Año 2 · Módulo 14
136.1. Distribuciones invariantes con partículas en movimiento
Una distribución estacionaria puede mantenerse constante mientras sus realizaciones individuales fluctúan o recorren repetidamente una región del espacio de estados. La ecuación estacionaria de Fokker–Planck permite construir densidades invariantes, aunque una solución suya puede describir un sistema que no está en equilibrio reversible. La corriente de probabilidad revela la diferencia y obliga a considerar el dominio y las condiciones de frontera del modelo.
En C135 obtuvimos la ecuación de Fokker–Planck para una difusión de Itô
Aquí es una densidad de probabilidad y su corriente. Los parámetros y pueden depender del estado, del tiempo o de ambos. Para estudiar la estacionariedad comenzaremos con coeficientes independientes del tiempo y un dominio definido. Una densidad estacionaria satisface , es no negativa y está normalizada en el dominio al que se refiere
En términos del generador adjunto, la condición formal es . Una solución de esta ecuación puede, sin embargo, ser negativa, no integrable o incompatible con las condiciones de frontera; en esos casos no es una densidad de probabilidad. En algunos procesos existen varias medidas invariantes y en otros no existe ninguna medida estacionaria normalizable. La existencia, la unicidad y la convergencia hacia ella son problemas diferentes.
Conviene reconocer tres niveles que suelen confundirse. En el primero, la distribución cambia con el tiempo y el sistema está fuera de un régimen estacionario. En el segundo, la distribución es estable, aunque haya trayectorias fluctuantes y corrientes que circulen. El tercero añade la reversibilidad o balance detallado y, según el modelo físico, puede corresponder a un equilibrio termodinámico. No deberíamos declarar que un sistema está en equilibrio solo porque el histograma haya dejado de cambiar de forma apreciable.
Una distribución marginal estacionaria puede ocultar, además, variaciones en variables no observadas. Si proyectamos un sistema tridimensional sobre un eje, la densidad observada podría permanecer estable mientras las otras componentes cambian. En fenómenos con memoria, un histograma constante de una variable tampoco garantiza que el proceso completo, entendido como una ley sobre trayectorias, sea estacionario. En lo que sigue hablaremos de densidades invariantes de procesos de Markov con los estados y dominios claramente especificados.
Una densidad puede ser invariante porque las entradas y salidas de probabilidad se compensan localmente. Esa compensación no obliga a que cada flujo orientado se anule. En un sistema confinado puede existir una circulación persistente con densidad constante; en presencia de una frontera absorbente, en cambio, la masa interior puede disminuir. El resultado depende de las reglas de transporte y de las condiciones impuestas en el borde del espacio de estados.
136.2. La ecuación estacionaria y la solución de corriente nula
En una dimensión, la ecuación estacionaria es
Dentro de cualquier intervalo conectado sin fuentes ni sumideros, esto implica que es constante. Si el dominio es un segmento cuyas dos fronteras son reflectantes, la corriente debe valer cero en ambos extremos y, por consiguiente, en todo el interior. Lo mismo ocurre en muchas difusiones confinadas en la recta real cuando la probabilidad no puede escapar hacia el infinito y la corriente debe anularse en los extremos. En cambio, un dominio periódico puede mantener una corriente constante no nula, como veremos después.
Para obtener una densidad estacionaria con corriente cero imponemos
Si , la igualdad se reorganiza como
Integrando desde un punto de referencia se obtiene
La constante positiva se determina exigiendo que la integral de sobre el dominio sea uno, cuando tal integral existe. La fórmula puede expresarse igualmente con ; en ese caso aparece delante de la exponencial y dentro de la integral. Ambas expresiones son equivalentes; son dos parametrizaciones del mismo coeficiente de difusión.
Si es constante, el factor puede absorberse en la normalización y queda
Cuando la deriva es el gradiente negativo de un potencial, , la densidad toma la forma
En esta normalización matemática, debe ser adimensional. no es automáticamente una temperatura física; solo bajo hipótesis termodinámicas adicionales, como una relación de Einstein apropiada entre movilidad y difusión, la exponencial puede interpretarse como una distribución de Boltzmann con energía potencial dividida por .
Esta construcción exige dos advertencias. La primera es que una solución formal puede no ser normalizable. Si y es constante sobre toda la recta, la fórmula entrega una densidad constante cuya integral es infinita; no existe allí una distribución estacionaria uniforme de probabilidad. La segunda es que la condición puede no ser la relevante en un dominio abierto con inyección y extracción de partículas, ni en una circunferencia con transporte dirigido. Por eso la ecuación de Fokker–Planck debe analizarse junto con la geometría y las condiciones de frontera del problema.
136.3. Del confinamiento gaussiano a un paisaje con dos pozos
La primera aplicación es el proceso de Ornstein–Uhlenbeck. Su deriva , con difusión constante , corresponde al potencial efectivo
La densidad estacionaria es
El resultado coincide con la distribución normal de media y varianza encontrada en C135. Una fuerza más intensa concentra las realizaciones cerca del centro, mientras que una difusión mayor amplía las fluctuaciones. Las trayectorias recorren sin cesar las posiciones cercanas a mientras su densidad permanece estable.
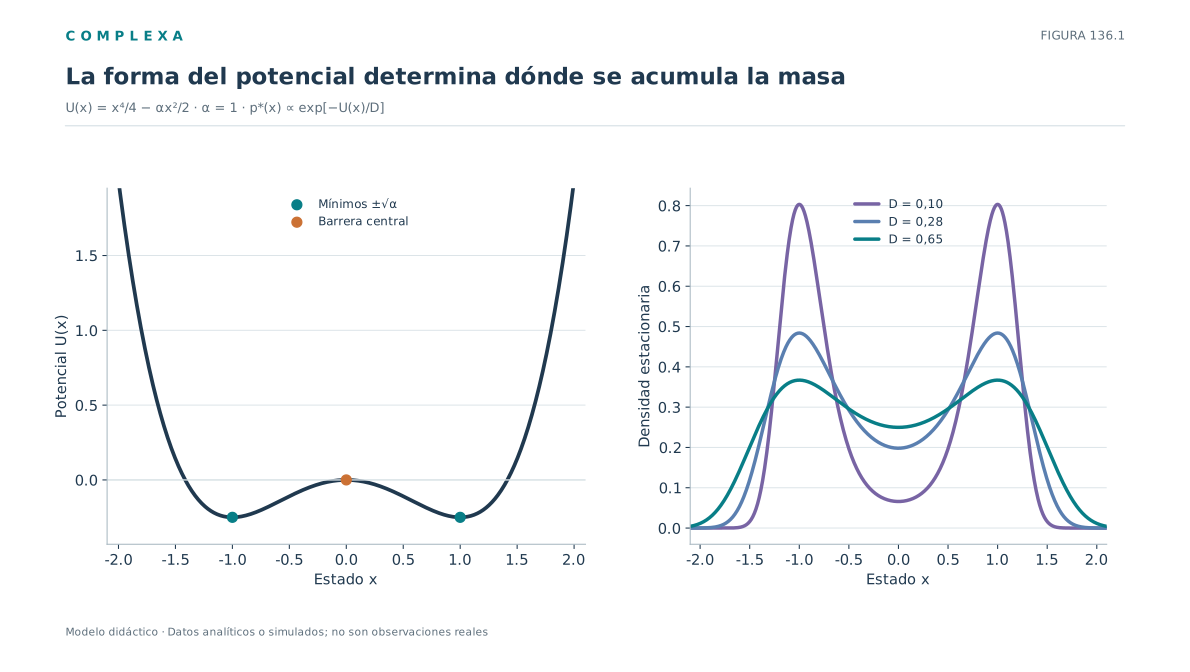
Consideremos ahora un potencial de doble pozo,
con deriva . En el sistema determinista , los puntos son atractores y es inestable. Al añadir difusión constante , la densidad estacionaria sobre la recta es
Tiene máximos en los mínimos del potencial, . Entre ellos, la barrera produce una región de menor densidad. Las trayectorias no quedan atrapadas para siempre en uno de los pozos, porque el ruido permite transiciones entre ambos; a veces son tan infrecuentes que una observación corta muestra solo uno de los modos de la distribución.
Aquí aparece una dificultad central de la inferencia. Una muestra breve puede sugerir una distribución unimodal concentrada en un pozo, mientras que una muestra mucho más larga puede revelar la bimodalidad de la ley estacionaria. Acumular más observaciones muy correlacionadas dentro del mismo pozo no resuelve la diferencia. Puede ser necesario observar durante tiempos comparables o superiores a los de transición entre regiones y conocer las escalas temporales del sistema.
La normalización también tiene contenido matemático. Como el potencial cuártico crece como al alejarnos del origen, es integrable y define una densidad normalizable sobre toda la recta. Un potencial que no confina lo suficiente puede producir una función formal no integrable, de modo que es necesario examinar las colas antes de interpretar un máximo local.
La forma de la distribución tampoco determina la escala temporal. Si multiplicamos simultáneamente deriva y difusión por un mismo factor positivo, la densidad estacionaria de corriente nula no cambia, porque el cociente permanece constante. Las trayectorias, sin embargo, evolucionan más rápido. Esto anticipa un principio de identificación según el cual una distribución de equilibrio puede informar sobre relaciones entre parámetros sin fijar sus valores absolutos. Para reconstruir velocidades de transición o tasas de relajación necesitamos información temporal adicional.
136.4. Balance detallado, reversibilidad y el alcance de la analogía física
El balance detallado se introdujo para cadenas de Markov en C123. Su forma continua ayuda a comprender qué distingue una distribución estacionaria de una dinámica reversible. Sea la ley de transición desde el estado hacia una región durante un tiempo y sea una medida estacionaria. La condición de balance detallado puede escribirse, en notación de medidas, como
La igualdad significa que, bajo la ley estacionaria, las transiciones entre dos regiones tienen el mismo peso estadístico que sus transiciones invertidas en el tiempo. Es una propiedad más exigente que la conservación de la distribución. Integrando sobre una de las variables se obtiene la estacionariedad, pero la implicación recíproca no vale en general.
Para difusiones sobreamortiguadas regulares, con variables que no cambian de signo bajo inversión temporal, la anulación de la corriente estacionaria caracteriza la reversibilidad. La relación se deduce del carácter autoadjunto del generador en el espacio ponderado por la densidad estacionaria. La hipótesis sobre el signo de las variables falla si modelamos posición y momento conjuntamente, porque la inversión temporal física cambia el signo de la velocidad; puede haber entonces corrientes en el espacio de fases incluso en equilibrio termodinámico. El criterio no se aplica directamente a esas variables impares.
Consideremos un sistema sobreamortiguado en contacto con un baño térmico a temperatura . Si la deriva es y la difusión cumple , donde es la movilidad, la densidad de corriente nula es
En este modelo sí podemos interpretar como energía potencial y como temperatura, porque se ha declarado la relación física entre respuesta disipativa y fluctuaciones. Si omitimos la relación o tratamos una variable abstracta que no representa una coordenada termodinámica, una exponencial parecida no implica equilibrio térmico.
La distinción es especialmente necesaria en sistemas biológicos y sociales. Una población puede conservar distribuciones de ocupación mientras sus integrantes gastan recursos o atraviesan ciclos irreversibles. Una red puede conservar su distribución de grados mientras continuamente incorpora y elimina enlaces. Una señal cerebral puede tener estadísticos marginales aproximadamente estables y seguir impulsada por procesos metabólicos activos. Llamar equilibrio al estado observado puede ser útil en un sentido operacional limitado, pero no demuestra reversibilidad microscópica ni ausencia de disipación.
La reversibilidad se estudia mejor con secuencias temporales que con fotografías. Dos modelos con la misma pueden mostrar distintas asimetrías al comparar una trayectoria con su versión temporal invertida; las correlaciones retardadas, los ciclos y los flujos condicionados permiten distinguirlos. En particular, un balance global de entradas y salidas puede ocultar circulaciones persistentes entre estados. La sección siguiente da el ejemplo más simple de esa posibilidad.
136.5. Corrientes estacionarias en una y dos dimensiones
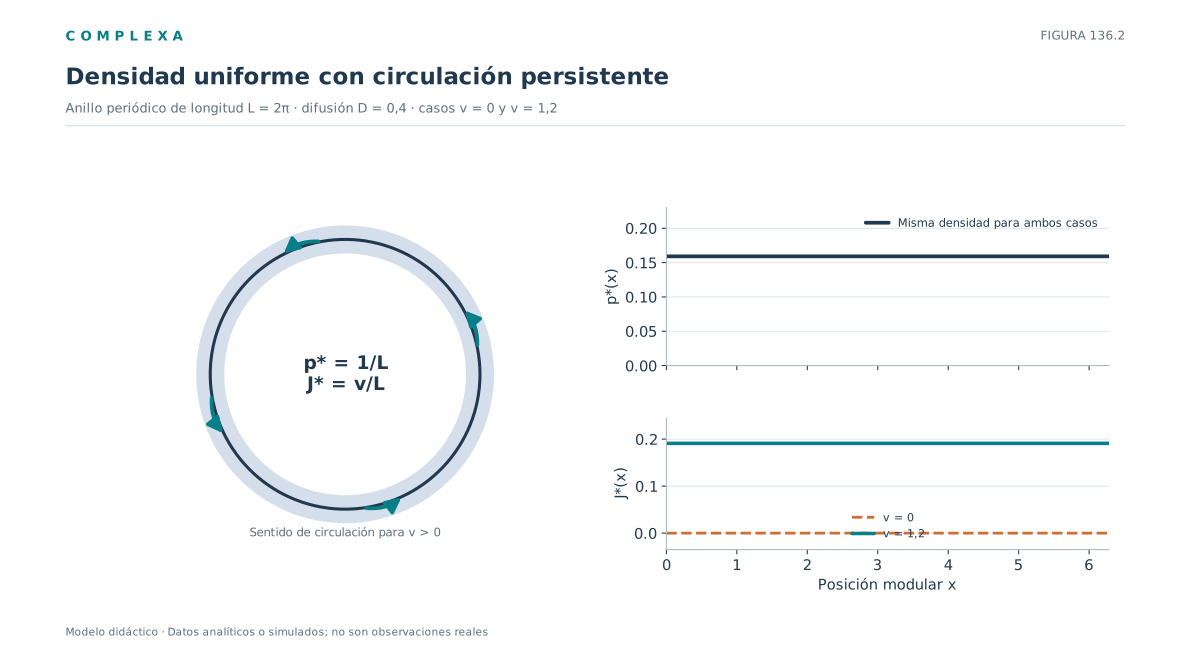
Imaginemos una partícula que se mueve sobre un anillo de longitud . La posición se registra módulo , de modo que al superar reaparece por cero. Su movimiento obedece la ecuación
con velocidad dirigida constante y difusión . La condición de frontera es periódica. La ecuación de Fokker–Planck correspondiente es
La densidad uniforme es estacionaria, porque sus derivadas espaciales se anulan y entonces . Su corriente, sin embargo, es
Si , esa corriente es distinta de cero. En cualquier punto del anillo entra tanta probabilidad como sale durante un intervalo de tiempo, aunque el transporte dirigido continúa. La distribución uniforme no informa acerca del sentido de rotación; un observador que solo reúne instantáneas aisladas y desconoce la secuencia temporal no puede inferir a partir de la forma de en este modelo.
Que sea constante y no nulo es coherente con la ecuación de continuidad, que solo exige la anulación de su derivada espacial. La geometría del dominio permite que un flujo circule repetidamente sin acumular probabilidad. En un intervalo cerrado con extremos reflectantes, el mismo valor no nulo sería incompatible con las condiciones de frontera; la circulación requiere una topología adecuada, un intercambio o un mecanismo de mantenimiento que la haga posible.
El movimiento dirigido se mide con desplazamientos desenrollados, que suman a la posición sobre el anillo las vueltas completas realizadas por la partícula. En ese registro, la velocidad media de desplazamiento es , mientras que la coordenada modular mantiene densidad uniforme. La diferencia entre posición observable y variable de conteo acumulado muestra por qué la elección del estado decide si una corriente es identificable.
Este ejemplo es un estado estacionario fuera del equilibrio de una difusión sobreamortiguada. El perfil estadístico permanece estable y la circulación tiene una dirección preferente en el tiempo. En una interpretación termodinámica adecuada, sostener la deriva dirigida puede requerir trabajo y dar lugar a producción de entropía. Esa conclusión exige especificar fuerzas, movilidad y baño térmico; la sola presencia formal de un parámetro en un sistema abstracto no basta.
En el análisis de datos, una distribución marginal uniforme es compatible tanto con reposo estadístico sin corriente como con circulación persistente. Para distinguirlos pueden usarse trayectorias, transiciones entre regiones ordenadas o estadísticas de desplazamiento acumulado. El histograma estacionario dice dónde se encuentra el sistema y la corriente, cómo circula la probabilidad.
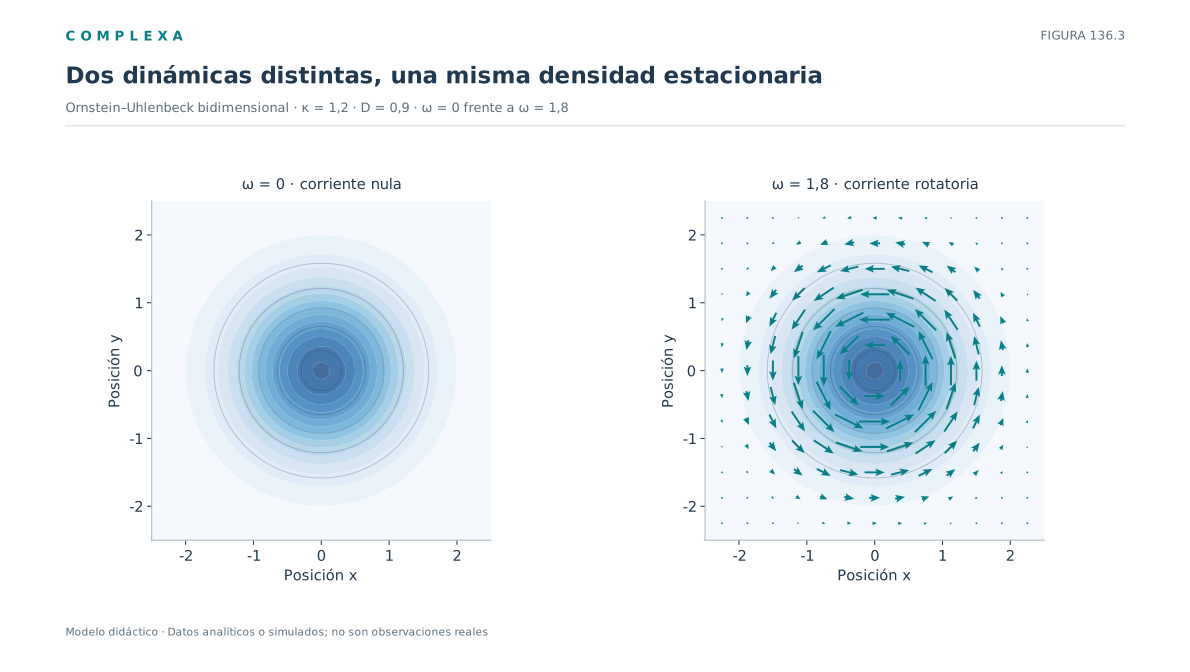
La circulación en un anillo podría parecer un caso especial impuesto por la geometría periódica. En dos dimensiones podemos construir un ejemplo igualmente explícito sobre todo el plano. Sea un sistema con deriva restauradora y rotación
con , real y dos movimientos brownianos independientes. La restauración radial atrae las posiciones hacia el origen; la rotación hace girar las trayectorias alrededor de él. Si , cada componente es un proceso de Ornstein–Uhlenbeck independiente. Si , las componentes quedan acopladas y aparece una orientación preferente en el plano.
La densidad estacionaria es
No depende de . Podemos verificarlo calculando la corriente vectorial . Dado que , la contribución restauradora se cancela con el término difusivo y queda
Esta corriente describe una circulación tangencial a las curvas de densidad constante. Su divergencia se anula porque solo depende de , de modo que las derivadas de las dos componentes del giro se compensan. En consecuencia, la ecuación de continuidad se satisface aunque el flujo no sea cero.
El modelo muestra un límite fuerte de la inferencia basada en datos transversales. Aunque recojamos muchas observaciones independientes de la posición estacionaria y conozcamos la densidad con enorme precisión, no podremos reconstruir solo a partir de esa distribución. Necesitamos información temporal, por ejemplo el cambio condicional de dado o una correlación cruzada retardada que detecte la orientación del giro.
La circulación se cuantifica con mayor precisión mediante el balance de momento angular. En un intervalo corto, la parte determinista de tiene esperanza proporcional a . Bajo la distribución estacionaria, , por lo que la contribución promedio vale por unidad de tiempo. El término aleatorio tiene esperanza cero al evaluarse en la convención de Itô. Esta magnitud cambia de signo al invertir , aun cuando el histograma bidimensional permanezca idéntico.
El resultado no convierte todo remolino observado en un sistema termodinámico fuera de equilibrio. La interpretación física necesita declarar qué variables son pares o impares bajo inversión temporal y qué fuerzas representan los coeficientes. Para las coordenadas sobreamortiguadas consideradas aquí, la corriente no nula indica ausencia de balance detallado ordinario; para posiciones y momentos de una partícula hamiltoniana, la comparación debe incorporar la inversión del momento.
136.6. Fronteras con conservación, absorción e inyección
Para definir la densidad estacionaria, además de la ecuación diferencial en el interior del dominio, hay que precisar qué ocurre cuando el proceso alcanza el límite del espacio de estados. Consideremos un intervalo . La ecuación de continuidad integrada entrega
Si ambas fronteras son reflectantes, imponemos . La masa total se conserva y cualquier estado estacionario regular tiene en todo el intervalo. La condición , impuesta por costumbre, es insuficiente en general; cuando la deriva o la difusión dependen del estado, la condición de reflexión es la anulación de la corriente completa.
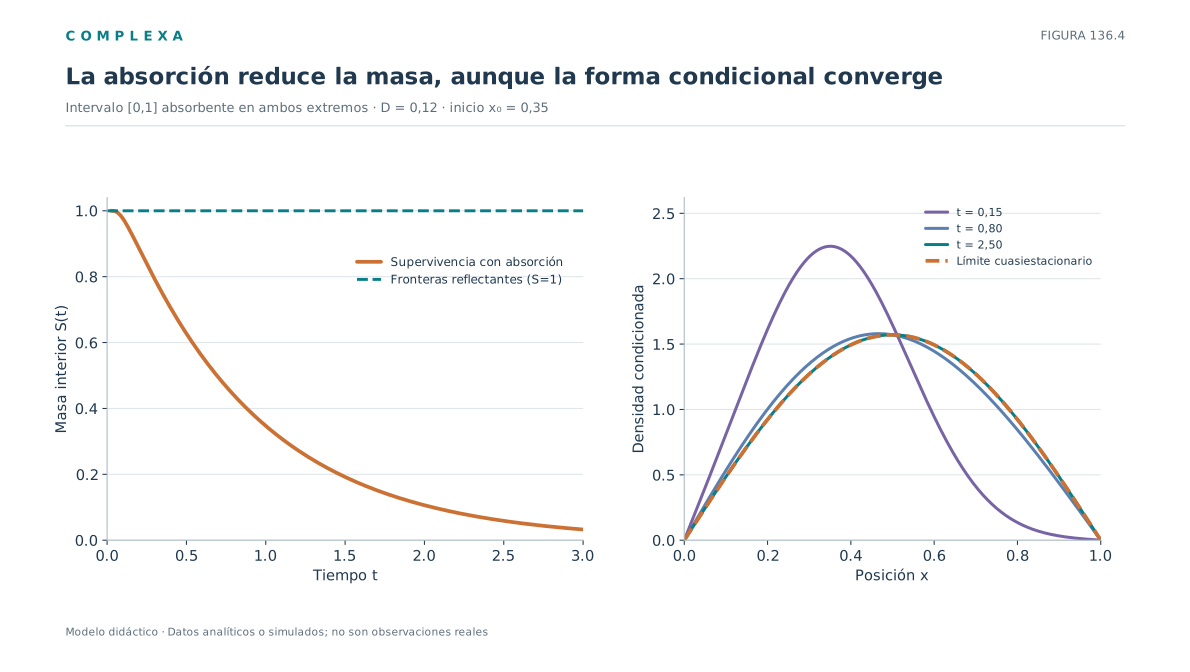
Una frontera absorbente se comporta de otro modo. En una difusión no degenerada con absorción por primera llegada, la condición habitual para la densidad interior es en el límite absorbente y la probabilidad interior decrece debido al flujo de salida. Si el dominio es acotado, no hay nuevas entradas y todas las trayectorias terminan absorbidas con probabilidad uno, no puede existir una densidad estacionaria interior normalizada. La solución estacionaria cero satisface la ecuación diferencial, pero no es una distribución de probabilidad. Si el proceso absorbido incluye explícitamente un estado exterior o un punto de cementerio, la medida concentrada en ese estado sí puede ser una medida estacionaria del proceso ampliado.
La distinción aparece al analizar solo a quienes todavía permanecen en el sistema. Una población de pacientes que no ha abandonado un servicio, una cohorte de organismos que todavía sobrevive o un conjunto de partículas que aún no atraviesa una barrera forman una distribución condicionada por un criterio de permanencia. La densidad de supervivientes sin normalizar puede perder masa, aunque su forma se estabilice después de dividir por la fracción que permanece. El perfil límite de esa densidad condicionada es una distribución cuasiestacionaria; estudiaremos estas distribuciones con más detalle en los problemas de escape.
En las fronteras de absorción parcial, a veces llamadas reactivas o de Robin, el flujo exterior depende de la densidad en el límite a través de una tasa o reactividad. Un ejemplo es , con y unidades consistentes, donde no es la constante de relajación de los ejemplos anteriores. Una frontera reactiva requiere justificar qué significa la probabilidad que desaparece y bajo qué hipótesis se aproxima el proceso microscópico mediante esa condición.
Para sostener un perfil estacionario con flujo atravesando un dominio abierto debe existir una fuente que compense la pérdida, sea una frontera de entrada, una reinyección o un término de generación en el interior. Una fuente explícita modifica la ecuación de continuidad a ; si se modela una población física abierta, puede incluso ser una densidad de cantidad, a la que no se aplica la exigencia de normalización.
Las condiciones periódicas son un mecanismo distinto, que identifica los extremos del dominio, conserva la masa y permite corrientes circulantes. Ninguna de estas elecciones es un simple ajuste del solucionador numérico. Cambiar una frontera reflectante por una absorbente altera las probabilidades de permanencia y los tiempos de llegada; cambiar un intervalo por un anillo modifica las clases de flujos estacionarios admisibles.
136.7. Ruido multiplicativo y distribuciones de colas amplias
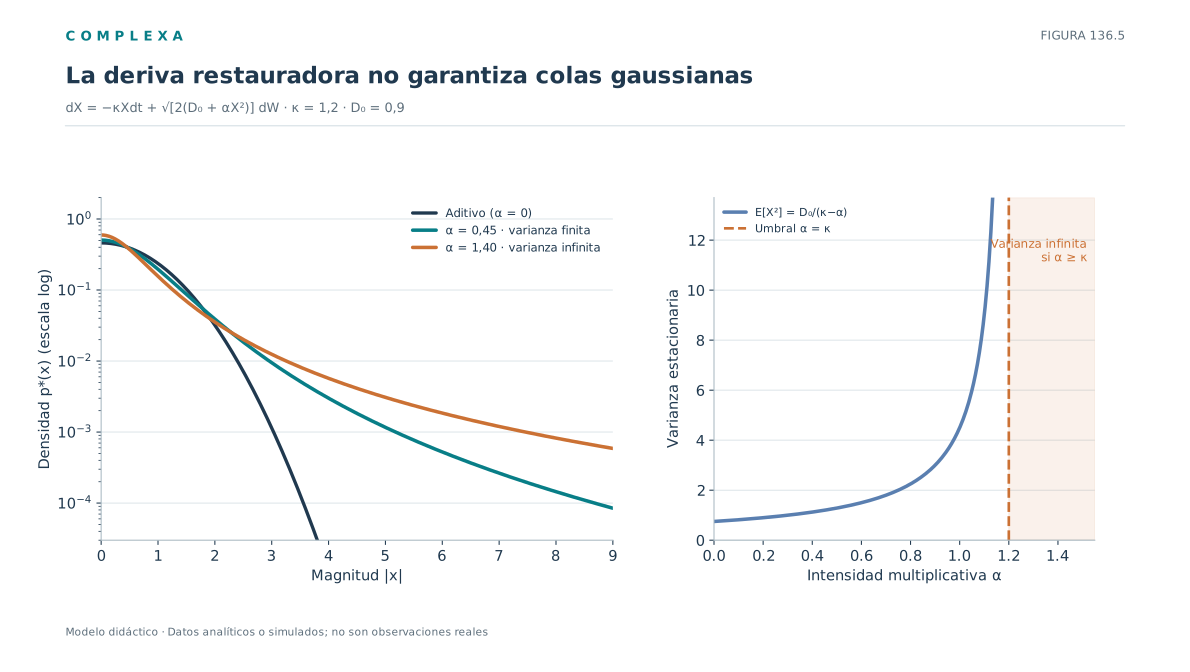
Cuando la difusión depende de la posición, la distribución estacionaria incorpora el factor que derivamos en la sección 136.2. Ese factor puede modificar la forma de la densidad incluso si la deriva continúa apuntando hacia el origen. Para verlo consideremos la ecuación de Itô
La deriva restaura linealmente el estado, aunque la intensidad absoluta de las fluctuaciones crece con , pues el coeficiente de difusión es . Con corriente estacionaria nula, la fórmula general da
La densidad tiene colas de tipo potencia, a diferencia de la gaussiana del Ornstein–Uhlenbeck con ruido aditivo. Para valores grandes de es proporcional a . Como el exponente supera uno, la densidad puede normalizarse, aunque la existencia de una medida estacionaria no implica que todos sus momentos sean finitos.
Su segundo momento es finito cuando . Podemos verificar la condición sin integrar explícitamente la densidad. La fórmula de Itô aplicada a entrega
siempre que los momentos necesarios sean finitos. Cuando , el valor estacionario es . Cuando , la densidad invariante todavía puede estar normalizada, pero su varianza es infinita. En este último régimen no hay una desviación estándar estacionaria con la cual resumir la distribución.
Este modelo muestra por qué una aproximación gaussiana puede ser engañosa incluso cerca de un equilibrio estable de la deriva determinista. En el sistema sin ruido, es un atractor. Al añadir fluctuaciones dependientes del estado, la distribución invariante puede mantener una concentración central y, simultáneamente, asignar probabilidades apreciables a valores extremos.
La interpretación depende de la convención de Itô. Si escribiéramos los mismos coeficientes con integral de Stratonovich sin convertir la deriva, obtendríamos otro proceso. La corrección de deriva sería , por lo que la deriva de Itô correspondiente a esa nueva ecuación sería y la distribución estacionaria cambiaría. El análisis de colas, normalización y momentos debe comenzar identificando la convención.
En datos reales, una distribución de cola amplia tampoco identifica el mecanismo multiplicativo que acabamos de escribir. Mezclas de subpoblaciones, heterogeneidad de parámetros, errores de medida, cambios de régimen o eventos de salto pueden generar distribuciones igualmente pesadas. El interés del ejemplo está en que conecta un conjunto preciso de supuestos con consecuencias matemáticas contrastables. Para el contraste hacen falta datos de evolución temporal y de variabilidad condicional por estado, además del ajuste de una curva estacionaria.
136.8. Experimento reproducible con una distribución y dos dinámicas
Diseñaremos una prueba capaz de detectar una diferencia dinámica invisible en la distribución estacionaria. Usaremos el sistema de Ornstein–Uhlenbeck con rotación de la sección 136.5 y compararemos con . En ambos casos, la distribución estacionaria de cada coordenada es normal con media cero y varianza ; la corriente solo aparece en las correlaciones dirigidas entre posición e incremento.
Para evitar una fase inicial de relajación, generamos estados directamente desde la distribución invariante conocida. Eso es válido porque comprobamos un enunciado analítico sobre el régimen estacionario, sin estimar cuánto tarda en alcanzarse. Después damos un paso pequeño de Euler–Maruyama con dos fuentes independientes de ruido y estimamos las correlaciones y . Bajo el modelo, sus valores teóricos instantáneos son, respectivamente, y .
También verificamos de forma algebraica la conservación de densidad. Para la distribución radial gaussiana, la corriente tiene divergencia cero y una intensidad tangencial proporcional al radio multiplicado por la densidad. Esto explica por qué la rotación es invisible en la marginal estacionaria, mientras que la orientación de una trayectoria temporal contiene información que una fotografía no tiene.
import numpy as np

rng = np.random.default_rng(1362026)
kappa, D, omega = 1.2, 0.9, 1.8
n = 160_000
dt = 0.02
sd = np.sqrt(D / kappa)

# Muestras independientes de la ley invariante exacta.
x = sd * rng.standard_normal(n)
y = sd * rng.standard_normal(n)
assert abs(np.mean(x*x) - D/kappa) < 0.012
assert abs(np.mean(y*y) - D/kappa) < 0.012
assert abs(np.mean(x*y)) < 0.012

# Incrementos condicionados, con las mismas posiciones iniciales.
for w in (0.0, omega):
    dx = (-kappa*x - w*y)*dt + np.sqrt(2*D*dt)*rng.standard_normal(n)
    dy = (w*x - kappa*y)*dt + np.sqrt(2*D*dt)*rng.standard_normal(n)
    sentido_xy = np.mean(x*dy/dt)
    sentido_yx = np.mean(y*dx/dt)
    esperado = w*D/kappa
    assert abs(sentido_xy - esperado) < 0.10
    assert abs(sentido_yx + esperado) < 0.10
    print(f"omega={w:.1f}  E[x*dY/dt]={sentido_xy:.3f}  "
          f"E[y*dX/dt]={sentido_yx:.3f}")

# En la solución exacta, la divergencia de la corriente rotatoria es cero.
grid = np.linspace(-2.5, 2.5, 251)
xx, yy = np.meshgrid(grid, grid, indexing="ij")
p = kappa/(2*np.pi*D)*np.exp(-kappa*(xx*xx+yy*yy)/(2*D))
jx, jy = -omega*yy*p, omega*xx*p
div_j = np.gradient(jx, grid, axis=0) + np.gradient(jy, grid, axis=1)
assert np.max(np.abs(div_j[2:-2,2:-2])) < 0.002
print("Divergencia máxima interior:", float(np.max(np.abs(div_j[2:-2,2:-2]))))
La simulación distingue de manera operativa una propiedad espacial de una propiedad temporal. Las muestras iniciales proceden de la misma distribución, cualquiera que sea . Las correlaciones entre posición e incremento, en cambio, detectan el giro porque dependen de la deriva condicional. Aun así, el código solo comprueba las identidades elegidas y la aproximación numérica para estos parámetros, sin decir nada sobre si una trayectoria real está gobernada por el modelo.
La prueba de divergencia usa diferencias centradas sobre una malla finita. El error obtenido depende del espaciado, de las derivadas numéricas y de la región donde se evalúa. La condición se comprueba solo en el interior de la malla, que es una región acotada del plano. Una auditoría completa podría reducir progresivamente el espaciado, verificar la tasa de convergencia e inspeccionar la pérdida de masa asociada a truncar un dominio infinito.
Si el sistema se infiriera desde datos, habría que registrar la resolución temporal y los errores de medida. La diferencia contiene ruido cuya variabilidad aumenta cuando el paso se reduce, por lo que estimar una deriva local desde pocas observaciones puede ser inestable. Con ruido instrumental o variables no observadas, aumentar la frecuencia de muestreo no garantiza una mejor identificación. Por ser controlado, el experimento ayuda a separar la identidad matemática de las dificultades de medición.
136.9. Diagnóstico de estados persistentes
El estudio de la estacionariedad comienza con una pregunta en apariencia sencilla, la de si la probabilidad de observar cada estado cambia con el tiempo. La respuesta exige definir antes el proceso, el dominio y la medida a la cual se asigna probabilidad. Una función que resuelve es una densidad estacionaria solo si es no negativa, integrable, normalizable y compatible con las fronteras. Si existe, todavía debemos investigar si es única y si otras condiciones iniciales convergen hacia ella.
Hemos derivado una fórmula explícita para las difusiones unidimensionales con corriente cero. Con ella se recuperan el perfil gaussiano de Ornstein–Uhlenbeck y las distribuciones de potenciales con varios pozos; también se entiende por qué los coeficientes de difusión dependientes del estado alteran la forma de la densidad, incluso con una deriva restauradora. Un punto fijo atractivo en la parte determinista de la ecuación no garantiza que la distribución sea estrecha o gaussiana ni que tenga todos sus momentos finitos.
El segundo resultado es que estacionariedad y corriente cero no son equivalentes. En un intervalo con fronteras reflectantes, la conservación exige una corriente estacionaria nula. En un anillo, una corriente puede circular sin cambiar la densidad. En dos dimensiones, una deriva rotatoria puede generar remolinos probabilísticos tangenciales a los contornos de una densidad que permanece exactamente igual. Por eso la forma de una distribución no revela toda la dinámica. Distinguir esos casos requiere observaciones de transición, correlaciones temporales o intervenciones que permitan inferir desplazamientos y flujos.
El balance detallado añade una propiedad de reversibilidad respecto de la ley estacionaria. Para difusiones sobreamortiguadas regulares de variables pares bajo inversión temporal, la ausencia de corriente caracteriza esa reversibilidad. En sistemas con momentos o con inversión temporal más elaborada, la relación requiere un tratamiento físico específico. Palabras como equilibrio, orden o estabilidad deberían usarse con esa misma precisión matemática.
En cuanto a las fronteras, una pared reflectante conserva la masa dentro del dominio. Una frontera absorbente retira probabilidad de la población de trayectorias activas; si se desea mantener una densidad estacionaria interior con extracción, habrá que incluir algún mecanismo de reposición. Una distribución condicionada a la supervivencia responde a una pregunta diferente de la distribución sin condicionar. Las condiciones periódicas permiten circulaciones que serían imposibles en un segmento reflectante. Estos resultados pueden comprobarse directamente con la ecuación de continuidad antes de buscar soluciones complicadas.
El proceso bidimensional con rotación conserva una densidad gaussiana para distintas velocidades angulares, aunque su corriente estacionaria cambia. Esa construcción es un contraejemplo explícito a la identificación entre invariancia estadística y reversibilidad.
Al interpretar una densidad empírica hay que comprobar normalizabilidad, dominio y condiciones de frontera. Una frontera absorbente retira masa y suele conducir a una dinámica transitoria o cuasiestacionaria de los supervivientes. Si se observa una densidad constante pese a la extracción, el modelo necesitará alguna forma de reposición o condicionamiento que explique ese régimen.
Referencias
- Gardiner, C. W. (2009). Stochastic Methods: A Handbook for the Natural and Social Sciences (4.ª ed.). Springer. Densidades invariantes, corrientes y fronteras.
- Pavliotis, G. A. (2014). Stochastic Processes and Applications: Diffusion Processes, the Fokker–Planck and Langevin Equations. Springer. DOI: 10.1007/978-1-4939-1323-7.
- Risken, H. (1989). The Fokker–Planck Equation: Methods of Solution and Applications (2.ª ed.). Springer. Soluciones estacionarias, flujos y potenciales.
- Seifert, U. (2012). Stochastic thermodynamics, fluctuation theorems and molecular machines. Reports on Progress in Physics, 75(12), 126001. DOI: 10.1088/0034-4885/75/12/126001.
- van Kampen, N. G. (2007). Stochastic Processes in Physics and Chemistry (3.ª ed.). Elsevier. Distribuciones estacionarias y dinámica estocástica.