Año 2 · Módulo 14
137.1. La primera llegada como acontecimiento de trayectoria
Conocer la densidad de posición en un instante no revela cuándo una trayectoria alcanzó por primera vez una frontera. Ese instante puede determinar el fallo de un dispositivo, la salida de una partícula o la superación de un umbral. Se estudia mediante tiempos de primera llegada, cuya distribución depende del proceso completo hasta el acontecimiento. Las ecuaciones retrospectivas permiten obtener probabilidades y momentos sin enumerar todas las trayectorias posibles.
Imaginemos una partícula que se mueve aleatoriamente en un segmento y cuya posición es observada cada segundo. Una instantánea puede mostrarla cerca del centro. Esa información no permite decidir si ya tocó un extremo y regresó, ni cuánto tardará en volver a alcanzarlo. Incluso si conociéramos la distribución de posiciones a todos los tiempos por separado, podrían existir procesos con idénticas distribuciones marginales y distinta organización temporal.
El tiempo de primera llegada, también llamado first-passage time, introduce un objeto construido a partir de una trayectoria completa hasta el instante del primer encuentro. Cuando el destino es una frontera que separa dos regiones, suele hablarse de tiempo de escape. Según el contexto, escape puede significar tocar una divisoria geométrica, penetrar en otro dominio o llegar suficientemente lejos como para que el retorno resulte poco probable. Esas definiciones no son necesariamente equivalentes. En particular, alcanzar la cima de una barrera de potencial no asegura completar una transición duradera al otro pozo.
La formulación del problema requiere especificar un estado, una ley dinámica, una condición inicial, una región objetivo y lo que sucede en las fronteras restantes. También importa la escala temporal. Si una partícula se observa cada diez minutos, es posible que haya cruzado y regresado entre dos observaciones. La primera visita detectada por el instrumento no siempre coincide con la primera visita de la trayectoria matemática. Esta distinción reaparecerá al validar simulaciones y al analizar datos empíricos.
La dificultad cambia según el acontecimiento elegido. Alcanzar una frontera cercana puede ser habitual, mientras que abandonar una región de atracción puede requerir una fluctuación excepcional. Los métodos para calcular las distribuciones de tiempos deben usar las condiciones de frontera correctas y distinguir la probabilidad de llegar alguna vez del tiempo esperado condicionado a esa llegada.
137.2. Tiempo de parada, supervivencia y riesgo instantáneo
Sea un proceso estocástico con trayectorias continuas definido para y sea un conjunto objetivo. El tiempo de primera llegada a se define como
Adoptamos la convención , de modo que si la trayectoria nunca llega al objetivo el tiempo es infinito. Cuando se parte fuera de , solo registra la primera visita; ignora el tiempo pasado dentro y el número de cruces. Si el problema consiste en salir de un dominio abierto , escribimos . Para trayectorias continuas y fronteras regulares, salir de implica alcanzar su frontera; en procesos con saltos se puede abandonar el dominio sin visitar exactamente esa frontera.
La variable aleatoria posee una distribución. Definimos su función de supervivencia como y la función de distribución acumulada como . Si la ley es absolutamente continua en el intervalo considerado, existe una densidad . Esa densidad mide cómo se reparte entre tiempos la probabilidad de llegada, pero no es una probabilidad. La probabilidad de que el evento ocurra entre y es aproximadamente para intervalos suficientemente cortos.
Una magnitud útil es la función de riesgo o hazard,
Es la tasa instantánea condicional de llegada entre las trayectorias que todavía no han llegado. La palabra riesgo tiene aquí un sentido matemático y no implica daño ni gravedad clínica. Cuando es constante e igual a , la supervivencia es exponencial, . No hay motivo, sin embargo, para suponer que todos los procesos de primera llegada siguen esa ley. Una trayectoria recién iniciada lejos de la frontera, por ejemplo, puede tener una probabilidad de salida muy pequeña en el intervalo inmediatamente posterior.
La esperanza del tiempo de llegada, cuando existe, puede recuperarse de la supervivencia mediante
La igualdad permite distinguir entre que el evento termine ocurriendo con probabilidad uno, que la probabilidad de supervivencia tienda a cero y que el tiempo medio sea finito. Los dos primeros hechos pueden cumplirse aunque el tercero falle. Una cola temporal suficientemente lenta produce esperanza infinita, incluso cuando todas las trayectorias llegan finalmente. Por esa razón, la media sola no siempre representa bien el comportamiento del proceso; las medianas, los cuantiles y la probabilidad de superar un horizonte concreto suelen ser necesarios.
Matemáticamente, es un tiempo de parada respecto de la información disponible hasta cada instante, porque saber si ocurrió antes de no exige conocer el futuro. Esta propiedad justifica ciertos procedimientos de parada opcional y las ecuaciones retrospectivas que usaremos. Sin las hipótesis de regularidad e integrabilidad correspondientes, detener una ecuación estocástica y tomar esperanzas puede conducir a conclusiones injustificadas.
137.3. Calcular el tiempo medio sin simular miles de trayectorias
Consideremos una difusión unidimensional de Itô,
con coeficientes suficientemente regulares y . Sea el tiempo medio hasta alcanzar la región de salida cuando se comienza exactamente en . El subíndice recuerda que cambiar el estado inicial modifica la distribución del tiempo, aunque los parámetros dinámicos permanezcan iguales. Supondremos por ahora un dominio acotado y condiciones que garantizan que sea finito.
El generador infinitesimal del proceso, que en C135 actuaba sobre funciones observables, es
Podemos razonar con un intervalo corto . Si no ha ocurrido la salida durante ese intervalo, el tiempo restante esperado será . De manera formal, la propiedad de Markov conduce a , despreciando contribuciones debidas a la salida dentro de que deben tratarse cuidadosamente cerca de la frontera. Al expandir la esperanza mediante el generador y pasar al límite aparece la ecuación retrospectiva de primer paso
El mismo resultado puede fundamentarse mediante la fórmula de Dynkin aplicada al proceso detenido en la salida. En una frontera absorbente , donde el evento ocurre inmediatamente, se exige . En una frontera reflectante , para una difusión reflejada ordinaria, la condición es . En un problema con dos fronteras absorbentes se impone . Cada condición traduce un experimento distinto.
La ecuación de Fokker–Planck y la retrospectiva contienen información complementaria. La primera hace evolucionar una densidad de estados inicial; la segunda calcula una característica de la salida como función del estado inicial. La retrospectiva suele ser más económica cuando solo buscamos una media, porque evita construir la densidad completa para cada instante. Si interesa toda la distribución de , tendremos que estudiar un problema dependiente del tiempo o resolver ecuaciones adicionales para su transformada de Laplace.
El procedimiento se extiende a momentos superiores. Si y los momentos existen, bajo condiciones apropiadas se cumple
Para recuperamos el tiempo medio. Para podemos calcular la varianza como . También es posible estudiar la probabilidad de salir por una frontera particular; la función satisface , con y . El cambio del término derecho, de a cero, responde a otra pregunta sobre la misma dinámica.
137.4. Una partícula entre una pared reflectante y una salida
Tomemos una partícula browniana sobre . El extremo izquierdo refleja el movimiento y el derecho lo absorbe. No existe deriva sistemática y el coeficiente de difusión es constante, de modo que
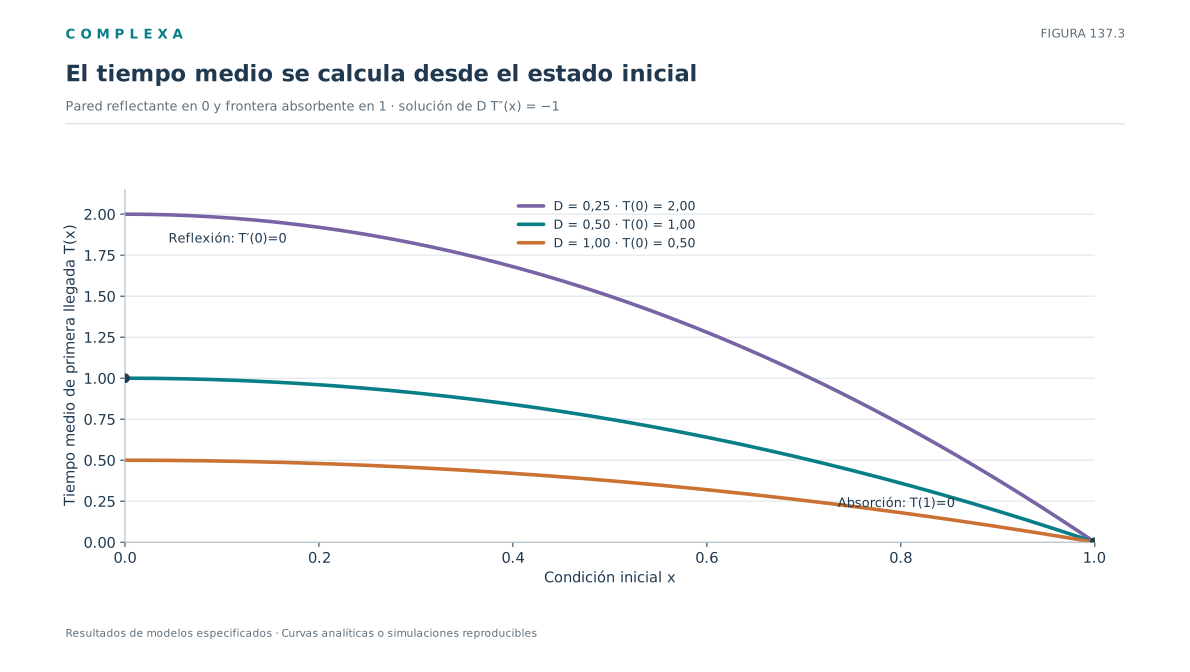
mientras se permanece en el interior, con reflexión en cero. La ecuación para el tiempo medio es . Integrando una vez obtenemos . La condición reflectante obliga a . Una segunda integración da . Como , resulta
Este resultado permite interpretar la geometría sin usar simulación. Si comenzamos junto a la pared reflectante, , el tiempo medio es . Si partimos a una distancia menor de la salida, el tiempo disminuye, aunque no de forma lineal con la distancia restante, porque la difusión no tiene una velocidad dirigida constante. Duplicar , manteniendo el punto inicial proporcional a su tamaño, multiplica por cuatro la escala media de llegada.
Para y , el tiempo medio desde cero es una unidad temporal. Desde , vale . Estas cifras se derivan del modelo; no son mediciones. Si se expresa en metros y en metros cuadrados por segundo, queda expresado en segundos. Si se usan unidades adimensionales, debe indicarse la escala que permitiría traducir el resultado a una duración observada.
La reflexión cambia de manera decisiva el experimento. Sin pared izquierda, una partícula browniana en la recta real que busca un único umbral superior puede desviarse arbitrariamente lejos hacia la izquierda antes de regresar. Aunque alcance el umbral con probabilidad uno, su tiempo medio resulta infinito. En cambio, la pared reflectante impide esas excursiones ilimitadas y produce un tiempo medio finito. Dos modelos con el mismo , la misma posición inicial y el mismo destino arrojan respuestas cualitativamente distintas porque sus dominios son distintos.
Podemos comparar este problema con uno de dos fronteras absorbentes en . La ecuación es la misma, pero ahora . La solución es
El tiempo medio es máximo en el centro del intervalo y nulo en ambos extremos. La simetría de la solución procede de la difusión libre y de la forma del dominio. Cuando añadimos una deriva o hacemos dependiente de la posición el coeficiente , la distribución de los tiempos se modifica y el punto de máximo puede desplazarse.
137.5. Deriva, dirección de salida y una media que puede ser infinita
En aplicaciones reales suele existir transporte sistemático. Consideremos una difusión con deriva constante y coeficiente en un intervalo con ambos extremos absorbentes, regida por
Es posible alcanzar cualquiera de las dos fronteras. Para calcular la probabilidad de salir por la derecha definimos . La ecuación retrospectiva es , con y . Si , la solución es
En el límite , recuperamos . La fórmula distingue probabilidad de destino y tiempo de espera. Una deriva hacia la derecha aumenta la probabilidad de salir por , pero no fija cuánto tarda cada trayectoria, porque las fluctuaciones siguen generando dispersión alrededor del movimiento dirigido.
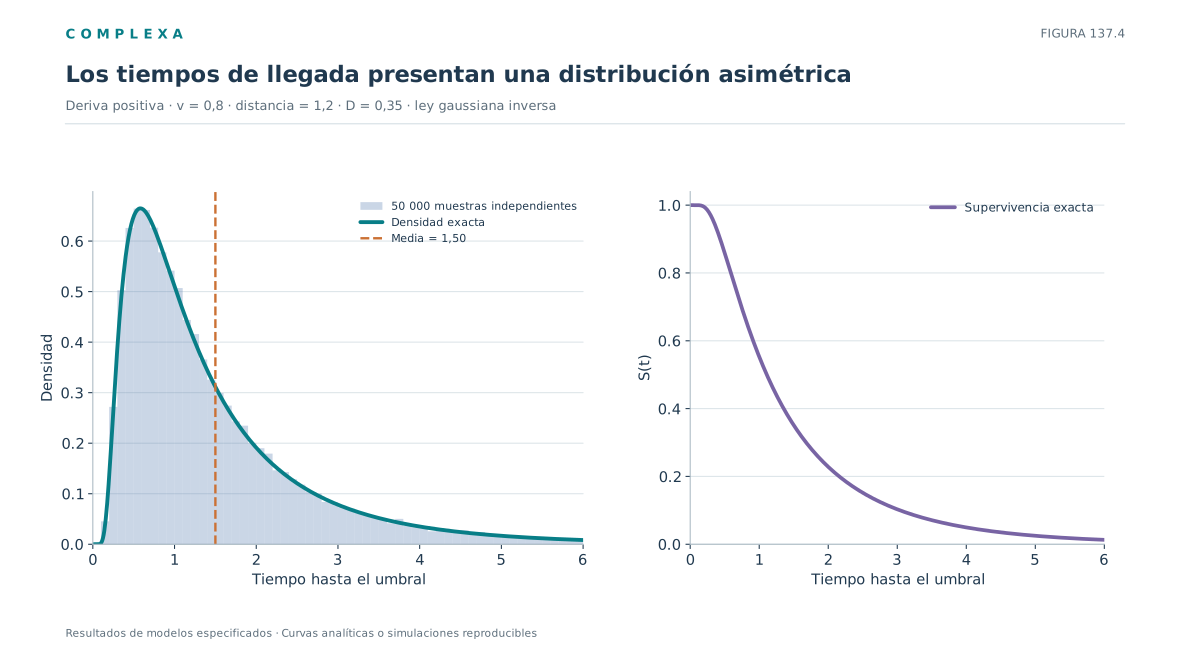
Un problema ilustrativo considera una sola frontera superior, situada a una distancia de la posición inicial, y movimiento sobre la recta real. Para , el tiempo de primera llegada tiene densidad
Se trata de una distribución gaussiana inversa, con
La esperanza coincide con la distancia dividida por la velocidad de deriva. Sin embargo, la varianza conserva la dependencia del ruido y puede resultar elevada. Por tanto, una coincidencia entre el tiempo medio estocástico y el tiempo de un movimiento determinista no autoriza a tratar sus trayectorias como equivalentes.
El caso es más sutil. Una difusión browniana unidimensional acaba alcanzando cualquier umbral fijo con probabilidad uno; no obstante, la densidad de primera llegada desciende como una potencia a tiempos largos y el tiempo medio es infinito. Si , cuando la deriva aleja al sistema del umbral, la probabilidad de alcanzarlo alguna vez es menor que uno e igual a . En esa situación la distribución de tiempos de llegada tiene una masa de probabilidad en . Una media calculada entre quienes sí llegaron describe solo a una población seleccionada.
Los tres regímenes muestran por qué conviene examinar la probabilidad eventual de llegada antes de resumir los tiempos. La deriva positiva, la ausencia de deriva y la deriva negativa producen leyes con propiedades matemáticas cualitativamente distintas. Estos contrastes también advierten contra extrapolar una media experimental obtenida tras un periodo corto de observación sin considerar las trayectorias que permanecen sin llegar.
137.6. Masa superviviente y distribución del tiempo de escape
La ecuación de Fokker–Planck da otra forma de estudiar el primer paso. Sea la densidad de las trayectorias que todavía permanecen dentro del dominio. Es una densidad no normalizada en el espacio interior; su integral no tiene por qué valer uno, porque la masa que alcanzó una frontera absorbente se retiró. Si el dominio es , definimos
La función coincide con la probabilidad de que el tiempo de salida sea mayor que . En presencia de dos fronteras absorbentes, la ecuación de continuidad da
La corriente saliente de la derecha es y la de la izquierda es . Su suma es la densidad temporal de salida, bajo las condiciones de regularidad correspondientes. Si la pared izquierda es reflectante, , de modo que toda la salida se produce por la derecha y . La masa que falta en el dominio corresponde a trayectorias cuyo evento terminal ya ocurrió.
La relación también permite distinguir la probabilidad acumulada de haber escapado de la probabilidad de encontrarse al otro lado de una frontera en un instante. Si continuáramos el movimiento después del cruce, algunas trayectorias podrían regresar. Entonces no sería igual a . Con absorción, en cambio, retiramos la trayectoria al alcanzar el objetivo, precisamente para registrar el primer encuentro.
En aplicaciones puede interesar la distribución condicional de posiciones entre quienes sobreviven. Se obtiene al normalizar la densidad superviviente,
Esta nueva densidad integra uno, pero describe una muestra que cambia con el tiempo. Las trayectorias más próximas a la salida pueden desaparecer antes; entre las supervivientes quedan sobrerrepresentadas ciertas regiones. Por tanto, interpretar como distribución no condicionada de todas las unidades iniciales introduciría un sesgo de supervivencia. En sistemas con salida rara y mezcla interna rápida, puede aproximarse a una distribución cuasiestacionaria, que estudiaremos al analizar barreras.
La misma construcción permite recuperar resultados de C124, donde una cadena de Markov finita perdía probabilidad hacia estados absorbentes. Allí la masa superviviente se calculaba sumando probabilidades en estados transitorios y los tiempos medios se encontraban mediante un sistema lineal. Aquí la suma se sustituye por una integral y el sistema lineal por una ecuación diferencial. La analogía es precisa dentro de los modelos considerados, pero no obliga a que sus trayectorias tengan la misma regularidad ni las mismas propiedades de salida.
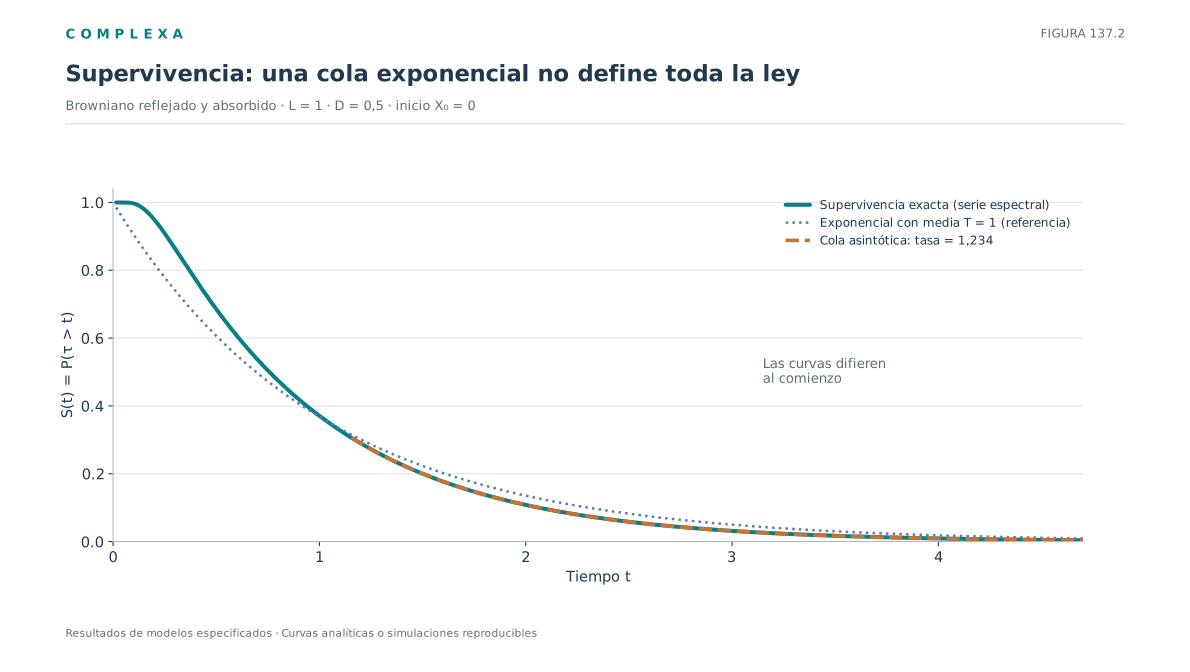
Regresemos al intervalo , con reflexión en cero y absorción en . Para difusión libre, la densidad superviviente satisface , con condición reflectante en el origen y absorbente en . La separación de variables genera funciones espaciales , donde
Cada modo decae como . Si la partícula comienza en cero, la supervivencia admite una expansión espectral
La serie describe una ley temporal que, en general, no es una única exponencial. En tiempos intermedios intervienen varios modos; para tiempos suficientemente largos domina el modo de decaimiento más lento. Como consecuencia,
cuando . El símbolo expresa equivalencia asintótica, no igualdad para todos los tiempos. La tasa de riesgo tiende a , pero no es constante desde el instante inicial. La amplitud , mayor que uno, confirma que la fórmula asintótica no debe usarse como función de supervivencia exacta cerca de .
Un proceso puede exhibir una cola aproximadamente exponencial sin que cada instante de su historia posea una probabilidad de salida independiente de la edad. Es posible que la condición inicial necesite un tiempo de relajación antes de que la distribución de supervivientes se estabilice en su forma condicional. Cuando existe separación clara entre mezcla interna y escape, el comportamiento exponencial puede extenderse a una ventana temporal amplia. Si esas escalas son comparables, usar una única tasa desde el inicio es menos defendible.
La media , obtenida por la ecuación retrospectiva, no coincide exactamente con el inverso de la tasa de decaimiento asintótico, . No existe contradicción. La primera promedia toda la distribución de tiempos; la segunda describe solamente su extremo tardío.
Esta distinción anticipa una parte esencial de la teoría de Kramers. En un pozo profundo, el tiempo de relajación interno puede ser pequeño comparado con el tiempo de escape y la cola exponencial llega a dominar gran parte de la evolución. Entonces la descripción mediante una tasa efectiva adquiere precisión. Esa simplificación se apoya en la existencia de escalas temporales claramente separadas.
El cálculo de primer paso parece definir un evento fácil de registrar, el instante en que la señal cruza un valor. En un experimento real, esa operación depende del modo de adquisición. Si medimos a intervalos , la primera lectura fuera de la región puede ocurrir después del cruce verdadero. Peor aún, una trayectoria continua puede atravesar el umbral y regresar entre observaciones, de modo que la serie discreta no registre ninguna salida. Este problema es especialmente relevante en difusiones, cuyas trayectorias pueden oscilar muchas veces cerca de una frontera.
En una simulación de Euler–Maruyama se produce un fenómeno equivalente. Aunque los incrementos de una difusión browniana se simulen exactamente entre puntos discretos, inspeccionar solo los extremos de cada paso no captura todos los primeros cruces que ocurrieron entre ellos. Reducir suele disminuir el sesgo, pero la convergencia debe verificarse numéricamente. Para difusión browniana con coeficiente constante existen correcciones basadas en puentes brownianos que condicionan la probabilidad de cruzar el umbral al valor inicial y final del paso. Cuando ambos extremos están por debajo de un umbral superior , la probabilidad de cruce dentro del intervalo, para una difusión con varianza incremental , es
La fórmula corresponde al puente browniano estándar, incluso si existe deriva constante condicionada en los extremos. No puede trasladarse sin ajustes a cualquier proceso con deriva no lineal, difusión dependiente del estado, saltos o ruido coloreado.
Los umbrales medidos también pueden ser ruidosos. Si la variable observada es , una perturbación instrumental puede producir un cruce aparente cuando el estado real nunca cruzó. Aumentar la frecuencia de muestreo puede multiplicar oportunidades de falsas alarmas si el ruido de medición no se modela. Algunas aplicaciones emplean histéresis, con un umbral para entrar en un estado y otro para salir. Eso puede ser útil operacionalmente, aunque ya no describe el mismo tiempo de primera llegada que una frontera geométrica única.
Existe, además, el problema de censura. Si observamos una cohorte durante , conocemos los tiempos de quienes alcanzan la frontera, pero de los restantes solo sabemos que . Calcular la media entre las trayectorias que escaparon produce una estimación condicionada a la llegada temprana. Para inferir supervivencia con censura no informativa pueden usarse procedimientos como Kaplan–Meier, con sus supuestos explícitos; la media completa seguirá sin identificarse si la cola más allá del seguimiento permanece desconocida.
Una diferencia adicional aparece cuando el tiempo se registra como una variable discreta por construcción. Si un estudio declara la visita semanal como unidad básica, el instante exacto de cruce puede quedar indeterminado dentro de un intervalo. El dato disponible es entonces una observación por intervalos. Si el paciente, el dispositivo o el investigador decide aumentar la frecuencia de observación después de una señal de empeoramiento, el calendario de medición puede depender del proceso mismo. Ese esquema informativo debe incorporarse al análisis; las interpolaciones que lo ocultan asignan una falsa precisión temporal. Una curva de supervivencia calculada con datos intervalados puede requerir métodos distintos de los diseñados para instantes exactos con censura a la derecha.
En sistemas sujetos a reinicio existe otra distinción. Una máquina que vuelve a su estado inicial después de una falla genera una secuencia de tiempos entre fallas; un modelo que conserva memoria de daños acumulados puede producir tiempos sucesivos dependientes. La distribución del primer tiempo desde una condición inicial estandarizada no determina automáticamente la distribución de los siguientes. Para estudiar recurrencia o desgaste se necesita modelar la regla de reinicio y comprobar si las condiciones estadísticas se restablecen tras cada episodio.
Una aplicación clínica ilustra el punto sin exigir que el fenómeno tenga una dinámica browniana literal. Si se define un umbral de respuesta en una escala longitudinal, el tiempo hasta la primera puntuación bajo ese valor difiere del tiempo hasta una mejoría sostenida. También difiere del tiempo hasta que una evaluación programada detecta el cambio. La interpretación depende del protocolo de medición. La matemática del primer paso ayuda a formular las preguntas, pero no valida que una escala clínica, un umbral o una ecuación estocástica particular representen el mecanismo biológico.
137.7. Un experimento reproducible y sus controles
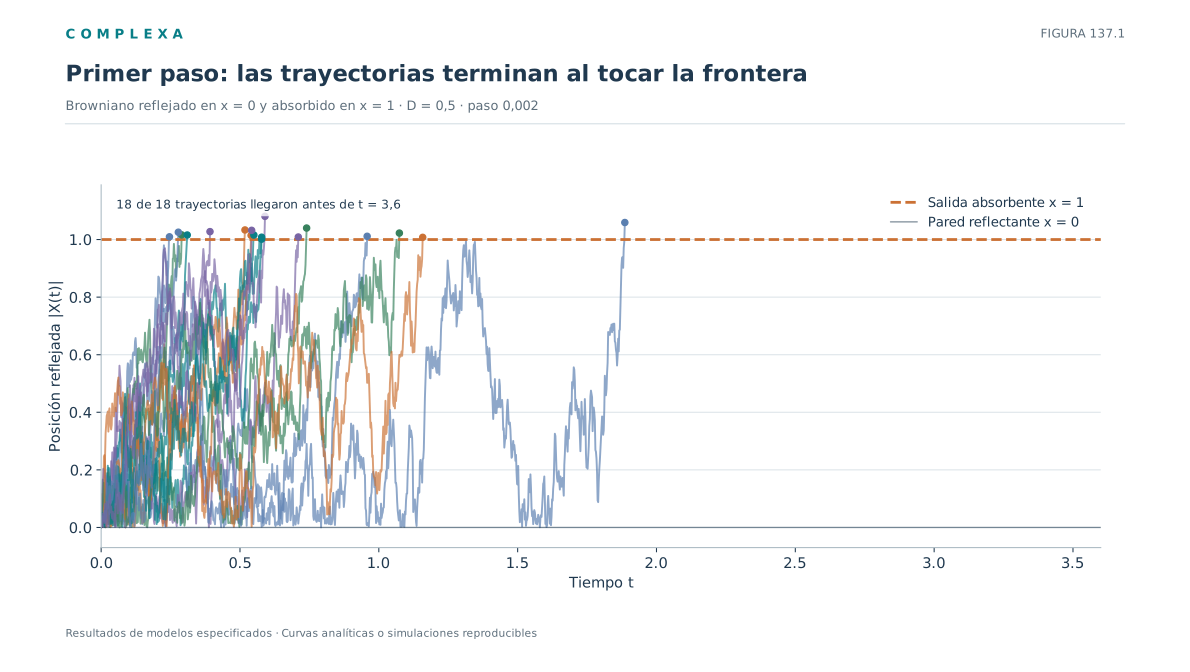
Podemos comprobar el resultado del intervalo reflectante mediante una simulación. Para comenzar en cero, el movimiento browniano reflejado sobre tiene la misma ley que el valor absoluto de un movimiento browniano ordinario. Por eso el tiempo de llegada a coincide en distribución con el primer tiempo en que un browniano sin reflexión alcanza o . Simularemos este último, cuya discretización es sencilla. Al absorber cuando , registraremos el primer cruce observado en la malla temporal.
El valor teórico del tiempo medio es . También sabemos que las trayectorias sobreviven cada vez menos a medida que aumenta el tiempo; la supervivencia empírica debe ser monótona decreciente. El código usa una semilla fija y dos resoluciones temporales para observar la influencia del muestreo. Las tolerancias son deliberadamente más amplias que el error de integración ideal porque la detección discreta tiende a retrasar los cruces.
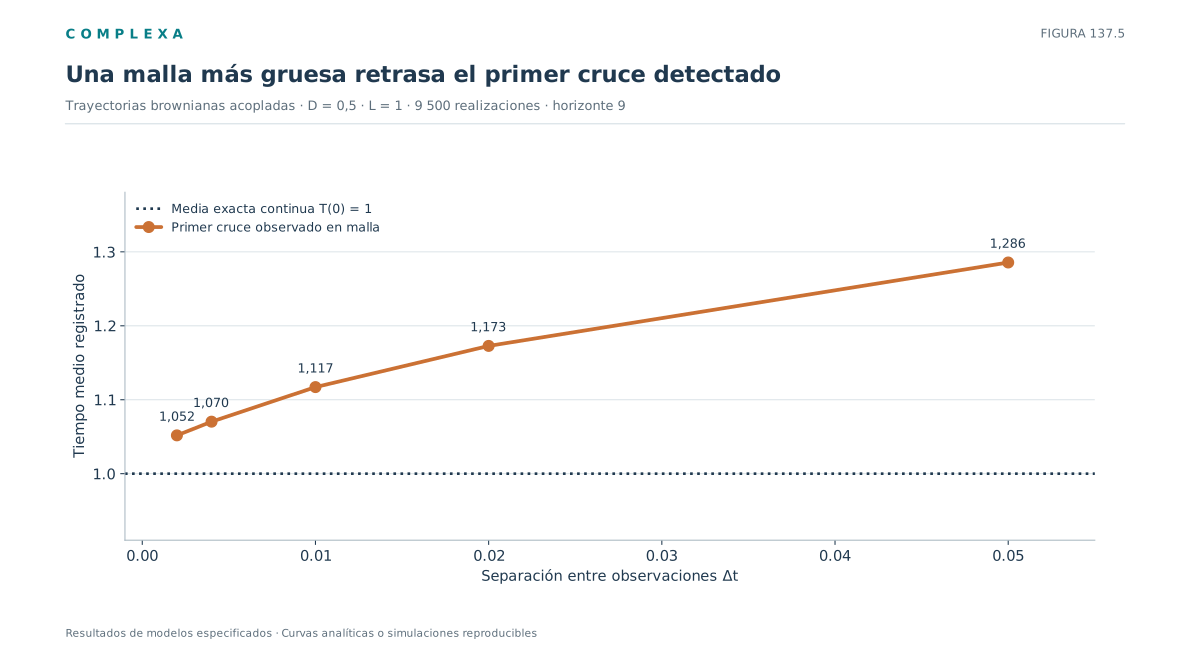
Para los parámetros fijados, el tiempo medio continuo exacto es 1. La semilla y el número de realizaciones del programa producen medias próximas a 1,171 para y 1,077 para . Reducir cinco veces el paso disminuye el sesgo visible, pero la segunda cifra continúa apartándose cerca de un 8 % del valor analítico. El experimento muestra la dirección del error. Una estimación precisa requeriría nuevos refinamientos o una corrección de los cruces entre extremos de la malla.
import numpy as np

rng = np.random.default_rng(137)
D, L = 0.5, 1.0
n = 18000
teoria = L**2 / (2 * D)

def primera_salida(dt, horizonte=8.0):
    x = np.zeros(n)
    tau = np.full(n, np.nan)
    activos = np.ones(n, dtype=bool)
    for paso in range(1, int(np.ceil(horizonte / dt)) + 1):
        ids = np.flatnonzero(activos)
        if len(ids) == 0:
            break
        x[ids] += np.sqrt(2 * D * dt) * rng.normal(size=len(ids))
        salen = ids[np.abs(x[ids]) >= L]
        tau[salen] = paso * dt
        activos[salen] = False
    return tau

for dt in (0.02, 0.004):
    tau = primera_salida(dt)
    assert np.isfinite(tau).mean() > 0.998
    media = np.nanmean(tau)
    supervivencia = [(np.isnan(tau) | (tau > t)).mean() for t in (0.5, 1.0, 2.0)]
    assert abs(media - teoria) < 0.22
    assert supervivencia[0] >= supervivencia[1] >= supervivencia[2]
    print(f"dt={dt:.3f} media={media:.4f} teoria={teoria:.4f} "
          f"S(0.5,1,2)={np.round(supervivencia, 3)}")

# Muestreo directo de la ley gaussiana inversa con deriva positiva:
v, distancia, D = 0.8, 1.2, 0.35
muestra = rng.wald(mean=distancia/v,
                   scale=distancia**2/(2*D), size=80000)
media_exacta = distancia/v
varianza_exacta = 2*D*distancia/v**3
assert abs(muestra.mean() - media_exacta) < 0.04
assert abs(muestra.var() - varianza_exacta) < 0.09
print("Deriva positiva:", round(muestra.mean(), 4),
      "media teórica:", round(media_exacta, 4))
El segundo bloque muestrea directamente una distribución conocida para el proceso con deriva positiva. Sirve como prueba independiente de la implementación de sus parámetros y como referencia para la dispersión temporal, aunque no simula paso a paso la ecuación de Langevin. Los primeros experimentos, en cambio, sí simulan incrementos brownianos, pero registran cruces únicamente en la malla. Al evaluar el error es esencial no confundir ambos procedimientos.
La simulación no demuestra el teorema de primer paso. La derivación retrospectiva da el resultado analítico y los resultados computacionales examinan si la discretización y el código son compatibles con él. Conviene conservar los parámetros, semilla, criterio de detención, proporción de trayectorias censuradas y resolución temporal en cualquier publicación del experimento. Si se busca estimar con precisión una probabilidad extremadamente pequeña, una muestra de este tamaño será insuficiente incluso cuando el algoritmo no contenga errores.
Una extensión natural consistiría en estimar mediante la segunda ecuación retrospectiva y contrastar varianzas; otra, en resolver numéricamente la ecuación de Fokker–Planck absorbente y comparar su masa superviviente con la simulación. Cada extensión examina una fuente diferente de discrepancia. Repetir diez veces el mismo programa con la misma malla no reemplaza una prueba de convergencia ni una verificación de la condición de frontera.
137.8. Interpretación de los tiempos de primera llegada
El análisis de primer paso convierte una pregunta temporal en un problema matemático definido. El tiempo de llegada depende de la ley del proceso y de la geometría del evento; no es una propiedad del umbral aislado y cambia cuando modificamos la condición inicial, la deriva, la intensidad de fluctuaciones, las fronteras o el criterio de detección. Es útil, por tanto, escribir la especificación completa antes de comunicar una media o una tasa de escape.
Los tiempos medios pueden calcularse sin construir una gran colección de trayectorias, resolviendo con las condiciones adecuadas. La ecuación también muestra por qué el campo determinista evaluado en el estado inicial no decide la salida. Incluso cuando la deriva local vale cero, el ruido puede producir una salida. Cuando la deriva apunta lejos del objetivo, la llegada puede tener una probabilidad inferior a uno. Cuando existe una pared reflectante, el tiempo medio puede pasar de infinito a finito sin cambiar la intensidad del movimiento browniano.
La descripción mediante supervivencia añade información que la media comprime. Dos procesos pueden compartir el mismo tiempo medio y presentar probabilidades muy distintas de salida temprana o tardía. El comportamiento exponencial de la cola es particularmente útil, pero necesita justificación. La aproximación a una tasa constante suele reflejar que la distribución de supervivientes ha perdido gran parte de la memoria de sus condiciones iniciales, algo que no ocurre en todos los procesos estocásticos.
La ecuación retrospectiva del tiempo medio de primera llegada usa el generador del proceso y condiciones de frontera que codifican el acontecimiento. La solución para la difusión en un intervalo muestra cómo una pared reflectante cambia el tiempo esperado sin modificar el coeficiente local de difusión. También recuerda que alcanzar un umbral con probabilidad uno no garantiza un tiempo medio finito.
En simulaciones de tiempo discreto, el primer cruce observado suele llegar después del cruce continuo real. En el experimento, disminuir el paso temporal reduce el sesgo sin eliminarlo. Los informes de tiempos de escape deberían separar resultados analíticos, estimaciones Monte Carlo, censura de trayectorias y error de discretización.
Referencias
- Redner, S. (2001). A Guide to First-Passage Processes. Cambridge University Press. Tiempos de primera llegada, difusión y problemas de absorción.
- Gardiner, C. W. (2009). Stochastic Methods: A Handbook for the Natural and Social Sciences (4.ª ed.). Springer. Ecuaciones retrospectivas y supervivencia.
- Karlin, S., y Taylor, H. M. (1981). A Second Course in Stochastic Processes. Academic Press. Difusiones unidimensionales, fronteras y tiempos de salida.
- Borodin, A. N., y Salminen, P. (2002). Handbook of Brownian Motion: Facts and Formulae (2.ª ed.). Birkhäuser. Identidades para movimientos brownianos y primeros pasos.
- Darling, D. A., y Siegert, A. J. F. (1953). The first passage problem for a continuous Markov process. Annals of Mathematical Statistics, 24(4), 624–639. DOI: 10.1214/aoms/1177728918.