Año 2 · Módulo 13
125.1. Eventos distribuidos en el tiempo
Los impulsos de un contador Geiger y las llegadas a una consulta ocurren en instantes separados por intervalos irregulares. Se pueden analizar como tiempos entre eventos o como conteos acumulados. La equivalencia de ambas descripciones es exacta para una misma secuencia, pero el cálculo probabilístico depende de la ley de las esperas. El proceso de Poisson es el modelo de referencia y la teoría de renovación permite estudiar mecanismos cuyos intervalos no son exponenciales.
Un proceso puntual se describe con los instantes ordenados de ocurrencia, con los intervalos entre eventos o con el conteo acumulado. Cada descripción responde a preguntas distintas. Quien espera un autobús necesita la distribución del tiempo residual; quien dimensiona una estación necesita conteos dentro de ventanas; quien analiza interrupciones repetidas también debe estudiar la dependencia entre intervalos. La tasa media de sucesos, aun calculada sin error, no determina ninguna de esas distribuciones.
Representaremos los instantes mediante
suponiendo por ahora que no hay eventos simultáneos y que los tiempos tienden a infinito. Los intervalos sucesivos serán
y el proceso de conteo será
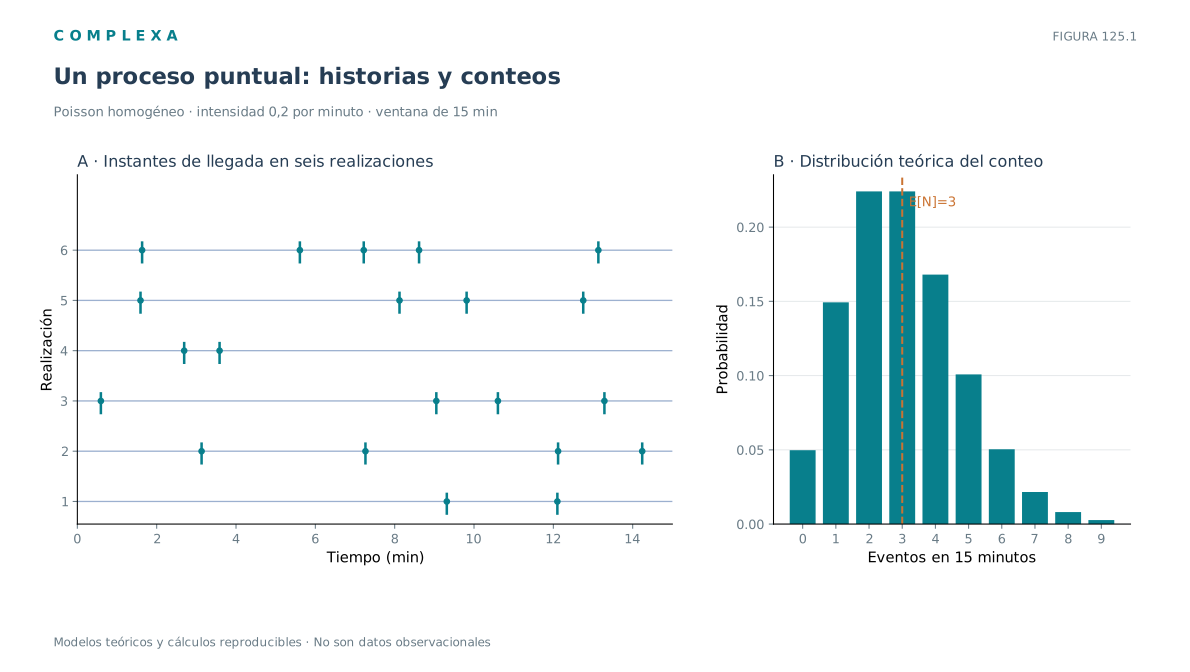
El símbolo indicador vale uno cuando el evento ya ha ocurrido y cero en caso contrario. Por tanto, tiene trayectorias escalonadas, que comienzan en cero, permanecen constantes durante los intervalos de espera y aumentan una unidad en cada instante de llegada. La variable es aleatoria para cada ; la función completa es una trayectoria concreta. La diferencia entre trayectoria y distribución, establecida en C121, es aquí especialmente visible.
Esta construcción presupone que podemos definir inequívocamente qué es un evento. Si contamos contactos telefónicos, ¿dos llamadas simultáneas equivalen a dos eventos? ¿Una llamada repetida después de un corte es otra llegada? Esas decisiones modifican el proceso observado. También importa cuándo empieza la ventana, porque comenzar el reloj inmediatamente después de una llegada difiere de observar el sistema en un instante seleccionado al azar. Más adelante veremos que esa distinción cambia incluso la esperanza del tiempo de espera.
Los modelos de conteo pertenecen a la teoría de procesos puntuales. El proceso de Poisson será nuestro punto de partida porque permite obtener resultados exactos y reconocer con precisión qué supuestos deben abandonarse cuando los datos no encajan, aunque no toda secuencia real de eventos se comporte de ese modo.
125.2. El proceso de Poisson homogéneo y sus hipótesis
Un proceso de Poisson homogéneo de intensidad es un proceso de conteo que comienza en cero y tiene incrementos independientes y estacionarios, con
La intensidad tiene unidades de eventos por unidad de tiempo. Si por minuto, la esperanza de llegadas en quince minutos es tres. El parámetro de la distribución de conteos debe ser adimensional y se obtiene multiplicando tasa por duración. Para un intervalo de amplitud , la probabilidad de observar exactamente eventos es
En particular,
La igualdad entre media y varianza es propia del conteo de Poisson; otras secuencias aleatorias no tienen por qué cumplirla. Supongamos que un laboratorio registra, en condiciones idealizadas, una intensidad constante de seis eventos por hora. En media hora se esperan tres. La probabilidad de que el detector permanezca sin registrar eventos durante ese intervalo es . Una media hora sin registros es un suceso ordinario del modelo, compatible con un detector en buen estado.
La independencia de incrementos significa que los conteos realizados en intervalos temporales disjuntos son independientes. En cambio, y son dependientes, porque el segundo conteo incluye al primero. De hecho, para ,
Confundir los incrementos con los conteos acumulados haría aparecer una correlación donde el modelo no contiene dependencia entre intervalos separados. La estacionariedad de incrementos quiere decir que la distribución del número de llegadas en una ventana depende solamente de su longitud, sea cual sea su ubicación en el calendario. El propio conteo carece de distribución estacionaria, pues su media crece sin límite con .
Hay otra formulación, útil para entender la escala infinitesimal. Para un intervalo corto , se cumple
con . El término es una cantidad cuyo cociente por tiende a cero. De esta forma, una sola llegada tiene probabilidad de primer orden en , mientras que dos o más son de orden menor. Cuando el proceso es realmente homogéneo, la tasa de eventos no depende ni de la hora ni de cuántos eventos hayan ocurrido previamente.
Estas hipótesis son fuertes. Un servicio recibe más llamadas a ciertas horas; un proceso infeccioso puede generar eventos agrupados; un dispositivo recién reparado puede tener una tasa de fallo distinta de la de otro muy envejecido. La simplicidad del modelo de Poisson no lo invalida, aunque su empleo exige identificar la escala temporal y las circunstancias en que es defendible aproximar la intensidad como constante e independiente del historial.
125.3. Espera exponencial y distribución de los conteos
Sea el tiempo desde el inicio hasta la primera llegada. Esperar más de significa que no ha ocurrido ningún evento en ese intervalo. Por tanto,
Esta función de supervivencia determina una distribución exponencial con densidad
La esperanza y la varianza valen
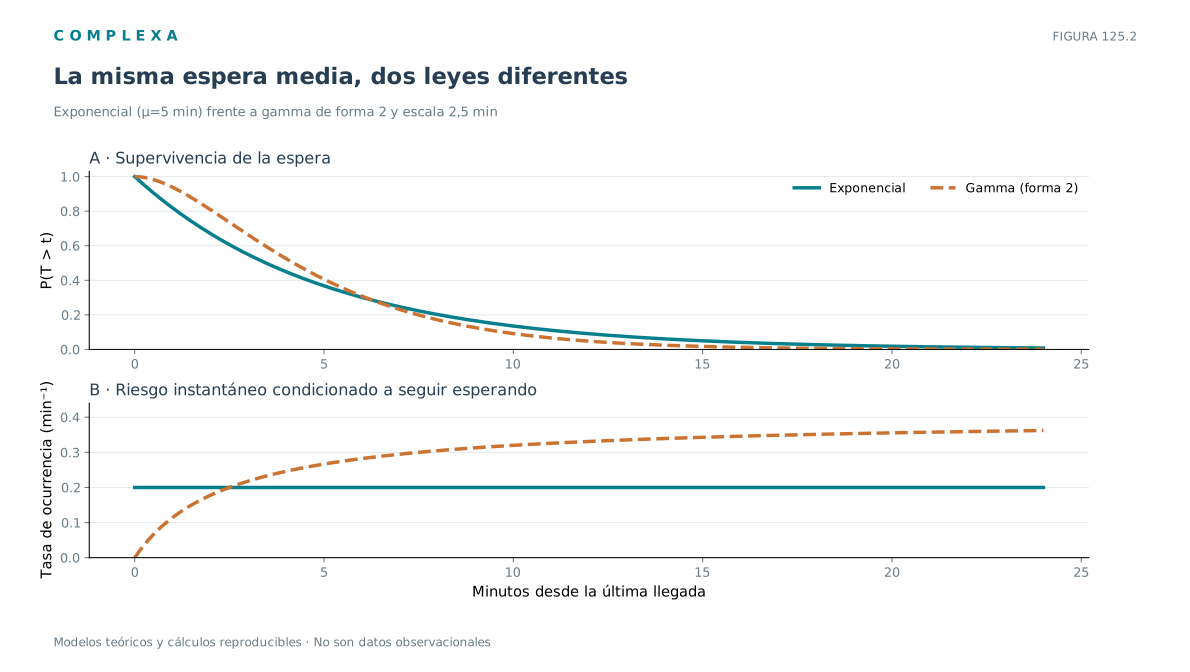
Así, una tasa de llegadas por minuto corresponde a una espera media de cinco minutos. Eso no quiere decir que la próxima llegada ocurra hacia los cinco minutos con poca variabilidad. La desviación estándar también es cinco minutos; la distribución tiene una cola derecha prolongada y su mediana es , aproximadamente 3,47 minutos.
La exponencial tiene una propiedad excepcional. Para ,
Después de esperar diez minutos sin que ocurra nada, el tiempo adicional de espera mantiene la misma distribución que al comienzo. Es la propiedad de ausencia de memoria; dentro del modelo exponencial, saber que el evento todavía no sucede no modifica la ley del tiempo residual.
La noción de riesgo instantáneo o hazard hace explícita esta característica. Para una variable de espera no negativa con densidad y supervivencia , definimos
Es la tasa condicional de ocurrencia alrededor del instante , dado que el evento no ha ocurrido antes de . En la exponencial, para todo . Por contraste, la tasa de fallo de una pieza sometida a desgaste puede aumentar con su edad. En ese caso, observar que sigue funcionando durante mucho tiempo altera la distribución de su fallo futuro y la hipótesis exponencial deja de ser razonable.
Conviene diferenciar esta ausencia de memoria de la independencia estadística universal. Los intervalos de un proceso de Poisson homogéneo son exponenciales e independientes entre sí. La distribución exponencial de cada intervalo, considerada aisladamente, no garantiza independencia entre intervalos consecutivos; podríamos construir una secuencia correlacionada cuyas distribuciones marginales fueran exponenciales. Necesitamos ambos supuestos para recuperar el proceso de Poisson en su forma habitual.
La ausencia de memoria tiene uso práctico cuando modelamos transiciones en tiempo continuo. En C126 usaremos relojes de espera exponenciales para construir cadenas de Markov. Cada estado tendrá una tasa de salida; mientras permanezcamos en ese estado, el tiempo transcurrido no alterará la tasa futura. Si el sistema conserva efectos importantes de su edad o duración en el estado, habrá que ampliar la descripción o abandonar esa construcción.
En un proceso de Poisson homogéneo, los intervalos son independientes y siguen la misma distribución exponencial de tasa . La suma de los primeros intervalos da el instante del evento número
La distribución de es gamma, con parámetro de forma entero y tasa ; en este caso recibe también el nombre de Erlang. Su densidad es
Sumando los momentos de los intervalos independientes se obtiene
Ahora podemos traducir una pregunta de espera en una pregunta de conteo. El evento número ya ocurrió antes de exactamente cuando se han registrado al menos llegadas, es decir,
Esta igualdad entre eventos permite obtener la distribución de los tiempos de llegada a partir de las probabilidades Poisson. También explica por qué el conteo crece de manera escalonada, pues cada suma parcial marca un salto de .
Podemos derivar la distribución del número de eventos sin asumir inicialmente la fórmula de Poisson. Consideremos los tiempos de espera exponenciales independientes y construyamos las sumas . Entonces
Para , la probabilidad es . Para , integrar la densidad del instante multiplicada por la probabilidad de que el intervalo siguiente supere el tiempo restante produce
Hemos obtenido el conteo de Poisson a partir de los intervalos de espera. El razonamiento inverso también es válido bajo la estructura usual del proceso; conocer incrementos independientes y estacionarios de Poisson determina tiempos entre eventos independientes y exponenciales.
Hay una tercera representación. Condicionado a que en hubo exactamente eventos, sus instantes ordenados se distribuyen como las estadísticas de orden de puntos independientes uniformes en ese intervalo. La uniformidad aparece solo después de condicionar por el conteo; sin esa condición, ni los instantes son uniformes ni el número de puntos es fijo. Si un auditor observa cinco llegadas en una hora y supone Poisson homogéneo, la ausencia de preferencia temporal dentro de esa hora permite comparar su orden real con el patrón uniforme esperado.
Las tres descripciones permiten elegir la herramienta según la pregunta, aunque todas dependen de las mismas hipótesis. Para capacidad operativa conviene calcular probabilidades de . Para tiempos de respuesta interesa . Para saber cuánto habrá que esperar hasta acumular cinco eventos sirve .
125.4. Superposición, selección y tasas que cambian con el calendario
Supongamos que dos fuentes independientes producen eventos según procesos de Poisson homogéneos con intensidades y . Si registramos las llegadas sin identificar su fuente, el proceso combinado vuelve a ser Poisson, con intensidad
Este resultado se denomina superposición. Puede demostrarse usando la función generadora de probabilidad o la convolución de dos distribuciones Poisson independientes. Si dos detectores registran, respectivamente, dos y tres eventos por hora bajo los supuestos indicados, su agregado tiene intensidad cinco por hora. La suma de medias es intuitiva; que la distribución completa siga siendo Poisson es el resultado más informativo. Si las fuentes se activan mutuamente o comparten una perturbación latente, no debemos aplicar el teorema sin comprobar independencia.
También podemos seleccionar eventos de un proceso Poisson. Si cada llegada recibe de manera independiente una etiqueta A con probabilidad , las llegadas etiquetadas A forman un proceso Poisson de tasa . Las restantes, de tasa , son otro proceso Poisson independiente del primero. Es el principio de adelgazamiento o thinning. Sirve para dividir una demanda global en categorías cuando las etiquetas se asignan independientemente y con una probabilidad constante. Si la probabilidad depende de la hora, la formulación requiere una intensidad variable; si depende de las llegadas anteriores, la independencia entre subprocesos puede fallar.
Una generalización es el proceso de Poisson no homogéneo, cuya intensidad determinista depende del tiempo, . El número de eventos entre y satisface
Los incrementos en intervalos disjuntos continúan siendo independientes, pero dejan de ser estacionarios. Dos ventanas de quince minutos pueden tener conteos muy distintos si corresponden a horas con intensidades diferentes. Por eso una secuencia horaria con máxima demanda a mediodía puede presentar una varianza global elevada sin que exista agrupamiento causal entre eventos.
La probabilidad de no registrar llegadas durante una ventana que comienza en es ahora
Por consiguiente, la distribución del tiempo adicional de espera depende de la hora de inicio . La tasa variable introduce estructura temporal sin necesidad de que cada evento modifique la probabilidad del siguiente.
La intensidad acumulada también permite poner a prueba una intensidad de calendario propuesta. Si es una función determinista bien especificada, la transformación temporal convierte los instantes del proceso no homogéneo en los de un Poisson homogéneo de intensidad unitaria, siempre que la transformación sea apropiada en la región observada. Esta propiedad, conocida como cambio de tiempo, sugiere una comprobación basada en los intervalos de intensidad acumulada entre eventos consecutivos, que bajo el modelo correcto deberían comportarse como esperas exponenciales independientes de media uno. Es una exigencia más fuerte que reproducir el conteo medio por hora. Si los intervalos transformados mantienen una estructura de dependencia o una distribución incompatible, la intensidad de calendario puede haber omitido aspectos importantes del proceso.
Si además la tasa es una variable aleatoria que fluctúa entre realizaciones, entramos en la familia de procesos de Cox o procesos Poisson doblemente estocásticos. Condicionalmente a una trayectoria de intensidad, el conteo puede ser Poisson; sin condicionar, la mezcla suele tener varianza mayor que su media. Una intensidad dependiente de la historia de eventos, como en los modelos autoexcitados, requiere otra estructura.
125.5. Renovación con esperas no exponenciales
La teoría de renovación conserva una parte de la construcción anterior y abandona otra. Partimos de intervalos no negativos , independientes e idénticamente distribuidos, con distribución común y media finita . Definimos nuevamente como suma parcial y como el número de sumas que no superan . Ahora los intervalos pueden seguir una distribución gamma, Weibull, lognormal o incluso ser constantes. La repetición se produce porque cada intervalo, después de una llegada, inicia una nueva espera con la misma ley; de ahí el nombre de proceso de renovación.
La fórmula de Poisson deja de ser válida en general. Si cada espera durase exactamente diez minutos y el reloj comenzara en un evento, los conteos serían deterministas, con cuando se mide en minutos. Es un proceso de renovación legítimo, aunque sin aleatoriedad en sus intervalos. En el otro extremo, si las esperas muestran gran variabilidad, pueden aparecer períodos largos sin eventos seguidos de varios intervalos cortos, un patrón visual irregular que no requiere dependencia entre intervalos.
La función de renovación es
siendo la distribución de la suma de esperas independientes con ley . Contar eventos exige, así, considerar todas las maneras en que una, dos o más esperas caben en la ventana de observación. Condicionando por el primer intervalo se obtiene también una ecuación de renovación
Para una distribución con densidad, la integral puede escribirse mediante . La ecuación dice que la primera renovación suma un evento y deja tras ella un proceso estadísticamente nuevo. Cuando las esperas son exponenciales, la solución particular es ; para otras leyes, el comportamiento a tiempos pequeños puede diferir considerablemente.
El teorema elemental de renovación establece, bajo sus condiciones habituales de intervalos positivos e independientes con media finita, que
Es una afirmación sobre la tasa a largo plazo. Dos procesos con la misma media de espera, uno muy variable y otro casi periódico, comparten y pueden diferir ampliamente en su riesgo de ráfagas y de ventanas vacías.
Cuando la varianza de los intervalos es finita y se cumplen condiciones de regularidad adecuadas, la fluctuación del conteo tiene en escalas grandes una varianza asintótica proporcional a
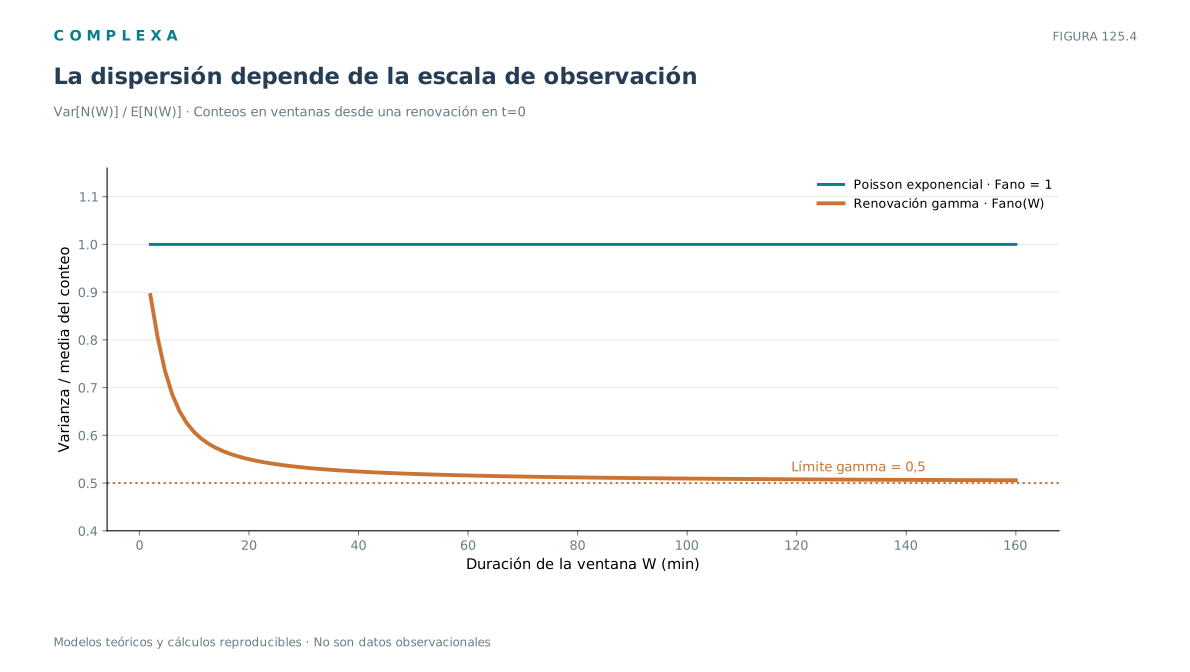
Para esperas exponenciales , de modo que recuperamos aproximadamente la relación Poisson entre varianza y media. Para esperas menos variables, el conteo puede ser subdisperso; para esperas más variables, sobredisperso. La expresión es asintótica y no sustituye el cálculo exacto para ventanas pequeñas.
125.6. El observador que llega al azar espera de otra manera
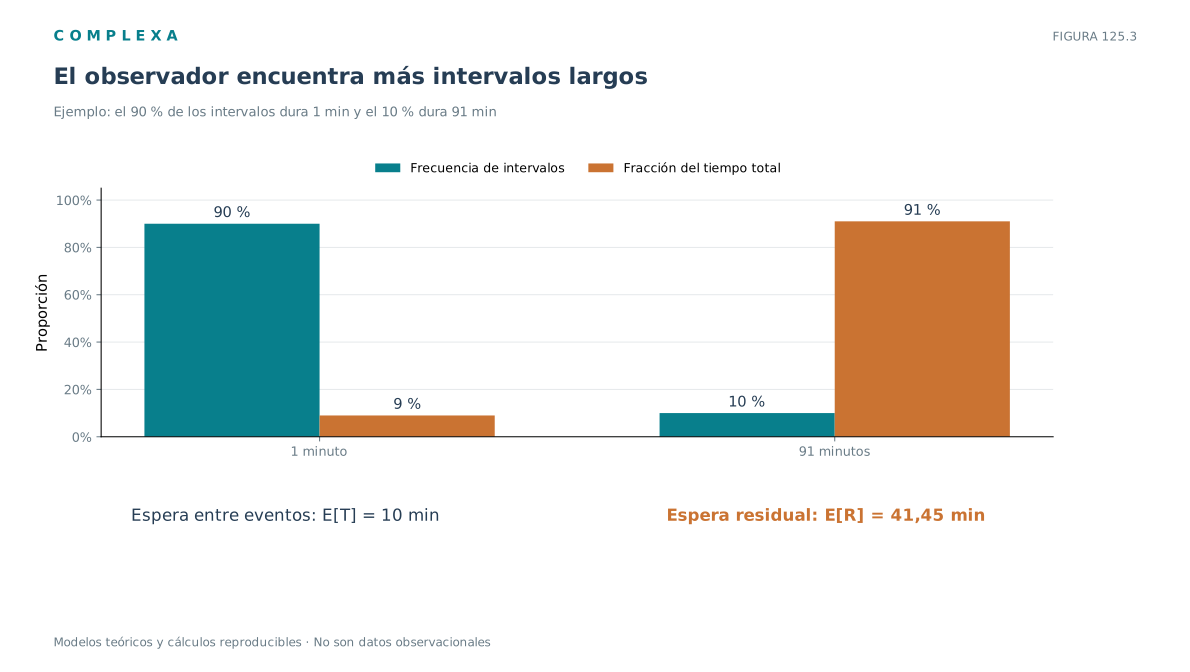
Imaginemos una línea de transporte donde los vehículos circulan, alternadamente, después de intervalos de un minuto y de diecinueve minutos. La media aritmética de esos dos intervalos es diez minutos. Sería incorrecto deducir que alguien que llega en un instante escogido al azar espera, en promedio, cinco minutos. El observador tiene más posibilidades de entrar durante un intervalo largo, simplemente porque ese intervalo ocupa una fracción mayor del tiempo total.
Esta es la intuición del sesgo de inspección o paradoja de la espera. En un proceso de renovación estacionario, si escogemos un instante aleatorio respecto de la dinámica y llamamos al tiempo residual hasta el siguiente evento, la distribución de no coincide en general con la distribución de los intervalos completos . Para intervalos con media finita, su supervivencia satisface
Si además existe el segundo momento, entonces
La deducción puede entenderse geométricamente. Una observación hecha dentro de un intervalo de longitud tiene, condicionada a ese intervalo, un tiempo residual promedio . Sin embargo, la probabilidad de encontrar ese intervalo es proporcional a su duración , algo que el simple recuento de intervalos ignora. La ponderación por longitud introduce en el numerador.
Tomemos un ejemplo más extremo. En un proceso de renovación, el 90 % de los intervalos dura un minuto y el 10 % dura noventa y un minutos. La media es
pero el segundo momento vale
Por tanto, un observador que se incorpora en un instante típico del régimen estacionario espera en promedio minutos. La mayor parte de las esperas observadas desde un instante arbitrario cae dentro de los intervalos excepcionalmente largos. Quien estudie solamente el promedio de los intervalos entre llegadas puede subestimar drásticamente la experiencia del usuario.
Para intervalos exponenciales, , de modo que . Es consistente con la ausencia de memoria, pues una vez iniciado el proceso en su régimen temporal apropiado, haber observado durante un tiempo arbitrario no modifica el tiempo restante. Para intervalos de duración constante , la espera media residual es . El valor de depende de la dispersión de los intervalos además de su media.
La fórmula vale para un proceso en equilibrio temporal, observado en un instante ajeno a sus eventos. No describe necesariamente la primera espera de un proceso que acaba de comenzar en , ni da una media residual finita cuando diverge. En ese último caso, un intervalo promedio puede ser finito y, sin embargo, la espera residual media en equilibrio ser infinita. Tal posibilidad ayuda a comprender por qué los modelos de colas amplias necesitan un análisis más cuidadoso que la extrapolación de una tasa promedio.
125.7. Dependencia, agrupamiento y diagnóstico de los modelos
Dos procesos de llegada pueden tener el mismo promedio de eventos por hora y contar historias temporales diferentes. Un Poisson homogéneo presenta incrementos independientes y espera exponencial. Una renovación con intervalos gamma de forma superior a uno resulta más regular; una renovación con intervalos muy dispersos produce ráfagas aparentes sin correlación entre esperas consecutivas. Un proceso de intensidad variable puede concentrar eventos en horarios previsibles. Un mecanismo autoexcitado puede aumentar transitoriamente su tasa después de cada llegada. La sola presencia de grupos de eventos es compatible con varios de estos mecanismos.
Una primera herramienta descriptiva es la relación entre varianza y media de los conteos, conocida como índice de dispersión o factor de Fano
calculado para ventanas de duración en condiciones comparables. En un proceso Poisson homogéneo, . En modelos de renovación con media y varianza finitas, su límite asintótico habitual es el cuadrado del coeficiente de variación de las esperas
Un mayor que uno alerta sobre sobredispersión; un valor menor que uno puede revelar intervalos más regulares que la exponencial. Un índice aislado, incluso igual a uno, no demuestra Poisson, porque distintos procesos pueden compartir ese cociente para una escala de ventana concreta. Las estimaciones también se distorsionan si combinamos períodos con diferentes intensidades o usamos ventanas solapadas como si fueran independientes.
También podemos analizar la distribución empírica de los intervalos, su función de supervivencia y la relación entre intervalos consecutivos. Una correlación serial marcada contradice el modelo de renovación con esperas independientes, aunque cada espera tenga marginal exponencial. Para comprobar la hipótesis de Poisson homogéneo conviene examinar si la tasa varía a lo largo del tiempo y si los incrementos separados mantienen independencia una vez controlada esa variación. El registro de marcas, como tipo de evento o procedencia, permite comprobar si dos clases de llegada se comportan realmente como adelgazamientos independientes.
La selección del modelo depende de su uso. Para dimensionar la capacidad durante intervalos de alta demanda quizá sea más importante estimar cuantiles de conteo que reproducir una distribución de espera individual. Para un problema de confiabilidad puede importar la edad del componente desde la última reparación. Para un proceso bioquímico con reacciones que cambian las tasas futuras, la dependencia entre eventos puede ser parte del mecanismo fundamental. Superar una prueba sobre los promedios no garantiza que un modelo sirva para decisiones basadas en acontecimientos raros.
Un error frecuente es ajustar una intensidad promedio a datos agregados y luego presentar probabilidades de eventos extremos como si fueran observaciones directas. Otro consiste en llamar «Poisson» a cualquier distribución de conteos que parezca asimétrica. La construcción completa exige especificar el proceso temporal, con su estructura de dependencia y sus efectos de calendario, además de la distribución ajustada en una ventana.
125.8. Ejemplo reproducible con igual tasa y distinta regularidad
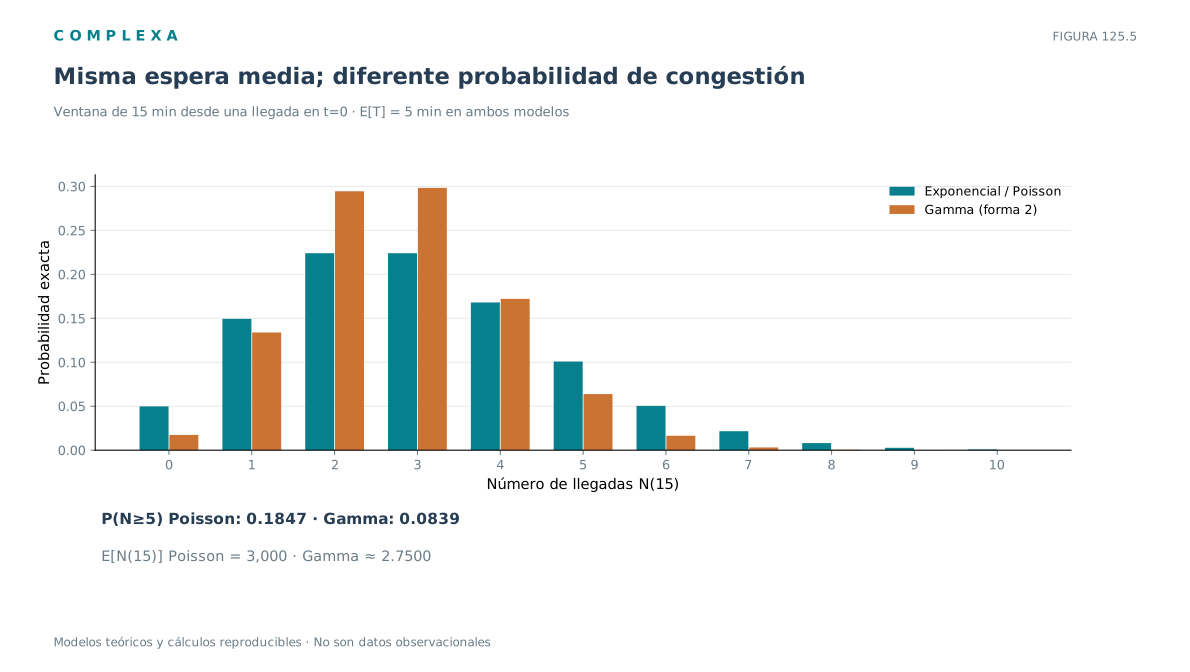
Consideremos dos fuentes idealizadas de llegadas a un servicio. En el modelo A, los intervalos son exponenciales con media de cinco minutos. Su tasa es llegadas por minuto. En el modelo B, las esperas tienen distribución gamma con forma dos y escala 2,5 minutos, con la misma media de cinco minutos y menor varianza
Los dos son procesos de renovación si sus intervalos sucesivos se generan independientemente. Solo A es Poisson homogéneo. En una ventana de quince minutos, el conteo Poisson del modelo A tiene media tres y la probabilidad de al menos cinco llegadas es
El modelo B no admite sustituir simplemente su media en esa fórmula. Podemos calcular sus probabilidades mediante convoluciones gamma o simular muchas trayectorias independientes. A escala grande, la varianza de su conteo crece aproximadamente a la mitad de la del modelo A porque . Para ventanas pequeñas, la relación exacta depende de las condiciones de inicio y no tiene por qué ser exactamente un medio.
La condición inicial permite aquí un cálculo exacto de los conteos del proceso B. Al sumar esperas gamma de forma dos y escala 2,5 minutos, el tiempo del evento número tiene distribución gamma de forma con esa misma escala. Por ello , considerablemente menor que el valor Poisson. También se obtiene . La tasa asintótica de ambos procesos es 0,2 por minuto, pero la media del conteo B en esta ventana inicial es menor que tres. La diferencia procede del instante de inicio inmediatamente posterior a una renovación, puesto que la media de los intervalos es la misma.
El siguiente programa genera trayectorias de renovación y comprueba la frecuencia de los conteos extremos. Cada repetición comienza inmediatamente después de una renovación en , así que las muestras no corresponden al proceso en equilibrio temporal.
import math
import numpy as np

rng = np.random.default_rng(125)
ventana = 15.0
repeticiones = 80_000

def contar_llegadas(tipo):
    t = 0.0
    n = 0
    while True:
        if tipo == 'poisson':
            intervalo = rng.exponential(scale=5.0)
        else:
            intervalo = rng.gamma(shape=2.0, scale=2.5)
        t += intervalo
        if t > ventana:
            return n
        n += 1

conteos_a = np.fromiter(
    (contar_llegadas('poisson') for _ in range(repeticiones)),
    dtype=np.int64, count=repeticiones
)
conteos_b = np.fromiter(
    (contar_llegadas('gamma') for _ in range(repeticiones)),
    dtype=np.int64, count=repeticiones
)

probabilidad_exacta_a = 1 - math.exp(-3) * sum(
    3**k / math.factorial(k) for k in range(5)
)

for nombre, conteos in [('A', conteos_a), ('B', conteos_b)]:
    print(nombre, 'media=', round(conteos.mean(), 3),
          'varianza=', round(conteos.var(), 3),
          'P(N>=5)=', round(np.mean(conteos >= 5), 4))
print('Poisson P(N>=5) teórica:', round(probabilidad_exacta_a, 4))
El resultado esperado es que la media y la frecuencia extrema estimadas del modelo A se aproximen a los valores Poisson. En B importa el régimen de inicio, pues la primera espera sigue la distribución gamma completa y el instante inicial no se elige al azar dentro de un intervalo. Aun así, la comparación muestra que dos mecanismos con la misma espera media pueden producir distinta distribución de conteos.
El cálculo analítico da una comparación adicional para la espera residual en régimen estacionario. En A, minutos. En B, , por lo que minutos. A diferencia de las probabilidades para una ventana iniciada en una llegada, esas cifras corresponden al observador que entra en un instante arbitrario del régimen de equilibrio.
125.9. Diagnóstico de una secuencia de llegadas
La teoría de procesos puntuales relaciona el lenguaje de los eventos con el de sus separaciones temporales y el de los conteos en ventanas. El proceso Poisson homogéneo da una equivalencia particularmente fuerte entre incrementos independientes de conteo y esperas exponenciales independientes. Sus fórmulas son útiles porque permiten calcular probabilidades completas, tiempos de llegada y efectos de combinar o seleccionar fuentes de eventos. Esas ventajas no hacen universales sus supuestos.
Una descripción empírica cuidadosa comienza por especificar el evento y la escala. Después conviene preguntarse si el calendario afecta la intensidad, si las esperas tienen memoria de duración, si los intervalos consecutivos son independientes y si se está observando el proceso desde una llegada o desde un instante arbitrario. La tasa media es una medida necesaria, pero no suele bastar para caracterizar el comportamiento de un sistema de acontecimientos discretos en tiempo continuo.
La renovación generaliza la construcción exponencial sin perder claridad matemática. Su teorema elemental asegura una tasa media asintótica cuando la esperanza de los intervalos es finita. Sin embargo, la tasa a largo plazo no determina la frecuencia de ventanas vacías, la posibilidad de ráfagas ni el tiempo residual que encuentra un observador. La paradoja de la espera muestra que cambiar el procedimiento de muestreo modifica la distribución pertinente aunque el mecanismo generador sea el mismo.
El proceso Poisson determina la ley completa de los conteos mediante una intensidad constante y la independencia de sus incrementos. El proceso de renovación conserva la independencia entre intervalos sucesivos, pero admite otras distribuciones de espera. En el ejemplo gamma, la diferencia de dispersión se observa aunque el tiempo medio entre llegadas sea idéntico en ambos modelos. Al comparar una ventana finita hay que declarar desde qué instante comienza la observación, porque el valor esperado de los conteos puede diferir del cociente entre longitud de ventana y espera media.
Para un servicio real, la selección del modelo se apoyaría en intervalos observados, variación de intensidad con la hora y dependencia residual entre llegadas. Un factor de Fano próximo a uno sería insuficiente para demostrar una ley de Poisson, porque la escala de agregación puede ocultar cambios de intensidad y dependencias que reaparecen al estudiar ventanas diferentes.
Referencias
- Cox, D. R. (1962). Renewal Theory. Methuen. Fundamentos de renovación y tiempos residuales.
- Daley, D. J., y Vere-Jones, D. (2003). An Introduction to the Theory of Point Processes, Volume I: Elementary Theory and Methods (2.ª ed.). Springer. Conteos, intensidades y procesos puntuales.
- Feller, W. (1968). An Introduction to Probability Theory and Its Applications, vol. I (3.ª ed.). Wiley. Distribuciones de espera, Poisson y renovación.
- Kingman, J. F. C. (1993). Poisson Processes. Oxford University Press. Construcción, superposición y transformación de procesos Poisson.
- Ross, S. M. (1996). Stochastic Processes (2.ª ed.). Wiley. Procesos de renovación y modelos de conteo.