Año 2 · Módulo 13
121.1. Trayectorias y leyes probabilísticas
Una realización temporal puede describirse con exactitud sin que conozcamos la ley que la hizo posible. Esta diferencia aparece al registrar la ocupación de un hospital, los impulsos de un detector o las oscilaciones de una población. La sucesión observada conserva el orden de los acontecimientos, mientras que una distribución asigna probabilidades a resultados que podrían obtenerse bajo condiciones especificadas. Los sistemas estocásticos reúnen ambos niveles en un solo formalismo; para ello hay que declarar qué entendemos por estado, por tiempo y por experimento repetible.
Una vez elegido un intervalo de observación, cada jornada puede representarse como una función del tiempo. La colección de jornadas posibles es un objeto distinto (una distribución sobre funciones). Dos procesos podrían producir los mismos valores medios a cada hora y distribuir de manera muy distinta las secuencias completas. Para calcular la duración probable de un episodio de saturación hay que conocer la dependencia temporal, además de la frecuencia de ocupación elevada.
Pensemos en un servicio de urgencias que registra el número de pacientes presentes a cada hora. Durante una jornada podemos observar la sucesión 4, 5, 3, 7, 6. Es una trayectoria concreta. Distintas jornadas producen otras sucesiones, incluso cuando las condiciones de funcionamiento son semejantes. El problema matemático consiste en describir qué valores puede adoptar el sistema, cómo dependen entre sí y cómo cambia la distribución de sus estados. Una media horaria y una curva observada contienen información distinta. La primera puede ocultar acumulaciones breves de demanda; la segunda no determina la probabilidad de que vuelvan a ocurrir.
El azar que aparece en estos modelos admite interpretaciones diferentes. Puede representar fluctuaciones físicas relevantes, variabilidad entre unidades o efectos de variables que hemos decidido no modelar individualmente. También puede describir incertidumbre acerca de un estado inicial desconocido. Estas fuentes pueden combinarse. En un mapa determinista con estado inicial aleatorio existe una distribución de trayectorias, aunque ninguna transición posterior incorpore ruido. En una cadena de transiciones probabilísticas puede existir incertidumbre nueva en cada paso. Ambas construcciones producen objetos aleatorios que evolucionan en el tiempo con mecanismos diferentes.
Antes de elegir una descripción estocástica debemos precisar la magnitud que interesa explicar. ¿Queremos predecir el estado de mañana, la proporción de tiempo que un sistema permanece sobre un umbral, la frecuencia de sucesos extremos o la distribución de un tiempo de espera? Cada objetivo requiere propiedades diferentes del proceso. La elección del modelo dependerá de la naturaleza del fenómeno y de los observables disponibles.
121.2. Definición matemática de un proceso estocástico
Partimos de la terna probabilística introducida en C81,
Aquí es el conjunto de resultados elementales, reúne los eventos medibles y asigna probabilidades. Una variable aleatoria transforma cada resultado en un valor de un espacio de estados . En un proceso estocástico hacemos corresponder una variable aleatoria a cada instante y escribimos
El conjunto de índices contiene los tiempos examinados. Puede ser , si registramos pasos discretos, o , si el modelo permite cualquier tiempo real no negativo. El espacio podría ser , los números naturales, un intervalo real o un conjunto de vectores. Tanto como forman parte de la definición del problema y deben declararse.
La colección puede mirarse de dos maneras complementarias. Al fijar el instante , la aplicación es una variable aleatoria y tiene una distribución. Al fijar un resultado , la aplicación
es una trayectoria, también llamada realización o camino muestral. En datos discretos será una sucesión; en tiempo continuo puede ser una curva continua, una función con saltos o una función menos regular. Que el índice temporal sea continuo no implica que las trayectorias lo sean.
La distribución de puede representarse mediante
para cualquier conjunto medible . Las distribuciones individuales no especifican, sin embargo, el proceso completo. Para describir las dependencias temporales precisamos distribuciones conjuntas como
Estas son las distribuciones finito-dimensionales. Informan cómo se combinan los estados en varios instantes y permiten calcular covarianzas, probabilidades de secuencias y predicciones condicionales. Bajo condiciones de compatibilidad permiten construir una ley del proceso; cuando interesan propiedades de las trayectorias, hay que especificar o demostrar también su regularidad en un espacio de funciones adecuado.
Una pregunta sobre trayectorias completas puede formularse como un evento sin reducirse a un solo instante. Por ejemplo, si es la ocupación de una sala, el evento «superar veinte pacientes en algún momento entre las ocho y las doce» se escribe como la condición de que el máximo de en ese intervalo exceda veinte. Su probabilidad depende de cómo se relacionan los valores en distintos tiempos. Incluso conocer la distribución de en las cuatro horas exactas no basta, en general, para conocer el máximo alcanzado entre ellas. Si el proceso tiene saltos, un registro demasiado espaciado puede omitir los cruces más relevantes. Esto da una razón práctica para estudiar las propiedades de los caminos, pues algunas magnitudes que orientan decisiones son funcionales de toda la trayectoria. Su interpretación exige especificar el intervalo observado y la resolución temporal.
Hay que distinguir el espacio de historias posibles, la ley probabilística sobre ese espacio y la historia que finalmente se observa. Cuando decimos que un modelo predice, por ejemplo, una probabilidad del 70 % de superar cierta demanda, la afirmación trata de un evento en el conjunto de historias. No significa que una trayectoria particular contenga un 70 % de ese evento en algún sentido evidente.
121.3. Distribuciones marginales y dependencias temporales
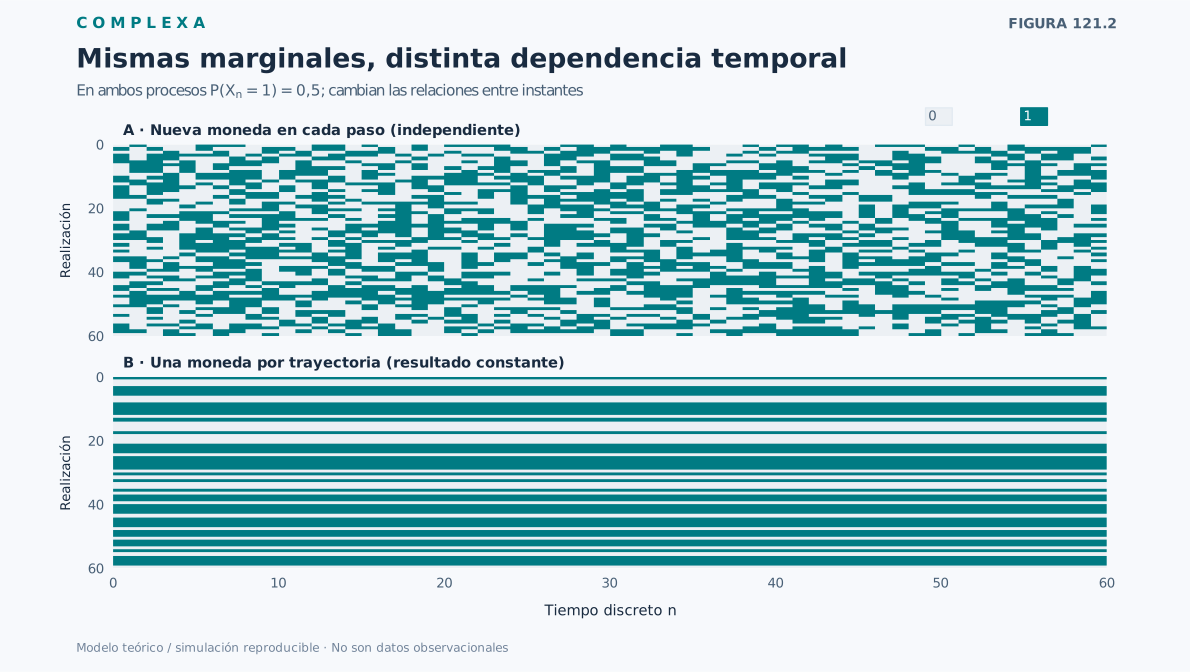
Una confusión habitual consiste en creer que conocer la distribución en cada instante determina la dinámica. Un ejemplo binario muestra lo contrario sin técnicas avanzadas. Construyamos dos procesos y , con tiempos . Ambos toman valores cero o uno. En el primero, cada es el resultado de una nueva moneda equilibrada, independiente de los resultados anteriores. En el segundo, lanzamos la moneda una sola vez, obtenemos y conservamos su resultado. Formalmente,
La abreviatura iid indica variables independientes e idénticamente distribuidas. Para cualquier instante, los dos procesos satisfacen
Sus medias son y sus varianzas, . Si solo recibimos un histograma transversal de valores en un instante, no podremos distinguirlos. Sus historias, sin embargo, son muy diferentes. En el proceso , una secuencia como 0, 1, 1, 0, 1 es posible. En , toda trayectoria es una sucesión de ceros o una sucesión de unos.
La diferencia se cuantifica con dos instantes consecutivos, para los cuales
Para , la covarianza temporal es nula en el primer proceso y vale en el segundo,
La consecuencia predictiva es inmediata. Si observamos , el siguiente valor continúa teniendo probabilidad de ser uno. Si observamos , sabemos que todos sus valores futuros serán uno.
Una distribución de estados debe ir acompañada de una descripción de dependencia temporal. Este principio se extiende a series continuas y multidimensionales. Dos procesos gaussianos pueden compartir media y varianza en cada tiempo y tener funciones de covarianza diferentes; por ello, sus trayectorias aparentan grados distintos de persistencia y tienen horizontes de predicción diferentes.
Para una serie con segundos momentos finitos, podemos estudiar su dependencia por medio de la covarianza
Si es positiva, valores superiores a la media en un instante tienden a acompañarse de valores superiores a la media en el otro, en el sentido de dependencia lineal. Una covarianza negativa describe la tendencia opuesta. Una covarianza nula no garantiza independencia, salvo en casos especiales como el de componentes conjuntamente gaussianas; puede convivir con dependencias no lineales que sí contienen información predictiva.
Cuando la media y la covarianza no dependen del origen absoluto del tiempo, sino solamente de la separación , hablamos de estacionariedad en sentido amplio, suponiendo segundos momentos finitos. La función resume entonces las correlaciones lineales a distintos retardos. La estacionariedad estricta es más exigente; pide que todas las distribuciones conjuntas de un número finito de observaciones sean invariantes al desplazar conjuntamente sus tiempos. Bajo segundos momentos finitos, la estacionariedad estricta implica la estacionariedad amplia; la implicación inversa no vale en general.
Consideremos ahora un mecanismo binario que en cada paso conserva el estado anterior con probabilidad y lo invierte con probabilidad . Iniciado con probabilidades iguales para cero y uno, mantiene la misma distribución marginal de Bernoulli en todos los tiempos. Aun así hay persistencia, en el sentido de que conocer el último estado da información para predecir el siguiente.
Si codificamos los estados como , de modo que , obtenemos
En un paso queda una correlación de ; tras cinco pasos es aproximadamente . El decaimiento geométrico surge porque cada transición conserva una fracción de la dependencia precedente. Veremos en C122 cómo representarlo mediante una matriz de transición. Aquí interesa que la misma marginal puede acompañarse de dependencia nula, persistencia perfecta o persistencia decreciente.
La memoria de un proceso no es la de los materiales ni la psicológica. En sentido matemático, designa qué información del pasado modifica las distribuciones condicionales futuras y si esa información puede condensarse en un estado presente adecuadamente definido. Una serie puede exhibir correlaciones persistentes y, al mismo tiempo, admitir una descripción markoviana cuando su estado contiene toda la información necesaria.
121.4. Evolución de distribuciones y predicción condicional
Una ventaja de representar la evolución de probabilidades es que permite estudiar colectivamente estados iniciales diferentes. Sea un mapa determinista
Si es aleatorio y el mapa permanece fijo, entonces también es aleatorio. La distribución se obtiene transportando la distribución mediante . Esta operación es la medida imagen (pushforward), dada por
Aquí no se agrega azar en cada paso; describimos qué le ocurre a una población hipotética de condiciones iniciales cuando aplicamos la misma transformación. Incluso si todas las trayectorias obedecen una regla inequívoca, una distribución inicial extensa puede deformarse de forma considerable, especialmente cerca de regiones de fuerte expansión.
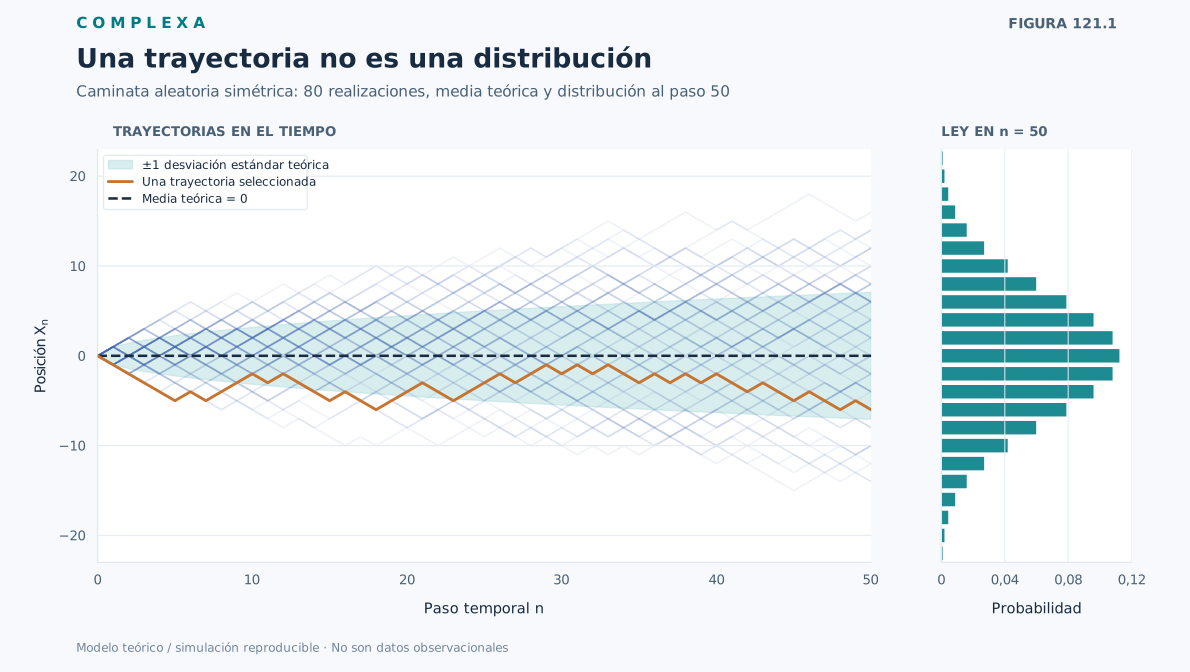
En un proceso con transiciones probabilísticas, la evolución de la distribución incorpora otras operaciones. Para un caso elemental, supongamos un estado inicial e incrementos aleatorios independientes de media y varianza finita , también independientes de . Definimos
La esperanza sigue
mientras que la varianza obedece
Si y , la posición media permanece en cero, aunque su dispersión crece; una media nula no indica que la partícula permanezca cerca del origen. Con incrementos y equiprobables, la desviación estándar vale tras pasos. La caminata aleatoria se estudia con más detalle en C129.
La evolución de una magnitud promedio no determina la evolución de su distribución. Tampoco una distribución instantánea revela necesariamente los caminos por los que se llega a ella. Para responder preguntas sobre cruces de umbrales, máximos o duración de episodios necesitamos la dependencia entre tiempos.
Cuando predecimos un proceso, rara vez disponemos de toda su historia física. Tenemos registros hasta cierto instante, con errores de observación y una frecuencia de muestreo determinada. La teoría de procesos estocásticos describe la información disponible mediante una familia creciente de conjuntos de eventos, llamada filtración, que cumple
La inclusión expresa que no perdemos información simplemente porque el reloj avance. La filtración natural del proceso se construye a partir de las observaciones hasta cada tiempo . Si el registro incluye variables adicionales, la filtración relevante puede contener más información que los valores pasados de ; las propiedades condicionales dependen del conjunto de información elegido.
Sea un estado futuro con esperanza finita. Su mejor predicción cuadrática basada en es la esperanza condicional
«Mejor» significa que minimiza el error cuadrático medio entre los predictores medibles con respecto a la información presente. No promete exactitud para la próxima realización. La diferencia
tiene esperanza condicional cero. A este residuo puede llamárselo innovación respecto del conjunto de información especificado, aunque en aplicaciones el término suele reservarse para estructuras de predicción secuencial más particulares. Su varianza condicional puede cambiar con el tiempo y con el estado. Una predicción puntual y una distribución predictiva dan, por tanto, información distinta.
Retomemos la serie binaria que mantiene el último estado con probabilidad . Si la observación presente es uno, el mejor pronóstico de , interpretado como variable numérica binaria, es ; si es cero, el pronóstico es . La probabilidad marginal incondicional de observar un uno sigue siendo . Las tres cifras son compatibles porque responden a preguntas diferentes (la probabilidad en el conjunto de historias, la predicción tras observar un uno y la predicción tras observar un cero).
Esto prepara el paso hacia la propiedad de Markov. Algunos procesos permiten resumir toda la información predictiva de su historia en el estado actual. Otros requieren retardos, duraciones acumuladas o variables ocultas. En ambos casos hay que decidir qué significa «estado», porque reducir un sistema a una medición conveniente puede destruir la suficiencia predictiva de una representación más completa. El paso de los procesos generales a las cadenas de Markov es el tema del capítulo siguiente.
121.5. Estacionariedad, ergodicidad y el problema de una serie única
En situaciones reales es frecuente disponer de una sola trayectoria larga. Medimos un sensor durante meses, registramos la ocupación de un hospital o seguimos durante años una población. ¿Hasta qué punto esa historia revela la distribución que el modelo asigna al conjunto de historias posibles? La respuesta depende de hipótesis explícitas.
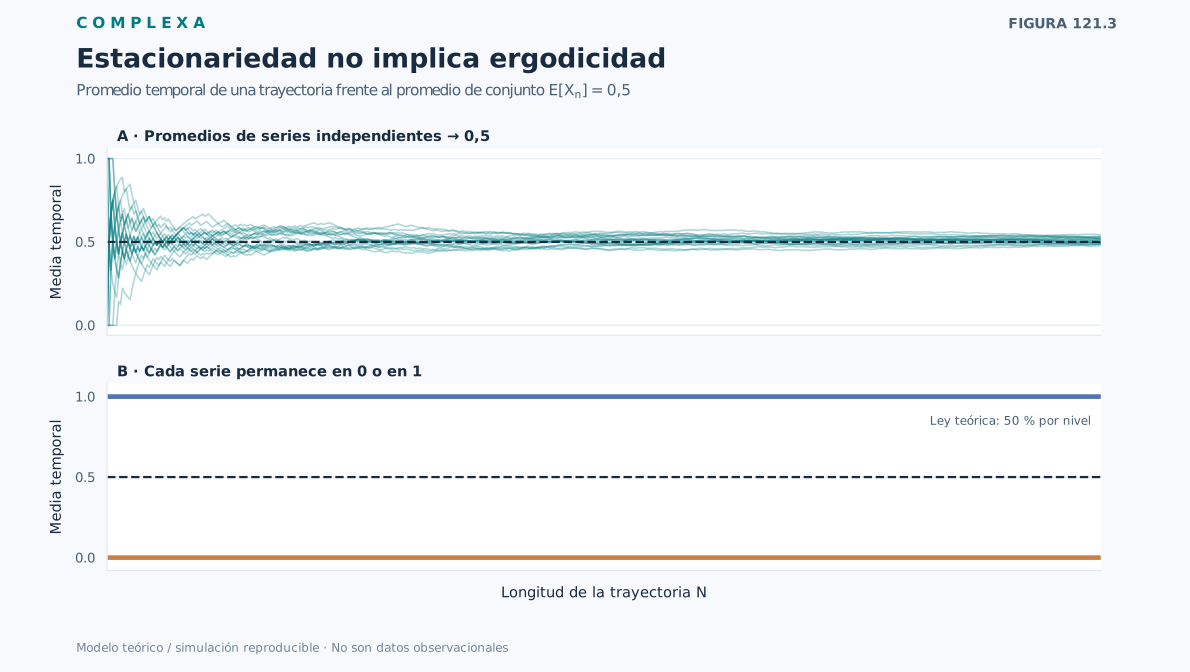
La estacionariedad estricta significa que la ley conjunta de coincide con la de , siempre que los tiempos desplazados pertenezcan al dominio, para cualquier elección finita de tiempos y desplazamiento admisible. Esta definición no implica que cada trayectoria sea constante. Un sistema estacionario puede fluctuar intensamente y mostrar episodios largos. Lo que permanece estable es su descripción probabilística cuando trasladamos el origen temporal.
La ergodicidad responde a otra cuestión. En una formulación estacionaria apropiada, permite que ciertos promedios temporales converjan a sus correspondientes promedios de conjunto. El teorema ergódico de Birkhoff garantiza, bajo invariancia de la medida e integrabilidad, la convergencia de promedios temporales a una esperanza condicional sobre los eventos invariantes. Si además el sistema es ergódico, esa esperanza coincide casi seguramente con la esperanza global. El teorema habla de límites y no da un tamaño de muestra universal para una precisión dada.
Nuestros dos procesos binarios ilustran la diferencia. Tanto , independiente entre tiempos, como , constante a lo largo de cada historia, son estrictamente estacionarios. Para el primero, la ley de grandes números asegura
Para el segundo,
para todo . En la mitad de las historias ese promedio es cero y en la otra mitad es uno. Nunca converge a en una realización individual. Ambos procesos son estacionarios, pero el segundo es una mezcla de componentes invariantes y no es ergódico respecto del desplazamiento temporal.
También hay procesos dependientes y ergódicos; la independencia temporal basta en los ejemplos sencillos, aunque no es necesaria. Muchos procesos con correlaciones decrecientes permiten recuperar promedios de conjunto mediante series largas. Por otra parte, un proceso puede dejar de ser estacionario porque cambian sus parámetros, existe una tendencia o aparece una intervención. Antes de interpretar un histograma de una larga serie como una distribución estable, debemos examinar qué regularidades temporales están justificadas.
Observar mil mediciones altamente dependientes puede aportar mucha menos información sobre una media que observar mil resultados independientes.
La magnitud de esa pérdida puede aproximarse cuando el proceso es estacionario, su varianza es finita y las correlaciones se debilitan con suficiente rapidez. Si es la autocorrelación a retardo , la varianza asintótica de la media puede escribirse, bajo las hipótesis apropiadas de sumabilidad, como la varianza que correspondería a datos independientes multiplicada por el factor
Este factor se llama tiempo de autocorrelación integrado, medido aquí en pasos. Con él se define un tamaño de muestra efectivo aproximado, . Si las correlaciones siguen , entonces . Una serie de cien registros tendrá, para la estimación de su media en el régimen asintótico, una precisión comparable a la de aproximadamente once observaciones independientes de la misma distribución. La cifra expresa la redundancia parcial del historial y no autoriza a desechar datos.
La aproximación requiere un modelo de correlaciones coherente, un régimen suficientemente largo y condiciones que hagan finito el factor. Una tendencia sostenida puede invalidar el supuesto de estacionariedad; las correlaciones de largo alcance pueden impedir la convergencia rápida de la suma. En simulación ocurre lo mismo, pues producir millones de muestras mediante un algoritmo que conserva una dependencia fuerte no equivale a obtener millones de observaciones independientes. Volveremos a ello al comparar estimadores obtenidos de cadenas y simulaciones de Monte Carlo.
121.6. Fluctuaciones, saltos y regularidad de caminos en tiempo continuo
Hasta aquí hemos usado principalmente tiempos discretos. En muchos sistemas las transiciones pueden ocurrir en cualquier instante. Un contador de llegadas a un servicio puede aumentar de uno en uno cuando se presenta una persona; la posición de una partícula sometida a fluctuaciones térmicas puede cambiar continuamente. Los dos fenómenos se modelan con procesos indexados por tiempo real, aunque sus trayectorias difieran.
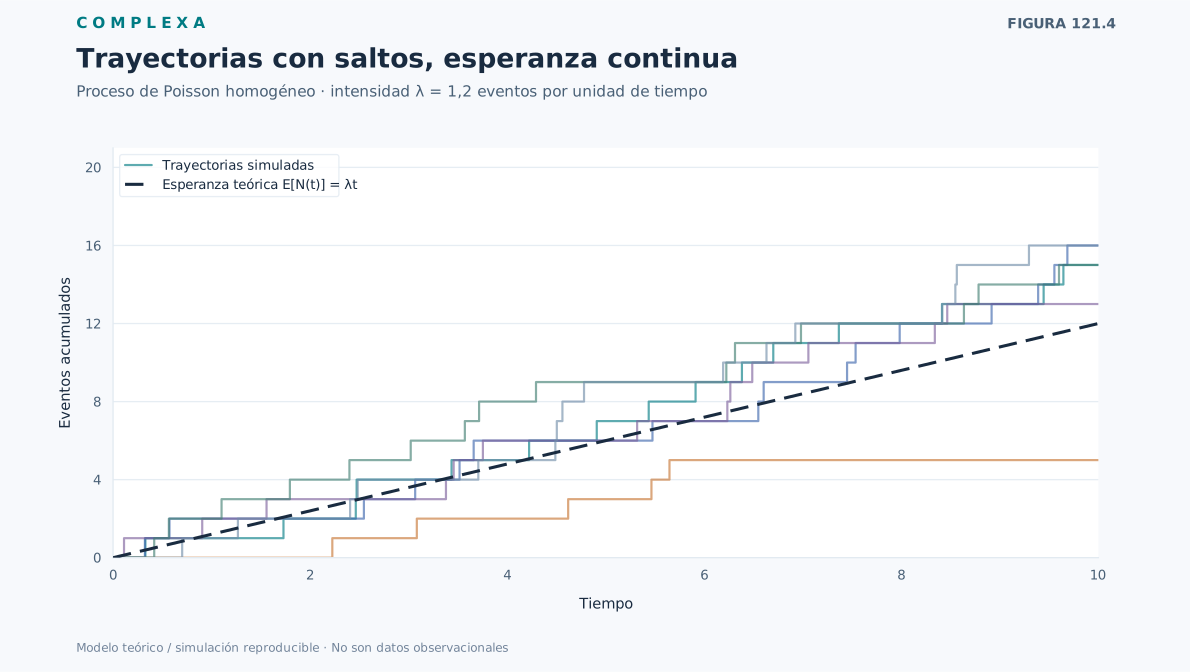
Un ejemplo de proceso de saltos es el proceso de Poisson homogéneo , con intensidad constante . Parte de cero, cuenta eventos acumulados y tiene incrementos independientes. Para intervalos de duración , el incremento tiene distribución
Por ello,
Una realización es una función escalonada que permanece constante entre eventos y salta una unidad cuando llega uno. La función , en cambio, es una recta. Dibujar la esperanza como si fuese una trayectoria típica daría una imagen falsa del proceso, ya que ninguna realización ordinaria aumenta de manera continua a velocidad .
El modelo de Poisson tiene supuestos identificables. La intensidad es constante, los incrementos en intervalos disjuntos son independientes y el número de eventos depende de la longitud del intervalo. Estas propiedades pueden fallar en servicios con ciclos diarios, llegadas agrupadas o dependencia entre pacientes. En tales casos hay que modificar el modelo, porque conservar únicamente la media no preserva las propiedades que permiten calcular las probabilidades de tiempos de espera. Los procesos de Poisson y de renovación se tratan en C125.
Como contraste, el movimiento browniano idealizado tiene trayectorias continuas e incrementos independientes y gaussianos que satisfacen
Aunque los caminos son continuos, casi seguramente no son diferenciables en ningún instante. La distinción entre continuidad y suavidad reaparecerá al introducir integrales y ecuaciones diferenciales estocásticas en C131–C134. En una ecuación ordinaria, una fuerza suave no puede reemplazarse directamente por la derivada formal de un movimiento browniano.
La regularidad temporal, la distribución de los incrementos y la dependencia son elecciones separadas que deben declararse. Dos procesos definidos sobre el mismo dominio temporal pueden exigir matemáticas diferentes porque sus caminos pertenecen a clases distintas de funciones.
121.7. Ejemplo integrado de lo que revela y oculta la ocupación diaria
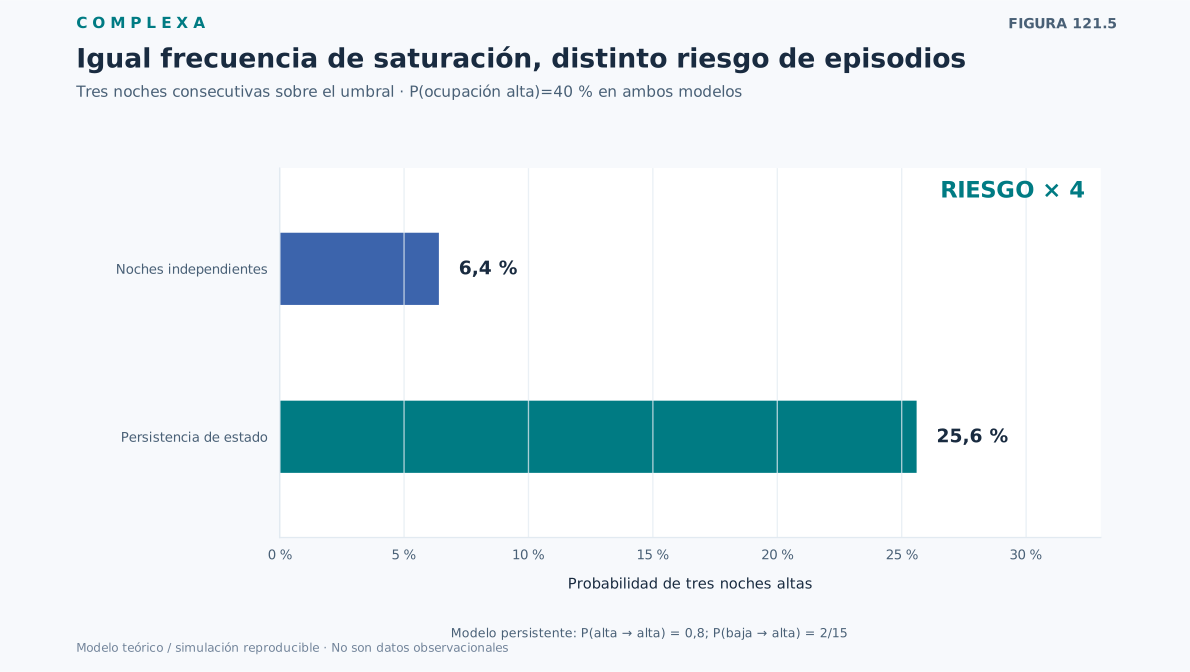
Imaginemos un establecimiento con una sala de observación y registremos, cada noche a la misma hora, si la ocupación está sobre un umbral. Codificamos el resultado como cuando el umbral se supera y en caso contrario. Durante una temporada observamos aproximadamente un 40 % de noches sobre el umbral. Esa proporción es descriptiva; para convertirla en una predicción necesitamos saber cómo se generan los estados y cómo dependen entre sí.
Un primer modelo supone noches independientes con . Bajo ese supuesto, la probabilidad de tres noches consecutivas sobre el umbral es . Un segundo modelo conserva la misma proporción marginal, pero permite que una noche de ocupación elevada aumente la probabilidad de que la siguiente también sea elevada. Si la probabilidad condicional de persistencia es y el proceso está en su distribución estacionaria, entonces la probabilidad de tres noches consecutivas elevadas es
Las cifras difieren por un factor de cuatro. La probabilidad marginal sigue siendo la misma; lo que cambia es la dependencia temporal y, con ella, la exposición a episodios prolongados. Para que este segundo ejemplo sea un modelo completo hay que fijar también la probabilidad de pasar de ocupación baja a alta. Si deseamos mantener la fracción estacionaria de , la condición de balance entre ambos estados exige una probabilidad de transición de baja a alta igual a , cuando la de alta a baja es . Se comprueba con el flujo .
La separación entre distribuciones y realizaciones pesa todavía más cuando los parámetros del mecanismo cambian de una jornada a otra. Supongamos que el número diario de llegadas , condicionado a una intensidad no observada , sigue una distribución de Poisson, . Si la intensidad cambia aleatoriamente entre días, la ley de la varianza total establece
La segunda expresión excede la varianza de un modelo de Poisson con intensidad fija, salvo cuando es constante casi seguramente. Esta variabilidad adicional se denomina sobredispersión respecto del modelo de referencia. Una sucesión con media correcta puede presentar más días de demanda extrema de los que anticipa el modelo de intensidad fija. Si una misma intensidad latente persiste durante varios días, además, los conteos se correlacionarán temporalmente.
El ejemplo ilustra dos decisiones de modelización que deben mantenerse explícitas. Una consiste en elegir la distribución condicional de resultados cuando conocemos los parámetros; otra, en representar cómo varían esos parámetros entre situaciones o a lo largo del tiempo. La segunda decisión modifica la ley marginal aun cuando la primera permanezca intacta. En el lenguaje de sistemas complejos, una variable no observada puede generar patrones de agrupamiento sin que exista interacción directa entre todos los eventos que observamos.
Esta diferencia puede interesar a la planificación de turnos, aunque el ejemplo no identifica el mecanismo real de la persistencia. Un episodio prolongado podría responder a duraciones de estancia, variaciones de demanda, cambios en personal disponible o factores no observados. El modelo binario agrupa fenómenos distintos. Su valor depende de que esa simplificación conserve las propiedades necesarias para la decisión planteada.
La frecuencia de muestreo también importa. Medir una vez al día puede ocultar picos intradiarios y generar dependencias aparentes distintas de las observadas cada hora. Si las noches con alta ocupación se concentran en ciertos meses, un modelo homogéneo mezclará efectos estacionales con persistencia. Las conclusiones deberán distinguir variabilidad inherente al mecanismo modelado, incertidumbre por datos incompletos e inadecuación estructural del modelo. Ninguna cantidad de simulaciones elimina automáticamente esas tres fuentes.
121.8. Elegir un objeto de predicción
Podemos cerrar con un cálculo que reúne las distinciones anteriores. Volvamos a los procesos y , ambos con marginal Bernoulli . Definamos su media temporal observada en pasos,
Para observaciones independientes,
Si , su desviación estándar es . En el proceso constante, en cambio,
para cualquier . Añadir observaciones del mismo camino no reduce la incertidumbre sobre el resultado de la moneda inicial. La fórmula general para una serie estacionaria con covarianza muestra dónde entra la dependencia,
Cuando las covarianzas positivas persisten, la incertidumbre de la media puede disminuir mucho más lentamente que bajo independencia. Si hay covarianzas negativas que compensan parte de la variabilidad, el comportamiento es distinto.
En una aplicación conviene seguir un orden. Primero se define la variable observable, su espacio de estados y la escala temporal. Luego se establece si interesa una distribución instantánea, una distribución conjunta de varios tiempos o un funcional de trayectorias, como el máximo o un tiempo de cruce. Después se explicitan las fuentes de aleatoriedad, los supuestos de dependencia y las condiciones que permitirían aprender de los datos. Finalmente se contrasta el comportamiento simulado con propiedades empíricas relevantes; una media sola es insuficiente, porque varios mecanismos incompatibles pueden reproducirla.
La secuencia de cinco ocupaciones observadas en una jornada es una realización. Para formular una predicción necesitamos establecer sobre qué conjunto de jornadas, condiciones y horarios se entiende la probabilidad. Una estimación de la media de ocupación, una distribución del máximo diario y el riesgo de superar un umbral son resultados distintos. Cada uno exige conocer una parte diferente de la ley temporal. En la práctica, la frecuencia de registro limita los acontecimientos que pueden detectarse, mientras que la dependencia entre observaciones determina cuánta información independiente contiene una muestra.
La distinción entre ley y trayectoria tiene consecuencias directas para la validación, porque un ajuste correcto de las marginales puede coexistir con errores graves en la duración de episodios y el agrupamiento de eventos. Por eso el análisis de un proceso debe contrastar propiedades de varios tiempos cuando las decisiones se apoyan en persistencia, máximos o tiempos de llegada.
Referencias
- Kolmogorov, A. N. (1933). Grundbegriffe der Wahrscheinlichkeitsrechnung. Springer. Fundamentos axiomáticos de la probabilidad.
- Doob, J. L. (1953). Stochastic Processes. Wiley. Desarrollo clásico de procesos, propiedades condicionales y trayectorias.
- Kallenberg, O. (2021). Foundations of Modern Probability (3.ª ed.). Springer. DOI: 10.1007/978-3-030-61871-1. Formulación moderna de procesos y convergencia.
- Ross, S. M. (1996). Stochastic Processes (2.ª ed.). Wiley. Modelos discretos y continuos con aplicaciones.