Año 2 · Módulo 14
134.1. Integrales estocásticas y elección de convención
El límite de una integral estocástica depende de cómo se aproxime el producto entre una señal y los incrementos del ruido. Para procesos continuos adecuados, la convención simétrica conduce a la integral de Stratonovich, mientras que la evaluación en el extremo izquierdo define la integral de Itô. Las dos formulaciones pueden representar una misma dinámica cuando se convierte correctamente el término de deriva. La distinción es pertinente en modelos con ruido multiplicativo y en aproximaciones de fuerzas físicas de correlación breve.
Ruslán Stratonóvich, matemático y físico ruso activo a mediados del siglo XX, sistematizó la interpretación simétrica de integrales estocásticas. En procesos continuos adecuados, la regla de la cadena adopta la forma del cálculo ordinario. La semejanza formal no modifica la irregularidad de las trayectorias; la corrección de deriva queda incorporada en la propia definición de la integral. Para comparar con Itô es necesario expresar ambas ecuaciones en una convención común.
La cuestión de fondo es práctica. Si una ecuación se escribe como
el significado del segundo término depende de la convención de integración. En una ecuación con ruido aditivo, es constante y ambas interpretaciones habituales coinciden. Con ruido multiplicativo, depende de y puede surgir una diferencia de deriva. Debemos decidir si dos fórmulas describen el mismo proceso escrito de manera diferente o procesos diferentes cuyos coeficientes se mantuvieron idénticos por error.
En muchos textos la integral de Stratonovich se denota con un pequeño círculo,
El símbolo indica cómo se define el límite de las sumas; ninguna de las dos integrales es más exacta ni más física. En un mismo problema podemos cambiar de convención sin cambiar las predicciones, siempre que transformemos correctamente los coeficientes. Una notación ambigua, en cambio, puede ocultar una equivocación de modelamiento.
La relación entre ambas convenciones es especialmente transparente cuando el ruido es unidimensional y el coeficiente de difusión es diferenciable. En ese caso, convertir una ecuación de Stratonovich a Itô añade a su deriva; en sentido inverso se resta esa cantidad. Con varias fuentes de ruido, la corrección implica derivadas de los campos de difusión y ya no se reduce a un único producto escalar.
134.2. Construir la integral simétrica
Sea un proceso suficientemente regular, en el sentido estocástico, y un movimiento browniano. La integral de Itô se aproxima mediante sumas de la forma
La idea de Stratonovich es evaluar el integrando de manera simétrica,
Bajo hipótesis apropiadas, estas sumas convergen al valor de la integral de Stratonovich. En contextos regulares también se puede llegar a la misma construcción con evaluaciones en puntos temporales medios, pero esas formulaciones no deben intercambiarse sin atender a las condiciones del integrando. Nos concentraremos en semimartingalas continuas, un marco donde la relación entre ambas integrales es precisa.
La diferencia entre una suma simétrica y una izquierda es
El sumatorio restante se parece a una covariación cuadrática. En el límite apropiado obtenemos la identidad
cuando los procesos son semimartingalas continuas y las integrales están bien definidas. Aquí denota la covariación cuadrática acumulada. Este término muestra que la conversión depende de la covariación efectiva entre el integrando y el ruido que lo impulsa.
Para , la covariación de consigo mismo es . Entonces
La regla ordinaria de la cadena parece haber regresado, pero el resultado proviene de una definición específica de la integral. En Itô, el extremo izquierdo evita mirar incrementos todavía desconocidos y sostiene la propiedad de martingala de muchas integrales. En Stratonovich, la evaluación simétrica permite que el integrando se correlacione con el incremento dentro del mismo intervalo. Por esa razón, una integral de Stratonovich no tiene necesariamente esperanza cero, aunque el integrador browniano sí la tenga.
Estas consideraciones son útiles al interpretar resultados computacionales. Una rutina que evalúa los coeficientes al comienzo de cada paso produce una aproximación natural para Itô. Un procedimiento de punto medio o predictor-corrector puede aproximar Stratonovich bajo condiciones adecuadas, aunque cambiar una instrucción del código no garantiza que la ecuación quede bien traducida. También influyen los términos deterministas, la regularidad de los coeficientes y la manera de acoplar las realizaciones del ruido.
134.3. Conversión de deriva y regla de la cadena
Tomemos una ecuación de Stratonovich para una variable escalar
Su forma integral contiene . Según la identidad anterior,
Para obtener la covariación basta examinar la parte browniana de . Si es diferenciable con la regularidad suficiente, la covariación obedece
Localmente, un pequeño cambio en el integrando es aproximadamente ; la parte aleatoria de es aproximadamente ; al multiplicar por y sumar, sobrevive . Los demás términos tienen un orden temporal que se desvanece en el límite, bajo las hipótesis de la derivación.
Por consiguiente, la misma dinámica puede escribirse en sentido de Itô como
A la inversa,
El término recibe con frecuencia el nombre de corrección de Itô–Stratonovich. Su signo depende del sentido de la conversión; se suma al pasar de Stratonovich a Itô y se resta al pasar de Itô a Stratonovich.
Si el coeficiente es constante, su derivada se anula y no hay corrección. Así se explica que, en el proceso de Ornstein–Uhlenbeck de C131 con ruido aditivo, ambas interpretaciones dieran la misma solución. La distinción surge cuando la amplitud de las fluctuaciones cambia con el estado, como ocurre en modelos proporcionales al tamaño o con ruido ambiental dependiente de la densidad.
La corrección tiene las dimensiones de una deriva. Si se mide en unidades y el tiempo en , entonces tiene unidades , unidades y el producto unidades . Este control dimensional confirma que no es lícito sumar directamente a , pues no son magnitudes de la misma dimensión.
En la conversión, la intensidad de difusión permanece igual. No se introduce una nueva fuente de ruido y no se reescala arbitrariamente . Las dos ecuaciones convertidas describen la misma distribución de trayectorias si comparten estado inicial y los mismos supuestos de existencia y unicidad. Si alguien compara sus medias y encuentra resultados diferentes, debe revisar si conservó sin modificar una de las derivas.
Sea una solución continua de la ecuación de Stratonovich anterior y , donde es suave. La regla de cambio de variables toma la forma conocida del cálculo ordinario,
La ausencia de un término explícito con no significa que haya desaparecido el efecto de la variación cuadrática, que está incorporado en la definición simétrica de la integral. Podemos comprobarlo convirtiendo la ecuación a Itô y calculando en los dos lenguajes.
En la forma de Itô, la deriva de es . Al aplicar la regla de Itô obtenemos una deriva para igual a
Por otra parte, la ecuación de Stratonovich para tiene coeficiente de ruido . Su conversión a Itô añade la mitad de la covariación de con el movimiento browniano. Como , esa corrección es
Coincide exactamente con los términos anteriores. Las dos expresiones reparten de manera algebraica distinta la misma contribución de segundo orden. Esta consistencia permite elegir la representación más conveniente para cada deducción sin alterar el objeto probabilístico.
Si la transformación depende también explícitamente del tiempo, , añadimos a la expresión de Stratonovich. En varias dimensiones se usa el gradiente de y las reglas correspondientes para cada fuente browniana. Estas transformaciones son más familiares que sus equivalentes de Itô y simplifican los cambios de coordenadas en problemas físicos.
Sin embargo, una forma conocida no justifica operaciones arbitrarias. La regla necesita condiciones de regularidad y procesos para los cuales las integrales estén definidas. Transformaciones no suaves, cambios de coordenadas con singularidades y fronteras donde el coeficiente de ruido deja de ser regular requieren análisis adicional. Por ejemplo, a una concentración no se le puede aplicar automáticamente una transformación logarítmica si el proceso alcanza el valor cero con probabilidad positiva.
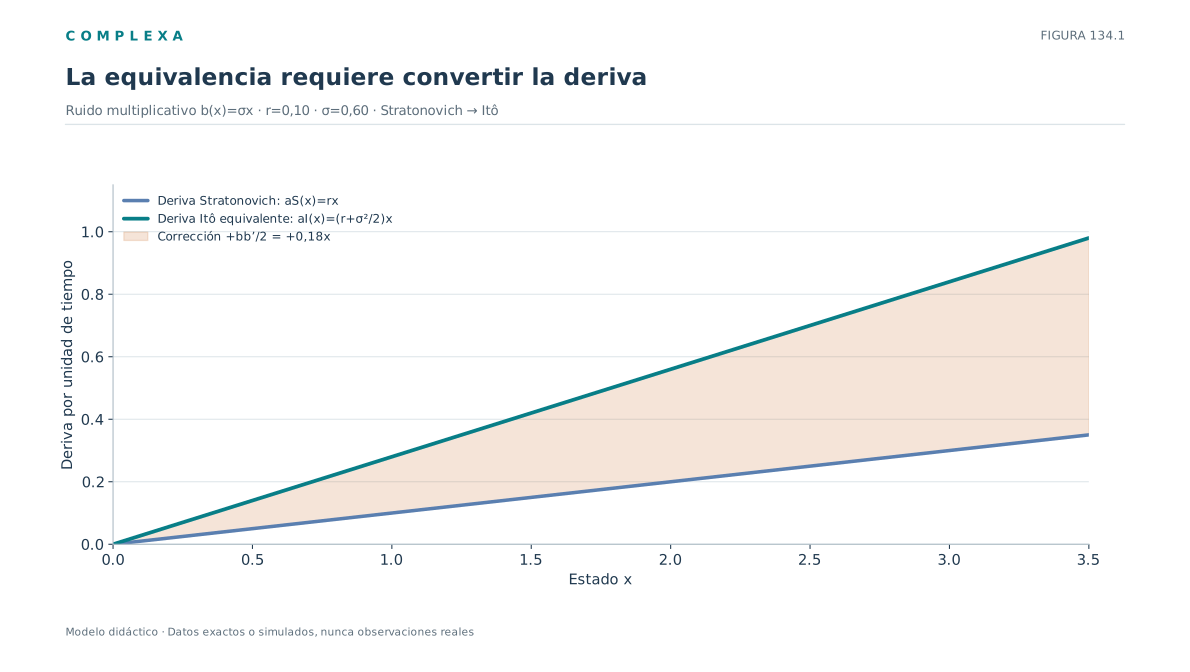
Para aplicaciones de modelamiento conviene hacer una doble comprobación. Primero escribimos claramente cuál de las dos ecuaciones contiene . Después aplicamos la conversión a la otra convención y verificamos que ambas producen la misma ecuación para un observable sencillo, como o cuando este último sea admisible. Esta prueba no reemplaza una demostración de existencia, pero detecta errores de signo y de factores de dos antes de hacer una simulación larga.
134.4. Un modelo que cambia si olvidamos convertirlo
Consideremos ahora la ecuación de crecimiento geométrico escrita en Stratonovich
La regla ordinaria de la cadena se aplica al logaritmo y da
Como el integrando es constante, su integral de Itô coincide con la de Stratonovich. La solución es
La media de conjunto, calculada con la distribución normal del movimiento browniano, es
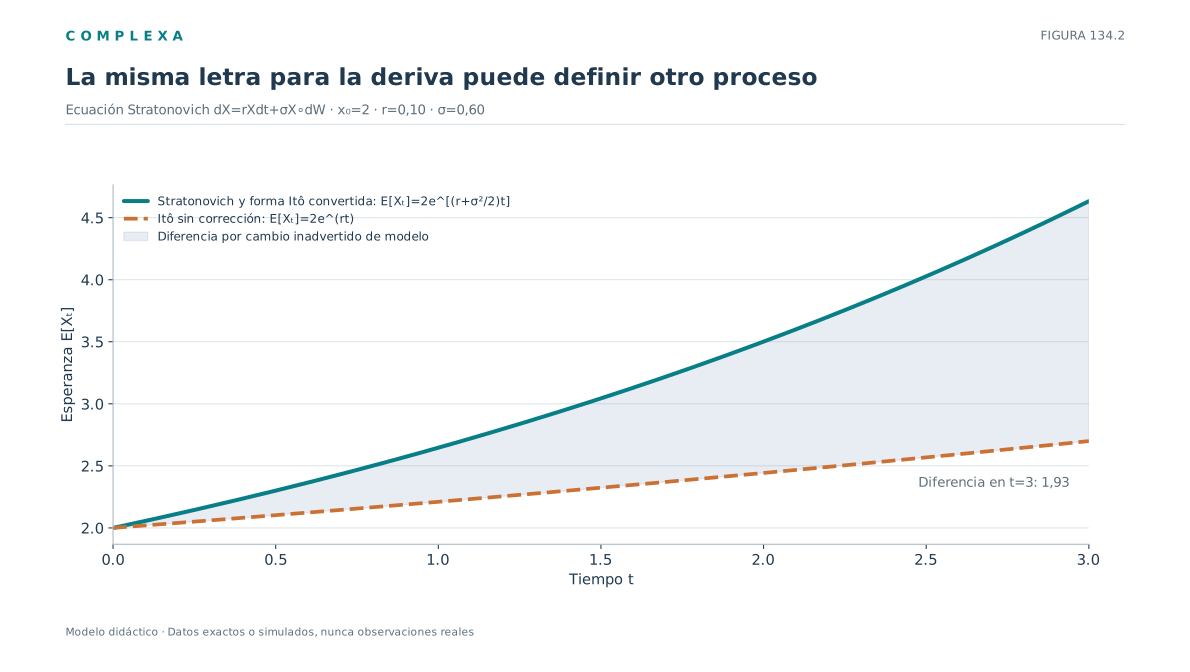
En cambio, la mediana es . Por tanto, el parámetro de esta ecuación es la tasa de crecimiento del logaritmo medio y de la mediana, mientras que la esperanza de crece con tasa . Esta diferencia proviene del modelo matemático escrito y determina qué parámetro podemos interpretar al ajustar observaciones.
La conversión a Itô añade a la deriva porque y . Obtenemos
Si aplicamos ahora la solución geométrica de C133 con , encontramos . La trayectoria matemática es la misma en ambas representaciones.
El error peligroso es mantener escrito e interpretarlo en sentido de Itô. Su solución sería , con media . Es un proceso diferente. Afirmar que Stratonovich predice más crecimiento que Itô sería comparar dos dinámicas con coeficientes distintos en sus convenciones respectivas.
Pongamos y , con tiempo medido en unidades compatibles. En el modelo de Stratonovich la mediana se mantiene en , mientras la media aumenta como . En el modelo de Itô con el mismo coeficiente de deriva cero, la media se mantiene en , mientras la mediana disminuye como . La discrepancia surge solo de fijar los coeficientes escritos sin aplicar la conversión.
De este ejemplo sale un criterio práctico para leer un artículo. Ante una ecuación de crecimiento con ruido multiplicativo, hay que buscar una definición explícita de la integral, verificar la solución logarítmica y comprobar qué momento o cuantil se usa para interpretar la tendencia. Sin esas comprobaciones, una afirmación sobre «crecimiento esperado» puede ser ambigua aunque la ecuación parezca familiar.
134.5. Ruido dependiente de la densidad y fronteras del estado
Un coeficiente proporcional a es sencillo, pero muchos sistemas complejos presentan fluctuaciones cuya intensidad cambia de modo no lineal con el estado. Pensemos en una población o fracción de ocupación con capacidad de carga , para la que una aproximación determinista elemental es la ecuación logística
Los estados y son equilibrios. Para valores interiores , la deriva es positiva, pero disminuye al acercarse a . En un modelo estocástico podemos introducir ruido ambiental que afecte de manera proporcional tanto a la ocupación como al espacio disponible. Una representación posible, escrita expresamente en Stratonovich, es
Esta elección de intensidad es una hipótesis, que reduce las fluctuaciones cerca de las dos fronteras y debe contrastarse con el mecanismo real. Aquí nos interesa su estructura matemática. Llamemos . Entonces
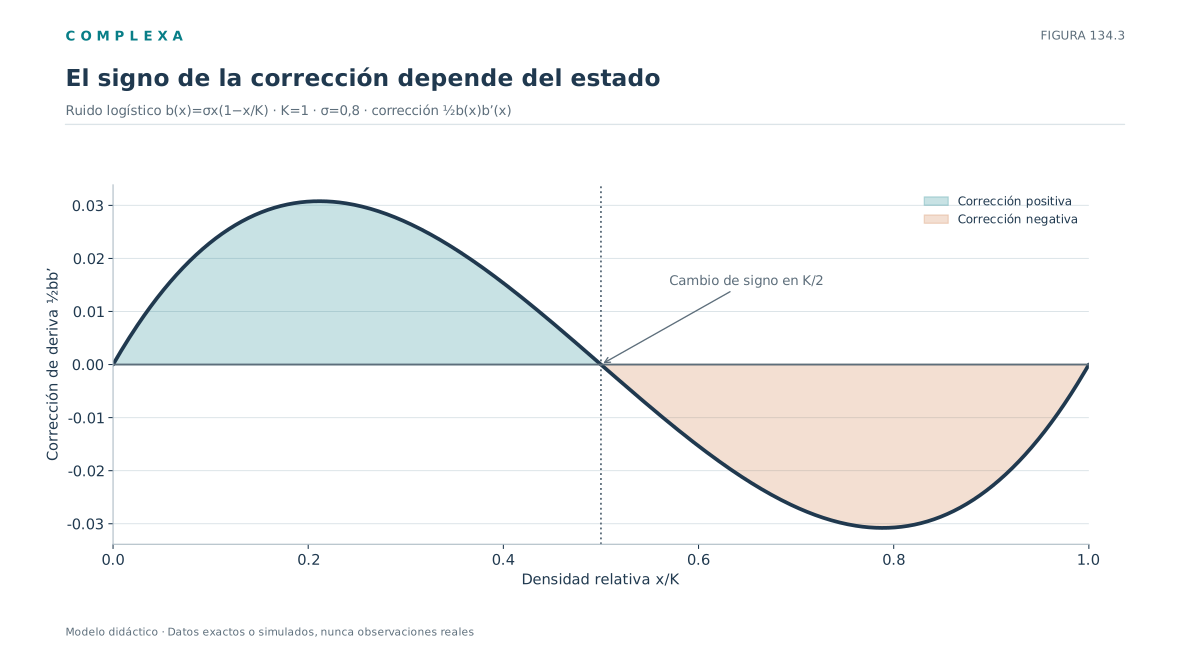
La corrección de conversión es
La ecuación equivalente en Itô es, por tanto,
Para , la corrección escrita en la deriva de Itô es positiva; en es negativa. Se anula en el punto medio y en las fronteras. Al observarla podríamos sentir la tentación de atribuir al ruido un mecanismo adicional que empuja a la población hacia una determinada región. Sin embargo, las dos ecuaciones describen el mismo proceso y la corrección solo indica cómo se reparte la contribución de segundo orden entre deriva e integral.
Las fronteras necesitan atención independiente. En este ejemplo, tanto la deriva como la amplitud de ruido se anulan en y . Si el sistema comienza exactamente en uno de esos valores, permanecer allí es una solución. Decidir si una trayectoria iniciada en el interior puede alcanzar esas fronteras en tiempo finito exige un análisis específico de accesibilidad, porque el hecho de que se anule allí no lo decide. En modelos con ruido proporcional a , la regularidad cerca de cero plantea problemas distintos y puede corresponder a absorción o a mecanismos demográficos que aquí no hemos supuesto.
Otra dificultad es que la ecuación logística determinista describe una fracción o cantidad macroscópica continua, mientras una población realmente pequeña cambia mediante eventos discretos de nacimiento y muerte. En C127 y C128 estudiamos modelos de saltos y simulación de eventos. Una aproximación difusiva puede ser útil, pero su coeficiente de ruido debe deducirse o calibrarse en una escala apropiada. No sería correcto escoger Stratonovich por el simple hecho de que la ecuación contiene fluctuaciones, ni escoger Itô porque la variable cuenta organismos. El mecanismo que se aproxima decide el modelo adecuado. Este ejemplo reúne las precauciones principales en ruido multiplicativo, que son declarar el dominio, justificar la dependencia de la amplitud con el estado, distinguir conversiones formales de cambios físicos y verificar qué condiciones de frontera conserva la dinámica. Un cálculo de deriva impecable no corrige una elección injustificada de .
134.6. Ruido con memoria, límite blanco y aparición de Stratonovich
Una motivación para estudiar Stratonovich procede de problemas en los que el forzamiento aleatorio observado cambia rápidamente, pero conserva una correlación temporal pequeña y finita. En C132 usamos ruido coloreado para representar esa memoria. Supongamos ahora una ecuación ordinaria forzada por una señal aleatoria suave o, al menos, integrable como función del tiempo
El superíndice indica una escala corta del forzamiento. Para cada , si la señal y los coeficientes tienen regularidad suficiente, podemos resolver una ecuación diferencial ordinaria trayectoria por trayectoria. El producto no presenta todavía la ambigüedad de multiplicar el estado por ruido blanco idealizado.
Imaginemos que las señales integradas se aproximan a un movimiento browniano cuando tiende a cero. En situaciones clásicas de aproximación suave, las soluciones de las ecuaciones ordinarias convergen a la solución de Stratonovich correspondiente. Esa relación se conoce, en términos generales, como resultado de Wong–Zakai, por los trabajos de Eugene Wong y Moshe Zakai en la década de 1960. La intuición es que una perturbación suavizada afecta al estado mientras se aplica; al desaparecer la escala corta, se conserva una contribución que la convención simétrica incorpora de manera natural.
De ello no se sigue que todo ruido físico de correlación corta obligue a elegir Stratonovich. Los límites de múltiples escalas dependen de cómo se llevan simultáneamente a cero el tiempo de correlación, el retardo del sistema y otras constantes; también dependen de las regularidades espaciales, las restricciones de estado y el procedimiento de observación. Algunas reducciones conducen a ecuaciones de Itô, otras a Stratonovich y otras a correcciones que no se describen correctamente mediante una elección aislada de convención sin modificar los coeficientes.
Consideremos, por ejemplo, una cadena de nacimientos y muertes con eventos independientes condicionados al estado. En un límite difusivo apropiado, el generador del proceso y su descomposición en martingalas pueden conducir de manera natural a una descripción de Itô. En contraste, si se parte de un campo de fuerzas suave en el tiempo que se hace progresivamente más rápido bajo la aproximación clásica anterior, Stratonovich puede surgir como límite. Ambos modelos podrían producir expresiones con , pero no provienen del mismo procedimiento microscópico.
También importa la diferencia entre suavizar una señal y promediar observaciones. Un instrumento que filtra datos puede introducir correlación temporal en el registro sin que el forzamiento real haya cambiado. Si aplicamos una ecuación de Stratonovich solamente porque la curva medida parece suave, estaremos confundiendo propiedades del dispositivo con propiedades del proceso generador. Una correcta reducción estocástica requiere identificar qué variable fue eliminada, qué escala se contrajo y qué convergencia se pretende demostrar o aproximar.
En neurociencia, ecología, climatología e ingeniería también suelen formularse variables lentas expuestas a numerosos grados de libertad no resueltos. Reemplazar sus efectos por ruido blanco es una decisión de modelamiento cuya validez depende del fenómeno. El cálculo de Stratonovich es especialmente adecuado para ciertas aproximaciones suaves, pero su justificación debe provenir de la estructura temporal concreta del problema.
134.7. Varias variables y varias fuentes de fluctuación
Un sistema complejo rara vez se reduce a una sola variable. Sea y supongamos que está impulsado por movimientos brownianos independientes, reunidos en el vector . Escribiremos su ecuación de Stratonovich como
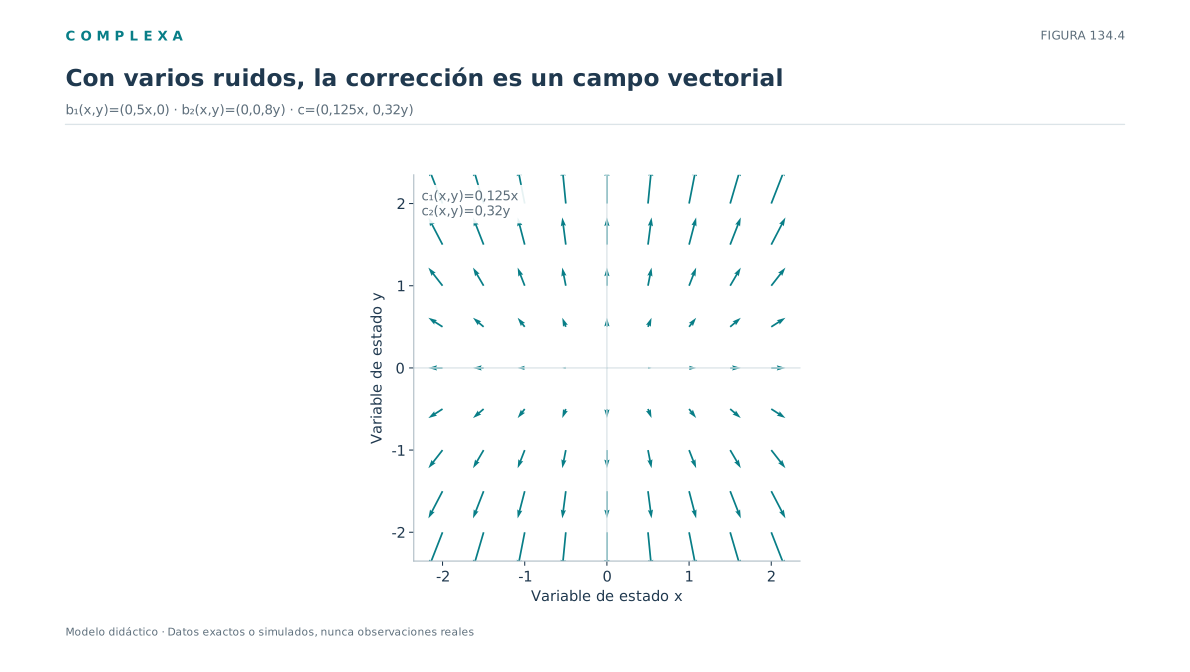
La matriz especifica cómo actúa cada fuente de ruido sobre cada componente del estado. La corrección de deriva requiere ahora calcular cómo cambia cada columna de en la dirección en que esa misma columna perturba el sistema. Bajo hipótesis de diferenciabilidad apropiadas,
El índice recorre fuentes brownianas y el índice recorre componentes del estado. La expresión es la generalización de . Para calcularla no podemos derivar solamente el coeficiente de ruido de cada variable respecto de sí misma; una perturbación de otra variable puede modificar la amplitud que experimenta la primera.
Supongamos, como primer ejemplo, dos variables con ruido multiplicativo independiente
La matriz es diagonal, con entradas y . La ecuación convertida a Itô tiene derivas y . El cálculo se parece a dos conversiones escalares porque los canales no se mezclan.
Si, en cambio, una fuente compartida modifica ambos estados y la intensidad del ruido de depende también de , pueden aparecer términos cruzados en la conversión. Es posible observar entonces una deriva aparente en una componente incluso cuando su propio coeficiente no varía con esa componente. La dependencia de estado debe examinarse en toda la matriz de amplitudes, incluidos los elementos fuera de la diagonal.
Cuando las fuentes brownianas tienen covariación instantánea , en vez de ser independientes estándar, la corrección se modifica e incorpora la matriz . Una formulación equivalente es representar primero las fuentes correlacionadas mediante combinaciones lineales de movimientos brownianos independientes y aplicar después la fórmula anterior. El procedimiento evita introducir una corrección errónea por usar una identidad de covariación distinta de la del proceso real.
La propiedad de transformación ordinaria es especialmente útil cuando cambiamos coordenadas. Supongamos que una variable física se describe en coordenadas cartesianas y luego se transforma a coordenadas curvilíneas. Con Stratonovich, una transformación suave admite la regla de la cadena habitual y deja ver con más claridad la estructura geométrica del forzamiento. En Itô también podemos cambiar coordenadas, pero debemos incluir el término hessiano de segundo orden. Los resultados físicos deben coincidir tras la conversión correcta. Tomar la simplificación algebraica que ofrece Stratonovich por una propiedad de la naturaleza llevaría a interpretar mal el efecto de cambiar el sistema de coordenadas.
En varias dimensiones aparece además una cuestión geométrica. Dos campos de ruido distintos pueden generar flujos que no conmutan; aplicar una perturbación en una dirección y después en otra puede no producir el mismo resultado que invertir el orden. Los esquemas numéricos de alta precisión deben tener en cuenta esa estructura, que en algunos casos requiere integrales iteradas y áreas estocásticas. La fórmula de conversión local sigue siendo útil, pero no resuelve automáticamente la simulación fuerte de sistemas multidimensionales con ruido no conmutativo.
Conviene, en consecuencia, leer una ecuación multivariable junto con las covariaciones de sus forzamientos, la definición de su matriz de difusión y la convención de cálculo. Esos tres elementos determinan la evolución probabilística; los símbolos y , por sí solos, no informan si las fluctuaciones son independientes.
134.8. Un experimento reproducible con ambas convenciones
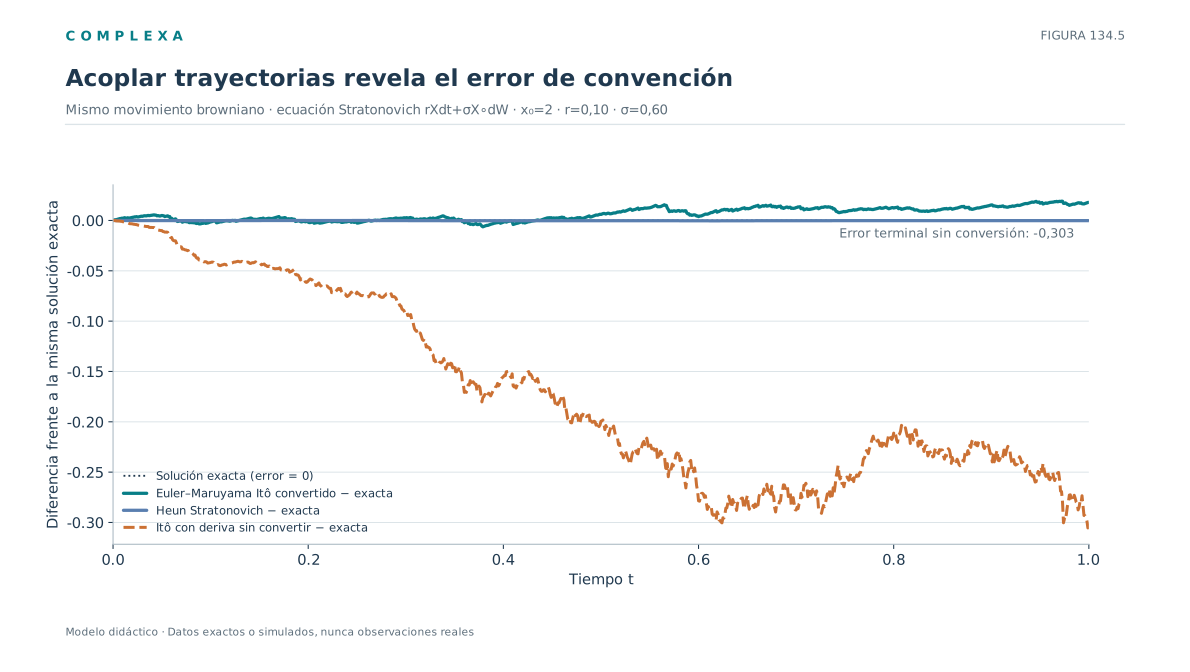
Comprobaremos la equivalencia de las representaciones con el modelo de crecimiento geométrico de Stratonovich
Su solución exacta es y su forma convertida a Itô tiene deriva . Simularemos ambas ecuaciones con los mismos incrementos brownianos y compararemos sus resultados con la misma solución exacta. Para la forma de Itô usaremos Euler–Maruyama; para la de Stratonovich, un esquema predictor-corrector simétrico de tipo Heun estocástico.
En cada paso el predictor de Heun se calcula con los coeficientes iniciales y el incremento generado. El corrector promedia los coeficientes evaluados antes y después de la predicción. Para este ejemplo suave, escalar y con un solo ruido, esa construcción aproxima la interpretación de Stratonovich. No debe asumirse que cualquier predictor-corrector es válido sin cambios para ruidos multidimensionales no conmutativos o coeficientes irregulares.
import numpy as np

rng = np.random.default_rng(134)
x0, r, sigma = 2.0, 0.10, 0.60
T, n_steps, n_paths = 1.0, 1000, 10_000
dt = T / n_steps
W = np.zeros(n_paths)
X_ito = np.full(n_paths, x0)
X_strat = np.full(n_paths, x0)

for _ in range(n_steps):
    dW = np.sqrt(dt) * rng.standard_normal(n_paths)
    W += dW
    # Forma Itô equivalente: a_I = (r + sigma²/2) X
    X_ito += (r + 0.5 * sigma**2) * X_ito * dt + sigma * X_ito * dW
    # Forma Stratonovich: predictor y corrector simétrico
    pred = X_strat + r * X_strat * dt + sigma * X_strat * dW
    X_strat += 0.5 * r * (X_strat + pred) * dt \
               + 0.5 * sigma * (X_strat + pred) * dW

X_exacto = x0 * np.exp(r * T + sigma * W)
media_teorica = x0 * np.exp((r + 0.5 * sigma**2) * T)
error_ito = np.mean(np.abs(X_ito - X_exacto))
error_strat = np.mean(np.abs(X_strat - X_exacto))

print("Media teórica:", round(media_teorica, 4))
print("Media simulada Stratonovich:", round(X_strat.mean(), 4))
print("Error medio Itô:", round(error_ito, 5))
print("Error medio Stratonovich:", round(error_strat, 5))

assert abs(X_strat.mean() - media_teorica) < 0.06
assert error_ito < 0.05
assert error_strat < 0.05
La comparación tiene sentido porque todos los métodos reciben la misma realización de por trayectoria. Si simuláramos cada ecuación con una semilla distinta y luego comparáramos los valores individuales, mezclaríamos discrepancias por el azar con discrepancias por la discretización. Incluso cuando dos ecuaciones definen exactamente el mismo proceso en distribución, realizaciones independientes no tienen por qué producir números próximos.
El error de discretización y el error de muestreo son dos fuentes distintas de incertidumbre. Aumentar reduce el error Monte Carlo de una media, pero no corrige el sesgo introducido por un paso temporal demasiado grande. Reducir mejora la aproximación temporal bajo condiciones adecuadas, pero no garantiza que una muestra pequeña represente correctamente la cola de una distribución lognormal. Por eso una auditoría de simulación debería variar por separado el tamaño de paso y el número de realizaciones con las demás decisiones bajo control.
Para estudiar el orden de convergencia habría que reducir sucesivamente y acoplar trayectorias gruesas y finas. El experimento anterior solo verifica que, con los parámetros indicados, las aproximaciones están cerca de la solución analítica; sus tolerancias no demuestran convergencia para todos los coeficientes y horizontes temporales.
Cuando un artículo informa que implementó «Euler» o «Heun» para una ecuación con ruido multiplicativo, hace falta conocer además la convención representada, la deriva introducida en el programa, cómo se generaron las covariaciones y si se hizo alguna prueba con solución conocida. Una comparación con trayectorias exactas, como la de este capítulo, puede detectar errores antes de trasladar el código a un sistema sin solución cerrada.
134.9. Equivalencia de modelos bajo convenciones distintas
Podemos reconstruir el trayecto conceptual de estos dos capítulos. C133 definió la integral de Itô a partir de coeficientes evaluados al comienzo del intervalo e introdujo una corrección de segundo orden en la regla de cambio de variables. Aquí definimos la integral de Stratonovich mediante sumas simétricas e incorporamos esa misma contribución a la integral; así se recupera la forma habitual de la regla de la cadena. La equivalencia de las dos representaciones depende de convertir adecuadamente la deriva.
La primera precaución es evitar una falsa oposición entre Itô y Stratonovich, que son construcciones matemáticas para formular modelos estocásticos. Una vez especificada una ecuación en una convención, existe, bajo las hipótesis apropiadas, una forma equivalente en la otra. Las probabilidades de llegada a un umbral, las distribuciones de estados y las estadísticas de trayectoria del proceso definido no cambian al hacer correctamente esa conversión.
La segunda precaución es recordar que las mismas letras no garantizan el mismo modelo. Escribir en Itô y luego insertar un círculo en el diferencial sin cambiar produce, en general, otra ley de evolución. La diferencia aparece cuando y puede afectar promedios, probabilidades de eventos y tiempos de primera llegada. El error es especialmente difícil de detectar si las fluctuaciones son pequeñas durante el período observado, porque los términos omitidos pueden confundirse con imprecisiones de estimación.
La tercera precaución trata del origen del ruido. En modelos obtenidos como límites de cadenas de eventos o como problemas de martingalas, la formulación de Itô puede ser natural. En algunos límites de forzamientos temporales suaves, la formulación de Stratonovich surge de manera natural. Ninguna regla convierte automáticamente una correlación temporal corta en una de esas dos descripciones sin considerar qué parámetros se mantienen fijos, qué variables se han eliminado y cómo se calcula el límite.
Para interpretar datos, una ecuación de Itô tiene una ventaja operativa, porque bajo condiciones apropiadas su deriva es el límite de la esperanza condicional de un incremento dividido por su duración. Es decir,
cuando el límite existe en el sentido pertinente. La varianza condicional infinitesimal permite caracterizar en un modelo escalar sencillo. La deriva de Stratonovich se obtiene después restando la corrección correspondiente. En datos discretos reales, alcanzar el régimen de tiempo suficientemente pequeño puede ser difícil por errores de medición, muestreo limitado o variables ocultas; por eso la fórmula no es un procedimiento automático de estimación.
Un análisis serio debe comprobar también la geometría del estado. Las ecuaciones que describen proporciones, densidades, energías o concentraciones pueden tener fronteras físicas; algunas transformaciones y métodos numéricos pueden cruzarlas artificialmente. El ejemplo logístico mostró cómo declarar la dependencia del ruido respecto del estado y sus restricciones, pero no resolvió todos los problemas de accesibilidad de frontera. Esas propiedades afectan fuertemente el significado de un modelo aunque la conversión entre Itô y Stratonovich esté bien hecha.
En la difusión multiplicativa proporcional , la conversión desde Stratonovich agrega a la deriva de Itô. Ese término también aparece en el modelo logístico con amplitud dependiente del estado, aunque allí cambia de signo según la posición respecto del equilibrio. Las dos formulaciones describen una misma ley solamente después de ajustar la deriva; escribir idénticos coeficientes en ambas convenciones define, en general, procesos distintos.
La elección de interpretación pertenece al procedimiento de modelamiento. El límite de una fuerza física de memoria breve puede justificar una formulación determinada bajo hipótesis sobre la aproximación, mientras que una ecuación escrita directamente a partir de incrementos condicionales suele venir formulada en el sentido de Itô. La regla de conversión permite comparar ambas descripciones sin atribuir sus diferencias a un efecto físico inexistente.
Referencias
- Gardiner, C. W. (2009). Stochastic Methods: A Handbook for the Natural and Social Sciences (4.ª ed.). Springer. Interpretaciones y modelos estocásticos.
- Kloeden, P. E., y Platen, E. (1992). Numerical Solution of Stochastic Differential Equations. Springer. Esquemas de simulación y convergencia estocástica.
- Øksendal, B. (2003). Stochastic Differential Equations: An Introduction with Applications (6.ª ed.). Springer. Cálculo de Itô y ecuaciones estocásticas.
- Pavliotis, G. A. (2014). Stochastic Processes and Applications: Diffusion Processes, the Fokker–Planck and Langevin Equations. Springer. Difusión, ruido y reducciones estocásticas. DOI: 10.1007/978-1-4939-1323-7.
- Stratonovich, R. L. (1966). A new representation for stochastic integrals and equations. SIAM Journal on Control, 4(2), 362–371. Formulación simétrica de integrales estocásticas. DOI: 10.1137/0304028.
- Wong, E., y Zakai, M. (1965). On the relation between ordinary and stochastic differential equations. International Journal of Engineering Science, 3(2), 213–229. Relaciones entre aproximaciones ordinarias y ecuaciones estocásticas. DOI: 10.1016/0020-7225(65)90045-5.