Año 2 · Módulo 14
133.1. Variación cuadrática y cálculo diferencial
Una integral construida con incrementos brownianos no obedece siempre las reglas del cálculo ordinario. Al aproximarla mediante sumas, importa el instante en que se evalúa el integrando. La convención de Itô usa el extremo izquierdo del intervalo y conduce a una regla de cambio de variables con un término de segunda derivada. Esa corrección procede de la variación cuadrática del movimiento browniano; deducirla permite interpretar con precisión las ecuaciones diferenciales estocásticas.
Considérese una ecuación que contiene el término . La trayectoria browniana es continua y, casi seguramente, no diferenciable, de modo que ese producto no se integra como una función ordinaria del tiempo y debe aproximarse por sumas estocásticas. Si el integrando se evalúa al comienzo de cada intervalo, la regla del límite es la de Itô. Con una regla simétrica aparecen correcciones distintas. En este capítulo examinaremos primero la convención izquierda y deduciremos su cambio de variables.
Tomemos como ejemplo la expresión aparentemente inocente . En cálculo ordinario, el cambio de variable conduciría a , suponiendo . En la interpretación de Itô, el resultado es
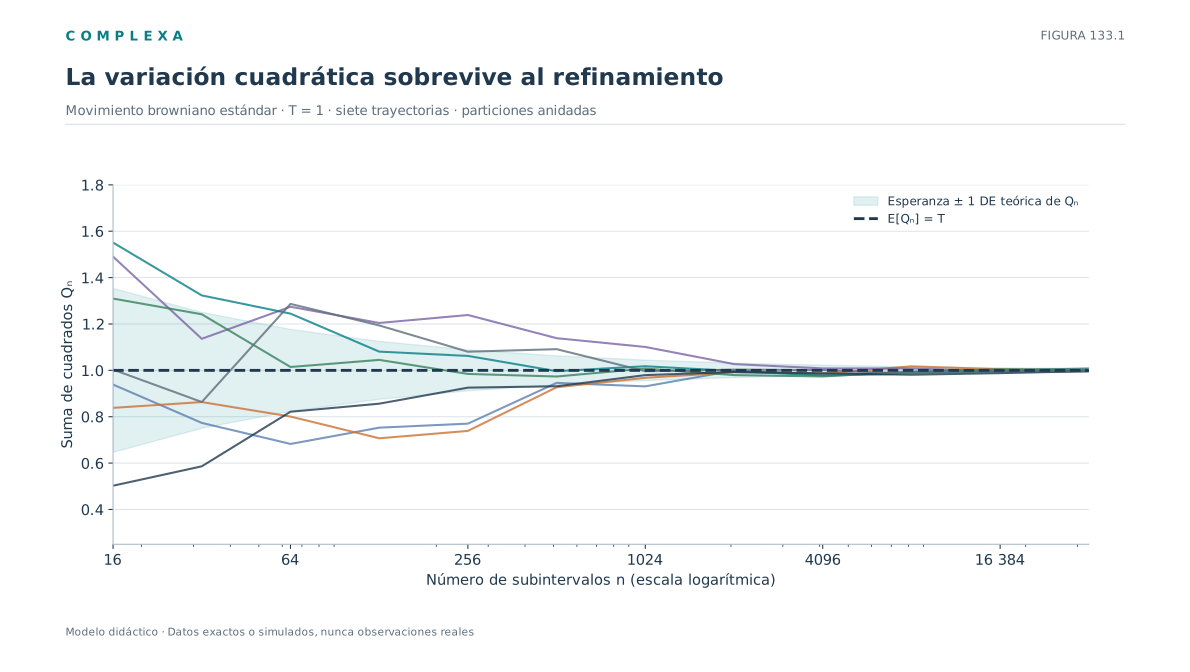
El término adicional no es un artefacto numérico. Procede de una propiedad intrínseca de las trayectorias brownianas, cuya variación cuadrática no desaparece cuando refinamos una partición temporal. La regla clásica de la cadena, cuya demostración presupone que los cuadrados de los incrementos son despreciables respecto de los incrementos de primer orden, debe entonces modificarse.
Kiyosi Itô, matemático japonés, desarrolló a partir de la década de 1940 una teoría de integración capaz de tratar con rigor procesos adaptados al azar que se revela con el tiempo. Su construcción permite definir ecuaciones diferenciales estocásticas, calcular esperanzas y varianzas de soluciones y relacionar esas ecuaciones con problemas de difusión. La misma estructura matemática aparece en física, biología y finanzas, aunque interpretar las fluctuaciones exige hipótesis propias de cada disciplina.
La distinción se vuelve calculable al elevar al cuadrado incrementos brownianos. Mientras es de orden típico , su cuadrado es de orden ; por tanto, los términos cuadráticos se acumulan al sumar muchos intervalos. Esa acumulación produce la contribución de la segunda derivada en la fórmula de Itô. Para usarla se necesitan hipótesis de adaptabilidad e integrabilidad, que una señal irregular arbitraria no tiene por qué cumplir.
133.2. Movimiento browniano y variación cuadrática
Sea un espacio probabilístico y un movimiento browniano estándar iniciado en cero. Para , el incremento es gaussiano con media cero y varianza . Los incrementos correspondientes a intervalos temporales disjuntos son independientes y las trayectorias son continuas con probabilidad uno. Aun así, esas trayectorias son casi seguramente no diferenciables en todos sus puntos. La continuidad no garantiza que la variación acumulada de una curva sea finita.
Para precisar el comportamiento de sus fluctuaciones, dividamos en intervalos iguales de longitud y consideremos la suma
Cada incremento tiene segundo momento , de modo que . Como el cuarto momento de una normal centrada con varianza es , la varianza del cuadrado de cada incremento es . Por independencia,
La esperanza de tiende a cero. Decimos que converge a en media cuadrática. Una versión más general de este hecho permite definir la variación cuadrática del movimiento browniano, escrita . No debe confundirse con la varianza de , aunque ambas valgan en este caso. La primera caracteriza la rugosidad acumulada a lo largo de una trayectoria y la segunda, la dispersión entre realizaciones a un tiempo fijo.
En contraste, para una función diferenciable con derivada acotada, es de orden , de modo que la suma de sus cuadrados es de orden y desaparece al refinar la partición. La variación cuadrática browniana conserva un valor finito precisamente porque los incrementos son del orden de la raíz cuadrada del intervalo temporal.
Este cálculo explica las reglas simbólicas
Son abreviaturas que indican qué términos sobreviven al límite. En particular, describe un límite agregado, pues cada incremento al cuadrado sigue siendo aleatorio y solo su media coincide con la duración del intervalo.
Consideremos también dos procesos brownianos independientes y . Su covariación cuadrática conjunta es nula, . Si, en cambio, comparten fluctuaciones correlacionadas con coeficiente instantáneo , su covariación es , bajo las condiciones usuales. Esto anticipa que, en varios grados de libertad, las correcciones de segundo orden dependen de las intensidades individuales y de las covariaciones entre fuentes de ruido.
Hay otra diferencia. Casi seguramente, una trayectoria browniana tiene variación total infinita en todo intervalo no trivial, por lo que no puede integrarse contra ella con la construcción de Riemann–Stieltjes que se usa para integradores de variación acotada. La integral estocástica necesita especificar cómo se aproximan sus sumas y qué información está disponible al elegir cada coeficiente.
133.3. La integral como límite de sumas adaptadas
La integral de Itô puede comprenderse inicialmente mediante un proceso escalonado. Supongamos una partición y elijamos para cada intervalo un coeficiente aleatorio que depende únicamente de la información disponible hasta . Definimos
cuando en . Esta elección del extremo izquierdo es esencial. Si se decide antes de observar el incremento del intervalo, ese incremento sigue teniendo esperanza condicional cero. Por consiguiente, bajo integrabilidad adecuada, el término correspondiente no incorpora información del futuro.
La noción precisa usa una filtración , es decir, una familia creciente de conjuntos de información. Una variable adaptada a puede depender del pasado observado y del estado presente, pero no de un resultado futuro todavía desconocido. La teoría general usa la previsibilidad, una condición algo más técnica que garantiza que el integrando puede aproximarse mediante coeficientes escogidos antes de cada incremento. Para los ejemplos de este capítulo basta recordar la restricción temporal.
La construcción se extiende más allá de los procesos escalonados gracias a una identidad notable. Para integrandos adaptados con segundo momento finito se cumple la isometría de Itô
En el caso escalonado, basta expandir el cuadrado de la suma. Los términos cruzados tienen esperanza cero por independencia condicional de los incrementos futuros; la esperanza de cada término diagonal es . La identidad muestra que pequeñas diferencias cuadráticas entre integrandos conducen a pequeñas diferencias cuadráticas entre sus integrales. Así se obtiene una extensión por completitud a procesos previsibles cuya energía media es finita.
En ese contexto se cumple también , de modo que la isometría da la varianza de la integral. Cuando permitimos integrandos que solo son localmente cuadrado-integrables, la integral se define mediante localización y puede ser una martingala local sin ser integrable ni martingala verdadera. La distinción pesa en modelos con volatilidad explosiva, donde las esperanzas no siempre pueden intercambiarse con la integración.
Una ecuación como
se interpreta, en su forma integral de Itô, como
El primer término integral es ordinario, trayectoria por trayectoria, siempre que la deriva sea integrable. El segundo usa la construcción probabilística anterior. Con hipótesis de regularidad, como condiciones locales de Lipschitz y control del crecimiento, suele haber soluciones bien definidas hasta un tiempo determinado; sin ellas pueden aparecer explosiones, soluciones no únicas o problemas de frontera que deben analizarse por separado.
La expresión también permite comprender el significado de una simulación temporal. Al generar un incremento independiente , con normal estándar, debemos evaluar el coeficiente en el estado conocido al principio del intervalo si queremos aproximar una ecuación de Itô mediante Euler–Maruyama. Evaluarlo en otro punto sin corregir la deriva puede aproximar otra ecuación.
133.4. Una integral que revela el papel del punto de evaluación
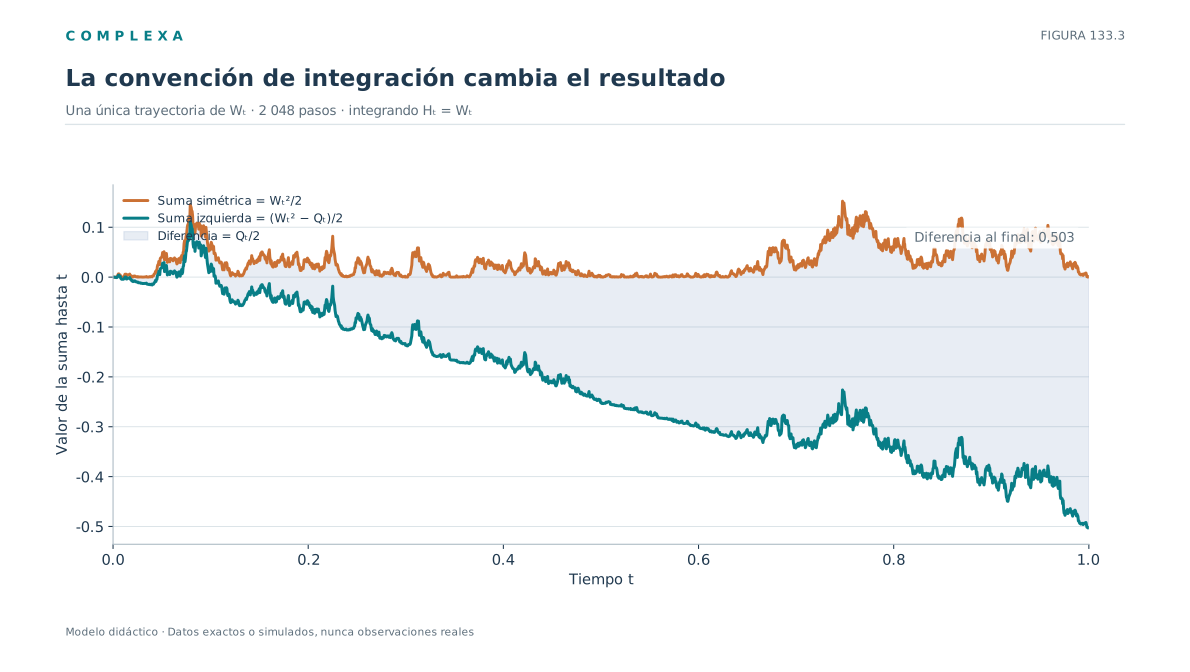
La integral permite ver el mecanismo sin recurrir a resultados avanzados. Sean y . La identidad algebraica
se obtiene al expandir el cuadrado. Reordenando y sumando a lo largo de la partición,
Al refinar la malla, el último sumatorio tiende a . Si , recuperamos exactamente
Para comprobarlo, tomemos esperanzas. Puesto que , la expresión tiene media cero, como exige la propiedad de martingala de la integral de Itô bajo estas condiciones. En cambio, tiene media . La diferencia no se puede atribuir a una redefinición arbitraria del promedio, porque las dos aproximaciones parten de sumas que se pueden calcular sobre las mismas trayectorias.
¿Qué sucede si evaluamos el integrando en el punto medio aritmético de los valores de sus extremos? Entonces
Para este integrando particular, la suma simétrica se reduce a una identidad telescópica. C134 formalizará esa elección mediante la interpretación de Stratonovich. El ejemplo ya muestra que el símbolo es ambiguo mientras no se declare la convención de integración.
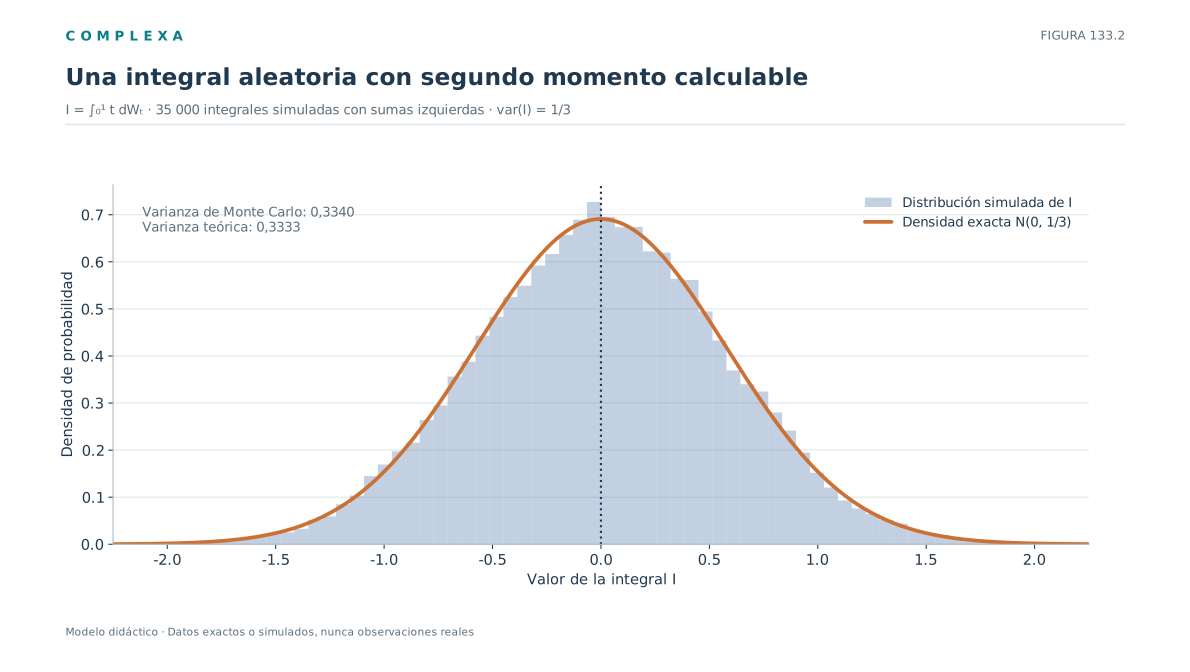
La isometría también permite un cálculo cuantitativo. Con obtenemos
Podemos verificarlo directamente porque la varianza de , si , vale . Al multiplicar por , la varianza de nuestra integral es , como predice la isometría.
El método también se aplica a integrandos deterministas. Si con , la integral tiene esperanza cero y varianza . En ese caso es gaussiana, porque combina linealmente incrementos gaussianos con coeficientes deterministas. Para un integrando aleatorio general, la integral de Itô no tiene por qué seguir una distribución normal; es un contraejemplo inmediato.
Por último, la correlación de dos integrales respecto del mismo movimiento browniano puede calcularse mediante una versión polarizada de la isometría. Bajo las condiciones correspondientes,
Con esta identidad se estiman errores de aproximación y correlaciones entre observables construidos con la misma fuente de ruido.
133.5. La regla de Itô y el término de segundo orden
Supongamos que satisface la ecuación de Itô
y queremos conocer la evolución de una función suave . En cálculo ordinario escribiríamos . Aquí hay que examinar un término adicional. Una expansión de Taylor en las variables y , hecha sobre incrementos breves, comienza como
con derivadas evaluadas en el estado inicial del intervalo. Como , su cuadrado incluye , un término de orden . Los productos que contienen o no contribuyen al mismo orden límite en este contexto. La variación cuadrática conserva entonces la contribución .
La fórmula resultante, para suficientemente regular (por ejemplo, bajo las condiciones habituales), es
La notación compacta significa que todas las funciones y derivadas del lado derecho se evalúan en . El término de segundo orden modifica solo la deriva de la variable transformada; el coeficiente de sigue siendo . Esta separación entre deriva y difusión permite calcular propiedades estadísticas sin enumerar las trayectorias posibles.
Un ejemplo inmediato es . Como y , obtenemos
Para un movimiento browniano puro, y , la relación se reduce a , cuya integración reproduce la identidad del apartado anterior. La regla general confirma así, por una vía independiente, lo que las sumas telescópicas mostraron en un caso particular.
Para una función escalar de un sistema multidimensional, la corrección incluye todas las segundas derivadas relevantes. Si cumple , con de componentes brownianas independientes, entonces
La matriz reúne las covariaciones infinitesimales de las componentes del estado. La fórmula no exige que las variables de estado sean independientes; sus correlaciones pueden surgir de una misma fuente de ruido o del acoplamiento dinámico. Si los movimientos brownianos de entrada tienen covariaciones distintas de la identidad, estas deben incorporarse explícitamente a la matriz de difusión.
Otra forma de entender la corrección es observar el orden de los residuos de Taylor. En cálculo ordinario, el cuadrado de un incremento pequeño desaparece con mayor rapidez que el incremento mismo. En una difusión browniana, al sumar un número creciente de intervalos, los términos cuadráticos dejan una contribución total finita. Los términos cúbicos, en cambio, se anulan en el límite apropiado porque su escala agregada es menor. Esta comparación explica por qué la fórmula tiene una derivada segunda y no requiere, para una difusión continua ordinaria, una serie infinita de derivadas superiores. El argumento no supone que cada incremento cúbico sea nulo; se apoya en la convergencia y el control de residuos.
La expresión entre corchetes es el operador generador aplicado a , ampliado con . El mismo operador interviene al calcular la evolución de distribuciones. Aquí interesa porque, a partir de la ley dinámica de , da la deriva instantánea de funciones suficientemente suaves de ese estado.
133.6. Transformaciones exponenciales y martingalas
El término de segundo orden se ve con claridad cuando transformamos una fluctuación gaussiana con una función convexa. Consideremos
La función de dos variables tiene derivada temporal , primera derivada espacial y segunda derivada espacial . Al aplicar Itô con como ecuación del estado, los términos de deriva se cancelan y queda
En particular, y, para un horizonte finito, . Aquí también podemos verificar el resultado directamente mediante la función generadora de momentos de una normal. Si , entonces . La resta en el exponente elimina exactamente ese factor. Si omitiéramos el término , el proceso exponencial tendría una media creciente aun cuando el browniano original tuviera media cero.
Este ejemplo ayuda a precisar qué significa que un proceso sea una martingala. Informalmente, su mejor predicción condicional al pasado, en el sentido de esperanza, coincide con el valor presente. No significa que cada realización oscile de forma simétrica alrededor de una línea recta ni que la mediana de su distribución permanezca fija. El proceso exponencial es siempre positivo y su distribución se vuelve progresivamente asimétrica; una pequeña fracción de valores grandes sostiene una parte importante del promedio.
Una segunda transformación útil es la de una variable positiva . Si aplicamos Itô a , válida mientras , obtenemos
La corrección de deriva aparece con signo negativo porque la segunda derivada del logaritmo es . Esta fórmula puede resultar contraintuitiva si se piensa que un ruido de media cero nunca debe cambiar una tendencia transformada. Esa intuición falla porque aplicar una función no lineal y tomar un promedio son operaciones que, en general, no conmutan. La desigualdad de Jensen expresa una parte del mismo fenómeno, aunque no reemplaza el cálculo dinámico.
Conviene distinguir, además, el cambio estocástico de variables de una mera transformación de datos observados. Si recogemos valores positivos y calculamos sus logaritmos, obtenemos una nueva distribución empírica. Si queremos afirmar qué ecuación diferencial sigue ese logaritmo, necesitamos conocer el mecanismo temporal del proceso de partida y usar la regla apropiada. Procesos con dinámicas distintas pueden tener la misma distribución marginal.
La exponencial y el logaritmo servirán también para estudiar una ecuación con ruido multiplicativo. Como la intensidad del ruido depende del estado, esas transformaciones muestran con claridad la diferencia entre la media del conjunto y el comportamiento típico de una realización.
133.7. Ruido multiplicativo y movimiento geométrico browniano
Estudiemos una variable positiva cuya tasa de crecimiento contiene fluctuaciones proporcionales a su tamaño. El modelo de Itô es
Los parámetros y describen, respectivamente, la deriva proporcional y la amplitud del ruido multiplicativo. Es un modelo matemático de crecimiento aleatorio. Aplicarlo a poblaciones, precios o tamaños biológicos exige justificar la proporcionalidad y la ausencia de fronteras adicionales.
Al aplicar la fórmula del logaritmo con y , obtenemos
Como los coeficientes son constantes, la integración es inmediata y da
Al exponenciar,
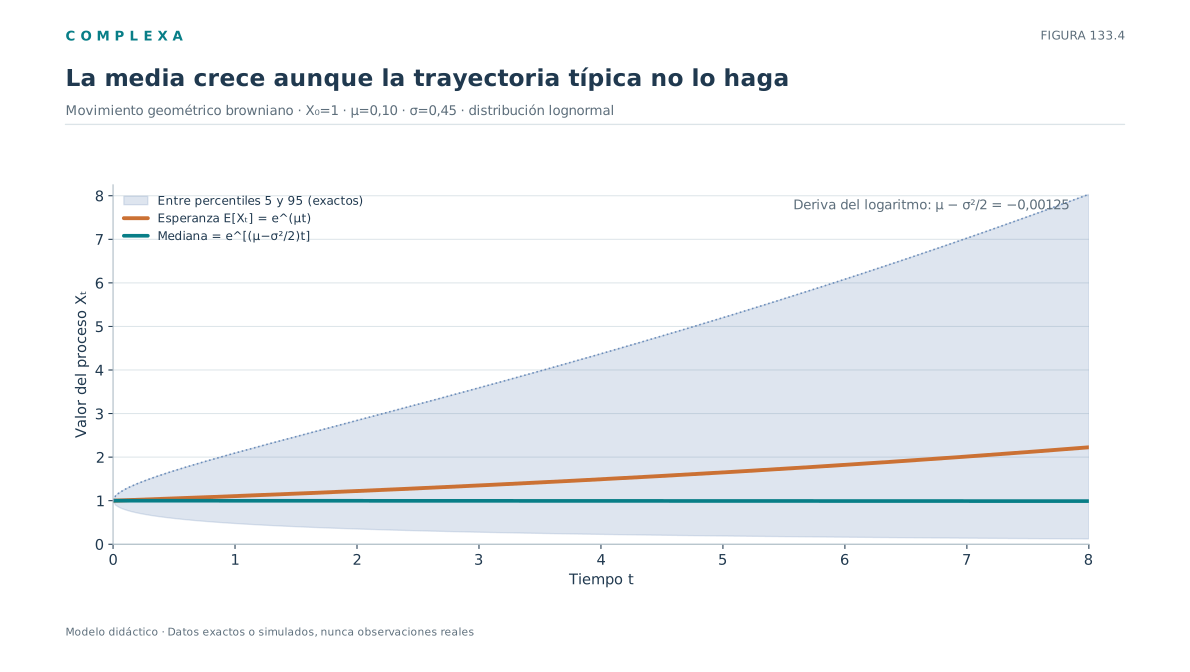
Esta solución conserva la positividad para todo tiempo finito. También determina su distribución, pues es normal y, por tanto, es lognormal. Mediante la identidad para momentos exponenciales gaussianos encontramos
La mediana, en cambio, es . Estas fórmulas permiten construir una situación en que la media crece y la mediana disminuye. Si y , la tasa exponencial de la media es , mientras la tasa logarítmica de la mediana es . La mayor parte de las trayectorias puede moverse hacia valores menores al mismo tiempo que unas realizaciones suficientemente grandes elevan el promedio del conjunto.
Si los datos tienen colas amplias, informar solo el promedio da una imagen incompleta de lo que experimenta una unidad representativa. Sustituirlo por la mediana tampoco resuelve el problema, porque cada estadístico responde a una pregunta diferente. La solución explícita permite elegir entre esperanza, cuantiles, probabilidades de sobrepasar un umbral y crecimiento logarítmico esperado.
El resultado depende de la interpretación de Itô fijada al escribir la ecuación. En C134 estudiaremos cómo se escribe exactamente la misma dinámica en notación de Stratonovich. La corrección de deriva que aparece entonces es una traducción entre descripciones que evalúan la integral de manera diferente; el proceso físico es el mismo. Si se conservan las expresiones algebraicas de deriva y difusión y se cambia la convención sin convertirlas, se define otro proceso.
En cuanto a la escala temporal, tiene unidades de inverso de tiempo, mientras que tiene unidades de inverso de raíz de tiempo, pues escala como . Por eso y pueden restarse. Escribir los dos coeficientes como si fueran tasas ordinarias de la misma dimensión es una fuente habitual de errores al trasladar parámetros entre pasos de simulación.
133.8. Momentos sin resolver todas las trayectorias
Una ventaja del cálculo de Itô es que permite derivar ecuaciones para observables aunque no tengamos una solución explícita del proceso. Retomemos el modelo de Ornstein–Uhlenbeck con parámetros , y
Sea . La regla aplicada a da directamente , porque el término estocástico tiene esperanza cero bajo las condiciones de integrabilidad satisfechas en este modelo. Con aparece la corrección debida a la variación cuadrática y la regla da
Al tomar esperanzas obtenemos la ecuación diferencial determinista
Su solución es
Si el estado inicial es fijo, el cuadrado de la media es . Al restarlo del segundo momento recuperamos la varianza obtenida previamente con la solución integral. La concordancia confirma que el término de la ecuación para no puede omitirse aunque el ruido tenga media cero.
Podríamos aplicar Itô también a o . Para una deriva lineal y un coeficiente de difusión constante, los momentos se relacionan de modo que pueden calcularse uno tras otro. En una ecuación no lineal, en cambio, el momento de orden dos puede depender del de orden tres, el de orden tres del de orden cuatro y así sucesivamente. Aparece una jerarquía de momentos que no siempre se cierra con un número finito de ecuaciones.
Sustituir por equivale a eliminar la varianza y, por tanto, a introducir una hipótesis adicional, que puede ser razonable si las fluctuaciones son pequeñas respecto de la escala relevante. Aquí el cálculo estocástico se conecta con la teoría de sistemas complejos, pues la dinámica agregada de promedios no conserva necesariamente toda la información que determina el comportamiento del conjunto.
El operador generador resume esta estrategia. Para una función adecuada ,
bajo hipótesis que permiten justificar el intercambio entre esperanza y derivación. La ecuación de Fokker–Planck, que veremos más adelante, usará el operador adjunto para describir la densidad de probabilidad; aquí ya tenemos una forma de estudiar observables sin confundir una realización con su distribución.
133.9. Comprobación numérica con dos sumas sobre una misma trayectoria
Un experimento computacional mínimo puede reproducir la discrepancia entre sumas izquierdas y simétricas sin bibliotecas especializadas en ecuaciones estocásticas. Generaremos muchas trayectorias brownianas a partir de incrementos normales independientes y acumularemos las sumas de Itô junto con las sumas simétricas ; luego compararemos ambas con sus identidades teóricas.
También aproximaremos el movimiento geométrico browniano mediante Euler–Maruyama, usando exactamente los mismos incrementos brownianos para la simulación y para la solución cerrada. Si las trayectorias se impulsaran con ruidos independientes, las diferencias de realización, que pueden ser mucho mayores que el error del método, ocultarían el error de discretización. Acoplar las dos soluciones al mismo ruido permite una comprobación reproducible.
import numpy as np

rng = np.random.default_rng(133)
T, n_steps, n_paths = 1.0, 800, 12_000
dt = T / n_steps
W = np.zeros(n_paths)
ito = np.zeros(n_paths)
simetrica = np.zeros(n_paths)
cuadratica = np.zeros(n_paths)
mu, sigma, x0 = 0.10, 0.45, 1.0
X_euler = np.full(n_paths, x0)

for _ in range(n_steps):
    dW = np.sqrt(dt) * rng.standard_normal(n_paths)
    W_nueva = W + dW
    ito += W * dW
    simetrica += 0.5 * (W + W_nueva) * dW
    cuadratica += dW * dW
    X_euler += mu * X_euler * dt + sigma * X_euler * dW
    W = W_nueva

X_exacta = x0 * np.exp((mu - 0.5 * sigma**2) * T + sigma * W)

print("Variación cuadrática media:", cuadratica.mean())
print("Integral de Itô media:", ito.mean())
print("Error medio absoluto de Euler:",
      np.mean(np.abs(X_euler - X_exacta)))

assert np.allclose(ito, 0.5 * (W**2 - cuadratica), atol=1e-10)
assert np.allclose(simetrica, 0.5 * W**2, atol=1e-10)
assert abs(cuadratica.mean() - T) < 0.04
assert abs(ito.mean()) < 0.04
assert np.mean(np.abs(X_euler - X_exacta)) < 0.03
Las dos primeras aserciones comprueban identidades algebraicas que se cumplen en cada trayectoria para la malla finita. La tercera confirma que la variación cuadrática media está cerca de , con la tolerancia propia de una muestra finita. La cuarta verifica la media cero de la integral de Itô. La última compara el esquema de Euler con la solución exacta usando la misma realización en cada columna de la simulación.
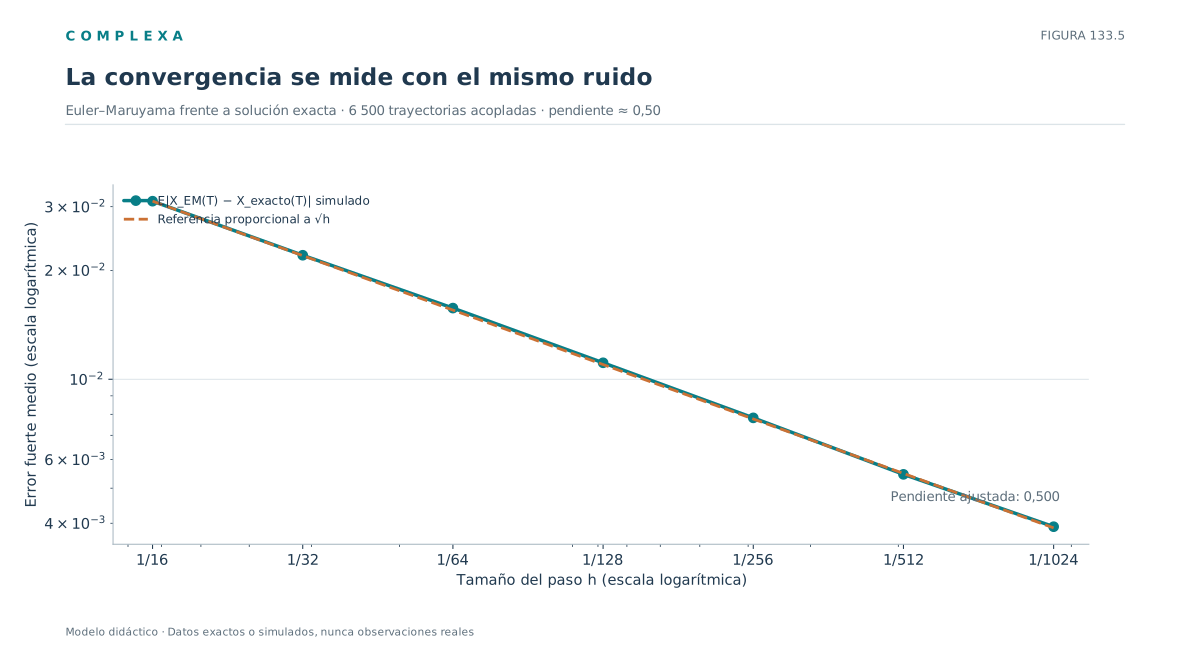
En la evaluación de un integrador estocástico conviene separar error fuerte y error débil. El primero mide la proximidad entre aproximación y solución exacta a lo largo de trayectorias acopladas al mismo ruido; una medida posible es . El segundo mide diferencias entre esperanzas de observables, como . Un método puede estimar razonablemente una media y aun así aproximar mal una trayectoria determinada. El programa comprueba un error fuerte muestral mediante y y examina dos esperanzas sobre el conjunto. Para una conclusión estadística robusta habría que cuantificar además el error de Monte Carlo, cuyo tamaño depende del número efectivo de realizaciones independientes.
Medir el orden de convergencia exigiría repetir el cálculo con pasos decrecientes, reutilizar apropiadamente trayectorias brownianas acopladas y analizar cómo escala el error. Como una trayectoria individual no coincide con la esperanza del conjunto, el programa usa numerosas realizaciones.
El experimento tiene otra utilidad pedagógica. Si calculamos la diferencia entre las sumas simétrica e izquierda obtenemos , donde es la variación cuadrática observada. Esa diferencia persiste al refinar la malla y ningún integrador más preciso la elimina, porque corresponde a dos convenciones matemáticas distintas, cuya relación debe quedar explícita en cualquier modelo con ruido dependiente del estado.
133.10. Interpretación y límites del cálculo de Itô
El cálculo de Itô permite trabajar con fluctuaciones brownianas sin suponer trayectorias diferenciables. La construcción de la integral usa la información disponible al comienzo de cada incremento; la isometría controla su segundo momento y la regla de cambio de variables conserva el efecto de la variación cuadrática. Con esos elementos podemos resolver procesos lineales, calcular observables y diseñar simulaciones coherentes con la ecuación escrita.
El formalismo requiere, sin embargo, identificar el proceso impulsor y verificar las hipótesis pertinentes. Un registro de medición con errores no es automáticamente un movimiento browniano. El ruido blanco es una idealización cuya escala de correlación se ha comprimido; el modelo debe especificar si las perturbaciones ingresan de manera aditiva o multiplicativa. En algunos sistemas las discontinuidades pesan tanto como la difusión. Cuando hay saltos, la fórmula de Itô incluye términos adicionales que registran los cambios discretos de la función, además de la corrección cuadrática continua.
No todo proceso temporal tiene incrementos independientes ni es una semimartingala apta para el cálculo de Itô usual. El movimiento browniano fraccionario, por ejemplo, presenta estructuras de dependencia que exigen precauciones y, según su parámetro y el problema considerado, otras nociones de integración. Escribir en una ecuación no decide si el modelo describe adecuadamente las observaciones. Una construcción matemática consistente es distinta de una inferencia empírica justificada.
Las martingalas locales merecen una cautela similar. Escribir una integral como suma de incrementos con esperanza condicional nula permite muchas manipulaciones; pasar a horizontes infinitos, calcular esperanzas de funciones no integrables o intercambiar límites exige justificaciones adicionales. Para usar ecuaciones de momentos hay que justificar la integrabilidad de los procesos relevantes. En modelos concretos pueden aparecer fronteras absorbentes, explosión en tiempo finito o distribuciones sin ciertos momentos; en esos casos la fórmula diferencial formal es solo un punto de partida.
En términos físicos, el cálculo define una relación precisa entre coeficientes y distribuciones de trayectorias, pero no dice cómo se produce el ruido. Determinar esos coeficientes corresponde al modelo mecanístico, a la forma de aproximar las variables eliminadas y a la evidencia experimental. Dos investigadores que usen fórmulas de Itô correctas pueden construir modelos diferentes si uno presupone ruido instantáneo y el otro una perturbación con correlación temporal.
Los tipos de convergencia tampoco son intercambiables. Una sucesión puede converger en distribución sin acercarse trayectoria por trayectoria al proceso límite construido sobre un mismo espacio probabilístico. La convergencia en media cuadrática implica convergencia en probabilidad, pero la recíproca necesita condiciones adicionales. Que las sumas de Itô definan una integral es una afirmación hecha en un marco de convergencia matemática específico; que una simulación produzca histogramas parecidos es una comprobación mucho más limitada.
La distinción entre observación y proceso pesa sobre todo cuando inferimos parámetros. Estimar a partir de incrementos breves exige considerar la frecuencia de muestreo, el ruido del instrumento y la posibilidad de dinámicas ocultas. El ajuste de la deriva depende de la convención elegida para la integral. Si se interpretan coeficientes de una ecuación de Stratonovich como si fueran coeficientes de Itô, aparece una diferencia sistemática que no se corrige aumentando el tamaño de la muestra.
La variación cuadrática explica el término adicional de la regla de Itô. En el movimiento geométrico browniano, la transformación logarítmica convierte una ecuación con ruido multiplicativo en otra con coeficientes constantes y muestra que la tasa de crecimiento logarítmico difiere de la deriva de la media. Las conclusiones dependen de la convención de integral y de que el proceso permanezca en el dominio de la transformación.
Para una aplicación rigurosa hay que identificar la filtración, las condiciones de integrabilidad del integrando y el sentido en que se toma el límite de las sumas estocásticas. Las igualdades obtenidas para horizontes finitos pueden requerir hipótesis adicionales al pasar a tiempos de parada o a esperanzas de procesos locales no integrables.
Referencias
- Evans, L. C. (2013). An Introduction to Stochastic Differential Equations. American Mathematical Society. Integración estocástica, fórmulas de Itô y difusión.
- Gardiner, C. W. (2009). Stochastic Methods: A Handbook for the Natural and Social Sciences (4.ª ed.). Springer. Modelos estocásticos y sus interpretaciones físicas.
- Karatzas, I., y Shreve, S. E. (1991). Brownian Motion and Stochastic Calculus (2.ª ed.). Springer. Fundamentos rigurosos de integración y procesos brownianos.
- Kloeden, P. E., y Platen, E. (1992). Numerical Solution of Stochastic Differential Equations. Springer. Integración numérica y análisis de convergencia.
- Øksendal, B. (2003). Stochastic Differential Equations: An Introduction with Applications (6.ª ed.). Springer. Fórmula de Itô, martingalas y ejemplos de ecuaciones.