Año 2 · Módulo 14
132.1. La duración de una perturbación forma parte del modelo
Una perturbación irregular puede durar muy poco o conservar correlación durante un intervalo apreciable. La apariencia errática de una señal no distingue estas posibilidades. En teoría estocástica, el ruido blanco es una idealización sin correlaciones temporales separadas y se interpreta como una distribución generalizada; el ruido coloreado tiene una estructura temporal expresada por su autocovarianza o su espectro. Las consecuencias para un sistema receptor dependen de esa estructura y de la respuesta propia del sistema.
Tomemos una variable que satisface . El forzamiento browniano tiene incrementos independientes, pero la variable observada tiene una autocovarianza que decae exponencialmente; la propia dinámica del receptor convierte una entrada sin correlación temporal separada en una salida con memoria. Si sustituimos esa entrada idealizada por un proceso con correlación finita, cambian tanto la varianza estacionaria como la forma de la función de autocovarianza.
Podemos formular la pregunta inversa. Si las perturbaciones externas persisten durante cierto tiempo, ¿qué ocurre con un sistema que las filtra y acumula? Sustituir un valor de varianza en las fórmulas anteriores no responde a esa pregunta, porque una entrada correlacionada puede aumentar la persistencia de una trayectoria, cambiar su espectro y modificar la dispersión estacionaria. Cuando la memoria del ruido es comparable con la escala de recuperación, el sistema puede requerir variables adicionales para conservar una descripción markoviana.
La elección entre ruido blanco y ruido coloreado determina cómo simulamos incrementos, qué estimamos con una serie temporal y qué operaciones matemáticas están justificadas. Un residuo de aspecto irregular en una gráfica no es por ello blanco. Un ruido temporalmente correlacionado puede carecer de oscilaciones visibles y aun así producir inferencias erróneas si lo tratamos como una secuencia independiente.
La autocovarianza describe cuánto persiste una perturbación a diferentes retardos. Su representación espectral muestra cómo se reparte la variabilidad entre frecuencias. Ambas son propiedades de segundo orden y, por ello, pueden coincidir en procesos que difieren en la distribución de sus amplitudes o de sus eventos extremos. Las conclusiones sobre una fuerza aleatoria requieren distinguir la correlación propia del forzamiento de la que introduce el sistema al responder a él.

132.2. Autocovarianza, espectro y ruido blanco
Para describir una señal aleatoria conviene comenzar por su esperanza y su autocovarianza. Consideraremos primero una señal de media cero cuya covarianza dependa únicamente de la diferencia entre instantes. En ese caso escribimos
Esta condición, junto a la existencia de segundo momento finito y una media temporalmente constante, define la estacionariedad en sentido amplio. No exige que todas las distribuciones conjuntas permanezcan invariantes, aunque para procesos gaussianos la media y la covarianza determinan esas distribuciones. La autocovarianza resume dependencia lineal de segundo orden; señales con igual autocovarianza pueden diferir en asimetrías, episodios extremos y dependencia de órdenes superiores.
Si , la autocorrelación es . Vale uno en el origen y puede ser positiva, negativa u oscilante según el mecanismo. Cuando presenta una caída aproximadamente exponencial, podemos identificar una duración característica de persistencia. Si esa caída es lenta o sigue una ley de potencias, quizá no pueda resumirse mediante un único tiempo.
La misma información de segundo orden puede estudiarse en frecuencia. Usaremos la convención espectral bilateral
con la transformación inversa
Para una señal estacionaria de segundo orden, la densidad espectral describe la distribución de la varianza entre frecuencias cuando existe como función ordinaria. En particular, . Conviene declarar esta convención, porque algunos textos usan frecuencia en hercios o espectros unilaterales. Los factores de y de dos cambian según la elección, aunque la física subyacente sea la misma.
La transformada entre autocovarianza y espectro suele denominarse relación de Wiener–Jinchin, por Norbert Wiener y Aleksandr Jinchin, matemáticos que contribuyeron a la teoría de procesos estacionarios. En la práctica, una correlación temporal larga se refleja en una concentración de potencia a frecuencias bajas, mientras que las oscilaciones características aparecen como bandas espectrales. Los rasgos visuales de un espectro no siempre identifican un mecanismo, pero el espectro sí impone restricciones verificables sobre las correlaciones compatibles con una hipótesis.
Las unidades merecen tanta atención como las fórmulas. Si es una fuerza, su autocovarianza tiene unidades de fuerza al cuadrado y su densidad espectral bilateral, expresada respecto de , tiene unidades de fuerza al cuadrado multiplicada por tiempo. Cuando pasamos al ruido blanco idealizado, la covarianza ordinaria en retardo cero deja de existir como valor finito; por esa razón es incorrecto asignarle una «desviación estándar instantánea» sin especificar primero un intervalo de observación o un filtro.
El ruido blanco temporal de intensidad se escribe formalmente como una señal de esperanza cero y covarianza
donde es la delta de Dirac. Esta expresión es una distribución generalizada; al integrarla contra funciones de prueba produce relaciones finitas para integrales temporales del ruido, sin afirmar que exista una variable aleatoria ordinaria de varianza infinita que podamos leer directamente de un sensor ideal. La forma rigurosa de incorporar este ruido en una ecuación es un incremento , como hicimos en C131.
Con nuestra convención de Fourier, el espectro formal es la constante
De ahí procede la denominación «blanco», tomada por analogía con un espectro que distribuye potencia de manera uniforme sobre las frecuencias consideradas. Un espectro plano extendido sin límite hasta frecuencias infinitas implica potencia total divergente y no describe una señal física ordinaria de varianza finita. El modelo es útil cuando las escalas temporales que queremos resolver son mucho más largas que la memoria de los mecanismos que hemos eliminado de nuestra descripción.
Consideremos ahora un intervalo de duración . La fuerza blanca promedio, entendida en sentido integral, sería
Esta cantidad sí tiene una distribución normal bien definida, con
Cuanto menor es el intervalo sobre el que promediamos, mayor es la varianza de esa fuerza promedio. En cambio, el impulso integrado tiene varianza , que disminuye al acortar el intervalo. Confundir fuerza promedio con impulso conduce a discretizaciones incorrectas. Un término numérico que añade sin dependencia de no aproxima correctamente los incrementos brownianos al refinar el paso temporal.
Para simular una ecuación diferencial estocástica, la actualización correcta del término aleatorio es con independientes de distribución normal estándar. Si deseamos visualizar una aproximación de la fuerza promedio en cada casilla, sus valores son . Ambas expresiones describen el mismo ruido integrado, pero responden a preguntas diferentes y tienen unidades distintas.
El ruido blanco y el proceso de Wiener son objetos distintos. Los incrementos no superpuestos del movimiento browniano son independientes, mientras que sus posiciones tienen covarianza para y forman un proceso no estacionario, porque su varianza crece con el tiempo. La «blancura» corresponde al ruido formal o, en discretizaciones apropiadas, a los incrementos independientes; las posiciones acumuladas no son blancas.
La ausencia de correlación tampoco equivale siempre a independencia. En un proceso conjuntamente gaussiano, covarianza nula implica independencia para las variables involucradas; en procesos no gaussianos puede haber dependencias no lineales invisibles para la autocovarianza. Así, una prueba estadística que no detecta autocorrelación en los residuos informa sobre la dependencia lineal y deja abierta la presencia de otros mecanismos temporales.
132.3. Construir ruido coloreado con un proceso de Ornstein–Uhlenbeck
Una aproximación sencilla al ruido con memoria finita consiste en hacer que la propia perturbación evolucione mediante una ecuación restauradora. Sea una variable de media estacionaria cero que satisface
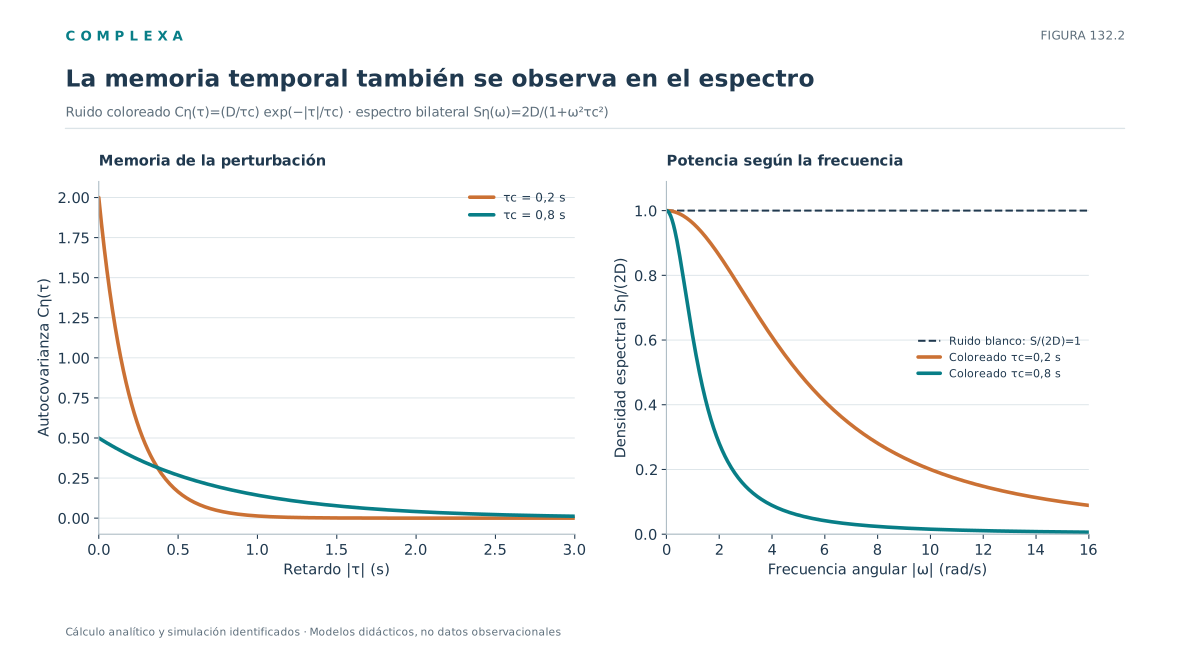
donde es el tiempo característico de correlación de la perturbación. La intensidad se ha definido deliberadamente de modo que, cuando tiende a cero, la fuerza integrada tienda al ruido blanco de intensidad en un sentido apropiado. Este ajuste permite comparar modelos con distinta memoria sin cambiar arbitrariamente el efecto acumulado de sus perturbaciones.
El proceso es un Ornstein–Uhlenbeck con tasa de recuperación e intensidad de difusión . Aplicando los resultados de C131, su varianza estacionaria y su autocovarianza son
Su autocorrelación normalizada decrece exponencialmente. Durante intervalos pequeños respecto de , la señal tiende a mantener una dirección; cuando la separación temporal es muy grande, la correlación se vuelve pequeña. No hay una frontera abrupta a partir de la cual las muestras sean exactamente independientes; el «tiempo de correlación» es solo una escala.
La transformada espectral produce
A frecuencias bajas el espectro se aproxima al valor , mientras que las frecuencias altas están atenuadas. Este espectro lorentziano es característico de la correlación exponencial y muestra qué significa colorear una perturbación, pues su potencia ya no se reparte uniformemente entre las frecuencias. La frecuencia angular marca la transición entre ambos regímenes espectrales.
La elección de normalización tiene una consecuencia que puede parecer paradójica. Al reducir , la varianza instantánea del proceso coloreado aumenta como , aunque su memoria se acorte. Ese aumento es necesario para mantener fija el área bajo la autocovarianza,
En el límite , la función de covarianza se concentra alrededor del origen y converge, en el sentido de distribuciones, a . Así recuperamos el ruido blanco ideal. Si mantuviéramos fija la varianza de mientras reducimos , el área de la covarianza tendería a cero y el límite sería trivial.
A diferencia del ruido blanco ideal, cada es una variable normal ordinaria de varianza finita cuando . Sus trayectorias son continuas y casi seguramente no diferenciables, porque las impulsa un proceso de Wiener. La correlación temporal regulariza los valores instantáneos de la fuerza, pero no la vuelve suave; una fuerza diferenciable exige mecanismos de filtrado adicionales.
132.4. Qué ocurre cuando el ruido coloreado impulsa un equilibrio estable
Introduzcamos ahora una variable restauradora sometida al ruido coloreado recién definido. Con el equilibrio en cero, para simplificar la notación, el sistema es
La primera ecuación es una ecuación diferencial ordinaria para una vez conocida la trayectoria continua de . La segunda es una ecuación estocástica que genera esa trayectoria. El par forma un proceso markoviano bidimensional, porque su evolución futura queda determinada probabilísticamente por esos dos valores presentes. En cambio, conocer solo suele ser insuficiente para predecir sus cambios futuros, porque la fuerza actual , que depende de su propia historia, contiene información adicional.
El modelo permite resolver los segundos momentos estacionarios sin calcular una densidad conjunta completa. Sabemos que . Aplicando la evolución de los productos y , obtenemos, en estacionariedad,
De la primera relación se deduce y de la segunda se obtiene la varianza
En el límite de ruido blanco, , recuperamos , exactamente el resultado de C131. Sin embargo, para un tiempo de correlación finito la varianza es menor bajo la normalización escogida, porque el filtro restaurador recibe menos potencia a las frecuencias altas. El factor cuantifica esa diferencia. Con otra normalización del ruido la comparación podría ser distinta; por eso sería incorrecto afirmar que «el ruido coloreado siempre aumenta la varianza».
Para comprender el resultado desde la frecuencia, observemos que la ecuación lineal para es un filtro con función de transferencia . Su espectro estacionario es
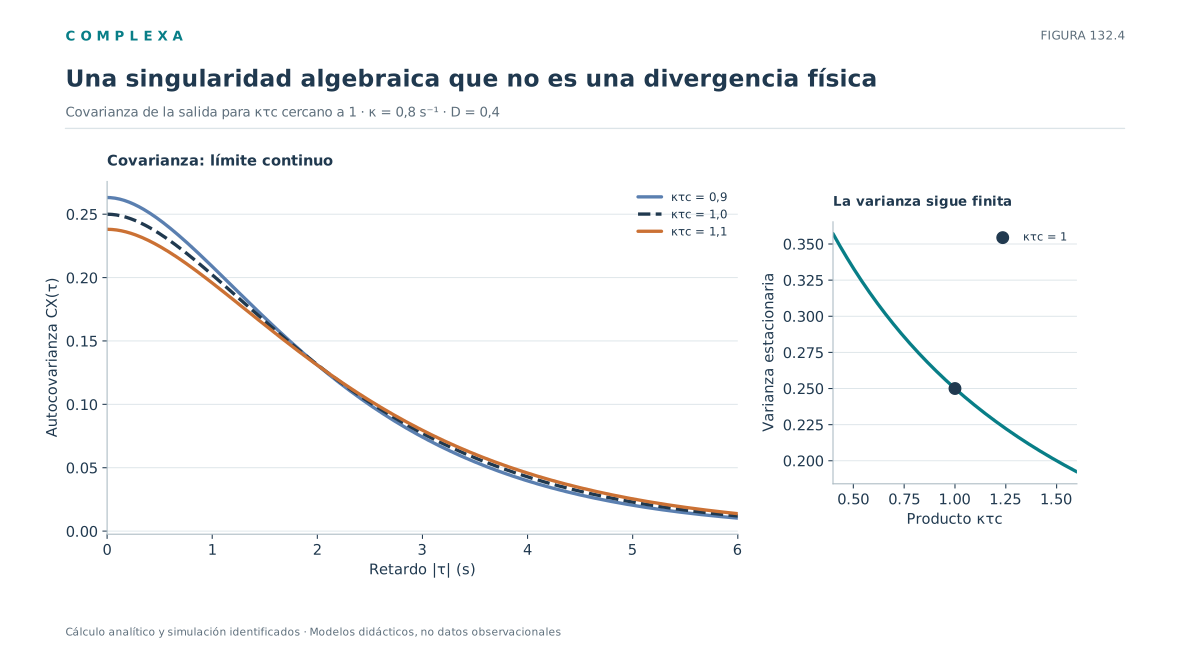
El filtro del sistema atenúa todavía más las frecuencias altas del ruido que recibe. Integrando ese espectro se recupera la varianza. Cuando , la autocovarianza tiene la forma
La fórmula tiene una singularidad removible cuando . Evaluando el límite respecto de , con fijo, se obtiene
La expresión es finita y en reproduce la varianza estacionaria . Aparecen dos escalas temporales, y , que pueden confundirse empíricamente si los datos son breves. A diferencia de la situación con entrada blanca, la variable tiene trayectorias diferenciables una vez fijada la fuerza continua, con derivada ; en el límite ideal de fuerza blanca se pierde esa regularidad. Las dos descripciones pueden coincidir aproximadamente a escala macroscópica y diferir mucho a escalas temporales muy pequeñas.

132.5. Autorregresión, cambios de signo y colas espectrales como otras formas de memoria
La correlación exponencial es un caso matemáticamente conveniente, pero no agota el ruido coloreado. En tiempo discreto, por ejemplo, podemos construir un proceso autorregresivo de primer orden mediante
con innovaciones gaussianas independientes. Inicializado en su distribución estacionaria, tiene varianza y autocorrelación . Si , conserva una memoria positiva que decae geométricamente; si , tiende a alternar el signo entre pasos consecutivos. Un ruido con correlación negativa es tan legítimo como uno persistente y aparece cuando los mecanismos responden con compensaciones o sobrecorrecciones.
Al observar un proceso de Ornstein–Uhlenbeck coloreado a intervalos , sus valores siguen exactamente una autorregresión gaussiana con . Esta correspondencia permite simular sin discretizar aproximadamente su ecuación. También muestra que el coeficiente autorregresivo depende de la frecuencia de muestreo, de modo que un mismo fenómeno físico producirá valores muy diferentes de si lo registramos cada milisegundo o cada minuto.
Otro ejemplo es el ruido telegráfico, una señal que toma valores y y cambia de uno a otro según un proceso de saltos con tasa en cada estado. Con distribución inicial simétrica, su autocovarianza es
Esta señal tiene la misma forma de correlación exponencial que un Ornstein–Uhlenbeck, pero sus distribuciones marginales son discretas y sus trayectorias tienen saltos. Aunque compartan la función de autocorrelación, el proceso gaussiano y el telegráfico pueden diferir mucho en la distribución de amplitudes, en la probabilidad de valores extremos y en la respuesta de sistemas no lineales.
Un tercer grupo incluye espectros aproximadamente proporcionales a dentro de cierto rango de frecuencias. Estas leyes empíricas aparecen en fenómenos muy diversos, aunque las explicaciones físicas pueden ser completamente diferentes. Si una potencia se extendiera hasta frecuencia cero sin ningún corte, la integral espectral presentaría problemas para representar un proceso estacionario de varianza finita. Por tanto, un ajuste de pendiente en una banda limitada no autoriza a postular la misma ley desde escalas microscópicas hasta tiempos arbitrariamente largos.
Como el espectro de potencia solo recoge la dependencia de segundo orden, dos señales pueden tener espectros parecidos y distribuciones de episodios extremos diferentes. Una sucesión de impulsos raros, una mezcla de procesos con tiempos característicos distribuidos y un mecanismo de retroalimentación pueden generar perfiles espectrales semejantes en el intervalo observado. Identificar el mecanismo exige información complementaria, sobre todo si el objetivo es predecir cómo reaccionará el sistema ante una intervención.
132.6. Muestreo, filtrado y cantidad efectiva de información
Una serie temporal llega filtrada por el instrumento que la registra. Cada instrumento observa durante intervalos determinados, tiene una respuesta en frecuencia y suele agregar ruido propio. Incluso cuando el proceso latente está bien descrito por un modelo continuo, las observaciones disponibles son discretas y pueden ser promedios sobre ventanas. El efecto de la medición debe incorporarse al análisis, especialmente si queremos decidir si una perturbación es blanca o coloreada.
Si tomamos muestras cada segundos, la frecuencia de muestreo es . En la reconstrucción ideal de señales limitadas en banda, el teorema de muestreo exige que las frecuencias presentes se encuentren por debajo de . Los procesos estocásticos que hemos usado no están estrictamente limitados en frecuencia; el ruido blanco ideal tiene contenido a todas las frecuencias y el espectro del Ornstein–Uhlenbeck decrece sin anularse exactamente. En la práctica, filtros analógicos y digitales atenúan las componentes fuera de la banda de interés para reducir el aliasing y evitar atribuir frecuencias falsas a la señal muestreada.
El registro de promedios sucesivos también modifica las covarianzas. Si un sensor integra una fuerza sobre intervalos de longitud , la señal observada es una convolución con la ventana temporal de medición. Su espectro queda multiplicado por el módulo cuadrado de la respuesta del filtro. Una fuerza blanca puede producir observaciones temporalmente correlacionadas si los promedios se superponen, o si el dispositivo tiene una respuesta lenta que hace depender cada medición de las anteriores. A la inversa, una fuerza coloreada puede parecer casi independiente cuando las muestras están muy separadas respecto de su memoria.
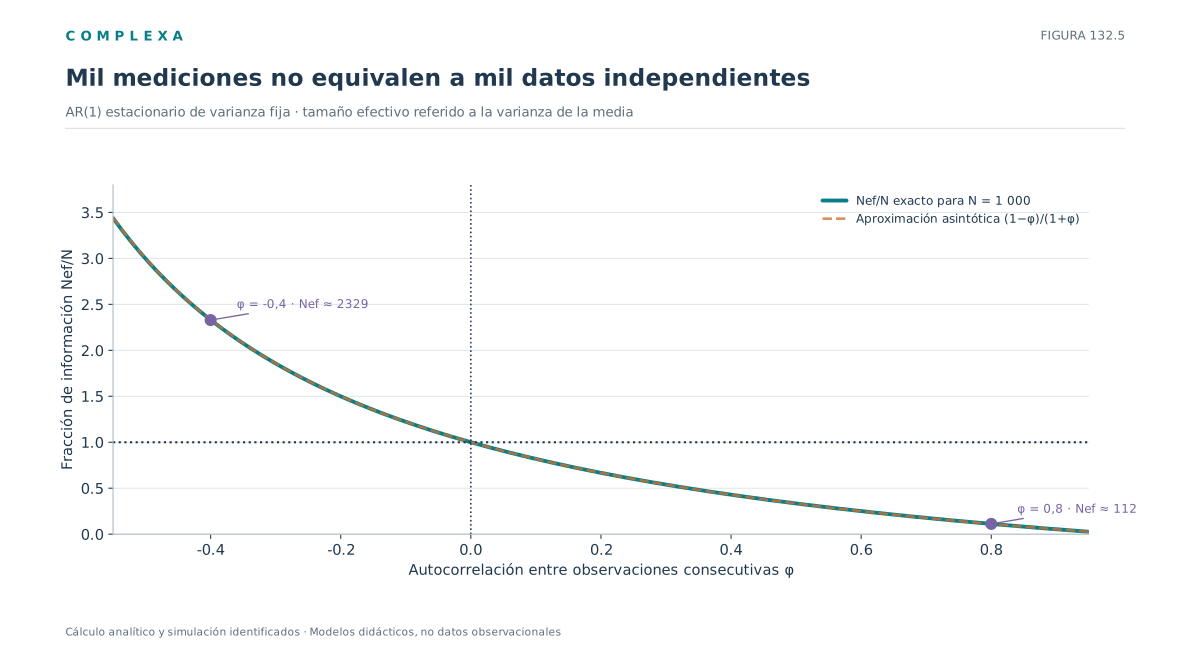
La correlación tiene consecuencias directas sobre la precisión estadística. Sea una secuencia estacionaria de varianza cuya autocorrelación a retardo discreto es . La varianza de su media muestral es exactamente
Cuando las correlaciones son suficientemente sumables y el registro es largo, la expresión entre corchetes puede aproximarse por . Para una autorregresión con , , se obtiene un tamaño muestral efectivo aproximado
Supongamos mil mediciones de una perturbación con tiempo de correlación segundos, separadas segundos. Entonces , por lo que es cercano a 25 para estimar su media, bajo las hipótesis asintóticas anteriores. El dispositivo produjo mil valores, pero su información sobre la media equivale aproximadamente a la de veinticinco observaciones independientes con la misma varianza. La cifra depende del estimando y no debe usarse automáticamente para un cuantil, un tiempo de escape o una comparación de espectros.
En consecuencia, registrar con mayor frecuencia no multiplica sin límite la evidencia disponible. Si el intervalo total permanece fijo, aumentamos la resolución temporal y obtenemos una representación más detallada de la trayectoria, pero seguimos observando una cantidad limitada de evolución lenta. Una estrategia de muestreo debería adaptarse a las escalas temporales que necesitamos identificar y tener en cuenta el error instrumental y el coste de observación.
132.7. Residuos, variables ocultas y explicaciones rivales en la identificación del ruido
En la práctica rara vez medimos directamente la fuerza aleatoria que impulsa una ecuación. Solemos medir su respuesta, ya sea una posición, un voltaje, la actividad neuronal u otra variable de salida. La autocorrelación de esa salida reúne la memoria del mecanismo de entrada y la memoria del sistema que lo procesa. Como vimos en C131, un Ornstein–Uhlenbeck impulsado por ruido blanco tiene observaciones correlacionadas, de modo que esa correlación no demuestra que su fuerza perturbadora sea coloreada. Para separar ambas memorias hay que estimar el modelo dinámico que relaciona la entrada con la salida.
La transición exacta del Ornstein–Uhlenbeck blanco permite un diagnóstico. Si sigue la ecuación de C131 y se observa sin error en tiempos equiespaciados, las innovaciones normalizadas
son gaussianas estándar independientes bajo el modelo. La independencia es una propiedad de las innovaciones; las observaciones originales siguen correlacionadas. Si encontramos autocorrelación sistemática en los residuos, pueden estar faltando modos dinámicos, persistencia de la entrada, variación de parámetros o una descripción correcta del instrumento. El hallazgo obliga a revisar el modelo, aunque no indica cuál de esas explicaciones es la responsable.
Cuando la fuerza sigue un Ornstein–Uhlenbeck coloreado, la pareja forma un estado dinámico ampliado. Si solo medimos , el segundo componente es una variable latente que contribuye a la predicción. Los modelos de espacio de estados describen ese mecanismo mediante transiciones probabilísticas del estado ampliado y una ecuación de observación. Según los datos y los supuestos, permiten estimar las escalas de recuperación del sistema y de correlación de la fuerza; si ambas escalas son semejantes o el registro es corto, los parámetros pueden resultar difíciles de separar.
Supongamos que un instrumento tiene una respuesta lenta propia. Aunque la señal física de entrada fuese blanca, el filtrado interno crearía correlación. Otro sistema podría recibir ruido verdaderamente coloreado, pero ser observado por un dispositivo casi instantáneo. Ambos podrían producir espectros similares dentro de la banda disponible. Para distinguir las hipótesis necesitaríamos conocer la función de respuesta del instrumento, hacer mediciones adicionales o aplicar perturbaciones externas controladas. Es un problema de identificabilidad, que un algoritmo de ajuste más flexible no resuelve.
El ruido de medición plantea otra separación. Si observamos , donde es un error independiente del estado latente, la serie puede tener una contribución espectral adicional aproximadamente plana en el tiempo discreto. Tratar esa variación instrumental como fluctuación del proceso puede sobrestimar su intensidad y distorsionar los tiempos de correlación. Un instrumento con errores temporalmente dependientes requeriría, a su vez, un modelo de medición coloreado.
Una gráfica de autocorrelación tampoco prueba independencia ni normalidad. Los estimadores fluctúan, los intervalos de confianza suelen depender de supuestos que hay que revisar y la inspección de muchos retardos puede generar coincidencias aparentes. Una estrategia adecuada combina diagnósticos residuales, comparación con modelos rivales y evaluación del comportamiento fuera del conjunto usado para ajustar los parámetros.
132.8. Simulación reproducible de dos fuerzas con distinta memoria
Compararemos dos modelos con la misma tasa restauradora y la misma intensidad integrada . En el primero, recibe incrementos brownianos directamente; en el segundo, recibe una perturbación con correlación exponencial. Fijar y evita atribuir al cambio de memoria una diferencia que, en realidad, se debería a una modificación simultánea de la potencia de excitación.
Para el modelo blanco podemos muestrear mediante su transición exacta, sin error de integración temporal. Para el modelo coloreado podemos generar la fuerza exactamente en cada punto de la malla mediante
Entre esos puntos, sin embargo, la señal coloreada sigue fluctuando. Para integrar la ecuación de usaremos una aproximación trapezoidal, que incorpora los valores de la fuerza al principio y al final del paso. Esa integración de no es exacta y su precisión puede comprobarse repitiendo el cálculo con un intervalo menor. Aquí basta para contrastar varianzas estacionarias conocidas analíticamente.
import numpy as np

rng = np.random.default_rng(132)
kappa, D, tau_c = 0.8, 0.4, 0.5
dt, n_steps, n_paths = 0.02, 1800, 20_000

x_blanco = np.zeros(n_paths)
x_color = np.zeros(n_paths)
eta = np.zeros(n_paths)
a_x = np.exp(-kappa * dt)
a_c = np.exp(-dt / tau_c)
s_x = np.sqrt((D / kappa) * (1 - a_x**2))
s_c = np.sqrt((D / tau_c) * (1 - a_c**2))

for _ in range(n_steps):
    z_blanco = rng.standard_normal(n_paths)
    z_color = rng.standard_normal(n_paths)
    x_blanco = a_x * x_blanco + s_x * z_blanco
    eta_nueva = a_c * eta + s_c * z_color
    pendiente_0 = -kappa * x_color + eta
    prediccion = x_color + dt * pendiente_0
    pendiente_1 = -kappa * prediccion + eta_nueva
    x_color += 0.5 * dt * (pendiente_0 + pendiente_1)
    eta = eta_nueva

v_blanco = D / kappa
v_color = D / (kappa * (1 + kappa * tau_c))
print('Blanco, varianza: ', round(x_blanco.var(), 4),
      'teoría:', round(v_blanco, 4))
print('Coloreado, varianza:', round(x_color.var(), 4),
      'teoría:', round(v_color, 4))

assert abs(x_blanco.var() - v_blanco) < 0.03
assert abs(x_color.var() - v_color) < 0.03
assert v_color < v_blanco
El resultado esperado es una varianza cercana a para la entrada blanca y a para la entrada coloreada. La diferencia procede de la fórmula , con la misma intensidad integrada en ambas señales. Las aserciones solo verifican una concordancia aproximada con la teoría en el conjunto de realizaciones simulado; una auditoría más completa examinaría también las autocorrelaciones, la convergencia al reducir el paso temporal y los posibles efectos de la inicialización.
El programa usa muchas realizaciones porque la magnitud contrastada es una varianza de conjunto y una sola trayectoria podría mostrar variaciones mayores o menores por azar. Si se dispusiera solamente de una serie larga, la estimación tendría que considerar su correlación temporal y la duración efectiva del registro.
132.9. Validez de la aproximación de ruido blanco
La decisión de usar ruido blanco depende de las escalas temporales que queremos representar. En el modelo anterior intervienen el tiempo de recuperación del sistema, , y la memoria del ruido, . Si , la perturbación pierde correlación mucho antes de que la variable responda de manera apreciable y la aproximación blanca puede describir bien ciertas estadísticas lentas. En ese modelo, el cociente entre varianzas estacionarias del caso coloreado y el blanco es . Si , la diferencia relativa de varianza es aproximadamente 4,8 %; si el producto alcanza uno, la varianza coloreada es la mitad de la predicción blanca, bajo la normalización adoptada.
Este criterio procede de un modelo lineal muy particular. En sistemas no lineales con múltiples tiempos de relajación, una sola desigualdad puede ser insuficiente, porque la memoria corta puede interactuar con umbrales, realimentaciones y estados ocultos. Cuando la amplitud del ruido depende del estado, además, distintos procedimientos para tomar el límite de memoria corta pueden conducir a interpretaciones estocásticas que deben justificarse. Las reglas de Itô y Stratonovich, así como las correcciones de deriva que aparecen en ciertos límites, son el objeto de los capítulos siguientes.
El movimiento browniano es un proceso de posiciones con incrementos gaussianos independientes, distinto de una fuerza blanca ordinaria; el ruido blanco temporal es una idealización generalizada cuya acción integrada está bien definida. Un ruido coloreado tiene una estructura de correlación, que suele resumirse con una autocovarianza y un espectro, aunque esas herramientas no describen todas las dependencias posibles. Una variable dinámica impulsada por ruido blanco puede, a su vez, estar fuertemente autocorrelacionada debido a su propia respuesta.
Antes de interpretar la varianza o el espectro de una serie como evidencia de un mecanismo, debemos establecer qué variable se observó, cuál sería su ecuación de evolución y qué parte de la variabilidad corresponde al dispositivo de medición. También necesitamos saber qué bandas de frecuencia se resolvieron y si el registro permite distinguir las escalas del sistema de las escalas del ruido. Si faltan esos datos, un modelo coloreado puede describir la señal, pero la atribución causal de ese color permanecerá abierta.
Para el sistema lineal estudiado, un ruido de correlación temporal modifica la varianza estacionaria según el factor , siempre que la intensidad integrada se conserve en la normalización escogida. La correlación de la salida combina las escalas y , por lo que una serie corta puede confundir memoria del sistema y memoria de la perturbación.
Una estimación empírica debería comparar modelos con el mismo protocolo de muestreo y considerar la respuesta del instrumento. Que un espectro parezca plano en un rango estrecho no implica ruido blanco a todas las frecuencias; esa extrapolación es especialmente arriesgada al simular sistemas no lineales o procesos cuyos cambios de estado dependen de las fluctuaciones de alta frecuencia.
Referencias
- Gardiner, C. W. (2009). Stochastic Methods: A Handbook for the Natural and Social Sciences (4.ª ed.). Springer. Procesos estocásticos, ruido coloreado y descripciones de Langevin.
- Horsthemke, W., y Lefever, R. (1984). Noise-Induced Transitions: Theory and Applications in Physics, Chemistry, and Biology. Springer. Influencia de la estructura del ruido en sistemas dinámicos.
- Kubo, R. (1966). The fluctuation-dissipation theorem. Reports on Progress in Physics, 29(1), 255–284. Correlaciones temporales y respuesta física. DOI: 10.1088/0034-4885/29/1/306.
- Priestley, M. B. (1981). Spectral Analysis and Time Series. Academic Press. Fundamentos del análisis de covarianzas y espectros en procesos temporales.
- Uhlenbeck, G. E., y Ornstein, L. S. (1930). On the theory of the Brownian motion. Physical Review, 36(5), 823–841. Proceso gaussiano restaurador y correlación exponencial. DOI: 10.1103/PhysRev.36.823.
- van Kampen, N. G. (2007). Stochastic Processes in Physics and Chemistry (3.ª ed.). Elsevier. Sistemas impulsados por fluctuaciones y aproximaciones de memoria corta.