Año 2 · Módulo 13
129.1. Del movimiento discreto a la descripción continua
Una partícula que da pasos aleatorios puede alejarse del origen aunque su desplazamiento esperado permanezca en cero. La aparente contradicción desaparece al distinguir media y dispersión. Las caminatas aleatorias permiten calcular ambas magnitudes, estudiar probabilidades de retorno y mostrar cómo una evolución discreta se aproxima, bajo un escalamiento apropiado, a la ecuación de difusión.
El modelo microscópico describe saltos individuales; la representación macroscópica describe la densidad de posiciones. Para relacionarlas introduciremos una longitud de paso y un intervalo . Cuando ambos disminuyen de manera acoplada y se conserva una razón adecuada entre y , la ecuación discreta para las probabilidades se aproxima a una ecuación de difusión. El límite depende de la estructura de los incrementos y deja de ser aplicable sin modificaciones cuando aparecen correlaciones prolongadas o varianzas infinitas.
Llamamos caminata aleatoria a un proceso estocástico cuyas posiciones sucesivas resultan de sumar desplazamientos. La expresión incluye modelos muy distintos, desde pasos independientes de longitud fija hasta desplazamientos correlacionados y tiempos de espera variables. Comenzaremos por una construcción deliberadamente restringida, un móvil sobre una recta que, en cada instante discreto, avanza una casilla hacia la derecha o hacia la izquierda con igual probabilidad. La aparente pobreza de este modelo es una ventaja, porque permite calcular exactamente la distribución de la posición y demostrar qué cambia cuando acumulamos numerosos pasos.
Conviene anticipar una dificultad. Ver una trayectoria zigzagueante no demuestra difusión ordinaria. La forma del recorrido depende de la escala de observación, de la frecuencia de muestreo y de los mecanismos que generan los incrementos. Una trayectoria producida por un mapa determinista caótico puede parecer aleatoria; una caminata con pasos altamente correlacionados puede mostrar desplazamientos persistentes que no siguen la ley difusiva elemental. Necesitaremos criterios cuantitativos, especialmente la esperanza, la varianza, las correlaciones temporales y la relación entre espacio y tiempo.
La derivación puede seguir dos rutas que deben coincidir. Podemos calcular momentos de desplazamientos y estudiar su escalamiento temporal, o escribir el balance de probabilidad entre celdas vecinas y expandirlo respecto de la malla espacial. En la caminata simétrica con saltos de longitud cada , ambas rutas conducen al coeficiente . La concordancia verifica la consistencia de este modelo en particular.
129.2. Distribución, media y dispersión de la caminata simétrica
Sea el desplazamiento del paso , expresado en unidades de una casilla. Supondremos que los incrementos son independientes e idénticamente distribuidos, con
Si la longitud física de una casilla es y la posición inicial es , la posición después de pasos es
Para un punto inicial bastaría sumar . El proceso tiene memoria en el sentido trivial de que la posición actual acumula todos los desplazamientos anteriores, pero sus incrementos nuevos no dependen de los anteriores. Esta diferencia será decisiva al estudiar procesos que no tienen incrementos independientes.
Denotemos por el número de pasos hacia la derecha. Entonces tiene distribución binomial con parámetros y . La posición es
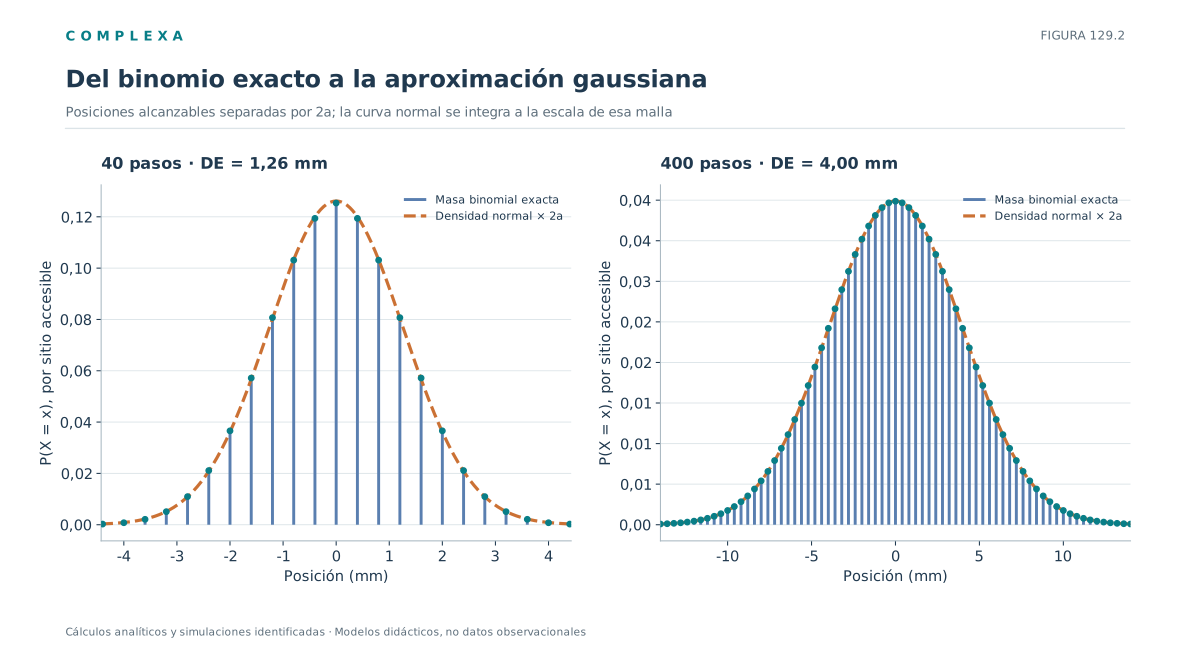
Así, la distribución exacta de la posición es
El resultado contiene una restricción geométrica importante. Tras un número par de pasos solo podemos ocupar posiciones correspondientes a un número par de casillas respecto del origen; tras un número impar, solo posiciones impares. Una aproximación gaussiana suave no reproduce esas oscilaciones de paridad en la escala de una casilla, aunque pueda representar adecuadamente probabilidades acumuladas sobre intervalos suficientemente amplios.
Como y , obtenemos
La segunda igualdad se deduce de la independencia, que anula las covarianzas entre incrementos diferentes. En este caso, el desplazamiento cuadrático medio desde el origen coincide con la varianza,
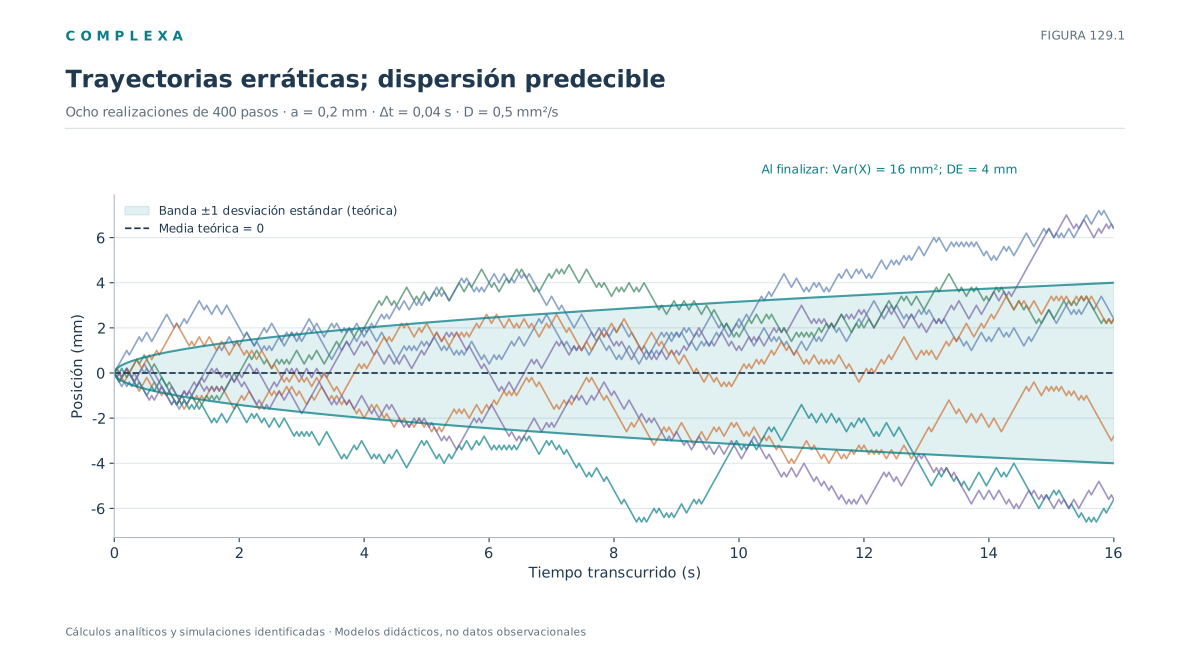
Por tanto, la distancia cuadrática media crece linealmente con el número de pasos, mientras que la raíz del desplazamiento cuadrático medio crece como . Una caminata de cuatrocientos pasos tiene una amplitud típica de unas veinte longitudes de paso, porque los movimientos opuestos se cancelan en parte.
No debe confundirse la esperanza de la posición, que vale cero, con la posición observada en una trayectoria concreta. Cero es un promedio de conjunto; ninguna partícula tiene que terminar allí. Tampoco coincide exactamente con . Para pasos numerosos, la aproximación normal da , mientras la raíz cuadrática media es .
La relación entre posiciones a tiempos distintos revela otra propiedad. Si , entonces
La caminata conserva parte de su historia en la posición acumulada; por eso las posiciones son temporalmente dependientes, aunque los incrementos no lo sean. La distribución de también cambia con , de modo que el proceso de posiciones no es estacionario y los procedimientos estadísticos diseñados para series estacionarias no se le aplican directamente.
129.3. Sesgo, correlación y la diferencia entre movimiento y difusión
La caminata simétrica no tiene una dirección favorecida. Conservemos la independencia y modifiquemos ahora las probabilidades de los pasos, con y . Un cálculo elemental da
De ahí se sigue
La media se desplaza en la dirección favorecida mientras la anchura de la distribución sigue aumentando; ambas propiedades pueden medirse por separado. El desplazamiento cuadrático medio respecto del origen incluye las dos contribuciones,
Si , el término cuadrático de la media crece como . Concluir que el proceso presenta superdifusión porque crece cuadráticamente sería un error, porque mezcla el desplazamiento sistemático con la dispersión alrededor de la posición media. Para estudiar difusión en presencia de arrastre conviene analizar o el desplazamiento centrado y declarar siempre cuál se ha usado.
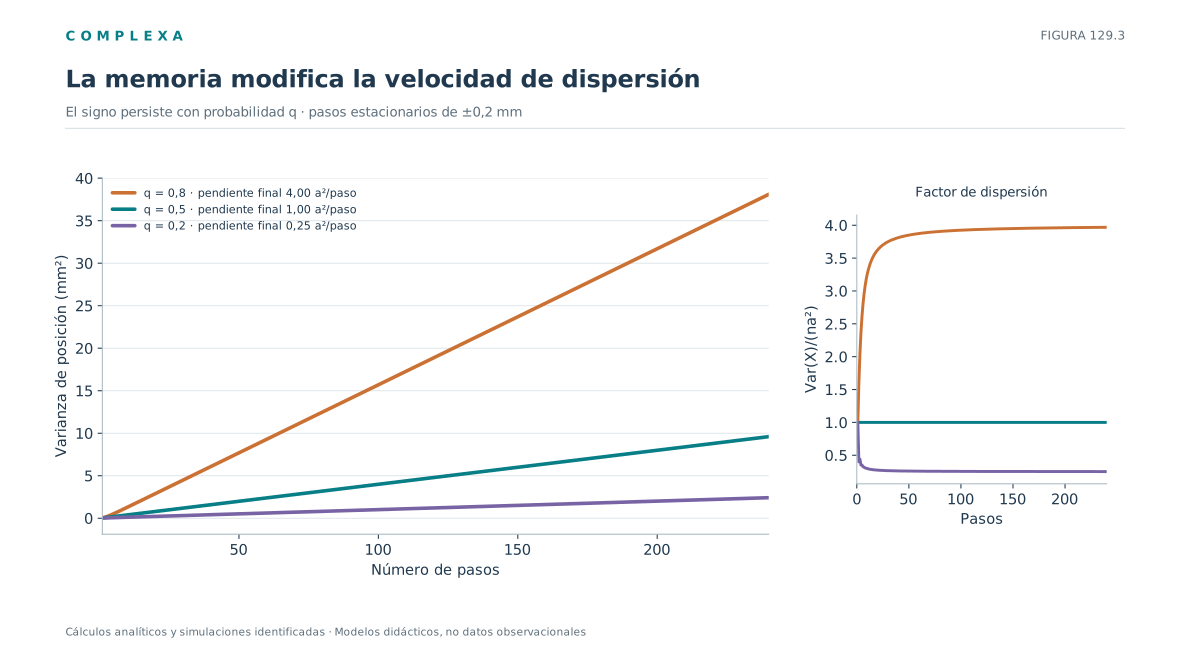
Hasta aquí mantuvimos incrementos independientes. Consideremos, en cambio, una caminata cuyos pasos tienden a conservar la dirección anterior. Una regla sencilla consiste en repetir el signo del último paso con probabilidad y cambiarlo con probabilidad . Si el proceso de signos empieza en su distribución simétrica, cada incremento sigue teniendo media cero y varianza uno, pero las correlaciones dejan de anularse. En este modelo,
Para aparecen correlaciones positivas (la partícula mantiene durante cierto tiempo la dirección en que se mueve); con predominan las alternancias. La varianza de la suma adquiere entonces términos cruzados,
Si y, por tanto, , la memoria de dirección decae geométricamente. Para tiempos largos la varianza vuelve a crecer linealmente con , aunque con un coeficiente diferente del caso independiente. Para tiempos breves puede parecer casi balística si está muy cerca de uno. La escala temporal de observación determina qué régimen se distingue. Los extremos y corresponden a la persistencia perfecta y a la alternancia perfecta.
El ejemplo muestra que el resultado difusivo depende también de la estructura temporal de las dependencias entre pasos y del tiempo transcurrido entre movimientos. Dos series con idéntica distribución marginal de desplazamientos pueden producir dispersiones espaciales diferentes si una presenta correlaciones persistentes y la otra no.
En sistemas físicos las interacciones generan esos efectos de muchas maneras. Una corriente introduce arrastre; una fuerza externa modifica las probabilidades de avance; la inercia produce persistencia; un medio heterogéneo puede retener a una partícula en ciertas regiones. Para elegir el modelo adecuado hay que contrastarlo con las estadísticas de incrementos y con las escalas en que sus supuestos son plausibles.
Volvamos a los pasos independientes y simétricos. Identificaremos cada posición con un índice entero , de modo que la coordenada física sea . Escribamos
Para llegar a en el paso , la partícula debió encontrarse en y avanzar a la derecha, o en y avanzar a la izquierda. La regla de transición da
Esta es una ecuación maestra en tiempo discreto. A diferencia de la descripción de una realización, sigue la masa probabilística repartida entre todas las posiciones. Si la distribución inicial está concentrada en el origen, , el modelo genera la distribución binomial obtenida en la sección anterior. La ecuación conserva probabilidad porque, al sumar sobre todos los enteros, cada término de entrada contribuye exactamente una vez. También conserva positividad, pues combina probabilidades mediante coeficientes no negativos.
Al restar a ambos lados obtenemos el cambio entre dos pasos,
La expresión entre corchetes es una segunda diferencia espacial. En el análisis numérico de ecuaciones diferenciales aparece como aproximación de una segunda derivada. Aquí surge directamente de una regla probabilística microscópica, al contar los caminos posibles de llegada a cada casilla.
Existe otra vía instructiva para analizar la distribución. Definamos la función característica de la posición,
La independencia de los incrementos implica que la función característica de la suma es el producto de las funciones características individuales. Como el desplazamiento elemental toma valores y ,
Esta igualdad es exacta. Para pequeño, . Entonces
que es la función característica de una variable normal de media cero y varianza . La aproximación es coherente con el teorema central del límite, una vez precisada la escala espacial adecuada. La probabilidad puntual de cada casilla no coincide exactamente con una densidad gaussiana; la paridad y los eventos extremadamente raros pueden requerir tratamientos propios.
La misma ecuación maestra admite una escritura matricial, en la que una matriz de transición infinita, indexada por posiciones enteras, redistribuye en cada paso la masa probabilística hacia las casillas vecinas. Es la maquinaria de C122 aplicada a un espacio de estados espacialmente ordenado. En la caminata simétrica sobre toda la recta esa matriz no tiene una distribución estacionaria normalizable, porque la probabilidad se dispersa por regiones cada vez más amplias; aun así, la ley de evolución es precisa para cada tiempo.
129.4. Balance espacial y límite difusivo
Asignemos a cada paso una duración . Los instantes observados serán . Conservaremos una descripción espacial suficientemente suave para examinar el comportamiento cuando y se hacen pequeños. Dividimos por la ecuación maestra anterior y obtenemos
El cociente de la izquierda aproxima una derivada temporal. El cociente espacial, si el campo límite es suficientemente regular, aproxima una segunda derivada respecto de . Para obtener un coeficiente finito y no nulo debemos mantener
Bajo ese escalamiento difusivo y con las condiciones necesarias para la convergencia, el límite formal es
La función es una densidad de probabilidad. En la discretización se relaciona con la masa de una casilla mediante ; la probabilidad de un intervalo espacial se aproxima integrando la densidad. Su dimensión física es la inversa de una longitud. El coeficiente , denominado difusividad, tiene unidades de longitud cuadrada dividida por tiempo.
Si la posición inicial se concentra en , la solución fundamental para en la recta infinita es
Es una densidad normal de media y varianza . Su anchura aumenta proporcionalmente a , exactamente como anticipaba la varianza de la caminata,
La correspondencia entre ambas descripciones no exige que la partícula se desplace de manera continua. A escala microscópica el modelo original salta entre casillas; a escala macroscópica la densidad resulta suave. En términos probabilísticos, la caminata reescalada converge en distribución hacia el movimiento browniano bajo hipótesis apropiadas. Ese movimiento tiene trayectorias casi seguramente continuas pero no diferenciables; sus incrementos gaussianos tienen varianza proporcional al intervalo temporal. La convergencia de procesos es una afirmación más fuerte que la simple semejanza de dos histogramas finales.
La misma ecuación puede expresarse mediante un flujo de probabilidad. Si
la conservación de masa probabilística adopta la forma . Este es el contenido matemático de la ley de Fick para difusión sin arrastre y con difusividad constante. El flujo apunta desde regiones de mayor densidad hacia regiones de menor densidad. Esto no significa que cada partícula «conozca» el gradiente ni que deba desplazarse hacia donde hay menos partículas, porque el gradiente caracteriza un promedio sobre muchas realizaciones.
Si el paso está sesgado, la expansión incluye una primera derivada espacial. Con y , la ecuación macroscópica puede tomar la forma . Para conservar un arrastre finito bajo el mismo escalamiento debemos hacer que el sesgo microscópico disminuya con , de modo que . Con un sesgo fijo distinto de cero, mientras decrece como , el arrastre divergiría.
129.5. Fronteras, primer paso y duración de una caminata
La ecuación de difusión sobre toda la recta describe una partícula que puede desplazarse indefinidamente hacia cualquiera de los lados. Muchos sistemas reales tienen límites espaciales. Una membrana puede impedir el paso de partículas, una superficie puede absorberlas y un umbral puede representar la llegada a una región donde cambia el mecanismo. Las condiciones de frontera codifican hipótesis sobre lo que ocurre cuando el proceso alcanza el borde.
En una frontera absorbente, una partícula que llega desaparece del dominio de estudio. Para una densidad difusiva sobre el intervalo , las condiciones absorbentes ideales son . La integral ya no vale necesariamente uno, porque es la probabilidad de continuar dentro del dominio sin absorción. La diferencia respecto de uno es la probabilidad acumulada de haber alcanzado alguno de los límites. Renormalizar la densidad restante significa condicionar a la supervivencia; no es una operación inocua si queremos estimar el riesgo de absorción.
En una frontera reflectante el flujo normal se anula. Si solo hay difusión homogénea, imponemos en el borde. La masa probabilística permanece dentro del intervalo y, cuando ambos extremos son reflectantes, la densidad uniforme es estacionaria. A escala de casillas podemos implementar reflexión mediante una regla explícita para el paso que intentaría salir del dominio. Algunas convenciones lo convierten en una espera y otras lo redirigen a la casilla interior. Estas variantes no tienen necesariamente idénticas propiedades microscópicas, aunque con escalamientos adecuados puedan aproximar una frontera reflectante macroscópica.
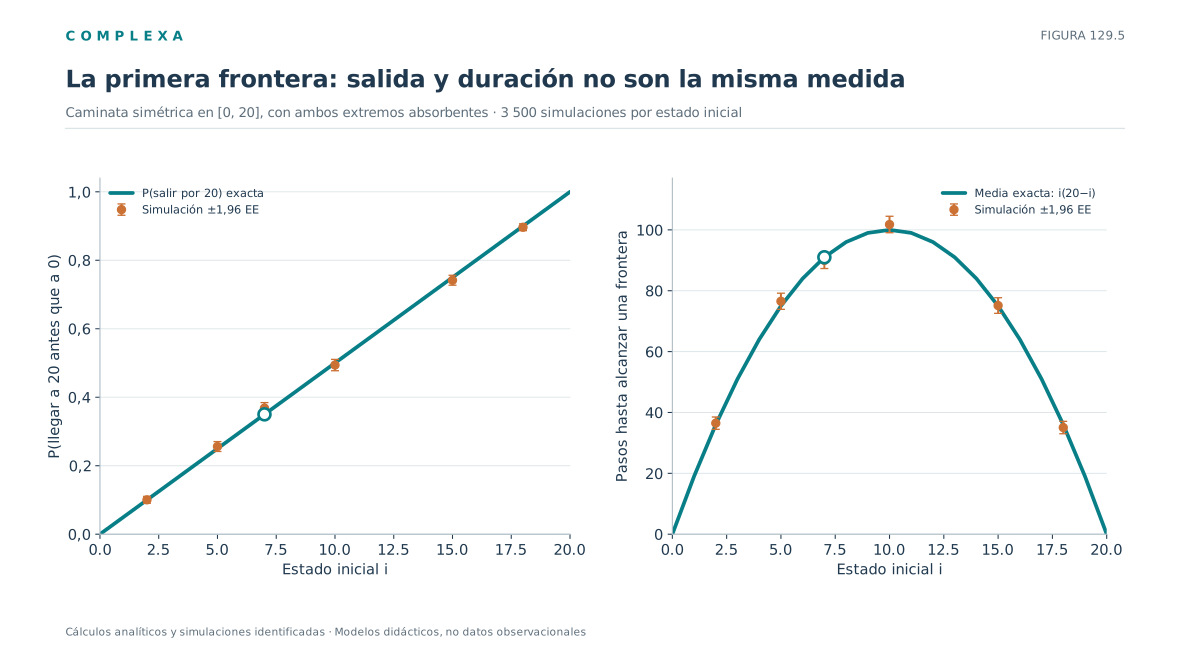
Podemos calcular un tiempo de llegada sin resolver una ecuación diferencial. Consideremos una caminata simétrica en los estados , absorbida al llegar a o a . Sea la probabilidad de alcanzar antes que empezando en . Condicionar por el primer paso da
La solución es . No necesitamos seguir todas las trayectorias para saber que, al comenzar en dentro de un intervalo de veinte casillas, la probabilidad de salir por el extremo derecho es .
Sea ahora el número esperado de pasos hasta alcanzar cualquiera de los dos extremos. La relación de primer paso pasa a ser
Su solución es . Para e , la duración media hasta la absorción es de 91 pasos. Si milímetros y segundos, el tiempo medio es segundos. Con milímetros cuadrados por segundo, el límite continuo desde hasta los bordes y milímetros da segundos. La concordancia resulta de la estructura algebraica del problema.
El valor esperado no dice si la mayoría de las trayectorias termina pronto o si unas pocas tardan muchísimo. Los tiempos de primer paso tienen distribuciones propias, que pueden ser asimétricas y sensibles a las fronteras. Por ello, cuando interesa un plazo operativo concreto, la probabilidad de haber llegado antes de ese plazo puede ser más útil que la duración media.
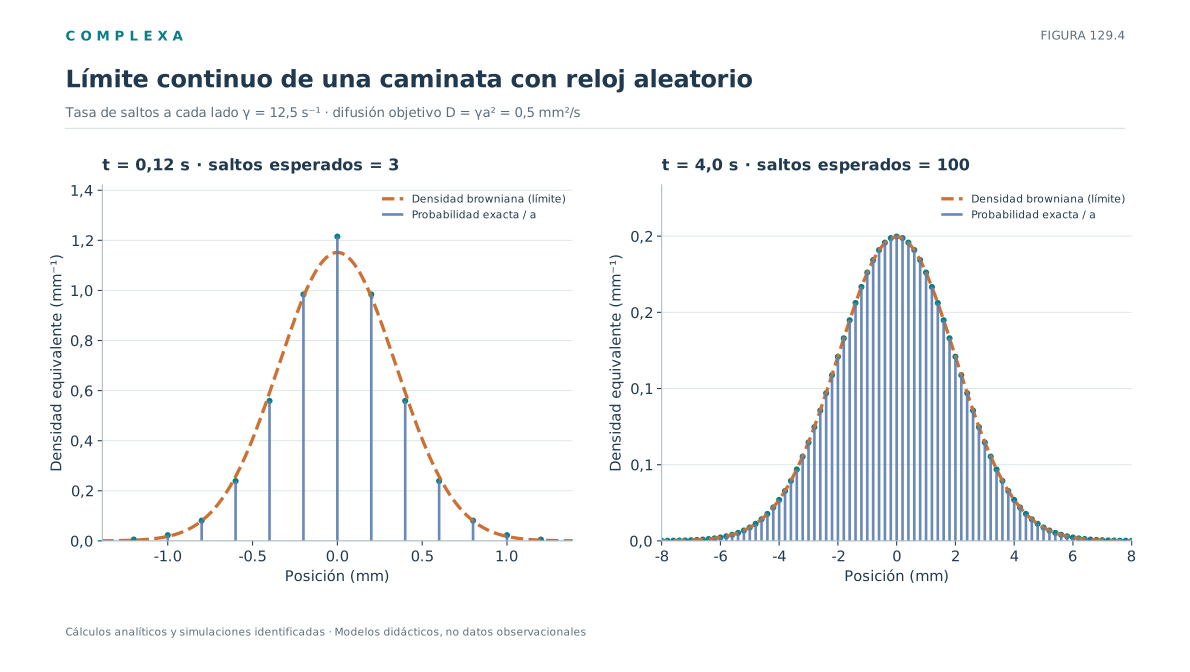
129.6. Caminatas en tiempo continuo con reloj aleatorio
Los pasos anteriores ocurrían en instantes igualmente espaciados. Para conectar con C126, modifiquemos el reloj; en cada posición interior se producen saltos a la derecha con tasa y a la izquierda con la misma tasa. El tiempo de permanencia antes del próximo salto es exponencial con tasa total y cada dirección se elige con probabilidad . La posición es ahora una cadena de Markov en tiempo continuo sobre los enteros.
Con , la ecuación maestra es
El proceso global de saltos tiene tasa ; condicionado a un salto, la dirección es simétrica. Si empezamos en el origen, el número de saltos realizados hasta el tiempo tiene distribución de Poisson con media . Condicionado a , la posición sigue la ley de la caminata discreta de pasos. La distribución final es una mezcla ponderada por las probabilidades de Poisson.
La mezcla elimina la restricción de paridad propia de un número fijo de pasos, porque a un tiempo dado puede haber ocurrido cualquier cantidad no negativa de saltos. La distribución sigue siendo discreta; mientras no se tome el límite espacial, el móvil ocupa siempre una casilla.
La esperanza sigue siendo cero. Aplicando la ley de la esperanza total y la independencia entre número de saltos y direcciones,
Por tanto, al identificar el coeficiente difusivo del límite continuo obtenemos . Se trata de una convención diferente de la caminata con pasos espaciados , donde , pero ambas expresiones responden a la misma regla, según la cual la varianza espacial crece a razón de por unidad de tiempo. Aquí la tasa total de saltos es , el doble de la tasa por dirección.
Una verificación adicional usa la función característica. Como cada salto simétrico la multiplica por , la mezcla de Poisson da
Cuando disminuye y , esta expresión converge a , la función característica de una normal de varianza .
Este proceso admite una simulación exacta con el método de Gillespie, que desde la posición actual extrae una espera exponencial con tasa , elige el sentido del salto y repite. Una simulación que avance con un paso temporal fijo solo será equivalente si reproduce correctamente la ley del reloj o si controla su error de discretización. El método exacto respecto del modelo conserva su ventaja cuando aparecen fronteras absorbentes, tasas dependientes de la posición o un número variable de canales posibles.
129.7. Dimensiones, heterogeneidad y difusión que no es ordinaria
En dos dimensiones una caminata puede moverse por una cuadrícula; en tres, por una red de posiciones espaciales. Si cada incremento vectorial es independiente, está centrado y tiene covarianza apropiada para un medio isotrópico, el límite es un movimiento browniano multidimensional. Para coordenadas cartesianas independientes con el mismo coeficiente , el desplazamiento cuadrático medio total cumple
En dos dimensiones el coeficiente es y en tres, ; la expresión unidimensional no es válida para datos de seguimiento en una superficie o en un volumen. Si distintas direcciones muestran dispersión diferente, el coeficiente escalar se sustituye por un tensor de difusión. Las direcciones principales de ese tensor son aquellas en que la distribución se ensancha con mayor o menor rapidez.
El resultado lineal en el tiempo depende de las hipótesis que justifican la difusión ordinaria. Una partícula sometida a tiempos de espera con distribución de cola amplia puede quedar inmóvil durante intervalos prolongados. Si las esperas independientes tienen una cola suficientemente lenta para que su media diverja, el número de saltos acumulados puede crecer sublinealmente. En clases conocidas de caminatas aleatorias de tiempo continuo, el desplazamiento cuadrático medio escala entonces como , con . Es un régimen subdifusivo, que no aparece con cualquier distribución heterogénea de esperas.
También pueden existir saltos de longitud muy variable. Si los incrementos pertenecen al dominio de atracción de una ley estable con índice inferior a dos, la varianza puede no estar definida. En esas condiciones, ajustar una potencia al desplazamiento cuadrático medio muestral puede ser engañoso, porque la magnitud poblacional que se intenta estimar es infinita. Los cuantiles del desplazamiento o las funciones características pueden describir mejor el ensanchamiento. Los vuelos de Lévy idealizados permiten saltos instantáneos arbitrariamente largos; una aplicación física debe valorar si esa hipótesis es compatible con límites de velocidad y con la resolución temporal.
Otra fuente de comportamiento no ordinario es la correlación persistente entre incrementos. Un proceso gaussiano con memoria de largo alcance, como el movimiento browniano fraccionario, puede mostrar una varianza de desplazamiento proporcional a , donde es el exponente de Hurst. Salvo para , sus incrementos no son independientes y el proceso no tiene la propiedad de Markov del movimiento browniano estándar. Este mecanismo y los tiempos de espera de una caminata de renovación son matemáticamente distintos, aunque ambos puedan generar una curva de dispersión con pendiente anómala en un gráfico logarítmico.
Una pendiente distinta de uno durante un tramo finito tampoco establece una ley de escala asintótica. Una caminata persistentemente dirigida puede parecer balística a escalas cortas y difusiva a escalas largas. Las fronteras reducen el crecimiento de la varianza cuando la distribución se aproxima a su extensión espacial máxima. La mezcla de poblaciones con difusividades distintas altera la forma de la distribución sin exigir que cada individuo tenga dinámica anómala. Distinguir estas explicaciones requiere datos que cubran varias escalas y un modelo explícito del mecanismo de medición.
129.8. Un caso numérico reproducible sobre distribución y primer paso
Construiremos un experimento con una longitud de paso milímetros y un intervalo temporal segundos. Corresponde a milímetros cuadrados por segundo en la caminata simétrica. Después de cuatrocientos pasos habrán transcurrido dieciséis segundos y la varianza teórica de la posición será milímetros cuadrados. La raíz del desplazamiento cuadrático medio será de cuatro milímetros.
Generaremos veinte mil realizaciones independientes de la caminata y evaluaremos, al finalizar, la posición media, su dispersión y la frecuencia de retorno exacto al origen. Esta última puede verificarse con la distribución binomial, ya que el retorno tras un número par de pasos exige el mismo número de movimientos hacia cada lado, de modo que
A continuación simularemos el problema con fronteras absorbentes de la sección 129.5. Comenzaremos desde la casilla siete de un intervalo de veinte casillas. Las comprobaciones analíticas dan dos valores de referencia independientes, una probabilidad de absorción en el extremo derecho igual a y un tiempo medio hasta alcanzar cualquiera de los extremos de 91 pasos. El código usa una semilla fija para facilitar la reproducción; aun así, una muestra finita seguirá teniendo fluctuaciones.
import math
import numpy as np

rng = np.random.default_rng(20261012)
replicas, pasos = 20_000, 400
longitud, delta_t = 0.2, 0.04
x = np.zeros(replicas, dtype=np.int32)

for _ in range(pasos):
    x += np.where(rng.random(replicas) < 0.5, 1, -1)

pos = longitud * x
D = longitud**2 / (2 * delta_t)
p_retorno = math.comb(pasos, pasos // 2) / 2**pasos
print('D', D)
print('Media simulada / teórica', pos.mean(), 0.0)
print('Varianza simulada / teórica', pos.var(), pasos * longitud**2)
print('Retorno simulado / exacto', np.mean(x == 0), p_retorno)

N, inicio, M = 20, 7, 15_000
estado = np.full(M, inicio, dtype=np.int32)
duracion = np.zeros(M, dtype=np.int32)
activos = (estado > 0) & (estado < N)
while np.any(activos):
    indices = np.flatnonzero(activos)
    estado[indices] += np.where(rng.random(len(indices)) < 0.5, 1, -1)
    duracion[indices] += 1
    activos = (estado > 0) & (estado < N)

print('Salida derecha simulada / exacta', np.mean(estado == N), inicio / N)
print('Pasos hasta absorción simulados / exactos', duracion.mean(), inicio * (N - inicio))

assert abs(D - 0.5) < 1e-12
assert abs(pos.var() - 16.0) < 1.0
assert abs(np.mean(estado == N) - 0.35) < 0.02
assert abs(duracion.mean() - 91.0) < 4.0
El ejemplo permite distinguir dos clases de error. Si la varianza simulada difiere ligeramente del valor teórico, podemos atribuir parte de la diferencia al número finito de realizaciones. Si, por el contrario, aparece una discrepancia sistemática que aumenta al multiplicar el número de trayectorias, debemos revisar la implementación, la parametrización o la definición de la magnitud comparada. La semilla fija evita que los números cambien durante una auditoría, pero no reemplaza las comprobaciones matemáticas.
El experimento valida relaciones internas del modelo que hemos especificado. Para saber si la caminata describe una partícula o un servicio real habría que confrontar incrementos observados, correlaciones y distribución de tiempos de espera con predicciones no usadas para ajustar los parámetros. La validez externa y la corrección del algoritmo merecen informes separados.
129.9. Validez de una aproximación difusiva
La caminata aleatoria ha permitido derivar una ley de difusión a partir de reglas de transición locales. La posición de una realización cambia mediante pasos irregulares, pero la distribución de una población de realizaciones puede obedecer una ecuación continua con un coeficiente identificable. La correspondencia entre ambos niveles exige conservar la relación correcta entre longitudes y tiempos. También exige decidir qué significan los bordes y qué aspecto de la variabilidad queremos predecir.
Hay varios niveles de modelamiento que conviene mantener separados. La regla microscópica describe el desplazamiento elemental y sus probabilidades. La ecuación maestra conserva la descripción exacta de las probabilidades sobre una red. La ecuación de difusión es un límite de gran escala. Por último, una distribución observada es una muestra finita afectada por resolución instrumental y posibles variables no incluidas. Que dos niveles coincidan no hace del modelo completo una explicación causal del sistema estudiado.
Para interpretar una trayectoria conviene preguntar cómo se generan los incrementos. La presencia de arrastre obliga a separar desplazamiento medio y dispersión. Las correlaciones modifican la varianza acumulada. Los tiempos de permanencia alteran la relación entre número de pasos y tiempo físico. Los saltos de cola amplia pueden impedir el uso de una varianza teórica. Cada una de estas modificaciones cambia alguna hipótesis de la caminata elemental y, con frecuencia, conduce a ecuaciones efectivas diferentes.
La varianza de una caminata simétrica crece linealmente con el número de pasos aun cuando el desplazamiento medio sea cero. Bajo el escalamiento adecuado de distancia y tiempo, la distribución converge hacia la solución de difusión con coeficiente . El límite continuo conserva ciertas propiedades macroscópicas, pero pierde información sobre pasos individuales y tiempos mínimos de transición. Las fronteras hacen visibles esas diferencias. La probabilidad de absorción por un extremo y el tiempo medio hasta cualquiera de los dos pueden resolverse en la caminata discreta antes de tomar límites. Dos modelos con el mismo pueden tener tiempos de llegada distintos si sus mecanismos microscópicos difieren en persistencia, esperas o reglas de reflexión.
Referencias
- Feller, W. (1968). An Introduction to Probability Theory and Its Applications, vol. 1 (3.ª ed.). Wiley. Caminatas aleatorias, resultados combinatorios y problemas de ruina.
- Gardiner, C. W. (2009). Stochastic Methods: A Handbook for the Natural and Social Sciences (4.ª ed.). Springer. Ecuaciones maestras, difusión y procesos de Markov.
- Hughes, B. D. (1995). Random Walks and Random Environments, vol. 1: Random Walks. Oxford University Press. Caminatas en redes y límites de difusión.
- Redner, S. (2001). A Guide to First-Passage Processes. Cambridge University Press. Probabilidades y tiempos de llegada a fronteras.
- van Kampen, N. G. (2007). Stochastic Processes in Physics and Chemistry (3.ª ed.). Elsevier. Aproximaciones difusivas y procesos de saltos.