Año 2 · Módulo 11 · Nivel F
101.1. El problema de describir demasiado
Cerca de una bifurcación, algunos detalles imprescindibles para describir un sistema pasan a ser secundarios cuando se quiere explicar su cambio de régimen. La ecuación de un circuito contiene resistencias y capacidades; la de una población, nacimientos, pérdidas y tasas de aprovechamiento. Sin embargo, muy cerca de la colisión de dos equilibrios, ambas ecuaciones pueden presentar el mismo retrato local. Para reconocer esa semejanza hay que reducirlas sin perder de vista qué significaban sus variables antes de la reducción.
El primer paso es elegir escalas de referencia. Cuando el tiempo, el estado y los parámetros se expresan mediante magnitudes comparables, aparecen combinaciones adimensionales que permiten distinguir regímenes. El segundo paso es estudiar el campo vectorial cerca de un estado crítico y transformarlo hasta obtener una forma normal, que conserva los términos que controlan la bifurcación dentro de una vecindad determinada. La adimensionalización ordena el modelo según sus unidades físicas, mientras que la forma normal aísla la dinámica relevante junto a la transición.
Cada una de estas operaciones exige decisiones propias. Si se reescala sin examinar el campo vectorial, puede obtenerse una ecuación más compacta que no resulte más fácil de clasificar. A la inversa, si se pasa demasiado pronto a una forma normal, los coeficientes pueden perder su interpretación experimental. En este capítulo usaremos ambas operaciones y dejaremos constancia de las hipótesis que justifican descartar términos y del cambio de variables que permite volver a las magnitudes originales. Ese registro es necesario porque fuera de la región crítica la forma normal puede dejar de describir el sistema.
El punto de partida es un sistema autónomo que depende de parámetros
El vector reúne las variables de estado y designa los parámetros de control. Al variar alguno de estos parámetros, la organización local de equilibrios y trayectorias puede cambiar cualitativamente. Para estudiar ese cambio hay que identificar las escalas que gobiernan el modelo y calcular los términos que sobreviven en una descripción local. También es preciso determinar en qué región sigue siendo válida la reducción obtenida.
101.2. Estados, parámetros y dimensiones físicas
Una variable de estado es una magnitud que evoluciona según las ecuaciones del modelo. Un parámetro, en cambio, permanece fijo a lo largo de la trayectoria analizada, aunque su valor pueda cambiar de un experimento a otro. La distinción tiene consecuencias prácticas. Si la tasa de recuperación de un proceso fisiológico cambia lentamente con el tiempo, tratarla como constante es una aproximación que hay que justificar, mientras que convertirla en una variable adicional altera el espacio de estados y puede modificar la dinámica.
Consideremos una población , medida en número de individuos, que sigue un crecimiento logístico
El parámetro tiene dimensiones de inverso del tiempo y se mide en individuos. Elegimos la escala poblacional y la escala temporal , que está bien definida porque suponemos . Definimos entonces
Por la regla de la cadena,
Sustituyendo en la ecuación logística y dividiendo ambos miembros por , se obtiene
En la ecuación adimensional ya no aparecen ni , pero ambos parámetros siguen siendo necesarios para volver a las magnitudes físicas, porque fijan la conversión de las unidades normalizadas en individuos y en tiempo físico. Dos poblaciones con valores distintos de y siguen la misma trayectoria adimensional si parten de la misma fracción de su capacidad de carga, aunque difieran notablemente en el número de individuos o en los días que tardan en aproximarse al equilibrio.
La elección de escalas determina también qué comparaciones son legítimas. El tiempo adimensional equivale a dos tiempos característicos del sistema, cuya duración en días depende de . Del mismo modo, indica que la población ha alcanzado el 60 % de su propia capacidad de carga; el número de individuos correspondiente depende de . Al comparar sistemas conviene precisar si se comparan trayectorias reescaladas o magnitudes observables, porque la coincidencia de dos trayectorias normalizadas no implica que los sistemas biológicos sean equivalentes en tamaño ni en ritmo de crecimiento.
101.3. Cómo se eligen escalas características
Partamos de una variable , un tiempo y un conjunto de parámetros. Elegimos una escala de estado y una escala temporal para escribir
Como ambas escalas son constantes, la regla de la cadena da
Se trata entonces de seleccionar y de modo que los coeficientes dominantes tomen valores sencillos o que aparezcan grupos adimensionales con una interpretación clara. La elección no siempre es única, porque las escalas adecuadas dependen de la pregunta que se quiere responder, del régimen de parámetros y, en ocasiones, de la región del espacio de estados que se pretende describir.
En problemas de oscilación suele ser natural tomar el período propio como escala temporal. En difusión, una longitud característica define la escala temporal , donde es el coeficiente de difusión. En reacciones químicas con varios procesos simultáneos, la razón entre sus tiempos característicos permite distinguir los rápidos de los lentos. Cuando los coeficientes difieren en varios órdenes de magnitud, una escala elegida solo por comodidad algebraica puede ocultar justamente esa separación.
Con frecuencia, la adimensionalización produce números que expresan razones entre mecanismos. Si un proceso tiene una tasa de aporte y una tasa de eliminación , el cociente puede indicar cuál de los dos domina. Ahora bien, que un coeficiente sea numéricamente pequeño no basta para omitir el término correspondiente, porque también importa el rango de las variables que multiplica. El producto puede ser despreciable para y dominar sobre cuando es suficientemente grande, aunque sea pequeño.
Conviene someter toda reducción a tres controles. El control dimensional exige que todos los sumandos de una misma ecuación tengan unidades compatibles. El asintótico obliga a especificar qué cantidades tienden a cero y cuáles permanecen acotadas. El dinámico verifica que la simplificación conserve las propiedades del sistema que responden a la pregunta planteada. Una simulación que parezca concordar con el modelo reducido no sustituye ninguno de estos controles, porque solo explora valores concretos de los parámetros y de las condiciones iniciales.
101.4. Una bifurcación de nodo-silla con unidades
Consideremos el modelo escalar
La variable puede ser una desviación respecto de un estado de referencia. Puesto que tiene unidades de estado por tiempo, debe tener esas mismas unidades, mientras que las de son las inversas del producto de estado por tiempo. El parámetro puede tomar valores positivos o negativos. Cuando , los equilibrios son
La derivada del campo, , es negativa en el equilibrio positivo y positiva en el negativo. El primero es, por tanto, estable y el segundo, inestable. En ambos equilibrios coinciden; para desaparecen los equilibrios reales próximos al origen. Esta secuencia, en la que dos equilibrios de estabilidad opuesta se aproximan hasta fundirse y después desaparecen, caracteriza la bifurcación de nodo-silla, también llamada de pliegue.
Para eliminar los coeficientes dimensionales, elijamos una escala de control y definamos
Con estas escalas se cumple y la ecuación se transforma exactamente en
El cambio de variables solo reescala el estado y el tiempo, así que el retrato de fase conserva su estructura. La forma normal muestra que el número de equilibrios depende únicamente del signo de , mientras que su posición en variables dimensionales depende también de y de la escala elegida. La distancia entre las ramas es y crece como la raíz cuadrada del parámetro.
La escala de relajación da información adicional. Al linealizar alrededor del equilibrio estable se obtiene el autovalor
de donde el tiempo lineal de relajación es aproximadamente
Este tiempo diverge cuando . Cuanto más cerca está el sistema del pliegue, más lentamente regresa al equilibrio tras una perturbación. El fenómeno se conoce como ralentización crítica y el cálculo anterior lo explica sin hipótesis adicionales sobre la naturaleza física del sistema. El mismo cálculo muestra que una escala fija como , definida a partir de , subestima cada vez más el tiempo de relajación a medida que se acerca a cero.
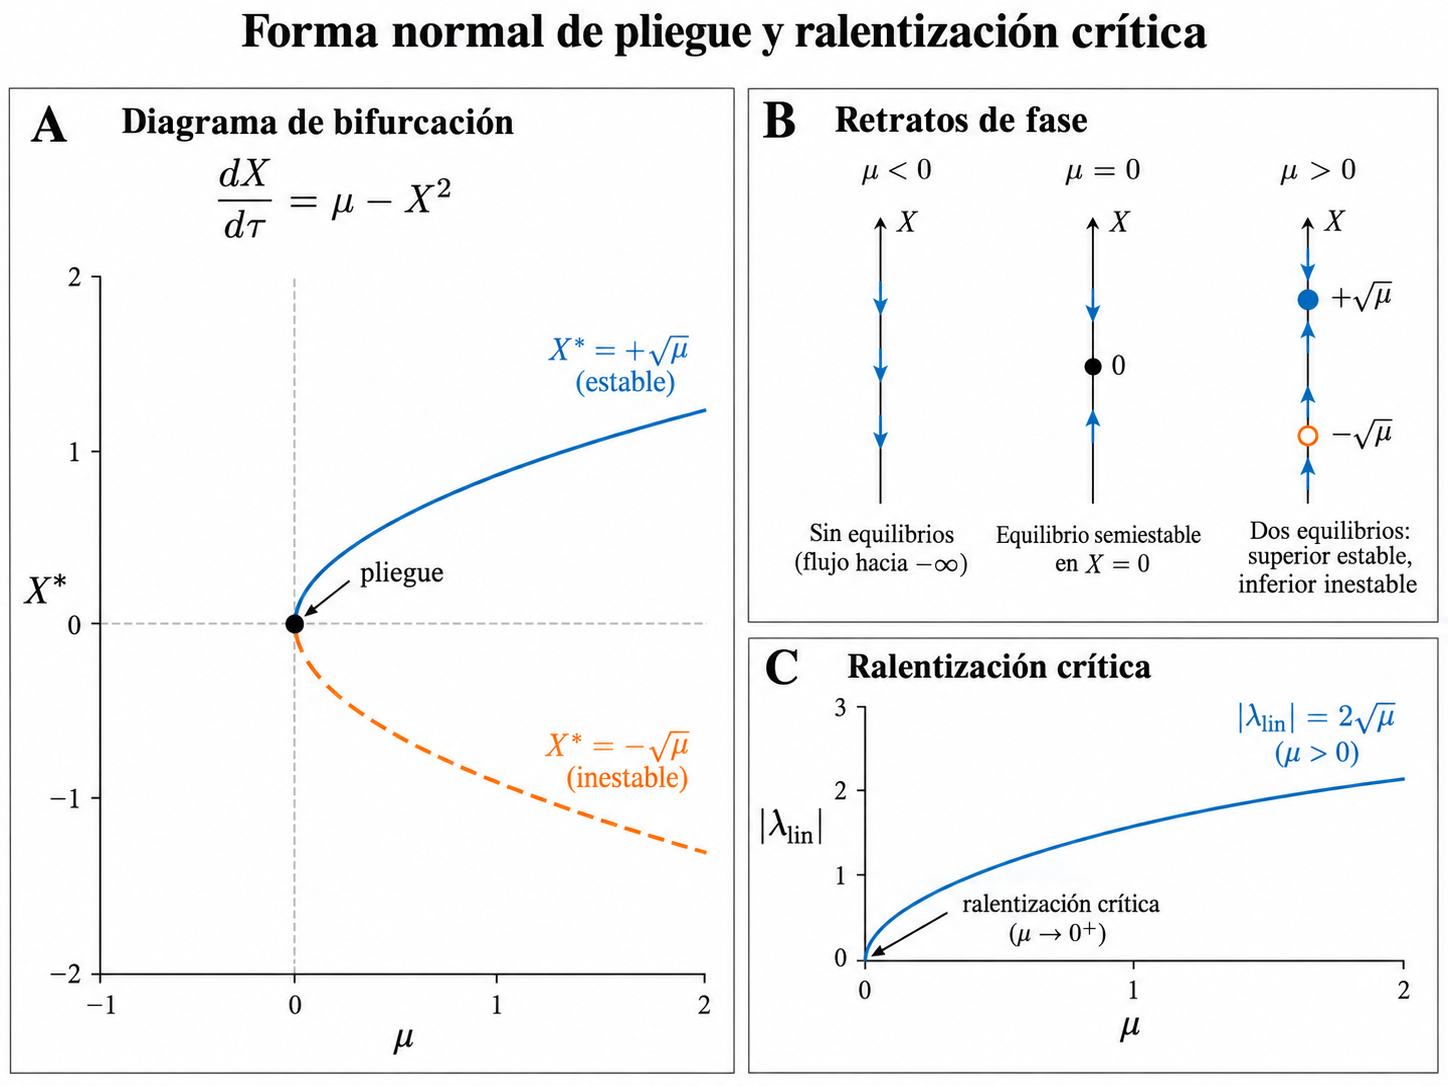
Figura 101.1. Pliegue, ramas y ralentización crítica. Ilustración conceptual pendiente de comprobación geométrica independiente para la edición final.
101.5. Del campo original a la forma normal local
El ejemplo anterior ya tenía una estructura sencilla. En un problema real partimos de un sistema con campo suave, del que conocemos un equilibrio crítico . Para estudiar lo que ocurre cerca de ese punto introducimos las desviaciones
y desarrollamos el campo en serie de Taylor alrededor del equilibrio crítico
En un pliegue genérico se cumplen , , y . Las dos primeras condiciones anulan el término constante y el término lineal en la desviación del estado. Las otras dos garantizan que sobreviven el término lineal en el parámetro y el cuadrático en el estado. En consecuencia, los primeros términos relevantes son
Mediante cambios de escala positivos, una reorientación del parámetro y, cuando sea preciso, una inversión de la coordenada, se llega a una forma equivalente a , cuyo signo depende de las convenciones adoptadas. La clasificación descansa en dos términos de coeficiente no nulo, el que depende solo del parámetro y el cuadrático en el estado.
Esta aproximación solo está justificada en una vecindad del equilibrio crítico. Si el sistema posee otros equilibrios lejanos, atractores adicionales o barreras geométricas, la forma normal local no tiene por qué reflejarlos. Tampoco informa del tamaño de la cuenca de atracción. Dos modelos pueden compartir la misma bifurcación local y comportarse de manera muy distinta fuera de la región donde el desarrollo de Taylor es válido.
La reducción presupone además condiciones de no degeneración. Si , el primer término no lineal podría ser cúbico o de orden superior. Si , es posible que el parámetro elegido no atraviese la transición de forma transversal. Antes de identificar el sistema con una ecuación canónica hay que calcular los coeficientes y comprobar estas hipótesis. Cuando alguna falla, la ecuación puede dejar de corresponder a un pliegue y hay que calcular términos de orden superior, introducir parámetros adicionales o considerar restricciones estructurales.
101.6. Las otras formas normales de equilibrio
Una forma normal de la bifurcación transcrítica es
Sus equilibrios son y , que intercambian su estabilidad cuando atraviesa cero. Si fijamos un parámetro de referencia y adoptamos las escalas
la ecuación se reduce a , donde . La distancia entre las dos ramas es proporcional a , mientras que en el pliegue crecía como la raíz cuadrada del parámetro.
La forma normal de una horquilla supercrítica es
Con y se obtiene
Para , el equilibrio es estable. Cuando , ese equilibrio pierde la estabilidad y aparecen las ramas estables . Si el término cúbico tiene el signo opuesto, la horquilla es subcrítica y las ramas no triviales próximas al origen son inestables en el lado del parámetro donde existen. En ese caso los términos de orden superior adquieren especial importancia, porque determinan lo que ocurre cuando la trayectoria abandona la vecindad crítica.
La horquilla suele asociarse a la simetría . Si el campo cambia de signo bajo esa transformación, los términos pares quedan excluidos de la forma normal. Sin embargo, que un diagrama parezca simétrico no demuestra que el campo cumpla esa identidad. Basta además una perturbación pequeña que rompa la simetría para alterar la organización de las ramas, un problema de imperfecciones que se analiza en un capítulo posterior.
Las formas normales del pliegue, la transcrítica y la horquilla describen sistemas unidimensionales cerca de un autovalor nulo, pero sus condiciones estructurales difieren. Un pliegue corresponde a la creación o desaparición local de un par de equilibrios. Una transcrítica supone el cruce de dos ramas que persisten a ambos lados del valor crítico. Una horquilla típica requiere restricciones adicionales, a menudo de simetría. La clasificación exige comprobar en las ecuaciones cuáles de estas condiciones se cumplen, ya que el aspecto del diagrama no basta.
101.7. Qué significa eliminar términos
Obtener una forma normal exige cambios de coordenadas justificables en un entorno del equilibrio. Se trata de transformaciones suaves, invertibles en ese entorno y próximas a la identidad, que reorganizan el campo vectorial. Algunos términos no lineales pueden eliminarse así hasta cierto orden, mientras que otros persisten porque están ligados a resonancias o a la pérdida de hiperbolicidad.
Un ejemplo escalar muestra el mecanismo. Supongamos que, cerca del origen,
Probemos un cambio de la forma . Derivando respecto del tiempo se obtiene . Si suponemos que la nueva variable satisface y comparamos los coeficientes de ambos lados hasta orden cuadrático, resulta
La elección anula el coeficiente cuadrático de la nueva ecuación hasta el orden considerado. La no linealidad del modelo original queda incorporada en la relación entre las coordenadas y . Las magnitudes físicas, expresadas en la variable original, deben reconstruirse a través de esa transformación.
La misma fórmula señala el límite del procedimiento. Cuando , el coeficiente crece sin cota y el cambio de coordenadas se aleja cada vez más de la identidad. En la transición misma, , ya no es posible eliminar el término cuadrático. La no linealidad, que lejos de la bifurcación podía absorberse en el cambio de coordenadas, pasa entonces a determinar la estructura local del sistema.
En dimensiones mayores intervienen además condiciones de resonancia entre combinaciones de autovalores. No todos los términos pueden eliminarse y las formas normales suelen establecerse solo hasta un orden finito. Una reducción rigurosa debe especificar la regularidad del campo, la región en la que los cambios de coordenadas son invertibles y los términos de error que se descartan. La forma normal permite comparar sistemas en un entorno del equilibrio aunque sus ecuaciones originales sean distintas.
101.8. El caso oscilatorio y la forma normal de Hopf
La pérdida de estabilidad no siempre se produce porque un autovalor real llegue a cero. Cuando un par de autovalores complejos conjugados atraviesa el eje imaginario con frecuencia distinta de cero, puede producirse una bifurcación de Hopf. Si se reduce la dinámica a las dos direcciones críticas y se introduce una coordenada compleja , una expresión local típica es
La coordenada compleja reúne dos variables reales. Al escribirla en forma polar, , la ecuación se separa, hasta el orden mostrado, en una ecuación para la amplitud y otra para la fase
La ecuación radial no depende de la fase, así que la amplitud puede estudiarse por separado. Para , la amplitud tiende a cero y no hay oscilación autosostenida. Para aparece la amplitud estacionaria , que corresponde a un ciclo límite estable en esta forma normal. Si se sustituye esa amplitud en la ecuación angular, la frecuencia sobre el ciclo resulta aproximadamente . La variación del parámetro modifica la amplitud de la oscilación y puede modificar también su frecuencia.
Si definimos una escala de amplitud y una escala temporal , la ecuación radial se transforma en , con . La ecuación angular, en cambio, conserva un cociente adimensional entre la frecuencia propia y la escala de crecimiento de la amplitud, que el reescalamiento no elimina.
Con la convención utilizada, la hipótesis caracteriza la versión supercrítica. Si cambia el signo del término cúbico radial, la estructura próxima al origen corresponde a una Hopf subcrítica. En un sistema concreto, el caso se establece calculando el coeficiente cúbico pertinente, asociado al primer coeficiente de Lyapunov, y verificando que no se anula. Un par de autovalores imaginarios señala la posible bifurcación, pero no determina su sentido ni la estabilidad del ciclo.
Con la horquilla existe un parentesco formal, ya que en ambos casos la amplitud crece como la raíz cuadrada del parámetro. El objeto geométrico, sin embargo, es distinto. Las ramas de una horquilla están formadas por equilibrios, mientras que una amplitud no nula en la bifurcación de Hopf describe una trayectoria periódica.
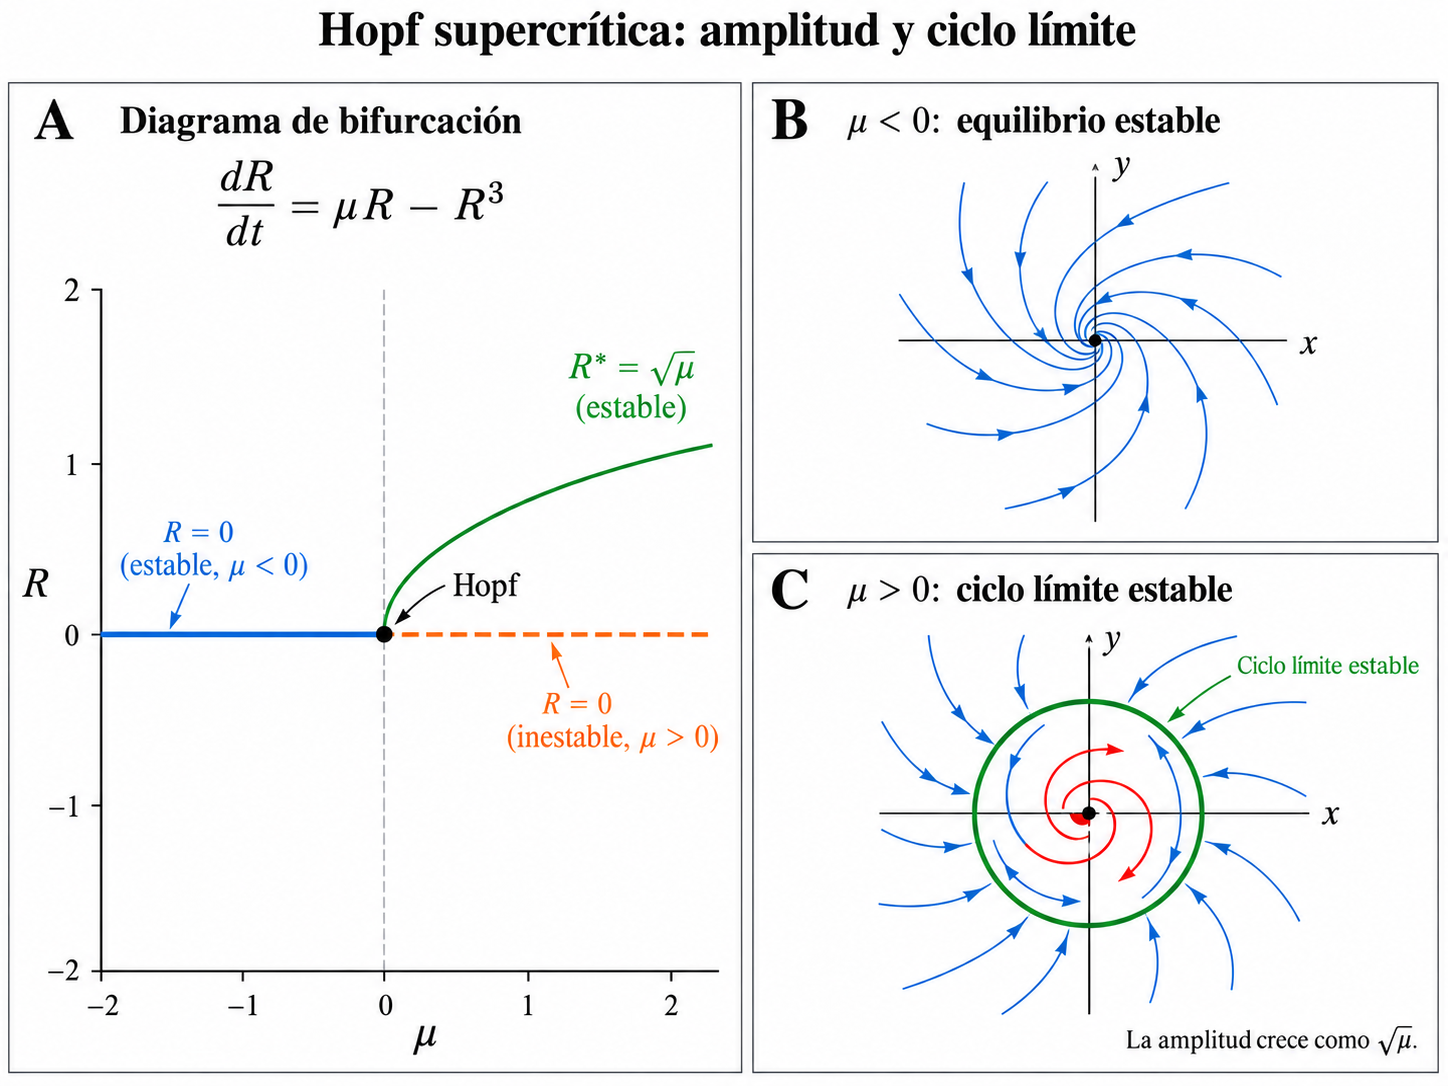
Figura 101.2. Hopf supercrítica y amplitud de ciclo límite. Ilustración conceptual pendiente de comprobación geométrica independiente para la edición final.
101.9. Escalas cercanas al punto crítico
Las formas normales permiten estimar órdenes de magnitud sin resolver la ecuación por completo. En el pliegue, y la tasa de recuperación lineal disminuye como . En la bifurcación transcrítica, tanto la separación entre los equilibrios como la tasa de recuperación son proporcionales a . En la horquilla supercrítica, la amplitud de las nuevas ramas crece como y el autovalor lineal evaluado sobre ellas es . Cerca de una bifurcación de Hopf supercrítica, la amplitud del ciclo es de orden , mientras que su frecuencia permanece próxima a .
Estos exponentes orientan la lectura de series observadas cerca de un umbral. Antes de una transición, una variable puede cambiar cada vez más despacio; otra puede mostrar oscilaciones de amplitud pequeña con una frecuencia aproximadamente constante. Que estas señales puedan distinguirse depende de la resolución temporal del instrumento y de la duración del registro. En una serie demasiado corta, la aproximación lenta a un equilibrio puede parecer una meseta definitiva. Una ventana estrecha también puede hacer que un tramo de oscilación se tome por una tendencia monótona.
En el pliegue crítico , la trayectoria que parte de satisface
La relajación deja de ser exponencial y pasa a ser algebraica, lo que da un sentido preciso a la ralentización crítica. Como el autovalor lineal es cero, la velocidad de aproximación desde ese lado queda determinada por el término cuadrático. La misma ecuación muestra que el origen atrae solo desde un lado, una estabilidad unilateral que no debe confundirse con la estabilidad asintótica ordinaria.
Las leyes de escala tienen un alcance limitado. Si un coeficiente principal se anula accidentalmente, el término del orden siguiente puede modificar el exponente. Lejos de la vecindad crítica, las correcciones de orden superior deforman las curvas. La incertidumbre de medición y la variación no controlada de los parámetros pueden además enmascarar un comportamiento asintótico genuino. Estas leyes son resultados locales, cuyas hipótesis deben poder contrastarse con los datos.
101.10. Extracción en una población renovable
Consideremos un recurso renovable cuya abundancia crece logísticamente y se extrae a una tasa constante
La función de crecimiento natural es una parábola cuyo máximo, , se alcanza en . Ninguna tasa de extracción superior a ese valor puede compensarse con el crecimiento natural, de modo que la tasa crítica es
Para estudiar la transición, introducimos la desviación poblacional y el parámetro , que mide la distancia al umbral. Al sustituir se obtiene la identidad exacta
Una traslación basta para llevar el modelo original a una forma normal de pliegue. Cuando , es decir, cuando , existen los equilibrios
La rama superior es estable y la inferior, inestable. A medida que la extracción se aproxima a , ambas ramas se acercan, coinciden en y desaparecen. El análisis identifica un umbral estructural del modelo y muestra que, cerca de él, la recuperación frente a pequeñas perturbaciones se vuelve lenta, porque el autovalor en el equilibrio estable tiende a cero.
Conviene distinguir tres niveles de afirmación en este problema. En el nivel matemático, dos equilibrios colisionan en esta ecuación. En el interpretativo, el modelo indica que una extracción mantenida por encima del máximo crecimiento natural impide que exista un equilibrio positivo estacionario. El tercer nivel, mucho más exigente, sería una predicción cuantitativa de extinción en un ecosistema real. Para sostenerla harían falta datos, información sobre las condiciones ambientales y la estructura por edades, una estimación de la incertidumbre de los parámetros y un tratamiento adecuado del límite .
Con extracción constante, la ecuación puede seguir hacia valores negativos una vez que llega a cero, una prolongación matemática sin sentido poblacional. El defecto no afecta a la clasificación local del pliegue cerca de , pero impide usar el modelo sin modificaciones para describir la fase final de agotamiento del recurso. Una versión operativa debería anular la extracción cuando la abundancia es nula o incorporar una política de extracción dependiente de .
101.11. Qué conserva la reducción y qué puede perder
Cuando se satisfacen sus hipótesis, una forma normal conserva rasgos cualitativos locales como la existencia de ramas próximas, sus cambios de estabilidad y, en los casos pertinentes, la aparición de oscilaciones. No conserva necesariamente la métrica del espacio de estados, las unidades de medición ni las trayectorias alejadas del equilibrio. Tampoco conserva la amplitud física de una perturbación, que solo se recupera al deshacer los cambios de coordenadas, ni el significado causal de cada término del modelo original.
Supongamos que un modelo de regulación fisiológica y otro de control industrial se reducen, cerca de un umbral, a . Ambos presentan entonces un pliegue local. Es legítimo comparar su geometría de bifurcación, es decir, la dirección en que aparecen o desaparecen los equilibrios y el enlentecimiento de la recuperación. La reducción no autoriza, en cambio, a concluir que ambos sistemas comparten las mismas interacciones materiales, porque la clasificación matemática identifica un patrón de organización dinámica sin describir el mecanismo microscópico que lo produce.
La reducción también puede dificultar la interpretación de las intervenciones. Una coordenada normal puede ser una combinación no lineal de variables medidas. Una intervención real, sea farmacológica o técnica, puede alterar a la vez varios coeficientes. Variar en la ecuación canónica es una intervención matemática bien definida que no siempre equivale a manipular un único factor del mundo, diferencia que importa cuando se pretende extraer de un modelo dinámico decisiones clínicas o de política pública.
La documentación de una reducción debe permitir reconstruir la correspondencia entre las variables originales y las normalizadas, indicando qué magnitudes se transformaron, qué parámetros se fijaron, qué combinaciones permanecieron y en qué dominio se trabajó. Con ese registro puede recorrerse el camino inverso para comprobar si un resultado adimensional es observable y si, expresado de nuevo en las variables originales, tiene dimensiones correctas. Sin él, la ecuación reducida puede parecer más interpretable empíricamente de lo que el análisis justifica.
101.12. Comprobaciones antes de interpretar datos
Identificar una bifurcación a partir de datos rara vez resulta tan claro como hacerlo en una ecuación escrita de antemano. Antes de interpretar los datos conviene establecer si el estado se ha medido con resolución suficiente, qué parámetro cambió efectivamente y si lo observado es un desplazamiento del equilibrio o una transición topológica de la dinámica. La última distinción es la más delicada. Un cambio brusco de la señal puede deberse a una perturbación externa, a una modificación del instrumento o a un cambio de régimen genuino. Una observación aislada no permite separar esas posibilidades.
La ralentización crítica ha motivado varios indicadores, como una recuperación más lenta tras las perturbaciones y, bajo modelos estocásticos específicos, un aumento de la autocorrelación o de la varianza. Ninguno de ellos es una prueba universal de bifurcación. La variación del ruido, la no estacionariedad, una tendencia no eliminada o la presencia de procesos ocultos pueden producir patrones semejantes. La correspondencia tampoco se cumple en sentido inverso, porque algunas transiciones ocurren sin las señales habituales y algunos indicadores aumentan sin que haya una transición cercana.
Un procedimiento razonable comienza por especificar la ecuación o la familia de modelos candidatos, estimar un rango de parámetros y comprobar qué predicciones cambian al acercarse al umbral. Si el campo es conocido, se localizan sus equilibrios y se calculan los autovalores del jacobiano. Si la información disponible es exclusivamente empírica, la comparación debe incluir alternativas que no supongan una bifurcación; de lo contrario, el análisis solo puede confirmar la hipótesis de partida. En ambos casos resulta útil realizar barridos de parámetros, analizar la sensibilidad a los términos de orden superior y verificar que la transformación de coordenadas no salga de su dominio local.
Las simulaciones requieren comprobaciones propias. Cerca de una bifurcación, un integrador con paso grande puede desplazar el umbral e incluso generar oscilaciones que la ecuación continua no tiene. La relajación crítica alarga, además, el tiempo necesario para alcanzar un régimen representativo. Una simulación informativa debe repetirse con pasos o tolerancias distintos, prolongarse durante períodos suficientemente largos y contrastarse con las predicciones locales. Estas precauciones son necesarias aunque la forma normal se haya obtenido correctamente, ya que los errores de discretización proceden del integrador.
101.13. Dos ejercicios desarrollados
Ejercicio 1. Localizar un pliegue sin adivinarlo. Consideremos . Queremos determinar el valor crítico de , trasladar el equilibrio crítico al origen y clasificar las ramas de equilibrios. Completando el cuadrado se obtiene
Con los cambios y , la ecuación se convierte en , que es exactamente la forma normal elegida para el nodo-silla. El umbral está, por tanto, en . Para hay dos equilibrios, . La derivada del campo original es , negativa en la rama superior y positiva en la inferior, así que la primera es estable y la segunda, inestable. Para no hay equilibrios reales. Trasladar a la vez el estado y el parámetro evita suponer erróneamente que la bifurcación ocurre en .
Ejercicio 2. Reconocer el alcance de un término superior. Estudiemos para valores pequeños de y . Además de , los equilibrios no triviales satisfacen . Con la sustitución , esta condición se escribe . La rama de raíces pequeñas cumple , de modo que
El término modifica los valores exactos de las ramas. Suficientemente cerca del origen, sin embargo, las ramas conservan su escala principal y su estabilidad, ya que la derivada del campo en esos puntos es . Este análisis local no excluye equilibrios más alejados del origen, que esta ecuación efectivamente tiene. La forma normal cúbica describe la bifurcación cerca del origen, pero no reconstruye la organización global de los equilibrios de la ecuación quíntica.
101.14. Alcance de la forma normal
El resultado de una reducción depende tanto de los términos que conservamos como de las operaciones con que llegamos a ellos. En la bifurcación de nodo-silla, el término constante y el cuadrático determinan la geometría local, mientras que las escalas del estado y del parámetro fijan cómo se traduce esa geometría a las observaciones originales. Las condiciones de no degeneración indican, a su vez, cuándo es legítimo sustituir el sistema por su forma normal.
Para comprobar del todo una reducción hay que volver al sistema de partida, reconstruir las unidades, estimar la región en la que los términos descartados son pequeños y comparar el comportamiento de las soluciones reducidas con el del modelo original. Dos ecuaciones con la misma forma normal pueden tener escalas temporales muy distintas, estar sujetas a restricciones físicas diferentes o presentar la transición observable en intervalos de parámetros alejados.
En sistemas de más de una dimensión queda además por justificar la elección de las variables reducidas. Cerca de un equilibrio no hiperbólico, esa justificación la da la teoría de la variedad central, que calcula cómo intervienen las direcciones amortiguadas en los términos que gobiernan la transición. El capítulo siguiente desarrolla esa teoría.
Referencias
- Chasnov, J. R. Bifurcation Theory, en Applied Linear Algebra and Differential Equations, sección 11.2, Mathematics LibreTexts. https://math.libretexts.org/Bookshelves/Differential_Equations/Applied_Linear_Algebra_and_Differential_Equations_%28Chasnov%29/03%3A_III._Differential_Equations/11%3A_Nonlinear_Differential_Equations/11.02%3A_Bifurcation_Theory
- Guckenheimer, J. y Holmes, P. (1983). Nonlinear Oscillations, Dynamical Systems, and Bifurcations of Vector Fields. Springer. Referencia clásica sobre variedades centrales, formas normales y bifurcaciones locales.
- Kuznetsov, Y. A. (2004). Elements of Applied Bifurcation Theory (3.ª ed.). Springer. Referencia general de reducción local y formas normales.
- Kuznetsov, Y. A. (2006). Saddle-node bifurcation. Scholarpedia, 1(10), 1859. https://www.scholarpedia.org/article/Saddle-node_bifurcation
- Strogatz, S. H. (2015). Nonlinear Dynamics and Chaos: With Applications to Physics, Biology, Chemistry, and Engineering (2.ª ed.). Westview Press. Texto introductorio sobre bifurcaciones elementales y adimensionalización.