Año 2 · Módulo 11 · Nivel C
102.1. Por qué la reducción de dimensión necesita una justificación
La forma normal de una bifurcación suele tener una o dos variables, aunque el modelo del que procede tenga muchas más. El paso de un modelo a otro no es inocuo, porque una reducción algebraica arbitraria puede alterar justamente el término no lineal que decide la estabilidad. Para que la reducción sea legítima hay que identificar primero las direcciones críticas, cuyos autovalores están en el eje imaginario o cerca de él. Después hay que calcular cómo influyen sobre ellas los modos amortiguados.
Pensemos en dos variables acopladas. Una retorna al equilibrio en unos pocos instantes; la otra evoluciona cada vez más despacio a medida que cierto parámetro se acerca a un valor crítico. Tras el transitorio inicial, sus estados pueden quedar aproximadamente ligados por una curva sobre la que la evolución se describe con una sola ecuación. Esa curva no tiene por qué ser un eje coordenado ni coincidir con la nulclina de la variable rápida, ya que su posición depende del acoplamiento no lineal.
La teoría de la variedad central formaliza esta geometría cerca de equilibrios no hiperbólicos. En las direcciones asociadas con autovalores de parte real nula, la linealización deja la dinámica sin determinar. Las direcciones restantes desaparecen como variables, pero contribuyen a los coeficientes de la dinámica reducida a través de la forma de la variedad. El método disminuye la dimensión sin declarar irrelevantes las variables eliminadas.
Conviene fijar desde ahora una advertencia que reaparecerá a lo largo del capítulo. La teoría garantiza resultados locales bajo hipótesis de suavidad y de estructura espectral. De ella no se sigue que un sistema complejo posea siempre unas pocas variables maestras válidas en cualquier circunstancia, ni que una coordenada matemática lenta sea el origen causal exclusivo del fenómeno. En este capítulo, la pregunta por las variables que importan se refiere a las direcciones del espacio de estados que requieren atención para entender el comportamiento local cerca de una transición.
102.2. La clasificación espectral de un equilibrio
Consideremos un sistema autónomo de ecuaciones diferenciales ordinarias
Para simplificar la notación, hemos trasladado el equilibrio al origen. Su jacobiano es y, cerca del origen, el campo puede escribirse como
siempre que la regularidad del campo permita esa estimación. Los autovalores de indican cómo crecen o decrecen las perturbaciones infinitesimales en las direcciones lineales correspondientes. La teoría local divide el espectro según el signo de la parte real en autovalores con parte real negativa, positiva o exactamente nula.
Las direcciones asociadas con autovalores de parte real negativa forman el subespacio estable; las de parte real positiva, el subespacio inestable; las de parte real nula, el subespacio central. Cuando ningún autovalor tiene parte real nula, es decir, cuando el subespacio central es trivial, el equilibrio se denomina hiperbólico. En ese caso la estabilidad local es relativamente robusta. Si todos los autovalores tienen parte real negativa, la linealización basta para concluir la estabilidad asintótica, mientras que un solo autovalor con parte real positiva implica inestabilidad.
Las direcciones centrales cambian la naturaleza del problema. Un autovalor cero indica que la linealización no contiene, en esa dirección, una tasa exponencial de primer orden. La evolución de la variable correspondiente queda entonces sin determinar por la parte lineal y puede estar gobernada por los términos no lineales. Algo análogo ocurre con un par de autovalores , con , para el que la linealización describe una rotación sin crecimiento ni decaimiento exponencial. En ambas situaciones, las no linealidades pueden producir atracción, repulsión, ciclos o estructuras más complejas.
Un ejemplo escalar muestra esta insuficiencia. Las ecuaciones y tienen el mismo jacobiano en el origen, el número cero. Sin embargo, en la primera las soluciones pequeñas se aproximan al origen, mientras que en la segunda se alejan de él. Añadir a cada ecuación tampoco elimina la ambigüedad. La nueva ecuación agrega una dirección de recuperación exponencial, pero la estabilidad del equilibrio en el sistema completo sigue dependiendo del término cúbico en .
102.3. De los subespacios lineales a las variedades invariantes
Una variedad es un conjunto que, localmente, puede parametrizarse mediante coordenadas; una curva suave es un ejemplo de dimensión uno. Decimos que es invariante si toda trayectoria que comienza en ella permanece allí mientras siga siendo válida la descripción local.
Consideremos el sistema lineal diagonal
En él, el eje está formado por equilibrios y es un subespacio central invariante. Las perturbaciones en la coordenada decaen, mientras que permanece constante. Al agregar términos no lineales, ese eje puede curvarse. El objeto adecuado deja entonces de ser un subespacio y pasa a ser una variedad central , tangente al eje en el origen.
La condición de tangencia se expresa como
Cuando es un vector de varias coordenadas centrales, la derivada se reemplaza por la matriz derivada . En coordenadas adaptadas a la descomposición espectral, la variedad central es una gráfica cuya parte lineal en el origen se anula. Las variables estables pueden ser distintas de cero sobre la variedad y tomar valores como , determinados por la interacción no lineal.
Bajo las condiciones habituales de suavidad, el teorema de la variedad central garantiza la existencia de una variedad invariante local tangente al subespacio central. Su dimensión es la del subespacio central. Al restringir las ecuaciones a esta variedad se estudia la parte de la dinámica que la linealización deja sin decidir. En particular, si el sistema tiene direcciones estables pero ninguna inestable, la estabilidad local del equilibrio puede determinarse a partir de la dinámica reducida sobre la variedad central.
Si hay direcciones inestables, el equilibrio es inestable con independencia de lo que ocurra sobre la variedad central. En ambos casos, el retrato de fase se reconstruye combinando la dinámica reducida con el comportamiento en las direcciones estables e inestables. La variedad central contiene la dinámica crítica en un conjunto invariante local y, cuando corresponde, permite describir cómo se aproximan a él otras trayectorias.
102.4. La ecuación de invariancia
Llamaremos a las coordenadas lineales asociadas al subespacio central; las asociadas a las direcciones estables se agrupan en . En estas coordenadas, un sistema general puede escribirse como
donde los autovalores de están en el eje imaginario, los de tienen parte real negativa y las funciones carecen de términos constantes y lineales. Buscamos una gráfica que sea invariante. Si una solución permanece sobre esa gráfica, la regla de la cadena exige
Por otro lado, la segunda ecuación del sistema evaluada sobre la gráfica da . Igualando ambas expresiones resulta
Esta es la ecuación de invariancia, que no debe confundirse con la condición . Su lado izquierdo es la velocidad que adquiere la coordenada estable por el solo hecho de moverse a lo largo de la gráfica mientras evoluciona , puesto que si cambia también cambia . El lado derecho es la velocidad que prescribe el sistema original. Cuando ambas coinciden en cada punto, el campo vectorial es tangente a la gráfica y las trayectorias que parten de ella no la abandonan.
Una vez determinada la función , aunque sea de forma aproximada, sustituimos en la primera ecuación y obtenemos
Esta es la dinámica reducida. La variable ya no aparece explícitamente, pero sus efectos sobreviven dentro de y pueden alterar el signo o el orden de los términos no lineales que gobiernan la transición. Tomar sin calcular la variedad puede conducir a una forma normal equivocada, incluso cuando decae rápidamente.
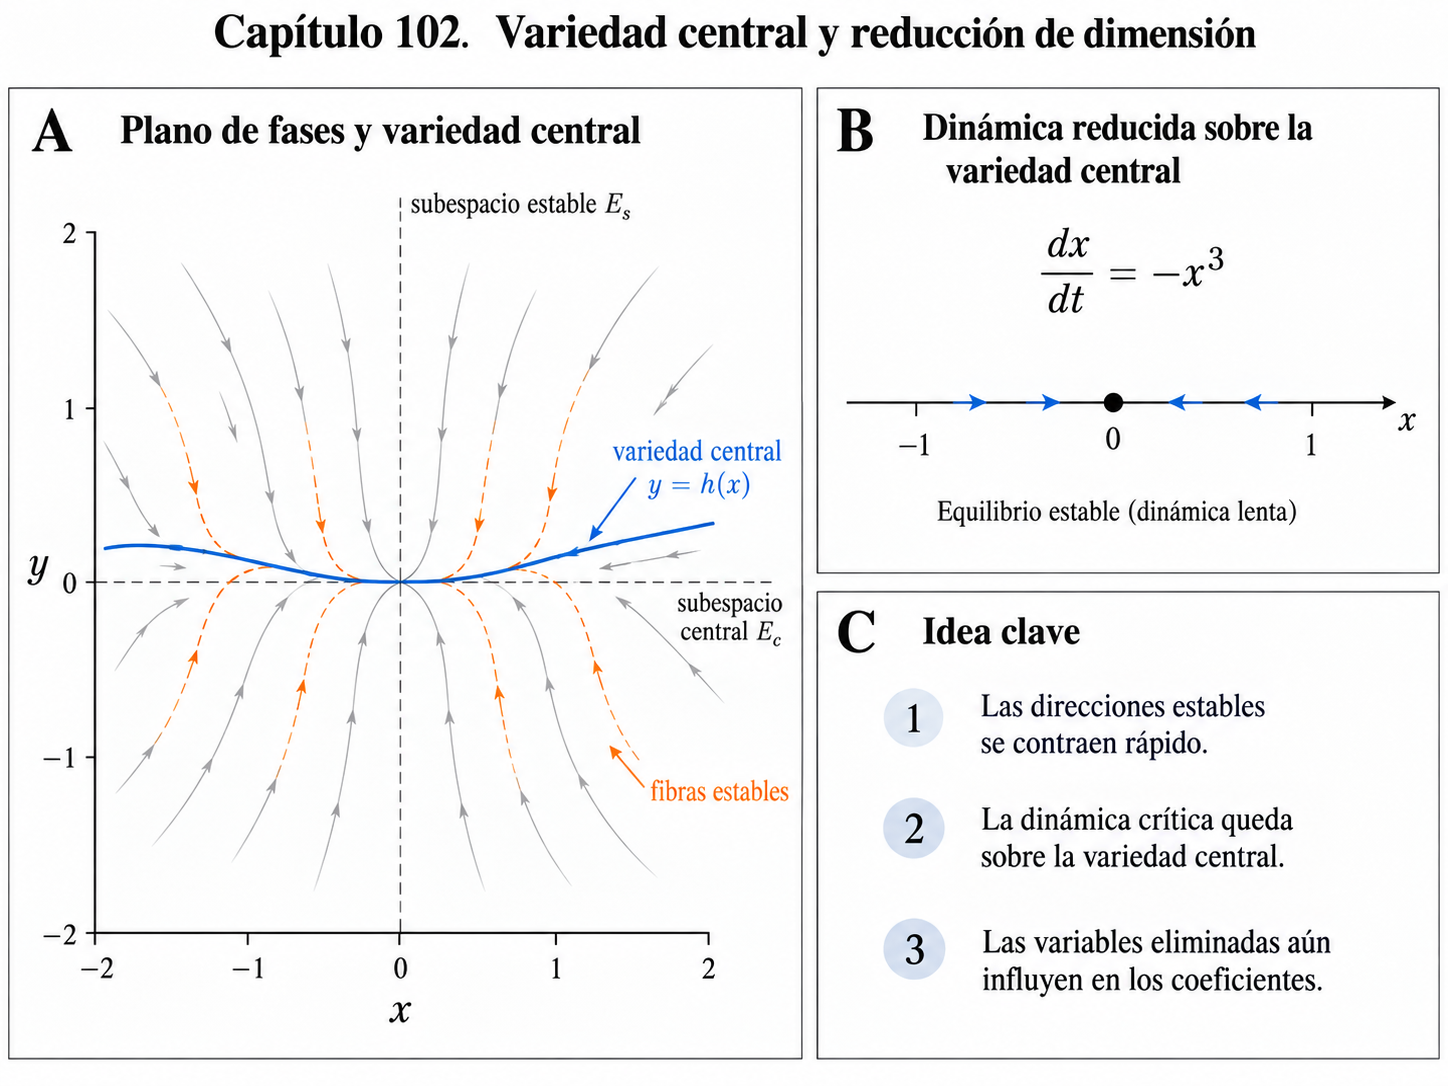
Figura 102.1. Esquema de variedad central y reducción dimensional. Ilustración conceptual pendiente de comprobación geométrica independiente para la edición final.
102.5. Un ejemplo que cambia la conclusión de estabilidad
Estudiemos el sistema
con parámetros reales . El origen es un equilibrio cuyo jacobiano tiene autovalores y . La dirección es central y la dirección , estable. Si eliminásemos asignándole el valor cero, obtendríamos y concluiríamos que el origen es asintóticamente estable. Veremos que esa conclusión puede ser falsa.
Busquemos la variedad central como una gráfica . Como debe pasar por el origen y ser tangente allí a la dirección central, su desarrollo empieza en orden cuadrático. Proponemos
En este caso, la ecuación de invariancia es
El lado izquierdo no contribuye en orden cuadrático. La derivada comienza con un término proporcional a y es al menos cúbico, así que su producto es como mínimo de orden cuatro. Igualando los términos cuadráticos se obtiene , es decir, . Por el mismo motivo, el lado izquierdo tampoco tiene términos cúbicos y la comparación de ese orden da . Así,
Al sustituir este desarrollo en la ecuación para se obtiene
La estabilidad local queda determinada por el signo de . Si , el término cúbico atrae las trayectorias hacia el origen. Si , las repele y el origen es inestable. A través del acoplamiento no lineal, la dirección estable, que parecía secundaria, puede invertir el comportamiento sobre la dirección central.
Cuando el coeficiente cúbico se anula y los términos calculados no permiten concluir. En este sistema, la curva está formada entonces por equilibrios, una degeneración genuina que requiere una descripción distinta. En modelos más generales, una anulación semejante puede obligar a examinar términos de orden superior o parámetros adicionales.
102.6. Aproximar la variedad más allá del primer término
El cálculo anterior puede prolongarse a órdenes superiores sin resolver exactamente la ecuación de invariancia. Para simplificar, supongamos que buscamos solo términos pares y escribimos . Con esta forma, la ecuación reducida comienza con . Hasta orden cuatro, el lado izquierdo de la ecuación de invariancia es
Al mismo orden, el lado derecho es . Igualando los coeficientes de cuarto orden se obtiene
Resulta así la aproximación de mayor orden
Esta expansión sigue siendo local. Es válida en un entorno del origen y no aproxima uniformemente la variedad para valores arbitrarios de . Su utilidad está en mejorar la aproximación local y en estimar el efecto de los términos omitidos. El orden hasta el que conviene calcular depende de la pregunta. Si el coeficiente cúbico de la ecuación reducida no se anula, basta para establecer la estabilidad local; si se anula, hay que examinar el primer término de orden superior que no se anule.
Para evaluar una aproximación se la sustituye en la ecuación de invariancia y se calcula la diferencia entre ambos lados, que recibe el nombre de defecto de invariancia. Si este defecto es de orden alto cerca del origen, el teorema de aproximación de variedades centrales garantiza que el error de la aproximación es del mismo orden. Esta comprobación es más informativa que observar que una curva dibujada parece seguir de cerca algunas trayectorias numéricas.
102.7. Atracción transversal y dinámica lenta
Cuando el sistema posee direcciones estables además de las centrales, las pequeñas desviaciones transversales a la variedad central decrecen localmente. En el ejemplo, la componente asociada a decae, al primer orden, con un factor . La evolución central puede ser mucho más lenta, porque la dinámica reducida comienza en orden cúbico. Por este contraste de escalas temporales, ciertas trayectorias se acercan rápidamente a una región curva y después avanzan lentamente dentro de ella.
La amortiguación de los modos estables no es instantánea. Antes de extinguirse, estos modos pueden influir de manera sustantiva en la trayectoria observada. Si se mide el sistema durante ese transitorio, la ecuación reducida puede describir mal la trayectoria completa y omitir picos iniciales de gran relevancia práctica, aunque explique correctamente la estabilidad a largo plazo.
En condiciones apropiadas, la teoría asocia a cada trayectoria vecina una trayectoria sobre la variedad central, a la que la primera se aproxima con un error que decae exponencialmente mientras permanezca en el régimen local. Esta propiedad suele formularse mediante fibras o foliaciones estables. Su alcance es local. No asegura que una condición inicial lejana converja a la variedad ni que las curvas de nivel de una variable rápida coincidan con esas fibras.
Hay además dos limitaciones cuantitativas. La dirección central carece de tasa exponencial lineal y su tiempo de evolución depende de la amplitud, por lo que puede no ser lento para desviaciones moderadas. Por otra parte, puede haber modos estables muy lentos, con autovalores de parte real negativa próxima a cero, como . En ambos casos puede faltar, dentro del intervalo de interés, la separación de escalas temporales que hace útil la reducción.
102.8. Por qué una nulclina no es necesariamente una variedad central
A veces se aproxima la variable rápida resolviendo , lo que da su nulclina, una relación algebraica útil cuando existe una separación apropiada de escalas. Que la derivada de esa componente se anule sobre la curva no garantiza que una trayectoria iniciada en ella permanezca allí. La invariancia exige que el campo vectorial sea tangente a la curva en cada uno de sus puntos. El sistema siguiente permite calcular explícitamente la diferencia entre ambas condiciones
La nulclina es . Si una trayectoria comienza sobre ella, la ecuación de da en ese instante. Como , para que la trayectoria siguiera sobre la parábola tendría que cumplirse , lo que contradice salvo en el origen. La nulclina no es, en consecuencia, una curva invariante.
Busquemos una variedad central aproximada de la forma . La condición de invariancia es . Con el ansatz , el lado izquierdo vale y el derecho, . Al igualar los coeficientes de cuarto orden se obtiene , de modo que
Las dos curvas coinciden hasta segundo orden y se separan a partir del término de cuarto orden. Muy cerca del origen, la nulclina puede parecer una aproximación excelente sin ser invariante. La diferencia se vuelve relevante cuando se calculan coeficientes no lineales de orden alto o se interpreta el movimiento durante los transitorios.
El ejemplo muestra además que la reducción por cuasiequilibrio y la teoría de la variedad central responden a problemas relacionados, aunque distintos. La primera suele apoyarse en una separación de velocidades entre las variables; la segunda se construye a partir de la estructura espectral de la linealización en un equilibrio no hiperbólico.
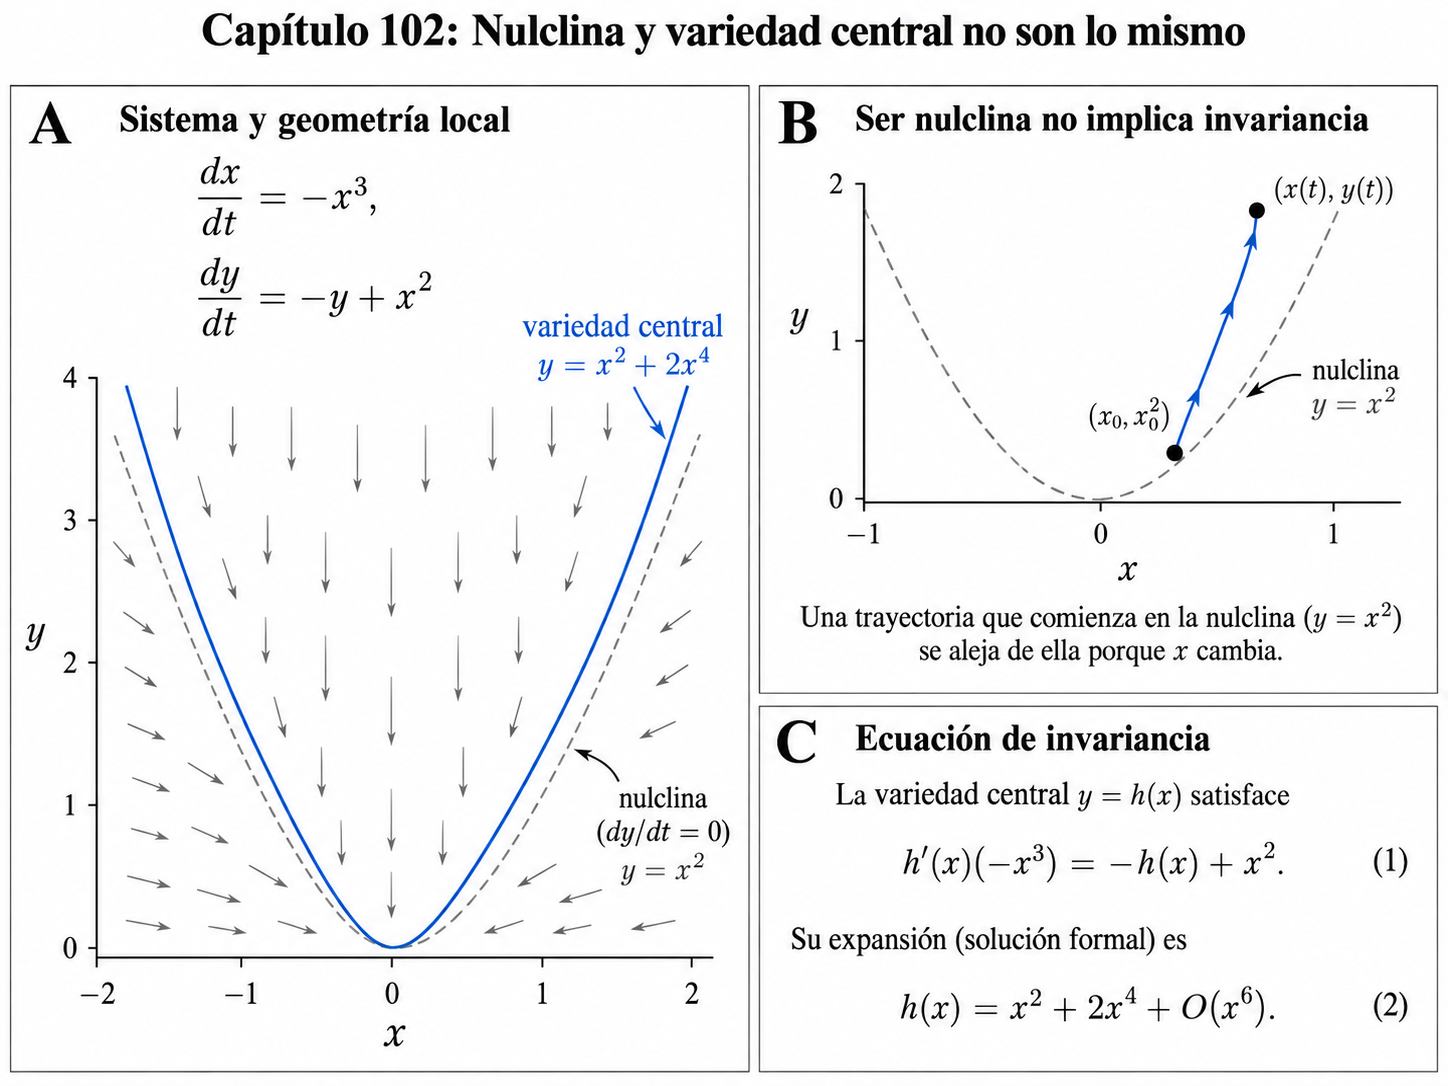
Figura 102.2. Nulclina frente a variedad central. Ilustración conceptual pendiente de comprobación geométrica independiente para la edición final.
102.9. Los parámetros también entran en la geometría reducida
Para estudiar una transición se modifica un parámetro en torno a un valor crítico. La teoría de la variedad central se formula para un sistema con parámetros fijos, pero si interesa toda la familia conviene ampliar el sistema con la ecuación formal . Esta ecuación indica que el parámetro no cambia a lo largo de una trayectoria, aunque trayectorias distintas puedan corresponder a valores distintos.
El sistema ampliado gana así una dirección neutral, porque la ecuación añadida tiene autovalor cero. Si una variable física ya posee un autovalor cero en el punto crítico, el espacio central extendido contiene la dirección de y la de . La variedad central se escribe entonces como y la ecuación reducida pasa a depender del parámetro. Esta incorporación del parámetro al espacio central es la base de la construcción de formas normales con parámetros y permite calcular cómo varían sus coeficientes al modificar el control.
La ampliación formal es distinta de un modelo en el que el parámetro evoluciona realmente, por ejemplo con pequeño. En este segundo caso la transición se atraviesa en el tiempo y pueden aparecer retardos dinámicos y efectos de memoria, por lo que el comportamiento observado no tiene por qué coincidir con el umbral estático. Estos problemas requieren a menudo técnicas de perturbación singular o de dinámica lenta-rápida. La variedad central sigue siendo útil en ese contexto, pero una transición forzada en el tiempo requiere un análisis propio, distinto del de la bifurcación estática.
En las aplicaciones, una única combinación adimensional puede resumir varios controles experimentales. Aun así, la reducción debe precisar qué trayectoria recorre efectivamente el sistema en el espacio de parámetros, porque intervenciones distintas sobre los controles no son necesariamente equivalentes.
102.10. Cuando la variedad central tiene dos dimensiones
En una bifurcación de Hopf, el jacobiano evaluado en el equilibrio posee un par de autovalores puramente imaginarios . Si los autovalores restantes tienen parte real negativa, la variedad central local es bidimensional y sobre ella se estudia la aparición de oscilaciones. Aunque el sistema original tenga muchas coordenadas, el movimiento crítico cerca del equilibrio queda descrito por dos variables reales, que suelen agruparse en una única amplitud compleja.
Las variables restantes se expresan sobre la variedad central en función de la amplitud y de la fase. A través de esa dependencia contribuyen a los términos no lineales de la ecuación reducida, de los que depende que la bifurcación sea supercrítica o subcrítica y que el ciclo resultante sea estable o inestable. El par imaginario crítico solo señala un candidato a bifurcación de Hopf, porque el espectro lineal no determina esos términos.
Consideremos un modelo neuronal con variables de excitación, recuperación y adaptación. Una oscilación emergente podría concentrarse en dos modos críticos, mientras que las demás variables intervendrían únicamente a través de los coeficientes de la ecuación reducida. Atribuir a esa estructura un mecanismo neurobiológico requiere validación empírica.
Si el único autovalor crítico es un cero simple, la variedad central es unidimensional y la ecuación escalar reducida puede presentar un pliegue, una bifurcación transcrítica o una horquilla. Cuando hay dos autovalores cero, o un cero junto con un par imaginario, la dimensión de la variedad central aumenta y pueden aparecer bifurcaciones de codimensión superior. En estos casos hay que examinar cómo interactúan las direcciones críticas en la ecuación reducida, ya que la dinámica resultante no es la superposición de los diagramas de cada dirección por separado.
102.11. Qué ocurre con las direcciones inestables y las degeneraciones
Hasta ahora hemos trabajado con sistemas cuyo espectro contiene únicamente direcciones centrales y estables. Si además hay un autovalor con parte real positiva, las perturbaciones en la dirección correspondiente crecen y el equilibrio del sistema completo es inestable aunque la dinámica reducida sobre la variedad central sea atractora. Conviene indicar siempre la descomposición espectral completa, ya que la ecuación reducida presentada sola puede ocultar una inestabilidad visible en el espectro.
En las situaciones degeneradas importa, además del número de autovalores críticos, la estructura del espectro crítico. La bifurcación de Bogdanov–Takens, por ejemplo, corresponde a un cero doble no diagonalizable y, bajo hipótesis adicionales, puede presentar pliegues, bifurcaciones de Hopf y órbitas homoclínicas. Una parte crítica de dimensión dos no implica, entonces, una bifurcación de Hopf.
La formulación de la teoría depende también de la clase de modelo. El contexto clásico es el de las ecuaciones diferenciales ordinarias suaves. En los mapas discretos, las direcciones centrales se asocian a autovalores de módulo uno y entre las transiciones posibles figuran fenómenos que no aparecen en los flujos continuos unidimensionales. Los sistemas con retardos, las ecuaciones en derivadas parciales y las dinámicas estocásticas exigen formulaciones adaptadas. La condición que define las direcciones centrales en los flujos ordinarios no puede trasladarse sin cambios a cualquier modelo dinámico.
102.12. No unicidad de la variedad central
Una variedad central local puede no ser única. El teorema clásico garantiza su existencia, pero en general pueden encontrarse varias variedades invariantes tangentes al mismo subespacio central. La teoría conserva su utilidad porque las aproximaciones mediante series de Taylor quedan determinadas hasta cualquier orden finito que permita la regularidad, aunque las variedades difieran por términos extremadamente pequeños cerca del equilibrio.
En el sistema , , la recta es una variedad central. Para satisfacen también la ecuación de invariancia las gráficas de la forma
que pueden prolongarse mediante para . La función así obtenida es suave y todas sus derivadas se anulan en el origen. Para la gráfica es distinta de , aunque ambas tienen la misma expansión de Taylor en el origen a cualquier orden finito.
Para concluir que la dinámica central lleva las órbitas hacia el origen, como indica la ecuación reducida , no hace falta elegir una curva privilegiada entre las anteriores. La reducción local retiene los términos necesarios para estudiar la estabilidad y las bifurcaciones cerca del equilibrio, que coinciden para todas las variedades centrales del ejemplo. La no unicidad tampoco autoriza a tomar cualquier curva que parezca razonable en un gráfico. Toda candidata debe cumplir la condición de invariancia y la de tangencia, al menos hasta el orden declarado.
102.13. De dos variables a una horquilla
Retomemos el ejemplo de acoplamiento con un parámetro de control y coeficientes concretos
En , el origen tiene autovalores y y la variedad central es tangente al eje . Con y , el cálculo de las secciones 102.5 y 102.6 da, para el valor crítico del parámetro,
Al restringir la primera ecuación a esta variedad se obtiene la dinámica reducida
El origen es, por tanto, asintóticamente estable para , aunque su jacobiano tenga un autovalor nulo. Lo que se pierde es el carácter exponencial de la atracción en la dirección crítica.
Veamos qué ocurre al variar . El sistema completo posee siempre el equilibrio y puede tener además equilibrios no triviales. De se obtiene . Al sustituir en la primera ecuación, para , resulta . Así,
Esta estructura es la de una horquilla supercrítica, coherente con la simetría del sistema. Para comprobar que la estabilidad de cada equilibrio es la que sugiere el diagrama, usamos el jacobiano
En el origen, sus autovalores son y , por lo que este equilibrio es linealmente estable para e inestable para . En las ramas no triviales, el jacobiano tiene traza y determinante . Con traza negativa y determinante positivo, ambos autovalores tienen parte real negativa. Para las dos ramas son, entonces, localmente asintóticamente estables.
El caso recorre el razonamiento completo. Primero se identifica la dirección crítica, después se calcula cómo responde la variable estable a esa dirección, con ello se reconstruye el término cúbico efectivo y, por último, se verifican los equilibrios en el sistema original. Si hubiéramos fijado , habríamos obtenido un coeficiente cúbico igual a , cuando el correcto es . La clasificación cualitativa habría sido la misma, pero la amplitud de las ramas habría resultado incorrecta. Con otros coeficientes, el error puede invertir el signo del término cúbico y, con él, el tipo de bifurcación.
102.14. Variables matemáticamente críticas y variables empíricamente importantes
En las aplicaciones suele preguntarse qué variable «causa» el cambio de régimen. La variedad central no responde directamente a esa pregunta. Su dimensión está determinada por el espectro del jacobiano y sus coordenadas pueden ser combinaciones lineales de muchas variables observadas. Una dirección crítica podría corresponder a una combinación de la actividad de varias poblaciones neuronales o a un modo colectivo de una red de interacciones, sin coincidir con ninguna variable individual que podamos medir o manipular por separado.
Una variable matemáticamente no crítica tampoco es, por ello, prescindible. Si contribuye a la curvatura de la variedad central y a los términos no lineales de la ecuación reducida, modificar sus parámetros puede alterar una bifurcación. Que una perturbación libre de esa variable decaiga rápidamente no implica que intervenir sobre ella carezca de efectos duraderos. En el decaimiento de una perturbación inicial se estudia cómo regresa el sistema hacia un estado dado; una modificación permanente del acoplamiento, en cambio, altera el propio campo vectorial y, con él, la variedad central y la ecuación reducida.
En las ciencias clínicas esta distinción exige especial cuidado. Puede construirse un modelo exploratorio con variables de activación, recuperación y adaptación, pero su reducción matemática no demuestra que una enfermedad, una crisis o una respuesta terapéutica obedezca a un mecanismo de bifurcación específico. Para pasar de una analogía a una explicación se necesitan variables observables, estimaciones confiables de los parámetros, contraste entre modelos alternativos y predicciones refutables. Mientras esos requisitos no se cumplan, una descripción clínica formulada en el lenguaje de los atractores puede resultar sugerente, pero carece de identificación matemática.
El número de variables que conviene conservar depende del propósito del análisis. Para clasificar la estabilidad pueden bastar pocas coordenadas, mientras que predecir máximos transitorios o los efectos de una intervención puede exigir más.
102.15. Procedimiento de trabajo y verificación
En un modelo explícito, la aplicación de la teoría comienza por localizar un equilibrio crítico y calcular su jacobiano. A partir de su espectro se separan los subespacios central, estable e inestable y se comprueba que el campo cumple las hipótesis de suavidad necesarias. El cálculo continúa en coordenadas adaptadas a esa separación. Solo entonces se plantea la variedad central como una gráfica sobre el subespacio central y se resuelve su ecuación de invariancia, mediante una expansión de Taylor u otro procedimiento adecuado al caso.
Con la aproximación obtenida, se sustituye la gráfica en las ecuaciones de las variables centrales y se determina el primer término no lineal relevante, que decide la dinámica reducida. Si ese término se anula, el caso es degenerado y debe reconocerse como tal, sin forzar una clasificación con información insuficiente. La calidad de la aproximación se comprueba con el defecto de invariancia y su orden cerca del origen. La validación numérica puede completar esta comprobación comparando trayectorias del sistema completo y del reducido a partir de condiciones iniciales próximas, siempre que se empleen escalas temporales compatibles y se indique el dominio en que se realiza la comparación.
Cuando el campo se estima a partir de datos, el espectro hereda la incertidumbre de la estimación. Una dirección que parece central puede ser un artefacto del ajuste, porque un autovalor con parte real próxima a cero puede no distinguirse, dentro del margen de error, de uno ligeramente estable o inestable. Antes de reducir la dimensión conviene comparar modelos alternativos y comunicar los márgenes de error del espectro estimado.
Quedan dos comprobaciones finales. La primera es determinar si el resultado reducido describe una propiedad local, válida en un entorno del equilibrio, o si se lo está extrapolando a todo el espacio de estados. La segunda es examinar si las variables y los parámetros eliminados pueden reconstruirse con la precisión suficiente para interpretar las observaciones y las intervenciones. Ambas mantienen la reducción dentro de su alcance, que es el análisis de la dinámica cerca del equilibrio.
102.16. Ejercicios resueltos
Ejercicio 1. Distinguir nulclina y variedad central. Para el sistema , , calculemos los primeros términos de una variedad central. La nulclina es , pero no es invariante. Sobre ella se tiene , mientras que cambia a tasa . Por esa razón, una trayectoria que parte de la nulclina se separa de ella. Buscamos la variedad central como una gráfica de la forma , cuya condición de invariancia es
Igualando los coeficientes de cada potencia se obtienen sucesivamente , y . Así,
La dinámica reducida sobre la variedad central es exactamente , porque la primera ecuación no depende de la segunda variable. El origen es semiestable, ya que atrae las trayectorias con valores negativos de y repele las que tienen valores positivos. La contracción en la dirección de no cambia esta conclusión, puesto que solo acerca las trayectorias vecinas a la variedad central. El ejercicio separa la comprobación de que una curva es invariante del análisis del equilibrio no hiperbólico a partir de la dinámica reducida.
Ejercicio 2. Reconocer el espectro antes de reducir. Supongamos que el jacobiano de un sistema tridimensional en un equilibrio tiene autovalores . El subespacio central es unidimensional, pero el equilibrio es inestable, dado que existe una dirección de crecimiento exponencial. Aunque la ecuación reducida sobre una variedad central fuera , el equilibrio del sistema original seguiría siendo inestable, porque la atracción a lo largo de la variedad central no compensa el alejamiento en la dirección inestable. Una descripción correcta debe incluir la atracción en la dirección central, la contracción en la dirección estable y la expansión en la dirección inestable.
102.17. Qué justifica la reducción
El jacobiano identifica las direcciones críticas, pero deja sin decidir la estabilidad a lo largo de ellas. La variedad central resuelve el problema expresando las variables restantes como funciones de las variables centrales. La ecuación de invariancia determina esas funciones e incorpora su contribución no lineal, de modo que la dinámica se reduce a un sistema de menor dimensión.
Esa reducción solo es válida en una vecindad del equilibrio. Fuera de ella puede haber otras órbitas, otros atractores e incluso conexiones globales que el modelo reducido no detecta. La variedad central tampoco tiene por qué ser única como conjunto geométrico, aunque su expansión local hasta el orden finito relevante contiene, en los casos no degenerados, la información necesaria para decidir la bifurcación. Identificarla con una nulclina o interpretar la dirección crítica como una causa física añadiría afirmaciones que la teoría no demuestra.
La interpretación empírica corresponde a una etapa posterior al cálculo y requiere establecer antes cómo se relacionan las coordenadas reducidas con las magnitudes observables.
Referencias
- Carr, J. (1981). Applications of Centre Manifold Theory. Springer. Referencia clásica sobre existencia, reducción y aproximación de variedades centrales.
- Carr, J. (2006). Center manifold. Scholarpedia, 1(12), 1826. https://www.scholarpedia.org/article/Center_manifold
- Guckenheimer, J. y Holmes, P. (1983). Nonlinear Oscillations, Dynamical Systems, and Bifurcations of Vector Fields. Springer. Referencia clásica sobre variedades centrales, formas normales y bifurcaciones locales.
- Wiggins, S. Center Manifold Theory, en Ordinary Differential Equations, sección 10.1, Mathematics LibreTexts. https://math.libretexts.org/Bookshelves/Differential_Equations/Ordinary_Differential_Equations_%28Wiggins%29/10%3A_Center_Manifold_Theory/10.01%3A_Center_Manifold_Theory
- Wiggins, S. (2003). Introduction to Applied Nonlinear Dynamical Systems and Chaos (2.ª ed.). Springer. Tratamiento extenso de la teoría de la variedad central y de las formas normales.