Año 2 · Módulo 11 · Nivel F
103.1. Por qué la simetría cambia lo que puede ocurrir
Una viga sometida a compresión puede desviarse hacia dos lados. En una descripción perfectamente simétrica, ninguna orientación está favorecida. Una pequeña excentricidad en la carga altera esa situación y cambia la forma de la transición. El ejemplo ilustra una cuestión general de las bifurcaciones. Hay términos que desaparecen de una ecuación porque una simetría los prohíbe y otros que aparecen en cuanto esa restricción deja de cumplirse.
Supongamos que el desplazamiento lateral es una variable que cambia de signo al reflejar la estructura. Si la física del problema es invariante bajo esa reflexión, el campo dinámico debe respetarla. La bifurcación de horquilla es entonces una posibilidad natural. Si una fuerza lateral distingue un lado del otro, surge un término de imperfección y la organización de los equilibrios se modifica. Por eso, observar una forma aproximada de horquilla no prueba que exista una simetría exacta en el dispositivo.
El mismo problema surge en magnetización, química de reacciones y modelos de coordinación colectiva. Antes de elegir una forma normal hay que decidir qué transformaciones son equivalencias del mecanismo y cuáles, meras convenciones de coordenadas.
Estudiaremos primero cómo se expresa una simetría en las ecuaciones diferenciales. Después analizaremos qué sucede cuando se conserva, cuando se rompe y cuando se introduce un parámetro adicional que revela la organización completa de las transiciones. El término despliegue designará esa exploración de una bifurcación mediante parámetros independientes.
103.2. La condición de equivariancia
Sea un sistema autónomo
con estado y parámetro . Supongamos que una transformación lineal invertible es una simetría del sistema. Decimos que el campo es equivariante bajo si
La igualdad significa que transformar el estado inicial y después evolucionarlo produce la misma trayectoria que evolucionar primero y transformar el resultado. Si es una solución, también lo será, siempre que se mantengan las hipótesis de existencia y unicidad. En particular, una transformación simétrica lleva equilibrios a equilibrios y órbitas periódicas a órbitas periódicas.
El ejemplo escalar más sencillo es la reflexión . La condición se convierte en
Se dice que el campo es impar respecto de . La transformación deja fijo el estado , cuya invariancia exige . Por tanto, el origen continúa siendo un equilibrio para todos los valores del parámetro para los cuales se conserve esa simetría. Esta conclusión es más fuerte que observar numéricamente un equilibrio cercano a cero, porque su existencia se deduce de una restricción estructural.
Las simetrías suelen formar grupos, porque pueden componerse. La reflexión escalar pertenece al grupo , formado por la identidad y la inversión de signo. En otros problemas hay simetrías de rotación o permutación de componentes idénticos. El grupo permite describir varias equivalencias a la vez, pero no todas sus consecuencias se reducen a dibujar figuras especulares. En un sistema de varias dimensiones, diferentes subespacios pueden permanecer invariantes bajo diferentes conjuntos de transformaciones. Esa estructura condiciona qué modos pueden activarse al perder estabilidad un equilibrio.
103.3. Lo que la simetría permite escribir
Si es suficientemente suave cerca de , su desarrollo en potencias de es
Al exigir , los coeficientes de todas las potencias pares deben anularse, incluido el término constante. La expansión compatible es
Esta restricción ahorra cálculos y, al mismo tiempo, tiene consecuencias observables. Un término cuadrático aislado o una fuerza constante son incompatibles con la reflexión exacta. Si tales términos aparecen al ajustar el modelo, hay que establecer si se deben a una verdadera asimetría, a un artefacto de coordenadas o a incertidumbre estadística.
Para una bifurcación elemental suponemos que el coeficiente lineal atraviesa cero con rapidez no nula ( y ). También suponemos . Con reescalamientos apropiados del estado, del tiempo y del parámetro, el término dominante se expresa como
El signo del término cúbico decide qué ramas próximas al origen aparecen y cómo se estabilizan. Esta clasificación exige las condiciones mencionadas; si también se anula el cúbico, la forma normal debe conservar términos de orden superior. La falta de transversalidad del parámetro exige considerar una degeneración adicional. La figura de tres ramas es compatible con varias organizaciones locales; los coeficientes y las hipótesis de no degeneración permiten distinguirlas.
103.4. Horquilla supercrítica y sus dos ramas equivalentes
La forma normal de la horquilla supercrítica es
Sus equilibrios satisfacen . Existe siempre ; cuando aparecen además
El criterio de estabilidad local se obtiene de la derivada . En el origen vale . Por ello, el equilibrio central es asintóticamente estable para , inestable para y no hiperbólico en el umbral. Para , en ambas ramas laterales resulta ; las dos son estables. La reflexión intercambia y , de manera que ninguna resulta seleccionada por las ecuaciones cuando el sistema es perfectamente simétrico.
En , la ecuación es . El origen sigue siendo asintóticamente estable aunque la linealización sea nula. Su aproximación ya no es exponencial. Para una condición inicial no nula, la solución satisface
El decaimiento es algebraico. Ese cambio en la escala temporal anticipa el enlentecimiento crítico observado al aproximarse al umbral desde , donde el tiempo de relajación lineal es .
Para , el modelo no predice cuál de las ramas estables será alcanzada sin conocer la condición inicial y las perturbaciones. En una descripción determinista ideal, el origen inestable separa sus cuencas. En un sistema real, pequeñas diferencias iniciales o fluctuaciones pueden seleccionar una rama.
103.5. Horquilla subcrítica y estabilización a amplitudes finitas
Si cambiamos el signo del término cúbico, obtenemos
Ahora las ramas laterales cumplen y existen para . En ellas , por lo que son inestables. El origen es estable para e inestable para . El modelo cúbico describe correctamente la estructura local, pero no lo que sucede después de abandonar el entorno del origen. Las trayectorias pueden alcanzar amplitudes en las que los términos descartados sean decisivos.
Para examinar esa posibilidad añadimos una no linealidad estabilizadora,
El campo sigue siendo impar. Los equilibrios no nulos satisfacen . Al escribir , obtenemos
siempre que las soluciones resulten reales y no negativas. Para existen cuatro equilibrios laterales, dos interiores inestables y dos exteriores estables, además del origen estable. La derivada sobre una rama no nula se simplifica a , que muestra la diferencia entre y .
En las ramas laterales colisionan por pares en bifurcaciones de pliegue. Para hay coexistencia de atractores; el estado alcanzado depende de las condiciones iniciales. Al aumentar desde valores muy negativos, el origen permanece estable hasta . Si el sistema estaba inicialmente en una rama exterior, puede conservarla mientras exista, incluso para . Esta estructura permite histéresis en recorridos lentos del parámetro, bajo condiciones apropiadas de seguimiento dinámico.
El término quíntico no forma parte de la clasificación local genérica de la horquilla subcrítica. Lo hemos conservado deliberadamente para mostrar cómo los términos superiores determinan la saturación, las ramas lejanas y la coexistencia. No se deben inferir saltos globales a partir del modelo cúbico sin revisar tales términos.
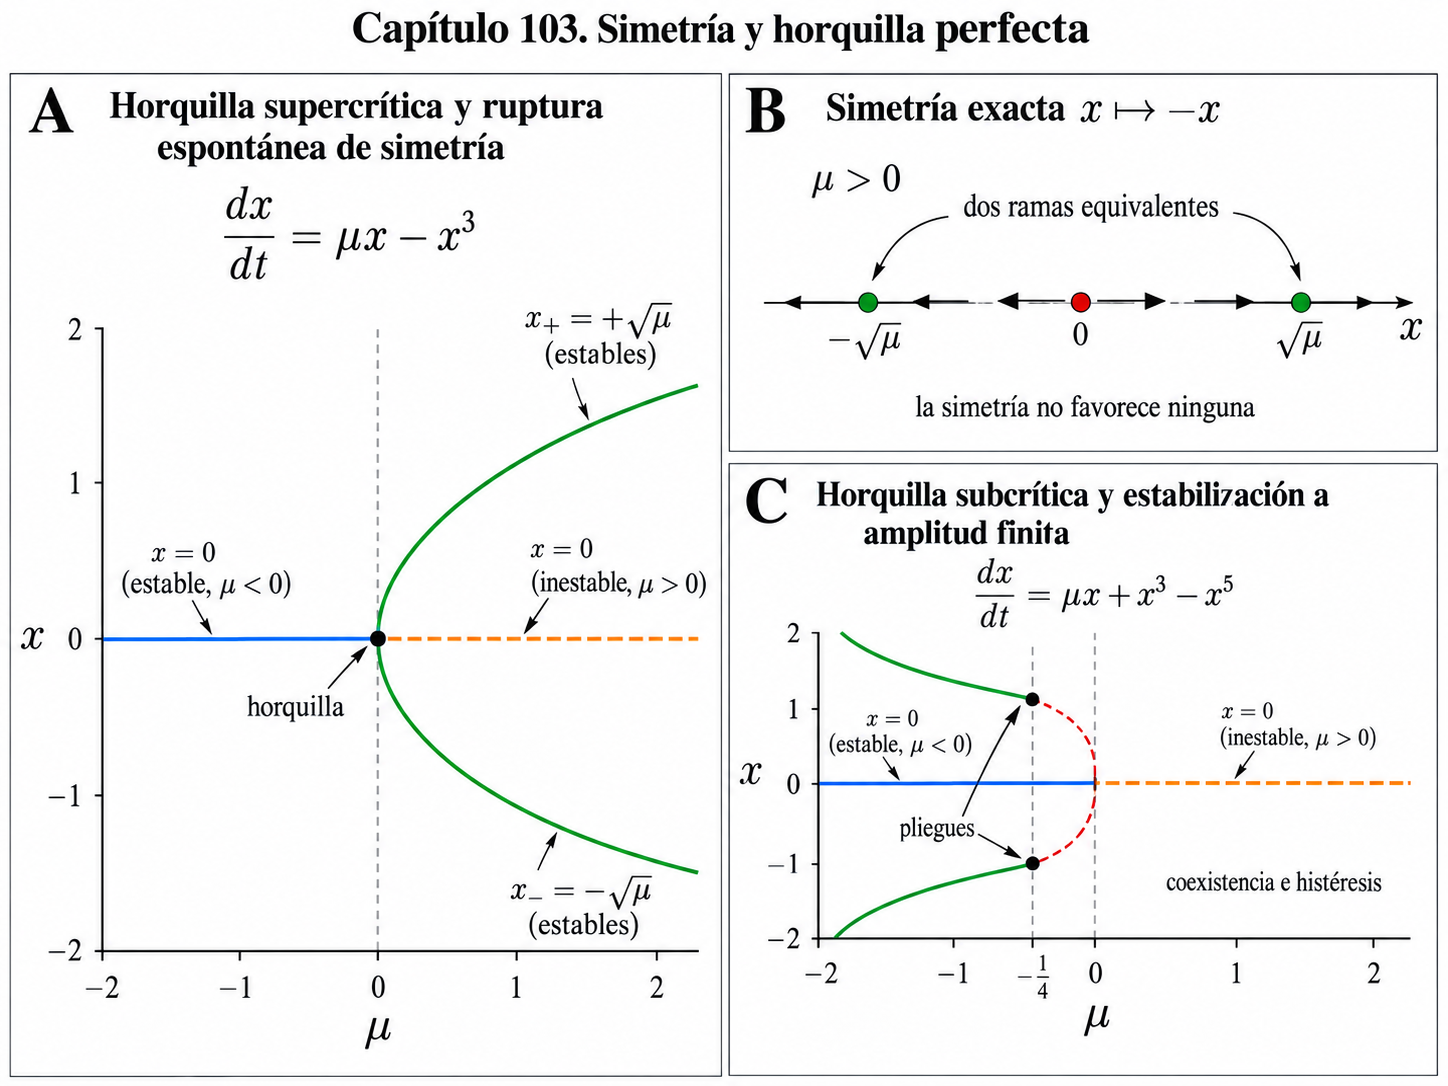
Figura 103.1. Horquilla perfecta y simetría de reflexión. Ilustración conceptual pendiente de comprobación geométrica independiente para la edición final.
103.6. Simetrías en más de una variable
La reflexión no tiene por qué invertir todas las variables. Consideremos dos estados y la transformación
Para que el sistema sea equivariante, su primera ecuación debe cambiar de signo bajo esa transformación, mientras que la segunda debe conservarlo. Un ejemplo es
Las dos ecuaciones respetan exactamente . La recta es invariante; si la trayectoria comienza con , permanece allí. Cerca de , el jacobiano del origen tiene autovalores y . La dinámica crítica se concentra en una dirección central, mientras que describe una dirección estable. La variedad central es la gráfica ; para el coeficiente cúbico en basta empezar con .
La sustitución produce la ecuación reducida
Por consiguiente, una variable estable puede determinar el signo del término cúbico y modificar la naturaleza supercrítica o subcrítica de la transición. A pesar de ello, la reducción preserva la restricción de paridad y los términos pares en siguen ausentes. La reducción de dimensión cambia la expresión efectiva de los coeficientes; la simetría impide que aparezcan términos incompatibles con la estructura del sistema.
Si , desaparece el término cúbico dominante y el caso es degenerado. No corresponde declarar una horquilla supercrítica o subcrítica sin calcular órdenes superiores. La anulación puede exigir ajustar un parámetro adicional; volveremos sobre ello al tratar la codimensión.
103.7. Qué significa introducir una imperfección
En la práctica, una simetría exacta puede ser una idealización. Si añadimos una fuerza constante a la horquilla supercrítica, obtenemos
Si , el campo deja de ser impar en , porque . El origen ya no es un equilibrio, pues . La perturbación rompe la equivalencia entre ambas ramas laterales. Aunque sea pequeño, su efecto puede cambiar cualitativamente la organización de los equilibrios cerca de .
Una imperfección se define respecto de una simetría identificada y de un modelo concreto. Podría consistir en una carga mecánica no centrada, un campo magnético externo o un sesgo permanente de aportes. No debe confundirse con ruido fluctuante, que puede preservar la simetría de la ley probabilística incluso cuando cada realización individual parece asimétrica. Tampoco equivale necesariamente a un sesgo de observación. Si el instrumento registra , la representación medida cambia, pero las ecuaciones del estado físico no han adquirido una fuerza externa.
Al comparar experimentos con imperfecciones opuestas aparece una equivalencia entre modelos, ya que la transformación simultánea refleja el retrato de fase. Cada experimento con carece, sin embargo, de la reflexión interna del sistema perfectamente simétrico.
103.8. El despliegue mediante dos parámetros
Examinemos los equilibrios de
La ecuación estacionaria se escribe . Un equilibrio doble aparece cuando se cumplen simultáneamente
Como , la segunda condición exige . Sustituyendo en la primera obtenemos . Por tanto, la curva de pliegues del espacio de parámetros puede describirse paramétricamente como
Eliminando , resulta
Las dos ramas de esta curva se encuentran en el origen y delimitan una región con tres equilibrios reales distintos. La expresión coincide con la condición de discriminante nulo de la cúbica. Definiendo , tenemos tres raíces reales distintas si , una raíz real y dos complejas conjugadas si y raíces múltiples si . En el plano de parámetros la curva forma una cúspide, de ahí el nombre de despliegue de cúspide del problema simétrico.
Cuando hay tres equilibrios, ordenémoslos como . La derivada del campo es negativa en los equilibrios exteriores (localmente estables) y positiva en el central (inestable). En los pliegues, donde , la prueba lineal no decide la estabilidad; el desarrollo local revela la colisión de una rama estable y otra inestable. En el vértice confluyen esas condiciones y la degeneración es mayor.
El despliegue considera la bifurcación obtenida al variar con dentro de una superficie de equilibrios en el espacio y la proyección de sus pliegues sobre el plano de control. Recorrer caminos diferentes en el plano de control puede modificar la secuencia de transiciones y, con ella, la respuesta a las imperfecciones.
103.9. Cuánto importa una imperfección pequeña
Fijemos . El intervalo de imperfecciones para el que persisten tres equilibrios es
La amplitud de ese intervalo disminuye rápidamente cuando se aproxima a cero. Una asimetría que parece despreciable lejos del umbral puede dominar el comportamiento muy cerca de la transición. Una imperfección «muy pequeña» solo lo es en comparación con la distancia al punto crítico.
En , la ecuación estacionaria queda y el equilibrio es
La respuesta estacionaria depende de forma no lineal del sesgo. Cuando el sesgo tiende a cero, la derivada de respecto de crece en magnitud como . Más generalmente, derivando de manera implícita la condición estacionaria obtenemos
siempre que el denominador sea distinto de cero. Este cálculo muestra por qué la respuesta local aumenta en las proximidades de un pliegue y por qué deja de ser válido tratar el efecto de la imperfección mediante una aproximación lineal uniforme alrededor de la cúspide.
Por ejemplo, para y , el umbral de pliegue corresponde aproximadamente a . Hay entonces tres equilibrios, próximos a , y . Los extremos son estables y el intermedio, inestable. Aumentar gradualmente hasta superar el umbral positivo destruye la rama estable negativa, mientras que la positiva permanece.
103.10. Potencial, cuencas e histéresis
El ejemplo escalar admite una representación mediante un potencial. Definamos
Entonces . A lo largo de cualquier trayectoria,
La dinámica desciende en el potencial y sus mínimos locales corresponden a equilibrios estables. Si y , el potencial tiene dos pozos simétricos de igual profundidad. Con , el pozo del lado positivo se profundiza y el del lado negativo se vuelve relativamente menos favorable. Para una imperfección suficiente, el mínimo negativo se fusiona con el máximo intermedio y desaparece.
La representación por potencial permite comprender la histéresis sin atribuir al sistema una decisión consciente. Si el parámetro varía lentamente, una trayectoria puede seguir un mínimo local aunque otro tenga menor potencial. El seguimiento cesa cuando el mínimo ocupado pierde existencia o estabilidad, o antes si hay ruido, forzamiento o perturbaciones suficientemente grandes. En el modelo determinista con parámetros fijos, la presencia de un mínimo global más profundo no hace que una trayectoria escape espontáneamente de otro mínimo local.
Una curva de equilibrio calculada suponiendo que cada valor de se alcanza después de una relajación completa no coincide necesariamente con lo observado durante un barrido rápido. Cerca de los pliegues la relajación se enlentece. Puede producirse un retraso dinámico en el salto, mientras que el ruido puede anticiparlo. El tiempo de transición durante un barrido depende también de la velocidad de variación del control y de las perturbaciones presentes.
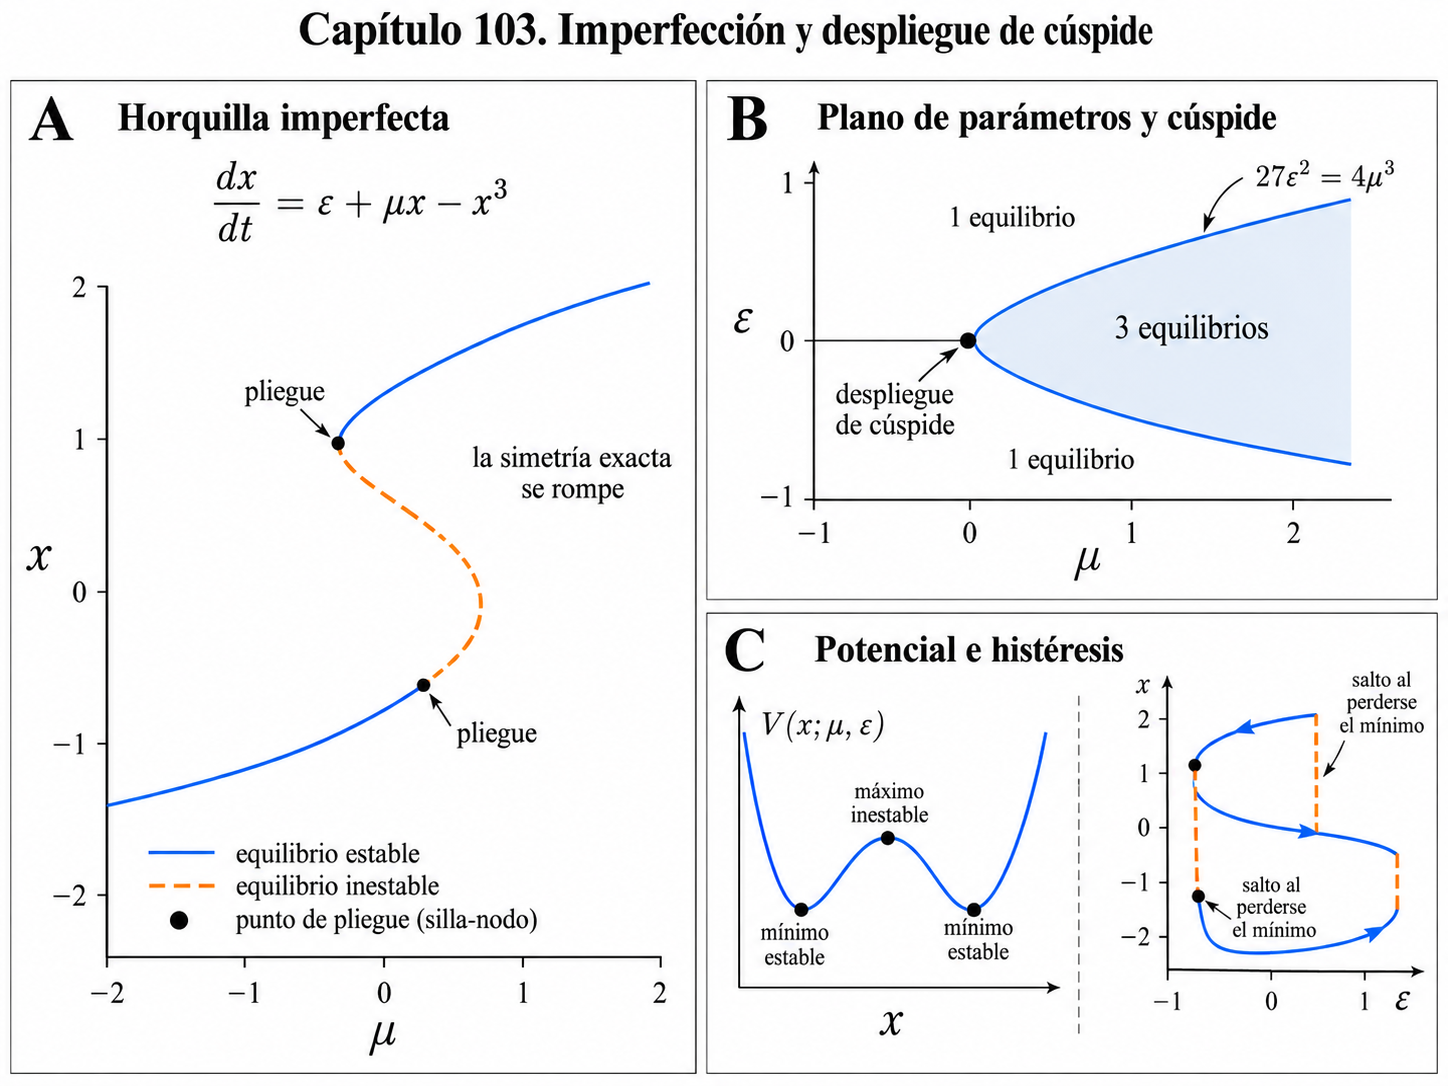
Figura 103.2. Horquilla imperfecta y despliegue de cúspide. Ilustración conceptual pendiente de comprobación geométrica independiente para la edición final.
103.11. No todas las bifurcaciones responden igual a una imperfección
La forma normal local de una bifurcación transcrítica es
Aquí las ramas estacionarias y se cruzan e intercambian estabilidad. La persistencia del equilibrio está garantizada por el factor , que puede expresar una condición física de invariancia, como una población exactamente ausente que no puede surgir por generación espontánea dentro del modelo. La forma transcrítica no se apoya en una simetría de reflexión; de hecho, el término cuadrático sería incompatible con ella.
Si añadimos una entrada independiente , obtenemos
cuyos equilibrios son
Para hay dos equilibrios distintos para todo real y desaparece el cruce de ramas. Para solo hay equilibrios reales si , con dos puntos de pliegue al variar . Aunque esta deformación comparte con la horquilla imperfecta el principio de pérdida de una restricción, su geometría es distinta.
En algunas aplicaciones es una magnitud necesariamente no negativa. Entonces una rama matemática con no es un estado físico admisible. La interpretación de una bifurcación transcrítica debe especificar el dominio del modelo y qué términos respetan sus fronteras. Un flujo de inmigración , por ejemplo, altera precisamente la invariancia del estado vacío.
103.12. Codimensión y condiciones de no degeneración
La codimensión de una bifurcación indica, de manera informal, cuántas condiciones independientes deben ajustarse para obtener la degeneración considerada en una familia suficientemente general. Una bifurcación de pliegue de equilibrios requiere, típicamente, un parámetro de control. El punto cúspide del ejemplo necesita satisfacer y requiere dos parámetros genéricos para desplegar sus perturbaciones relevantes. La afirmación vale para familias suaves que cumplen las hipótesis de transversalidad correspondientes.
Una horquilla exacta ocurre al variar un parámetro dentro de la clase restringida de campos que respetan . En esa clase, la simetría impone automáticamente y elimina los términos pares. Fuera de ella, el aspecto de horquilla perfecta deja de ser genérico y aparece un nuevo parámetro que mide cómo se rompe la restricción. Por esta razón no hay contradicción entre llamar «de codimensión uno» a la horquilla en una familia simétrica y estudiar su despliegue mediante dos parámetros en una familia general.
La clasificación se hace a partir de las condiciones de degeneración y transversalidad. En la horquilla genérica, el coeficiente lineal debe cruzar cero y el cúbico crítico debe ser no nulo. En el punto cúspide del campo , se comprueba que y que las variaciones de y afectan independientemente al término constante y al lineal. Esa independencia asegura que los dos controles capturen las perturbaciones relevantes de la singularidad.
Los despliegues son descripciones locales organizadas por clases de equivalencia y condiciones técnicas. Incorporar términos adicionales puede desplazar curvas y deformar escalas sin cambiar su topología, siempre que no anule las condiciones de no degeneración y que la comparación permanezca en un entorno suficientemente pequeño. Fuera de ese entorno pueden surgir otras bifurcaciones que la clasificación local no contempla.
103.13. Simetrías de modelos frente a simetrías de datos
Una simetría exacta tiene que apoyarse en una propiedad del problema. En una estructura mecánica fabricada en serie, el plano de construcción puede establecer la reflexión ideal, pero las tolerancias introducen desviaciones. En una reacción química, una relación entre especies puede derivarse de una conservación o de una equivalencia estequiométrica. En una red, permutar nodos idénticos conserva las ecuaciones solo si se permutan también sus conexiones, parámetros y condiciones relevantes.
En datos observados, dos ramas aproximadamente especulares pueden resultar de escalas y recortes gráficos. Una nube de puntos simétrica alrededor de cero no demuestra que el campo generador sea equivariante; podría ser consecuencia de una distribución inicial simétrica o de promediar resultados heterogéneos. A la inversa, un campo perfectamente simétrico puede generar una serie temporal fuertemente asimétrica porque una realización comienza en una cuenca concreta.
Para comprobar una simetría hay que identificar la transformación y comparar empíricamente el campo con en estados correspondientes. Si solo se observan trayectorias, el problema es más exigente, porque la velocidad de cambio debe estimarse y las perturbaciones no siempre son controlables. Una asimetría persistente en las ecuaciones estimadas puede ser compatible con una imperfección real, pero también con variables omitidas, error de medición o sesgo en el muestreo.
Ante una nube de datos con dos ramas parecidas a una horquilla, habría que comprobar si el modelo admite una reflexión que intercambie las ramas, cuánto se aparta la dinámica de esa simetría y si el desplazamiento observado coincide con las predicciones del despliegue. El análisis de la imperfección produce comparaciones contrastables; un ajuste de curvas solo da semejanza visual.
103.14. Cómo construir un atlas numérico del despliegue
Para explorar el modelo imperfecto no necesitamos depender de la intuición gráfica. Elegimos una malla de pares , resolvemos la ecuación cúbica en cada punto y conservamos sus raíces reales dentro de una tolerancia declarada. Para cada raíz calculamos y con su signo identificamos la estabilidad lineal. Finalmente representamos las ramas en tres dimensiones o superponemos la curva exacta sobre un mapa del número de equilibrios.
El procedimiento debe tratar por separado las raíces múltiples. Cerca de un pliegue, dos raíces pueden estar tan próximas que un algoritmo numérico las confunda, mientras que una raíz doble puede aparecer acompañada de una pequeña parte imaginaria por error de redondeo. La decisión de aceptarla como real depende de una tolerancia y de la escala de los coeficientes. Para este modelo polinómico, la curva analítica es una referencia para comprobar la implementación.
Si el campo proviene de una ecuación diferencial más compleja, una continuación numérica de equilibrios suele ser más adecuada que resolver el problema desde cero en cada valor del parámetro. Los métodos de continuación que incorporan longitud de arco pueden seguir ramas a través de pliegues, donde el parámetro deja de ser una coordenada conveniente. También pueden detectar autovalores próximos a cero. Sin embargo, detectar un cruce espectral no clasifica automáticamente una bifurcación; todavía deben revisarse simetrías, degeneraciones y términos no lineales.
Una comparación útil consiste en repetir el barrido para varios valores pequeños, positivos y negativos, de . Si la horquilla ideal se transforma en las ramas previstas por el despliegue, el resultado respalda la coherencia interna del modelo. Para atribuir esa estructura a un sistema observado en laboratorio o clínica hacen falta estimaciones y predicciones empíricas independientes.
103.15. Modelo aplicado con dos estados de orientación
Imaginemos un sistema que registra una orientación colectiva , positiva hacia una alternativa y negativa hacia otra. Un modelo simétrico podría tomar la forma . El parámetro es la intensidad neta de la retroalimentación que amplifica una desviación inicial, mientras que el término cúbico limita el crecimiento de esa desviación. En , ambas tendencias se compensan y el estado centrado es estable; en , aparecen dos orientaciones estables.
Si una de las alternativas recibe un aporte permanente, el campo apropiado dentro de esta familia sería . En ese caso, no esperamos dos estados equivalentes. Para un sesgo suficientemente intenso, puede desaparecer una de las orientaciones estables. La inferencia no necesita atribuir intenciones al colectivo, pues se obtiene de la estructura de retroalimentación y de los equilibrios del modelo.
Cuando es una medida compuesta de opiniones, señales neuronales o síntomas, la ecuación es una hipótesis que requiere validación. La bimodalidad observacional también puede surgir de heterogeneidad entre individuos, sin que existan dos atractores de la dinámica individual. Una transición aparente en datos agrupados tampoco prueba una bifurcación temporal de cada unidad. La interpretación dinámica requiere definir el estado, su escala temporal y los controles accesibles, además de justificar la aproximación autónoma.
Las ramas obtenidas dependen de la identidad de simetría impuesta al campo. Si dos alternativas reciben aportes estructuralmente diferentes, imponer puede simplificar el cálculo a costa de borrar el mecanismo que se desea estudiar. A veces la imperfección es precisamente la variable que interesa medir.
103.16. Ejercicios resueltos de integración
Ejercicio 1. Comprobar la simetría y la estabilidad. Dado , verifiquemos que . Los equilibrios no centrales cumplen para . Como , el origen es estable para , mientras que las ramas laterales tienen derivada . El coeficiente cúbico cambia la amplitud de las ramas, pero no la clasificación supercrítica. Para obtener la forma normal estándar basta reescalar el estado mediante , que da .
Ejercicio 2. Derivar una curva de pliegues sin memorizar el discriminante. En , un equilibrio doble exige y . De la segunda condición resulta ; de la primera, . Elevando al cuadrado y eliminando , obtenemos , con . La curva separa la región con tres equilibrios de la región con uno. El signo de no decide la región, porque con ambos signos puede haber tres equilibrios si su magnitud queda por debajo del umbral.
Ejercicio 3. Identificar un caso degenerado. Consideremos . Si , el término cúbico crítico tiene signo supercrítico. Si , el cúbico es subcrítico y el quíntico permite ramas saturadas. En , el cúbico desaparece. Con y , las ramas satisfacen . El cambio del exponente respecto de muestra que el caso no pertenece a la horquilla cúbica genérica. Los dos parámetros tienen funciones independientes y permiten reconocer la degeneración.
Ejercicio 4. Diferenciar ruptura dinámica y sesgo de medición. Supongamos que el sistema real satisface , pero se registra con un sesgo instrumental constante. Al sustituir , encontramos . En las coordenadas aparecen términos pares y constantes; sin embargo, el campo sigue teniendo una reflexión, ahora alrededor de . Lo único que cambió es el origen de las coordenadas observadas; el sistema conserva su simetría física. Esto obliga a identificar la transformación adecuada antes de inferir que existe una fuerza que favorece una rama.
103.17. De la simetría ideal al modelo físico
Una simetría exacta impone restricciones algebraicas que no dependen de la habilidad del investigador para simplificar una ecuación. En el caso de la reflexión escalar, la equivariancia obliga a que el campo cambie de signo con la variable y excluye de la expansión los términos pares. Esa propiedad permite describir una horquilla ideal al variar un único control. Una imperfección introduce el término que la simetría prohibía y puede convertir la horquilla en una familia de pliegues.
El despliegue de cúspide muestra con precisión cómo se reorganiza la multiplicidad de equilibrios. Cerca de su borde, pequeñas asimetrías pueden producir grandes diferencias en el resultado final; lejos de esa zona, la misma imperfección puede tener consecuencias modestas.
En aplicaciones, la simetría debe establecerse a partir del mecanismo o de observaciones adecuadas. Dos nubes de observaciones aproximadamente reflejadas pueden ser producto del muestreo. La predicción matemática trata de un campo que cumple ciertas identidades; atribuirle esa estructura al sistema físico es una hipótesis que necesita evidencia propia.
Referencias
- Kuznetsov, Y. A. (2004). Elements of Applied Bifurcation Theory (3.ª ed.). Springer. Desarrollo sistemático de formas normales, degeneraciones y despliegues.
- Golubitsky, M., & Schaeffer, D. G. (1985). Singularities and Groups in Bifurcation Theory, Volume I. Springer. Tratamiento de bifurcaciones con simetría y teoría de singularidades.
- Strogatz, S. H. (2015). Nonlinear Dynamics and Chaos (2.ª ed.). Westview Press. Bifurcaciones imperfectas e interpretación geométrica.
- Weisstein, E. W. Pitchfork Bifurcation. Wolfram MathWorld. https://mathworld.wolfram.com/PitchforkBifurcation.html
- Brown University, Department of Applied Mathematics. Bifurcation, material docente de formas normales y bifurcaciones imperfectas. https://www.cfm.brown.edu/people/dobrush/am33/python/p2/bifurcation.html