Después de una pequeña perturbación, algunos sistemas vuelven rápidamente a su estado anterior mientras otros conservan durante mucho tiempo parte del desplazamiento. La diferencia puede verse antes de que cambie mucho el nivel medio. Por eso interesa la recuperación lenta, que describe una propiedad de la respuesta poco visible en una fotografía del estado.
Convertirla en una alerta exige saber qué mecanismo puede producir la lentitud, cómo aparece en las mediciones y qué desenlace se intenta anticipar. Bajo determinadas condiciones, una autocorrelación creciente puede indicar una recuperación más lenta; la probabilidad de una transición futura añade otras condiciones y su fecha requiere todavía más información. Esos pasos pueden examinarse con modelos sencillos y con cálculos que distingan lo que cambia en el sistema de lo que cambia en su observación.
La recuperación cerca de un equilibrio
Consideremos una dinámica continua , donde es un parámetro mantenido inicialmente constante. Un equilibrio satisface . Si una perturbación pequeña lo desplaza en una cantidad , la aproximación lineal alrededor de ese equilibrio es
El signo positivo de expresa estabilidad local y la solución indica cuánto queda de la perturbación al cabo de cierto tiempo. El tiempo de relajación corresponde al descenso hasta una fracción del desplazamiento inicial y la semivida, , al descenso hasta la mitad.
Reducir alarga ambas duraciones. La afirmación vale para perturbaciones lo bastante pequeñas como para que la linealización sea adecuada. La rapidez de ese retorno local no describe por completo el tamaño de la cuenca de atracción ni el efecto de una perturbación grande. Un estado puede recuperar con rapidez los desplazamientos pequeños y, sin embargo, estar cerca de una frontera por la que puede salir hacia otro régimen.
Una bifurcación de pliegue da un mecanismo concreto de recuperación crítica lenta. En variables adimensionales, tomemos . Para hay un equilibrio estable en y otro inestable en ; la derivada en el estable es , de modo que la tasa de retorno local es .
Cuando baja de a , el equilibrio estable se desplaza de a y la tasa de retorno baja de uno a . Al aproximarse a cero los equilibrios se encuentran y la tasa tiende a cero, de manera que en este modelo hay una relación matemática entre el parámetro que acerca la bifurcación y la lentitud de la recuperación. Scheffer y colaboradores (2009) presentan este mecanismo como fundamento de varias señales propuestas para transiciones críticas.
La relación no determina por sí misma cuánto tiempo falta. Varios sistemas con el mismo valor actual de pueden recibir después forzamientos distintos, que acerquen a uno al pliegue, mantengan a otro donde está y alejen a un tercero. Estimar una tasa pequeña informa sobre una condición presente del modelo, pero pronosticar una fecha exige modelar también la evolución futura de sus parámetros y la posibilidad de fluctuaciones que provoquen una salida anticipada.
Del retorno determinista a la autocorrelación
Las perturbaciones naturales permiten observar la recuperación sin provocar cada vez un desplazamiento aislado. El modelo de referencia más simple añade ruido blanco a la dinámica lineal,
Aquí es un movimiento browniano estándar y fija la intensidad del ruido por unidad de tiempo; en este modelo de Ornstein-Uhlenbeck el centro permanece en cero y los parámetros son constantes. Si el proceso está en su distribución estacionaria, su varianza y su correlación a separación son
La varianza resulta del equilibrio entre la dispersión que introduce el ruido y la contracción que produce el retorno. La correlación describe cuánto persiste una desviación entre dos ocasiones. Con el mismo ruido y la misma separación temporal, disminuir la tasa de retorno aumenta ambas cantidades.
La siguiente comparación es artificial. Fijamos , observamos cada unidad de tiempo y consideramos tres procesos lineales estacionarios distintos, suponiendo en cada fila que su régimen lleva funcionando el tiempo suficiente para alcanzar esa distribución.
| Tasa de retorno | Tiempo de relajación | Varianza estacionaria | Correlación a una unidad |
|---|---|---|---|
| 1,0 | 1 | 0,020 | 0,368 |
| 0,5 | 2 | 0,040 | 0,607 |
| 0,2 | 5 | 0,100 | 0,819 |
El muestreo exacto del proceso da también una ecuación autorregresiva,
Las innovaciones de intervalos no solapados son independientes entre sí y del estado al inicio de su intervalo. Su varianza cambia con aunque se mantenga fija la intensidad continua , así que conservar a la vez la misma intensidad continua y la misma varianza de innovación discreta describiría, en general, dos especificaciones incompatibles.
La tabla no describe las etapas instantáneas de un único proceso que cambia continuamente, ni demuestra que toda señal con alta autocorrelación esté cerca de una bifurcación. El modelo lineal con puede mantenerse estable indefinidamente si sus parámetros permanecen constantes. Su memoria es larga comparada con la de la primera fila, pero la ecuación no contiene ninguna transición futura programada.
La varianza tarda en adaptarse
Supongamos ahora un cambio real de régimen. Antes del instante cero el proceso tiene , y distribución estacionaria con varianza ; en cero la tasa baja a y permanece allí, mientras el ruido conserva su intensidad. El estado no se redistribuye instantáneamente cuando cambia el parámetro.
La varianza satisface la ecuación exacta
Con la condición inicial indicada y la nueva tasa, su solución es , que al cabo de una unidad vale aproximadamente , después de tres y después de cinco . Solo con el paso del tiempo se aproxima al nuevo valor estacionario de .
Sustituir inmediatamente la tasa nueva en la fórmula estacionaria atribuiría al proceso una dispersión que todavía no ha desarrollado. La diferencia importa cuando una ventana de observación cruza el cambio, porque mezcla observaciones con distribuciones distintas y su varianza muestral no estima simplemente el cociente estacionario que corresponde al último instante.
También se separan dos cantidades que coincidían en estacionariedad. El coeficiente de la transición entre cero y uno ya es , aproximadamente , mientras que la correlación entre esos dos estados es
El coeficiente de la media condicional y la correlación de Pearson difieren porque las varianzas inicial y final son distintas. Un aumento del coeficiente autorregresivo verdadero puede no aparecer de inmediato con el mismo tamaño en una correlación calculada sobre datos cambiantes.
Cuando la tasa varía lentamente la aproximación de equilibrio local puede ser útil, aunque su justificación exige que el proceso tenga tiempo para adaptarse antes de que el parámetro cambie de manera apreciable. Cerca de una pérdida de estabilidad ese requisito se vuelve más difícil de cumplir, justamente porque la recuperación que permite adaptarse se está haciendo lenta. Si además las fluctuaciones salen de la pequeña región donde valía la linealización, la fórmula lineal pierde otra de sus bases.
La dificultad puede expresarse comparando escalas temporales. Una ventana de duración debería contener varios tiempos de relajación para estimar la persistencia con precisión, pero a la vez la variación relativa de la tasa durante la ventana debería ser pequeña. Si su derivada cambia poco en ese tramo, las dos aspiraciones se escriben aproximadamente como y . Para que haya un intervalo amplio entre ambas restricciones hace falta .
Son condiciones orientativas de separación de escalas y no un tamaño óptimo de ventana ni una garantía de precisión. Con tasa uno y un descenso de una centésima por unidad de tiempo, la escala de cambio relativo de la tasa es cien y la de recuperación es uno. Con tasa y el mismo descenso esas escalas pasan a veinte y cinco, así que la posibilidad de reunir muchos retornos sin mezclar regímenes se estrecha a medida que se acerca la pérdida de estabilidad.
La intensidad del ruido también debe compararse con el tamaño de la región local, que en el pliegue corresponde a la separación entre los equilibrios. Si se insertaran y en la aproximación lineal, la desviación típica estacionaria sería aproximadamente , mayor que la separación de . Esa distribución lineal explora ampliamente regiones fuera de la vecindad donde se obtuvo la aproximación. Por eso la tabla anterior describe procesos lineales propios y no una predicción global de las fluctuaciones del pliegue cerca de su desaparición.
De una tasa de retorno a una fecha
Incluso aceptando exactamente el modelo de pliegue, una fecha de transición depende del forzamiento futuro. Si conociéramos sin error una tasa actual de obtendríamos ; supongamos además que desde ese instante el parámetro disminuye linealmente con una velocidad positiva , de modo que .
Con una velocidad de una milésima por unidad de tiempo el parámetro alcanza cero después de diez unidades, con una diezmilésima tarda cien y, si deja de disminuir, no llega a cero. Los tres futuros son compatibles con la misma tasa de recuperación presente, ya que la señal por sí sola no contiene la velocidad del forzamiento que distingue esas predicciones.
La incertidumbre de la tasa se transmite de forma no lineal. Un rango hipotético de tasas entre y corresponde a parámetros entre y ; con la primera velocidad propuesta, las fechas de llegada del parámetro a cero irían desde dos unidades y media hasta veintidós y media. Este rango es una propagación de valores supuestos y no un intervalo de confianza estimado a partir de datos.
Por otra parte, lo que hemos calculado es la fecha en que deja de existir el equilibrio estático. Un desenlace observado, en cambio, puede definirse como abandonar cierto rango de estados o permanecer fuera de él durante un tiempo determinado. Esas reglas necesitan conocer la trayectoria, además del valor del parámetro. El ruido puede causar una salida anterior. Traducir el cálculo en una alerta exige especificar cuál de esos acontecimientos se registra y cómo se relaciona con la bifurcación del modelo.
El intervalo de observación cambia la señal
Para una tasa fija igual a uno, observar cada unidad produce una correlación de , observar cada décima de unidad produce y separar las observaciones dos unidades produce . Ninguno de esos cambios necesita una modificación de la dinámica, porque el retardo uno ha pasado a corresponder a duraciones diferentes.
Una comparación temporal debe conservar el intervalo físico o incorporarlo explícitamente al modelo. Si el muestreo se intensifica cuando surge preocupación por el sistema, la autocorrelación de observaciones consecutivas puede crecer solo por esa decisión. La interpretación necesita conocer las marcas temporales y el mecanismo de observación, además de los valores registrados.
Una resolución muy fina no crea automáticamente mucha información independiente, porque durante un mismo tiempo de recuperación se recogen numerosos puntos parecidos. Una resolución demasiado gruesa, en cambio, puede encontrar al sistema ya recuperado en casi todas las visitas. Entre ambos extremos interesa observar la forma del retorno y acumular suficientes episodios para distinguirla del ruido.
La variable elegida puede ocultar un modo lento. En un sistema multidimensional, una observación que apenas proyecta sobre la dirección que pierde estabilidad puede conservar casi sin cambios sus estadísticas. Aumentar la frecuencia de una variable poco sensible a esa dirección no reemplaza la medición de una combinación de estados que sí la refleje.
Las oscilaciones muestran otra limitación del primer retardo, como se ve en un sistema lineal bidimensional que gira con frecuencia angular y cuyo movimiento se amortigua con tasa . Con ruido blanco isotrópico y en estacionariedad, la correlación de una coordenada es
La envolvente pierde amplitud más lentamente cuando disminuye , pero el coseno también interviene. Si , la correlación al primer retardo es cero para cualquier tasa positiva y la recuperación puede hacerse mucho más lenta sin producir ningún aumento en esa estadística concreta.
En un ejemplo con y , bajar la tasa de uno a mantiene esa correlación en cero. Al cuarto retardo, las correlaciones respectivas son (aproximadamente ) y (aproximadamente ). Mirar varios retardos permite reconocer la oscilación y su amortiguación, mientras que buscar únicamente un ascenso positivo en el primer retardo puede perder la señal que el mecanismo sí produce.
Un ambiente más persistente puede imitar la alerta
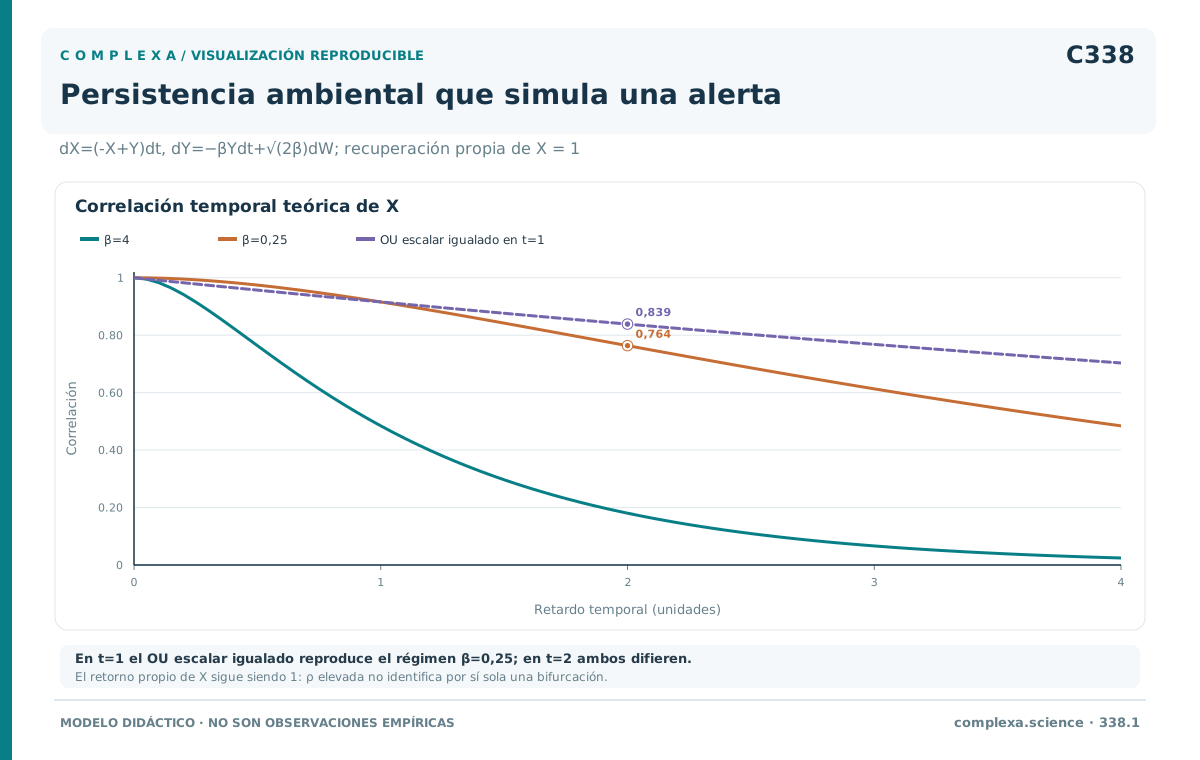
Una varianza creciente puede deberse también a un ruido más intenso. En el proceso escalar estacionario con , duplicar de a aumenta la varianza de a , aunque la correlación a una unidad sigue en . Por eso combinar indicadores puede ayudar a distinguir algunas hipótesis.
Sin embargo, dos indicadores que crecen juntos no identifican necesariamente una reducción del retorno propio. Construyamos un sistema artificial impulsado por una fuerza ambiental ,
La recuperación de frente a una perturbación suya, manteniendo idéntica la trayectoria ambiental, tiene siempre tasa uno. La fuerza ambiental tiene varianza estacionaria uno y una persistencia controlada por ; la amplitud del ruido que actúa sobre ella se eligió precisamente para conservar esa varianza al cambiar su persistencia.
Comparemos dos regímenes estacionarios. Con , la varianza de es y su correlación a una unidad es aproximadamente . Con , esos valores pasan a y . Ambas señales aumentan porque el ambiente mantiene su empuje durante más tiempo, aunque el coeficiente de recuperación propio de sigue siendo uno.
Los resultados salen de y, para , de . No se trata de estimaciones obtenidas buscando una realización especialmente convincente. Corresponden a las distribuciones estacionarias exactas de los dos regímenes, ninguno de los cuales atraviesa una bifurcación por el mero hecho de funcionar con esos parámetros positivos.
Dakos, van Nes, D’Odorico y Scheffer (2012b) estudian cómo el modo en que las fluctuaciones ambientales entran en un sistema altera las señales esperadas. Entre sus resultados hay situaciones en que la varianza disminuye al aproximarse una transición. Su análisis delimita la utilidad de las señales bajo mecanismos concretos, sin convertir la autocorrelación en un indicador infalible frente a cualquier tipo de ruido.
El error de medición añade otra capa, porque un ruido instrumental independiente puede aumentar la varianza observada mientras diluye la correlación entre ocasiones. Si la precisión del instrumento mejora durante el seguimiento, esa dilución puede reducirse y producir una autocorrelación observada mayor, de modo que la serie parezca más persistente aunque la dinámica subyacente se conserve.
Podemos comprobar qué información falta cuando solo se conservan dos resúmenes. En el régimen ambiental de , la varianza de es y la correlación a una unidad, redondeada, es . Un proceso escalar de Ornstein-Uhlenbeck puede reproducir exactamente esas dos cantidades si su tasa se elige como menos el logaritmo de la correlación exacta y después se ajusta su intensidad de ruido. Esa tasa aparente sería aproximadamente , muy inferior a la recuperación propia igual a uno que fijamos en el sistema impulsado.
Los modelos dejan de coincidir cuando examinamos otro retardo. El proceso escalar predice que la correlación a dos unidades sea el cuadrado de la correlación a una, aproximadamente . El sistema con fuerza ambiental persistente predice, en cambio, aproximadamente . La varianza y el primer retardo, considerados aisladamente, no distinguen los mecanismos; la forma completa de la dependencia temporal contiene información adicional para contrastarlos.
En un registro finito esa diferencia también debe estimarse con incertidumbre, ya que unas pocas fluctuaciones no aseguran que podamos separar valores cercanos, sobre todo si interviene ruido instrumental. Aun así, la comparación indica qué dato sería informativo. Medir la fuerza ambiental permitiría además examinar la respuesta de condicionada a su valor, sin atribuir toda su memoria a una única tasa marginal.
La interpretación puede cambiar aunque una señal esté estimada con mucha precisión. Una serie larga reduciría el error al calcular el primer retardo del ejemplo, pero no convertiría la tasa aparente en el coeficiente propio del sistema, porque esa diferencia procede de omitir una variable dinámica. La cantidad de datos y la adecuación del mecanismo son problemas distintos que deben resolverse al justificar una alerta.
Transiciones que no pasan por el mismo mecanismo
Una disminución progresiva de la tasa de retorno es característica de ciertos acercamientos a una pérdida local de estabilidad. Otros cambios de régimen tienen otra causa. Una fluctuación suficientemente grande puede llevar al sistema fuera de una cuenca sin que la estabilidad del estado anterior haya cambiado. Esperar siempre una lentitud creciente impediría detectar ese tipo de salida.
Ashwin y colaboradores (2012) distinguen cambios asociados a bifurcaciones, cambios inducidos por ruido y cambios debidos a que el sistema no logra seguir un forzamiento que se mueve demasiado deprisa. En este último caso la trayectoria puede alejarse de una familia de estados que serían estables si el parámetro se congelara. La velocidad con que cambian las condiciones forma parte del mecanismo. La corrección de Hobbs y colaboradores (2013) afecta a un criterio matemático de seguimiento, sin alterar esa distinción.
El desfase frente a un centro móvil permite ver por qué importa esa velocidad, como en una ecuación lineal de tasa fija, , cuyo centro se desplaza como . La diferencia satisface y, partiendo del centro en el instante cero, resulta .
Con tasa uno, aumentar la velocidad del centro de a multiplica por cinco el desfase, aunque la recuperación de una perturbación añadida se conserva exactamente. Después de tres unidades, los desfases son aproximadamente y . La lentitud relativa del seguimiento procede del movimiento del objetivo respecto de la capacidad de respuesta. Esta ecuación globalmente lineal mantiene un desfase acotado para cada velocidad constante y, sin una estructura adicional, no produce ningún cambio irreversible de régimen.
Para que ese seguimiento desemboque en una transición hace falta conocer qué ocurre al salir de la región donde la aproximación describe el sistema, por ejemplo si existe una frontera hacia otra cuenca. Una regla basada solo en buscar que la tasa local tienda a cero omite esa información geométrica. El estudio del retorno y el de la pérdida de seguimiento se complementan sin que ninguno de los dos pueda reducirse a una misma curva de autocorrelación.
Incluso la palabra bifurcación cubre situaciones que no cumplen la hipótesis del pliegue suave, como ocurre en el siguiente mapa artificial con una regla discontinua,
Para , la rama izquierda tiene un punto fijo admisible en y, mientras una perturbación y su evolución permanezcan en esa rama, su tamaño se reduce a la mitad en cada paso. Al acercar a cero desde valores negativos, el multiplicador local sigue siendo y no se aproxima a uno.
Con ese equilibrio está en y con , en . La distancia a la frontera disminuye, pero la recuperación local conserva su rapidez. Cuando pasa a la solución izquierda ya no pertenece a su dominio y el punto fijo de la rama derecha está en .
Partiendo de con el parámetro nuevo, las primeras posiciones son y ; la trayectoria se acerca después a . La colisión con la frontera de la regla produce un cambio grande sin que el multiplicador local se aproxime gradualmente a uno. Cualquier perturbación que cruce esa frontera deja de ser pequeña respecto de la región en que se calculaba el retorno.
Hastings y Wysham (2010) examinan modelos ecológicos donde la falta de suavidad y la variabilidad ambiental limitan las señales habituales de anticipación. El mapa anterior es un contraejemplo didáctico propio y no una reconstrucción de sus datos. Permite identificar el supuesto que falla, el de extrapolar el comportamiento de una aproximación local suave a una transición determinada por otra estructura.
Ventanas que mezclan adaptación y tendencia
Para estimar varianza o autocorrelación hacen falta varias observaciones. Una ventana corta da poca información y produce estimaciones variables, mientras que una larga reúne más datos pero puede combinar tasas, medias o intensidades de ruido diferentes. Cerca de una transición, ampliar la ventana para ganar precisión puede también alejarla del régimen local que se desea describir.
Si la media se desplaza, parte de la dispersión dentro de una ventana procede de comparar valores alrededor de centros distintos; una tendencia suave puede producir además observaciones consecutivas parecidas. Calcular las señales directamente sobre esa mezcla puede atribuir persistencia dinámica a un cambio de nivel. Separar ambas contribuciones requiere un modelo del centro o un procedimiento de eliminación de tendencia.
El filtrado excesivo tiene el efecto inverso, porque puede retirar las fluctuaciones lentas que se intentaba estudiar. Dakos y colaboradores (2012a) comparan procedimientos sobre dos ejemplos ecológicos simulados y examinan la sensibilidad a la anchura de ventana y al suavizado. Su demostración muestra cómo esas decisiones cambian las tendencias estimadas, aunque los tamaños elegidos para esos ejemplos no son parámetros universales.
La fecha a la que se asigna una ventana también importa, porque una estadística calculada con observaciones situadas a ambos lados de una fecha no estaba disponible en esa fecha. Un suavizado centrado puede usar parte de la transición para mejorar retrospectivamente la aparente señal previa. En un sistema de seguimiento, cada estimación debe fecharse cuando están disponibles todos los datos que necesita.
Una correlación que sube durante varios días consecutivos puede proceder de ventanas que comparten casi todas sus observaciones, en cuyo caso esos días no aportan necesariamente muchas confirmaciones independientes. Un contraste de tendencia debe representar esa dependencia y una evaluación de alertas debe decidir cuándo varias señales próximas forman un mismo episodio de aviso.
Elegir los casos después del desenlace
Una colección de series que terminaron en una transición parece un lugar natural para buscar precursores y es útil para estudiar qué ocurrió antes, pero ya contiene una selección por el resultado que después se quiere predecir. Las trayectorias que escaparon por azar de un estado estable han realizado excursiones poco habituales, que pueden dejar patrones aparentemente anticipatorios al alinear todas las series por su final.
Boettiger y Hastings (2012a) muestran este problema con sistemas simulados cuyos parámetros permanecen constantes. Al seleccionar las realizaciones que sufrieron una transición por fluctuaciones, aparecen tendencias en indicadores habituales con una frecuencia diferente de la observada en muestras no seleccionadas por ese desenlace. No hubo ningún acercamiento impuesto a una bifurcación que explicara esas tendencias.
El hallazgo cuestiona una inferencia concreta, la de que una señal visible antes de transiciones ya conocidas basta para demostrar que puede anticiparlas. No indica que toda señal de alerta sea inútil. Para resolver la cuestión predictiva hacen falta también los períodos y sistemas en que hubo señales y no ocurrió una transición, además de aquellos en que la transición apareció sin señal.
Hay dos errores posibles que conviene distinguir. Un indicador puede atribuir el cambio a una pérdida de estabilidad que no se produjo, aunque haya precedido a una transición inducida por ruido. También puede anunciar un evento futuro que finalmente no ocurra. La clasificación del mecanismo y la predicción del desenlace son objetivos diferentes, por lo que una evaluación debe especificar cuál de los dos pretende acertar.
Los sustitutos ayudan a contrastar hipótesis sobre las series, por ejemplo si una tendencia de autocorrelación resulta inusual bajo un proceso estacionario ajustado. Rechazar esa hipótesis no identifica automáticamente una bifurcación, porque pueden haber cambiado el ambiente, el instrumento o la media. La alternativa «habrá una transición en cierto plazo» necesita una comparación y una validación acordes con ese plazo.
Cuántas alertas terminarían siendo útiles
Boettiger y Hastings (2012b) plantean la detección como una comparación entre mecanismos y cuantifican el intercambio entre sensibilidad y falsas alarmas. Sus análisis muestran que la separación depende de los datos y de los modelos utilizados. Una tendencia clara en una realización no sustituye la distribución de resultados que se obtendría al repetir el procedimiento bajo ambos escenarios.
La frecuencia de los desenlaces también cambia la interpretación de una alerta. Imaginemos mil seguimientos artificiales con un horizonte común y completamente observado. En veinte ocurre el evento. Un procedimiento detecta dieciséis de esos veinte y produce cuarenta y nueve alertas entre los novecientos ochenta seguimientos sin evento.
La sensibilidad es del ochenta por ciento y la tasa de falsos positivos entre quienes no presentan el evento es del cinco por ciento. Sin embargo, solo dieciséis de las sesenta y cinco alertas, aproximadamente el veinticuatro coma seis por ciento, corresponden a eventos. La mayoría de los avisos son falsos positivos porque el evento es infrecuente en el conjunto vigilado.
Si mantenemos esas dos tasas condicionales pero hay doscientos eventos entre mil seguimientos, habría ciento sesenta detecciones y cuarenta falsos positivos, con lo que la proporción de eventos entre las alertas sería del ochenta por ciento. Las mismas sensibilidad y especificidad producen resultados muy distintos para quien recibe un aviso. Estos números ilustran el efecto de la frecuencia base y no proceden de una evaluación empírica.
El horizonte debe fijarse antes de contar esos resultados, porque un aviso puede ser correcto para un evento durante el próximo mes y falso para uno durante el próximo día. Aceptar cualquier desenlace ocurrido alguna vez después convierte muchas alertas vagas en aparentes aciertos. El tiempo de anticipación interesa porque determina qué respuesta podría adoptarse antes de que el cambio suceda.
La vigilancia repetida modifica además la probabilidad de recibir algún aviso. En veinte pruebas independientes con una probabilidad de falso positivo del cinco por ciento cada una, la probabilidad de al menos uno es , aproximadamente . Las ventanas solapadas no cumplen esa independencia y la cifra no debe trasladarse a ellas; en un protocolo real se evalúa la secuencia completa de decisiones, con su dependencia y sus reglas de reinicio.
Evaluar lo que habría estado disponible
Una prueba temporal debe reconstruir el momento de cada decisión. El intervalo de muestreo, el modo de estimar el centro y la ventana utilizada forman parte del procedimiento y, si se eligen por su buen desempeño en el mismo tramo donde se cuentan los aciertos, la evaluación incorpora una adaptación al desenlace. La selección necesita datos anteriores o un nivel de validación separado.
Los registros deben conservar los períodos con eventos y también los períodos sin ellos, teniendo en cuenta que un seguimiento que termina antes de completar el horizonte no puede clasificarse automáticamente como ausencia de transición. Tampoco conviene contar como varios éxitos los avisos repetidos que anteceden a un único cambio. La unidad de evaluación puede ser un episodio, un intervalo o un sistema seguido durante cierto tiempo, pero debe permanecer estable durante la comparación.
Si un aviso desencadena una actuación sobre el sistema, cambia también lo que puede aprenderse de su desenlace. La ausencia posterior del evento puede corresponder a una falsa alarma o a una respuesta que lo evitó, así que contarla sin más como error mezcla el comportamiento del predictor con el efecto de la actuación. Un registro de evaluación necesita conservar cuándo se emitió la señal y qué cambios se hicieron después. Comparar resultados bajo políticas de respuesta diferentes requiere un diseño que separe esas contribuciones, además de reproducir el cálculo de la señal.
Una regla basada en recuperación lenta puede compararse con otra que use solo el nivel actual, la tendencia reciente o información externa disponible, para examinar si la señal dinámica aporta anticipación adicional. Una curva de rendimiento global puede ocultar que los avisos llegan demasiado tarde o que un pequeño aumento de detecciones exige permanecer casi siempre en estado de alerta.
La evaluación predictiva no elimina la pregunta mecanística. Dos procedimientos pueden anticipar igual de bien y responder a causas distintas. El ejemplo del ambiente persistente sugiere una manera concreta de separarlas en un experimento donde sea posible controlar el forzamiento. Si se añade el mismo desplazamiento pequeño a y se mantiene idéntica la trayectoria de , la diferencia entre las trayectorias perturbada y de referencia sigue una ecuación de retorno conocida.
En los dos regímenes ambientales del ejemplo, al cabo de una unidad queda aproximadamente el treinta y seis coma ocho por ciento del desplazamiento añadido, mientras que si la tasa propia hubiera bajado realmente a quedaría el ochenta y uno coma nueve por ciento. Las dos historias pueden producir autocorrelaciones altas, pero sus respuestas a esa perturbación controlada dan predicciones diferentes.
Referencias
Ashwin, P., Wieczorek, S., Vitolo, R., & Cox, P. (2012). Tipping points in open systems: bifurcation, noise-induced and rate-dependent examples in the climate system. Philosophical Transactions of the Royal Society A, 370(1962), 1166–1184. https://doi.org/10.1098/rsta.2011.0306
Boettiger, C., & Hastings, A. (2012a). Early warning signals and the prosecutor’s fallacy. Proceedings of the Royal Society B, 279(1748), 4734–4739. https://doi.org/10.1098/rspb.2012.2085
Boettiger, C., & Hastings, A. (2012b). Quantifying limits to detection of early warning for critical transitions. Journal of the Royal Society Interface, 9(75), 2527–2539. https://doi.org/10.1098/rsif.2012.0125
Dakos, V., Carpenter, S. R., Brock, W. A., Ellison, A. M., Guttal, V., Ives, A. R., Kéfi, S., Livina, V., Seekell, D. A., van Nes, E. H., & Scheffer, M. (2012a). Methods for detecting early warnings of critical transitions in time series illustrated using simulated ecological data. PLOS ONE, 7(7), e41010. https://doi.org/10.1371/journal.pone.0041010
Dakos, V., van Nes, E. H., D’Odorico, P., & Scheffer, M. (2012b). Robustness of variance and autocorrelation as indicators of critical slowing down. Ecology, 93(2), 264–271. https://doi.org/10.1890/11-0889.1
Hastings, A., & Wysham, D. B. (2010). Regime shifts in ecological systems can occur with no warning. Ecology Letters, 13(4), 464–472. https://doi.org/10.1111/j.1461-0248.2010.01439.x
Hobbs, C., Ashwin, P., Wieczorek, S., Vitolo, R., & Cox, P. (2013). Tipping points in open systems: bifurcation, noise-included and rate-dependent examples in the climate system [Corrección]. Philosophical Transactions of the Royal Society A, 371(1994), 20130098. https://doi.org/10.1098/rsta.2013.0098
Scheffer, M., Bascompte, J., Brock, W. A., Brovkin, V., Carpenter, S. R., Dakos, V., Held, H., van Nes, E. H., Rietkerk, M., & Sugihara, G. (2009). Early-warning signals for critical transitions. Nature, 461(7260), 53–59. https://doi.org/10.1038/nature08227