Una predicción puede equivocarse poco en cada actualización y acumular una desviación que invalide una restricción. También puede equivocarse bastante durante una perturbación breve y recuperar después la trayectoria prevista. Para evaluar la robustez de un controlador necesitamos describir qué errores se permiten, cómo pueden sucederse y qué propiedad debe conservarse frente a ellos. Una cifra de error medio, por sí sola, deja abiertas esas preguntas.
La robustez es siempre relativa a una familia de situaciones. Podemos exigir que ninguna perturbación dentro de un intervalo provoque una violación del actuador; que todos los modelos de una familia mantengan la estabilidad; o que un costo permanezca bajo una cota. Estas exigencias tienen contenidos diferentes. Un controlador puede conservar los límites y tardar mucho en corregir una desviación. Puede estabilizar todas las plantas examinadas y, aun así, pedir acciones que el actuador real no puede aplicar.
La optimización robusta formula explícitamente esa dependencia: una decisión debe satisfacer las restricciones para todos los datos pertenecientes al conjunto de incertidumbre declarado. Ben-Tal y Nemirovski (1998) desarrollaron esta formulación para problemas convexos y estudiaron cómo la geometría del conjunto afecta a su tratamiento computacional. El conjunto no es un detalle posterior al diseño. Determina cuáles son los casos frente a los que se está ofreciendo protección.
En control, además, las decisiones se distribuyen en el tiempo. Algunas incertidumbres ya se han manifestado cuando se elige una acción; otras aún no. Un cálculo que permite utilizar información futura puede parecer extraordinariamente resistente y resultar imposible de ejecutar. Por eso una evaluación de robustez debe especificar tanto las situaciones posibles como la información disponible para responder a ellas.
Qué desconocemos y cómo lo representamos
Un error de modelo puede afectar a un parámetro, a la forma de la dinámica o a una entrada que no hemos representado. Si un coeficiente desconocido permanece constante durante toda una operación, las trayectorias posibles están enlazadas por ese valor común. Si se permite que cambie en cada intervalo, se obtiene una familia mayor. También deben distinguirse una perturbación externa, un error de medición y una acción ejecutada con retraso: entran en lugares diferentes de la ecuación del sistema.
Trabajaremos con un ejemplo didáctico de estado y control escalares, expresados en unidades normalizadas:
El estado se mide exactamente antes de decidir la acción. La perturbación correspondiente al nuevo intervalo aún se desconoce. Puede adoptar cualquier valor del intervalo indicado y cambiar arbitrariamente en los pasos siguientes. No suponemos media cero, independencia ni distribución uniforme. Una secuencia que mantenga siempre el valor positivo máximo pertenece a la familia considerada.
La perturbación aditiva puede representar una entrada externa o un residuo de modelización, siempre que la cota se justifique para las condiciones donde se utiliza. Por ejemplo, un error paramétrico multiplicado por el estado no tiene en general una magnitud constante. Convertirlo en una perturbación acotada exige conocer un dominio estatal y calcular una cota válida allí. Al ampliar ese dominio puede ser necesario ampliar también el conjunto de errores.
Esta distinción separa el análisis de sensibilidad del diseño robusto. En sensibilidad modificamos parámetros y examinamos cómo cambia una respuesta, o calculamos una derivada local respecto de ellos. El resultado informa sobre direcciones y tasas de cambio. Una garantía robusta requiere controlar la propiedad en toda la familia declarada. La sensibilidad puede ayudar a construirla, pero una derivada pequeña en el valor nominal no certifica el comportamiento lejos de ese punto.
Elegir antes de observar la perturbación
Consideremos el primer paso desde cero. Si la perturbación futura fuese conocida, podríamos elegir y obtener exactamente un estado siguiente nulo. Para cada perturbación existe una acción que la cancela. Sin embargo, una misma acción elegida antes de conocerla no puede cancelar simultáneamente sus extremos positivo y negativo. La diferencia entre estas dos afirmaciones es el orden de la información.
Un diseño implementable debe encontrar una acción actual que satisfaga la exigencia frente a todas las perturbaciones actuales admisibles. En las etapas posteriores puede utilizar las mediciones ya recibidas. La política debe ser causal: dos situaciones con la misma historia observable deben recibir la misma acción hasta que alguna observación permita distinguirlas. Imponer desde el comienzo una acción diferente para cada futuro presupone una capacidad de anticipación que el controlador no tiene.
Planificar una única secuencia fija para todos los futuros también puede resultar restrictivo. Aunque la primera acción sea común, las acciones posteriores podrían adaptarse a los estados medidos. Si el cálculo prohíbe esa adaptación, puede declarar inviable un problema para el que sí existe una política de realimentación admisible. El diseño robusto debe decidir qué familia de políticas considera, además de qué familia de perturbaciones admite.
Langson y colaboradores (2004) estudian control predictivo mediante tubos que contienen las trayectorias posibles y leyes asociadas que las mantienen dentro de ellos. La idea permite representar explícitamente una respuesta a la desviación respecto de una trayectoria de referencia. En el ejemplo construiremos una versión sencilla con realimentación lineal fija para esa desviación y optimización de la trayectoria nominal. No afirmaremos que esa familia incluya todas las políticas robustas posibles.
El orden temporal también afecta al costo. Minimizar el peor costo después de permitir una acción inicial distinta para cada perturbación entrega una comparación optimista. Minimizar el peor costo de una política causal responde a una decisión realizable. Y garantizar restricciones frente a todos los errores mientras se minimiza un costo nominal es una tercera formulación. Puede ser útil sin ser una solución óptima del costo de peor caso.
Un intervalo alrededor de la trayectoria nominal
Introduzcamos un estado nominal que evoluciona según . La acción nominal será elegida por el optimizador. Definimos el error entre planta y modelo nominal como , y aplicamos
Restando las dos ecuaciones de evolución obtenemos una dinámica especialmente simple:
La parte nominal puede moverse mientras el error recibe una corrección que contrae su contribución previa. Si el error está entre menos un quinto y un quinto, su mitad tiene módulo a lo sumo un décimo. Añadir una perturbación del mismo módulo máximo mantiene el resultado dentro del intervalo original. Así,
es robustamente invariante para la dinámica del error. «Robustamente» significa aquí que la propiedad se conserva para cada error inicial del intervalo y cada perturbación permitida. La comprobación de un paso puede repetirse por inducción para un número arbitrario de pasos.
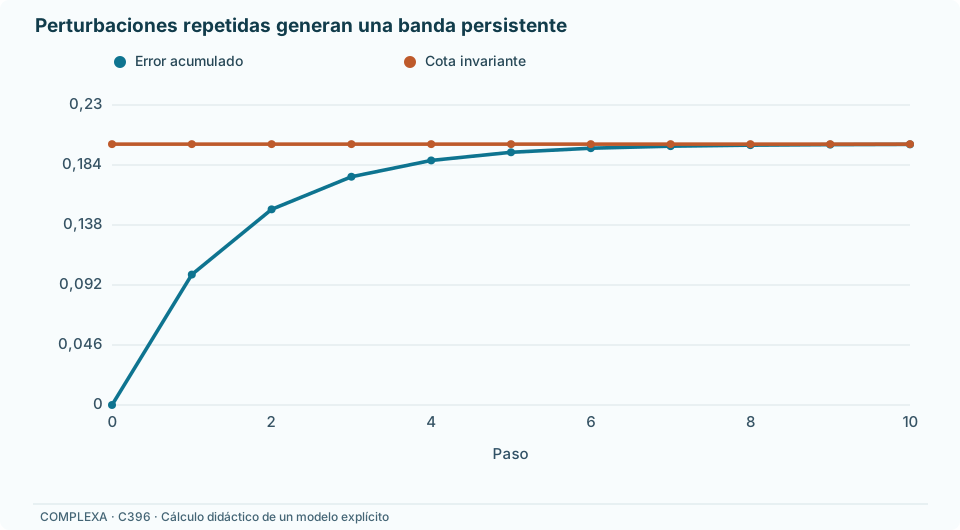
La anchura tiene una interpretación acumulativa. Desde error inicial cero, el mayor error positivo después de pasos es
obtenido manteniendo las perturbaciones en su extremo positivo. Cada perturbación pasada conserva la mitad de su influencia en la actualización siguiente. La suma infinita de esas contribuciones alcanza un radio de un quinto como límite. Ese cálculo utiliza la estructura temporal; tomar solamente el error de un paso habría dado un margen insuficiente.
Un intervalo de alcanzabilidad calculado para un número finito de pasos tampoco es automáticamente invariante. Su radio todavía es menor que un quinto. Si comenzamos en su extremo y añadimos otra perturbación máxima, la nueva desviación supera ese radio. Raković y colaboradores (2005) estudian aproximaciones exteriores que conservan invariancia para conjuntos de este tipo. La condición de invariancia aporta algo que una envolvente de simulaciones finitas puede no cumplir.
Ahora reservamos margen en las restricciones nominales. Si exigimos , cualquier error del tubo deja . La corrección de realimentación puede utilizar hasta tres décimos de la capacidad del actuador, de modo que imponemos . Entonces la acción total respeta el límite de uno. Ambos cálculos utilizan la suma de las magnitudes máximas y son válidos para cualquier combinación de signos.
El margen de estado y el de control cumplen funciones distintas. Una trayectoria nominal que roce el límite estatal no deja espacio para el error. Una acción nominal que use todo el actuador puede dejar sin capacidad a la corrección. Es posible dibujar un tubo que quepa dentro del espacio admisible y, sin embargo, no disponer de control suficiente para mantener las trayectorias en él. La comprobación debe incluir la acción completa.
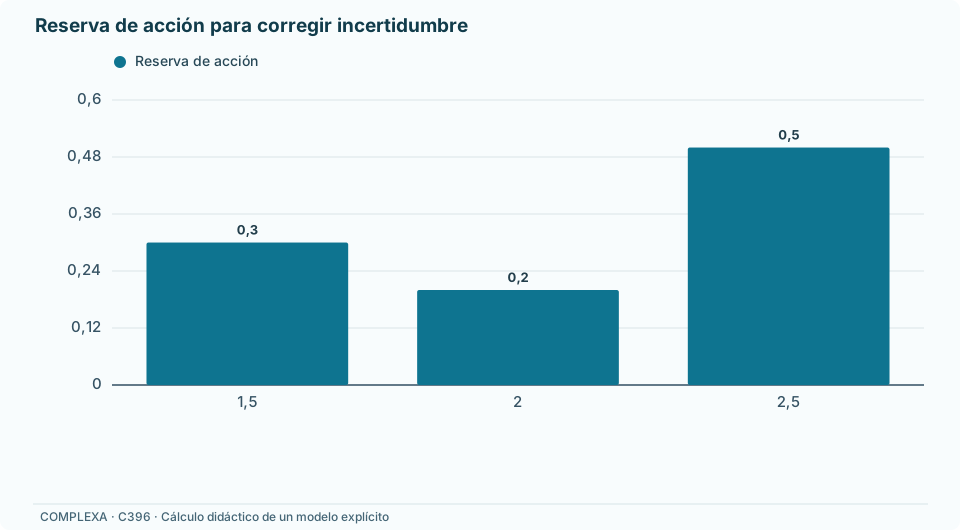
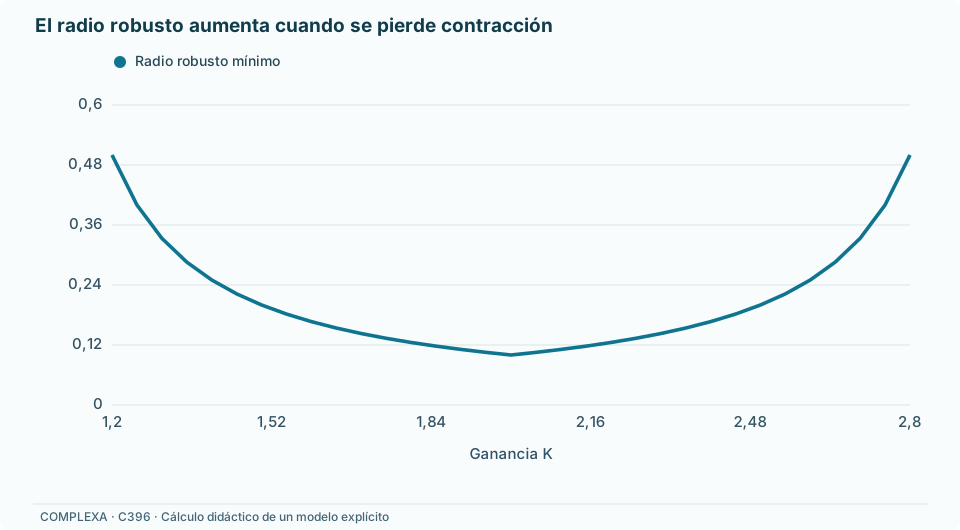
La ganancia de corrección también es una decisión de diseño. Si sustituimos tres medios por un valor positivo , la dinámica del error pasa a ser . Cuando , un intervalo invariante simétrico tiene radio . El margen que debe reservarse en el actuador es . Por tanto, aumentar la ganancia puede reducir el error y, al mismo tiempo, cambiar la capacidad nominal disponible de una manera que conviene calcular.
| Ganancia | Factor del error | Radio invariante | Capacidad reservada para la corrección |
|---|---|---|---|
| No existe radio finito para todas las secuencias permitidas | No acotada | ||
Con ganancia uno, una perturbación positiva constante hace crecer el error en cada paso. Con ganancia dos, el error previo desaparece de la ecuación y solo queda la perturbación más reciente. Con ganancia cinco medios reaparece memoria, ahora con signo alternante. La corrección más intensa de la última fila requiere un margen mayor que la de ganancia dos, sin producir un tubo más estrecho.
El signo del factor determina además qué secuencia pone a prueba el margen. Para la ganancia cinco medios, una perturbación constante de un décimo hace converger el error a un quinceavo. Si probáramos únicamente esa señal, podríamos subestimar la desviación posible. Al alternar las perturbaciones entre sus extremos positivo y negativo, los módulos de los errores son un décimo, tres veinteavos, siete cuarentavos y quince ochentavos. Se acercan al radio de un quinto que calculamos para todas las secuencias.
La tabla evalúa la corrección y el margen con medición exacta, un modelo escalar y una clase concreta de perturbaciones. Para cambiar la ganancia dentro del MPC también debemos revisar las restricciones nominales y la continuación terminal que utiliza su prueba. Escoger la fila con menor radio no resuelve por sí mismo el problema completo de desempeño. La cuenta sí permite descartar la idea de que cualquier aumento de realimentación mejora de forma uniforme todas las propiedades.
Un controlador nominal que conserva el margen
Para cerrar el ejemplo elegimos un MPC nominal de una etapa. Minimiza , con , límite nominal de control de siete décimos y condición terminal
Dentro de ese intervalo terminal, la acción local respeta el límite nominal y transforma el estado en su mitad. La penalización terminal satisface la misma identidad de descenso que se comprueba directamente sustituyendo esa acción: el cambio de , más el costo nominal de etapa, vale . Existe, por tanto, una continuación nominal admisible con costo decreciente.
El problema de una etapa es factible si y solo si . Esto se obtiene exigiendo que el intervalo de llegadas generado por las acciones admisibles interseque el intervalo terminal. La solución sin saturación es ; cuando excede los siete décimos en magnitud, se aplica el extremo correspondiente. Esta regla resuelve un problema escalar continuo, cuya convexidad permite comprobar el mínimo mediante la derivada y los límites.
El centro nominal se conserva como estado interno del controlador. Tras aplicar la acción total, se actualiza a ; la nueva medición permite calcular el error respecto de ese centro. No lo sustituimos automáticamente por el estado medido. La prueba utiliza precisamente la evolución nominal ya definida y la ecuación de error que resulta de ella.
Hay formulaciones más flexibles. Mayne, Seron y Raković (2005) incorporan el estado nominal inicial entre las variables de decisión y obtienen resultados de estabilidad robusta de un conjunto invariante. Esa elección requiere las restricciones y la función de valor del diseño correspondiente. Nuestro ejemplo propaga un centro elegido inicialmente y demuestra sus propiedades con esa regla concreta.
Tomemos . Para mostrar una secuencia exigente, fijemos todas las perturbaciones en un décimo positivo. Las primeras decisiones y llegadas son las siguientes.
| Paso | Centro nominal | Error | Estado real | Acción nominal | Acción aplicada |
|---|---|---|---|---|---|
| Cero | |||||
| Uno | |||||
| Dos |
Después de la tercera acción, el centro vale , el error y el estado real . La corrección responde a un error que aumenta, mientras la trayectoria nominal se acerca a cero. Todas las acciones respetan el límite físico. Se han comprobado también las secuencias de ocho perturbaciones extremas posibles, con error inicial cero y con ambos extremos del tubo: son setecientas sesenta y ocho trayectorias y seis mil ciento cuarenta y cuatro transiciones.
La enumeración comprueba las cuentas y los casos extremos de ese horizonte. La garantía para todos los tiempos procede de la invariancia del error y de la factibilidad recursiva nominal. En este diseño el centro sigue una trayectoria independiente de las perturbaciones, y el error depende afínmente de ellas. Esa estructura justifica extender las cotas obtenidas en los vértices del conjunto de perturbaciones a sus valores interiores.
La propiedad garantizada también tiene un dominio inicial: el centro debe pertenecer al intervalo de radio siete doceavos y el error al intervalo de radio un quinto. Dentro de ese dominio ampliado, la trayectoria nominal converge a cero y la real permanece en el tubo correspondiente. No hemos calculado el conjunto máximo de estados reales desde los que alguna política robusta podría funcionar.
Estabilidad, error persistente y cambio de modelo
Con la perturbación positiva constante, el error converge a un quinto y la acción aplicada converge a menos tres décimos. La planta mantiene así un estado distinto de cero. Esa evolución es compatible con la garantía construida. Una perturbación persistente desconocida impide exigir que el error siga la misma convergencia que en el problema nominal sin introducir condiciones adicionales o modificar el controlador.
También cambia la interpretación del costo acumulado. Si sumamos indefinidamente , la secuencia anterior tiene un término límite positivo y la suma diverge. Esto no contradice el descenso del costo nominal utilizado en la optimización. El costo real y el nominal son objetos diferentes. Para evaluar desempeño bajo perturbaciones persistentes podemos estudiar cotas de error, costos medios por etapa o criterios que descuenten el futuro, siempre definiendo cuál se utiliza.
Añadamos ahora otra incertidumbre: el coeficiente real de la planta puede pertenecer a . La ecuación de error del tubo anterior ya no es la misma. Al restar la dinámica nominal aparecen términos que dependen de la discrepancia del coeficiente y del estado. Por ello no podemos conservar el radio de un quinto invocando únicamente que el nuevo modelo sigue siendo parecido al nominal.
Un cálculo basta para detectar el problema. Consideremos centro nominal cero, error y estado real iguales a un quinto, coeficiente real y perturbación . La acción correctora es . El estado siguiente resulta , superior a un quinto. El intervalo que era invariante para la incertidumbre aditiva deja de serlo para esta familia ampliada, aunque la acción siga siendo admisible.
Podemos analizar otra garantía para la ley fija , sin trayectoria nominal. Su multiplicador cerrado es , que pertenece a . Para cualquier secuencia de coeficientes de ese intervalo y perturbaciones acotadas por un décimo,
El intervalo de radio un tercio es invariante porque el lado derecho no supera un tercio cuando el estado comienza en él. La acción necesaria tiene módulo máximo de un medio, por lo que el actuador puede aplicarla. Esta es una garantía distinta, comprobada para otra familia de incertidumbre y otra ley de control. No incorpora automáticamente el optimizador nominal del ejemplo anterior.
La sensibilidad del polo ayuda a entender la diferencia. Su derivada respecto del coeficiente es uno; cambiar el coeficiente de dos a dos con dos décimos cambia el polo de un medio a siete décimos. Ambos son estables. Sin embargo, el equilibrio frente a una perturbación constante de un décimo aumenta de un quinto a un tercio. Conservar estabilidad no conserva una cota concreta de error.
Fuera del conjunto declarado, las conclusiones vuelven a cambiar. Si el coeficiente real fuese , la misma ley produciría un multiplicador de , inestable aun sin perturbación. La prueba anterior no falla lógicamente: ese modelo nunca perteneció a la familia certificada. El dato relevante para una aplicación sería por qué la familia utilizada excluyó un coeficiente que finalmente apareció.
También podemos obtener un diseño excesivamente conservador si convertimos esa incertidumbre paramétrica en un error aditivo independiente del estado. Sobre todo el intervalo físico de radio dos, la diferencia de coeficiente de hasta un quinto produce un residuo de hasta dos quintos. Al añadir la perturbación original se obtiene una cota total de un medio. Con la ganancia de tres medios, la construcción aditiva exigiría un tubo de radio uno y reservaría una capacidad de control de tres medios, superior al actuador disponible.
Que ese cálculo no deje capacidad nominal no demuestra que la familia de plantas sea imposible de controlar. La ley fija y el intervalo de radio un tercio ya proporcionaron una garantía. La diferencia procede de haber tratado como independiente y permanentemente grande un residuo que en realidad se reduce con el estado. El conjunto utilizado por la aproximación contiene situaciones adicionales. Distinguir esa limitación de la representación de una limitación física evita interpretar una formulación inviable como una prueba de inexistencia de cualquier controlador.
Un error de medición modifica otra parte del cálculo. Si observamos , con , y aplicamos , el error real satisface . La perturbación efectiva tiene módulo máximo de trece centésimos. El radio invariante correspondiente aumenta a trece cincuentavos, aun cuando la perturbación física conserve su cota anterior.
Para comprobar el actuador debemos incluir también el error de medición dentro de la acción. La corrección puede alcanzar veintiún cincuentavos, por lo que queda un margen nominal de veintinueve cincuentavos. Limitar únicamente el error real y olvidar la señal medida daría una reserva insuficiente. Esta extensión supone errores de medición arbitrarios dentro de su intervalo y estados iniciales compatibles con el nuevo tubo; tampoco hereda automáticamente el dominio inicial ni las condiciones terminales del controlador con medición exacta.
Un parámetro fijo y una sucesión de modelos
En el caso escalar anterior encontramos una cota uniforme que admite coeficientes cambiantes. No todos los análisis de una familia de modelos tienen esa propiedad. Un ejemplo bidimensional lo muestra sin necesidad de perturbaciones aditivas. Consideremos las dos matrices de dinámica cerrada
Cada matriz tiene ambos valores propios iguales a un medio. Si se escoge una de ellas y se mantiene para siempre, toda trayectoria converge a cero. La componente adicional que aparece por la estructura triangular también decae al elevar la matriz a potencias. Por tanto, la familia de dos modelos constantes es estable.
Si se permite alternarlas, la transición de dos pasos es
Su valor propio mayor es , aproximadamente . Una condición inicial en la dirección correspondiente crece después de cada pareja de pasos. Verificar las dos plantas constantes no certificaba todas sus alternancias. La nueva familia contiene secuencias que el análisis anterior había excluido.
Este ejemplo obliga a documentar la estructura temporal del conjunto de incertidumbre. Si un parámetro corresponde a una propiedad fija de una pieza, permitir que salte arbitrariamente puede añadir un conservadurismo innecesario. Si puede cambiar por modos de operación, examinarlo como constante puede omitir trayectorias relevantes. Una garantía para cambios arbitrarios cubre el caso constante; la implicación inversa requiere una demostración adicional.
Cuando además conocemos una ley de probabilidad
Regresemos a la dinámica del error . Ahora añadimos una hipótesis que antes no existía: las perturbaciones son independientes y tienen distribución uniforme entre menos un décimo y un décimo. El conjunto de valores posibles es el mismo, pero disponemos de una ley para ponderarlos. La cota robusta continúa siendo válida; además podemos calcular medidas de desempeño probabilístico.
La perturbación tiene media cero y varianza . Si el error inicial es cero, su media permanece en cero y su varianza satisface una recurrencia con factor un cuarto. La varianza límite es , cuya raíz es un quinceavo. El desvío típico es así menor que el radio robusto de un quinto. Ambos números describen aspectos diferentes: uno mide dispersión bajo una ley y otro limita todas las secuencias permitidas.
La independencia no puede omitirse conservando la misma cuenta. Supongamos que se extrae una sola variable uniforme al inicio y se utiliza ese mismo valor como perturbación durante todos los pasos. Cada perturbación aislada conserva la distribución uniforme anterior, pero ahora existe dependencia temporal perfecta. El error límite es el doble del valor extraído y su varianza es , tres veces la varianza obtenida con perturbaciones independientes. La cota robusta no cambia.
La diferencia se transmite al desempeño. Cuando la trayectoria nominal ya se ha extinguido en el límite, el estado coincide con el error y la acción es menos tres medios de ese error. El valor esperado límite de es entonces para las perturbaciones independientes y para la perturbación uniforme extraída una sola vez. Estos son promedios sobre repeticiones de cada ley, no cotas por trayectoria. La secuencia determinista que mantiene siempre un décimo positivo produce un costo de etapa límite de . Los tres cálculos son compatibles con el mismo intervalo robusto y permiten comparar qué pregunta responde cada descripción de la incertidumbre.
Un controlador estocástico puede minimizar un costo esperado e imponer restricciones probabilísticas. Mesbah (2016) organiza distintas formulaciones de ese tipo y destaca que la satisfacción de restricciones y la factibilidad recursiva requieren construcciones específicas. Minimizar el costo esperado no impone por sí mismo una probabilidad máxima de violación, y una restricción probabilística de la predicción no constituye automáticamente una garantía para toda la operación.
Para ver el efecto del horizonte, consideremos los eventos de que cada perturbación tenga módulo a lo sumo . Cada evento tiene probabilidad de cumplimiento de un noventa y cinco por ciento bajo la ley uniforme. En diez pasos independientes, la probabilidad de que todos se cumplan es aproximadamente . El riesgo por paso y el riesgo de experimentar alguna excepción durante el conjunto de pasos son distintos.
La multiplicación anterior se refiere a las perturbaciones independientes. Los errores estatales sucesivos comparten perturbaciones pasadas y sus eventos de cumplimiento no son independientes en general. Si solo sabemos que cada uno de diez eventos tiene probabilidad de fallo a lo sumo un cinco por ciento, la desigualdad de la unión garantiza una probabilidad de cumplimiento conjunto de al menos un medio. Obtener una cota mejor exige utilizar información adicional sobre su dependencia.
También importa el soporte. Una perturbación gaussiana no está contenida en un intervalo finito, aunque su varianza sea pequeña. Con acciones y estados acotados, una perturbación aditiva suficientemente grande puede violar el límite en un solo paso. Sustituir la distribución uniforme por una gaussiana cambia por ello el tipo de garantía posible. Podemos definir un nivel probabilístico o un mecanismo para gestionar excepciones, pero ya no atribuir cumplimiento universal al mismo tubo acotado.
Lo que demuestra una colección de pruebas
Simular perturbaciones es útil para encontrar errores de implementación y comparar desempeño. Una simulación puede mostrar que el signo de la corrección es incorrecto, que el actuador se ha saturado donde el modelo no lo prevé o que una trayectoria nominal sale del dominio factible. La ausencia de esos fallos en una colección finita requiere otra interpretación. Los casos no examinados siguen formando parte del conjunto, salvo que exista un argumento que permita reducirlo a los casos comprobados.
En nuestro tubo, la dependencia afín y los intervalos justifican la comprobación de extremos. En un modelo no lineal, evaluar solo los extremos de cada parámetro puede omitir un máximo interior. Incluso con ecuaciones lineales, una regla de control que cambie por umbrales puede dividir el dominio en regiones que deben analizarse. El método de búsqueda de casos adversos forma parte de la evidencia de una garantía.
El enfoque por escenarios ofrece resultados probabilísticos para ciertos diseños obtenidos a partir de muestras. Calafiore y Campi (2006) relacionan el tamaño de la muestra con garantías para restricciones inciertas en problemas convexos. Campi y Garatti (2008) afinan esa relación y distinguen resultados exactos para problemas con una estructura particular de soporte y cotas para otros problemas convexos dentro de sus supuestos. Estas garantías requieren atender a la forma de muestrear y al problema de optimización al que se aplican.
Hay dos probabilidades involucradas. Una mide la proporción de situaciones futuras que violaría una solución ya fijada. La otra mide la posibilidad de obtener, al extraer los datos de diseño, una solución cuya proporción de violaciones sea demasiado alta. Confundirlas permite presentar como garantía individual lo que en realidad es una afirmación sobre el procedimiento de diseño. Tampoco podemos trasladar sin comprobación un resultado para un problema convexo a una búsqueda arbitraria de controladores.
La validación independiente permite una cuenta más elemental. Fijemos previamente un controlador y un horizonte de prueba, y ejecutemos cincuenta y nueve trayectorias independientes de una misma ley. Definimos fallo como cualquier violación dentro de una trayectoria. Si la probabilidad real de fallo es , la probabilidad de observar cero fallos es . Al no observar ninguno, el límite superior unilateral exacto de confianza del noventa y cinco por ciento para es aproximadamente .
Ese resultado no afirma que el riesgo sea cero ni que la propiedad valga durante un horizonte infinito. Tampoco asigna una probabilidad posterior al parámetro sin introducir un modelo bayesiano. Si utilizamos las mismas trayectorias para elegir entre muchos controladores, dejan de ser una evaluación independiente de una decisión fijada de antemano. El procedimiento de selección debe quedar incorporado al análisis o evaluarse con nuevas trayectorias.
Revisar el conjunto que sostiene la garantía
El margen robusto depende de la cota asignada a la perturbación. Si la ampliamos de un décimo a tres veinteavos, la dinámica del error con factor un medio requiere un radio de tres décimos. La realimentación puede usar entonces nueve veinteavos de la capacidad del actuador, dejando once veinteavos para la acción nominal. Una cota mayor reduce las decisiones nominales disponibles; no es una etiqueta que pueda cambiarse manteniendo intacto el diseño.
La ampliación puede reflejar un conocimiento más prudente del residuo, pero también una representación demasiado gruesa. Si combinamos errores que nunca pueden alcanzar simultáneamente sus extremos, un conjunto rectangular admite situaciones inexistentes. Utilizar relaciones verificadas entre errores puede reducir ese conservadurismo. Excluir combinaciones porque rara vez aparecieron en datos es una decisión diferente: introduce una justificación probabilística o empírica que debe conservar su alcance.
Por eso conviene registrar junto a la cota las condiciones donde se obtuvo: dominio estatal, acciones aplicadas, intervalo de actualización y régimen de operación. Si cambia alguna de ellas, los residuos anteriores pueden dejar de describir el error relevante. Una buena coincidencia promedio entre predicción y medición no reemplaza la comprobación del extremo que sostiene una restricción robusta.
El mismo registro permite examinar un incumplimiento concreto. En el tubo original, un error de un quinto seguido de una perturbación de tres veinteavos produce un error nuevo de un cuarto. La cuenta identifica con precisión qué hipótesis dejó de cumplirse. La medición adicional puede motivar una revisión del conjunto de perturbaciones y de los márgenes, pero no convierte retrospectivamente el intervalo original en una garantía para el caso observado.
Referencias
Ben-Tal, A., y Nemirovski, A. (1998). Robust convex optimization. Mathematics of Operations Research, 23(4), 769–805. https://doi.org/10.1287/moor.23.4.769
Calafiore, G. C., y Campi, M. C. (2006). The scenario approach to robust control design. IEEE Transactions on Automatic Control, 51(5), 742–753. https://doi.org/10.1109/TAC.2006.875041
Campi, M. C., y Garatti, S. (2008). The exact feasibility of randomized solutions of uncertain convex programs. SIAM Journal on Optimization, 19(3), 1211–1230. https://doi.org/10.1137/07069821X
Langson, W., Chryssochoos, I., Raković, S. V., y Mayne, D. Q. (2004). Robust model predictive control using tubes. Automatica, 40(1), 125–133. https://doi.org/10.1016/j.automatica.2003.08.009
Mayne, D. Q., Seron, M. M., y Raković, S. V. (2005). Robust model predictive control of constrained linear systems with bounded disturbances. Automatica, 41(2), 219–224. https://doi.org/10.1016/j.automatica.2004.08.019
Mesbah, A. (2016). Stochastic model predictive control: An overview and perspectives for future research. IEEE Control Systems, 36(6), 30–44. https://doi.org/10.1109/MCS.2016.2602087
Raković, S. V., Kerrigan, E. C., Kouramas, K. I., y Mayne, D. Q. (2005). Invariant approximations of the minimal robust positively invariant set. IEEE Transactions on Automatic Control, 50(3), 406–410. https://doi.org/10.1109/TAC.2005.843854