Un sensor informa que una desviación vale 1,4. El modelo, antes de recibir esa lectura, situaba su valor esperado en uno. Aplicar una corrección proporcional a 1,4 equivale a tratar la medición como si fuese el estado. Conservar la predicción inicial equivale a ignorar la nueva información. Para decidir cuánto debe influir cada una hace falta representar sus errores.
Cuando el estado no se conoce exactamente, el controlador utiliza información acumulada: mediciones, acciones anteriores y una descripción de la dinámica. La estimación resultante puede servir para actuar, pero sigue siendo una estimación. Su error tiene consecuencias que pueden calcularse bajo un modelo probabilístico y que cambian si ese modelo está equivocado.
Consideraremos un caso didáctico en el que esas operaciones se resuelven por separado y después se conectan. La separación tendrá un significado preciso: calcular una ganancia para controlar y otra para estimar, conservando la información que cada una necesita. Los ejemplos posteriores mostrarán qué cambia ante una distribución no gaussiana o un sesgo persistente del sensor.
El orden de observar y actuar forma parte del modelo
La dinámica y la medición son
El estado representa una desviación escalar, la acción modifica esa desviación y los pasos tienen igual duración. El ruido de proceso representa cambios no anticipados del estado; el ruido de medición altera la lectura sin modificar directamente el estado físico. Diferenciar ambos evita atribuir al sensor variaciones que realmente ocurren en el sistema.
Supondremos , donde el segundo parámetro es la varianza. Los ruidos tienen media cero, son gaussianos e independientes entre sí, entre instantes y del estado inicial. Sus varianzas son y , respectivamente. Todos los parámetros se consideran conocidos. Estas distribuciones son supuestos construidos para el ejemplo, no estimaciones obtenidas de observaciones reales.
En cada instante se recibe primero la medición y después se elige la acción. La información disponible para contiene las mediciones hasta y las acciones anteriores. Las decisiones deben ser funciones de esa información y tener segundo momento finito. No pueden utilizar estados ocultos ni mediciones que todavía no han llegado. Hay un único controlador que conserva el historial.
El horizonte comprende tres acciones, de cero a dos, y el costo esperado es
El estado terminal recibe peso uno. No hay límites de acción, restricciones sobre estados ni decisiones sobre cuándo medir. La expectativa se toma sobre el estado inicial y los ruidos, antes de conocer las mediciones particulares. Una realización favorable o desfavorable puede tener un costo diferente de ese promedio.
La observación contemporánea es una parte sustantiva del problema. Si la lectura del instante actual llega después de actuar, la decisión debe basarse en la predicción disponible antes de recibirla. Utilizar una estimación actualizada con esa lectura al evaluar retrospectivamente el controlador introduciría información que la decisión real no tenía.
Esta distinción separa también filtrado y suavizado. Un filtro estima el estado actual usando el historial disponible hasta ese instante. Un suavizador puede revisar una estimación pasada incorporando mediciones posteriores. Las dos tareas pueden ser útiles, pero responden a preguntas temporales distintas. Reconstruir después una trayectoria con mayor precisión no demuestra que el controlador dispusiera de esa precisión cuando actuó.
En una evaluación retrospectiva, el registro debe permitir reconstruir qué mediciones habían llegado antes de cada orden. La hora en que se generó una lectura puede ser diferente de la hora en que estuvo disponible. Una demora conocida puede incorporarse al modelo de información; usar la fecha de generación como si fuese disponibilidad inmediata cambia la política evaluada. El error puede pasar inadvertido porque todas las cifras pertenecen al mismo sistema y a la misma sesión, aunque se hayan combinado en un orden imposible para la decisión.
Reconstruir un estado y cuantificar su incertidumbre
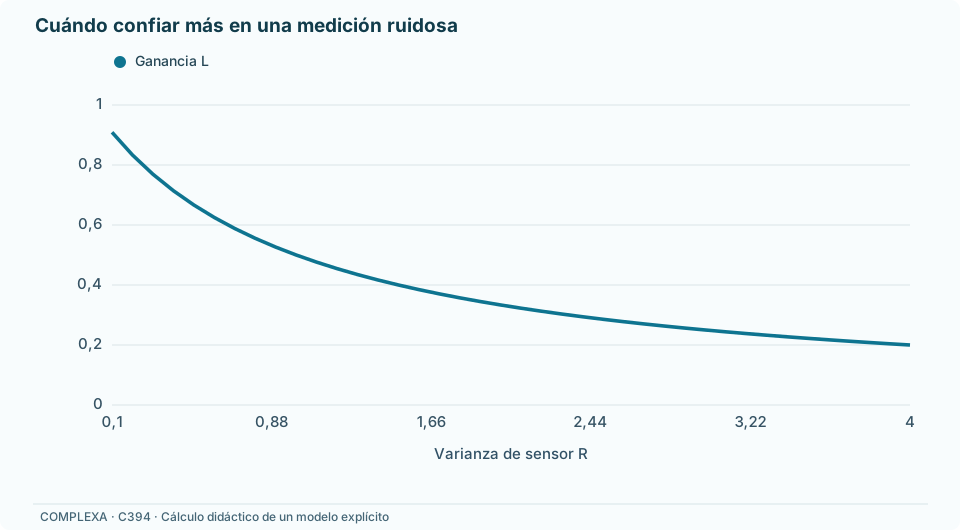
Un observador genera una reconstrucción del estado mediante el modelo, las entradas conocidas y la discrepancia entre la salida observada y la prevista. La construcción clásica de observadores considera cómo obtener información de estado que no se mide directamente (Luenberger, 1971). La convergencia del error en un modelo determinista y la minimización del error cuadrático en un modelo estocástico son propiedades diferentes.
Para ver la primera, consideremos momentáneamente un sistema vectorial sin ruido, con dinámica y salida . Un observador puede adoptar la forma
Aquí es una ganancia de corrección. Restando la ecuación del observador de la del sistema se obtiene , donde . Si esa matriz es estable en tiempo discreto, el error inicial desaparece. Este observador utiliza la medición actual para construir una estimación del instante siguiente; su convención temporal no debe confundirse con la actualización contemporánea que usaremos después.
La observabilidad permite reconstruir el estado inicial a partir de salidas y entradas conocidas en una ventana suficiente. La detectabilidad exige menos: los modos que no pueden observarse deben ser estables. Puede tolerarse una incertidumbre inicial sobre un modo que se extingue por sí mismo, mientras que una incertidumbre invisible sobre un modo creciente persiste y se amplifica.
Por ejemplo, si es diagonal con elementos y , y solo se mide el primer componente, las salidas no informan sobre el segundo estado inicial. La diferencia entre dos posibles segundos estados crece multiplicándose por en cada paso. Ninguna corrección basada exclusivamente en esas salidas distingue ambas posibilidades. Que existan entradas capaces de modificar el segundo componente no proporciona automáticamente la información necesaria para saber cuál de ellas conviene aplicar.
Al introducir ruidos, un error persistente puede existir incluso con un buen observador. Elegir una ganancia que borre rápidamente el error inicial tampoco garantiza el menor error causado por mediciones ruidosas. Una corrección intensa transmite más ruido del sensor a la estimación. El filtro de Kalman resuelve ese compromiso para una clase especificada de modelos y un criterio de error cuadrático.
Kalman (1960) formuló el cálculo recursivo de estimación y su relación con la covarianza del error. Kalman y Bucy (1961) desarrollaron la formulación en tiempo continuo y distinguieron la mejor estimación lineal de resultados más amplios bajo gaussianidad. Las ecuaciones discretas que siguen utilizan explícitamente un término de ruido de medición, con la convención temporal ya fijada.
Predicción y actualización no representan la misma incertidumbre
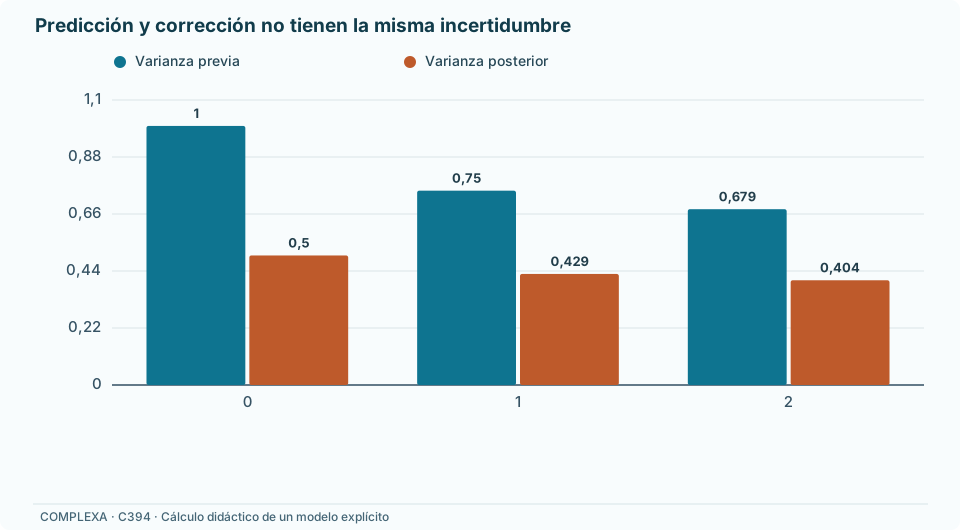
Denotaremos por la media del estado antes de recibir , y por su varianza condicional en ese momento. Después de incorporar la lectura, las cantidades serán y . Los signos distinguen dos conjuntos de información; no indican cantidades positivas y negativas.
La innovación es la diferencia entre la medición recibida y la predicción de esa medición:
En nuestro modelo su varianza es . La ganancia del filtro y la actualización son
La actualización pondera la nueva información según la incertidumbre previa y el ruido del sensor. Con una predicción muy precisa y un sensor impreciso, la innovación recibe poco peso. Si el estado previo es incierto y la lectura es precisa, la corrección es mayor. En este ejemplo escalar ambas varianzas son positivas y la media actualizada queda entre la predicción y la lectura.
Después de elegir la acción se calcula la siguiente predicción:
La acción elegida ya es conocida por el filtro. Por eso desplaza la media sin añadir incertidumbre condicional en este modelo. El ruido de proceso sí aumenta la varianza antes de la siguiente medición. Si el actuador aplicara una acción incierta, habría que representar ese error adicional; conocer la orden enviada no sería equivalente a conocer la acción realizada.
Una forma equivalente de escribir la varianza actualizada es
La primera contribución procede del error previo que permanece; la segunda, del ruido de medición incorporado. Al sustituir la ganancia óptima se recupera la fórmula anterior. Esta expresión ayuda a entender por qué utilizar toda la medición como estado, fijando una ganancia uno, dejaría entrar íntegramente la varianza del sensor.
En el caso gaussiano, media y varianza describen toda la distribución condicional del estado. La media minimiza el error cuadrático esperado entre todas las funciones admisibles de los datos. La varianza expresa el error cuadrático condicional alrededor de esa media, no un límite que el error realizado deba respetar en cada instante.
Los parámetros de ruido son parte de esa afirmación. Reducir artificialmente el valor asignado a aumenta la confianza declarada en el sensor y cambia la ganancia; no mejora por sí mismo la precisión real de sus lecturas. Una varianza pequeña calculada con parámetros incorrectos puede describir la confianza del modelo y subestimar el error efectivo.
En varias dimensiones se conserva la misma organización. Para y , con ruidos independientes de covarianzas y , la covarianza de innovación es . La ganancia es , cuando la inversa existe. La corrección utiliza la discrepancia entre la salida observada y la salida predicha, que puede tener una dimensión diferente del estado.
La predicción de covarianza es . La actualización sustrae la parte de incertidumbre que la medición ayuda a resolver. Las covarianzas entre componentes permiten que observar una magnitud informe sobre otra relacionada por el modelo. Eso no equivale a suponer que todas las coordenadas quedan observadas con precisión: la información añadida depende de las direcciones medidas y de sus relaciones con el resto.
Los pesos del objetivo y las covarianzas de los ruidos deben mantenerse conceptualmente separados. Un peso alto sobre una desviación significa que resulta costosa; una varianza alta de proceso significa que esa desviación es más difícil de anticipar. Pueden producir cambios en el controlador combinado, pero se justifican mediante preguntas diferentes. Elegir una penalización por preferencia no es estimar una propiedad estadística del ruido.
Tres mediciones, tres decisiones
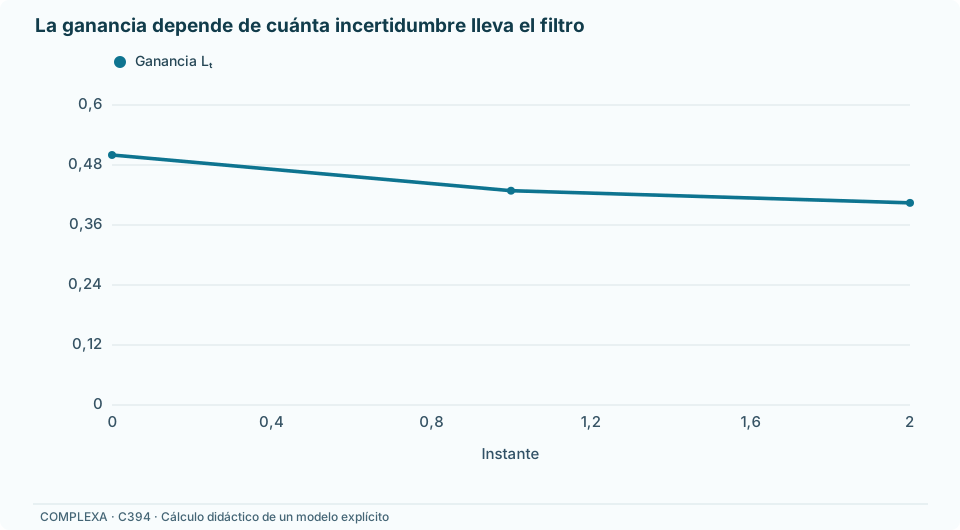
La secuencia de varianzas se calcula sin conocer los valores concretos de las mediciones:
| Instante | Varianza previa | Ganancia del filtro | Varianza posterior |
|---|---|---|---|
| 0 | |||
| 1 | |||
| 2 |
La coincidencia numérica entre ganancia y varianza posterior se debe aquí a que el ruido de medición tiene varianza uno. No es una igualdad general entre objetos de la misma naturaleza. Una ganancia transforma una innovación en una corrección; una varianza mide dispersión cuadrática.
Para el costo de control definido, la recursión de Riccati del problema con estado conocido da coeficientes de valor y ganancias . Esas matrices de costo se calculan hacia atrás desde el terminal. Las covarianzas del filtro se propagan hacia delante desde la distribución inicial. Mantendremos letras distintas para no confundir ambas recursiones.
La política óptima del caso lineal cuadrático gaussiano, o LQG, utiliza . Tomemos como lecturas didácticas , y . Son valores estipulados para mostrar el cálculo, no una muestra generada ni una trayectoria física observada.
La primera innovación vale . La ganancia del filtro incorpora la mitad y produce . El controlador aplica , de modo que la predicción siguiente es . La medición inicial no se ha tratado como un estado exacto: hacerlo habría generado una corrección más intensa.
La segunda lectura es menor que la predicción. Su innovación vale , y la nueva media es , aproximadamente . La acción es . La predicción para el tercer instante queda en , aproximadamente . La lectura de eleva entonces la media posterior a , aproximadamente , y la última acción es .
Estas cuentas determinan estimaciones y acciones, pero no revelan los estados reales de esa realización. Esos estados continúan ocultos. Para evaluar un error de estimación realizado necesitaríamos conocerlos por alguna fuente adicional; no basta con restar la estimación de la lectura, porque esa diferencia también contiene ruido de medición.
Hay además tres dispersiones que conviene distinguir. La varianza posterior describe incertidumbre sobre el estado después de conocer el historial particular. La varianza de las estimaciones describe cuánto varían sus medias entre posibles historiales. La varianza del estado físico incluye ambas contribuciones. En el primer instante de nuestro caso, la actualización deja una varianza posterior de un medio, mientras la media estimada tiene varianza un medio entre realizaciones. Su suma recupera la varianza inicial de uno.
Después de actuar, esa distribución física cambia por la realimentación. Por ello, reducir la varianza del estado mediante control no implica que el error de estimación haya desaparecido. Tampoco una estimación visualmente suave demuestra que el estado tenga pocas fluctuaciones: parte de la suavidad puede proceder de descartar variaciones de las lecturas como ruido. La comparación apropiada conserva el objetivo de cada cantidad y, cuando es posible, contrasta la estimación con información independiente sobre el estado.
Qué permite separar la estimación del control
La política anterior conserva las ganancias del regulador con estado conocido y sustituye el estado por su media condicional. Esta propiedad se denomina equivalencia cierta en este contexto. No afirma que la incertidumbre desaparezca ni que deba evaluarse el desempeño como si la media fuese el estado físico.
El mecanismo puede verse al escribir . La media condicional del error es cero. Por tanto, para cualquier acción elegida con la información disponible,
donde representa el historial conocido al decidir. El término cruzado desaparece porque la acción y la estimación ya son conocidas al condicionar. La parte que depende de la decisión se minimiza fijando .
Para que esta operación resuelva la secuencia completa hace falta algo más que esa identidad instantánea. En nuestro modelo, las covarianzas futuras del error no dependen de las acciones elegidas. El control desplaza las medias, pero no modifica la calidad del sensor, las matrices dinámicas ni las varianzas de los ruidos. No existe una ventaja informativa adicional de una acción exploratoria que haya quedado fuera del cálculo.
El principio de separación tiene una historia propia en control estocástico, incluida la formulación de Wonham (1968). En tratamientos contemporáneos, Sun y Xiong (2023) precisan que las observaciones dependen del control y estudian cuidadosamente qué información puede utilizar una política. Su resultado en tiempo continuo emplea una descomposición ortogonal del estado y del costo. No trasladaremos sus ecuaciones directamente al ejemplo discreto; aquí la separación se comprueba con la estructura específica de las distribuciones y la identidad cuadrática.
En esta formulación finita, las condiciones incluyen dinámica y observación lineales conocidas, ruidos gaussianos aditivos con estadísticas conocidas, criterio esperado cuadrático y ausencia de restricciones. La información está centralizada y las acciones utilizan todo el historial disponible. Las hipótesis también permiten calcular el filtro por adelantado sin que una medición particular cambie la secuencia de ganancias.
La separación del diseño no significa que los módulos funcionen sin comunicarse. El controlador necesita la estimación actualizada; el filtro necesita la acción aplicada para predecir el estado siguiente. Si esa entrada se omite, una corrección provocada por el propio controlador puede interpretarse como una perturbación no explicada. Las dos operaciones tienen objetivos distintos, pero comparten la dinámica y el registro de acciones.
Tampoco basta con reconocer las palabras lineal, cuadrático y gaussiano para deducir la misma solución bajo cualquier reparto de información. Witsenhausen (1968) mostró que la afirmación general de optimalidad de controles lineales falla al abandonar la estructura clásica de información. Ese contraejemplo trata otra organización de decisiones y no invalida el cálculo centralizado que acabamos de especificar.
Las restricciones introducen otro cambio posible. El filtro puede seguir siendo una forma válida de actualizar la distribución del estado bajo el modelo conocido, aunque la acción óptima deje de obtenerse multiplicando su media por una ganancia fija. Una restricción sobre la probabilidad de exceder un umbral físico depende de la dispersión, además de la media. Reemplazar el estado por su estimación puntual omitiría precisamente la incertidumbre necesaria para evaluar esa probabilidad.
También cambia el problema si actuar modifica la calidad de las mediciones. Mover un dispositivo puede mejorar su perspectiva de un objeto, o acercarlo a una región donde el sensor sea más preciso. Entonces una acción influye en el estado futuro y en lo que podrá aprenderse sobre él. La independencia de las covarianzas respecto de las decisiones, utilizada en nuestra demostración, deja de estar disponible. Habría que valorar ese efecto informativo dentro de la política.
Nada de esto exige abandonar la estimación. Exige identificar qué parte de la simplificación era responsable de la solución obtenida. Con coeficientes conocidos y ruido aditivo independiente del control, el filtro conserva una secuencia de covarianzas fijada por el diseño. Con parámetros desconocidos, medir puede además servir para aprender la dinámica; tratar esos parámetros como si ya fueran conocidos resuelve otra tarea. La optimalidad nominal no valora automáticamente el beneficio de identificarlos.
El precio calculable de no observar el estado
La incertidumbre permanece en el costo alcanzado. En nuestro ejemplo, completar cuadrados y tomar expectativas permite escribir el valor óptimo como
El primer término representa la distribución inicial, cuyo segundo momento es dos: incluye tanto la varianza como el cuadrado de la media. El segundo recoge el costo de las perturbaciones de proceso que llegan después de cada acción. Ambos existirían aunque el controlador recibiera el estado exactamente antes de decidir.
La última suma representa la pérdida adicional por tener que actuar con información parcial. Sus tres contribuciones son , y . La incertidumbre no recibe el mismo precio en todos los instantes: importa cuánto modifica la decisión y cuánto cuesta desviarse de la acción que se elegiría con estado conocido.
Con observación exacta del estado, el costo esperado sería
Con las mediciones ruidosas, la contribución adicional es , aproximadamente , y el costo total resulta
La comparación conserva la distribución inicial, el ruido de proceso y el criterio de control. Solo cambia la información disponible. No debe compararse este promedio estocástico con el costo de una trayectoria determinista de estado inicial exactamente uno como si ambos evaluaran las mismas condiciones.
El valor tampoco es el costo realizado de las tres lecturas elegidas antes. Es un promedio sobre todas las realizaciones bajo la política especificada. Se puede comprobar propagando conjuntamente medias y covarianzas del estado y de su estimación, sumando los segundos momentos de estados y acciones. Esa comprobación produce el mismo resultado sin simular trayectorias aleatorias.
El cálculo ofrece una manera concreta de valorar mejoras informativas dentro del modelo. Una medición más precisa puede reducir covarianzas posteriores y costos posteriores. Su utilidad no se resume en reducir una varianza aislada: también depende del instante en que llega y de la capacidad restante para actuar. Si mejorar el sensor tiene un costo propio, ese costo debe añadirse antes de declarar preferible un diseño.
Por ejemplo, conservemos todas las condiciones y reduzcamos la varianza de medición de uno a un cuarto durante los tres instantes. Las varianzas posteriores pasan a , y . Las ganancias de control permanecen iguales, porque la dinámica y el objetivo no han cambiado. Las ganancias del filtro sí cambian, de modo que las acciones aplicadas a unas mismas lecturas también pueden cambiar.
El costo esperado del nuevo diseño se obtiene sumando al valor de información completa las contribuciones , y . El beneficio informativo procede de reducir incertidumbre que habría afectado a decisiones concretas. No se ha reducido el ruido que modifica físicamente el estado ni se ha abaratado actuar; se ha mejorado la información que permite elegir la acción.
Si adquirir esas tres mediciones más precisas tuviera un precio expresado en las mismas unidades del objetivo, la comparación sumaría ese precio al costo esperado del nuevo diseño. Un precio mayor que la reducción conseguida eliminaría su ventaja bajo este criterio. La conclusión podría cambiar si se añadieran otras consecuencias relevantes, pero esas consecuencias tendrían que figurar explícitamente en el objetivo. El cálculo proporciona una comparación delimitada, no una preferencia universal por medir más.
Contrastar las predicciones del filtro
Las innovaciones permiten examinar algunas consecuencias observables del modelo. Bajo las hipótesis del ejemplo tienen media cero, varianzas , y , y no presentan correlación temporal. Una innovación grande debe valorarse en relación con su varianza prevista: la misma discrepancia absoluta puede ser habitual para un sensor impreciso y sorprendente para otro muy preciso.
El residuo calculado después de actualizar no tiene esa misma interpretación. En el caso escalar, . Una ganancia próxima a uno hace pequeño ese residuo por construcción, porque la estimación sigue estrechamente la lectura. Por tanto, presentar residuos posteriores pequeños como prueba de una reconstrucción precisa puede confundir cercanía al sensor con cercanía al estado.
Para contrastar el modelo interesa conservar las predicciones anteriores a cada medición y sus incertidumbres declaradas. En una serie suficientemente extensa pueden examinarse discrepancias sistemáticas, dispersión y dependencia temporal. Esas comprobaciones ponen a prueba predicciones concretas; no identifican por sí solas la causa de un fallo. Una dependencia residual puede proceder de una dinámica omitida, ruido temporalmente correlacionado o demoras mal representadas.
Las tres lecturas estipuladas sirven para reproducir las operaciones, pero no ofrecen una validación empírica de las distribuciones. Si los parámetros se estiman usando datos, su incertidumbre añade otra capa al problema. La covarianza calculada suponiendo parámetros exactos describe el error condicionado a ese modelo fijado. No incorpora automáticamente la variabilidad de volver a estimar esos parámetros con otra muestra. Evaluar con registros que no intervinieron en su ajuste permite contrastar las predicciones resultantes sin confundir el ajuste del modelo con su comprobación posterior.
Ganancias estacionarias y fluctuaciones persistentes
Si el mismo sistema continúa operando, las ganancias pueden aproximarse a valores constantes. Para los pesos unitarios de control, la ganancia límite es , donde . Para el filtro, la varianza posterior estacionaria satisface
La ganancia del filtro vuelve a coincidir numéricamente con esa varianza porque . El filtro conserva incertidumbre: nuevas perturbaciones de proceso llegan entre mediciones, de modo que acumular un historial largo no equivale a conocer exactamente el estado contemporáneo.
Con la convención de estimación posterior, el estado físico y el error obedecen en régimen de ganancias constantes una dinámica cuya parte determinista es
Sus dos autovalores son aproximadamente y , ambos dentro del círculo unidad. La estructura triangular muestra la separación de los modos nominales del regulador y del estimador. En sistemas generales, conseguir diseños estacionarios estabilizantes requiere condiciones de estabilizabilidad y detectabilidad pertinentes a ambos problemas; una matriz de covarianza calculada durante unos pocos pasos no establece por sí sola esas propiedades.
La estabilidad nominal significa aquí que los efectos de condiciones iniciales decaen y que las fluctuaciones admiten un régimen estacionario con varianzas finitas. Con ruido de proceso persistente, el estado no converge a cero en cada trayectoria. Su varianza estacionaria es aproximadamente , y la de las acciones es .
El costo medio por etapa es, por tanto, aproximadamente . También se obtiene como . Es un promedio estacionario de desviación y esfuerzo, no una suma total finita sobre un futuro infinito. Sumar indefinidamente una contribución esperada positiva hace divergir el costo no descontado, aunque la dinámica cerrada sea estable. Para una operación sostenida hay que declarar si interesa costo medio, descuento u otro criterio temporal.
Cuando una media lineal deja de ser la media condicional
La gaussianidad explica por qué el filtro anterior describe la distribución posterior mediante una actualización lineal. Para distinguir esa propiedad de la mejor estimación lineal, consideremos un ejemplo separado con una sola medición. El estado toma valores menos uno y uno con igual probabilidad, y el ruido de medición sigue siendo normal de media cero y varianza uno.
La media previa es cero y la varianza es uno, por lo que una actualización lineal basada en esos momentos utiliza ganancia un medio. Sin embargo, la regla de Bayes para las dos posibilidades da
Ante una lectura de tres, la media condicional es aproximadamente , mientras que la estimación lineal vale , fuera incluso del intervalo que contiene los estados posibles. La medición puede superar uno por el ruido; eso no convierte en posible un estado físico mayor que uno en este modelo.
La mejor estimación lineal sigue minimizando el error cuadrático entre las reglas lineales y tiene error cuadrático medio incondicional de un medio. Pero ese número no es la varianza posterior condicionada a la lectura de tres, que vale aproximadamente . Confundir ambas cantidades atribuiría al filtro lineal una descripción probabilística posterior que aquí no proporciona.
La diferencia también afecta a una decisión sencilla. Supongamos una única acción, dinámica posterior y costo . Condicionando a la medición, el mínimo se alcanza con . Para la lectura de tres, la acción óptima es aproximadamente ; sustituir la media por la estimación lineal produciría .
El exceso de costo condicional es aproximadamente , calculado como dos veces el cuadrado de la diferencia entre ambas acciones. En este pequeño problema sigue siendo correcto usar la media condicional para decidir. Lo que falla es identificarla con la salida del filtro lineal. La ausencia de gaussianidad no autoriza a afirmar que toda separación resulta imposible; exige examinar qué distribución y qué estimador intervienen.
Un sensor sesgado puede mantener al sistema en el estado equivocado
Volvamos al integrador gaussiano en régimen estacionario. Supongamos ahora que la medición real es , con un sesgo constante , pero el filtro continúa suponiendo que ese sesgo es cero. La dinámica física y las varianzas de los ruidos no cambian.
El error de estimación satisface
Al tomar medias en régimen estacionario se obtiene . La ecuación del estado controlado implica también , mientras que la media de la estimación queda en cero. El controlador mantiene centrada su estimación desplazando el estado físico hacia menos un medio.
La covarianza centrada del error sigue siendo aproximadamente , porque añadir un sesgo constante modifica medias, no las fluctuaciones centradas. El filtro continúa informando ese mismo número. El error cuadrático medio real aumenta a , al sumar el cuadrado del sesgo. El costo medio por etapa aumenta de a .
Incluso la innovación puede tener media cero en ese régimen. La desviación física desplazada compensa el sesgo de medición, y las lecturas parecen coherentes con la predicción centrada. Comprobar únicamente que el promedio de las innovaciones es pequeño no permite descubrir ese error de referencia.
El problema tiene una explicación estructural. Si se amplía el estado para incluir un sesgo constante desconocido, las observaciones informan sobre la suma del estado físico y el sesgo. Para este integrador, desplazar el estado por una constante y desplazar el sesgo por la constante opuesta conserva las mismas lecturas y la misma dinámica de incrementos. Con ambos valores iniciales desconocidos, las salidas no permiten reconstruir por separado esas componentes. Una distribución inicial conocida aporta información previa, pero no convierte las mediciones de la suma en observaciones separadas de sus componentes. Una referencia externa o una medición adicional puede aportar la información que falta.
La optimalidad de una covarianza bajo el modelo tampoco constituye una garantía general de robustez frente a errores de dinámica. Doyle (1978) construyó ejemplos LQG con márgenes de ganancia arbitrariamente pequeños. Ese resultado niega un margen universal independiente del sistema; no dice que todos los reguladores LQG sean frágiles ni que nuestro ejemplo escalar comparta sus valores. La estabilidad nominal y la tolerancia a una discrepancia concreta requieren evaluaciones diferentes.
Para el sesgo de un medio, una comprobación útil compararía la variable física con una referencia cuya calibración no dependa del mismo sensor. Si esa referencia confirma que el estado medio es menos un medio mientras el estimador informa cero, aumentar la confianza en las lecturas sesgadas reforzaría una interpretación incorrecta. Corregir el desplazamiento de referencia en la ecuación de medición permite que el objetivo cero vuelva a corresponder al estado físico que se pretende regular.
Referencias
Doyle, J. C. (1978). Guaranteed margins for LQG regulators. IEEE Transactions on Automatic Control, 23(4), 756–757. https://doi.org/10.1109/TAC.1978.1101812
Kalman, R. E. (1960). A new approach to linear filtering and prediction problems. Journal of Basic Engineering, 82(1), 35–45. https://doi.org/10.1115/1.3662552
Kalman, R. E., y Bucy, R. S. (1961). New results in linear filtering and prediction theory. Journal of Basic Engineering, 83(1), 95–108. https://doi.org/10.1115/1.3658902
Luenberger, D. G. (1971). An introduction to observers. IEEE Transactions on Automatic Control, 16(6), 596–602. https://doi.org/10.1109/TAC.1971.1099826
Sun, J., y Xiong, J. (2023). Stochastic linear-quadratic optimal control with partial observation. SIAM Journal on Control and Optimization, 61(3), 1231–1247. https://doi.org/10.1137/21M146586X
Witsenhausen, H. S. (1968). A counterexample in stochastic optimum control. SIAM Journal on Control, 6(1), 131–147. https://doi.org/10.1137/0306011
Wonham, W. M. (1968). On the separation theorem of stochastic control. SIAM Journal on Control, 6(2), 312–326. https://doi.org/10.1137/0306023