Un vehículo ideal puede recibir una sola señal de aceleración y, aun así, terminar en posiciones y velocidades diferentes. La orden actúa directamente sobre la velocidad; la posición cambia porque acumula ese movimiento. Si se permite acelerar y frenar sin restricciones, es posible escoger ambas condiciones finales. Cuando la aceleración tiene un límite, algunos destinos requieren más tiempo. La dinámica conserva el mismo rango algebraico, pero cambia el conjunto de movimientos realizables.
La controlabilidad estudia esa relación entre evolución, entradas y estados alcanzables. Antes de calcularla hay que identificar qué variables describen el sistema, dónde intervienen las entradas y qué señales están permitidas. También importa si el objetivo consiste en alcanzar un estado completo, modificar una salida o mantener una trayectoria. Una afirmación de controlabilidad solo tiene significado dentro de esa especificación.
La formulación mediante estados permite separar estas preguntas de la apariencia del grafo. Kalman (1963) distinguió las propiedades de las entradas y las salidas y estableció criterios para describir las partes controlables y observables de los sistemas lineales. En redes, esa separación permite estudiar tanto la existencia de direcciones accesibles como las dificultades de realizar un desplazamiento concreto. El ejemplo siguiente calcula ambas cosas sin atribuir al rango una garantía sobre recursos o intervenciones reales.
El estado inicial, el destino y las señales permitidas
Consideremos un sistema construido con posición q y velocidad v. Tiempo, posición y velocidad se expresan en unidades de referencia normalizadas. La entrada u representa la aceleración en esas mismas unidades. Se observa la posición mediante una salida y, aunque para diseñar inicialmente el control suponemos conocido todo el estado:
No hay rozamiento, retraso ni perturbaciones. Estas son hipótesis del ejemplo, no propiedades atribuidas a un vehículo medido. El estado es el vector x=(q,v)ᵀ. Elegimos x(0)=(0,0), un horizonte T positivo y el destino x(T)=(1,0). Se trata de desplazarse una unidad y quedar detenido. Llegar a la posición deseada con una velocidad distinta de cero incumple el objetivo.
Primero admitimos entradas reales de ambos signos, continuas por tramos y con integral cuadrática finita. No imponemos una cota común a su amplitud. Cada señal calculada tendrá valores finitos, pero la familia permitida incluye amplitudes cada vez mayores cuando el plazo disminuye. Posteriormente añadiremos límites y compararemos el resultado. Esta distinción evita atribuir al sistema físico la libertad que solo hemos concedido al modelo.
La representación matricial es:
La matriz A describe cómo cambia el estado sin entrada; B especifica dónde actúa la entrada; C selecciona la medición. Aquí u modifica la segunda derivada de q. Cambiar el sensor no modifica esa acción física. En cambio, sustituir B por otro vector sí cambia las direcciones sobre las que puede actuar el controlador.
Para un sistema lineal de matrices constantes, la solución en el instante final se descompone en evolución libre y contribución del control:
La exponencial matricial describe la evolución sin entrada. El factor que multiplica a u dentro de la integral indica cómo una acción aplicada en cada instante llega a influir en el estado final. Conocer solamente el punto de aplicación omite esa propagación posterior. En el ejemplo, acelerar pronto permite acumular más desplazamiento que aplicar la misma aceleración cerca del final.
El conjunto alcanzable en T reúne los estados finales obtenidos al recorrer todas las entradas admisibles. En el sistema lineal, con entradas sin restricciones y un estado inicial fijo, es la evolución libre más un subespacio. Si el estado inicial es cero, ese desplazamiento inicial desaparece. Con restricciones de amplitud o signo, la imagen de las entradas ya no tiene por qué ser un subespacio: multiplicar una señal por cualquier número puede dejar de estar permitido.
La controlabilidad completa del modelo lineal continuo afirma que pueden conectarse cualesquiera dos estados. Para matrices constantes y entradas sin las restricciones anteriores, el criterio de rango permite hacerlo en cualquier horizonte positivo. No afirma que todos esos horizontes exijan esfuerzos comparables. Tampoco establece qué plazos o amplitudes son admisibles para un actuador concreto.
Un fallo de controlabilidad completa tampoco vuelve imposible cualquier objetivo. Cuando solo una parte del espacio es accesible, aún pueden existir destinos que pertenecen a ella. La pregunta útil para un encargo particular consiste en comprobar si la diferencia entre el destino y la evolución libre pertenece al conjunto generado por las entradas. Declarar imposible el sistema entero perdería esos movimientos disponibles. En el caso contrario, encontrar una única trayectoria factible demuestra que ese destino puede alcanzarse, pero no que todos los demás puedan hacerlo. La propiedad global del modelo y la factibilidad de una tarea concreta utilizan cuantificadores diferentes.
Cómo una entrada abre dos direcciones
La matriz de controlabilidad de un sistema de dimensión n reúne B y las sucesivas acciones de A sobre sus columnas:
El criterio exige que su rango sea n. Las columnas describen direcciones generadas por la entrada y por su interacción con la dinámica. El resultado para matrices constantes aparece en los criterios desarrollados por Kalman (1963); su uso en redes mantiene esa dependencia conjunta de A y B. El número de entradas, por sí solo, no determina el rango.
En nuestro sistema, B apunta hacia la velocidad y AB hacia la posición. Por tanto:
Hay dos direcciones independientes. El actuador no necesita aplicar simultáneamente dos órdenes independientes para construirlas. Puede organizar una única señal a lo largo del tiempo. Una parte modifica la velocidad y otra compensa esa modificación después de haber producido desplazamiento.
Las integrales de las ecuaciones muestran qué debe satisfacer esa señal cuando se parte del reposo:
Para terminar detenido, el área positiva y la negativa de u deben compensarse. Sin embargo, sus contribuciones a la posición no se cancelan si ocurren en momentos diferentes. El factor T−t pondera más las acciones tempranas. Acelerar primero y frenar después puede dejar velocidad final cero con desplazamiento positivo.
Si se eliminara la relación entre velocidad y posición, de modo que la primera ecuación fuese q̇=0, ninguna señal aplicada a v cambiaría q. Las dos columnas de controlabilidad quedarían alineadas. Desde el estado inicial elegido solo se alcanzaría la recta de posición cero, aunque la velocidad pudiera variar libremente. Esa pérdida tiene un significado preciso: hay una coordenada que permanece fuera del alcance de las entradas.
También importa dónde se coloca el actuador. Si se mantienen las ecuaciones internas del doble integrador, pero la entrada se añade directamente a q̇ y deja v̇=0, el vector B pasa a apuntar hacia la posición. Ahora la velocidad inicial permanece constante y las columnas B y AB ya no generan dos direcciones. Desde el reposo puede cambiarse la posición, pero no elegirse una velocidad final distinta. Actuar sobre la variable que se observa no garantiza controlar todas las variables que forman el estado. Una segunda entrada independiente aplicada a la velocidad ampliaría las posibilidades, a costa de introducir otro recurso de actuación.
La condición sobre el estado completo también puede compararse con una condición sobre la salida. Para T=1, la señal u(t)=3(1−t) lleva la posición a uno, pero deja velocidad final igual a 3/2. Su esfuerzo cuadrático es tres. De hecho, minimiza ese esfuerzo si únicamente se exige q(1)=1. El destino menos restrictivo es una línea de estados, no el punto (1,0). La diferencia de coste no indica que haya cambiado la controlabilidad del par de matrices; ha cambiado la pregunta de diseño.
El esfuerzo necesario para realizar el desplazamiento
Asignemos a una entrada el coste:
Es un esfuerzo cuadrático normalizado. Aunque la literatura lo denomina frecuentemente energía de control, no debe identificarse automáticamente con energía mecánica o consumo eléctrico. Esa identificación requeriría un modelo del actuador y sus unidades. Aquí permite comparar señales del mismo sistema bajo una regla explícita.
La matriz que resume cómo las entradas contribuyen a las diferentes direcciones finales es el gramiano de controlabilidad de horizonte finito:
Para el doble integrador, . Integrar sus productos da:
Su determinante es T⁴/12, positivo para cualquier horizonte positivo. La invertibilidad expresa aquí la controlabilidad ideal. La inversa proporciona información adicional: cuánto cuesta cada dirección de desplazamiento. Yan et al. (2012) estudian esa dependencia del esfuerzo respecto del gramiano, del horizonte y de los estados inicial y final. Sus leyes de escala para redes tienen hipótesis específicas; las cifras siguientes se derivan de nuestro sistema.
Escribamos , la diferencia entre el destino y el resultado de dejar evolucionar libremente al sistema. Para el coste elegido, el mínimo sin restricciones es:
Desde el reposo hasta (1,0), d=(1,0)ᵀ y el coste es 12/T³. La entrada que lo realiza resulta:
Comienza acelerando, disminuye linealmente, cambia de signo a mitad del recorrido y termina frenando. Integrarla produce v(t)=6t/T²−6t²/T³ y q(t)=3t²/T²−2t³/T³. Al sustituir t=0 y t=T se comprueban las cuatro condiciones de posición y velocidad. No se está verificando únicamente el destino observado: también se conserva el reposo final requerido.
La optimalidad puede entenderse sin suponer que una curva suave es necesariamente mejor. Cualquier otra entrada que alcance el mismo estado puede escribirse como más una perturbación w que no cambia las dos integrales terminales. El producto integrado entre y w es cero porque combina precisamente las funciones que definen esas restricciones. Al expandir el cuadrado, el nuevo coste es el mínimo más la integral de w². Añadir una variación que preserve el destino solo puede aumentar el esfuerzo.
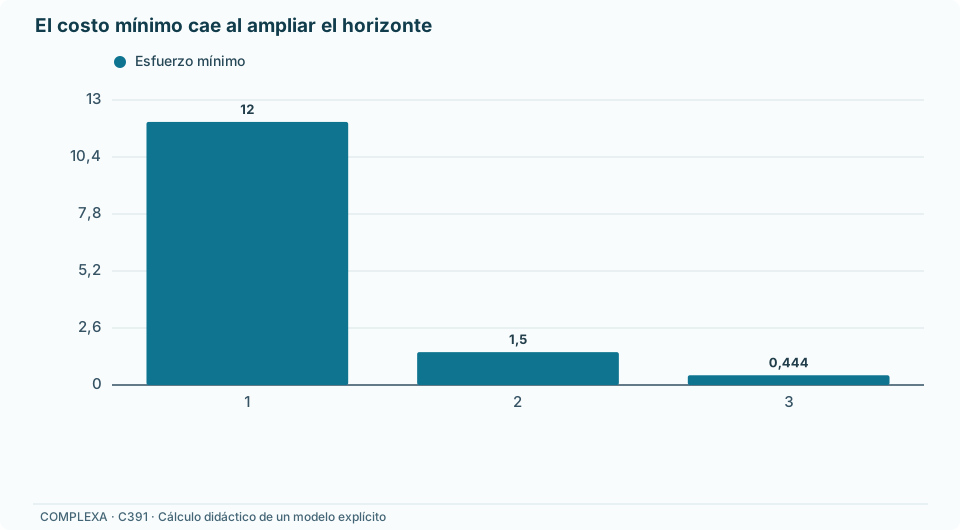
| Horizonte T | Esfuerzo mínimo sin cota | Amplitud máxima de la entrada óptima |
|---|---|---|
| 1 | 12 | 6 |
| 2 | 3/2 | 3/2 |
| 3 | 4/9 | 2/3 |
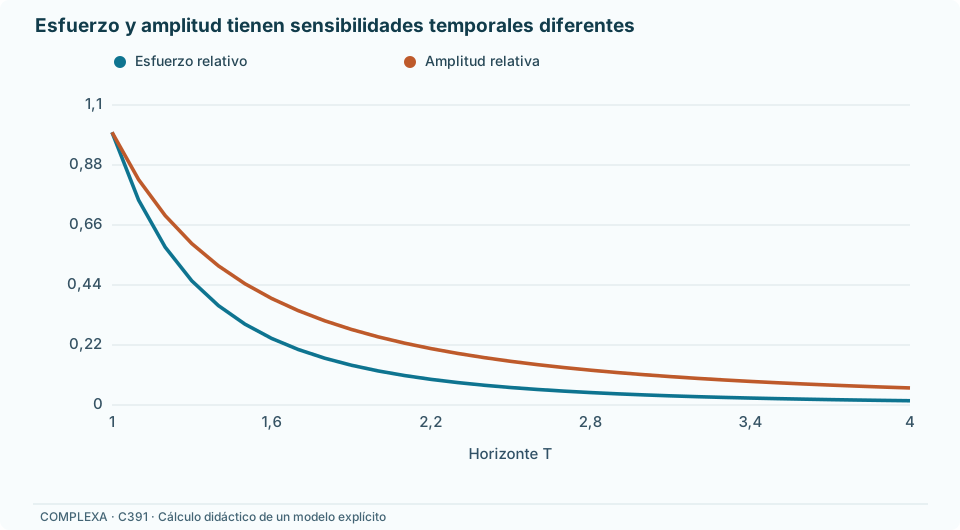
Al duplicar el plazo, el coste de este desplazamiento se divide por ocho. La matriz de controlabilidad mantiene exactamente el mismo rango. El ejemplo muestra por qué una respuesta afirmativa a «¿es controlable?» no resuelve «¿con qué recursos?». Pasqualetti et al. (2014) desarrollan métricas basadas en esfuerzo para redes discretas y muestran que seleccionar entradas también exige atender a esa dificultad cuantitativa, además de al rango.
El estado inicial modifica asimismo el coste. Si q(0)=1/5 y v(0)=−1/10, la evolución libre hasta T=1 termina en (1/10,−1/10). Para alcanzar (1,0), el control debe aportar d=(9/10,1/10), no el vector de destino completo. La señal óptima es entonces u(t)=26/5−51t/5 y su esfuerzo es 217/25, equivalente a 8,68. Ignorar el movimiento inicial produciría otra señal y resolvería un problema distinto.
Con varios actuadores tampoco es obligatorio atribuirles el mismo coste por unidad de entrada. Puede reemplazarse el cuadrado por una forma cuadrática positiva que penalice más las señales costosas. El gramiano pertinente incorporará esos pesos y la solución repartirá el esfuerzo conforme a ellos. El número mínimo de canales y la combinación económicamente preferible pueden entonces diferir. Incluso cuando dos conjuntos de actuadores permiten alcanzar los mismos estados, sus costes de instalación, funcionamiento y actualización pueden ser distintos. Una comparación de diseño debe fijar qué recursos se cuentan antes de ordenar las alternativas mediante una sola cifra.
La saturación cambia el conjunto alcanzable
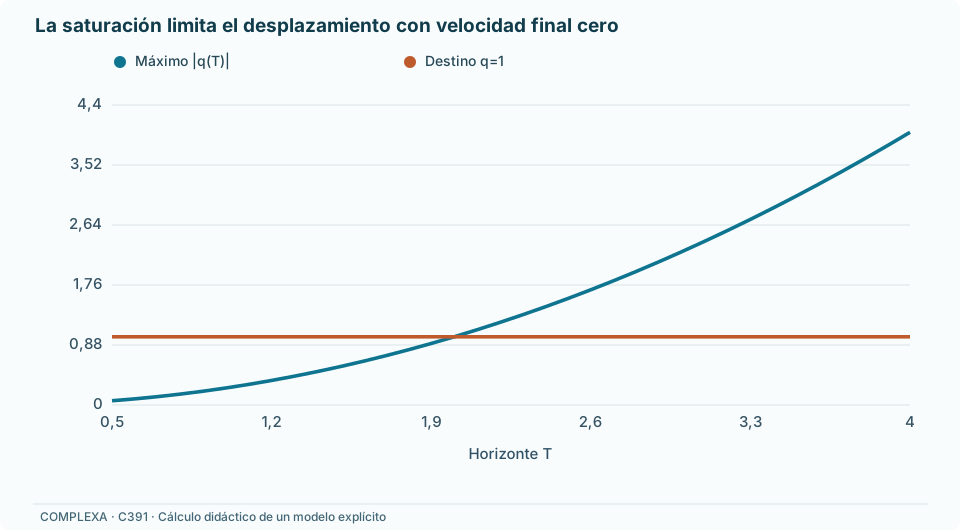
Impongamos ahora |u(t)|≤1. El destino sigue siendo (1,0) y el estado inicial permanece en el origen. La restricción afecta a cada instante, no solo al coste total. Una entrada con un pico muy alto durante poco tiempo puede tener esfuerzo moderado y, aun así, resultar inadmisible.
Las integrales permiten caracterizar todo el conjunto alcanzable. Como la velocidad final es la integral de una función comprendida entre menos uno y uno, necesariamente |v|≤T. Para una velocidad final v fijada, el mayor desplazamiento se obtiene concentrando la aceleración positiva donde su peso T−t es mayor y la negativa donde ese peso es menor. La señal vale uno al principio y menos uno al final. Su cambio ocurre en (T+v)/2 para conservar el área requerida.
El mínimo desplazamiento se obtiene invirtiendo ese orden. Al integrar ambos controles extremos aparecen las fronteras:
Estas desigualdades son necesarias y suficientes para este ejemplo. Las señales extremas realizan las dos fronteras. Además, cualquier combinación convexa de esas señales conserva la velocidad final, permanece entre los límites de entrada y produce el desplazamiento intermedio correspondiente. No quedan huecos entre las fronteras. La demostración recorre todas las posiciones posibles para cada velocidad, en lugar de limitarse a probar unas cuantas señales candidatas.
Para acabar detenido, v=0, y el desplazamiento positivo máximo es T²/4. Alcanzar q=1 exige T≥2. En una unidad de tiempo, el rango ideal sigue siendo completo, pero la posición máxima compatible con el reposo final y la saturación es un cuarto. El estado solicitado queda fuera del conjunto alcanzable.
En T=2, el destino está en la frontera. Se realiza acelerando con u=1 durante la primera unidad de tiempo y frenando con u=−1 durante la segunda. El esfuerzo es dos. Esa señal alcanza el máximo desplazamiento posible con velocidad final nula; salvo cambios en instantes de duración cero, debe utilizar los valores extremos para conseguirlo. No hay margen para reducir la aceleración y mantener el mismo plazo y destino.
El óptimo sin saturación para T=2 costaba 3/2, pero alcanzaba amplitud 3/2. Por tanto, no pertenece a la clase ahora permitida. Los dos costes corresponden a conjuntos de señales diferentes. Un mínimo sobre una familia mayor puede ser menor aunque su señal no pueda implementarse en la familia restringida.
Recortar simplemente los picos del óptimo libre tampoco resuelve el problema. Si se limita la recta u(t)=3/2−3t/2 a los valores ±1, la velocidad final continúa siendo cero por simetría, pero la posición final pasa a 23/27. Su esfuerzo baja a 10/9 porque se ha reducido la acción, y también el desplazamiento. Aplicar una saturación después del diseño no conserva automáticamente las condiciones que justificaban ese diseño.
La amplitud del óptimo libre es 6/T². Por ello respeta la cota solo cuando T≥√6. Hay dos umbrales diferentes: el destino empieza a ser factible en T=2, mientras que la solución libre de menor esfuerzo se vuelve admisible aproximadamente en T=2,45. Entre ambos valores existen controles factibles, pero el óptimo debe calcularse considerando la saturación.
Para 2 La amplitud y la pendiente se ajustan conjuntamente para conservar el destino. Esto distingue la solución restringida de recortar la recta calculada antes. En el límite T=2, la semianchura se anula y quedan únicamente las dos mesetas. Cuando T llega a √6, desaparecen las mesetas y la solución coincide con la recta libre. Entre esos extremos la forma cambia de manera continua, aunque la descripción de qué partes están saturadas sea distinta. La optimalidad tiene una explicación variacional. Una recta auxiliar, cuya pendiente se ajusta para satisfacer el desplazamiento, se proyecta instante por instante sobre el intervalo permitido. Cualquier desviación admisible conserva las restricciones terminales, mientras que en las mesetas solo puede apartarse del límite hacia el interior. Al comparar los costes, esas desviaciones no pueden disminuir la contribución de primer orden y añaden además su cuadrado. El argumento utiliza simultáneamente la igualdad del destino y las desigualdades de amplitud. Si además se prohibieran las entradas negativas, la conclusión cambiaría más profundamente. Con u≥0 y velocidad inicial cero, terminar con velocidad cero requiere que la integral de u sea cero. Una función no negativa con integral cero se anula salvo en un conjunto de duración nula. No puede producir desplazamiento positivo. Ningún aumento del horizonte permite alcanzar (1,0) bajo esa restricción y estas ecuaciones. La matriz de controlabilidad conserva su rango, pero su conclusión sin restricciones ya no responde a la pregunta planteada. Puede haber restricciones sobre los estados intermedios, además de sobre la entrada. Supongamos ahora que se permiten ambos signos de aceleración con la cota anterior, pero la velocidad debe satisfacer |v(t)|≤1/2 durante todo el recorrido. El control que llegaba en dos unidades de tiempo alcanzaba velocidad uno a mitad de camino y deja de ser admisible. Comprobar solo los extremos de la trayectoria habría pasado por alto esa infracción. Desde el reposo y con obligación de acabar detenido, la velocidad positiva nunca puede superar el menor de tres valores: el tiempo transcurrido, la cota de velocidad y el tiempo que falta para frenar. Para horizontes de al menos una unidad, la mayor área bajo esa envolvente se obtiene acelerando durante media unidad, manteniendo velocidad un medio y frenando durante la última media unidad. Su desplazamiento máximo es T/2−1/4. En T=2 solo llega a tres cuartos; alcanzar una unidad requiere T≥5/2. La trayectoria que realiza ese nuevo mínimo incluye un tramo central de velocidad constante de una unidad y media de duración. El destino y las matrices permanecen iguales, pero el requisito sobre el recorrido añade medio periodo al plazo mínimo. La clase admisible también depende de la frecuencia con que pueda actualizarse una orden. Supongamos que u permanece constante durante intervalos de longitud h. La integración exacta del doble integrador durante uno de ellos da: Estas matrices no proceden de sustituir una derivada por una diferencia aproximada. Representan exactamente la dinámica continua bajo una entrada constante por intervalo. El sistema físico es el mismo; se ha restringido la manera de administrarle señales. En un solo intervalo, desde el origen, las posiciones y velocidades finales pertenecen a la recta generada por B_h. Con dos intervalos pueden escogerse dos órdenes y el mapa terminal es [A_hB_h,B_h]. Su determinante es h³, distinto de cero para cualquier h positivo. Recuperar dos direcciones requiere aquí disponer de dos decisiones temporales independientes. Para llegar a (1,0) en T=1 utilizando dos intervalos de longitud media, las órdenes son cuatro y menos cuatro. Su esfuerzo integrado es dieciséis, mayor que los doce del óptimo continuo. La diferencia se debe a que la familia de dos escalones no contiene la recta óptima. Ambas estrategias alcanzan el mismo estado, pero utilizan posibilidades temporales distintas. Si h=1, los dos intervalos suman T=2 y las órdenes son uno y menos uno. Coinciden con la solución saturada anterior. La actualización discreta puede ser suficiente para ese destino concreto sin reproducir todas las señales continuas. Del mismo modo, una interfaz con una sola decisión durante todo el horizonte no se vuelve equivalente a una entrada libre por el hecho de actuar sobre el mismo nodo. Modifiquemos la transmisión entre las variables manteniendo las mismas coordenadas y unidades: q̇=εv y v̇=u. El parámetro ε expresa ahora la intensidad física de ese acoplamiento en el modelo. Para examinar el coste ideal, volvemos a permitir entradas de ambos signos sin cota de amplitud, manteniendo fijos horizonte y destino. Para todo ε distinto de cero, la matriz de controlabilidad tiene determinante −ε y rango completo. En ε=0 desaparece la posibilidad de modificar q. El gramiano cambia con el acoplamiento: Para el mismo traslado desde el origen hasta (1,0), el esfuerzo mínimo es 12/(ε²T³). Con T=1 y ε=1/10 cuesta mil doscientos, frente a doce cuando ε=1. Ambos sistemas pasan el criterio de rango. La dirección accesible a través del acoplamiento débil exige amplificar mucho más la entrada. En términos geométricos, las entradas con esfuerzo limitado producen un elipsoide de estados finales cuando el gramiano es invertible. Sus direcciones principales vienen dadas por los autovectores del gramiano. Los autovalores pequeños corresponden a desplazamientos difíciles de realizar bajo ese presupuesto. El rango detecta si una de esas dimensiones desaparece exactamente; no indica cuánto se ha estrechado antes de desaparecer. La comparación requiere fijar unidades y escalas. Multiplicar la coordenada de posición por cien cambia los valores del gramiano y puede modificar su condicionamiento numérico. Si se transforman también el destino y las demás matrices, el esfuerzo para el mismo movimiento físico permanece idéntico. En cambio, comparar destinos de norma uno antes y después del cambio de escala compara movimientos distintos. Las métricas de facilidad de control necesitan declarar qué desplazamientos y qué costes se consideran equivalentes. La precisión del modelo importa especialmente al invertir direcciones débiles. Si se diseña la señal suponiendo ε=0,1, pero el valor real es 0,08, esa misma señal lleva la posición a 0,8 y mantiene la velocidad final cero. El rango no revela el error de llegada porque ambos valores siguen siendo distintos de cero. El cálculo de sensibilidad permite localizar qué incertidumbre afecta al objetivo. También debe distinguirse esa incertidumbre de la tolerancia de un programa numérico. Una matriz exactamente singular tiene una dirección inaccesible. Otra puede ser invertible y presentar una dirección tan débil que los errores de representación dominen su cálculo. Un procedimiento numérico necesita un umbral para decidir qué valores considera indistinguibles de cero. Cambiar ese umbral puede cambiar el rango informado sin modificar las ecuaciones exactas. Examinar escalas, precisión y sensibilidad permite entender esa discrepancia; añadir decimales al resultado no corrige una matriz estimada con incertidumbre sustantiva. Incluso un intervalo de parámetros que excluya el cero deja abierta una pregunta de robustez. Supongamos que ε podría ser 0,08 o 0,12 y debe escogerse una misma señal de antemano. La posición final sería ese valor multiplicado por la misma integral temporal de la velocidad. Para terminar exactamente en uno, esa integral tendría que ser simultáneamente la inversa de ambos valores, lo que es imposible. Cada sistema es controlable por separado, pero no existe una única señal que realice ese destino exacto para los dos modelos. Esta conclusión se refiere al control prefijado y a la exigencia de coincidencia exacta. Medir durante el recorrido, actualizar una estimación o aceptar una tolerancia terminal modifica el problema y requiere especificar nuevos recursos. La controlabilidad individual de las matrices no resuelve por sí sola esa tarea común bajo incertidumbre. La controlabilidad estructural, introducida por Lin (1974), pregunta si un patrón de ceros y parámetros libres admite realizaciones controlables. En su formulación habitual, los parámetros libres pueden variar independientemente. Si existe una asignación controlable, la propiedad se cumple para casi todas las asignaciones de ese patrón, exceptuando combinaciones especiales. «Casi todas» describe una propiedad matemática del espacio de parámetros; no es una probabilidad clínica ni una garantía para cualquier matriz observada. Liu et al. (2011) relacionaron el problema con herramientas de emparejamiento en redes dirigidas para identificar conjuntos de nodos que reciben señales de control. Esa selección tiene sentido dentro del modelo estructural. No especifica por sí sola las formas de onda, las amplitudes disponibles ni el coste de alcanzar un destino. La distinción entre existencia estructural y esfuerzo cuantitativo explica por qué los análisis de gramianos añaden información diferente. Un ejemplo pequeño muestra el papel de los valores. Dos variables reciben una misma entrada y evolucionan según A=diag(−1,−1), B=(1,1)ᵀ. Las columnas B y AB son proporcionales: ambas variables responden igual y su diferencia no puede modificarse mediante u. Si el segundo coeficiente diagonal pasa a −2, el patrón de conexiones permanece igual, pero las columnas se vuelven independientes. La distinta velocidad de respuesta permite que una señal temporal afecte de manera diferente a los dos estados. No basta, por tanto, con contar caminos desde un actuador. Las dependencias entre sus efectos también importan. Si una simetría física obliga a que los dos coeficientes sean siempre iguales, no es apropiado tratarlos como parámetros independientes y descartar su igualdad como una coincidencia excepcional. La familia admisible debe representar esa relación. Liu y Barabási (2016) distinguen el resultado genérico de la controlabilidad estructural fuerte, que exige conservar la propiedad para todas las elecciones no nulas permitidas. Para aplicar estos conceptos a una red inferida de mediciones hace falta justificar otro paso: qué relación existe entre sus aristas y la matriz dinámica. Una asociación entre variables no proporciona automáticamente el coeficiente que multiplica un estado en su derivada. Tampoco identifica un canal mediante el cual una intervención externa modifica esa variable. Si los nodos representan puntuaciones psicológicas, escoger uno en un algoritmo no define todavía una acción con unidades, duración y efecto conocidos. El problema de control comienza cuando esas ecuaciones y canales se especifican; la topología puede orientar la construcción, pero no sustituye su identificación empírica. La controlabilidad completa tampoco es necesaria para todas las tareas de regulación. Consideremos dos variables con ż₁=z₁+u y ż₂=−z₂. La entrada no puede modificar la segunda. Sin embargo, la realimentación u=−2z₁ hace que ambas decaigan exponencialmente hacia cero. El sistema puede estabilizarse aunque no permita escoger cualquier estado final. Si z₂ comienza distinto de cero, su valor no llega exactamente a cero en un tiempo finito; converge a él. Esta diferencia obliga a precisar si se pide alcanzar un punto en una fecha, aproximarse a él o mantener una región. También hay que distinguir una entrada calculada de antemano de una ley de realimentación. La primera se aplica según el reloj; la segunda depende de mediciones o estimaciones del estado. Su diseño necesita saber qué información estará disponible mientras el sistema evoluciona. Mantener el destino plantea otra condición. En el doble integrador ideal, una vez alcanzados posición uno y velocidad cero, retirar la entrada conserva ese estado. En cambio, el sistema anterior con A=diag(−1,−2) y una entrada común puede alcanzar (1,0), pero no permanecer allí: anular la primera derivada exigiría u=1 y anular la segunda exigiría u=0. Sus equilibrios constantes satisfacen que la primera coordenada sea el doble de la segunda. Alcanzar un punto fuera de esa línea no lo convierte en un equilibrio sostenible. Esta imposibilidad permanece incluso permitiendo entradas de ambos signos sin saturación. La solución de horizonte finito solo especifica una llegada; mantener el resultado requiere comprobar las ecuaciones posteriores. En modelos no lineales, un cálculo alrededor de un equilibrio describe solo una vecindad bajo las condiciones de la aproximación. La controlabilidad de la linealización puede proporcionar resultados locales; una linealización que falla no prueba por sí sola imposibilidad no lineal global. La revisión de Liu y Barabási (2016) delimita esas diferencias y distingue accesibilidad de controlabilidad. Extender una conclusión local a un desplazamiento grande requiere estudiar la dinámica recorrida y los controles admisibles en ese trayecto. El doble integrador permite cerrar la comprobación sobre un problema enteramente especificado. Desde (0,0) hasta (1,0), la cota de aceleración uno exige al menos dos unidades de tiempo. En ese límite, acelerar durante una unidad y frenar durante otra realiza el movimiento y deja la salida y su velocidad en los valores requeridos. El rango asegura las direcciones del modelo ideal; las integrales y las restricciones determinan esta trayectoria realizable. Kalman, R. E. (1963). Mathematical description of linear dynamical systems. Journal of the Society for Industrial and Applied Mathematics, Series A: Control, 1(2), 152–192. https://doi.org/10.1137/0301010 Lin, C.-T. (1974). Structural controllability. IEEE Transactions on Automatic Control, 19(3), 201–208. https://doi.org/10.1109/TAC.1974.1100557 Liu, Y.-Y., & Barabási, A.-L. (2016). Control principles of complex systems. Reviews of Modern Physics, 88(3), 035006. https://doi.org/10.1103/RevModPhys.88.035006 Liu, Y.-Y., Slotine, J.-J., & Barabási, A.-L. (2011). Controllability of complex networks. Nature, 473(7346), 167–173. https://doi.org/10.1038/nature10011 Pasqualetti, F., Zampieri, S., & Bullo, F. (2014). Controllability metrics, limitations and algorithms for complex networks. IEEE Transactions on Control of Network Systems, 1(1), 40–52. https://doi.org/10.1109/TCNS.2014.2310254 Yan, G., Ren, J., Lai, Y.-C., Lai, C.-H., & Li, B. (2012). Controlling complex networks: How much energy is needed? Physical Review Letters, 108(21), 218703. https://doi.org/10.1103/PhysRevLett.108.218703Cuando la orden solo puede cambiar en ciertos instantes
Una dirección alcanzable puede ser muy costosa
Lo que puede afirmar la estructura de una red
Alcanzar, estabilizar y conocer el estado
Referencias