Del sistema lineal exacto a una aproximación local
En el capítulo 34 estudiamos sistemas lineales de varias variables de la forma . La matriz determinaba la dinámica completa. La estructura espectral, con vectores propios generalizados cuando son necesarios, permitía describir los modos de evolución. La exponencial matricial daba la solución global. En un sistema no lineal,
la situación cambia. La tasa de cambio ya no depende linealmente del estado y, en general, ninguna matriz única describe la evolución en todo el espacio. Cerca de un estado concreto puede preguntarse, sin embargo, si el campo no lineal se parece lo suficiente a uno lineal como para usar las herramientas del capítulo anterior.
El punto natural para hacerlo es un equilibrio , definido por . El cambio de coordenadas lleva el equilibrio al origen. Cuando es diferenciable, su desarrollo de primer orden alrededor de es
La matriz es el jacobiano evaluado en el equilibrio. La aproximación lineal correspondiente es . La expresión precisa qué se aproxima. El sistema sigue siendo no lineal y el jacobiano no describe cualquier región. Lo que se afirma es que el término lineal domina al resto cuando la perturbación es suficientemente pequeña, salvo que su propia estructura deje sin resolver la estabilidad.
El capítulo examina, por tanto, cuándo la linealización permite clasificar correctamente el comportamiento local del sistema no lineal. Examina también qué información queda fuera de esa clasificación incluso cuando el resultado local es correcto.
El jacobiano como derivada del campo
Para un sistema planar,
Cada columna describe cómo cambia el vector de velocidades al perturbar una coordenada. La matriz es la derivada de la regla dinámica especificada. Nada tiene que ver con una correlación entre variables ni con una red causal estimada a partir de observaciones.
Si es un equilibrio y se escribe , , entonces, con regularidad suficiente,
donde . El sistema lineal asociado conserva solo la parte de primer orden.
El procedimiento depende de las coordenadas, aunque la información espectral relevante se transforma de manera coherente bajo cambios suaves e invertibles. Las distancias o los ángulos del retrato lineal no deben leerse, sin embargo, como cantidades físicas invariantes. Si una variable está en milisegundos y otra en metros, la geometría euclídea del dibujo depende de esa elección de escala.
El jacobiano tampoco debe confundirse con una derivada temporal. Sus entradas son derivadas de las componentes del campo respecto de las variables de estado, de modo que indican cómo cambia la velocidad cuando cambia el estado.
Principio de estabilidad por linealización
Sea , con continuamente diferenciable en una vecindad de un equilibrio cuyo jacobiano es . Si todos los valores propios de tienen parte real estrictamente negativa, el equilibrio del sistema no lineal es localmente asintóticamente estable. Si al menos uno tiene parte real estrictamente positiva, el equilibrio es inestable. Si ninguno tiene parte real positiva, pero alguno tiene parte real nula, la linealización de primer orden puede no decidir (Khalil, 2002; Perko, 2001; Teschl, 2012).
La afirmación sobre los valores propios negativos es más fuerte que una semejanza visual. Bajo las hipótesis apropiadas, la contracción del sistema lineal domina los términos de orden superior en una vecindad suficientemente pequeña. La afirmación sobre la inestabilidad refleja que los términos de orden superior, arbitrariamente pequeños cerca del equilibrio, no pueden eliminar una dirección expansiva de primer orden.
El caso de parte real nula exige la mayor disciplina. Un valor propio nulo o un par puramente imaginario no implican automáticamente estabilidad neutral. Indican que la parte lineal no decide qué hacen los términos no lineales en la dirección crítica.
Un equilibrio es hiperbólico cuando ningún valor propio del jacobiano tiene parte real nula. Cerca de un equilibrio hiperbólico, el teorema de Hartman-Grobman establece que el flujo no lineal tiene localmente la misma organización topológica que su linealización, mediante un cambio de coordenadas continuo e invertible (Hartman, 1960). El resultado no conserva distancias, velocidades ni amplitudes. Tampoco convierte una afirmación local en una global.
La clasificación espectral es, por eso, especialmente robusta en los equilibrios hiperbólicos y deliberadamente incompleta en los no hiperbólicos. En una familia suave de sistemas, una bifurcación local de un equilibrio requiere que este sea no hiperbólico en el valor crítico del parámetro. Esa condición no basta por sí sola para asegurar una bifurcación. Las bifurcaciones globales y las de órbitas periódicas requieren otros criterios.
Una dinámica cúbica acoplada
Consideremos el sistema adimensional
La variable tiene una respuesta cúbica y está acoplada a , que responde linealmente a una combinación de ambas. La estructura recuerda a las familias de modelos de activación y recuperación usadas para sistemas excitables, aunque aquí se emplea solo como ejemplo matemático, sin atribuir sus variables a un proceso biológico concreto.
Los equilibrios satisfacen a la vez y . De la segunda ecuación se obtiene . Al sustituirlo en la primera resulta . Hay, por tanto, tres equilibrios,
El jacobiano es
En el origen, su traza es y su determinante, . Como el determinante es negativo, los valores propios tienen signos opuestos,
de modo que el origen es un punto de silla inestable. En los dos equilibrios externos se cumple , así que
con traza , determinante y discriminante . Los valores propios son , ambos con parte real negativa. Los dos equilibrios externos son localmente asintóticamente estables. Las perturbaciones suficientemente pequeñas se acercan a ellos en espiral.
La clasificación se obtuvo sin integrar ninguna trayectoria. El cálculo usa la información local del campo en tres puntos y produce tres predicciones distintas, cuya inserción en una geometría más amplia muestra la figura 35.1.
Nulclinas y componentes del movimiento
En un sistema planar, las nulclinas son los conjuntos donde se anula una de las derivadas (Strogatz, 2015). En nuestro ejemplo, la nulclina de es la curva , donde . La nulclina de es la recta , donde . Sus intersecciones son exactamente los equilibrios.
La interpretación geométrica requiere cuidado. Sobre la nulclina de la componente horizontal de la velocidad es cero, de modo que el campo apunta verticalmente, salvo en los equilibrios. Sobre la nulclina de la componente vertical es cero y el campo apunta horizontalmente. Una nulclina no es necesariamente una trayectoria, porque para ser invariante el campo tendría que permanecer tangente a ella.
Las dos curvas dividen el plano en regiones donde los signos de y de son constantes, lo que permite anticipar direcciones generales antes de integrar. Si una trayectoria cruza la nulclina cúbica, cambia el signo de su movimiento horizontal. Si cruza la recta , cambia el signo de su movimiento vertical.
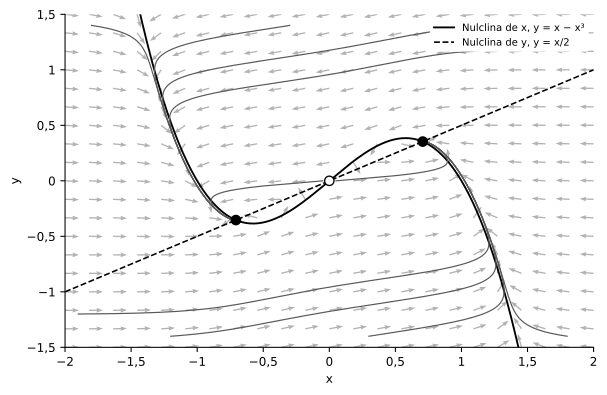
La figura muestra algo que la linealización aislada no puede dar. Hay dos regiones amplias de atracción hacia equilibrios distintos. El jacobiano en describe la dinámica cerca de , pero no dice qué condiciones iniciales pertenecen a su cuenca de atracción ni dónde está la frontera con la cuenca de . La silla central participa en esa separación global, aunque formalizar sus variedades invariantes requerirá herramientas posteriores. Clasificar localmente un equilibrio es, por tanto, una tarea distinta de conocer su cuenca de atracción.
Calidad de la aproximación lineal
Tomemos el equilibrio positivo y definamos , . Al desarrollar la primera ecuación se obtiene
mientras que la segunda ya es lineal, . La linealización elimina los términos , cuyo término dominante es cuadrático. Por eso, para un horizonte fijo y perturbaciones suficientemente pequeñas, cabe esperar que el error entre la solución no lineal y la linealizada disminuya aproximadamente como el cuadrado de la perturbación inicial.
La comprobación numérica lo confirma. Partimos de desplazados una distancia en la dirección y comparamos en la solución no lineal con . Con seis valores de , desde hasta , el ajuste log-log da una pendiente de . Al dividir por dos, el error se divide por factores que crecen de a (figura 35.2). En otras direcciones la pendiente obtenida con los mismos valores es algo distinta, en la dirección de y en la de , aunque en todas tiende a 2 cuando disminuye.
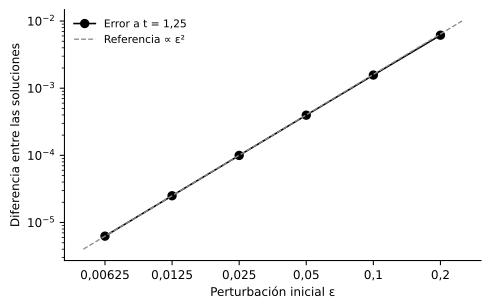
La prueba no demuestra que la aproximación lineal sea buena para cualquier tiempo, porque el error, aunque sea inicialmente de orden superior, puede acumularse o amplificarse. La afirmación apropiada es local tanto en el espacio de estados como en el horizonte sobre el que se controla la aproximación. Tampoco hay una distancia universal a partir de la cual la linealización deje de valer. Depende del campo, de la dirección de la perturbación, del observable estudiado y de la tolerancia aceptada.
Alcance local y alcance global
La palabra local debe conservar su fuerza lógica. Si todos los valores propios de un equilibrio tienen parte real negativa, puede concluirse que existe alguna vecindad dentro de la cual las trayectorias permanecen próximas y terminan acercándose al equilibrio. El teorema no dice cuál es el tamaño de esa vecindad.
En nuestro ejemplo, y son ambos localmente estables. Una condición inicial suficientemente cercana a se aproxima a , mientras que otra suficientemente cercana a se aproxima a . La existencia simultánea de los dos atractores ya muestra que ninguna clasificación local aislada describe todo el espacio.
Sería una extrapolación incorrecta afirmar que todas las trayectorias convergen a porque sus valores propios tienen parte real negativa. El espectro solo justifica una conclusión local. Establecer la atracción global exigiría argumentos adicionales, como una región invariante que contenga todas las trayectorias relevantes y una función de Lyapunov, o algún teorema global que excluya otros conjuntos límite.
El error inverso también es posible. Observar numéricamente que muchas condiciones iniciales convergen a un equilibrio no demuestra su estabilidad global, porque una cuadrícula finita puede omitir otra cuenca, una órbita periódica o una región de escape. La simulación sirve para explorar la geometría. La conclusión matemática debe corresponder a la evidencia realmente obtenida.
Un mismo jacobiano con destinos opuestos
El caso más instructivo aparece cuando el equilibrio no es hiperbólico. Consideremos los sistemas
Ambos tienen su equilibrio en el origen y exactamente el mismo jacobiano,
con valores propios . La linealización es un centro, que predice una rotación de radio constante, aunque los términos cúbicos cambian por completo la estabilidad real.
Con , el sistema A da , es decir, para . Su solución,
tiende a cero, de modo que el origen es asintóticamente estable, aunque la convergencia es algebraica. En el sistema B, en cambio, y , con solución
El radio aumenta y diverge en , de modo que el origen es inestable. Con , por ejemplo, el sistema A reduce el radio a unos en , mientras que el sistema B lo hace diverger en (figura 35.3).
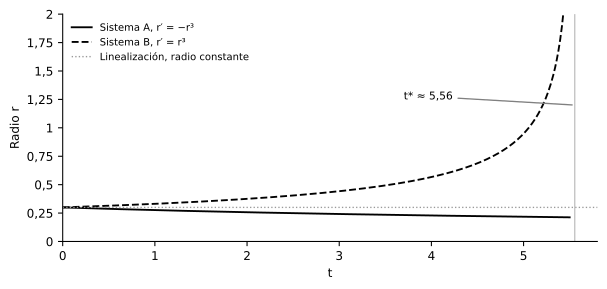
Hay así dos sistemas con la misma linealización y estabilidad opuesta, sin contradicción con la teoría, porque el criterio de primer orden no decidía cuando los valores propios estaban sobre el eje imaginario. El ejemplo elimina una interpretación peligrosa. Una parte real nula no garantiza ninguna estabilidad neutral. Obliga a examinar los términos de orden superior, una función de Lyapunov, una forma normal u otra herramienta adecuada (Hirsch et al., 2013).
Hiperbolicidad y equivalencia cualitativa
La diferencia entre los ejemplos anteriores puede formularse de manera más general. Si un equilibrio es hiperbólico, las direcciones expansivas y contractivas de la linealización sobreviven cualitativamente en el sistema no lineal cercano. Si no lo es, los términos que desaparecen en el jacobiano pueden controlar precisamente las direcciones que el término lineal deja sin decidir.
El teorema de Hartman-Grobman establece una equivalencia topológica local de la organización del flujo cerca de un equilibrio hiperbólico, sin afirmar que las trayectorias no lineales coincidan con las lineales. La transformación que relaciona ambos sistemas puede deformar distancias y ángulos, de modo que dos trayectorias que parecen espirales perfectas en la linealización pueden verse distorsionadas en las coordenadas originales.
Tampoco debe usarse el teorema para calcular amplitudes o tiempos de cruce, que requieren aproximaciones cuantitativas adicionales. La topología responde a preguntas sobre qué órbitas se acercan o se alejan y cómo se organiza localmente el flujo. El tiempo exacto que tarda una variable en recorrer una distancia queda fuera de su alcance.
La hiperbolicidad es, por esta razón, una condición estructural especialmente importante. Si existe una separación estricta respecto del eje imaginario, las perturbaciones pequeñas del sistema no desplazan de inmediato sus valores propios a través de él. Cuando un valor propio se acerca a la parte real nula, esa robustez local disminuye y el análisis de los términos no lineales pasa a ser central.
Funciones de las nulclinas, la linealización y el retrato de fase
Las herramientas de este capítulo cumplen funciones distintas. El jacobiano responde a una pregunta local sobre cómo cambia el campo ante perturbaciones infinitesimales alrededor de un punto. Las nulclinas dan una organización geométrica del plano, porque indican dónde se anula cada componente y cómo cambian los signos del movimiento. El retrato de fase reúne información de muchas condiciones iniciales y permite estudiar trayectorias completas dentro de una región.
Una simulación numérica produce realizaciones concretas y no una descripción exhaustiva del flujo. Varias trayectorias bien elegidas pueden mostrar una estructura, aunque no prueban que no exista otra entre ellas. En el sistema cúbico y lineal, el jacobiano clasifica correctamente los tres equilibrios, las nulclinas permiten encontrarlos y organizar la dirección del campo y las trayectorias muestran dos atractores locales con una silla entre ellos. Ninguna de esas observaciones, considerada aisladamente, demuestra todavía la estructura global de las cuencas. El capítulo 36 desarrollará herramientas para avanzar en esa dirección mediante regiones invariantes y una lectura más sistemática del retrato de fase.
Verificación computacional
Los cálculos del capítulo pueden reproducirse con Python, NumPy y SciPy. El bloque siguiente define el sistema principal y su jacobiano, comprueba los equilibrios y sus valores propios y estima el orden del error de linealización.
import numpy as np
from scipy.integrate import solve_ivp
from scipy.linalg import expm


def F(t, z):
    x, y = z
    return [x - x**3 - y, 0.1 * (x - 2*y)]


def jacobiano(z):
    x, y = z
    return np.array([[1 - 3*x*x, -1.0],
                     [0.1, -0.2]])


a = 1 / np.sqrt(2)
for E in ([0.0, 0.0], [a, a/2], [-a, -a/2]):
    print(np.max(np.abs(F(0.0, E))), np.linalg.eigvals(jacobiano(E)))

E = np.array([a, a/2])
A = jacobiano(E)
d = np.array([1.0, 1.0]) / np.sqrt(2)
eps = 0.2 / 2**np.arange(6)
errores = []
for e in eps:
    sol = solve_ivp(F, (0.0, 1.25), E + e*d, rtol=1e-12, atol=1e-14)
    lineal = expm(A * 1.25) @ (e * d)
    errores.append(np.linalg.norm(sol.y[:, -1] - E - lineal))
print(np.polyfit(np.log(eps), np.log(errores), 1)[0])
Los residuos del campo en los tres equilibrios son nulos o del orden del redondeo. Los valores propios coinciden con los calculados a mano. La última línea imprime la pendiente de de la figura 35.2. Los radios de los sistemas A y B pueden verificarse del mismo modo integrando numéricamente y comparando con las soluciones exactas. Con , el sistema B explota en . Estas comprobaciones verifican las cifras y figuras del capítulo, sin convertir el sistema cúbico y lineal en un modelo empírico validado de ningún fenómeno.
Errores frecuentes
Calcular el jacobiano en un punto que no es un equilibrio y usar sus valores propios como si clasificaran la estabilidad de un estado estacionario es un error habitual. El jacobiano sigue describiendo las variaciones locales del campo, pero la clasificación de un equilibrio presupone que la velocidad en el punto es nula. La condición de traza negativa y determinante positivo ayuda a clasificar matrices reales de dimensión dos, aunque no reemplaza el cálculo general de los valores propios ni se traslada sin cambios a dimensiones mayores.
Una linealización estable no prueba la estabilidad global, porque su conclusión es local salvo que se añadan argumentos globales. Declarar estable un equilibrio porque una simulación particular se acerca a él tampoco es suficiente, ya que una trayectoria de una cuenca no caracteriza todas las condiciones iniciales. Un par puramente imaginario, además, no produce necesariamente un centro. Los sistemas A y B muestran que los términos no lineales pueden volver estable o inestable el mismo origen con idéntica parte lineal.
La nulclina tampoco es una trayectoria. Que sobre una curva significa que el movimiento horizontal se anula instantáneamente allí, sin que la trayectoria permanezca sobre la curva. La linealización, por último, puede ser numéricamente precisa y científicamente irrelevante si el estado, los parámetros o las ecuaciones describen mal el sistema real, porque la aproximación matemática y la validez del modelo pertenecen a niveles distintos.
Consolidación
La linealización extiende el análisis modal del capítulo 34 a los sistemas no lineales mediante el jacobiano evaluado en un equilibrio. Si con , el sistema lineal describe la contribución de primer orden.
Cuando el equilibrio es hiperbólico, el espectro del jacobiano permite conclusiones locales robustas. Valores propios con parte real negativa implican estabilidad asintótica local, mientras que una dirección con parte real positiva implica inestabilidad. El teorema de Hartman-Grobman justifica una equivalencia cualitativa local entre el flujo no lineal y su linealización. Cuando aparecen valores propios con parte real nula, la linealización puede no decidir. Los dos sistemas radiales tienen el mismo jacobiano y valores propios , pero uno converge al origen y el otro se aleja de él, porque los términos de orden superior pasan a ser decisivos.
Las nulclinas complementan el análisis local, porque muestran dónde se anula cada componente del movimiento. Sus intersecciones localizan los equilibrios y los signos del campo ayudan a organizar el plano, aunque en general no son trayectorias. La principal limitación de la linealización es su alcance espacial. Clasificar un equilibrio no determina el tamaño de su cuenca ni la existencia de otros atractores. El capítulo 36 desarrollará las regiones invariantes y los retratos de fase para obtener información que no cabe en un único jacobiano.
Ejercicios
Ejercicio 35.1. Para , , (a) encuentre los equilibrios con . (b) Calcule el jacobiano en cada uno y clasifíquelos. (c) ¿Qué tipo de acercamiento al equilibrio interior predicen sus valores propios?
Ejercicio 35.2. Para el péndulo amortiguado , , (a) clasifique los equilibrios y . (b) Repita la clasificación sin amortiguamiento. (c) ¿Por qué la linealización no decide en el origen sin amortiguamiento y qué argumento sí lo hace?
Ejercicio 35.3. En el desarrollo alrededor de , (a) compare el tamaño del término cuadrático omitido, , con el del término lineal cuando . (b) ¿Qué indica esa comparación sobre el tamaño de la vecindad donde la linealización es buena?
Ejercicio 35.4. Para los sistemas A y B con , (a) calcule el radio del sistema A en . (b) Calcule el tiempo de explosión del sistema B. (c) ¿Qué predice la linealización y por qué no distingue ambos casos?
Ejercicio 35.5. Considere , . (a) Calcule los valores propios del jacobiano en el origen. (b) Escriba la ecuación del radio y encuentre sus equilibrios para . (c) Describa qué cambia cuando pasa de negativo a positivo.
Ejercicio 35.6. Con el bloque del capítulo, (a) repita el estudio del error de linealización con la perturbación en la dirección y en la dirección . (b) ¿Por qué las pendientes obtenidas con los mismos valores de difieren entre direcciones? (c) ¿Qué ocurriría con la pendiente si el horizonte se alargara mucho?
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 35.1. (a) Los equilibrios son , y . (b) En el jacobiano es diagonal, con valores propios 1 y , de modo que el origen es una silla. En los valores propios son y , otra silla. En el jacobiano es , con traza y determinante . (c) Los valores propios son , de modo que el equilibrio interior es estable y las perturbaciones pequeñas se acercan a él en espiral.
Solución 35.2. (a) En el origen el jacobiano es , con valores propios , un foco estable. En el determinante vale , así que el equilibrio es una silla. (b) Sin amortiguamiento, el origen tiene valores propios y sigue siendo una silla. (c) Con valores propios imaginarios puros la linealización no decide. La energía se conserva, de modo que las trayectorias cercanas al origen son curvas cerradas y el origen es estable, aunque no asintóticamente.
Solución 35.3. (a) El término cuadrático vale , frente a del término lineal, es decir, un 42 %. (b) Con perturbaciones de 0,1 la parte no lineal ya no es pequeña, así que la vecindad donde la linealización es cuantitativamente buena es bastante menor que esa distancia.
Solución 35.4. (a) Se obtiene . (b) El tiempo de explosión es . (c) La linealización predice un radio constante de 0,3 en ambos casos. Los términos cúbicos, que la linealización omite, son los que deciden si el radio disminuye o aumenta.
Solución 35.5. (a) El jacobiano en el origen es , con valores propios . (b) El radio cumple , con equilibrios y . (c) Para el origen es asintóticamente estable. Al pasar a valores positivos, el par de valores propios cruza el eje imaginario, el origen se vuelve inestable y aparece un ciclo límite estable de radio . Es un primer ejemplo de bifurcación, en el que el equilibrio pierde la hiperbolicidad en .
Solución 35.6. (a) Con los mismos seis valores de , las pendientes son de unos en la dirección y en la dirección . (b) La constante que multiplica a y los términos de orden superior dependen de la dirección, así que con perturbaciones no infinitesimales la pendiente estimada varía. Todas se acercan a 2 al reducir . (c) Con un horizonte largo, el error puede acumularse o las trayectorias pueden salir de la vecindad donde vale la aproximación, de modo que la pendiente dejaría de reflejar el orden local.
Referencias
Hartman, P. (1960). A lemma in the theory of structural stability of differential equations. Proceedings of the American Mathematical Society, 11(4), 610–620. https://doi.org/10.1090/S0002-9939-1960-0121542-7
Hirsch, M. W., Smale, S. y Devaney, R. L. (2013). Differential equations, dynamical systems, and an introduction to chaos (3.ª ed.). Academic Press.
Khalil, H. K. (2002). Nonlinear systems (3.ª ed.). Prentice Hall.
Perko, L. (2001). Differential equations and dynamical systems (3.ª ed.). Springer. https://doi.org/10.1007/978-1-4613-0003-8
Strogatz, S. H. (2015). Nonlinear dynamics and chaos: With applications to physics, biology, chemistry, and engineering (2.ª ed.). Westview Press.
Teschl, G. (2012). Ordinary differential equations and dynamical systems. American Mathematical Society.