Aproximación local y sistema completo
En el capítulo anterior vimos que una función diferenciable puede aproximarse cerca de un punto mediante una transformación lineal, para una función escalar y para una transformación vectorial. Estas expresiones sustituyen de manera provisional una relación posiblemente no lineal por un objeto que el álgebra lineal permite analizar.
La utilidad de una aproximación depende de algo más que de la sencillez de su fórmula. Depende de saber qué términos se omitieron, cómo crece el error al alejarse del punto de expansión y qué pregunta se quiere responder. Una linealización puede describir con mucha precisión las perturbaciones pequeñas y ser inútil para trayectorias que recorren regiones alejadas. Puede también conservar una propiedad, como la estabilidad local de un equilibrio bajo ciertas condiciones, mientras pierde otra, como la existencia de un segundo atractor lejos del punto estudiado.
La fórmula de Taylor organiza la relación entre una función y sus aproximaciones locales. El primer orden reproduce el valor y la pendiente. El segundo añade la curvatura. Los órdenes superiores incorporan información sobre cómo varían esas pendientes y curvaturas. La expansión no convierte una propiedad local en una descripción global. Tampoco debe confundirse el polinomio de Taylor de orden finito con la serie infinita de Taylor, ni la existencia de derivadas de todos los órdenes con la analiticidad de una función.
En este capítulo, Taylor se usará como herramienta de control epistemológico además de matemático. Cada aproximación deberá indicar alrededor de qué punto se construye, qué orden conserva, qué magnitud tiene el resto y qué región de uso puede justificarse.
Taylor en una variable
Sea suficientemente diferenciable alrededor de un punto . El polinomio de Taylor de orden se construye con el valor de la función y sus primeras derivadas en ,
La fórmula de Taylor no afirma que sea igual al polinomio. Escribe la función como la suma de una parte polinómica y un resto, . En primer y segundo orden,
Si tiene derivadas continuas en un intervalo que contiene el segmento entre y , el resto admite la forma de Lagrange (Rudin, 1976). Existe un punto entre y tal que
No hace falta conocer para obtener una cota. Si en todo el intervalo, entonces
La desigualdad muestra dos fuentes distintas de error, el tamaño de la perturbación y la magnitud de las derivadas omitidas. Dos funciones evaluadas a igual distancia del punto de expansión pueden tener errores muy diferentes porque sus derivadas de orden superior tienen escalas distintas.
Cuánto mejora el segundo orden
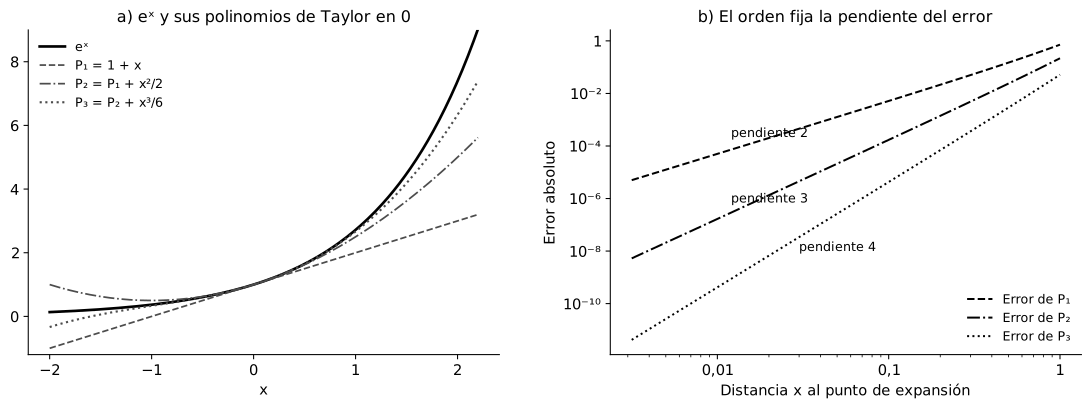
Para alrededor de , todas las derivadas coinciden con , de modo que y . En , el valor exacto es . La aproximación lineal da 1,1, con un error cercano a 0,00517. La cuadrática da 1,105, con un error cercano a 0,00017. La mejora es grande porque y los términos superiores son pequeños en esa región.
En , el valor exacto es , mientras que y . Ambos polinomios siguen siendo aproximaciones legítimas, aunque sus errores subieron a 0,718 y 0,218. Que sea mejor que no autoriza a suponer que un truncamiento de segundo orden será adecuado a cualquier distancia. La comparación debe hacerse en el intervalo en que se pretende usar el modelo.
La fórmula del resto formaliza esta intuición. Para , la tercera derivada está acotada por entre 0 y , de modo que . La cota vale 0,00018 en y 0,45 en , por encima de los errores reales. Su función es garantizar que el error no supera cierto valor bajo las condiciones especificadas, aunque sea conservadora. El panel b de la figura 17.1 muestra otra consecuencia de la fórmula. En escala logarítmica, el error de cerca del punto de expansión cae con pendiente , de modo que el orden de una aproximación describe la rapidez con que su error disminuye al acercarse al punto, sin fijar su tamaño a una distancia dada.
Taylor en varias variables
Para extender Taylor a varias variables conviene reducir el problema a una dimensión (Hubbard y Hubbard, 2015). Sea , un punto y una perturbación . La función de una variable , con , recorre el segmento que une con . Sus derivadas en son
donde es la matriz hessiana de las segundas derivadas parciales. La expansión de segundo orden es entonces
La forma separa tres niveles. El término constante fija el valor de referencia, el lineal describe la pendiente local y el cuadrático incorpora cómo cambia esa pendiente según la dirección. Si tiene tres derivadas continuas y la tercera derivada, entendida como operador multilineal, está acotada por a lo largo del segmento, el resto cumple . La notación evita un error frecuente. En varias variables no hay una única segunda derivada escalar, porque la curvatura local depende de la dirección y aparece mediante la forma cuadrática .
La matriz hessiana
Para una función , la matriz hessiana es . Si las segundas derivadas parciales son continuas en un entorno, las derivadas cruzadas coinciden por el teorema de Clairaut y Schwarz y la matriz es simétrica. El teorema espectral del capítulo 14 garantiza entonces una base ortonormal de vectores propios con valores propios reales.
Para un vector unitario , la cantidad es la segunda derivada direccional. Los valores propios de la matriz hessiana dan las segundas derivadas en direcciones principales ortogonales, lo que describe la forma local de la función con mucha más precisión que una única curvatura. No conviene, sin embargo, identificarlos sin matices con las curvaturas principales de la superficie . La matriz hessiana describe la variación de segundo orden respecto de las coordenadas elegidas, mientras que la curvatura geométrica de una superficie incorpora además la métrica y la orientación local. Ambas nociones coinciden aproximadamente solo donde el gradiente es pequeño y las coordenadas son cartesianas.
Extremos locales y clasificación mediante la matriz hessiana
Si es un punto crítico, , el primer término que puede distinguir el comportamiento alrededor de es el cuadrático,
Si la matriz hessiana es definida positiva, es decir, si para todo , el punto es un mínimo local estricto. Si es definida negativa, es un máximo local estricto. Si tiene valores propios de signos opuestos, la forma cuadrática crece en unas direcciones y decrece en otras. El punto es entonces una silla. La función tiene en el origen la matriz hessiana , que es definida positiva, de modo que el origen es un mínimo estricto. La función tiene y el origen es una silla.
Una matriz hessiana semidefinida y singular puede dejar el criterio sin conclusión. La singularidad no basta, sin embargo, para ello, porque si la matriz tiene además valores propios positivos y negativos sigue certificando una silla, como ocurre con en tres variables, cuya matriz es singular. El caso inconcluso aparece con , para la que y el origen es un mínimo estricto. La función tiene las mismas derivadas nulas hasta el tercer orden y un máximo en el origen. Los términos de cuarto orden contienen la información que la matriz hessiana no tiene. Una matriz hessiana nula indica que el criterio cuadrático no concluye, sin implicar que la función sea plana en un entorno.
Curvatura, convexidad y validez global
La positividad de la matriz hessiana en un punto y la convexidad de una función en una región son afirmaciones diferentes. Si una función dos veces diferenciable definida sobre un conjunto convexo tiene matriz hessiana semidefinida positiva en todos sus puntos, es convexa en ese dominio (Boyd y Vandenberghe, 2004). Una matriz definida positiva en un solo punto crítico da información local sin garantizar una estructura global.
La distinción importa en optimización. Una función convexa no tiene mínimos locales espurios, porque todo mínimo local es global. Una función no convexa puede contener varios valles, crestas y puntos de silla. Una curvatura positiva alrededor del punto actual no descarta que exista otro valle más profundo en otra región. El mismo principio vale para los modelos científicos, porque una relación puede parecer aproximadamente lineal o convexa en el intervalo observado y cambiar de régimen fuera de él. La extrapolación exige información sobre regiones que no se usaron para construir la aproximación.
Aproximaciones de primer y segundo orden en dos variables
Consideremos alrededor del origen, donde . El gradiente es y vale en el origen. La matriz hessiana es
Las aproximaciones de primer y segundo orden son y .
En , el valor exacto es cercano a 1,215301, mientras que y , con errores de 0,0153 y 0,0003. En , el valor exacto es cercano a 2,3855 y , con un error de 0,0105, ya de otra escala relativa. En , el valor exacto es cercano a 3,9923 y , con un error superior a 0,5. La figura 17.2 muestra el mapa del error de sobre el plano. La región en que el error es menor que 0,01 tiene forma de estrella y se extiende más en unas direcciones que en otras.
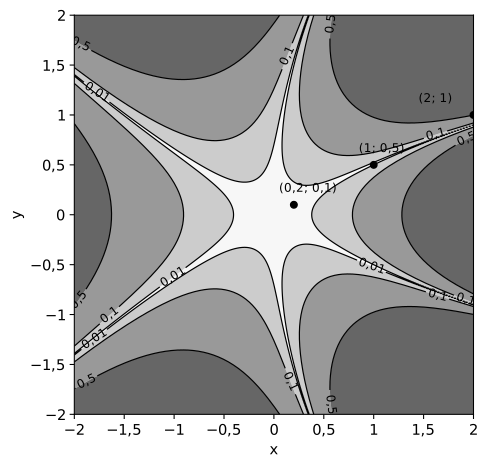
El ejemplo muestra algo que la notación puede ocultar si se lee de manera mecánica. El orden cúbico es una afirmación asintótica cerca de que no garantiza que el término omitido siga siendo pequeño para perturbaciones arbitrarias. La región de precisión depende de la función, del punto de expansión y del error que se tolere.
Escala de una perturbación pequeña
El capítulo 11 introdujo las escalas características y las variables adimensionales, que reaparecen aquí porque el tamaño de una perturbación no tiene significado absoluto cuando las variables tienen unidades o escalas muy diferentes. Un cambio de 1 puede ser pequeño para una variable cuyo valor típico es y enorme para otra que varía entre 0 y 0,01. Si es una concentración en mg/L e un tiempo en días, la norma euclídea combina unidades distintas. Para hablar de una región pequeña conviene introducir escalas y y trabajar con perturbaciones adimensionales, y .
La elección de escala modifica la forma numérica del gradiente y de la matriz hessiana, así como la geometría con que se juzga qué desplazamientos tienen magnitud comparable. Decir que una aproximación es local exige especificar, al menos de manera implícita, la métrica y las escalas pertinentes.
Polinomio de Taylor y serie de Taylor
Hasta aquí se usaron polinomios de orden finito. También puede considerarse la serie infinita formada por todos los términos de Taylor, aunque que una función tenga derivadas de todos los órdenes no garantiza que esa serie converja a ella en un entorno. La propiedad adicional se llama analiticidad real (Rudin, 1976).
Un ejemplo clásico es para , con . La función es infinitamente diferenciable en el origen y todas sus derivadas allí son nulas, de modo que su serie de Taylor en 0 es idénticamente nula. Sin embargo, para todo . Toda la información contenida en las derivadas en el origen no reconstruye la función en ningún entorno del punto.
La convergencia de una serie tiene, además, un alcance limitado. La serie de en torno a 0 converge solo para . En , sus sumas parciales se alejan cada vez más del valor al agregar términos. El ejemplo obliga a distinguir tres propiedades. Una función puede ser diferenciable, infinitamente diferenciable o analítica. Ninguna de las dos primeras propiedades implica la tercera. En este libro, Taylor será ante todo una teoría de aproximación local de orden finito, mientras que la representación exacta mediante una serie exige hipótesis adicionales.
Linealización de un sistema dinámico
Consideremos un sistema autónomo , un equilibrio con y la perturbación . Si tiene segundas derivadas continuas y acotadas en la región usada, el desarrollo de Taylor da
Si solo es diferenciable en , el resto es , es decir, su cociente por tiende a cero sin que se garantice una cota cuadrática. La hipótesis de regularidad debe acompañar a la notación del error. El término constante desaparece porque , de modo que la ecuación aproximada es
Esta es la justificación de la linealización. Para un campo con derivadas continuas y un equilibrio hiperbólico, sin valores propios de la matriz jacobiana sobre el eje imaginario, el teorema de Hartman y Grobman relaciona la organización de las trayectorias cercanas con la del sistema lineal (Hirsch, Smale y Devaney, 2013). El teorema no afirma la igualdad de las soluciones, de los tiempos de llegada ni de los errores durante cualquier horizonte. En un equilibrio no hiperbólico, los términos no lineales pueden decidir la estabilidad.
Cuando el término lineal no decide, Taylor indica dónde buscar la información que falta. En , la matriz jacobiana en es nula y la linealización, , no clasifica el equilibrio. El sistema exacto lleva hacia cero desde ambos lados, de modo que el equilibrio es asintóticamente estable. En , la matriz jacobiana en cero es también nula y el equilibrio es inestable. Ambas dinámicas son indistinguibles en primer orden y el término cúbico decide la diferencia.
El término cúbico también cambia la forma de la convergencia. La solución de es , que decae de manera algebraica. Desde tarda 49,5 unidades de tiempo en llegar a 0,1, mientras que lo hace en 2,3. La lentitud extrema de la recuperación cerca de un equilibrio no hiperbólico es el caso límite de la desaceleración crítica que se describió en el capítulo 10.
Aproximar una función y aproximar sus consecuencias
Una aproximación puede reproducir valores con poco error y fallar en una propiedad derivada. Si se quiere localizar un máximo, una pequeña diferencia en la pendiente puede desplazar su posición. Si se busca un tiempo de escape, errores modestos acumulados durante muchos pasos pueden producir diferencias grandes. Cerca de una bifurcación, términos que parecen pequeños en amplitud pueden cambiar la estructura cualitativa de los estados disponibles.
El criterio de calidad debe corresponder, por tanto, al uso. La pregunta de si el polinomio aproxima bien a queda incompleta mientras no se indique en qué región, con qué medida de error y para qué inferencia. Un error absoluto de 0,01 puede ser irrelevante al estimar una tendencia general y decisivo si el resultado se compara con un umbral muy cercano. En el modelamiento computacional, esta distinción lleva a verificaciones distintas, como comparar errores punto a punto, errores relativos, conservación de cantidades, localización de equilibrios o estabilidad de trayectorias. Ninguna medida de fidelidad sirve para todos los propósitos.
Linealización de una respuesta saturable
Retomemos el modelo en función de una concentración ,
Aquí es el incremento máximo sobre y es la concentración que produce la mitad de ese incremento. Si la variable independiente fuera una dosis, correspondería definir un parámetro con unidades de dosis y justificar esa relación por separado, porque la dosis administrada y la concentración no son intercambiables. Las dos primeras derivadas son
Alrededor de una concentración , la aproximación lineal es . La segunda derivada negativa indica concavidad y una ganancia marginal decreciente. El tamaño de la perturbación debe compararse con , que es la escala natural del problema.
Con , unidades de efecto, unidades de concentración y , se obtiene , y . Con , el primer orden predice 55 y el segundo, 54,5, frente al valor exacto de . La corrección cuadrática reduce el error de 0,45 a 0,045 unidades de efecto. Con , la mitad de la escala natural, el primer orden predice 75 y el segundo, 62,5, frente a un valor exacto de 66,7, de modo que ambas aproximaciones fallan en varias unidades. Son números construidos para el ejemplo, sin valor como indicación de dosis.
El cálculo caracteriza la geometría del modelo. No incluye retrasos del efecto, tolerancia, distribución ni heterogeneidad individual. La relación entre concentración y efecto y la relación entre dosis y concentración requieren evaluaciones distintas, que el formalismo farmacocinético y farmacodinámico conecta sin identificarlas (Holford y Sheiner, 1981).
Modelos indistinguibles al orden elegido
Taylor permite formular con precisión una forma de subdeterminación local. Dos funciones distintas pueden compartir el valor, el gradiente y la matriz hessiana en un punto, de modo que quedan indistinguibles si solo se observa la información hasta el segundo orden, aunque su comportamiento global difiera.
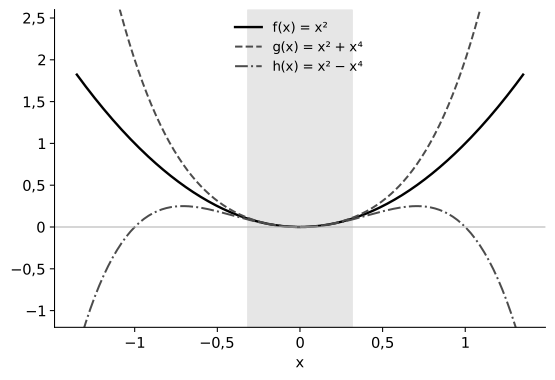
Las funciones , y valen cero en el origen, tienen allí derivada primera nula y derivada segunda igual a 2. Su polinomio de Taylor de segundo orden es el mismo, . Las tres tienen un mínimo local en el origen. Lejos de ese punto se comportan de maneras muy distintas. La función crece de forma cuadrática, crece todavía más rápido y termina decreciendo sin cota inferior. Las diferencias relativas entre ellas superan el 10 % cuando . La función se vuelve negativa cuando , como muestra la figura 17.3.
En geometría diferencial, la información formada por el valor de una función y un número finito de sus derivadas en un punto se organiza mediante la noción de jet. Especificar un número finito de derivadas define una clase de funciones que coinciden hasta ese orden, sin determinar una función global única.
La consecuencia metodológica es directa. Si los datos solo restringen la respuesta local de un sistema, varios mecanismos globales pueden seguir siendo compatibles con ellos. Elegir entre esas extensiones exige observaciones fuera de la región explorada o restricciones teóricas independientes. Aumentar el orden del polinomio puede reducir la indeterminación local sin garantizar que se identifique la estructura verdadera del sistema.
Consolidación
Taylor organiza una función alrededor de un punto en contribuciones de distinto orden. El primer orden conserva el valor y la sensibilidad lineal. El segundo añade la forma cuadrática que determina la matriz hessiana. El resto, que representa lo omitido, debe controlarse según la región y la pregunta.
En varias variables, la curvatura no es un único número. La forma describe la segunda variación en una dirección concreta. Los valores propios de la matriz hessiana identifican las direcciones principales de esa variación. En los puntos críticos, su definitud clasifica los extremos en muchos casos. Una matriz semidefinida y singular puede dejar el criterio sin conclusión, mientras que una indefinida reconoce una silla aunque sea singular.
La linealización de un sistema dinámico es una expansión de Taylor de primer orden del campo vectorial alrededor de un estado de referencia. Su utilidad depende de que los términos omitidos sean efectivamente menores en la región analizada. Si el término lineal se anula o es degenerado, los órdenes superiores pueden decidir la estabilidad y las bifurcaciones.
Los errores frecuentes al usar Taylor derivan de olvidar alguno de estos elementos. Un polinomio de Taylor está construido alrededor de un punto concreto y cambia si ese punto cambia. El orden describe qué términos se conservan sin fijar la magnitud real del resto. La matriz hessiana en un punto no demuestra la convexidad global, una linealización no prueba que el sistema sea lineal y una función infinitamente diferenciable puede no coincidir con su serie. La validez local necesita, por último, una noción explícita de distancia, con unidades y escalas.
Aproximación local no debe usarse como sinónimo de aproximación suficientemente buena. Hay que especificar la escala, la distancia, la tolerancia de error y la propiedad que se quiere conservar. El cuadro 17.1 reúne los conceptos del capítulo.
Cuadro 17.1. Aproximaciones de Taylor y sus límites.
| Concepto | Forma principal | Qué aporta | Límite o precaución |
|---|---|---|---|
| Taylor de primer orden | f(a + h) ≈ f(a) + ∇f(a)ᵀh | Sensibilidad lineal local | No describe la curvatura ni garantiza validez lejos de a |
| Taylor de segundo orden | Suma ½hᵀH(a)h | Curvatura local y extremos | Puede no concluir si H es semidefinida y singular |
| Resto | Rₙ = f − Pₙ | Cuantifica lo omitido | Acotarlo requiere hipótesis sobre las derivadas |
| Matriz hessiana | H = [∂²f/∂xᵢ∂xⱼ] | Variación de segundo orden | Depende de las coordenadas y no equivale siempre a la curvatura geométrica |
| Definida positiva | hᵀHh > 0 | Mínimo local en un punto crítico | No implica convexidad global |
| Linealización dinámica | F(x* + η) ≈ Jη | Dinámica local de primer orden | Puede no concluir en equilibrios no hiperbólicos |
| Serie de Taylor | Σ f⁽ⁿ⁾(a)(x − a)ⁿ/n! | Representación exacta si converge a f | Infinitamente diferenciable no implica analítica |
Esa disciplina será necesaria desde el capítulo 18, donde las integrales y los balances permitirán pasar de tasas instantáneas a acumulaciones en el tiempo.
Ejercicios
Ejercicio 17.1. Considere alrededor de 0. (a) Escriba , y . (b) Calcule sus errores en y en . (c) ¿Qué ocurre con las sumas parciales en ?
Ejercicio 17.2. Para alrededor de 0, . (a) Calcule el error en . (b) Acótelo con la forma de Lagrange de . (c) Explique por qué puede usarse también la cota de y calcúlela.
Ejercicio 17.3. (a) Encuentre y clasifique los puntos críticos de . (b) Calcule la matriz hessiana de y de en el origen. ¿Qué concluye el criterio de segundo orden y qué ocurre en realidad?
Ejercicio 17.4. Para , evalúe y en y compare con el valor exacto.
Ejercicio 17.5. (a) Verifique que resuelve . (b) Calcule cuánto tarda en pasar de 1 a 0,1 y compárelo con . (c) ¿Qué relación tiene el resultado con la desaceleración crítica?
Ejercicio 17.6. En el modelo del texto, con , compare las aproximaciones de primer y segundo orden con el valor exacto para y . ¿Qué fracción de la escala natural representa cada perturbación?
Ejercicio 17.7. Para , y , (a) muestre que comparten el polinomio de Taylor de segundo orden en 0. (b) ¿Desde qué distancia al origen difiere de en más del 10 % de ? (c) ¿Dónde se vuelve negativa ? (d) ¿Qué observaciones permitirían distinguir los tres modelos?
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 17.1. (a) , y . (b) En , el valor exacto es 0,0953102 y los errores son 0,0047; 0,00031 y 0,000023. En , el valor exacto es 0,693147 y los errores son 0,307; 0,193 y 0,140, de modo que la convergencia es lenta. (c) En , las sumas parciales valen 2; 0; 2,67; −5,6 con seis términos y −64,8 con diez. La serie diverge porque su radio de convergencia es 1.
Solución 17.2. (a) y , con un error cercano a 0,00258. (b) Con , . (c) El término cúbico de la serie del coseno es nulo, de modo que y . Con , , una cota casi exacta.
Solución 17.3. (a) El gradiente se anula en y en . La matriz hessiana es . En vale , un mínimo local. En vale , una silla. (b) Ambas funciones tienen matriz hessiana en el origen, semidefinida y singular, de modo que el criterio no concluye. La primera tiene un mínimo en el origen. La segunda toma valores negativos sobre el eje y no tiene allí ni mínimo ni máximo.
Solución 17.4. El valor exacto es . , con un error cercano a 0,018. , con un error cercano a 0,0072.
Solución 17.5. (a) Al derivar, . (b) Con , exige , es decir, . Con , el tiempo es . (c) Cuando la parte lineal de la recuperación desaparece, el regreso al equilibrio se vuelve algebraico y mucho más lento. Es el caso límite de la desaceleración crítica que precede a ciertas bifurcaciones.
Solución 17.6. Con , un 25 % de la escala natural de 20, el valor exacto es 60, el primer orden da 62,5 y el segundo, 59,375, con errores de 2,5 y 0,625. Con , un 50 % de la escala, el valor exacto es 66,7, el primer orden da 75 y el segundo, 62,5, con errores de 8,3 y 4,2. La calidad de la aproximación depende del cociente entre la perturbación y la escala natural.
Solución 17.7. (a) Las tres valen 0 en el origen, con primera derivada nula y segunda derivada igual a 2, de modo que para todas. (b) supera 0,1 cuando . (c) es negativa cuando . (d) Hacen falta observaciones lejos del origen, donde las funciones se separan, o restricciones teóricas que fijen el comportamiento global.
Referencias
Boyd, S. y Vandenberghe, L. (2004). Convex optimization. Cambridge University Press.
Hirsch, M. W., Smale, S. y Devaney, R. L. (2013). Differential equations, dynamical systems, and an introduction to chaos (3.ª ed.). Academic Press.
Holford, N. H. G. y Sheiner, L. B. (1981). Understanding the dose-effect relationship: Clinical application of pharmacokinetic-pharmacodynamic models. Clinical Pharmacokinetics, 6(6), 429–453. https://doi.org/10.2165/00003088-198106060-00002
Hubbard, J. H. y Hubbard, B. B. (2015). Vector calculus, linear algebra, and differential forms: A unified approach (5.ª ed.). Matrix Editions.
Rudin, W. (1976). Principles of mathematical analysis (3.ª ed.). McGraw-Hill.