Del comportamiento local a las restricciones globales
En el capítulo 35 usamos el jacobiano para estudiar un sistema no lineal cerca de sus equilibrios. Esa herramienta responde con precisión a una pregunta local sobre qué ocurre con perturbaciones suficientemente pequeñas alrededor de un estado estacionario. Muchas preguntas relevantes son, sin embargo, globales. Una trayectoria puede partir lejos de todo equilibrio, atravesar regiones donde cambia el signo de sus componentes y quedar confinada por fronteras que una linealización no deja ver.
Consideremos un sistema autónomo planar,
Conocer los equilibrios y los valores propios de sus jacobianos no determina cómo se organiza todo el plano. Para avanzar hay que combinar tres tipos de información. Las nulclinas indican dónde se anula cada componente de la velocidad. Los signos de y entre esas curvas permiten reconstruir la orientación local del flujo. Las regiones invariantes imponen restricciones globales, porque las ecuaciones pueden impedir que una trayectoria que comienza dentro de cierta región salga de ella.
La idea central del capítulo es que un retrato de fase puede construirse progresivamente a partir de propiedades analíticas del campo, sin reducirse a una colección de curvas obtenidas por simulación. Las simulaciones sirven después para comprobar y completar esa geometría.
Trabajaremos con un sistema bidimensional lo bastante simple para analizarlo casi por completo, aunque lo bastante rico para mostrar distinciones que serán necesarias en sistemas más complejos,
Es el mismo sistema del ejercicio 35.1. Puede leerse como una variante mínima de una interacción entre un consumidor y un recurso de crecimiento limitado, aunque aquí se usará solo como objeto matemático. Las variables son adimensionales y el tiempo se mide en una unidad arbitraria común, sin atribuir al modelo ninguna interpretación biológica, clínica o ecológica validada.
Qué es una nulclina y qué información conserva
La nulclina de es el conjunto donde . Sobre ella se anula instantáneamente la componente horizontal de la velocidad. La nulclina de satisface , de modo que sobre ella se anula la componente vertical.
En el sistema central, implica o , mientras que implica o . Las intersecciones de ambas familias de nulclinas son los equilibrios. En el primer cuadrante aparecen
Una nulclina no es, en general, una trayectoria. Sobre la recta , por ejemplo, se cumple , pero . Salvo en , la velocidad es horizontal, de modo que la trayectoria cruza la recta vertical sin permanecer sobre ella. Del mismo modo, sobre la velocidad horizontal se anula, pero la componente vertical suele ser distinta de cero y el flujo atraviesa esa curva verticalmente.
La distinción evita un error frecuente. Una curva donde se anula una componente de la velocidad no se convierte automáticamente en una frontera dinámica. Para que una frontera sea invariante, el campo debe ser tangente a ella o apuntar hacia el interior de la región que delimita, de manera compatible con la geometría completa.
Particionar el plano mediante signos
Las nulclinas dividen el primer cuadrante en regiones dentro de las cuales los signos de y de son constantes. Para , el signo de es el de , de modo que aumenta por debajo de la recta y disminuye por encima. Para , el signo de es el de , así que disminuye a la izquierda de y aumenta a la derecha.
La combinación de ambas condiciones da cuatro orientaciones básicas del movimiento, hacia la derecha o la izquierda y hacia arriba o abajo. Hasta aquí no se integró ninguna órbita, porque solo se usaron signos algebraicos. Esa información ya restringe fuertemente el retrato. Una trayectoria situada por debajo de se mueve hacia valores mayores de y cambia de sentido horizontal al cruzar esa nulclina. Al pasar por cambia de sentido vertical. Las curvas pueden, por tanto, ordenar la secuencia de movimientos de una órbita aunque su fórmula explícita sea desconocida (Hirsch et al., 2013; Strogatz, 2015).
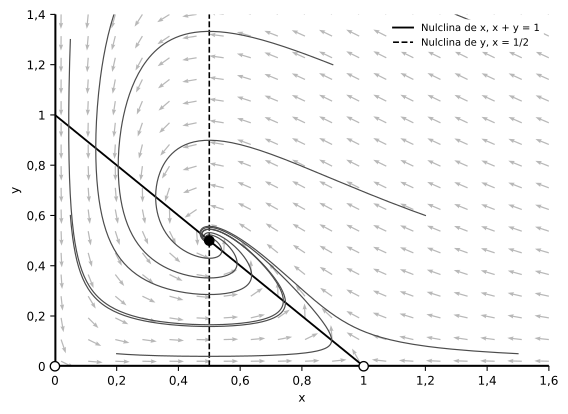
La figura incluye varias trayectorias que comprueban esta lectura cualitativa. El equilibrio interior está en la intersección de con . Su jacobiano, calculado como en el capítulo 35, es
con valores propios . La linealización anticipa una espiral localmente atractiva, mientras que las nulclinas añaden la organización del movimiento lejos del equilibrio. Cada herramienta aporta algo que la otra no da.
Invarianza positiva, invarianza e ingreso a una región
Sea el flujo de un sistema autónomo, allí donde está definido y es único. Un conjunto es positivamente invariante si
para todo para el que la solución existe. La propiedad es direccional en el tiempo y no exige que una trayectoria que está dentro de pueda reconstruirse hacia atrás sin abandonar el conjunto. Cuando el flujo está definido en ambos sentidos y para todo tiempo admisible, se habla de un conjunto invariante en un sentido más fuerte.
Hay que distinguir también la invarianza de la absorción. Un conjunto puede ser positivamente invariante sin que ninguna trayectoria exterior entre en él. Aquí llamaremos región atrapante a una región cerrada cuya frontera no permite salidas hacia adelante y que, en los ejemplos considerados, recibe además trayectorias de una región más amplia. Como la terminología varía entre textos, especificaremos siempre la propiedad que se demuestra (Khalil, 2002; Perko, 2001; Teschl, 2012).
La unicidad estudiada en el capítulo 32 vuelve a importar. Si una frontera es una trayectoria del sistema y la solución es única, otra trayectoria no puede cruzarla en un punto y continuar al otro lado como si la frontera no existiera. La geometría global reutiliza así un resultado que parecía puramente local en la teoría del problema de valor inicial.
Los ejes como fronteras invariantes
El sistema central tiene una estructura multiplicativa útil. Si , entonces , de modo que el eje es invariante. Si , entonces , así que el eje también lo es.
Para una trayectoria que parte con puede escribirse, mientras la solución exista, . Al integrar se obtiene
La exponencial es estrictamente positiva, así que una condición inicial con no puede alcanzar en tiempo finito. Del mismo modo,
de modo que implica mientras la solución esté definida. El primer cuadrante, , es por consiguiente positivamente invariante.
La conclusión es una propiedad de las ecuaciones continuas y no procede de recortar los valores negativos después de simular. Si una implementación numérica produce desde una condición positiva, la trayectoria calculada violó una propiedad exacta del modelo y el resultado debe tratarse como un problema numérico o de implementación.
Una condición geométrica suficiente en una frontera
La idea anterior puede formularse de manera más general. Supongamos una región cuya frontera suave está dada por . El gradiente apunta, en la dirección normal, hacia valores crecientes de , es decir, hacia el exterior de con esta convención. A lo largo de una trayectoria,
Si en toda la frontera relevante se cumple , el campo carece de componente normal hacia el exterior. Con las condiciones habituales de regularidad y unicidad, esa desigualdad da una condición suficiente de invarianza positiva para regiones suaves apropiadas.
En los polígonos o rectángulos resulta más práctico examinar cada cara. Para un rectángulo puede exigirse que y para , junto con y para . Cada desigualdad afirma que el campo apunta hacia el interior o es tangente a la cara correspondiente.
La condición es geométrica, pero no meramente visual. Debe comprobarse sobre toda la frontera y no en unas pocas flechas dibujadas, porque una figura puede sugerir invarianza y ocultar una pequeña región por donde el campo sale.
Una región atrapante construida con una combinación de variables
Los ejes impiden abandonar el primer cuadrante, aunque ese conjunto no es acotado. Falta saber si las trayectorias positivas pueden escapar hacia valores arbitrariamente grandes. Definamos . Esta combinación sencilla sirve para estudiar la frontera de regiones triangulares y todavía no es una función de Lyapunov en el sentido del capítulo 37. A lo largo de las trayectorias,
Los términos y se cancelan, de modo que
Sobre la frontera inclinada se cumple y, por tanto,
La parte que depende de , , alcanza su máximo en con valor . Por tanto , que es estrictamente negativo sobre toda la frontera inclinada si . Con se obtiene cuando y . Los otros dos lados del triángulo son los ejes, ya demostrados invariantes. En consecuencia,
es positivamente invariante (figura 36.2).
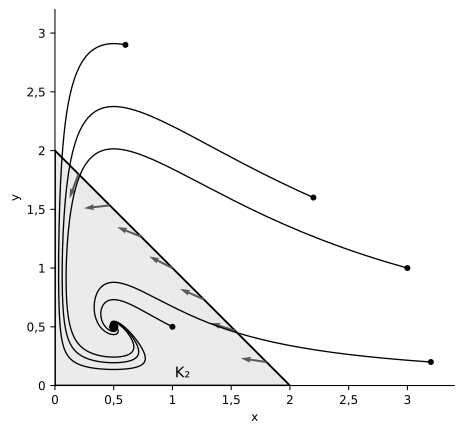
El argumento hace algo que una colección finita de simulaciones no puede hacer. Excluye analíticamente la salida de cualquier trayectoria que comience en , siempre que se cumplan las hipótesis de existencia y unicidad.
Acotamiento y existencia global hacia adelante
La misma desigualdad acota también las trayectorias que comienzan fuera del triángulo. Como para todo y , en el primer cuadrante se cumple
La ecuación lineal de comparación, con , tiene la solución
Por el principio de comparación, mientras la trayectoria permanezca en el primer cuadrante. La cota impide que explote en tiempo finito. Como e son no negativas, , de modo que ambas variables permanecen acotadas en todo intervalo finito. El campo es polinómico y, por tanto, localmente Lipschitz, así que la teoría de prolongación del capítulo 32 asegura que las soluciones con condiciones iniciales no negativas existen para todo .
Puede irse un paso más lejos. Si , entonces . Mientras una trayectoria permanezca fuera de , su suma disminuye al menos a esa velocidad. Una condición inicial positiva con alcanza, por tanto, la frontera en un tiempo no mayor que y queda después atrapada dentro del triángulo. Desde , por ejemplo, la cota da unidades de tiempo, mientras que la integración numérica muestra que la trayectoria entra a los .
Este resultado todavía no identifica el destino asintótico de cada trayectoria, porque el acotamiento y la invarianza reducen las posibilidades sin demostrar la convergencia a un equilibrio. El capítulo 37 añadirá las funciones de Lyapunov y el 38, el principio de LaSalle, precisamente para convertir algunas de estas restricciones en conclusiones asintóticas más fuertes.
Diferencia entre una nulclina y una barrera
Conviene contrastar la región invariante con una nulclina ordinaria. El punto pertenece a la nulclina de . En él se cumple , pero
El vector es horizontal y cruza la nulclina vertical, sin contradicción alguna, porque la nulclina solo indica que la coordenada deja de cambiar instantáneamente. En el punto de la nulclina se cumple , mientras que
El vector es vertical. Como la recta tiene pendiente , el campo no es tangente a ella y la trayectoria la atraviesa.
Sobre , en cambio, la componente horizontal del campo es nula para todo y la frontera coincide con una dirección permitida del flujo. La diferencia entre una nulclina y una frontera invariante depende de cómo se relaciona el vector completo con la geometría de la frontera. Que una componente se anule en un punto no basta para establecerla.
El integrador puede violar una región que el modelo conserva
Las regiones invariantes sirven también como pruebas de verificación numérica. El sistema continuo conserva e desde condiciones no negativas, aunque un esquema discreto con un paso demasiado grande puede salir del primer cuadrante. Desde , la derivada inicial de es
de modo que un paso de Euler explícito con da . El método crea un estado negativo que la ecuación diferencial exacta no puede alcanzar desde (figura 36.3).
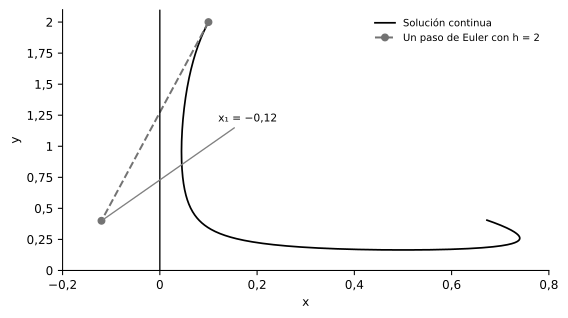
El ejemplo prolonga una distinción introducida en los capítulos 24 a 29. Una propiedad cualitativa observada en la salida de un programa puede pertenecer al integrador y no al sistema continuo. Aquí el criterio es especialmente fuerte, porque la salida numérica contradice una región invariante demostrada analíticamente. Reducir el paso elimina la violación en este ejemplo. Euler conserva la positividad de si , lo que desde este punto exige . Esa condición depende del estado y del sistema, de modo que no convierte a Euler en un método que preserve la positividad en general. Si la conservación de una región es científicamente importante, hay que analizar las condiciones del esquema numérico o emplear métodos diseñados para respetar la estructura pertinente.
Construcción de un retrato cualitativo sin una cuadrícula de simulaciones
El retrato del sistema central puede reconstruirse ahora mediante una secuencia lógica. Se localizan las nulclinas, que son e para , junto con y para . Sus intersecciones dan los tres equilibrios del primer cuadrante. Los signos de y de en cada región determinan la orientación básica del campo. La invarianza de los ejes muestra que las trayectorias positivas no pueden cruzarlos, de modo que el primer cuadrante queda cerrado hacia adelante. El triángulo impide la salida por la frontera inclinada y absorbe toda trayectoria positiva exterior. La linealización del capítulo 35 clasifica los equilibrios, con el origen y como sillas y como equilibrio localmente asintóticamente estable. Solo al final se integra una colección limitada de trayectorias para comprobar que el comportamiento observado respeta todas las restricciones anteriores.
La simulación llega, así, al final del razonamiento. Si una curva calculada cruzara un eje desde el primer cuadrante o abandonara , habría razones analíticas para sospechar del cálculo. Si una trayectoria respeta las restricciones, la concordancia aumenta la confianza en la implementación, aunque una muestra finita de órbitas no demuestra exhaustivamente el retrato. La estrategia será reutilizable en sistemas sin solución cerrada, donde a menudo no hace falta conocer cada órbita para excluir regiones enteras del espacio de estados o demostrar que ciertas variables permanecen acotadas.
Qué puede concluirse y qué queda abierto
Las herramientas del capítulo establecen varios resultados fuertes para el modelo central. Una condición inicial no negativa permanece en el primer cuadrante y su solución existe globalmente hacia adelante, acotada. Todas las trayectorias positivas terminan dentro de una región compacta como . Se sabe, además, cómo cambian los sentidos horizontal y vertical al cruzar las nulclinas.
Todavía no se demostró que toda condición inicial interior converja a . La figura lo sugiere para las trayectorias dibujadas y la linealización demuestra la atracción local, pero una conclusión global requeriría excluir otros conjuntos límite posibles. En un sistema planar podrían existir, en principio, órbitas periódicas u otras estructuras compatibles con el acotamiento. Las herramientas posteriores permitirán decidir cuestiones de ese tipo en clases concretas de sistemas.
La disciplina lógica es importante. Una región positivamente invariante no es automáticamente la cuenca de atracción de un equilibrio. Un conjunto compacto que atrapa trayectorias tampoco identifica, considerado aisladamente, el objeto al que se aproximan. Una nulclina tampoco es una separatriz salvo que se demuestre una propiedad adicional de invarianza. La geometría cualitativa progresa acumulando restricciones, cada una de las cuales reduce el conjunto de comportamientos posibles sin afirmar más de lo que permiten sus hipótesis.
Aplicaciones e interpretación científica
La noción de región invariante es útil cuando el modelo contiene restricciones de dominio que deben preservarse. Las concentraciones, las poblaciones, las probabilidades y las cantidades de inventario suelen requerir no negatividad. En los sistemas epidemiológicos, la suma de los compartimentos puede estar restringida por la población total. En los modelos de composición, el dominio dinámico natural puede ser un símplex de proporciones.
Una restricción matemática no demuestra, sin embargo, que la variable empírica correspondiente tenga exactamente esa dinámica. Si un modelo de puntuaciones clínicas impone porque así se definió el estado, demostrar que el primer cuadrante es invariante solo establece la coherencia interna de esa representación. No prueba que el fenómeno clínico real esté gobernado por el campo propuesto.
Las regiones invariantes tampoco deben confundirse con límites éticos, regulatorios o fisiológicos externos al modelo. Un algoritmo puede imponer un rango porque se programó así, mientras que un sistema físico puede permanecer en un rango porque existe un mecanismo de conservación. La coincidencia de ambos resultados no identifica el mecanismo.
La utilidad epistemológica es más concreta. Una frontera demostrablemente invariante permite formular predicciones negativas, según las cuales ciertos estados son inaccesibles dentro del modelo desde determinadas condiciones iniciales. Si los datos muestran de manera fiable una violación sistemática de esa restricción, hay evidencia contra la representación o contra la correspondencia entre las variables modeladas y las observadas.
Verificación computacional
El bloque siguiente define el campo del sistema central y comprueba las propiedades geométricas declaradas en el capítulo.
import numpy as np
from scipy.integrate import solve_ivp


def F(t, z):
    x, y = z
    return np.array([x * (1.0 - x - y), y * (x - 0.5)])


for E in ([0.0, 0.0], [1.0, 0.0], [0.5, 0.5]):
    assert np.allclose(F(0.0, E), 0.0)

J = np.array([[-0.5, -0.5], [0.5, 0.0]])
print(np.linalg.eigvals(J))

x = np.linspace(0.0, 2.0, 2001)
dV = x - x**2 - 0.5 * (2.0 - x)
print(dV.max())

sol = solve_ivp(F, (0.0, 50.0), [0.1, 2.0], rtol=1e-10, atol=1e-12)
print(sol.y[0].min(), sol.y[1].min())

print(0.1 + 2.0 * F(0.0, [0.1, 2.0])[0])
La salida da los valores propios del equilibrio interior y el máximo de sobre la frontera , igual a . También muestra los mínimos positivos de y de en la solución continua desde y el valor del paso de Euler. Estas comprobaciones verifican que las figuras, las cifras y el código son coherentes con las propiedades matemáticas declaradas, sin validar empíricamente el modelo.
Errores frecuentes
Tratar cada nulclina como una trayectoria es un error habitual, porque una nulclina anula una componente de la velocidad y la invarianza depende del vector completo y de la geometría de la curva. También lo es inferir una región invariante porque unas pocas flechas de una figura parecen apuntar hacia dentro. La condición debe verificarse en toda la frontera relevante.
La invarianza positiva es distinta de la atracción global, ya que una trayectoria puede permanecer siempre en una región sin acercarse al mismo estado que las demás. El acotamiento, del mismo modo, no garantiza la convergencia. Una trayectoria acotada puede oscilar, acercarse a un ciclo o, en dimensiones mayores, presentar una dinámica más compleja.
Imponer una frontera física recortando la salida numérica oculta el problema sin explicarlo. Si el modelo continuo preserva la positividad y el integrador produce valores negativos, truncarlos a cero esconde una violación numérica. La linealización, por su parte, clasifica el comportamiento local alrededor de un equilibrio hiperbólico sin determinar la forma de una región invariante ni el tamaño de una cuenca. Un retrato de fase obtenido por simulación, por último, no demuestra exhaustividad. Su valor aumenta cuando las trayectorias se interpretan dentro de restricciones analíticas establecidas de antemano.
Consolidación
Las nulclinas organizan un sistema planar mediante los lugares donde se anula cada componente de la velocidad. Sus intersecciones localizan los equilibrios, mientras que el signo de las derivadas entre ellas da una primera orientación del flujo. Una nulclina ordinaria no tiene por qué ser una trayectoria ni una barrera.
Una región positivamente invariante cumple una propiedad más fuerte, porque las trayectorias que comienzan dentro no pueden abandonarla hacia adelante. Para las fronteras suaves, el signo de la componente normal del campo da un criterio geométrico suficiente bajo las hipótesis de regularidad pertinentes. En las regiones poligonales, el mismo principio se verifica cara por cara.
En el sistema , , los ejes son invariantes y el primer cuadrante se conserva. La combinación demuestra que el triángulo es positivamente invariante y absorbe las trayectorias positivas exteriores. Una desigualdad global sobre da además el acotamiento y, junto con la regularidad polinómica del campo, la existencia global hacia adelante.
El retrato cualitativo surge de combinar los signos, las fronteras, la invarianza, la clasificación local y las simulaciones verificadas, cada una de las cuales responde una pregunta distinta. El resultado es más fuerte que dibujar muchas órbitas, aunque más limitado que una caracterización completa del comportamiento asintótico. El capítulo 37 introducirá las funciones de Lyapunov, que convierten ciertas desigualdades sobre el campo en demostraciones directas de estabilidad sin resolver explícitamente las trayectorias.
Ejercicios
Ejercicio 36.1. Para el sistema central, (a) acote el tiempo que tarda la trayectoria que parte de en entrar en . (b) Compare la cota con el instante de entrada que da una integración numérica. (c) ¿Por qué la cota es conservadora?
Ejercicio 36.2. (a) Determine para qué valores de la derivada de es estrictamente negativa sobre toda la frontera del primer cuadrante. (b) ¿Qué ocurre en ? (c) ¿Qué indica el valor sobre el comportamiento a largo plazo de ?
Ejercicio 36.3. Examine si el cuadrado es positivamente invariante para el sistema central, revisando el campo en cada una de sus cuatro caras.
Ejercicio 36.4. (a) Muestre que un paso de Euler explícito conserva la positividad de si y solo si . (b) Calcule el paso máximo que conserva la positividad desde . (c) Explique por qué esa condición no garantiza la positividad para cualquier paso en todo el recorrido.
Ejercicio 36.5. (a) Calcule el vector del campo en los puntos y de la nulclina . (b) ¿En qué sentido cruza el flujo esa nulclina en cada punto? (c) ¿Qué ocurre en el punto de la nulclina donde ?
Ejercicio 36.6. En el modelo epidemiológico , , , con , (a) muestre que se conserva. (b) Muestre que cada variable permanece no negativa si lo es al comienzo. (c) Describa la región invariante resultante.
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 36.1. (a) Como y fuera de se cumple , la trayectoria entra antes de . (b) La integración numérica da una entrada a los . (c) La cota usa el peor caso de sobre todo el exterior del triángulo, mientras que a lo largo de esta trayectoria es mucho más negativo durante casi todo el recorrido.
Solución 36.2. (a) Sobre la frontera se cumple , estrictamente negativo si . (b) En el máximo de vale cero y se alcanza en , donde el campo es tangente a la frontera. (c) La comparación con muestra que termina por debajo de cualquier valor mayor que , de modo que las trayectorias se concentran asintóticamente en el triángulo .
Solución 36.3. Las caras e son invariantes, porque están sobre los ejes. En la cara se cumple , de modo que el campo apunta hacia dentro o es tangente. En la cara se cumple , positivo para , así que el campo apunta hacia fuera en esa parte. El cuadrado no es positivamente invariante.
Solución 36.4. (a) Euler da . Con , el resultado es no negativo si y solo si el corchete lo es. (b) Desde se necesita , es decir, . (c) La condición depende del estado en cada paso. Un paso aceptable al comienzo puede dejar de serlo si la trayectoria numérica llega a una región donde es mayor.
Solución 36.5. (a) En el campo vale y en vale . (b) En ambos puntos el flujo es vertical. En baja y en sube, de modo que cruza la nulclina en sentidos opuestos a cada lado de . (c) En la nulclina de corta a la de y el campo se anula, porque ese punto es el equilibrio interior.
Solución 36.6. (a) La suma de las tres derivadas es . (b) Se cumple e , que no cambian de signo, mientras que . (c) Si al comienzo, la región invariante es el símplex .
Referencias
Hirsch, M. W., Smale, S. y Devaney, R. L. (2013). Differential equations, dynamical systems, and an introduction to chaos (3.ª ed.). Academic Press.
Khalil, H. K. (2002). Nonlinear systems (3.ª ed.). Prentice Hall.
Perko, L. (2001). Differential equations and dynamical systems (3.ª ed.). Springer. https://doi.org/10.1007/978-1-4613-0003-8
Strogatz, S. H. (2015). Nonlinear dynamics and chaos: With applications to physics, biology, chemistry, and engineering (2.ª ed.). Westview Press.
Teschl, G. (2012). Ordinary differential equations and dynamical systems. American Mathematical Society.