Problemas bien planteados
En el capítulo anterior tratamos una ecuación diferencial como una regla local de cambio, escrita en forma general como
y vimos que el campo de direcciones asigna una pendiente a cada punto del dominio. Falta una pregunta lógica previa a cualquier análisis de estabilidad, bifurcaciones o caos. Dado un estado inicial, hay que saber si existe realmente una trayectoria que satisfaga la regla y, en caso de existir, si es una sola.
La distinción parece elemental, pero es estructural. Un problema de valor inicial,
pide una función que pase por y cuya derivada coincida con en cada instante. Nada en la notación garantiza que esa función exista, que pueda prolongarse durante todo el intervalo de interés o que sea única.
La cuestión pertenece a la teoría de las ecuaciones diferenciales, aunque determina también qué significa un modelo dinámico. Si el mismo estado inicial admite varias evoluciones compatibles con la misma ley, el estado elegido no determina un futuro único. Esa situación es distinta de que el futuro sea difícil de calcular. También es distinta de que dos estados iniciales próximos terminen muy separados. Cada una de ellas requiere conceptos propios.
Una formulación clásica de problema bien planteado, en el sentido de Hadamard, exige la existencia de solución, su unicidad y su dependencia continua de los datos. En las ecuaciones diferenciales estas propiedades deben formularse respecto del dominio y del intervalo temporal considerados (Coddington y Levinson, 1955; Teschl, 2012). Un problema puede estar bien planteado localmente y dejar de estar definido globalmente, porque la solución abandona el dominio o crece sin límite en un tiempo finito.
La distinción tiene utilidad filosófica. La precisión matemática no convierte automáticamente al modelo en una descripción correcta del mundo. Un sistema impecablemente bien planteado puede describir mal el fenómeno empírico. Si el problema matemático ni siquiera está bien definido, sin embargo, cualquier interpretación posterior queda comprometida antes de confrontarla con datos.
Existencia local y explosión en tiempo finito
Para una ecuación , una condición suficiente elemental de existencia local es la continuidad de en una vecindad de . En una formulación de dimensión finita, sea un dominio abierto y sea continua. Si , el teorema de Peano garantiza que existe al menos una solución de clase del problema de valor inicial en algún intervalo que contiene a . El tamaño de ese intervalo depende de la región en la que el campo permanece definido y acotado, de modo que el teorema no promete una solución para todo tiempo.
La afirmación es deliberadamente modesta, porque asegura al menos una solución. La continuidad permite construir una curva integral local, pero no obliga a que por cada punto pase una sola. El teorema de Peano establece, por tanto, la existencia y deja abierta la unicidad, como mostrará el ejemplo de la sección sobre futuros múltiples.
Para ver qué significa la existencia local, consideremos
Al separar variables, , se obtiene . La condición inicial fija , de modo que
La solución está perfectamente definida cerca de , pero diverge cuando . Su intervalo maximal de existencia, como solución real finita que contiene al tiempo inicial, es . Hacia adelante desde , la solución existe para . El adjetivo maximal indica que la solución no puede extenderse, como solución del mismo problema, a un intervalo estrictamente mayor que todavía contenga a 0. El punto no se excluye por una decisión numérica, porque la fórmula obliga a .
En general, para ,
Si , el extremo derecho del intervalo maximal es . Si , la singularidad queda hacia atrás, en . Si , la solución nula es global. En ninguno de estos casos falla la unicidad, porque mientras la solución permanece finita la trayectoria está determinada de manera única. Lo que puede fallar es la prolongación global (figura 32.1).
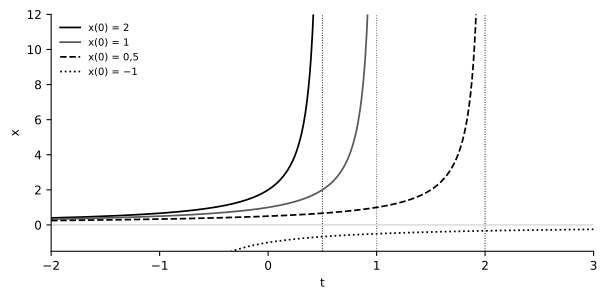
El ejemplo separa dos preguntas que con frecuencia se mezclan. La existencia local significa que el problema puede resolverse durante algún intervalo alrededor del tiempo inicial. La existencia global exige que la solución pueda prolongarse durante todo el intervalo temporal de interés. Pasar de una a otra requiere hipótesis adicionales, como condiciones de crecimiento que impidan que la solución escape al infinito en un tiempo finito.
En las aplicaciones científicas esto importa, porque una divergencia del modelo no debe interpretarse automáticamente como una explosión del sistema real. Puede señalar una transición física genuina o una variable mal elegida. También puede indicar que el modelo deja de ser válido fuera de cierto régimen. La matemática dice qué hace la ecuación especificada, mientras que decidir qué significa ese comportamiento exige volver al dominio empírico.
Unicidad y condición de Lipschitz
La condición clásica para garantizar la unicidad es la propiedad de Lipschitz respecto del estado. Se dice que es localmente Lipschitz en alrededor de un punto si existen una constante y una vecindad en la que
para todos los estados e de esa vecindad.
La condición controla cuánto puede cambiar el campo cuando el estado se modifica ligeramente, sin exigir que sea lineal. Muchas funciones no lineales suaves son localmente Lipschitz. En dimensión finita, si tiene derivadas parciales continuas respecto de las variables de estado en una región compacta, su jacobiano está acotado allí y la condición de Lipschitz local se obtiene de manera natural.
El teorema de Picard-Lindelöf puede formularse localmente del siguiente modo. Sea abierto. Si es continua y localmente Lipschitz respecto del estado en una vecindad de , el problema , tiene una solución local única (Hirsch et al., 2013; Perko, 2001). La continuidad se ocupa de la existencia, mientras que el control de Lipschitz impide que dos soluciones que parten del mismo dato se separen inmediatamente.
La demostración clásica reescribe la ecuación como una ecuación integral,
y aplica un argumento de punto fijo. Las iteraciones de Picard comienzan con una función inicial y definen
En un intervalo suficientemente pequeño, la condición de Lipschitz vuelve contractiva esta operación en un espacio apropiado de funciones. Su punto fijo es la solución. Aquí basta conservar la lógica del argumento. La unicidad se obtiene porque dos candidatos no pueden permanecer separados bajo una transformación que contrae sus diferencias.
La palabra suficiente es importante. La condición de Lipschitz no es necesaria para toda unicidad posible, porque hay funciones que no son Lipschitz en un punto y generan, aun así, una solución única. La usaremos porque da un criterio claro y muy general, sin pretender que delimite exactamente todos los casos. En un modelo con unidades, la constante tiene unidades de tiempo inverso cuando aparece con las mismas unidades a ambos lados de la desigualdad, de modo que productos como son adimensionales.
En una ecuación escalar autónoma, , la unicidad tiene una consecuencia geométrica inmediata. Si dos soluciones alcanzan el mismo estado en el mismo instante, desde ese punto deben coincidir mientras ambas estén definidas. En los sistemas autónomos, dos órbitas distintas tampoco pueden atravesar el mismo punto del espacio de estados y continuar después como trayectorias diferentes, porque ese punto sería una nueva condición inicial con dos futuros.
La conclusión debe matizarse en los sistemas no autónomos. Si se elimina del dibujo la coordenada temporal, dos curvas proyectadas sobre el espacio de estados pueden parecer cruzarse en momentos distintos sin contradicción alguna. La unicidad se refiere al problema completo especificado. Una proyección que descartó parte del estado necesario queda fuera de su alcance.
Un problema continuo con futuros múltiples
Consideremos ahora
La función es continua en , de modo que la existencia local no presenta problemas. Sin embargo, no es localmente Lipschitz en cero. Para , su derivada es , que crece sin cota al acercarse a cero.
Una solución evidente es , aunque no es la única. Para mostrar la falla de unicidad basta considerar la evolución hacia adelante, . Para cualquier , definamos
Para , tanto como valen cero. Para , ambos valen . En el punto de unión, la derivada lateral derecha de es cero, igual que la derivada de la rama constante. Cada satisface, por tanto, la misma ecuación y la misma condición inicial. El sistema puede permanecer un tiempo arbitrario en cero y abandonar después ese estado por cualquiera de esas ramas. Son soluciones exactas distintas del mismo problema, sin intervención de aproximaciones numéricas (figura 32.2).
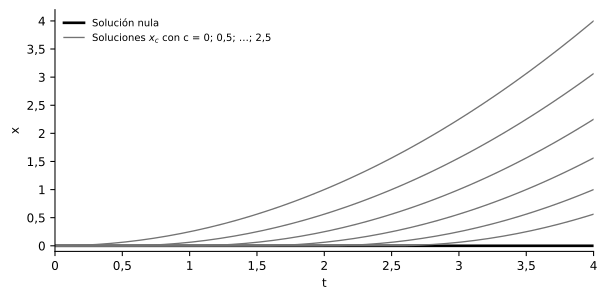
Un integrador numérico no corrige esta indeterminación. Si un método explícito comienza exactamente en , evalúa y puede permanecer en la rama nula. Esa salida no demuestra la unicidad, porque solo muestra qué rama seleccionó el algoritmo. El bloque siguiente lo comprueba y verifica que tres de las soluciones exactas satisfacen la ecuación en una malla de tiempos.
import numpy as np
from scipy.integrate import solve_ivp

sol = solve_ivp(lambda t, x: np.sqrt(np.abs(x)), (0.0, 4.0), [0.0],
                rtol=1e-10, atol=1e-12)
print(sol.y[0, -1])

t = np.linspace(0.0, 4.0, 401)


def x_c(t, c):
    return np.where(t <= c, 0.0, (t - c)**2 / 4)


def dx_c(t, c):
    return np.where(t <= c, 0.0, (t - c) / 2)


for c in (0.0, 1.0, 2.5):
    residuo = np.max(np.abs(dx_c(t, c) - np.sqrt(x_c(t, c))))
    print(c, residuo)
El integrador devuelve 0.0 desde el cero exacto. Los residuos de las tres soluciones analíticas también valen exactamente cero. Basta, en cambio, partir de para que el problema tenga solución única, , muy cercana a la rama con . Con esa condición inicial el integrador da , como la fórmula. La selección computacional de una rama debe distinguirse, por eso, de la selección matemática de una solución única.
El ejemplo elimina una confusión importante. La falta de unicidad es un fenómeno distinto del caos. Aquí no hay una trayectoria única extremadamente sensible a perturbaciones minúsculas, porque la ley y el estado inicial no seleccionan una sola trayectoria.
La familia , con , muestra con más claridad el papel de la regularidad del campo. Para , la función es continua pero no Lipschitz en el origen. Aparecen entonces soluciones que pueden permanecer un tiempo arbitrario en cero antes de separarse de él. Para , el campo ya es Lipschitz y la solución con condición inicial nula es única. Para , la regularidad del campo cerca del origen tampoco plantea este problema. La transición es un ejemplo controlado de cómo la forma local del campo modifica la estructura del problema de valor inicial, sin valor de ley universal sobre exponentes.
Tampoco hace falta introducir azar para obtener esta indeterminación. La ecuación es determinista en el sentido coloquial de no contener términos aleatorios, pero el problema de valor inicial no define una evolución única. Por eso, en este tomo reservaremos la expresión sistema determinista para los modelos cuya regla, junto con un estado apropiadamente definido, determina una evolución única dentro del dominio de interés.
Dependencia continua y desigualdad de Grönwall
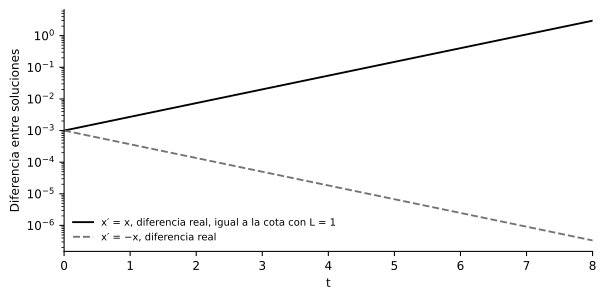
Supongamos ahora , con las condiciones iniciales próximas y . Las soluciones son y . Su diferencia vale
En , por ejemplo, la diferencia inicial de se convirtió en unos . Eso no viola la unicidad. Cada condición inicial tiene exactamente una trayectoria. Ambas se separan porque el origen es un equilibrio inestable hacia adelante.
La dependencia continua afirma algo más preciso que una cercanía permanente entre trayectorias. En intervalos temporales finitos y bajo las hipótesis apropiadas, datos iniciales suficientemente próximos producen soluciones suficientemente próximas. El tamaño admisible de la perturbación inicial puede hacerse muy pequeño cuando el horizonte temporal aumenta.
Una herramienta clásica para formalizar esta idea es la desigualdad de Grönwall (1919). En su forma integral elemental, si una función no negativa satisface
entonces para . Para ver cómo se aplica, supongamos que e satisfacen la misma ecuación y permanecen en una región donde es Lipschitz en el estado con constante . Sus formas integrales son
Al restar, tomar normas y usar la condición de Lipschitz se obtiene
y la desigualdad de Grönwall transforma esta relación integral en
La derivación muestra qué se controla. El razonamiento acota cuánto podría amplificarse la distancia bajo una constante de Lipschitz conocida, sin calcular su valor exacto. La desigualdad es una cota superior. En un sistema contractivo la distancia puede disminuir aunque la cota crezca. Una constante muy conservadora puede dar, además, una cota correcta pero poco informativa (figura 32.3).
En dimensiones mayores, una manera práctica de establecer una constante de Lipschitz local consiste en acotar la norma inducida del jacobiano en una región. Si en un conjunto convexo, el teorema del valor medio multivariable permite controlar mediante . Esto conecta la teoría de existencia y unicidad con los jacobianos estudiados en el capítulo 16.
El punto prepara la teoría del caos sin anticiparla indebidamente. Una dependencia exponencial respecto de las condiciones iniciales aparece ya en un sistema lineal inestable tan sencillo como . El caos determinista requerirá propiedades adicionales, entre ellas una estructura recurrente o acotada y una noción bien definida de sensibilidad. Que una diferencia crezca rápidamente no basta para diagnosticarlo.
Unicidad y elección del estado
La condición de unicidad se formula respecto del estado del modelo. Si la representación omite una variable necesaria, puede parecer que un mismo estado observado conduce a varios futuros, cuando en realidad se proyectaron estados internos distintos sobre la misma observación.
Supongamos un sistema de segundo orden, . Si el estado se describe solo mediante la posición , el valor no determina qué ocurrirá después. Una trayectoria puede atravesar el origen hacia valores positivos y otra hacia valores negativos. El modelo no falla, porque la insuficiencia está en la descripción del estado. Al introducir la velocidad, con y , se obtiene
y el par sí determina localmente la evolución.
La distinción conecta con el capítulo 2 y con la discusión del capítulo 9 sobre la memoria. Una aparente dependencia histórica puede desaparecer cuando el estado se amplía para incluir las variables que almacenan la información relevante. En otros casos, como las ecuaciones con retardo, el estado matemático necesario es una función completa sobre un intervalo de historia, que ningún vector finito ordinario puede sustituir.
Encontrar varios futuros compatibles con una medición no autoriza, por tanto, a concluir que hay indeterminismo, caos o aleatoriedad. Antes hay que preguntar si esa medición es realmente un estado suficiente para el modelo.
La misma cautela será indispensable en psicopatología. Dos personas con la misma puntuación total en una escala no tienen necesariamente el mismo estado dinámico. Pueden diferir en la composición de sus síntomas, su contexto, su exposición farmacológica, su historia reciente y variables fisiológicas no observadas. Si evolucionan de forma distinta, eso no demuestra que la evolución clínica carezca de unicidad matemática. Puede indicar que el vector de observación deja fuera variables relevantes.
Existencia global y control del crecimiento
Volvamos a . La función es suave y, por tanto, localmente Lipschitz en todo punto finito. El teorema de Picard-Lindelöf garantiza la existencia y la unicidad locales para cualquier condición inicial finita. Esa unicidad permite pegar prolongaciones compatibles, de modo que existe una única solución maximal, definida en un intervalo abierto que contiene a . Cualquier otra solución con el mismo dato inicial es la restricción de esa solución maximal a un intervalo menor.
Si el campo es localmente Lipschitz en todo y el extremo maximal es finito, la obstrucción no puede consistir en que aparezca de pronto otra rama. La solución debe abandonar todo conjunto compacto al acercarse a ese extremo, lo que en las situaciones ordinarias se manifiesta como un crecimiento sin cota (Walter, 1998). En dominios más restringidos, la trayectoria puede llegar también a la frontera del dominio de definición del campo.
Que sea localmente suave no basta para excluir ese fenómeno. La función no es globalmente Lipschitz en la recta real y sus soluciones pueden explotar en tiempo finito. Para , la solución diverge en . La unicidad local no conduce, por tanto, automáticamente a la existencia global. Geométricamente, la trayectoria abandona cualquier conjunto acotado en un tiempo finito.
Hay distintas condiciones suficientes para impedir este fenómeno. Una hipótesis común es un control global del crecimiento de , por ejemplo una cota lineal de la forma
con funciones adecuadamente integrables en cada intervalo finito. Bajo condiciones regulares, una restricción de este tipo permite usar la desigualdad de Grönwall para impedir que la solución crezca hasta el infinito en un tiempo finito.
Otra situación habitual aparece cuando puede demostrarse que una región compacta es positivamente invariante, de modo que una trayectoria que comienza dentro de ella no puede escapar. Si el campo es regular en esa región, la prolongación global hacia adelante queda asegurada. Más adelante usaremos funciones de Lyapunov precisamente para construir este tipo de información global sin resolver explícitamente cada trayectoria.
De la unicidad al flujo dinámico
Cuando un sistema autónomo tiene soluciones locales únicas, puede definirse una aplicación de evolución allí donde la solución existe, que da el estado alcanzado después de un tiempo al partir de . Si las soluciones son globales para todo , se obtiene un flujo global. Si solo están definidas en intervalos que dependen del estado inicial, se habla con mayor precisión de un flujo local.
En ambos casos, siempre que las composiciones estén definidas,
Evolucionar primero durante unidades y después durante produce el mismo resultado que evolucionar directamente durante . Cuando el flujo es global en ambos sentidos temporales, es la inversa de . Si el modelo solo define una evolución hacia adelante, la estructura pertinente puede ser únicamente un semigrupo.
La unicidad es imprescindible. Si desde un mismo punto pudieran emerger varias soluciones, no sería una función ordinaria de un solo valor y habría que usar otra estructura matemática, como una aplicación multivaluada o una inclusión diferencial.
La observación muestra que la teoría de los sistemas dinámicos descansa sobre supuestos que a menudo quedan implícitos. Hablar de «la trayectoria que pasa por este punto» al dibujar un retrato de fase presupone ya alguna forma de existencia y unicidad. No todas las disciplinas necesitan demostrar estos teoremas en cada aplicación, pero sí saber qué presuponen para interpretar correctamente una simulación o un diagrama de fases.
Unicidad, caos, predicción y causalidad
Un problema de valor inicial único responde a una pregunta matemática sobre si, fijados el estado y la ley, hay una sola evolución compatible con ellos. Todavía no dice si el estado puede medirse con precisión suficiente, si los parámetros se conocen ni si la trayectoria puede calcularse durante el horizonte deseado.
La unicidad no implica, por tanto, predictibilidad práctica. El caos determinista se estudia precisamente en sistemas cuya evolución está bien definida. Cada condición inicial selecciona una trayectoria única, aunque las trayectorias de estados iniciales próximos pueden separarse con rapidez y limitar la predicción puntual. En el ejemplo de el problema es anterior, porque incluso el mismo dato inicial exacto admite varias trayectorias. Hablar ahí de una pequeña incertidumbre inicial que se amplifica sería describir otro problema.
La diferencia modifica el diagnóstico epistemológico. Si un modelo carece de unicidad, mejorar la precisión de la medición inicial no basta para obtener una predicción puntual. Un integrador más exacto tampoco basta. Falta una regla de selección que el modelo no contiene. Según la aplicación, la respuesta puede consistir en reformular el estado o en añadir un mecanismo omitido. También puede adoptarse una inclusión diferencial, introducirse explícitamente una ley estocástica o aceptarse que la representación solo determina un conjunto de evoluciones posibles. Cada opción es un modelo distinto y debe justificarse por separado.
La implicación inversa tampoco se cumple en un sentido trivial. Un modelo agregado puede hacer predicciones probabilísticas útiles aunque sus microestados no estén determinados o ni siquiera formen parte de la representación.
La unicidad tampoco establece causalidad empírica. Si se escribe y se comprueba que el problema tiene solución única, solo se estableció una propiedad del modelo. Interpretar como una intervención causal sobre el sistema real requiere una justificación empírica adicional.
La diferencia importa especialmente cuando las ecuaciones se construyen a partir de asociaciones observacionales. Un modelo puede ser matemáticamente impecable y causalmente injustificado. También puede ocurrir que una hipótesis causal plausible se exprese al principio mediante un modelo matemático demasiado pobre o mal planteado. En este libro usaremos la teoría matemática para determinar qué consecuencias se siguen de una representación dada. La inferencia que conecta esa representación con la realidad requerirá criterios adicionales de medición, diseño y evidencia, que desarrollaremos más adelante.
Consolidación
El capítulo puede condensarse en cuatro ejemplos que responden a problemas distintos. En , cada condición inicial produce una única solución, . Las diferencias entre condiciones iniciales disminuyen con el tiempo. En , cada condición inicial produce también una solución única, , pero los estados próximos se separan exponencialmente sin que haya falta de unicidad ni, por esa sola razón, caos.
En con existen múltiples soluciones que comparten exactamente la misma condición inicial, de modo que el problema no define un flujo único desde ese punto. En con , la solución es única pero diverge en . El problema está bien planteado localmente antes de la explosión, aunque no está definido globalmente para todo tiempo positivo. El cuadro 32.1 resume las preguntas y los conceptos correspondientes.
Cuadro 32.1. Preguntas sobre un problema de valor inicial, concepto que las responde y conclusión que exige una prueba adicional.
| Pregunta | Concepto principal | Conclusión que exige otra prueba |
|---|---|---|
| ¿Existe alguna trayectoria? | Existencia | Unicidad |
| ¿Hay una sola trayectoria desde el estado inicial? | Unicidad | Estabilidad o predictibilidad práctica |
| ¿Cambios pequeños en los datos producen cambios pequeños en tiempo finito? | Dependencia continua | Ausencia de crecimiento de errores a largo plazo |
| ¿La solución puede prolongarse durante todo el horizonte? | Existencia global | Adecuación empírica del modelo |
| ¿Dos trayectorias próximas se separan rápidamente? | Sensibilidad dinámica | Caos |
| ¿Una observación admite varios futuros? | Posible insuficiencia del estado o falta de unicidad | Indeterminismo físico |
El orden conceptual es importante. Antes de clasificar equilibrios hay que saber que las trayectorias analizadas están bien definidas. Antes de hablar de sensibilidad caótica hay que separar la amplificación de diferencias iniciales de la falta de unicidad. Antes de interpretar varios futuros observados hay que comprobar que el estado medido contiene las variables necesarias. El capítulo 33 usará estas condiciones como base para estudiar los puntos de equilibrio y su estabilidad en una dimensión, donde la pregunta será qué hace una trayectoria bien definida cuando comienza cerca de un estado estacionario.
Ejercicios
Ejercicio 32.1. Para con , (a) escriba la solución. (b) Determine su intervalo maximal de existencia. (c) ¿Qué ocurre con la solución cuando ?
Ejercicio 32.2. (a) Muestre que es Lipschitz con constante aunque no es derivable en cero. (b) Encuentre dos soluciones distintas de con . (c) ¿Qué hipótesis del teorema de Picard-Lindelöf falla en el segundo caso?
Ejercicio 32.3. Para , cuya constante de Lipschitz global es , (a) calcule la cota de Grönwall en para dos condiciones iniciales que difieren en . (b) Compare esa cota con la separación real cuando las condiciones iniciales son 0 y , usando la solución . (c) Compare también la cota con la separación real cerca de .
Ejercicio 32.4. (a) Escriba el flujo de y verifique que . (b) Haga lo mismo para , donde . Indique para qué valores de y tiene sentido la composición.
Ejercicio 32.5. (a) Encuentre dos soluciones de que pasen por en y tengan futuros distintos. (b) Explique por qué ese resultado no contradice la unicidad. (c) ¿Qué variable hay que añadir al estado para restituirla?
Ejercicio 32.6. Con el bloque de código del capítulo, (a) integre desde hasta y compare el resultado con la solución exacta . (b) Explique por qué esa solución es única. (c) ¿Qué muestra la comparación con la integración que parte del cero exacto?
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 32.1. (a) La fórmula general da . (b) La singularidad está en , de modo que el intervalo maximal que contiene a es . (c) La solución existe para todo positivo y tiende a cero cuando .
Solución 32.2. (a) Por la desigualdad triangular, , lo que da . La función tiene un vértice en cero, así que la condición de Lipschitz no exige derivabilidad. (b) Una solución es y otra es para , cuya derivada coincide con . (c) Falla la condición de Lipschitz en cero, porque la derivada de crece sin cota al acercarse al origen.
Solución 32.3. (a) La cota vale . (b) Desde se obtiene , de modo que la separación real queda algo por debajo de la cota. (c) Cerca de el equilibrio es estable y la separación decrece como , unas veinte mil veces menos que la cota.
Solución 32.4. (a) El flujo es y se cumple . (b) Se obtiene . La composición tiene sentido mientras y no se anulen, es decir, mientras ambos tiempos queden dentro del intervalo maximal de la solución que parte de .
Solución 32.5. (a) Las funciones y pasan por en y se mueven en sentidos opuestos. (b) La unicidad se refiere al estado completo de un sistema de segundo orden, que incluye la velocidad. Las dos soluciones tienen velocidades iniciales distintas, 1 y . (c) Hay que añadir la velocidad , de modo que el estado sea el par .
Solución 32.6. (a) El integrador da , igual que la fórmula . (b) Para la función es localmente Lipschitz, así que la solución que parte de un valor positivo es única. (c) Desde el cero exacto el integrador elige la rama nula, mientras que una perturbación diminuta selecciona una rama muy cercana a la que abandona el cero en . La elección de rama depende de la representación numérica, porque el problema original no la determina.
Referencias
Coddington, E. A. y Levinson, N. (1955). Theory of ordinary differential equations. McGraw-Hill.
Grönwall, T. H. (1919). Note on the derivatives with respect to a parameter of the solutions of a system of differential equations. Annals of Mathematics, 20(4), 292–296. https://doi.org/10.2307/1967124
Hirsch, M. W., Smale, S. y Devaney, R. L. (2013). Differential equations, dynamical systems, and an introduction to chaos (3.ª ed.). Academic Press.
Perko, L. (2001). Differential equations and dynamical systems (3.ª ed.). Springer. https://doi.org/10.1007/978-1-4613-0003-8
Teschl, G. (2012). Ordinary differential equations and dynamical systems. American Mathematical Society.
Walter, W. (1998). Ordinary differential equations. Springer. https://doi.org/10.1007/978-1-4612-0601-9