De describir una situación a explicar su evolución
En el capítulo anterior distinguimos el tamaño de un sistema de la información necesaria para describir su organización. Esa distinción era todavía sobre todo estructural. Ahora incorporamos el tiempo. La pregunta pasa a ser qué necesitamos conocer en un momento dado para especificar cómo puede cambiar el sistema después, además de qué componentes existen y cómo se relacionan.
Consideremos un péndulo. Una fotografía permite conocer su posición angular, pero no basta para anticipar su movimiento. Dos péndulos pueden estar en el mismo ángulo mientras uno se desplaza hacia la izquierda y el otro hacia la derecha. Para describir su estado mecánico, un modelo elemental necesita al menos la posición angular y la velocidad angular. La fotografía registra solo una parte del estado que la dinámica requiere.
Este ejemplo contiene la idea central de un sistema dinámico. Elegimos un conjunto de variables que describen el estado del sistema y especificamos una ley de evolución que indica cómo cambia ese estado con el tiempo. En mecánica clásica, el estado suele construirse con posiciones y velocidades o momentos. En otros ámbitos, las variables pueden ser concentraciones químicas, tamaños de poblaciones, actividad eléctrica, inventarios, precios, conectividad o cantidades definidas específicamente para un modelo.
La teoría de sistemas dinámicos no exige que el objeto estudiado sea grande ni difícil. Un sistema con una sola variable puede ser dinámico. Tampoco se requiere no linealidad, porque una ecuación lineal puede describir una evolución temporal perfectamente válida. La dinámica no lineal y la teoría del caos estudian subconjuntos importantes de los sistemas dinámicos, aunque el concepto general no depende de ellos.
Esta separación acompañará todo el libro. Antes de discutir bifurcaciones, atractores o caos necesitamos saber qué representa un estado y en qué se diferencia una variable de un parámetro. También necesitamos saber qué papel cumplen las condiciones iniciales y qué significa afirmar que un modelo es determinista o estocástico. Sin esas distinciones, términos que tienen un significado técnico preciso terminan usándose como descripciones vagas de cualquier proceso que cambie.
El estado como información suficiente para la evolución
Llamaremos estado a la información que el modelo usa, en un instante dado, para especificar su evolución futura bajo las reglas, los parámetros y las entradas que se hayan definido. La definición es deliberadamente relativa al modelo y no supone que hayamos capturado todo lo que existe en el sistema real.
Volvamos al péndulo ideal. Su estado puede representarse mediante el vector donde es el ángulo y la velocidad angular. Conocido ese par, junto con los parámetros del modelo y las fuerzas externas, la evolución puede calcularse con la ecuación escogida. Si registráramos solo , dos situaciones dinámicamente diferentes podrían parecer idénticas, porque la variable observada no alcanza a representar el estado que el modelo requiere.
La idea tiene una consecuencia metodológica importante. Una medición no es por definición una variable de estado. Un cuestionario, una temperatura, una señal electroencefalográfica o una concentración plasmática son observaciones. Pueden contribuir a estimar el estado, aunque su relación con este depende del modelo. En algunos problemas lo observado coincide aproximadamente con la variable dinámica que necesitamos. En otros, el estado relevante permanece parcialmente oculto y debe inferirse a partir de observaciones indirectas. Un tomo posterior retoma este problema mediante modelos de espacio de estados con variables latentes.
La suficiencia del estado depende también de la historia que se decida representar. Supongamos que la respuesta futura de un sistema depende tanto de su valor actual como del que tuvo durante las últimas diez horas. Si usamos como estado solo el valor presente, el modelo parecerá depender del pasado. Podemos conservar esa descripción y usar ecuaciones con retardo, o bien ampliar el estado para incorporar la información histórica necesaria. En general, una buena representación del estado concentra en el presente la información relevante para la evolución futura.
Esto no quiere decir que toda dependencia histórica pueda eliminarse de manera simple ni que siempre conozcamos el estado correcto. La elección de variables forma parte del problema científico. Decir que un sistema tiene «memoria» puede significar que existen variables lentas no observadas, que hay retardos explícitos, que la dinámica depende de una trayectoria previa o que la descripción actual es insuficiente. El capítulo 9 distingue estos mecanismos.
Espacio de estados, trayectoria y órbita
Una vez definidas las variables de estado, podemos reunir todos sus valores posibles en un espacio de estados, en el que cada punto corresponde a una configuración posible del modelo. En mecánica se usa con frecuencia la expresión espacio de fases. En este libro emplearemos «espacio de estados» como término general y «espacio de fases» cuando trabajemos con sistemas mecánicos o con la tradición de la dinámica no lineal.
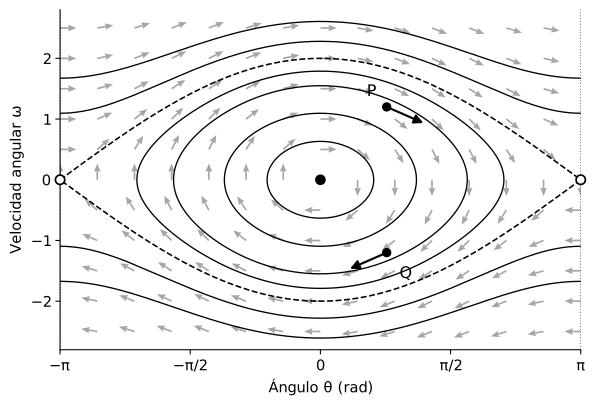
El estado del péndulo plano ideal puede dibujarse en un plano con coordenadas y . En unidades en que el cociente entre la aceleración de gravedad y la longitud vale 1, el péndulo sin fricción obedece
Esta regla conserva la energía , de modo que cada trayectoria permanece sobre una curva de energía constante. La figura 2.1 muestra esas curvas. Como los ángulos que difieren en corresponden a la misma posición, el espacio de estados global es un cilindro, , con una coordenada angular y otra real. El dibujo plano es útil siempre que se recuerde que sus bordes y corresponden a la misma posición. La aplicación describe la trayectoria a lo largo del tiempo.
En tiempo continuo una trayectoria se escribe . En tiempo discreto tenemos una sucesión , en la que cada índice corresponde a un paso de actualización. En ambos casos el objeto matemático es una secuencia ordenada de estados generados por una regla de evolución.
La palabra órbita se usa a menudo como sinónimo aproximado de trayectoria, aunque en textos matemáticos suele designar el conjunto de estados alcanzados sin atender a la parametrización temporal. Cuando esa diferencia importe la haremos explícita, sin imponer una distinción terminológica más rígida que la de la propia literatura.
La representación geométrica permite estudiar propiedades sin resolver cada ecuación de forma cerrada. Podemos preguntar si las trayectorias convergen hacia una región, se alejan, forman ciclos o recorren patrones más complicados. Esta perspectiva, central en los textos de dinámica no lineal (Strogatz, 2015; Hirsch, Smale y Devaney, 2013), será la base del estudio de retratos de fase, estabilidad, ciclos límite y atractores.
La ley de evolución
Además del estado necesitamos una regla que indique cómo cambia. En tiempo discreto, una forma general es
donde es el estado actual, la regla de actualización, el conjunto de parámetros y una entrada externa en ese momento. En tiempo continuo escribimos
donde especifica la velocidad de cambio del estado. Cuando el sistema tiene varias variables, es un vector y contiene una ecuación para cada componente. La regla del péndulo ideal es un ejemplo con dos componentes.
Si hay entradas externas, el estado actual y los parámetros no bastan para predecir la trayectoria completa. También hay que fijar la evolución futura de esas entradas o la regla que las genera. Dos ejecuciones del mismo modelo pueden diferir porque recibieron entradas distintas, sin que el determinismo haya fallado.
En tiempo continuo hacen falta además condiciones que garanticen la existencia y la unicidad de las soluciones para la entrada fijada. Una hipótesis suficiente habitual es que el campo sea continuo y satisfaga una condición local de Lipschitz respecto del estado, lo que asegura la unicidad local (Hirsch, Smale y Devaney, 2013). Esa hipótesis tampoco garantiza que la solución exista para todo tiempo, porque una solución puede abandonar el dominio o divergir en tiempo finito. Trabajaremos en el intervalo donde el problema esté bien planteado hasta que los capítulos dedicados a ecuaciones diferenciales traten el asunto de manera sistemática.
Estas expresiones son esquemas generales y no pretenden aplicarse literalmente a todos los sistemas. Su utilidad está en obligarnos a separar elementos que el lenguaje ordinario suele mezclar, es decir, qué cambia, qué permanece fijo, qué proviene del exterior y qué regla relaciona el presente con el cambio posterior.
El modelo continuo más sencillo de decaimiento es
La variable cambia con el tiempo y el parámetro fija la rapidez del decaimiento. Para la condición inicial , la solución es
Si mantenemos fijo y cambiamos , obtenemos otra trayectoria del mismo modelo. Si cambiamos , modificamos el modelo y con él la familia de trayectorias posibles. Esta distinción entre condición inicial y parámetro será decisiva al estudiar bifurcaciones, que aparecen cuando la variación de un parámetro modifica cualitativamente la organización de las soluciones. Colocar el sistema en otro punto del mismo espacio de estados no basta para producir una bifurcación.
La versión discreta correspondiente es
Con , cada paso reduce el valor a la mitad. Es un sistema dinámico lineal y determinista, en tiempo discreto, que no presenta caos. Esta ecuación tan simple servirá de contraejemplo cada vez que se use «dinámico» como sinónimo de «caótico».
Variables de estado, parámetros, entradas y observables
Necesitamos una taxonomía mínima. La justifica la necesidad de que un modelo especifique funciones distintas, sin suponer que la naturaleza esté dividida en estas categorías.
Una variable de estado cambia según la dinámica interna representada. Un parámetro permanece fijo durante una ejecución del modelo y determina características de esa dinámica. Una entrada, o forzamiento, es una influencia especificada desde fuera del sistema modelado. La condición inicial selecciona el estado desde el cual comienza una trayectoria. Un observable es una cantidad que medimos o calculamos a partir del estado.
En un péndulo amortiguado, el estado puede representarse por el ángulo y la velocidad angular. La longitud del péndulo y un coeficiente de fricción pueden tratarse como parámetros. Una fuerza periódica aplicada por un motor es una entrada externa. El ángulo medido por una cámara sería un observable que coincide con una componente del estado, mientras que la velocidad tendría que calcularse o estimarse.
Estas categorías dependen de la frontera y de la escala del modelo. Si la fricción cambia lentamente por calentamiento, el coeficiente que tratábamos como parámetro constante puede convertirse en una variable dinámica. Si incorporamos el motor al sistema, la fuerza externa deja de ser una entrada y pasa a estar generada por nuevas variables de estado. La diferencia entre estado y parámetro depende, por tanto, del papel que una cantidad cumple en una formulación concreta.
Lo mismo ocurre en una aplicación clínica. Un evento laboral puede tratarse como entrada externa en un modelo centrado en variables individuales. Si ampliamos la frontera para representar la interacción entre la persona y su ambiente laboral, ese evento puede pasar a ser resultado de otras variables. La ampliación puede ser útil o innecesaria según la pregunta.
Esta relatividad no autoriza cualquier elección. La elección debe ser coherente con los datos, las escalas temporales y el mecanismo propuesto. Si llamamos «parámetro» a una cantidad que cambia rápidamente durante el período estudiado, quizá estemos ocultando una dinámica relevante. Si incorporamos cada influencia concebible como variable de estado, podemos construir un modelo imposible de identificar con las observaciones disponibles.
Tiempo continuo y tiempo discreto
Los sistemas dinámicos pueden formularse en tiempo continuo o en tiempo discreto. La elección no depende solo de cómo se toman los datos. Una población existe de manera continua aunque se la cense una vez al año, mientras que una actualización administrativa puede ocurrir genuinamente en pasos discretos, igual que las iteraciones de un algoritmo.
En un modelo continuo, el tiempo puede tomar cualquier valor dentro de un intervalo y la evolución suele expresarse mediante ecuaciones diferenciales. En un modelo discreto, la regla especifica cómo obtener el estado siguiente a partir del actual. Hay que distinguir esa ley de actualización del registro discreto de un proceso continuo.
Consideremos la ecuación logística continua para una cantidad , con tasa de crecimiento y capacidad ,
La tasa tiene unidades de inverso de tiempo, mientras que y comparten unidades. Para , la solución se aproxima a de manera monótona. Una ecuación autónoma escalar como esta no puede producir las trayectorias caóticas que estudiaremos en modelos de mayor dimensión.
El mapa logístico discreto usa una variable normalizada entre 0 y 1 junto con un parámetro adimensional ,
Para esos valores del parámetro, la actualización conserva el intervalo de estados. Según el valor de , el mapa puede converger, entrar en ciclos o comportarse de manera caótica (May, 1976). Comparte la forma cuadrática con la ecuación continua, aunque no es su muestreo exacto ni usa el mismo parámetro de crecimiento.
La diferencia puede precisarse. La solución de la ecuación continua, observada cada unidades de tiempo, satisface exactamente
relación que se obtiene resolviendo la ecuación continua y que difiere del mapa cuadrático. Observar un sistema a intervalos regulares y elegir una nueva ley de actualización son operaciones distintas.
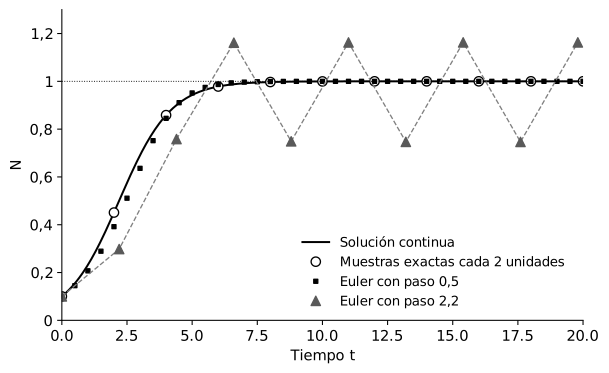
También podemos aproximar la ecuación continua con un algoritmo discreto, como el método de Euler, que reemplaza la derivada por un cociente de diferencias con paso . El tamaño del paso es entonces una decisión numérica, ajena al fenómeno. Un paso excesivo puede introducir oscilaciones o inestabilidades que la solución original no tiene. La figura 2.2 compara muestras exactas de la solución con dos aproximaciones de Euler. Con paso 2,2 aparece una oscilación persistente alrededor de que la ecuación continua no produce. Los capítulos 21 a 30 estudian cómo detectar estos artefactos.
Tener datos semanales no demuestra que el proceso cambie solo una vez por semana. Del mismo modo, usar una ecuación continua no demuestra que el fenómeno sea literalmente continuo a escala microscópica. La representación temporal se justifica por los fenómenos que permite describir y por sus errores dentro de una resolución especificada.
Sistemas deterministas y estocásticos
En un sistema determinista ideal, una vez especificados el estado actual, los parámetros y las entradas, la regla selecciona un único estado futuro. En un sistema estocástico, la regla asigna probabilidades a las evoluciones posibles.
Comparemos dos modelos discretos. El primero es
Con , la sucesión queda completamente determinada y sus primeros valores son 10; 8; 6,4 y 5,12. El segundo es
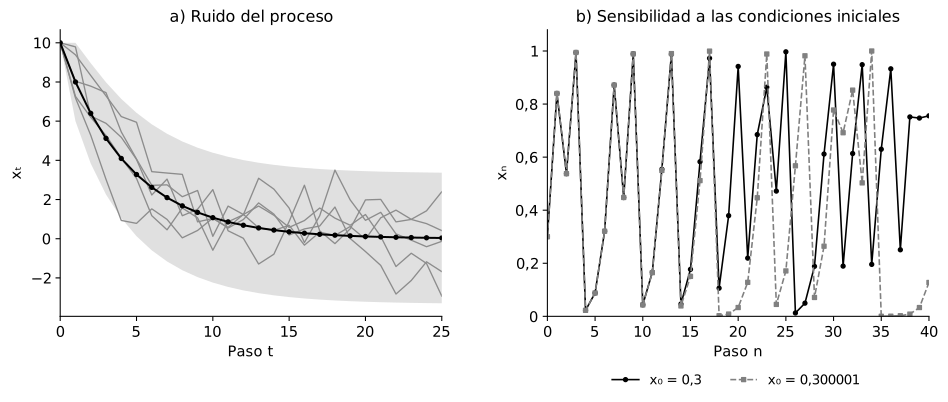
donde los términos son independientes entre sí y del estado inicial, con una misma distribución de media cero y varianza finita. Esas hipótesis definen un ruido del proceso, que altera la evolución del estado. Un error de medición se representaría con otra ecuación, por ejemplo , en la que afecta a la observación sin alterar . Indicar solo la media del ruido no determina su distribución ni sus dependencias temporales. Con la especificación completa podemos calcular distribuciones de trayectorias y valores esperados, aunque el mismo estado inicial ya no determine una realización única. El panel a de la figura 2.3 muestra varias realizaciones del segundo modelo junto a la trayectoria del primero.
La distinción es matemática. Convertirla de inmediato en una afirmación sobre la naturaleza del mundo sería un error. Usar un modelo estocástico puede reflejar fluctuaciones intrínsecas, variables no resueltas, heterogeneidad que se decidió no representar, incertidumbre de medición o simplemente una aproximación conveniente. A la inversa, escribir ecuaciones deterministas no demuestra que el sistema real sea determinista en sentido metafísico.
También hay modelos híbridos. Una dinámica determinista puede alternar con transiciones aleatorias en momentos específicos. Los parámetros pueden ser aleatorios y la evolución determinista una vez fijados sus valores. En las ecuaciones diferenciales estocásticas, una tendencia sistemática se combina con fluctuaciones. Más adelante formalizaremos estas posibilidades.
Para esta etapa importa una distinción más básica. En un modelo determinista, el estado actual determina una trayectoria única dentro del modelo. En uno estocástico determina una distribución condicional de trayectorias. Ambos pueden tener estructura y capacidad predictiva parcial, porque un modelo estocástico obedece una ley probabilística compatible con regularidades fuertes.
Determinismo y predictibilidad
Antes de introducir la teoría del caos hay que separar determinismo y predictibilidad. Un modelo puede ser determinista y tener, aun así, una predictibilidad práctica limitada. Un modelo estocástico, en cambio, puede permitir predicciones probabilísticas muy precisas en el nivel agregado.
La razón más conocida de la primera situación es la sensibilidad a las condiciones iniciales. En ciertos sistemas no lineales, dos estados inicialmente muy próximos se separan con rapidez. Si las mediciones iniciales tienen precisión finita, la incertidumbre crece a medida que proyectamos la trayectoria hacia el futuro. La dinámica sigue siendo determinista, porque no se ha añadido ninguna variable aleatoria. El límite surge de la combinación entre las propiedades de la evolución y la precisión con que conocemos el estado. El panel b de la figura 2.3 muestra dos trayectorias del mapa logístico con que parten de estados separados por una millonésima y dejan de parecerse después de unas veinte iteraciones.
El ejemplo canónico en tiempo continuo proviene de Lorenz (1963). Un pequeño sistema determinista de ecuaciones diferenciales no lineales, construido para representar aspectos de la convección atmosférica, producía soluciones no periódicas muy sensibles a pequeñas modificaciones del estado inicial.
Una sola propiedad tampoco basta para definir el caos. Una dinámica puede amplificar errores durante un intervalo sin poseer un atractor caótico. Más adelante estudiaremos los exponentes de Lyapunov, los mapas de retorno, las estructuras invariantes y otras herramientas que permiten caracterizar comportamientos específicos.
La predictibilidad depende también de qué se quiere predecir. Aunque sea difícil anticipar la posición exacta de una trayectoria caótica a largo plazo, algunas propiedades estadísticas pueden ser bastante estables. En un sistema estocástico ocurre algo análogo. El próximo resultado de una moneda equilibrada es desconocido, pero la proporción de caras en un número muy grande de lanzamientos puede predecirse con buena precisión.
Por eso, al hablar de predictibilidad habrá que indicar la variable, el horizonte temporal, la tolerancia de error y el tipo de resultado. La afirmación «este sistema es impredecible» queda incompleta mientras no especifique qué aspecto se pretende anticipar y con qué precisión.
Sistemas autónomos, sistemas forzados y entorno
Un sistema autónomo tiene una regla de evolución que no depende explícitamente del tiempo. En forma continua se escribe
El estado de un sistema autónomo puede cambiar de manera complicada. La expresión solo indica que la regla depende del estado, sin referencia explícita a un reloj externo.
Si la regla depende directamente del tiempo,
el sistema es no autónomo. Una fuerza periódica aplicada a un oscilador es el ejemplo clásico. La influencia externa también puede expresarse mediante una entrada , con .
La distinción depende otra vez de la frontera. Un sistema no autónomo puede reformularse a veces como autónomo si se amplía el estado con las variables que generan el forzamiento. El procedimiento es útil matemáticamente, aunque sigue siendo necesario justificar qué representa la nueva variable.
En aplicaciones humanas y biológicas, esta diferencia impide atribuir a una «dinámica interna» todo cambio observado. Si un registro clínico oscila cada semana, puede existir una dinámica endógena. También puede ocurrir que el sistema reciba una entrada periódica, como una pauta laboral o una intervención recurrente. Ambas hipótesis generan regularidad temporal con mecanismos distintos.
La distinción importa también para el control. Intervenir sobre un sistema significa introducir o modificar entradas, parámetros o incluso reglas. Antes de afirmar que una intervención cambia la estructura dinámica hay que establecer qué elemento del modelo se modifica. Una perturbación transitoria puede desplazar el estado sin cambiar el sistema de ecuaciones, mientras que una modificación de parámetros puede alterar la estabilidad o producir una bifurcación.
Un ejemplo resuelto de recuperación lineal
Consideremos una variable que mide la desviación de una magnitud respecto de un nivel de referencia, sin asignarle todavía un significado fisiológico. Supongamos que la velocidad de cambio es proporcional a la desviación actual y actúa en sentido contrario,
Si es positiva, la derivada es negativa y la variable disminuye. Si es negativa, la derivada es positiva y la variable aumenta. El punto no cambia, porque allí la derivada vale cero.
El estado es , el parámetro controla la rapidez de la recuperación y la condición inicial es . No hay entrada externa. El modelo es continuo, autónomo, determinista y lineal. Su solución es
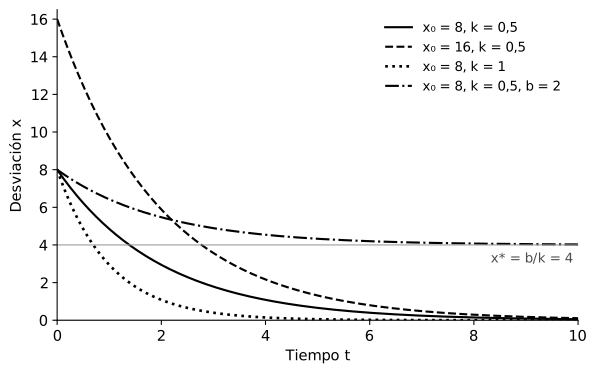
Con y por unidad de tiempo se obtiene , y . La variable se aproxima a cero sin cruzarlo.
Duplicar manteniendo duplica todos los valores de la trayectoria. Aumentar a 1 manteniendo acelera la recuperación. Las dos modificaciones son de naturaleza distinta, porque la primera elige otra condición inicial y la segunda altera un parámetro de la ley dinámica.
Añadamos ahora una entrada constante ,
El valor hacia el que evoluciona el sistema deja de ser cero. El equilibrio satisface , de modo que
Sin desarrollar todavía la teoría de la estabilidad, basta observar que una influencia externa sostenida cambia el estado estacionario del modelo. Si desaparece, la dinámica original vuelve a llevar el sistema hacia cero. La figura 2.4 compara la trayectoria de referencia con otra condición inicial, otro parámetro y la entrada constante.
Por último, hagamos que la tasa de recuperación dependa del propio estado, con y . La ecuación queda
El término cúbico introduce no linealidad y el modelo sigue siendo determinista y autónomo. Esa no linealidad tampoco produce caos. En un sistema autónomo de una sola variable, cada trayectoria es monótona, porque la velocidad de cambio depende solo del valor actual y no puede cambiar de signo sin pasar por un equilibrio. Las soluciones se acercan a un equilibrio o se alejan hacia el infinito, sin oscilar. En esta ecuación todas se aproximan a cero. El ejemplo recuerda que no linealidad y caos son nociones de nivel distinto.
Cuándo una puntuación clínica basta como estado
Supongamos que cada noche registramos una puntuación de dificultad para dormir entre 0 y 10 y queremos saber si esa variable permite predecir su propio valor al día siguiente. Podríamos comenzar con el modelo discreto simple
en el que cumple el papel de estado. Si el modelo fuera adecuado y fuera conocido, el valor actual bastaría para determinar el siguiente.
Imaginemos ahora que dos noches con evolucionan de manera muy distinta según las cinco noches anteriores hayan sido estables o hayan mostrado un empeoramiento progresivo. En ese caso el valor actual no contiene toda la información necesaria.
Caben varias respuestas. Una es ampliar el estado con otra variable que resuma una dinámica lenta, como una tendencia o un proceso latente. Otra es incorporar retardos explícitos, de modo que el valor siguiente dependa de varios valores previos. También pueden modelarse entradas externas no representadas, como horarios, sustancias o acontecimientos. Por último, puede concluirse que gran parte de la variabilidad debe tratarse de forma probabilística. Cada decisión produce un modelo diferente y ninguna se deduce de la palabra «complejidad». Elegir entre ellas exige datos temporales y comparación entre modelos.
Esta precaución es especialmente importante en psiquiatría. Una evaluación clínica transversal contiene mucha información, aunque no equivale al estado dinámico completo de la persona. Un diagnóstico tampoco es por definición una variable de estado. Según el uso, puede ser una categoría descriptiva, una hipótesis etiológica, un marcador de riesgo o un criterio administrativo. Para modelar trayectorias hay que especificar qué variables cambian y qué observaciones permiten estimarlas.
La misma cautela vale para las redes de síntomas. Las asociaciones observadas entre variables en una muestra de personas no equivalen a una ley de evolución individual, porque la estructura de las diferencias entre personas puede diferir de la dinámica dentro de cada una (Molenaar, 2004; Hamaker y Wichers, 2017). Para convertir una descripción estructural en un modelo dinámico hay que añadir reglas temporales y contrastarlas con series de observaciones de cada persona. Los capítulos sobre redes y psicopatología retoman esta separación.
Consolidación
El capítulo fijó la gramática mínima de los sistemas dinámicos, que usaremos repetidamente y con creciente formalización. Su pieza central es el estado, entendido como la información que el modelo necesita en un instante para especificar su evolución posterior, dadas las reglas, los parámetros y las entradas. El estado depende del modelo. Una observación puede coincidir con una variable de estado, aproximarla o resultar insuficiente para reconstruirla, como ocurre con el ángulo del péndulo o con una puntuación nocturna de sueño.
El espacio de estados reúne las configuraciones posibles de las variables elegidas y una trayectoria describe cómo se desplaza el estado por ese espacio. Esa trayectoria es distinta del movimiento físico de un objeto y también de la serie temporal de una sola variable cuando el estado tiene varias dimensiones.
Las variables de estado, los parámetros, las entradas, las condiciones iniciales y los observables cumplen funciones distintas. Cambiar la condición inicial selecciona otra trayectoria dentro de una dinámica dada, mientras que cambiar un parámetro puede modificar la organización misma de la dinámica. La elección entre tiempo continuo y discreto tiene consecuencias matemáticas y debe distinguirse de la frecuencia con que medimos el fenómeno, como mostró la comparación entre el muestreo exacto de la ecuación logística y su aproximación de Euler.
Determinismo y predictibilidad son propiedades diferentes. Un sistema determinista puede tener una sensibilidad que limite la predicción práctica y un modelo estocástico puede producir predicciones probabilísticas precisas. Por último, «dinámico», «no lineal» y «caótico» designan propiedades distintas. La no linealidad es una propiedad de la regla y el caos una clase particular de comportamiento que requerirá criterios adicionales. El cuadro 2.1 reúne las distinciones del capítulo.
Cuadro 2.1. Distinciones del capítulo y criterio para mantenerlas.
| Distinción | Criterio |
|---|---|
| Estado y observación | El estado determina la evolución dentro del modelo; la observación se mide o calcula a partir de él |
| Condición inicial y parámetro | La condición inicial elige una trayectoria; el parámetro define la familia de trayectorias posibles |
| Entrada externa y dinámica interna | La entrada se especifica desde fuera de la frontera del modelo |
| Tiempo discreto y muestreo discreto | Una ley de actualización forma parte del modelo; un muestreo es una manera de observarlo |
| Dinámica y no linealidad | Una regla lineal también define un sistema dinámico |
| No linealidad y caos | Un sistema continuo autónomo de una variable no puede ser caótico |
| Determinismo y predictibilidad | La sensibilidad a las condiciones iniciales limita la predicción de un sistema determinista |
| Estocasticidad y ausencia de estructura | Un modelo estocástico sigue una ley probabilística y puede ser muy predecible en promedio |
El capítulo 3 usa esta gramática para examinar emergencia, autoorganización y descentralización, es decir, qué propiedades aparecen en el nivel colectivo y qué significa atribuir su origen a interacciones locales.
Ejercicios
Ejercicio 2.1. Un péndulo con fricción es impulsado por un motor que aplica una fuerza periódica, mientras una cámara registra su ángulo. Clasifique cada una de las siguientes cantidades como variable de estado, parámetro, entrada, condición inicial u observable. (a) El ángulo . (b) La velocidad angular . (c) La longitud del péndulo. (d) El coeficiente de fricción. (e) La fuerza del motor. (f) El ángulo que registra la cámara. (g) El par en . Explique después qué cambia en la clasificación si el coeficiente de fricción aumenta lentamente a medida que el eje se calienta. Por último, use la figura 2.1 para describir la evolución del péndulo ideal desde los estados y .
Ejercicio 2.2. En el modelo con y , (a) calcule el instante en que . (b) Calcule el tiempo que tarda la desviación en reducirse a la mitad. ¿Depende de ? (c) Con la entrada constante , escriba la solución y calcule . (d) Con la misma entrada, compare para y para . ¿Se duplica el valor? Explique la diferencia con el caso sin entrada.
Ejercicio 2.3. Considere la ecuación logística con , y . (a) Use la fórmula del muestreo exacto para calcular . (b) Calcule un paso del método de Euler con , que está dado por . Compárelo con (a). (c) Calcule cuatro pasos de Euler con y describa el comportamiento. (d) Llame a la regla de Euler. Cerca del equilibrio , cada paso multiplica la desviación aproximadamente por , de modo que las desviaciones pequeñas decrecen si . Calcule y deduzca para qué valores de el equilibrio de Euler es estable. (e) Opcional. Muestre que el cambio de variable transforma la regla de Euler en el mapa logístico con .
Ejercicio 2.4. En el modelo , los términos son independientes con media 0 y varianza 1. El estado inicial es . (a) Muestre que y calcule . (b) Muestre que y calcule junto con el valor al que tiende la varianza. (c) Suponga ahora que el estado evoluciona sin ruido y que se observa , con errores independientes de varianza 1. Calcule y compárela con (b).
Ejercicio 2.5. En el mapa logístico con , la separación entre dos trayectorias muy próximas se duplica en promedio en cada paso. (a) Si el estado inicial se conoce con un error de , estime cuántos pasos tarda la separación en alcanzar 0,1. (b) Repita el cálculo con un error de . (c) ¿Cuántos pasos adicionales de predicción se obtienen al mejorar mil veces la precisión inicial? Compare con la figura 2.3.
Ejercicio 2.6. Considere el sistema forzado . (a) Explique por qué no es autónomo. (b) Escriba un sistema autónomo equivalente con una variable de estado adicional. (c) Indique qué representa la nueva variable y qué supuesto introduce sobre el origen del forzamiento.
Ejercicio 2.7. Suponga que la puntuación nocturna de dificultad para dormir obedece la regla hipotética . (a) Calcule para dos noches con , una precedida por y otra por . (b) Muestre que no es un estado suficiente para esta regla y proponga un vector de estado de dos componentes con su regla de primer orden. (c) Indique qué datos permitirían decidir entre esta regla y el modelo .
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 2.1. El ángulo y la velocidad angular son variables de estado. La longitud y el coeficiente de fricción son parámetros. La fuerza del motor es una entrada y el ángulo registrado por la cámara es un observable, que coincide con salvo el error de medición. El par en es la condición inicial. Si la fricción aumenta lentamente con la temperatura del eje, el coeficiente deja de ser un parámetro constante. Puede tratarse como una función conocida del tiempo, lo que vuelve no autónomo al sistema, o como una variable de estado adicional con su propia ecuación, que tendrá que incluir la temperatura si esta depende del movimiento. En el péndulo ideal, el estado es el equilibrio inestable del péndulo invertido y permanece allí mientras nada lo perturbe. El estado tiene energía , apenas mayor que la de la curva separadora, que vale 1. El péndulo gira entonces de manera indefinida, con siempre positiva. Su trayectoria sale del dibujo por el borde derecho para reaparecer por el izquierdo, como corresponde a un espacio de estados cilíndrico.
Solución 2.2. (a) La ecuación da . (b) La desviación se reduce a la mitad en unidades de tiempo, cualquiera sea , porque intervalos de igual duración multiplican la desviación por el mismo factor. (c) La solución es , de modo que . (d) Con se obtiene , que no es el doble de 5,47. Con entrada, el modelo es afín en . La proporcionalidad se conserva para la desviación respecto del equilibrio, , que pasa de 4 a 12 al cambiar la condición inicial y decae con el mismo factor en ambos casos. Sin entrada, el equilibrio es 0 y duplicar duplica toda la trayectoria.
Solución 2.3. (a) Con la fórmula del muestreo exacto, . (b) Euler con da , con un error cercano a 0,019. (c) Con se obtienen 1,05; 0,9345; 1,0692 y 0,9065. Los valores saltan de un lado a otro de con amplitud creciente y terminan en un ciclo de período 2 entre 0,746 y 1,163 aproximadamente, como en la figura 2.2. (d) La derivada es , de modo que . La condición equivale a . Con el equilibrio de Euler es inestable, aunque el equilibrio de la ecuación continua sea estable para cualquier . Entre y el método converge oscilando. (e) Al sustituir en la regla de Euler y simplificar se obtiene . La regla de Euler aplicada a la ecuación logística es, por lo tanto, un mapa logístico, lo que explica que con pasos grandes aparezcan ciclos e incluso caos.
Solución 2.4. (a) Al tomar esperanzas, , porque el ruido tiene media 0. Por lo tanto y . (b) Como es independiente de , se cumple con . La suma de la serie geométrica da la fórmula del enunciado, con y un valor límite de . (c) Sin ruido del proceso, es exacto y . El error de medición afecta a cada observación por separado, mientras que el ruido del proceso se acumula a través de la dinámica. Ambos tipos de ruido dejan una estructura predecible, visible en la banda de la figura 2.3.
Solución 2.5. (a) La separación después de pasos es aproximadamente . Igualarla a 0,1 da , es decir, unos 17 pasos. (b) Con se obtiene , unos 27 pasos. (c) Mejorar mil veces la precisión agrega solo pasos de predicción, porque el horizonte crece con el logaritmo de la precisión. Una simulación con 2000 estados iniciales al azar da medianas de 17 y 27 pasos. En la figura 2.3, con un error inicial de , las trayectorias se separan de manera visible hacia la iteración 18.
Solución 2.6. (a) El segundo miembro depende explícitamente del tiempo a través de . (b) Basta añadir la fase como variable de estado, con . El sistema formado por y es autónomo en las variables , con definida módulo . Otra posibilidad usa las variables y , que obedecen y . (c) La nueva variable representa la fase del ciclo externo, por ejemplo una semana laboral. Incluirla en el estado supone que el forzamiento sigue un reloj propio que no modifica. Esa ampliación cambia la descripción formal sin convertir el ciclo externo en una dinámica interna de la persona.
Solución 2.7. (a) Después de una noche estable, . Después de una noche con puntuación 4, la tendencia es y . (b) El mismo valor produce dos valores siguientes distintos, de modo que no basta como estado. El vector sí basta, con la regla de primer orden . (c) Se necesita una serie diaria suficientemente larga de la misma persona. Ambos modelos pueden ajustarse a una parte de la serie y compararse por su capacidad de predecir noches no usadas en el ajuste. También conviene examinar si los errores del modelo simple se asocian con el cambio de la noche anterior, lo que indicaría que esa información falta en el estado. La regla es hipotética y sirve solo para ilustrar el razonamiento.
Referencias
Hamaker, E. L. y Wichers, M. (2017). No time like the present: Discovering the hidden dynamics in intensive longitudinal data. Current Directions in Psychological Science, 26(1), 10–15. https://doi.org/10.1177/0963721416666518
Hirsch, M. W., Smale, S. y Devaney, R. L. (2013). Differential equations, dynamical systems, and an introduction to chaos (3.ª ed.). Academic Press.
Lorenz, E. N. (1963). Deterministic nonperiodic flow. Journal of the Atmospheric Sciences, 20(2), 130–141. https://doi.org/10.1175/1520-0469(1963)020%3C0130:DNF%3E2.0.CO;2
May, R. M. (1976). Simple mathematical models with very complicated dynamics. Nature, 261(5560), 459–467. https://doi.org/10.1038/261459a0
Molenaar, P. C. M. (2004). A manifesto on psychology as idiographic science: Bringing the person back into scientific psychology, this time forever. Measurement: Interdisciplinary Research and Perspectives, 2(4), 201–218. https://doi.org/10.1207/s15366359mea0204_1
Strogatz, S. H. (2015). Nonlinear dynamics and chaos: With applications to physics, biology, chemistry, and engineering (2.ª ed.). Westview Press.