Dos registros pueden aumentar, en promedio, dos décimas por día y describir procesos diferentes. En uno, cada observación fluctúa alrededor de una recta, de manera que una lectura excepcionalmente alta hoy dice poco sobre la desviación de mañana. En el otro, cada incremento se suma al nivel ya alcanzado y una perturbación cambia el punto desde el cual continuará el recorrido. Ajustar una recta a ambos registros puede producir pendientes parecidas. Sus previsiones, en cambio, serán distintas, igual que la incertidumbre que las acompaña.
La palabra «tendencia» suele reunir ambas situaciones porque las dos generan trayectorias que parecen desplazarse. Esa semejanza visual oculta una diferencia en el modo en que se producen los datos. Entenderla exige separar el valor observado de la distribución de valores que el modelo admite en cada momento. Una curva ascendente es una realización, mientras que una media creciente es una propiedad del proceso probabilístico. De hecho, una realización corta puede subir aunque su proceso tenga media constante.
Todos los modelos numéricos que siguen son ejemplos didácticos, cuyas unidades pueden leerse como una magnitud registrada a diario sin atribuir a los números un significado clínico. Con las fórmulas se precisa qué permanece igual al avanzar el tiempo, qué cambia de forma previsible y qué se acumula a partir de perturbaciones aleatorias.
Qué permanece igual cuando avanza el reloj
Un proceso temporal se representa mediante una colección de variables aleatorias, una para cada instante. Escribimos para la correspondiente al instante y para un valor observado. En una serie diaria, desplazar todos los índices una unidad equivale a pasar al día siguiente. La estacionariedad pregunta qué propiedades probabilísticas se conservan con ese desplazamiento, sin exigir que las observaciones consecutivas sean iguales ni que la curva parezca horizontal en cada segmento.
La estacionariedad débil, también llamada de segundo orden, requiere momentos de segundo orden finitos, una media constante y una covarianza entre dos observaciones que dependa únicamente de la separación temporal,
Aquí es la media del proceso, un retardo y la covarianza a ese retardo. Como la varianza corresponde al retardo cero, también ha de ser constante. Si la covarianza entre lunes y martes difiere sistemáticamente de la que existe entre jueves y viernes, la condición falla incluso con ambos pares separados por un día y todas las medias iguales.
La definición admite dependencia temporal. Un proceso puede conservar una parte importante de sus desviaciones durante varios días y ser estacionario, siempre que la estructura de esa dependencia se mantenga. La covarianza a dos días puede ser mayor que la covarianza a veinte, pero ninguna de las dos puede depender además de si el primer día pertenece al comienzo o al final del registro. Gracias a esta propiedad, los pares separados por el mismo retardo pueden reunirse para estudiar una característica común, con tal de que otras condiciones hagan informativo ese conjunto de pares.
La estacionariedad estricta es más exigente. Pide que cualquier distribución conjunta de un número finito de observaciones se conserve al desplazar todos sus tiempos en la misma cantidad, lo que incluye las probabilidades de acontecimientos extremos y las dependencias que la covarianza no describe. Una condición sobre medias y covarianzas deja libres muchas características de la distribución. Por ello, el adjetivo «débil» expresa una exigencia matemática menor y nada dice sobre la calidad del modelo.
Un contraejemplo aclara la diferencia. Tomemos observaciones independientes que en los días pares valen menos uno o más uno con igual probabilidad y en los días impares proceden de una distribución normal con media cero y varianza uno. Todas las medias y varianzas coinciden y las covarianzas entre días distintos son cero. El proceso es, por tanto, débilmente estacionario. Sin embargo, la probabilidad de obtener exactamente uno es la mitad en los días pares y cero en los impares. Como un desplazamiento de un día cambia la distribución, no hay estacionariedad estricta.
La implicación inversa también requiere cuidado. La estacionariedad estricta implica la débil solo cuando existen los momentos exigidos. Una secuencia de variables independientes con la misma distribución de Cauchy es estrictamente estacionaria, pero carece de media y varianza finitas y queda fuera de la definición de estacionariedad débil. En un proceso conjuntamente gaussiano, en cambio, medias y covarianzas determinan todas las distribuciones finitas, de modo que la estacionariedad débil implica la estricta. Para invocar ese resultado hace falta gaussianidad conjunta, una condición más fuerte que la normalidad marginal de cada observación por separado.
Aun cuando todas las distribuciones marginales se mantengan, la cuestión de la dependencia sigue abierta. Generemos variables normales independientes de media cero y varianza uno y repitamos cada una durante dos días consecutivos, de forma que los días primero y segundo comparten una variable, el tercero y el cuarto otra y así sucesivamente. Cada día tiene, por separado, exactamente la misma distribución. Sin embargo, la covarianza entre el primer y el segundo día vale uno y la del segundo con el tercero vale cero. El desplazamiento de un día altera la relación entre vecinos y el proceso ni siquiera es débilmente estacionario.
Un histograma que combine todos esos días sería compatible con una normal y ocultaría la alternancia, porque al reunir las observaciones como si fueran intercambiables se pierde la información contenida en el orden temporal. Como dos registros con histogramas parecidos pueden diferir en la manera en que agrupan valores altos y bajos, la inspección de la distribución marginal y el estudio de la dependencia responden a aspectos diferentes de la estabilidad temporal.
Estas distinciones son necesarias para formular qué se pretende conservar. Un procedimiento basado únicamente en covarianzas puede necesitar estacionariedad de segundo orden y otras condiciones de dependencia, mientras que una afirmación sobre la estabilidad de toda la distribución reclama una hipótesis más amplia. Conviene declarar cuál se adopta, sin usar «estacionario» como sinónimo impreciso de estable, sano o predecible.
Una trayectoria no representa siempre al conjunto
Incluso en un proceso estrictamente estacionario puede ocurrir que una trayectoria larga no recupere ciertas características del conjunto. Sea con una variable de media cero y varianza cuatro que se fija una vez para toda la trayectoria. Los errores son independientes entre sí y de , con la misma distribución, media cero y varianza uno. Cada nueva trayectoria recibe su propio valor de , que permanece fijo dentro de ella.
El proceso es estrictamente estacionario, con media cero, varianza cinco y covarianza cuatro entre tiempos distintos. Aun así, el promedio temporal de muchas observaciones se acerca al valor particular de , porque los errores se compensan mientras el componente compartido persiste. Para un promedio de observaciones,
La incertidumbre sobre la media del conjunto se mantiene al prolongar una sola trayectoria. Con cien observaciones esa varianza es cuatro coma cero uno y con diez mil sigue siendo aproximadamente cuatro. La dificultad es independiente del número de mediciones y procede de un componente que la trayectoria conserva y que solo cambia al generar otra trayectoria.
La ergodicidad conecta, en las condiciones correspondientes, los promedios temporales con las propiedades del conjunto y no se deduce de la mera invariancia de la distribución ante desplazamientos. El ejemplo muestra por qué conviene distinguir ambas cuestiones antes de tomar un seguimiento muy largo como sustituto de muchas unidades observadas.
Si diferentes personas tuvieran niveles persistentes distintos, añadir mediciones de una persona precisaría su nivel particular, una cantidad que, por muchos datos que se acumulen, seguirá siendo distinta de la media poblacional. El ejemplo matemático aísla un componente para mostrar qué información contiene cada dimensión del diseño, sin afirmar que toda diferencia entre personas sea inmutable. Tampoco obliga a descartar el promedio individual, que puede ser precisamente la cantidad que se desea estimar. Según el objetivo elegido, el componente persistente forma parte de la señal buscada o es una fuente de incertidumbre sobre otra población.
La recta y el paseo aleatorio
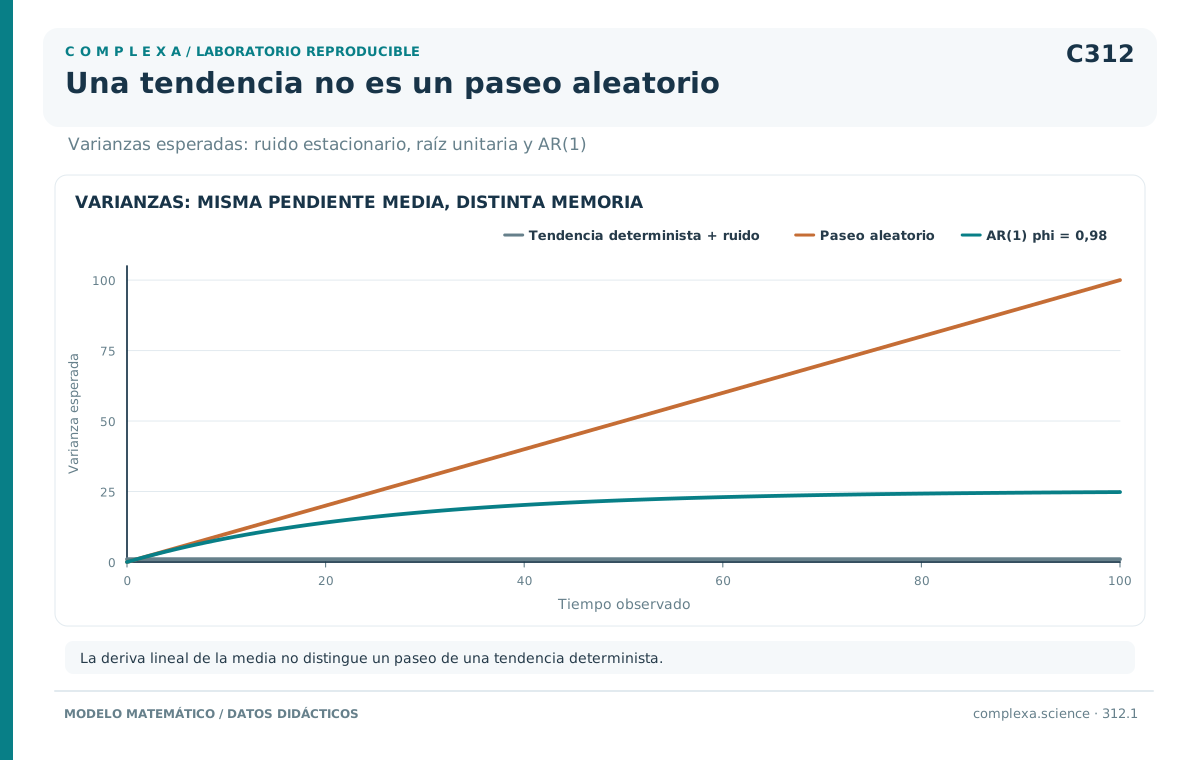
Los dos procesos de la apertura pueden escribirse ahora de forma explícita. En el primero la tendencia determinista es conocida, con errores independientes de distribución normal, media cero y varianza uno. El índice cuenta días desde el origen elegido. La media crece dos décimas por día y la varianza alrededor de esa media permanece en uno. La serie original, cuya media cambia, no es débilmente estacionaria, pero al restar la recta conocida quedan los errores, que sí forman un proceso estacionario.
Se dice entonces que el proceso es estacionario alrededor de una tendencia determinista, expresión que distingue la serie original del componente que queda tras retirar la tendencia. La recta no depende de los errores ocurridos. Una perturbación positiva de tres unidades en un día eleva esa observación, pero la recta de los días siguientes permanece donde estaba. Una tendencia determinista podría ser curva. Lo que la caracteriza aquí es que su evolución está especificada sin acumular las innovaciones del proceso.
El segundo modelo parte de un valor inicial fijo al que se añaden incrementos,
Los errores cumplen las mismas condiciones que antes. Al desarrollar la recurrencia se obtiene
La media coincide con la del primer modelo, pero la varianza es , al sumarse errores independientes de varianza uno. Dos valores tomados en tiempos positivos comparten todos los errores ocurridos hasta el primero de esos tiempos y su covarianza es . Esa covarianza depende de las posiciones absolutas, algo que la estacionariedad débil excluye.
Al restar la recta esperada queda una suma acumulada de errores. La operación elimina el crecimiento de la media y conserva una varianza que aumenta con el tiempo, con lo cual el paseo aleatorio sigue sin ser estacionario después de retirarle una tendencia determinista. Una recta ajustada puede absorber parte de una excursión larga sin identificar el mecanismo que la produjo. El contraste entre tendencias deterministas y estocásticas sigue siendo relevante en aplicaciones contemporáneas. Ryan, Haslbeck y Waldorp (2025), por ejemplo, estudian las consecuencias de confundirlas en el análisis de series temporales.
En el paseo, una perturbación de tres unidades tiene otro destino. Eleva en tres unidades el valor actual y todos los valores futuros que se obtendrían con las mismas innovaciones posteriores. El adjetivo «permanente» describe esta comparación entre dos recorridos del modelo e indica que la propia regla de actualización nunca disipa el efecto de aquella innovación. Nada impide que la serie observada vuelva a bajar si llegan nuevas perturbaciones negativas.
Las diferencias consecutivas sí simplifican el paseo,
Ahora hay una media constante y errores independientes, por lo que el modelo es estacionario en primeras diferencias bajo las condiciones declaradas. El análisis de los incrementos responde a preguntas sobre cambios diarios. Para recuperar niveles futuros hace falta también el nivel de partida. Dos registros pueden tener incrementos con la misma distribución y ocupar niveles muy distintos.
Una tendencia compartida también puede generar asociación entre registros cuyos errores son independientes. El efecto se calcula de forma exacta, sin recurrir a una simulación particular. Elijamos al azar un día entre el primero y el centésimo, todos con igual probabilidad, al que llamaremos . Ese día se observan dos variables, cada una formada por diez más dos décimas por día y un error de varianza uno. Ambos errores son independientes entre sí y del día elegido. La variación de la media a través de los días contribuye a ambas variables,
Aquí designa el segundo registro, con un error distinto del de . Cada variable tiene varianza total treinta y cuatro coma treinta y tres, de modo que su correlación al mezclar los días es aproximadamente cero coma noventa y siete. La asociación procede del tiempo compartido. Saber que una observación es alta ayuda a inferir que pertenece a un día tardío, cuando la otra también suele ser alta. Dentro de un día fijado, en cambio, los errores siguen siendo independientes y la covarianza es cero.
El cálculo describe la distribución de un día seleccionado uniformemente. Una correlación muestral concreta fluctuará alrededor del patrón que genera el modelo. Al retirar las tendencias conocidas desaparece esa fuente de asociación y lo que queda por estudiar son las relaciones entre desviaciones respecto de lo esperado para cada fecha, una pregunta diferente de la asociación entre niveles a lo largo de todo el periodo.
En las aplicaciones, la recta y la distribución del error suelen ser desconocidas. Estimar la tendencia con los propios datos introduce incertidumbre y relaciones entre los residuos, que en una regresión con intercepto suman cero por construcción. Esa media muestral nula es compatible tanto con un proceso residual cuya media cambie en el tiempo como con una función de tendencia inadecuada. La recta ajustada es, por eso, una propuesta que debe evaluarse, además de una línea que puede dibujarse sobre los puntos.
Diferenciar también modifica la dependencia
Al aplicar diferencias al primer modelo se obtiene
Esta serie también es estacionaria y su varianza vale dos, al intervenir en ella dos errores independientes. Dos diferencias consecutivas comparten un error con signos opuestos, por lo que su covarianza es menos uno y su correlación menos un medio. A separaciones mayores ya no comparten errores y la covarianza es cero.
Es la propia operación la que introduce la dependencia negativa. Una lectura excepcionalmente alta aumenta el cambio que llega hasta ella y reduce el que sale de ella, un patrón que aparece sin necesidad de regulación fisiológica ni de respuesta compensatoria alguna. Quien interprete la correlación entre cambios sin reconstruir cómo fueron calculados puede tomar una propiedad aritmética por un mecanismo del sistema.
Diferenciar una serie con tendencia determinista puede ser apropiado cuando interesan los incrementos, siempre que se tenga presente que cambian el objeto analizado y la estructura que deberá representar el modelo posterior. La conveniencia de una transformación depende de la pregunta y del modo en que se generaron los datos, además de su capacidad para producir un gráfico sin pendiente visible.
La diferencia elimina también el origen vertical. Si a todas las lecturas se les añaden cinco unidades, sus diferencias consecutivas permanecen iguales, de manera que reconstruir el registro desde sus incrementos exige conservar al menos un nivel de referencia. Con ese dato, la suma sucesiva de los cambios recupera los niveles. Sin él existen infinitas trayectorias, trasladadas verticalmente, que producen exactamente la misma serie diferenciada. Ni siquiera un modelo preciso de los incrementos indica dónde se encuentra la trayectoria en la escala original, de ahí que un archivo de cambios diarios deba incluir la lectura inicial cuando se necesiten predicciones o comparaciones de nivel.
La raíz unitaria es otra manera de describir la acumulación. Consideremos, únicamente para comparar persistencias, la regla
El parámetro multiplica la desviación previa respecto de . Con errores normales independientes de media cero y varianza uno, independientes del estado inicial, existe una solución estacionaria cuando el valor absoluto del parámetro es menor que uno. Una perturbación se multiplica por en cada paso posterior y con se conserva íntegramente. Ese es el caso de la raíz unitaria del paseo aleatorio sin deriva. El término procede de la raíz del polinomio asociado a la recurrencia, pero aquí basta identificar la ausencia de amortiguación.
Para la solución estacionaria tiene varianza , aproximadamente veinticinco coma veinticinco. Después de cincuenta pasos una perturbación conserva cerca del treinta y seis por ciento de su tamaño, de modo que un tramo puede parecer errante aunque el modelo admita una distribución estacionaria. Para distinguir una persistencia muy alta de una raíz exactamente unitaria puede necesitarse más información de la que contiene una serie corta.
Queda la cuestión de cómo empieza el proceso. Si se fija , su varianza inicial es cero y en el tiempo vale
Esa varianza se aproxima a la estacionaria, pero depende del tiempo durante el transitorio. Para afirmar estacionariedad desde el comienzo es preciso inicializar el proceso con la distribución estacionaria correspondiente, independiente de las innovaciones futuras, o formular la solución desde un pasado indefinido. La desigualdad sobre el parámetro asegura la existencia de esa solución, pero la estacionariedad depende también de la inicialización elegida.
La raíz unitaria es una hipótesis sobre el mecanismo de persistencia dentro de un modelo. En una escala estrictamente acotada, un paseo normal sin restricciones no puede ser una descripción literal durante un tiempo ilimitado, porque asigna probabilidad a valores fuera de los límites. Puede emplearse, con todo, como aproximación durante cierto intervalo si esa simplificación es defendible. Una raíz estimada cercana a uno describe una persistencia alta dentro del modelo ajustado, algo muy distinto de un estado irreversible de la persona.
El calendario y las variaciones estacionales
Una media que depende del día de la semana viola la estacionariedad débil, aunque el patrón se repita puntualmente. Supongamos una magnitud diaria con nivel medio veinte y efectos de lunes a domingo iguales a menos dos, menos uno, cero, uno, dos, uno y menos uno, siete valores que suman cero. Con errores independientes de media cero y varianza uno,
donde identifica el día de la semana y su efecto. El lunes tiene media dieciocho y el viernes veintidós. Un desplazamiento de un día puede cambiar la media, mientras que uno de siete días conserva el patrón. Esta invariancia periódica es más limitada que la estacionariedad, que exige conservar las propiedades ante cualquier desplazamiento permitido.
Si los efectos son conocidos, restarlos deja un proceso estacionario. Si han de estimarse, hacen falta repeticiones de cada posición del ciclo y una separación defendible entre el calendario y otros cambios. Dos semanas reúnen muchas observaciones diarias con apenas dos repeticiones de cada día. En un registro corto, además, un aumento progresivo puede confundirse en parte con diferencias entre días cuando algunas posiciones están peor representadas.
Cuando la pregunta está condicionada al calendario, puede ser preferible mantener esos efectos explícitos. Para prever el viernes siguiente, el modelo puede sumar el efecto del viernes al nivel general y describir aparte la incertidumbre residual, con lo cual se usa un componente residual estacionario sin exigir estacionariedad a los niveles originales. Lo que sí debe quedar claro es qué parte del cálculo depende de la posición en la semana y cuál comparte una distribución a lo largo del tiempo.
Cambiar la unidad de análisis tampoco elimina automáticamente el problema. Los lunes del ejemplo determinista forman una subsecuencia con media dieciocho y varianza uno que, bajo las condiciones declaradas, es estacionaria aunque la serie diaria completa no lo sea. Esa afirmación se refiere, sin embargo, a otra colección de observaciones. Si el objetivo incluye diferencias entre días, descartar los demás para conseguir una secuencia estacionaria suprime precisamente una parte del fenómeno que se pretendía estudiar.
El patrón estacional también puede cambiar de amplitud o de forma. El efecto del viernes podría aumentar en una parte del año y una jornada festiva puede alterar el patrón semanal, casos que obligan a especificar qué componente se repite y cuál evoluciona. Agrupar todas las observaciones por día de la semana estima el promedio de cada posición, un resumen compatible con efectos que hayan variado de una semana a otra o que cambien en la próxima.
La estacionalidad estocástica admite otra construcción. A partir de siete valores iniciales fijos se establece
Cada lunes hereda el nivel del lunes anterior más una innovación, como ocurre también con los demás días. Con innovaciones normales independientes de media cero y varianza uno, después de actualizaciones la varianza de cada subsecuencia semanal es . Restar siete efectos fijos deja intacta esa acumulación. En cambio, la diferencia estacional recupera la innovación y es estacionaria en este ejemplo.
El modelo es un caso sencillo de integración estacional, sin pretensión de describir toda estacionalidad observada. En esa área, Hylleberg, Engle, Granger y Yoo (1990) desarrollaron pruebas para distinguir raíces en distintas frecuencias. Una repetición visible en el calendario, que también puede proceder de efectos fijos, deja por establecer la presencia de raíces estacionales. El ejemplo separa un efecto que se repite con valor fijo de un nivel que cambia aleatoriamente dentro de cada posición del ciclo.
Aplicada al modelo de efectos fijos, la diferencia semanal cancela los efectos, pero deja , con varianza dos y covarianza menos uno al retardo siete, porque el mismo error aparece con signo positivo en una diferencia y negativo en otra. La transformación elimina así el patrón determinista e introduce una dependencia que el análisis de los cambios semanales deberá incorporar.
Algunas oscilaciones son compatibles con la estacionariedad. Consideremos
con y normales independientes de media cero y varianza cuatro, elegidos una vez por trayectoria. Los errores son normales independientes de media cero y varianza uno, independientes también de ambos coeficientes. El proceso es conjuntamente gaussiano, tiene media veinte y su covarianza es
El último término vale uno cuando el retardo es cero y cero en otro caso. Como la covarianza depende solo del retardo, la gaussianidad conjunta hace que el proceso sea estrictamente estacionario. Cada trayectoria puede mostrar oscilaciones semanales pronunciadas, si bien sus coeficientes aleatorios no fijan una media poblacional diferente para cada día del calendario. Si se condiciona en coeficientes concretos, aparece una curva periódica como media condicional, por lo que la descripción del modelo debe declarar qué aleatoriedad se está considerando.
Cambios de escala y periodos distintos
Una serie puede mantener su media y perder la estacionariedad por la varianza. Si , con escala positiva y errores independientes de media cero y varianza uno, la varianza es . Cuando esa escala cambia de manera determinista, un aumento de la amplitud de las fluctuaciones basta para incumplir la definición. Retirar una recta de la media, que ya es cero, sería inútil aquí.
En variables positivas, el logaritmo puede convertir fluctuaciones multiplicativas en aditivas. Si , entonces y, tras la transformación, una escala residual constante puede ser más plausible. Con todo, si cambia, la serie logarítmica mantiene una media variable, dado que transformar la escala y retirar componentes cumplen funciones distintas. Las cantidades predichas en la escala logarítmica requieren también una interpretación al volver a la escala original, donde exponenciar una media logarítmica no produce, en general, la media aritmética de la variable positiva.
El nivel también puede cambiar de forma abrupta. Una sucesión de errores alrededor de diez seguida por errores alrededor de quince carece de una única media constante, aunque dentro de cada periodo podría funcionar un modelo estacionario. Al ajustar un modelo que exige un solo nivel para todo el registro, ese cambio aislado puede confundirse con una persistencia elevada. Perron (1989) estudió cómo las rupturas de nivel o tendencia alteran la inferencia sobre raíces unitarias. La formulación de algunas pruebas se corrigió después, cuando Perron y Vogelsang (1993) precisaron un error en las distribuciones asintóticas de pruebas del modelo con ruptura aditiva. Aquí se utiliza la distinción entre ruptura y acumulación, sin trasladar tablas críticas del artículo original.
Cuando las características cambian gradualmente, la estacionariedad local da un marco distinto. Dahlhaus (1997) formula procesos cuya estructura evoluciona de forma regular en el tiempo reescalado y puede aproximarse localmente mediante una estructura estacionaria. Cortar un registro en ventanas pequeñas presupone esas condiciones, que el corte mismo deja sin comprobar. La ventana debe ser lo bastante corta para que la variación en ella sea limitada y lo bastante informativa para estimar las propiedades de interés. En una ventana de tres observaciones los cambios quedarán casi siempre ocultos, por falta de información para examinarlos.
Estas posibilidades afectan también a lo que se obtiene al ajustar un único modelo, ya que una covarianza calculada para todo el periodo puede combinar dependencias diferentes o reflejar cambios de nivel. Dahlhaus analiza cómo, bajo sus condiciones, un ajuste estacionario a un proceso no estacionario puede aproximar una estructura espectral promediada en el tiempo. Ese resumen puede ser útil para una finalidad agregada, pero deja sin identificar por separado la dinámica de cada tramo.
Qué pueden decir las pruebas
Las pruebas de raíz unitaria y las de estacionariedad parten de hipótesis diferentes. El trabajo de Dickey y Fuller (1979) estudia las distribuciones de estimadores y estadísticos cuando el coeficiente autorregresivo tiene una raíz unitaria. En la familia de pruebas que lleva sus nombres, la hipótesis nula habitual es la presencia de esa raíz. Si no se rechaza, solo puede decirse que los datos, con la especificación utilizada, dan evidencia insuficiente contra ella, una conclusión mucho más débil que afirmar la permanencia de todas las perturbaciones. Los valores críticos se obtienen de la distribución del estadístico bajo esa hipótesis. Como la acumulación modifica el comportamiento del estimador, esos valores son distintos de los habituales de una prueba t de Student, aunque el cálculo se exprese mediante una regresión.
La prueba de Kwiatkowski, Phillips, Schmidt y Shin (1992), conocida como KPSS, coloca en la hipótesis nula la estacionariedad alrededor de un nivel o de una tendencia determinista, según la especificación. Un rechazo es evidencia contra esa hipótesis concreta y deja abierta su causa, porque una ruptura omitida, una representación inadecuada de la dependencia u otras desviaciones pueden afectar el resultado.
Incluir una tendencia cambia la pregunta. Una serie con tendencia determinista y componente residual estacionario incumple la estacionariedad alrededor de una constante. Por eso, comparar pruebas ejecutadas con términos deterministas incompatibles puede producir una discrepancia aparente que procede de haber contrastado hipótesis distintas. El tratamiento de la dependencia y la longitud del registro también condicionan el resultado; las decisiones técnicas del contraste forman parte de su interpretación.
Si una prueba no rechaza la raíz unitaria y otra tampoco rechaza la estacionariedad, ambas pueden tener poca capacidad para separar mecanismos cercanos con esos datos. Si las dos rechazan sus respectivas hipótesis nulas, puede haber una especificación insuficiente. Ninguna de estas combinaciones se resuelve por recuento, como si se tratara de una votación. Es más informativo examinar qué versiones del proceso siguen siendo compatibles con el registro y qué consecuencias tendrían para la pregunta de investigación.
Una evaluación inicial puede comparar la media y la dispersión de distintos tramos, junto con los momentos en que cambió el registro o su instrumento. Estas comparaciones dan solo pistas provisionales, dado que las medias de segmentos finitos difieren también bajo estacionariedad. Un cambio de dispositivo que altera la escala obliga a revisar el mecanismo de medición antes de atribuir al proceso una varianza creciente. El calendario conocido, por su parte, ayuda a distinguir una variación repetida de una diferencia accidental entre las primeras y las últimas semanas.
Dos previsiones desde la misma lectura
Volvamos a los modelos de la recta y el paseo. En el día cincuenta ambos tienen una media de veinte. Supongamos que la lectura observada es veintitrés y que todos los parámetros son conocidos. En el modelo con tendencia determinista y errores independientes, la desviación de tres unidades observada hoy deja intacta la media de mañana y la previsión es veinte coma dos. Cinco días después la media prevista es veintiuno y la varianza del error de predicción sigue siendo uno.
En el paseo, la lectura de veintitrés es el nuevo punto de partida y la previsión del día siguiente es veintitrés coma dos. A cinco días es veinticuatro, con varianza de error igual a cinco, porque se acumulan cinco innovaciones futuras independientes. Estas varianzas, condicionales a la información actual y calculadas con parámetros conocidos, son distintas de las varianzas incondicionales de los niveles del paseo desde el día inicial, que siguen creciendo con el tiempo transcurrido.
Las dos medias históricas esperadas tenían la misma pendiente y la lectura actual era idéntica. Al completar la ficha de predicción para el día cincuenta y cinco quedan, sin embargo, dos resultados distintos, veintiuno con desviación estándar uno bajo la tendencia determinista y veinticuatro con desviación estándar igual a la raíz de cinco bajo el paseo.
Referencias
Dahlhaus, R. (1997). Fitting time series models to nonstationary processes. The Annals of Statistics, 25(1), 1–37. https://doi.org/10.1214/aos/1034276620
Dickey, D. A., & Fuller, W. A. (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366a), 427–431. https://doi.org/10.1080/01621459.1979.10482531
Hylleberg, S., Engle, R. F., Granger, C. W. J., & Yoo, B. S. (1990). Seasonal integration and cointegration. Journal of Econometrics, 44(1–2), 215–238. https://doi.org/10.1016/0304-4076(90)90080-D
Kwiatkowski, D., Phillips, P. C. B., Schmidt, P., & Shin, Y. (1992). Testing the null hypothesis of stationarity against the alternative of a unit root: How sure are we that economic time series have a unit root? Journal of Econometrics, 54(1–3), 159–178. https://doi.org/10.1016/0304-4076(92)90104-Y
Perron, P. (1989). The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis. Econometrica, 57(6), 1361–1401. https://doi.org/10.2307/1913712
Perron, P., & Vogelsang, T. J. (1993). A note on the asymptotic distributions of unit root tests in the additive outlier model with breaks. Brazilian Review of Econometrics, 13(2). https://doi.org/10.12660/bre.v13n21993.2981
Ryan, O., Haslbeck, J. M. B., & Waldorp, L. J. (2025). Non-stationarity in time-series analysis: Modeling stochastic and deterministic trends. Multivariate Behavioral Research, 60(3), 556–588. https://doi.org/10.1080/00273171.2024.2436413