Una perturbación breve puede dejar un efecto prolongado. Tras una lectura excepcionalmente alta, las siguientes pueden mantenerse elevadas aunque no vuelvan a producirse perturbaciones grandes, mientras que en otros casos la perturbación afecta solo a unas pocas observaciones consecutivas. Las dos situaciones generan dependencia temporal, pero describen formas diferentes de conservar el pasado.
Los modelos autorregresivos expresan el valor actual mediante valores anteriores de la propia variable, en tanto que los de media móvil lo hacen mediante perturbaciones presentes y anteriores. Su combinación, denominada ARMA, describe a la vez una persistencia que se propaga y los efectos transitorios de las perturbaciones. Esa descripción necesita precisar qué significa perturbación, cómo empezó el registro y qué solución de las ecuaciones se está considerando.
Los ejemplos numéricos son didácticos, con parámetros conocidos y una observación por intervalo regular. Con ellos se sigue una perturbación, se calculan varianzas y se reconstruyen errores, siempre con valores ilustrativos que no proceden de mecanismos identificados en una población ni de estimaciones obtenidas con datos reales.
Valores anteriores y perturbaciones anteriores
Si una serie con media constante se escribe mediante sus desviaciones , un modelo autorregresivo de orden p, abreviado AR(p), tiene la forma
Los coeficientes indican cómo entran los antecedentes en la relación. El orden cuenta el retardo máximo incluido. El efecto de una perturbación puede durar muchos más intervalos, porque aun cuando solo aparezca el antecedente inmediato, este contiene efectos de observaciones y perturbaciones todavía más antiguas, una historia que puede extenderse indefinidamente al iterar la ecuación.
En una media móvil de orden q, MA(q), la relación es
A diferencia del caso autorregresivo, aquí las cantidades retardadas son perturbaciones. El nombre media móvil es histórico, ya que sus coeficientes pueden tener cualquier signo y no necesitan sumar uno. El promedio que un programa aplica a los últimos datos para suavizar una gráfica puede generar una estructura de media móvil, aunque el modelo admite interpretaciones que esa operación no recoge.
En el modelo combinado aparecen ambos términos. Con signos positivos para los coeficientes de las perturbaciones en el lado derecho y el operador de retardo definido por , escribimos
Algunas referencias definen los coeficientes de media móvil con el signo contrario, de modo que un coeficiente positivo en una convención puede representar exactamente el mismo modelo que uno negativo en otra. Antes de trasladar un parámetro de una fuente o de un programa a otro deben compararse las ecuaciones completas y calcularse las raíces con el polinomio efectivamente utilizado.
La formulación centrada separa la media de la dinámica. Si la ecuación se escribe en niveles con un término constante c, este cumple siempre que la media exista y el factor sea distinto de cero. En un AR de primer orden con coeficiente 0,8, una constante igual a dos corresponde a una media de diez. Confundir la constante con la media desplazaría todas las predicciones, aun cuando los coeficientes dinámicos estuvieran bien estimados.
Ruido blanco e innovación no nombran lo mismo
Supondremos inicialmente que las perturbaciones tienen media cero, varianza constante positiva y covarianza cero entre instantes diferentes. Estas condiciones definen el ruido blanco en sentido débil, que admite perturbaciones dependientes y no normales. Una secuencia incorrelacionada puede conservar, por ejemplo, dependencia en sus cuadrados o en otras funciones.
Cuando necesitemos probabilidades condicionadas o una verosimilitud normal, añadiremos de forma explícita que las perturbaciones son normales e independientes. La ausencia de correlación basta para muchas cuentas de varianza, pero para interpretar una distribución predictiva completa hacen falta condiciones más fuertes. Si durante una derivación se pasa de un supuesto al otro, la conclusión puede ir más allá de lo que la ecuación inicial justificaba.
Una innovación lineal se define respecto de la información disponible. Es el error que queda al predecir el valor actual mediante la mejor combinación lineal de las observaciones pasadas y, por construcción, es ortogonal a ese pasado. Si se utiliza la esperanza condicionada en toda la información pasada, el error resultante tiene media condicionada cero. Las dos nociones coinciden en los modelos gaussianos pertinentes y pueden diferir con otras distribuciones.
Por ello, una perturbación blanca escrita en una ecuación es la innovación respecto del historial observado solo bajo condiciones adicionales. En una representación ARMA habitual esas condiciones son la causalidad y la invertibilidad, que vinculan el pasado de las perturbaciones con el de las observaciones. El error actual es entonces la parte del valor presente que ese historial no puede predecir linealmente.
La distinción está presente en el trabajo de Kalman (1960), donde la predicción lineal se organiza mediante proyecciones y covarianzas de error que llevan la cuenta de qué observaciones están disponibles. En un archivo finito, el primer error predictivo puede tener una varianza diferente de la de los posteriores porque se dispone de menos historia. Llamar innovación a la diferencia entre un dato y una curva ajustada exige especificar esa información y el procedimiento de predicción.
La memoria de una autorregresión de primer orden
En la autorregresión , con ruido blanco de varianza uno, la sustitución repetida del valor anterior da
En una solución estacionaria causal, el término que contiene el estado remoto desaparece en media cuadrática cuando m aumenta y queda una suma de perturbaciones presentes y pasadas con pesos decrecientes. Causalidad significa aquí que esa representación prescinde de perturbaciones futuras. Se trata de una propiedad temporal del filtro estadístico, distinta de la relación causal que se demuestra mediante intervenciones sobre un sistema físico o social.
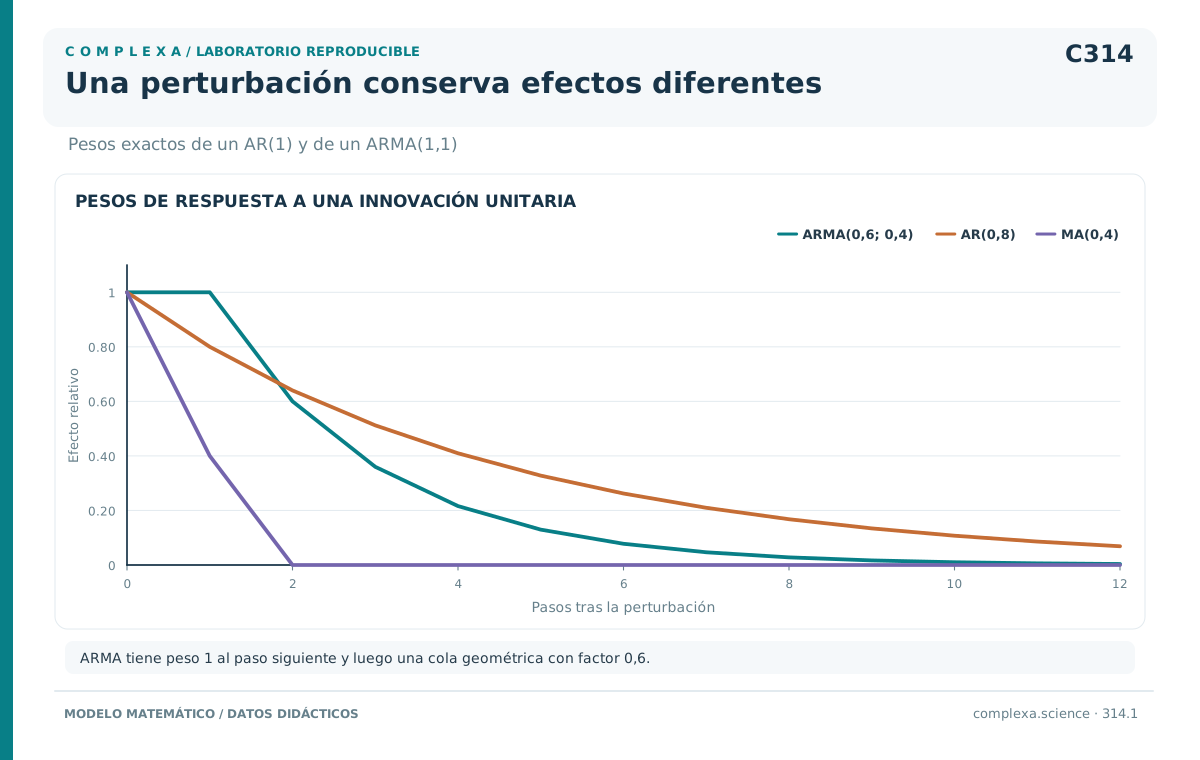
Si se comparan trayectorias con las demás perturbaciones iguales, una perturbación unitaria añadida en un instante tiene efectos iguales a uno, 0,8, 0,64 y 0,512 en ese instante y en los tres siguientes. Pese a que la ecuación contiene un único antecedente, la respuesta conserva una cola indefinida que se vuelve pequeña sin cortarse exactamente en ningún retardo finito.
La suma de los pesos es cinco. Esa cifra mide el efecto acumulado de la perturbación sobre la suma de las desviaciones a lo largo del tiempo, con la unidad temporal fijada. Esa suma difiere tanto de la altura que alcanzará la serie como del tiempo que tardará en volver exactamente a la media, ya que la magnitud del efecto y su duración son propiedades diferentes de una misma secuencia de respuestas.
La varianza estacionaria es la suma de los cuadrados de los pesos multiplicada por la varianza de las perturbaciones
Una varianza de perturbaciones igual a uno genera así una varianza de la serie cercana a 2,778, en la que las contribuciones antiguas siguen presentes, si bien amortiguadas. Quien tomara directamente la varianza de los datos por la de las perturbaciones confundiría la magnitud de las entradas aleatorias con la dispersión que producen una vez propagadas.
Un coeficiente negativo de magnitud menor que uno produciría una alternancia de signos en la respuesta, con un retorno estable aunque no monótono. La persistencia de primer orden tampoco es memoria larga en el sentido técnico, reservado a autocorrelaciones que no son sumables, ya que aquí la disminución es geométrica y la suma absoluta converge. Un coeficiente cercano a uno puede producir efectos duraderos dentro de un registro corto sin que cambie esa clasificación matemática.
El coeficiente depende también de la separación entre observaciones. Si se conserva una de cada dos lecturas del ejemplo, una sola sustitución en la recursión da un coeficiente de 0,64 entre los valores retenidos. La nueva perturbación combina la del instante retenido con ocho décimas de la que llegó en el instante intermedio y, bajo independencia, tiene varianza 1,64. El coeficiente es menor porque cada paso del archivo reducido abarca el doble de tiempo, sin que el sistema físico haya perdido persistencia.
La varianza estacionaria del registro reducido sigue siendo 25/9, porque conserva ese valor, como corresponde a observaciones seleccionadas del mismo proceso estacionario sin promediarlas ni cambiar su escala. Guardar el promedio de cada pareja daría otra combinación de perturbaciones y antecedentes. Al comparar parámetros entre frecuencias de registro debe especificarse cuál de las dos operaciones se hizo.
Al trasladar un modelo de una agenda de medición a otra, un parámetro estimado con lecturas horarias puede cambiar al analizar lecturas diarias sin que se alteren las condiciones físicas. La relación de potencias se derivó para una autorregresión particular y para la selección regular de observaciones. Aplicarla sin más a promedios, a intervalos variables o a modelos mixtos supondría una transformación que todavía no se ha justificado.
El inicio de una simulación forma parte del modelo
Una simulación que empieza en un valor fijado se aparta, en sus primeros pasos, de la fórmula estacionaria. Si se establece y el proceso anterior se genera hacia adelante, su varianza en el instante t es , que vale uno en el primer paso, aproximadamente 2,47952 en el quinto y solo después se acerca a la varianza estacionaria. El inicio artificial deja así una fase transitoria con menor dispersión.
Para obtener desde el comienzo una realización estacionaria gaussiana basta sortear el estado inicial de una normal de media cero y varianza 25/9, independiente de las perturbaciones futuras. La recursión conserva entonces esa distribución. Con perturbaciones no gaussianas, sortear una normal con la misma varianza puede conservar los segundos momentos adecuados, aunque la distribución estacionaria completa depende de toda la suma de perturbaciones pasadas y puede diferir de esa inicialización normal.
Otra opción es generar un tramo previo y descartarlo, con una longitud acorde al tiempo que tarda en desaparecer el efecto inicial. Dos trayectorias con las mismas perturbaciones y estados iniciales separados por diez unidades mantienen, después de diez pasos, una diferencia de aproximadamente 1,07374, que es la diferencia inicial multiplicada por la décima potencia del coeficiente. Descartar diez observaciones puede ser insuficiente si una diferencia de ese tamaño todavía es relevante para el propósito de la simulación.
El número de observaciones iniciales que debe eliminarse varía de un modelo a otro. Con coeficientes próximos a la frontera de estabilidad el transitorio puede durar mucho más. En los modelos de varios retardos intervienen todas las componentes de la respuesta inicial y puede haber una amplificación temporal antes del descenso. La sensibilidad a la inicialización ha de comprobarse con la misma precisión que se exige al resultado que se pretende estudiar.
En la frontera, el problema cambia. Si el coeficiente es igual a uno, la ecuación acumula las perturbaciones sin amortiguación y, con un inicio fijo y ruido independiente de varianza uno, la varianza aumenta una unidad por paso. La trayectoria resultante es de una clase distinta de la de la solución estacionaria anterior, cuya fórmula dividía por uno menos el coeficiente al cuadrado y ya no da una varianza finita.
Las raíces de un modelo de varios retardos
Para un ARMA sin factores comunes entre sus polinomios, la condición habitual de causalidad exige que las raíces de estén fuera del círculo unidad. En esa afirmación se utiliza exactamente el polinomio de retardos definido antes y se busca una solución de varianza finita construida con ruido presente y pasado. Las raíces asociadas a una matriz de evolución o a una ecuación escrita para potencias temporales suelen ser sus recíprocas, de manera que mezclar ambas convenciones invierte la desigualdad.
Un ejemplo de segundo orden es la autorregresión
Su polinomio de retardos, , tiene raíces aproximadamente iguales a , ambas de módulo , mayor que uno. La solución causal es estable incluso con un primer coeficiente mayor que uno, dado que la estabilidad depende de las raíces, en las que intervienen todos los coeficientes a la vez.
Si se busca una solución de la parte homogénea proporcional a una potencia temporal , se obtiene . Sus raíces, de módulo aproximadamente 0,707107, menor que uno, expresan la misma estabilidad mediante potencias que disminuyen. Por ser complejas, generan oscilación. El ángulo de esas raíces corresponde a una duración característica cercana a 11,268 intervalos por vuelta de la componente oscilatoria.
En una realización concreta las perturbaciones siguen entrando y cambian las amplitudes y las posiciones aparentes de los máximos, que pueden quedar separados por un número de intervalos distinto de esa duración. Yule (1927) distinguió precisamente una oscilación perturbada en su dinámica de una curva periódica fija a la que se añaden errores de observación, distinción que cambia la manera de interpretar una serie que parece ondular.
La respuesta a una perturbación unitaria comienza con los valores uno, 1,2, 0,94, 0,528, 0,1636 y −0,06768. Primero aumenta, después disminuye y termina cruzando el nivel de referencia. Las raíces estables aseguran el comportamiento asintótico pertinente y son compatibles con una amplificación transitoria como esa primera subida, que quedaría oculta si se identificara la estabilidad con una reducción del efecto en cada paso.
Con perturbaciones de varianza uno, las ecuaciones de covarianza dan una varianza estacionaria de 100/27, aproximadamente 3,7037. La primera autocorrelación es 0,8 y la segunda 0,46. En cada uno de estos valores intervienen ambos coeficientes, por lo que ningún coeficiente puede leerse aisladamente como una correlación. El proceso contiene además una forma de memoria que una sola tasa de decaimiento real no resume adecuadamente.
Estacionariedad sin una solución causal hacia adelante
La ecuación , con perturbaciones independientes de varianza uno, se vuelve explosiva cuando se itera hacia adelante desde un estado inicial independiente de ellas y admite, sin embargo, la solución
La suma converge en media cuadrática, tiene media cero y varianza un tercio. Al sustituirla en la ecuación, los términos futuros se cancelan y queda solo la perturbación del instante actual, con lo que la igualdad se verifica. Con perturbaciones idénticamente distribuidas esta construcción es estacionaria, pero utiliza valores futuros del ruido, a diferencia de la solución causal que se obtiene preparando un estado inicial independiente y dejando entrar perturbaciones nuevas.
La perturbación tampoco es una innovación respecto del pasado observado. El valor anterior de la serie contiene menos la mitad de la perturbación actual y su covarianza con ella es menos un medio. Una observación anterior lleva, por tanto, información sobre esa perturbación, aun cuando las perturbaciones estén incorrelacionadas entre sí.
Brockwell y Lindner (2010) estudian condiciones generales para la existencia de soluciones estacionarias, entre ellas representaciones con perturbaciones a ambos lados del tiempo, una pregunta más amplia que la existencia de la solución causal. En el marco reducido, con perturbaciones independientes e idénticamente distribuidas, no degeneradas y de varianza finita, la exclusión de raíces autorregresivas sobre el círculo unidad da lugar a soluciones estacionarias bilaterales. Exigir que todas esas raíces estén fuera del círculo selecciona la representación causal habitual.
Si las perturbaciones del ejemplo son gaussianas, su serie tiene la misma distribución observable que una autorregresión causal de coeficiente un medio y perturbaciones de varianza un cuarto. Ambas tienen varianza un tercio y autocorrelación geométrica de razón un medio. Lanne y Saikkonen (2011) examinan esta dificultad de identificación entre representaciones causales y no causales y el papel que en ella desempeñan las distribuciones no gaussianas, bajo las cuales dos representaciones con las mismas covarianzas pueden tener distribuciones diferentes.
El término no causal califica aquí a la representación estadística, de modo que nada dice sobre acontecimientos futuros que produzcan físicamente otros pasados ni da acceso a información todavía no observada. Para formular una predicción operativa se parte del conjunto de datos disponible, se calcula la distribución condicionada correspondiente y se declara, junto con la ecuación, la dirección en que se ha resuelto.
Una perturbación que dura un número finito de pasos
Tomemos ahora , con perturbaciones independientes de media cero y varianza uno. Una perturbación unitaria afecta al valor actual con peso uno, al siguiente con peso un medio y a ninguna observación posterior. El efecto individual tiene así duración finita, si bien una trayectoria larga sigue fluctuando con las perturbaciones nuevas que entran en cada instante.
La varianza de la serie es 1,25. Dos observaciones consecutivas comparten una perturbación, por lo que su covarianza es 0,5 y la primera autocorrelación 0,4. A partir del segundo retardo ya no comparten ninguna y la autocovarianza es cero. Como las perturbaciones son independientes, esas observaciones separadas también lo son, mientras que con ruido blanco débil solo podría afirmarse con seguridad que están incorrelacionadas.
Una combinación finita de ruido blanco de varianza finita produce una serie estacionaria de segundo orden para cualquier valor finito de los coeficientes, esté o no la raíz del polinomio de media móvil fuera del círculo unidad. Esa condición pertenece a otro problema, la reconstrucción del ruido a partir de los datos. Exigirla para la estacionariedad excluiría representaciones estacionarias por una razón ajena a esa propiedad.
Slutsky (1937) investigó cómo la combinación de causas aleatorias puede producir movimientos con apariencia cíclica. Para estos modelos, lo pertinente de su trabajo es la transformación que aplica el filtro, capaz de convertir una entrada sin autocorrelación en una salida con estructura temporal que puede explicarse sin postular una entrada periódica oculta. Decidir si existe un mecanismo oscilatorio adicional requiere predicciones y observaciones que distingan entre las explicaciones.
Un registro que parece suavizado puede ser compatible con una media móvil. Su orden, sin embargo, depende de restricciones concretas como las que describen la función de autocorrelación poblacional y la respuesta a perturbaciones, que el recuento visual de puntos en cada ondulación no capta. Las estimaciones de esas funciones tienen incertidumbre y, cuando la media móvil se combina con una parte autorregresiva, la dependencia puede prolongarse más allá de cualquier retardo visible en la ecuación de media móvil.
Invertir el modelo para recuperar las perturbaciones
En el ejemplo de media móvil se despeja recursivamente . Repetir la sustitución genera una suma de observaciones presentes y pasadas con pesos alternantes que decrecen geométricamente. Esa reconstrucción estable es la propiedad de invertibilidad que utilizaremos, según la cual el ruido puede expresarse mediante un filtro causal con coeficientes absolutamente sumables aplicado a la serie observada.
Con la convención positiva elegida, el polinomio es , cuya raíz, menos dos, está fuera del círculo unidad. En general, para una representación reducida, la invertibilidad estable exige que las raíces de estén fuera de ese círculo. La reconstrucción del ruido se comprueba en el polinomio de media móvil, igual que la causalidad se comprobaba en el autorregresivo.
El efecto de desconocer la primera perturbación puede calcularse. Si dos reconstrucciones empiezan con valores que difieren en una unidad, al cabo de veinte pasos difieren en magnitud , menos de una millonésima, pese a la alternancia de signo. A medida que se usan más observaciones del mismo modelo, la información sobre el inicio pesa cada vez menos.
Si el coeficiente un medio se sustituye por dos y la varianza de las perturbaciones por un cuarto, la nueva media móvil sigue siendo estacionaria, con la misma varianza 1,25 y la misma covarianza de primer retardo 0,5. Su raíz, en cambio, es menos un medio. La reconstrucción hacia adelante con la misma forma de despeje duplica en cada paso la magnitud de un error inicial, de manera que la inversa es inestable aunque la salida sea una serie estacionaria perfectamente definida.
Si ambas secuencias de perturbaciones son gaussianas, las dos representaciones tienen la misma ley observable porque coinciden todas sus medias y covarianzas. La restricción de invertibilidad selecciona entre ellas la representación conveniente para identificar parámetros y predecir con el pasado, sin que los datos revelen por sí solos cuál de las dos secuencias de perturbaciones actuó físicamente. Con distribuciones no gaussianas los momentos superiores pueden diferir y la equivalencia requiere otro análisis.
En la frontera, con un coeficiente de media móvil igual a uno, la combinación finita todavía define una serie estacionaria. Su inversa geométrica ordinaria tiene, sin embargo, pesos que ya no son absolutamente sumables, con lo que el criterio de inversión estable empleado aquí falla. Mantener la definición de invertibilidad separada de otras formas de reconstrucción evita extender el resultado a métodos de límite o a conjuntos de información distintos de los declarados.
La combinación ARMA y sus posibles cancelaciones
En una representación causal, el cociente de polinomios lleva a la expresión
Los coeficientes de esta suma son las respuestas a perturbaciones. En un ARMA de primer orden en ambas partes, con coeficiente autorregresivo 0,6 y coeficiente de media móvil 0,4, los pesos valen uno en el instante inicial y desde el primero posterior. La parte de media móvil modifica el comienzo de la respuesta, cuya cola propaga después la autorregresión.
Con perturbaciones de varianza uno, la varianza estacionaria es 2,5625 y la covarianza de primer retardo, 1,9375, de donde sale una primera autocorrelación aproximada de 0,75610 que incorpora, además de la propagación autorregresiva, el efecto de la perturbación retardada. A partir de ese retardo las autocovarianzas disminuyen por un factor 0,6 en cada paso.
La raíz autorregresiva del ejemplo es aproximadamente 1,6667 y la de media móvil, −2,5. Como ambas están fuera del círculo unidad, la solución causal y la reconstrucción estable del ruido satisfacen los criterios declarados, que en este caso, comprobados en polinomios diferentes, conducen a la misma desigualdad sobre los módulos.
Cuando ambos polinomios comparten factores, la representación debe reducirse. Si el coeficiente autorregresivo fuera 0,6 y el de media móvil −0,6, el cociente valdría uno después de cancelar el factor común y la solución estacionaria sería simplemente el ruido. Ningún conjunto de datos podría identificar entonces dos efectos separados detrás de los dos coeficientes aparentes.
Una cancelación aproximada, sin igualdad exacta, también puede dejar parámetros difíciles de estimar. Con coeficientes 0,6 y −0,59, el primer peso posterior es solo 0,01 y los demás siguen disminuyendo. La varianza de la salida es aproximadamente 1,000156 y la covarianza de primer retardo, 0,010094, así que dentro de un registro limitado una estructura con dos parámetros puede producir una salida muy próxima al ruido blanco.
La cancelación anterior se hizo con un factor alejado del círculo unidad y para la solución estacionaria. Los factores comunes situados sobre la frontera requieren más cuidado, porque pueden existir componentes homogéneas estacionarias adicionales. Brockwell y Lindner (2010) muestran por qué la reducción y la unicidad deben formularse con sus condiciones, ya que borrar símbolos de una ecuación puede eliminar soluciones que el problema original admitía.
En la igualdad , una solución es el propio ruido, pero también lo es , donde C es una variable aleatoria elegida una sola vez y mantenida en todos los instantes. Si C, de media cero y varianza finita, es independiente de una secuencia de perturbaciones independientes e idénticamente distribuidas, la serie construida es estacionaria. Al tomar diferencias, la constante aleatoria desaparece exactamente y la ecuación se cumple.
Si la varianza de C es positiva, esta solución tiene entre cualesquiera dos instantes distintos una covarianza positiva igual a esa varianza, frente a la covarianza cero que en esos retardos tiene la solución formada únicamente por el ruido. Cancelar ambos factores y escribir que la serie es el ruido equivale a seleccionar una de las soluciones y descartar las que contienen la constante aleatoria. El factor común está aquí exactamente en la raíz unidad, donde la unicidad requiere condiciones adicionales.
Una ecuación diferenciada puede, por tanto, dejar sin especificar una parte del nivel. Fijar ese nivel, declarar una distribución inicial o excluir una componente determinista respecto del pasado son restricciones con contenido, ajenas a la simplificación de una fracción de polinomios. En una representación mínima causal habitual esas decisiones suelen estar resueltas, pero deben recuperarse cuando se parte de ecuaciones con factores comunes en la frontera.
Ajustar coeficientes cuando las perturbaciones no se observan
En una autorregresión causal los antecedentes utilizados como predictores están registrados. Una estimación por regresión debe tener en cuenta el intercepto, la longitud disponible y las condiciones sobre el error, pero sus columnas se construyen directamente con datos. En una parte de media móvil, en cambio, los antecedentes relevantes incluyen perturbaciones no observadas, cuyos sustitutos, los residuos de un ajuste previo, son cantidades estimadas con error.
Hannan y Rissanen (1982, 1983) estudiaron procedimientos que aproximan las perturbaciones mediante una autorregresión preliminar y después usan esas aproximaciones en ajustes mixtos. La construcción organiza la estimación, pero sus garantías dependen de las condiciones del procedimiento y de su corrección publicada. Una regresión sobre residuos estimados puede tener propiedades distintas de las de una regresión sobre perturbaciones observadas.
Otra posibilidad es evaluar una verosimilitud que incorpore el historial no observado y su distribución inicial. Su efecto se aprecia, sin introducir un algoritmo completo, en un AR de primer orden gaussiano, de media cero, coeficiente de magnitud menor que uno y varianza de perturbaciones . La primera lectura estacionaria tiene varianza y las siguientes se describen mediante sus distribuciones condicionadas al valor anterior.
Con tres lecturas iguales a uno, un medio y menos dos décimas, coeficiente 0,8 y varianza de perturbaciones uno, los dos errores de transición son −0,3 y −0,6. La logverosimilitud condicionada en la primera lectura vale aproximadamente −2,06288 y la completa, que incluye también la densidad estacionaria de esa primera lectura, aproximadamente −3,67264. La diferencia entre ambas varía con los parámetros, porque la distribución inicial depende de ellos.
Condicionar en el inicio puede ser una elección válida, siempre que se distinga del uso de toda la distribución del registro. En un modelo con perturbaciones retardadas también falta información sobre los errores anteriores al primer dato. Fijarlos en cero aproxima una historia particular, algo distinto de integrar su incertidumbre. Los métodos de filtrado lineal, siguiendo el enfoque de Kalman (1960), actualizan esa información mediante covarianzas de error sin atribuir a las primeras observaciones un pasado perfectamente conocido.
Una predicción que conserva el efecto de la última perturbación
Retomemos el ARMA con coeficientes 0,6 y 0,4, ahora alrededor de una media de diez, con parámetros conocidos, perturbaciones independientes de varianza uno y observaciones disponibles desde el pasado indefinido. En esas condiciones la inversión estable reconstruye sin error la perturbación actual. Si la última observación es doce y esa perturbación vale un medio, la predicción de un paso es
La última perturbación contribuye todavía al valor siguiente. Si se omitiera, la predicción sería 11,2 y solo usaría una parte del modelo especificado. A dos pasos, la perturbación futura tiene esperanza condicionada cero bajo la independencia declarada y la predicción es 10,84. A tres pasos es 10,504. Los valores convergen hacia la media a medida que se extingue la contribución del pasado conocido.
La precisión, en cambio, empeora con el horizonte. El error de un paso contiene una perturbación futura y tiene varianza uno. El de dos pasos contiene dos perturbaciones futuras con pesos uno y uno, por lo que su varianza es dos. El de tres pasos añade otra con peso 0,6 y alcanza una varianza de 2,36. Estas varianzas suman los cuadrados de los pesos pertinentes, que fijan la contribución de cada perturbación futura.
Con horizontes crecientes la varianza del error se aproxima a 2,5625, la varianza estacionaria de la serie. Las predicciones puntuales se acercan a diez a medida que disminuye la influencia del pasado conocido. Por la misma razón, la incertidumbre aumenta, ya que una parte mayor de cada observación futura dependerá de perturbaciones todavía desconocidas.
Si la última perturbación se hubiera reconstruido con un historial corto, su incertidumbre también tendría que propagarse, al igual que la que añadirían unos parámetros estimados. Los valores anteriores, que aíslan deliberadamente el error debido a perturbaciones futuras con parámetros e historia conocidos, recogen solo una parte de la incertidumbre de un ajuste real. En un informe de predicción debe quedar claro qué cantidades se trataron como conocidas.
Supongamos que la siguiente lectura didáctica es 11,9. Frente a la predicción de 11,4, deja una nueva perturbación de 0,5 y la predicción posterior se actualiza a , cuando antes de recibir la nueva lectura habíamos calculado 10,84 para ese mismo instante. De las cinco décimas añadidas, tres llegan a través del nivel observado y dos proceden del término de media móvil, de modo que la nueva observación modifica ambas partes de la ecuación en cantidades que pueden comprobarse por separado.
Referencias
Brockwell, P. J., y Lindner, A. (2010). Strictly stationary solutions of autoregressive moving average equations. Biometrika, 97(3), 765–772. https://doi.org/10.1093/biomet/asq034
Hannan, E. J., y Rissanen, J. (1982). Recursive estimation of mixed autoregressive-moving average order. Biometrika, 69(1), 81–94. https://doi.org/10.1093/biomet/69.1.81. Corrección: Hannan, E. J., y Rissanen, J. (1983), Biometrika, 70(1), 303. https://doi.org/10.1093/biomet/70.1.303-b
Kalman, R. E. (1960). A new approach to linear filtering and prediction problems. Journal of Basic Engineering, 82(1), 35–45. https://doi.org/10.1115/1.3662552
Lanne, M., y Saikkonen, P. (2011). Noncausal autoregressions for economic time series. Journal of Time Series Econometrics, 3(3), artículo 2. https://doi.org/10.2202/1941-1928.1080
Slutsky, E. (1937). The summation of random causes as the source of cyclic processes. Econometrica, 5(2), 105–146. https://doi.org/10.2307/1907241
Yule, G. U. (1927). On a method of investigating periodicities in disturbed series, with special reference to Wolfer’s sunspot numbers. Philosophical Transactions of the Royal Society of London. Series A, 226, 267–298. https://doi.org/10.1098/rsta.1927.0007