Año 2 · Módulo 14
139.1. Ruido y sensibilidad de sistemas con umbral
En un sistema biestable, una señal periódica débil puede modificar ligeramente las barreras que separan dos estados sin provocar por sí sola transiciones regulares. El ruido permite que algunas trayectorias crucen esas barreras; la combinación de ambos efectos puede producir una respuesta periódica máxima para una intensidad intermedia de fluctuaciones. Este fenómeno se llama resonancia estocástica. Su presencia depende del observable utilizado y de la separación de escalas que permita describir los cruces mediante tasas efectivas.
Sea un potencial con dos mínimos y una barrera intermedia. Una perturbación periódica débil modifica de manera alternante las alturas de salida desde cada pozo. Si el proceso térmico de escape es lento, las transiciones son raras; si aumenta el ruido, la probabilidad de transición durante cada semiciclo crece. El régimen de interés aparece cuando las tasas se vuelven comparables con la frecuencia de la señal sin perder la separación respecto de la relajación rápida dentro de cada pozo. En tal caso puede sustituirse provisionalmente la posición continua por una variable de dos estados.
El término «resonancia estocástica» apareció en trabajos sobre la posible influencia de perturbaciones aleatorias en modelos de transiciones climáticas y se convirtió después en un campo amplio de la física estadística. Roberto Benzi, físico italiano, y colaboradores participaron en las formulaciones tempranas. La revisión de Gammaitoni, Hänggi, Jung y Marchesoni, publicada en 1998, sistematizó los mecanismos y las definiciones empleados. El nombre no debe tomarse al pie de la letra, pues no exige un oscilador armónico ni una frecuencia natural resonante en el sentido clásico.
Una respuesta máxima frente a la intensidad del ruido puede deberse a distintos mecanismos. Depende también de lo que se mida, sea la amplitud media de salida, la potencia espectral en una frecuencia, la relación señal-ruido, la correlación con el estímulo o la información transmitida. Dos indicadores pueden favorecer intensidades de ruido diferentes. Para atribuir un máximo observado en una gráfica a la resonancia estocástica, hay que conocer antes la dinámica y el procedimiento de medición.
La aproximación de dos estados requiere comprobar que una trayectoria se relaja dentro de cada pozo mucho antes de dar el siguiente salto. Bajo esa condición, las tasas de Kramers, moduladas por la señal, dan lugar a una ecuación maestra para las probabilidades de ocupación. La amplitud de la componente periódica de la ocupación media es el observable principal del ejemplo.
139.2. Un potencial biestable sometido a un forzamiento débil
Consideremos un sistema sobreamortiguado con una variable de estado continua, descrita por la ecuación diferencial estocástica de Itô
Aquí es el coeficiente de difusión, la amplitud de una señal periódica, su frecuencia angular y un movimiento browniano estándar. Trabajamos en unidades adimensionales. La variable podría representar la posición efectiva de una partícula, la actividad agregada de un circuito idealizado o una coordenada reducida de otro proceso; escribir la ecuación no justifica ninguna de esas interpretaciones.
Sin forzamiento, la deriva proviene del potencial
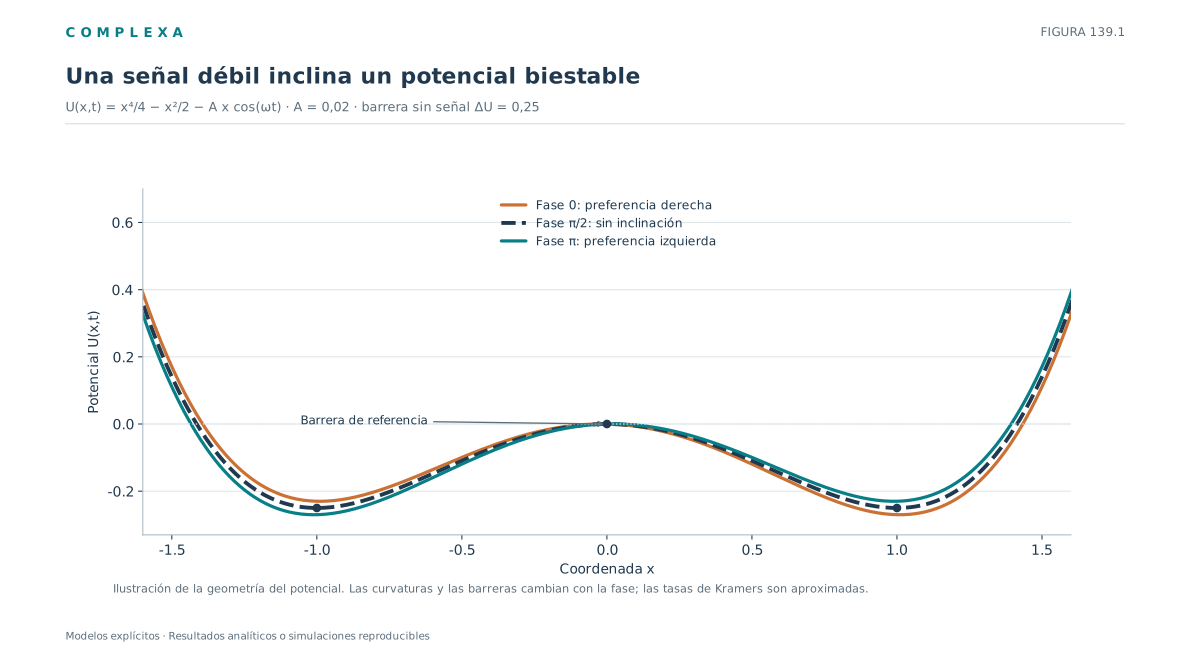
Tiene mínimos en y , donde , y un máximo local en , donde . La altura de barrera desde cualquiera de los pozos es, por tanto, . La dinámica determinista sin señal se acerca a uno de los mínimos según la condición inicial. Una perturbación infinitesimal alrededor de un mínimo tiende a desaparecer porque ; en el máximo central, en cambio, las perturbaciones se amplifican localmente.
La señal periódica inclina el potencial según
Cuando el coseno es positivo, el pozo derecho resulta relativamente más favorable; cuando es negativo, se favorece el izquierdo. Para suficientemente pequeño, persisten los dos pozos y una barrera intermedia durante todo el ciclo. La señal solo cambia periódicamente las profundidades relativas de los estados estables y las barreras que debe superar una trayectoria.
Si es pequeño frente a , el cambio principal de la barrera es aproximadamente para el escape desde los pozos izquierdo y derecho, respectivamente. La aproximación ignora desplazamientos de los puntos críticos que contribuyen en órdenes superiores de . Conviene vigilar el signo, porque favorecer el pozo derecho significa facilitar saltos desde la izquierda y dificultarlos desde la derecha. Intercambiar esos signos invierte la fase de la respuesta prevista.
El proceso no es estacionario en sentido estricto mientras la señal actúa, porque la deriva depende explícitamente del tiempo. Después de un transitorio, puede alcanzar un régimen cicloestacionario, en el cual las distribuciones cambian dentro de cada ciclo y se repiten con el período de la señal. Un histograma obtenido reuniendo todos los instantes podría ocultar esa periodicidad. Para estudiar la respuesta debemos conservar la fase temporal de las observaciones.
139.3. De las tasas de Kramers a la ecuación maestra
El modelo de Kramers analizado en C138 permite estimar tasas de escape cuando el ruido es débil y la permanencia dentro de los pozos es mucho más larga que la relajación local. Para el potencial sin señal, el mínimo tiene curvatura y la cima . Con movilidad unitaria, la tasa aproximada de transición entre pozos es
Aquí es la tasa aproximada de pasar de un pozo al otro, que no tiene por qué coincidir con la tasa de tocar exactamente la cima. La posición del criterio de salida puede alterar el prefactor, como se explicó al derivar los tiempos de primer paso. Para tasas dependientes de una fuerza externa debemos además suponer que el forzamiento varía lo suficientemente despacio como para aplicar una aproximación de escape cuasiestática.
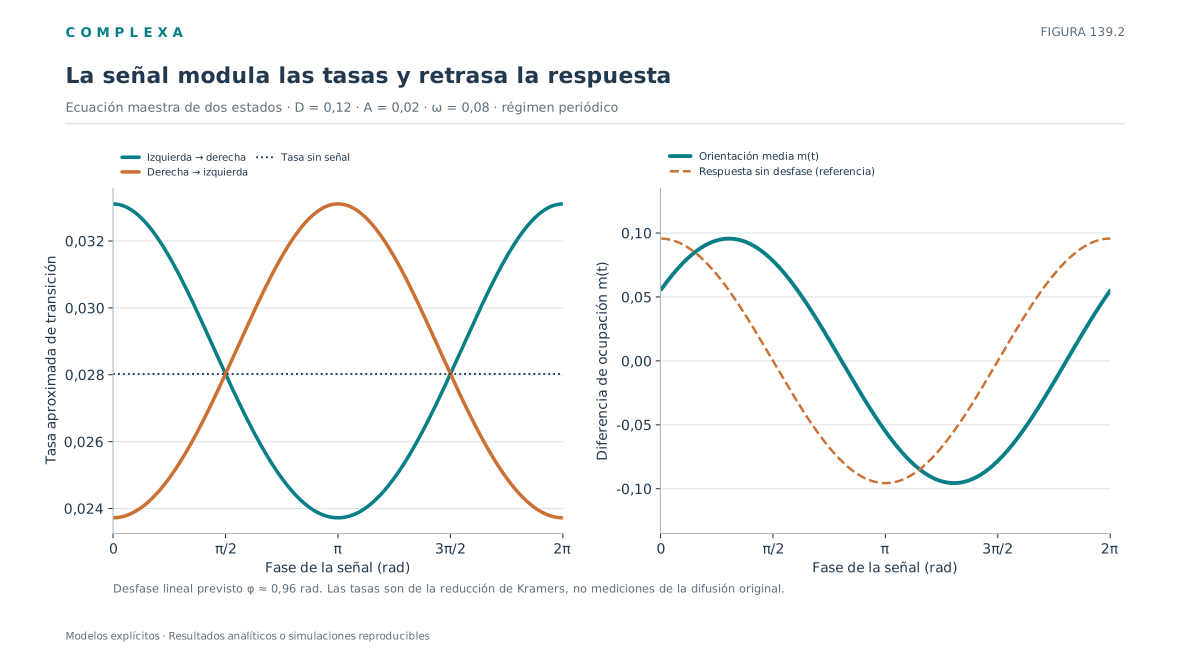
Bajo esas restricciones, las tasas instantáneas se escriben aproximadamente como
Estos factores exponenciales muestran por qué un forzamiento pequeño en amplitud absoluta puede tener consecuencias detectables, ya que modifica una barrera que aparece dividida por la intensidad del ruido. Sin embargo, las tasas anteriores no son exactas para todos los valores de , y . Hemos ignorado la modificación del prefactor, hemos supuesto barreras definidas y hemos reemplazado una dinámica espacial continua por saltos puntuales.
El paso a dos estados exige además que, antes de saltar, la trayectoria pierda suficiente memoria de sus fluctuaciones locales dentro del pozo. Si la relajación intrapozo no está separada de la escala de los escapes, el tiempo de residencia no tendrá por qué seguir aproximadamente una ley exponencial. En ese caso, una variable binaria que solo indique izquierda o derecha puede ser insuficiente como estado de Markov.
La teoría permite ver dos extremos. Para muy pequeño, es exponencialmente bajo; los saltos escasean y la señal cambia las probabilidades de escape sin generar muchos eventos efectivos. Para ruido mayor, las transiciones se vuelven frecuentes, pero la preferencia entre direcciones es proporcional, en primera aproximación, a , que disminuye cuando aumenta. La competencia entre frecuencia de transición y selectividad frente a la señal es el mecanismo central del ejemplo.
La coincidencia entre una tasa de saltos y la frecuencia de la señal no fija con exactitud la posición del máximo, que depende de la variable registrada, de cómo se calcula la amplitud y de los parámetros que permanecen fijos durante el barrido. La comparación entre tiempos delimita una región donde podría aparecer una respuesta organizada; para localizar el máximo hay que resolver el modelo elegido.
Definamos como la probabilidad de encontrar el sistema en el pozo derecho; la probabilidad de hallarlo en el izquierdo es . En el modelo de saltos dependientes del tiempo, la ecuación maestra es
El primer término contabiliza el flujo de probabilidad desde la izquierda y el segundo la pérdida de probabilidad hacia la izquierda. La suma de ambas probabilidades permanece igual a uno. El modelo es una cadena de Markov como las de los capítulos C122–C126, pero con un generador que depende explícitamente del tiempo; el régimen periódico no es una distribución estacionaria constante.
Para representar la orientación promedio introducimos . Este observable vale cerca de si casi todas las realizaciones están a la derecha y cerca de si predominan las de la izquierda. Sustituyendo en la ecuación maestra obtenemos
La ecuación es exacta dentro del modelo de dos estados. Las probabilidades no fluctúan aleatoriamente; son funciones deterministas del tiempo calculadas a partir de las tasas, mientras que las trayectorias individuales sí contienen saltos aleatorios. Es otra manifestación de la separación entre trayectoria y distribución introducida en C121.
En el régimen de señal débil, con , expandimos las exponenciales como . La suma de tasas es aproximadamente , mientras que la diferencia es . La ecuación se reduce a
Reconocemos una ecuación diferencial lineal forzada de primer orden. Su solución contiene un transitorio proporcional a y una respuesta periódica. Después del transitorio,
con desfase . La amplitud expresa cuánta variación periódica aparece en la ocupación media de los pozos. No equivale a una relación señal-ruido espectral ni a la amplitud de la posición continua , en la que también influyen los movimientos internos de cada pozo.
La fórmula reproduce los dos extremos descritos antes. Con saltos muy raros, la respuesta no logra seguir la modulación; con saltos rápidos, la sigue con menor contraste entre direcciones, porque el mismo forzamiento es una perturbación relativa más pequeña frente al ruido. Entre ambos regímenes puede haber un máximo de amplitud.
139.4. Curvas de respuesta y observables
Usemos el doble pozo anterior con y , en unidades adimensionales. La altura de barrera es y la tasa de referencia se aproxima por . Los parámetros no se ajustan para forzar ninguna coincidencia; solo sirven para mostrar la relación matemática entre intensidad de ruido y respuesta.
Para , la tasa aproximada es , de modo que es muy inferior a la frecuencia angular impuesta. El sistema hace pocas transiciones durante un período. Aunque el cociente vale y la linealización no es especialmente precisa allí, la predicción de respuesta reducida es muy baja, . En el intervalo de interés veremos intensidades para las cuales la señal es relativamente menor frente al ruido, pero la tasa de saltos es bastante mayor.
Con , y . Para , la tasa sube a y la amplitud teórica a . Con , la tasa alcanza aproximadamente , pero la amplitud es casi igual y ligeramente menor (). A , la tasa continúa creciendo, mientras la amplitud se reduce a alrededor de . La curva no es monótona.
| Intensidad | Tasa aproximada | Amplitud lineal |
|---|---|---|
| 0,04 | 0,000435 | 0,00543 |
| 0,08 | 0,009889 | 0,06000 |
| 0,12 | 0,028026 | 0,09564 |
| 0,16 | 0,047179 | 0,09534 |
| 0,25 | 0,082802 | 0,07204 |
| 0,35 | 0,110186 | 0,05371 |
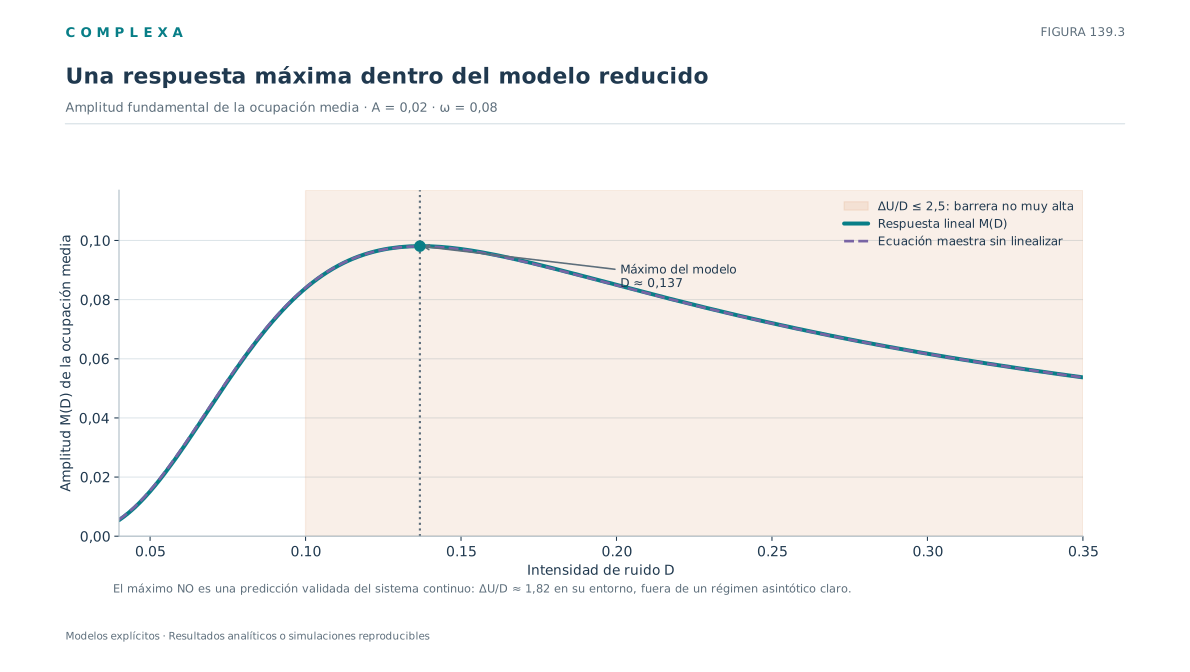
La tabla recoge solo la predicción aproximada del modelo linealizado de dos estados; sus cifras no proceden de un experimento ni tienen validez universal. El desarrollo basado en Kramers pierde fiabilidad cuando deja de ser pequeño frente a la altura de barrera. Un barrido amplio ilustra la forma de la función, aunque puede cruzar regiones donde sus ingredientes ya no están bien justificados.
Hay otra cautela al interpretar la ubicación del máximo. La amplitud de una ocupación promedio está acotada por uno, mientras que la aproximación lineal supone una respuesta lo bastante pequeña para despreciar términos superiores. Con señales fuertes aparecen armónicos y deformaciones de la forma sinusoidal; una sola amplitud puede entonces dejar de resumir lo que ocurre.
Tampoco es obligatorio que el sistema cambie exactamente una vez en cada semiperíodo. Esa imagen resulta intuitiva en el régimen donde los saltos suelen ocurrir cerca de la fase favorable, pero las trayectorias individuales pueden realizar varios saltos, retrasarse o permanecer en un mismo pozo durante varios ciclos. La curva calculada es un promedio sobre un conjunto de realizaciones, cada una de las cuales puede ser muy irregular.
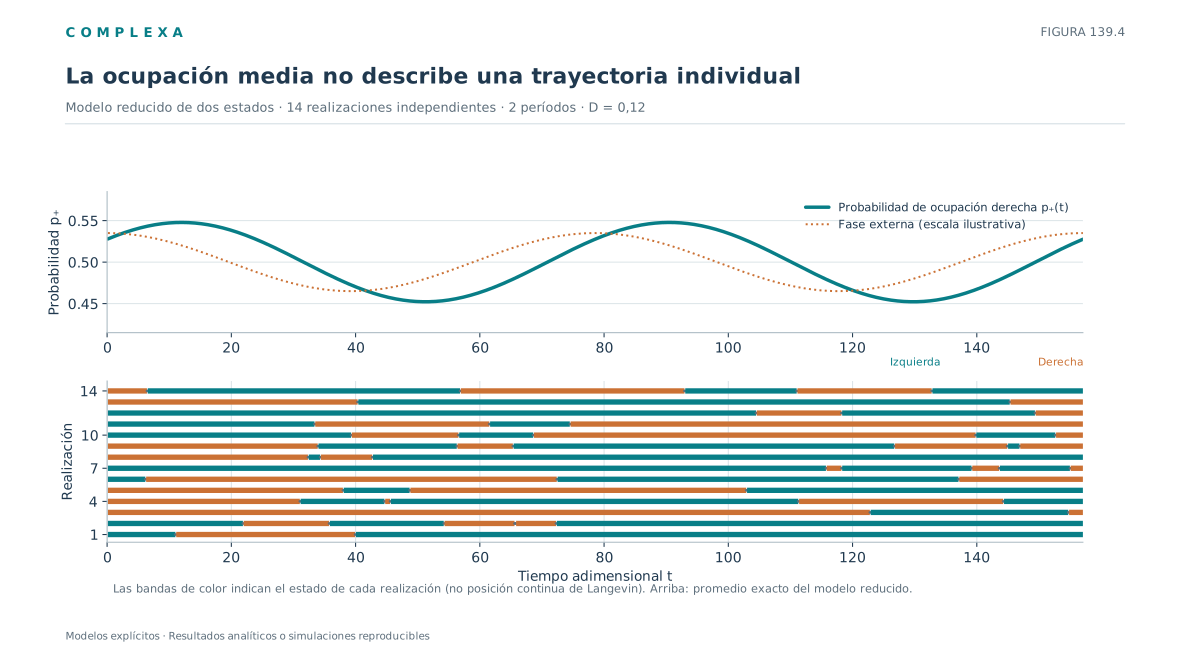
La palabra respuesta necesita una definición operativa. La amplitud que obtuvimos es el coeficiente de la componente fundamental de la ocupación media, que se obtiene al promediar muchas realizaciones con referencia a la fase externa. Si perdiéramos la información temporal y calculáramos únicamente la distribución global de ocupaciones, podríamos concluir que el sistema visita ambos pozos por igual, aunque las visitas estuvieran fuertemente moduladas durante el ciclo.
Un segundo indicador es la potencia espectral en la frecuencia . Al registrar una trayectoria individual y calcular su espectro, una entrada periódica puede producir una componente concentrada alrededor de la frecuencia de forzamiento, mientras los saltos aleatorios generan una contribución distribuida en frecuencias. Una relación señal-ruido espectral compara alguna medida de la componente atribuible a la señal con un fondo estimado de fluctuaciones. Su valor depende de la normalización del espectro, de la ventana de observación y de la manera de estimar ese fondo. Por ello no debe sustituirse sin explicación la amplitud media por una medida de relación señal-ruido.
Una tercera pregunta es si la señal se puede detectar mejor con ruido. Supongamos que un dispositivo produce una respuesta binaria y que debemos decidir si había o no un estímulo. La calidad puede expresarse mediante tasa de aciertos, falsos positivos, sensibilidad o área bajo una curva de discriminación. Una mejora del coeficiente periódico de salida no asegura que mejoren todas esas métricas. Si la fluctuación incrementa tanto los cruces causados por estímulos como los cruces espontáneos, podría obtenerse una salida más activa, pero menos útil para distinguir estados del mundo.
En teoría de la información, podríamos estudiar la información mutua entre una variable de entrada y la respuesta observada. Esta magnitud depende de distribuciones conjuntas y del procedimiento de codificación, de modo que aumentar la varianza de la salida no la eleva necesariamente. La forma de la dependencia funcional cambia también según la entrada sea periódica, una secuencia de eventos o una señal aleatoria no periódica. En un sistema no lineal puede existir un rango de ruido que mejore la transmisión de cierta entrada bajo determinado criterio sin ser óptimo para otra.
La resonancia estocástica clásica suele designar una dependencia no monótona, con un máximo, de una medida de respuesta periódica respecto de la intensidad del ruido; no toda ganancia facilitada por ruido recibe ese nombre. Tampoco debe confundirse con la resonancia de coherencia, en la cual una cantidad intermedia de ruido puede hacer más regulares oscilaciones inducidas por fluctuaciones sin que exista un estímulo periódico externo.
Por último, para atribuir a la entrada una respuesta periódica detectada hay que comprobar que la modulación desaparece o cambia de manera predecible al retirar o modificar la entrada y que no proviene de una sincronización artificial introducida por el algoritmo de simulación. Una comparación legítima entre intensidades de ruido requiere conservar el forzamiento, el paso temporal, el método de análisis y las definiciones del observable.
139.5. Escalas de tiempo, permanencias y sincronización imperfecta
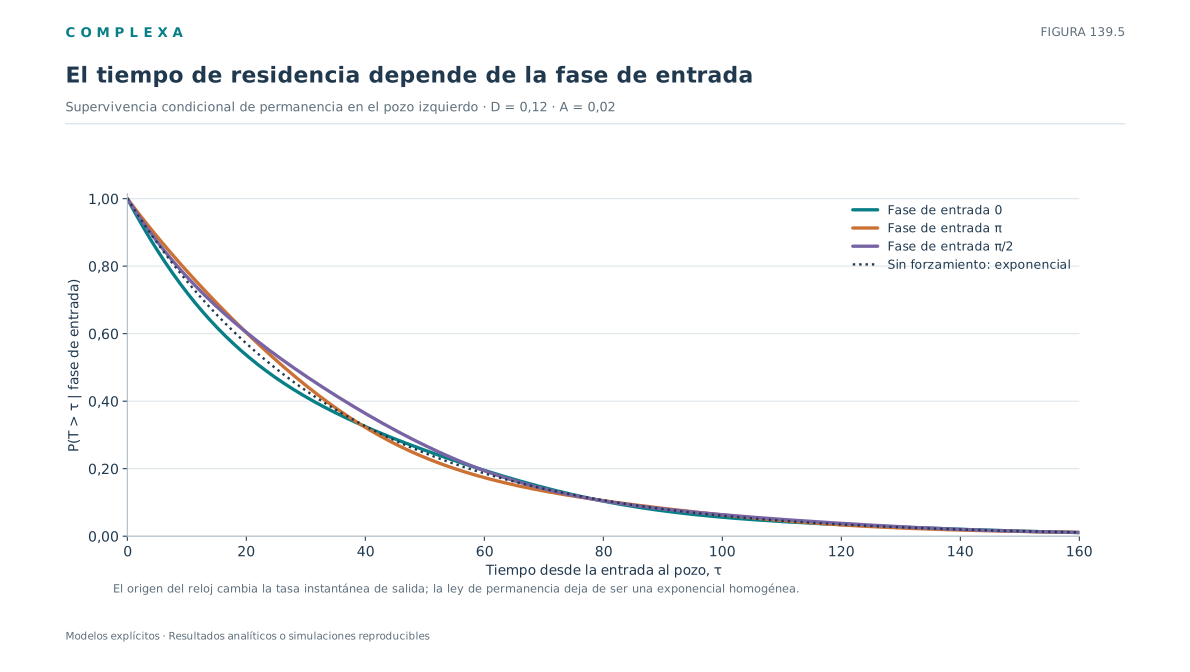
La aproximación de dos estados permite relacionar la teoría con los tiempos de residencia. Si el sistema no recibe señal, cada pozo tiene una tasa de salida aproximadamente constante . En ese modelo, el tiempo de residencia tiene supervivencia y media . La relación entre la escala de residencia y el período externo orienta la interpretación del régimen dinámico.
Cuando hay señal periódica, la tasa instantánea depende de la fase del estímulo. La distribución de los tiempos de residencia ya no es simplemente exponencial con un solo parámetro constante. Condicionada al instante de entrada al pozo, su supervivencia en el modelo de saltos es
siendo la tasa de salida del pozo ocupado. La probabilidad de escapar durante un intervalo es mayor cuando la señal reduce la barrera y menor durante la fase desfavorable. Por eso las transiciones se agrupan cerca de determinadas fases sin llegar a ser perfectamente periódicas.
Para estudiar tal organización podemos asignar a cada salto una fase . Si los saltos ocurren sin relación con el estímulo, las fases serán aproximadamente uniformes una vez corregida la exposición temporal. Si existe modulación, aparecerán preferencias de fase. Una medida circular como resume la concentración de esos eventos, aunque requiere precauciones cuando se mezclan saltos de izquierda a derecha y de derecha a izquierda, porque las fases esperadas de ambas direcciones difieren aproximadamente en medio ciclo.
Esa concentración no es un acoplamiento determinista de fases; en cada realización, los saltos siguen siendo aleatorios y pueden faltar ciclos o aparecer transiciones adicionales. El análisis de los tiempos de residencia también debe tratar correctamente los intervalos censurados por el comienzo y el final de la observación. Ignorar los intervalos de residencia que empezaron antes de iniciar la medición puede distorsionar la distribución estimada.
El modelo reducido oculta otra escala, el tiempo de relajación intrapozo. Si la señal varía tan rápido como esa relajación, las tasas cuasiestáticas ya no describen adecuadamente el proceso. La variable de posición conserva estructura dinámica dentro de cada pozo y la respuesta puede contener desplazamientos reversibles que no son transiciones completas. En ese régimen conviene analizar la ecuación de Langevin original, porque la descripción binaria se obtuvo para una separación de escalas que ya no existe.
La separación de tiempos es, por tanto, una hipótesis que puede comprobarse midiendo la relajación local, la distribución de tiempos de residencia y la respuesta de fase. Si no hay una zona donde los cambios locales sean rápidos frente a las transiciones, el vocabulario de tasas de escape debe usarse con especial prudencia.
139.6. Variantes del fenómeno y límites de la analogía
La formulación clásica usa una señal periódica débil y un doble pozo, pero los efectos de ruido sobre señales aparecen también en otros escenarios. En sistemas excitables, una perturbación subumbral puede inducir eventos cuando se combina con fluctuaciones. El número de eventos provocados por la señal y su precisión temporal pueden variar de manera no monótona con la intensidad del ruido. En redes de unidades con umbrales heterogéneos, el promedio poblacional puede transmitir información que no resulta accesible a cada unidad tomada por separado. Esos casos deben estudiarse con un modelo propio y una función de desempeño definida.
La resonancia estocástica aperiódica examina entradas que no tienen un período simple. En ese contexto no tiene sentido exigir correspondencia entre un tiempo medio de escape y un único período externo. El análisis puede centrarse en correlaciones, transferencia de información o capacidades de reconstrucción de la señal. La expresión resonancia estocástica sin ajuste fino se ha usado para fenómenos en arreglos de sistemas no lineales, pero no implica que cualquier fuente de ruido mejore por defecto la transmisión. El tipo de umbral y la dependencia entre elementos cambian por completo el resultado.
También hay que distinguir ruido externo de variabilidad endógena. En un experimento físico puede agregarse una fluctuación calibrada e independiente del estímulo. En un sistema biológico, una mayor variabilidad observada puede acompañarse de cambios simultáneos de excitabilidad, atención, ganancia o estados de múltiples circuitos. Para atribuir una mejora aparente de la respuesta al mecanismo biestable de Kramers harían falta intervenciones y medidas capaces de descartar explicaciones alternativas.
Las aplicaciones clínicas exigen una precaución adicional. Se han estudiado fenómenos de detección sensorial modulada por ruido y de estimulación estocástica en contextos humanos. Es legítimo discutirlos como hipótesis y resultados experimentales específicos, pero sería excesivo concluir que incrementar ruido, estimulación o variabilidad mejora de manera general la función cerebral, el aprendizaje o la salud mental. Cada aplicación exige estudiar eficacia, seguridad, población y parámetros concretos.
El ejemplo climático que motivó parte de la literatura histórica merece una cautela similar. La existencia matemática de una respuesta facilitada por ruido en un modelo de transición no prueba que un cambio climático particular haya operado mediante ese mecanismo. La atribución empírica requiere una cadena independiente de observaciones, escalas temporales y mecanismos físicos. La estructura del doble pozo sirve para formular preguntas, pero no reemplaza la reconstrucción causal de un sistema real.
Estas distinciones delimitan el alcance de la teoría sin debilitarla. Una herramienta científica gana poder cuando identifica las condiciones que permiten extrapolar un resultado y, con la misma claridad, aquellas que impiden hacerlo.
139.7. Experimento computacional reproducible y comprobaciones
Podemos verificar la predicción de respuesta sin simular millones de pasos de una trayectoria de Langevin. El modelo reducido da una función analítica explícita para la amplitud lineal y permite integrar la ecuación maestra no lineal con tasas dependientes del tiempo. Al contrastar ambos cálculos obtenemos una prueba interna de la aproximación de señal débil. Para abordar la ecuación original de manera independiente, sería necesario comprobar además la identificación de los pozos y la separación entre relajación y escape.
El siguiente programa calcula la amplitud lineal para varios valores de y obtiene una respuesta periódica mediante integración numérica de la ecuación de dos estados. Para este segundo cálculo usa un esquema de paso pequeño aplicado a una ecuación determinista de probabilidad; no interviene ningún integrador de ecuaciones estocásticas. Se elimina el transitorio y se proyecta la solución sobre seno y coseno de la frecuencia impuesta. La normalización de esa proyección da la amplitud de la componente fundamental, que se compara con la predicción lineal para algunos niveles de ruido.
import numpy as np

A, omega = 0.02, 0.08
barrier = 0.25
prefactor = np.sqrt(2) / (2 * np.pi)

def k0(D):
    return prefactor * np.exp(-barrier / D)

def linear_amplitude(D):
    rate = k0(D)
    return (2 * rate * A / D) / np.sqrt((2 * rate)**2 + omega**2)

def master_amplitude(D, dt=0.1, cycles=26, discard=12):
    period = 2 * np.pi / omega
    n = int(cycles * period / dt)
    t = np.arange(n + 1) * dt
    m = np.zeros(n + 1)
    rate = k0(D)
    for j in range(n):
        arg = (A / D) * np.cos(omega * t[j])
        k_lr, k_rl = rate * np.exp(arg), rate * np.exp(-arg)
        # Ecuación maestra de dos estados: dm/dt = -(k_lr+k_rl)m+k_lr-k_rl.
        m[j+1] = m[j] + dt * (-(k_lr+k_rl)*m[j] + k_lr-k_rl)
    keep = t >= discard * period
    tk, mk = t[keep], m[keep]
    cc = (2 / len(tk)) * np.sum(mk * np.cos(omega * tk))
    ss = (2 / len(tk)) * np.sum(mk * np.sin(omega * tk))
    return np.hypot(cc, ss)

for D in [0.08, 0.12, 0.16, 0.25]:
    print(f'D={D:.2f} | lineal={linear_amplitude(D):.5f}'
          f' | maestra={master_amplitude(D):.5f}')

scan = np.linspace(0.04, 0.35, 1000)
response = np.array([linear_amplitude(d) for d in scan])
print('Máximo aproximado en D =', round(float(scan[np.argmax(response)]), 4))
assert response.max() > response[0] and response.max() > response[-1]
El programa fija todos los parámetros necesarios para reproducir los números. La integración explícita de la ecuación maestra es suficiente para este ejemplo porque las tasas son pequeñas y el paso resulta corto frente a la escala de relajación de la probabilidad. Para otro conjunto de parámetros debería comprobarse la convergencia al reducir , o usarse un integrador determinista con control de tolerancias.
Que ambas curvas se parezcan en el régimen considerado verifica la expansión de señal débil dentro del modelo de dos estados, pero deja sin verificar la fórmula de Kramers frente a la ecuación de Langevin continua. Para eso convendría simular trayectorias continuas con el mismo forzamiento, clasificar regiones, estimar tiempos de residencia y comparar tasas condicionadas a la fase. El ruido blanco continuo tendría que aproximarse con incrementos brownianos de varianza proporcional al paso, de acuerdo con las reglas del cálculo de Itô.
Una auditoría debería repetir el cálculo con diferentes semillas, horizontes de observación y métodos de estimación espectral. Cerca de un máximo ancho, diferencias pequeñas entre valores de pueden carecer de importancia práctica. Si se presenta un «óptimo» con cuatro decimales y no se comunica la incertidumbre, se está atribuyendo una precisión que el experimento posiblemente no tiene.
139.8. Respuesta de un sistema biestable ante ruido y señal
En un sistema biestable excitado por una señal débil, la respuesta periódica puede crecer y luego disminuir al aumentar la intensidad del ruido. El máximo aparece porque las fluctuaciones facilitan transiciones que la fuerza periódica puede modular en el tiempo; el ruido en sí no contiene información acerca de la señal. El mecanismo depende de la barrera y de la modulación temporal de las tasas.
El análisis ilustra también cómo reducir un sistema complejo sin perder de vista las hipótesis de esa reducción. Partimos de una difusión continua en un potencial, identificamos regiones metastables y construimos una dinámica binaria aproximada, cuya ecuación maestra para probabilidades da una amplitud calculable y un desfase. La comparación entre escalas temporales indica en qué condiciones el resultado es razonable y cuándo la aproximación pierde validez.
Quedan tres límites conceptuales. Una respuesta media periódica no equivale a regularidad perfecta de las trayectorias; una amplitud mayor no implica necesariamente mejor discriminación de estímulos ni mayor información transferida; y una curva no monótona obtenida en un modelo no autoriza a generalizarla a cualquier sistema con ruido. Antes de calificar un fenómeno como beneficioso hay que formular las funciones de respuesta y las condiciones experimentales.
En sistemas cuyas transiciones son cualitativamente distintas de las pequeñas fluctuaciones dentro de cada régimen, la teoría de Kramers muestra que los sucesos raros pueden formar parte de la respuesta observable. Caracterizar la varianza alrededor de un equilibrio es entonces insuficiente; hay que conocer los estados disponibles y las probabilidades de pasar de uno a otro. Elegir la coordenada colectiva y la escala temporal es parte de la construcción del modelo y condiciona sus resultados.
La ecuación de dos estados produce una respuesta periódica no monótona respecto de . Su máximo numérico se sitúa cerca de , pero ese resultado pertenece al modelo reducido. En ese punto la relación es demasiado pequeña para justificar el régimen asintótico de barrera alta que requiere la fórmula de Kramers. La coincidencia entre la solución linealizada y la integración de la ecuación maestra verifica la aritmética de la reducción. Para afirmar que el sistema continuo tiene exactamente el mismo máximo haría falta simular la ecuación de Langevin completa, medir transiciones genuinas y evaluar la separación entre relajación local y tiempos de escape.
Evaluar si una mayor amplitud implica más información o una detección clínica más confiable exige observables definidos y estadísticas de error apropiadas. Para comprobar un dispositivo físico habría que estudiar, además, la dinámica continua, el régimen de señal débil y la sensibilidad a cambios de frecuencia.
Referencias
- Benzi, R., Sutera, A., & Vulpiani, A. (1981). The mechanism of stochastic resonance. Journal of Physics A: Mathematical and General, 14, L453–L457. DOI: 10.1088/0305-4470/14/11/006.
- Gammaitoni, L., Hänggi, P., Jung, P., & Marchesoni, F. (1998). Stochastic resonance. Reviews of Modern Physics, 70(1), 223–287. DOI: 10.1103/RevModPhys.70.223.
- McNamara, B., & Wiesenfeld, K. (1989). Theory of stochastic resonance. Physical Review A, 39, 4854–4869. DOI: 10.1103/PhysRevA.39.4854.
- Hänggi, P., Talkner, P., & Borkovec, M. (1990). Reaction-rate theory: fifty years after Kramers. Reviews of Modern Physics, 62, 251–341. DOI: 10.1103/RevModPhys.62.251.
- Collins, J. J., Chow, C. C., & Imhoff, T. T. (1995). Stochastic resonance without tuning. Nature, 376, 236–238.
- Gardiner, C. W. (2009). Stochastic Methods: A Handbook for the Natural and Social Sciences (4.ª ed.). Springer.