COMPLEXA · Ciencias de la Complejidad y Teoría del Caos
Módulo 18. Organización fuera del equilibrio y redes de reacción
180.1. El problema de los registros oscilatorios de tiempo finito
Un registro oscilatorio de duración finita puede ser compatible con mecanismos dinámicos muy distintos. Una trayectoria puede haberse aproximado a un atractor periódico sostenido por condiciones externas constantes, o recorrer un transitorio cuya desaparición ocurre después de terminar la observación. La regularidad de los máximos, la concentración espectral y una amplitud aparentemente estable describen el registro disponible, pero sin otra información no establecen el comportamiento asintótico del sistema que lo produjo. El problema consiste en distinguir ambas explicaciones mediante predicciones que puedan confrontarse dentro de un horizonte accesible. Denotaremos por la duración de observación y llamaremos atractor a un conjunto invariante que atrae trayectorias de un entorno bajo una dinámica especificada. Un transitorio prolongado es una evolución previa al régimen final cuya escala temporal excede una parte relevante de . Estas definiciones separan una propiedad matemática del modelo de una descripción estadística de los datos.
La estacionariedad observada exige especial cuidado. En un registro corto, la ausencia de una tendencia detectable puede reflejar sensibilidad insuficiente, fluctuaciones instrumentales o lentitud de la relajación. Incluso una distribución aproximadamente constante en ventanas sucesivas puede corresponder a un estado metaestable. La inferencia depende conjuntamente de la longitud del registro, la resolución de medida, el tamaño de las perturbaciones y las alternativas dinámicas consideradas.
El caso resuelto usará una forma normal compleja con una ecuación radial exactamente integrable. El signo de un parámetro de control permitirá construir una oscilación sostenida y un decaimiento lento con la misma amplitud inicial. La solución explícita hará visibles las escalas de separación entre ambas hipótesis y permitirá calcular valores didácticos sin atribuirlos a experimentos ni a simulaciones numéricas que no se han realizado.
La organización del capítulo sigue esa necesidad inferencial. Primero se definen el modelo, sus variables y sus conjuntos invariantes. Después se obtiene la solución de la amplitud y se comparan dos regímenes próximos al umbral. Las secciones siguientes examinan perturbaciones radiales, cambios de alimentación y un ejemplo lineal no normal. Finalmente se incorporan ruido, absorción y tamaño finito, factores que amplían el repertorio de explicaciones compatibles con oscilaciones persistentes.
La formación de patrones fuera del equilibrio es el contexto general de este análisis, aunque cada aplicación requiere identificar sus mecanismos concretos y sus escalas pertinentes (Cross y Hohenberg, 1993). Del mismo modo, los modelos químicos de organización disipativa motivan la atención a las condiciones de mantenimiento, sin convertir automáticamente cualquier parámetro de control en una magnitud termodinámica (Prigogine y Lefever, 1968).
El cierre reunirá cinco intervenciones en un dossier analítico para evaluar la organización sostenida bajo alimentación especificada, con incertidumbre declarada y alternativas explícitas. La persistencia infinita es una afirmación matemática condicionada al modelo; la evidencia finita la respalda con alcance necesariamente delimitado.
180.2. Modelo de forma normal compleja
Consideremos una variable de estado compleja , donde e son coordenadas reales, y es el tiempo adimensional. La dinámica está dada por la forma normal siguiente, en la que la prima indica derivación respecto de ese tiempo. Todas las amplitudes y todos los coeficientes se interpretan dentro de la misma adimensionalización.
El parámetro real controla el crecimiento lineal de amplitud y se mantendrá constante salvo durante la intervención expresamente indicada. El parámetro real fija la velocidad angular; adoptaremos para hablar de un período positivo sin introducir valores absolutos. El módulo mide la distancia al origen. El término cúbico limita el crecimiento cuando la amplitud aumenta y hace posible un régimen periódico de radio finito.
Para estados distintos del origen escribimos , con amplitud y fase angular , definida módulo . Al sustituir esta representación y separar las partes real e imaginaria se obtienen dos ecuaciones desacopladas; la amplitud evoluciona de forma autónoma mientras la fase avanza uniformemente. La fase inicial se denotará por .
Esta separación permite reconstruir la trayectoria completa a partir de una sola ecuación escalar. Una vez conocida , las coordenadas observables son e . Dos realizaciones con la misma amplitud inicial y distinta fase tienen idéntica evolución radial. En el origen, la representación angular pierde significado, aunque la ecuación compleja sigue bien definida.
Interpretaremos como parámetro externo de alimentación en un sentido operacional; modificarlo cambia la capacidad del sistema para amplificar amplitudes pequeñas. Esa convención no suministra automáticamente un flujo físico de energía. Una identificación energética exigiría unidades dimensionales, variables de reservorio, mecanismos de intercambio y un balance compatible con el sistema material estudiado. Tampoco el módulo cuadrado puede llamarse energía física sin justificar previamente esa correspondencia.
La ecuación es una descripción local idealizada de una bifurcación de Hopf supercrítica, útil para organizar predicciones cerca del umbral. Su sencillez excluye aquí dependencias de la frecuencia con la amplitud, retardos y otras variables lentas. El tratamiento general de inestabilidades oscilatorias y patrones muestra por qué estas reducciones son informativas, siempre dentro de su dominio de validez (Cross y Hohenberg, 1993).
La condición inicial será , con . Al comparar mecanismos solo cambiaremos el parámetro de control y conservaremos la frecuencia y esa amplitud inicial, para no confundir diferencias de preparación con diferencias de estabilidad. Así la comparación analítica entre mantenimiento y relajación es reproducible.
180.3. Ciclo límite y origen casi crítico
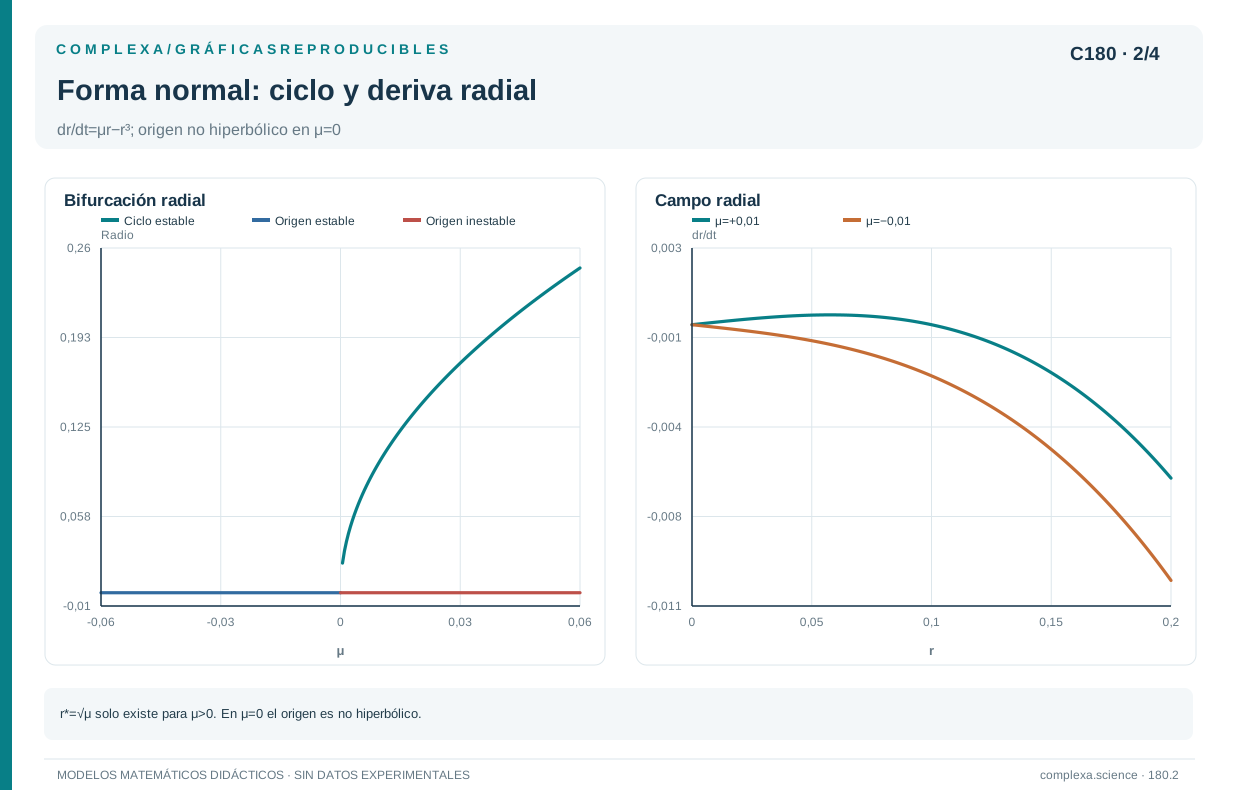
La clasificación radial parte de . El origen es un cero radial para todo valor de . Si , aparece además una amplitud estacionaria positiva, la raíz , que corresponde a una órbita periódica; su existencia requiere mantener la dinámica y un parámetro externo positivo.
Por debajo de la deriva es positiva y por encima es negativa, de modo que las amplitudes cercanas convergen hacia la misma circunferencia. La derivada radial en el ciclo, que mide la estabilidad local, vale
El origen es inestable, aunque una preparación exactamente nula permanece allí por invariancia; toda amplitud positiva suficientemente pequeña crece. Para una desviación radial pequeña respecto del ciclo, , el retorno local es exponencial con tasa , ya que
Esta aproximación lineal describe perturbaciones pequeñas; las grandes requieren integrar la ecuación no lineal. El período de una vuelta completa es
La fase no se amortigua; los estados con distinta fase conservan su diferencia mientras convergen radialmente. Así, la órbita es estable como conjunto, pero ningún punto atrae todas las fases. La autonomía permite trasladar el origen temporal sin cambiar la órbita, de ahí que la dirección tangente tenga exponente de Floquet nulo; el exponente de la dirección radial es negativo. Un desfase persistente tras una intervención es compatible con un ciclo atractivo, pues no se espera que una fase particular vuelva a su punto original.
Si , la deriva es negativa para toda amplitud positiva y el origen atrae las trayectorias. Cerca de él, la amplitud decae aproximadamente a tasa . Cuando , la escala de relajación lineal aumenta sin límite; pueden observarse muchas rotaciones antes de distinguir el decaimiento, especialmente con un umbral de resolución apreciable.
En desaparece la tasa lineal y domina el término cúbico, por lo que el caso crítico requiere tratamiento separado. La clasificación por signos establece destinos asintóticos diferentes, pero no cuánto registro permite distinguirlos. Para responderlo hacen falta la solución temporal explícita y una comparación entre la variación prevista y la incertidumbre de observación.
180.4. Solución exacta en q = r²
Definimos la variable auxiliar y, para una condición inicial positiva, . La regla de la cadena transforma la ecuación radial en una ecuación logística
Para , la sustitución da . Al resolver con e invertir se obtiene, para parámetro constante y ,
La solución conserva valores no negativos en el rango físico. Si , el denominador no se anula para ; cuando la solución es constante y en los demás casos converge a , mientras la amplitud tiende a su raíz no negativa. Si , numerador y denominador son negativos, por lo que ; el término exponencial crece y decae hacia cero. La amplitud se recupera como la raíz cuadrada no negativa de .
En el umbral desaparece el término lineal y la integración, hecha por separado, da para la amplitud cuadrada la solución racional
El decaimiento es algebraico, sin una escala exponencial constante de relajación. El límite crítico ayuda a entender por qué una aproximación exponencial puede fallar en registros próximos a una bifurcación. La condición queda fuera de la sustitución recíproca y debe tratarse aparte; es invariante y da para todo tiempo, cualquiera que sea el signo de . Para , la inestabilidad del origen describe la respuesta a perturbaciones pequeñas; en la ecuación determinista, el estado exactamente nulo no sale espontáneamente de allí.
Estas expresiones permiten evaluar horizontes de observación, umbrales de detección y respuestas a intervenciones sin discretizar las ecuaciones. Su exactitud es la del modelo; las incertidumbres en los parámetros, los errores de medida y las discrepancias estructurales siguen presentes cuando se aplica la solución a un sistema real. Separar esos niveles evita confundir una integración exacta con una identificación empírica concluyente.
180.5. Comparación numérica didáctica μ=+0,01 frente a μ=−0,01
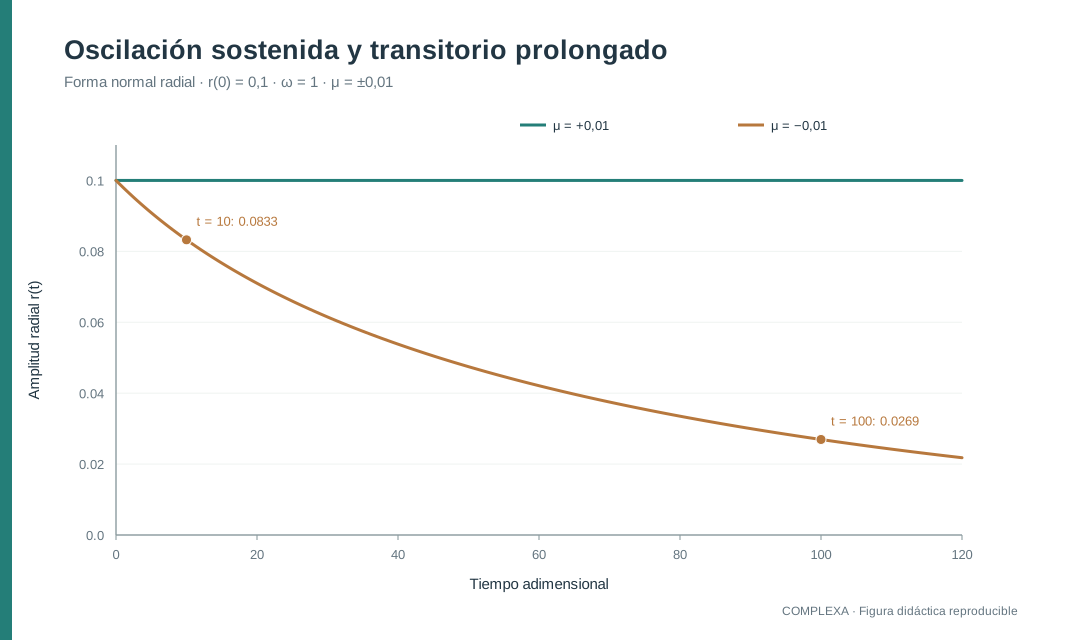
Fijemos , y . El período angular es entonces unidades de tiempo adimensional. Compararemos dos evoluciones deterministas con la misma preparación y la misma frecuencia, una con y otra con . Los valores proceden de la solución exacta. Son ejemplos didácticos; ninguno procede de simulaciones ni de mediciones.
En el régimen positivo, la amplitud inicial coincide exactamente con el radio del ciclo, de modo que la deriva radial se anula y la trayectoria permanece sobre la circunferencia de radio . La coordenada real sigue oscilando sinusoidalmente, aunque su envolvente es constante. Esta elección elimina la relajación inicial y permite atribuir la diferencia posterior de amplitud al cambio de régimen.
En el régimen negativo, la misma preparación está fuera del único atractor, situado en el origen. Al sustituir los parámetros en la solución general se obtiene la amplitud cuadrada indicada abajo. El denominador crece monótonamente desde la unidad, por lo que el decaimiento comienza inmediatamente y mantiene su dirección.
En , el exponente es , con exponencial aproximada ; el denominador es y la amplitud vale , mientras que en el régimen positivo en todo instante. Aplicar la raíz después del cociente evita confundir la amplitud con su cuadrado o perder un factor en la tasa temporal.
En , y el denominador es aproximadamente ; la expresión exacta da . El descenso desde la preparación inicial es considerable; observar hasta esa escala separa mejor las hipótesis que limitarse a las primeras rotaciones.
Una ventana de pocos ciclos puede parecer estacionaria si el cambio de envolvente queda dentro del ruido o de la incertidumbre instrumental. Sin especificar la precisión no puede afirmarse que las trayectorias sean indistinguibles. En ya existe una diferencia determinista apreciable; la apariencia de mantenimiento depende de cuánto resuelva el procedimiento de observación.
Puede fijarse el horizonte mediante una tolerancia explícita. Si el procedimiento distingue una caída relativa de amplitud , con , el régimen negativo alcanza en
Una caída del cinco por ciento exige aproximadamente unidades de tiempo; una del veinte por ciento, . Son horizontes de separación determinista para estos parámetros y no tienen en cuenta la potencia estadística; si ambas estimaciones de amplitud tienen error, la diferencia debe compararse con la incertidumbre conjunta y con posibles errores correlacionados de calibración. Contar vueltas tampoco basta, porque aumentar añade ciclos sin acelerar la divergencia entre las envolventes.
El ejemplo separa la igualdad inicial exacta de la semejanza observacional, que depende del instrumento. La frecuencia y la amplitud inicial no identifican el atractor; la evolución de la envolvente, seguida durante un horizonte suficiente y con errores declarados, informa más que la mera presencia de oscilaciones regulares en ambos registros.
180.6. Criterios independientes de μ
La distinción experimental puede establecerse sin conocer si se estima hacia dónde evoluciona la amplitud y cómo responde a una desviación. Para ello se requieren una amplitud pertinente, un muestreo adecuado y condiciones externas estables.
La deriva radial condicional estima el cambio medio para amplitudes próximas a un radio durante un intervalo . Con resolución suficiente aproxima el campo radial; el símbolo designa un radio de evaluación, sin significado dinámico.
En la dinámica determinista, un radio atractivo positivo invierte el signo de la deriva (crecimiento por debajo, disminución por encima); en un transitorio hacia el origen, la deriva es negativa en todo radio positivo. Hay que observar ambos lados del equilibrio supuesto, porque un registro casi circular puede cubrir un intervalo demasiado estrecho y ocultar esa estructura con una deriva cercana a cero.
La perturbación radial modifica la amplitud para explorar deliberadamente ambos lados, sin cambiar de forma persistente los parámetros ni introducir una variable oculta lenta. El retorno al mismo radio desde desviaciones pequeñas de ambos signos favorece la atracción orbital; el descenso continuo de preparaciones positivas apoya la explicación transitoria. Debe verificarse que la intervención no altere la alimentación.
La ecuación integrada da una vía de estimación que evita derivar los datos. Para amplitud positiva y dos tiempos , al integrar se obtiene
La identidad es exacta para la forma normal determinista con coeficiente cúbico unitario y parámetro constante. Usar varias ventanas permite comprobar si producen estimaciones compatibles con un único . La transformación logarítmica sigue siendo sensible al error cerca de cero; por ello se necesitan un modelo de medida y amplitudes resolubles. Si el intervalo de incertidumbre incluye ambos signos, el registro no decide entre mantenimiento y decaimiento bajo este contraste. La longitud adicional necesaria puede calcularse a partir de las soluciones correspondientes a los extremos de ese intervalo.
En el caso positivo, una desviación radial pequeña reduce su magnitud por un factor exponencial natural en una escala local de cincuenta unidades de tiempo. El período angular sigue siendo ; esa escala no es una duración universal de recuperación.
La fase puede conservar un desfase tras la perturbación aunque la trayectoria se aproxime a la circunferencia. Comparar tiempos idénticos sin alinear la fase confunde ese desplazamiento con falta de recuperación; conviene medir la distancia al conjunto orbital o comparar señales alineadas y registrar aparte el desfase.
Con ruido, los incrementos mezclan deriva, fluctuaciones dinámicas y error de medida; una amplitud inferida de una señal escalar puede sesgarse, especialmente cerca de cero. Contrastar escalas de muestreo, declarar la incertidumbre y repetir perturbaciones permite evaluar si deriva y respuesta concuerdan, una evidencia mecanística más sólida que un indicador aislado.
180.7. Corte por impulso que cambia μ de +0,01 a −0,01 tras τ
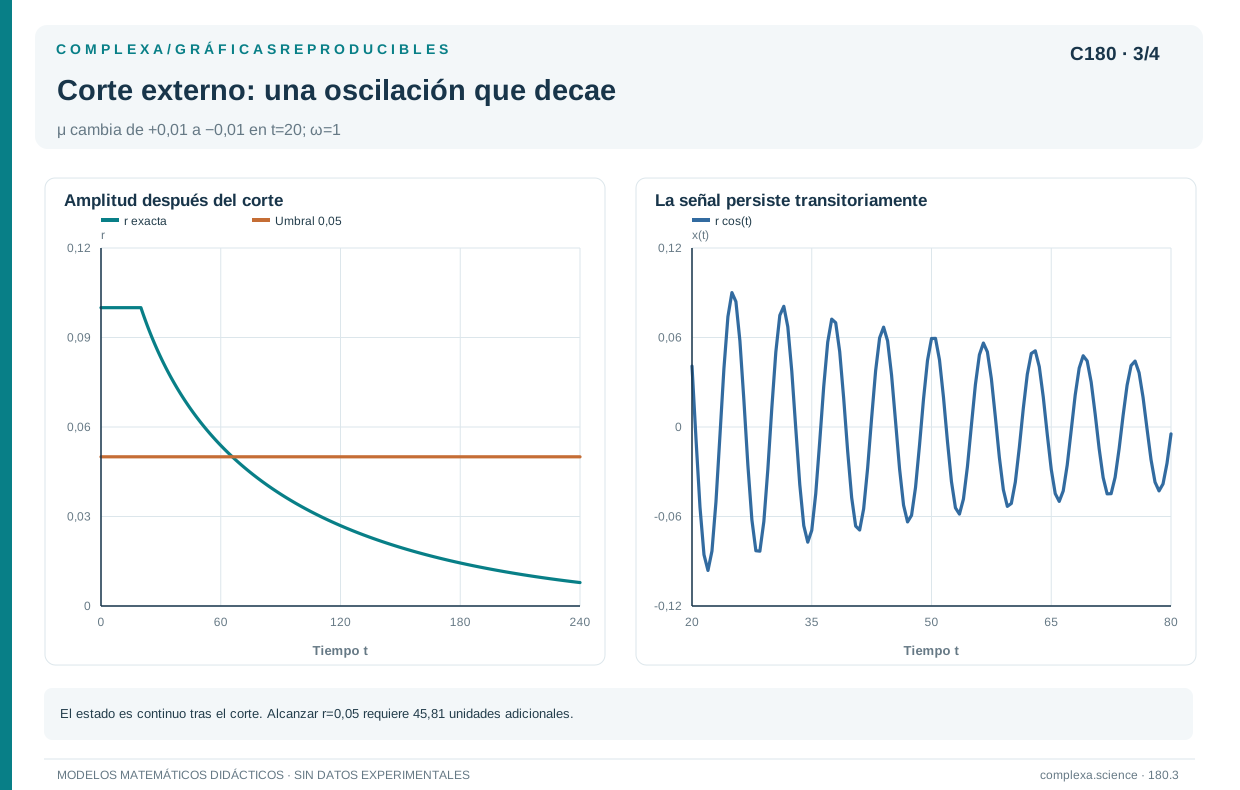
El corte ideal cambia abruptamente el parámetro externo en ; antes, mantiene el ciclo y, después, el parámetro vale . «Impulso» describe la rapidez del cambio de control, sin término delta ni salto instantáneo del estado.
Como es continuo, la amplitud justo después sigue en , aunque el cambio del campo vectorial puede hacer discontinua su derivada. Con , la solución es
La envolvente decae continuamente y la fase conserva su velocidad angular porque no cambia; las oscilaciones pueden persistir varias vueltas. Su duración aparente depende de la dinámica y del umbral instrumental. Para , el tiempo exacto hasta el umbral es
La detección ocurre en tiempo finito, aunque la trayectoria se aproxima al origen sin alcanzarlo nunca; por ello, la desaparición operacional debe especificar el umbral. El cambio conserva un término lineal, así que no equivale a retirar un coeficiente adimensional. Llamarlo apagado de la alimentación requiere identificar qué manipulación experimental produce ese cambio; sin esa correspondencia, su sentido dinámico es claro, pero el energético es incompleto.
El modelo no cuantifica calor, trabajo, producción de entropía ni consumo de un reservorio. Eso exige ampliar variables, definir flujos dimensionales y comprobar restricciones termodinámicas. La relevancia del intercambio en modelos de estructuras disipativas no permite transferir balances entre formulaciones sin derivarlos (Prigogine y Lefever, 1968); adimensionalizar tampoco produce esas relaciones. Mantenimiento antes del corte, decaimiento posterior compatible con la fórmula y recuperación al restaurar condiciones favorecerían una dependencia causal del control externo. La comparación requiere incertidumbre y controles de intervención; apoya una hipótesis de mantenimiento condicionado y deja sin resolver las cuestiones físicas que el modelo reducido omite.
180.8. Transitorio no normal lineal
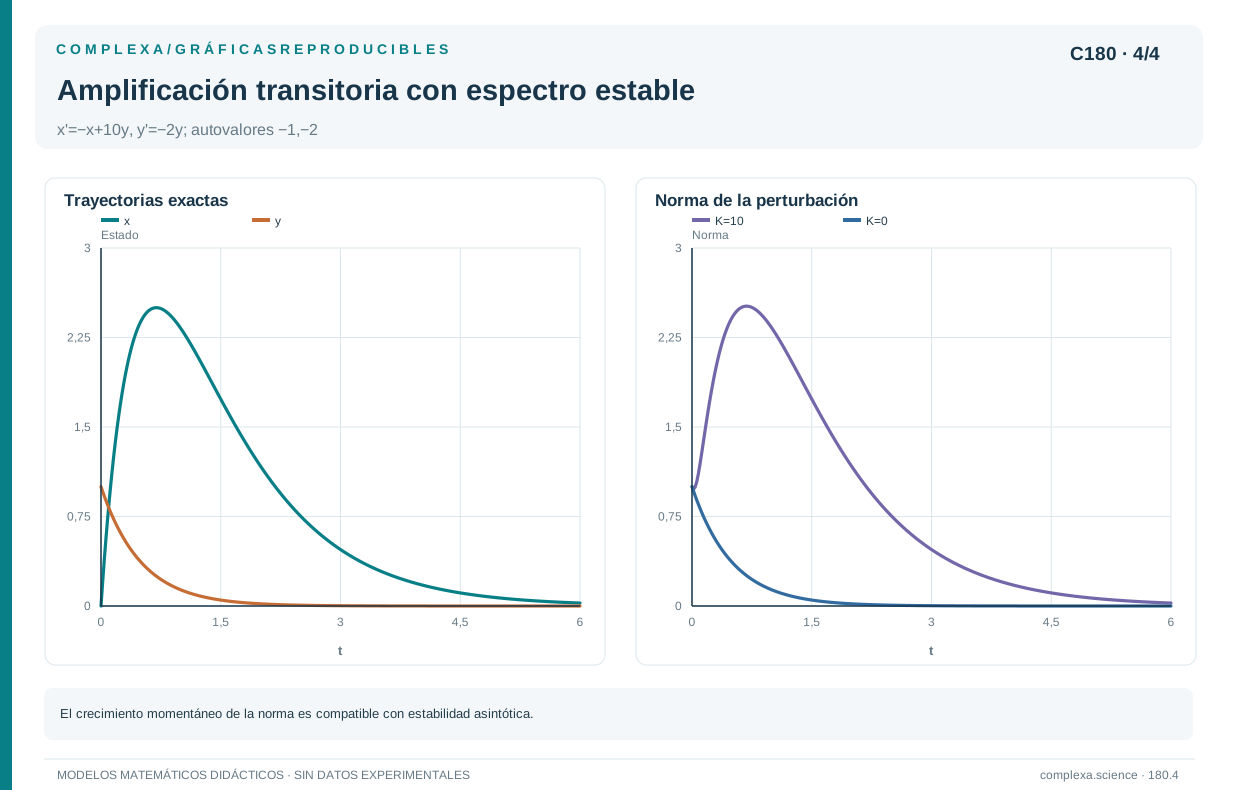
La amplificación transitoria también aparece en sistemas lineales cuyos autovalores tienen partes reales negativas. Consideremos dos coordenadas reales e , con un mecanismo distinto del ejemplo oscilatorio. El tiempo y los estados son adimensionales. El acoplamiento permite que una componente inicialmente excitada alimente temporalmente a la otra.
La matriz triangular tiene autovalores y , que indican estabilidad asintótica del origen. Sin embargo, con ese acoplamiento no conmuta con su traspuesta y es no normal en la métrica euclídea. Sus direcciones modales no son ortogonales; la evolución combinada puede aumentar temporalmente algunas componentes o la norma antes del decaimiento final.
La segunda ecuación se integra directamente. Sustituir su solución en la primera y usar un factor integrante da expresiones cerradas para ambas coordenadas. La coordenada disminuye desde el inicio, mientras que parte de cero, crece por el acoplamiento y luego disminuye. La trayectoria se describe sin aproximaciones numéricas ni inferencias sobre su destino basadas solo en el crecimiento inicial.
Al anular la derivada de se obtiene , de donde el máximo ocurre en . En ese instante las exponenciales valen, respectivamente, un medio y un cuarto. La amplitud máxima de la componente excitada por el acoplamiento es , aunque ningún modo tenga una tasa asintótica positiva.
Este máximo es el de una componente; el máximo de la norma del vector de estado es otro problema de optimización. Aun así, en ese instante la norma supera su valor inicial unitario. El ejemplo muestra que un aumento transitorio de actividad coexiste con estabilidad asintótica. La contribución del acoplamiento depende de la preparación y desaparece cuando ambas coordenadas se relajan.
La norma euclídea permite precisar el origen del crecimiento. Para el vector se cumple , donde es la parte simétrica de la matriz dinámica. En este caso su mayor autovalor es , aunque los dos autovalores de sean negativos. Existen, por tanto, orientaciones con crecimiento instantáneo de norma. Si las componentes tienen unidades diferentes, la norma euclídea requiere además escalas físicas que permitan compararlas.
El retrato de fases distingue este mecanismo de una órbita periódica atractiva. Al eliminar el tiempo, la trayectoria particular cumple que es diez veces la diferencia entre la raíz cuadrada de e , para . La curva describe una excursión abierta que termina acercándose al origen. Los autovalores reales tampoco generan rotación sostenida. La semejanza de este mecanismo con los casos anteriores está en la persistencia temporal engañosa de la actividad.
La identificación debe examinar la geometría de las trayectorias, su dependencia de las condiciones iniciales y el retorno tras perturbaciones. Clasificar una señal solo por su máximo o por un intervalo de crecimiento ignora información decisiva. El análisis espectral de la matriz y la evolución completa del estado explican la amplificación sin introducir un atractor adicional.
180.9. Ruido, cuasiciclos y tamaño finito
El ruido amplía las explicaciones posibles de un registro oscilatorio prolongado. Un foco estable puede recibir excitaciones fluctuantes continuas que mantienen oscilaciones irregulares alrededor del equilibrio. Esas oscilaciones, llamadas a menudo cuasiciclos, pueden mostrar un pico espectral definido aunque la dinámica determinista subyacente carezca de ciclo límite. La persistencia estadística depende entonces de la excitación y del mecanismo de relajación, además de las propiedades del equilibrio.
La distinción exige especificar qué ruido se considera. Las fluctuaciones dinámicas actúan sobre el estado y pueden cambiar sus distribuciones de amplitud y fase; el error de observación modifica el registro sin intervenir necesariamente en la trayectoria física. Ambas fuentes pueden coexistir. Una envolvente positiva estimada desde una señal ruidosa tampoco demuestra un radio atractivo positivo, porque la transformación usada para obtenerla puede producir sesgo cerca del origen.
El tamaño finito introduce otra escala. En una cadena de Markov con un número finito de estados y estados absorbentes, la absorción eventual con probabilidad uno requiere que desde los estados pertinentes se alcance alguna clase absorbente y que no exista una clase recurrente cerrada alternativa accesible que evite esa absorción. La mera finitud no basta; declarar estas condiciones evita atribuir extinción inevitable a cualquier sistema estocástico finito.
Bajo tales condiciones pueden existir distribuciones cuasiestacionarias que describen el sistema condicionado a no haberse absorbido todavía. Durante ese intervalo, los observables parecen estabilizados y el régimen puede durar mucho más que las escalas locales de relajación. Si es el tiempo aleatorio de absorción para tamaño , su esperanza puede crecer exponencialmente en ciertos modelos y regímenes. Esa dependencia debe establecerse modelo a modelo.
La constante es una tasa asintótica de crecimiento logarítmico que depende del modelo y es una unidad temporal de referencia fija. La expresión admite prefactores subexponenciales; no afirma que la esperanza sea exactamente una exponencial para todos los tamaños. El parámetro puede designar una población, un número de componentes u otra medida pertinente de tamaño. Un tiempo de vida enorme para valores accesibles de es compatible con absorción eventual. Los límites de tiempo grande y tamaño grande pueden conducir a descripciones diferentes según su orden.
Usar múltiples condiciones iniciales ayuda a separar atracción, supervivencia selectiva y excursiones inducidas por ruido. Deben incluirse trayectorias extinguidas y registros censurados al terminar la observación, pues analizar únicamente supervivientes distorsiona la persistencia estimada. En cuanto a la resolución temporal y el remuestreo, un muestreo insuficiente puede ocultar rotaciones o producir alias, mientras que un suavizado intenso puede borrar la deriva lenta que distinguiría las hipótesis.
En un experimento finito, la ausencia de absorción solo acota riesgos bajo supuestos; no prueba persistencia infinita. Interpretar la evidencia sobre organización sostenida, cuasiciclos y supervivencia metaestable requiere informar tamaño, duración, número de realizaciones, preparación y procesamiento.
Un foco con ruido y amplitud típica positiva
La alternativa de los cuasiciclos puede resolverse con un modelo lineal. Sean la tasa de amortiguamiento, la intensidad de ruido y dos procesos de Wiener independientes. Considérese
Sin ruido, todas las trayectorias convergen al origen mientras giran. Con ruido sostenido, las ecuaciones de los segundos momentos dan una distribución estacionaria gaussiana centrada, con varianzas y covarianza cruzada nula. La amplitud tiene entonces la distribución de Rayleigh
La densidad radial alcanza su máximo en . Este radio típico, que no corresponde a ninguna órbita atractiva de las ecuaciones deterministas, surge al combinar las fluctuaciones con la geometría de la transformación radial, pues hay más estados cartesianos disponibles en un anillo de radio positivo que cerca del centro. En efecto, la fórmula de Itô da, para ,
El término hace que incluso la deriva radial condicional cambie de signo alrededor de un radio positivo. Por ello, el criterio de retorno de 180.6 identifica directamente un ciclo solo bajo el modelo determinista pertinente o después de separar la contribución del ruido.
Con y , la raíz de la amplitud cuadrática media vale , igual al radio del ciclo del ejemplo anterior. Una sola medida de amplitud cuadrática media sería compatible con ambas explicaciones. Si se reduce a la cuarta parte manteniendo el amortiguamiento, esa amplitud se reduce a la mitad en el foco ruidoso. El ciclo determinista conserva su radio cuando se retira una excitación estocástica débil que no modifica sus parámetros.
La autocorrelación estacionaria de la primera coordenada es . Esta función combina oscilación y pérdida de memoria; si la rotación es rápida frente al amortiguamiento, puede producir un pico espectral marcado. El contraste gana fuerza al estudiar conjuntamente amplitud, decaimiento de correlaciones y respuesta a cambios controlados de ruido. Estas predicciones valen para el foco lineal isotrópico definido; un ruido multiplicativo o una dinámica no lineal requieren recalcularlas.
180.10. Diseño de investigación a partir del caso resuelto
El caso analítico compara, con frecuencia unitaria y amplitud inicial , mantenimiento con y relajación con . Se distinguen la incertidumbre instrumental, la variación entre realizaciones y la incertidumbre del modelo; las soluciones exactas eliminan el error de integración, pero esas tres fuentes subsisten.
Extender separa las predicciones; a tiempo cien, la hipótesis sostenida mantiene y la transitoria da . Se elige el horizonte según la incertidumbre de amplitud declarada y se verifica la calibración durante toda la ventana para no confundir deriva instrumental con decaimiento.
La perturbación radial pone a prueba la atracción local. Cerca del radio positivo, , mientras que el régimen negativo sigue hacia cero. Se aplican desviaciones de ambos signos, se registra su magnitud incierta y se observa el retorno durante una escala compatible con cincuenta, sin exigir recuperar la fase original.
Apagar la alimentación significa cambiar el parámetro en ; se registra el tiempo efectivo y cualquier cambio adicional de frecuencia. La continuidad del estado y el decaimiento posterior distinguen esta operación de una perturbación instantánea de amplitud. La interpretación energética requiere un reservorio explícito; la conclusión causal se limita al control externo especificado.
El ensamble de condiciones iniciales compara fases distintas y amplitudes a ambos lados del radio propuesto. Con parámetro positivo, las amplitudes positivas convergen al mismo radio y la amplitud exactamente nula es una excepción invariante; con parámetro negativo, convergen al origen. Con fluctuaciones se informa la distribución de respuestas y se conservan los abandonos del régimen observado.
Variar , cuando haya un tamaño pertinente, contrasta la alternativa metaestable mediante distribuciones de supervivencia, tiempos de absorción y registros censurados bajo condiciones externas equivalentes. Una vida creciente exige estimación e incertidumbre; la finitud, sin otras condiciones, no implica dependencia exponencial. La forma normal determinista no incluye , de modo que esta prueba corresponde a extensiones estocásticas o a sistemas materiales con tamaño explícito.
La concordancia respalda organización sostenida bajo alimentación especificada, en los estados, horizontes y alternativas examinados; un desacuerdo obliga a revisar parámetros, observación o modelo. La conclusión es un mantenimiento dinámico reproducible bajo condiciones declaradas, con estabilidad orbital y dependencia del control externo, sin pretensión de eternidad absoluta.
Referencias
Cross, M. C. y Hohenberg, P. C. (1993). Pattern formation outside of equilibrium. Reviews of Modern Physics, 65, 851–1112. DOI.
Prigogine, I. y Lefever, R. (1968). Symmetry breaking instabilities in dissipative systems. II. The Journal of Chemical Physics, 48, 1695–1700. DOI.