COMPLEXA · Ciencias de la Complejidad y Teoría del Caos
Módulo 20. Procesos colectivos sobre redes y transiciones
199.1. Una transición visible no identifica su causa
Un sistema puede permanecer mucho tiempo cerca de un estado y después alejarse rápidamente. Esa descripción admite mecanismos muy distintos. Puede desaparecer el estado estable, una fluctuación puede sacar al sistema de su cuenca o las condiciones externas pueden desplazarse demasiado deprisa para que el sistema las siga.
Las tres posibilidades producen una secuencia superficialmente semejante de persistencia, desviación y reorganización. Sin embargo, implican predicciones diferentes sobre el momento del cambio, la posibilidad de retorno y las intervenciones que podrían evitarlo. Confundirlas perjudica tanto la explicación como el diseño de una respuesta.
Una bifurcación es un cambio cualitativo de la dinámica cuando varía un parámetro. Un escape inducido por ruido puede ocurrir aunque los atractores del sistema determinista permanezcan intactos. Una pérdida de seguimiento por velocidad depende de la historia temporal de la entrada, que el valor instantáneo no resume.
La clasificación de Ashwin y colaboradores ayuda a formular estas diferencias en sistemas abiertos. Sus categorías no son compartimentos necesariamente excluyentes, ya que una misma trayectoria puede combinar un acercamiento a una bifurcación, fluctuaciones y una entrada que cambia rápidamente.
En este capítulo usaremos modelos escalares construidos con fines didácticos. Sus cálculos son transparentes y sus variables no corresponden directamente a una condición clínica, una población real o una temperatura observada. La aplicación empírica requeriría justificar escalas, parámetros y correspondencia con mediciones.
También separaremos la matemática local de la evolución física completa. Algunas ecuaciones simplificadas permiten que una variable diverja después de abandonar una región. Eso indica que la aproximación local ya no describe el destino posterior; no demuestra que una magnitud real pueda crecer sin límite.
La pregunta inicial será siempre qué propiedad ha cambiado. ¿Se perdió un equilibrio? ¿Se cruzó una frontera de cuenca que seguía existiendo? ¿Se acumuló un retraso respecto de un objetivo móvil? A continuación necesitamos una observación que permita distinguir esas explicaciones.
199.2. Bifurcación y desaparición de un estado estable
Consideremos la ecuación
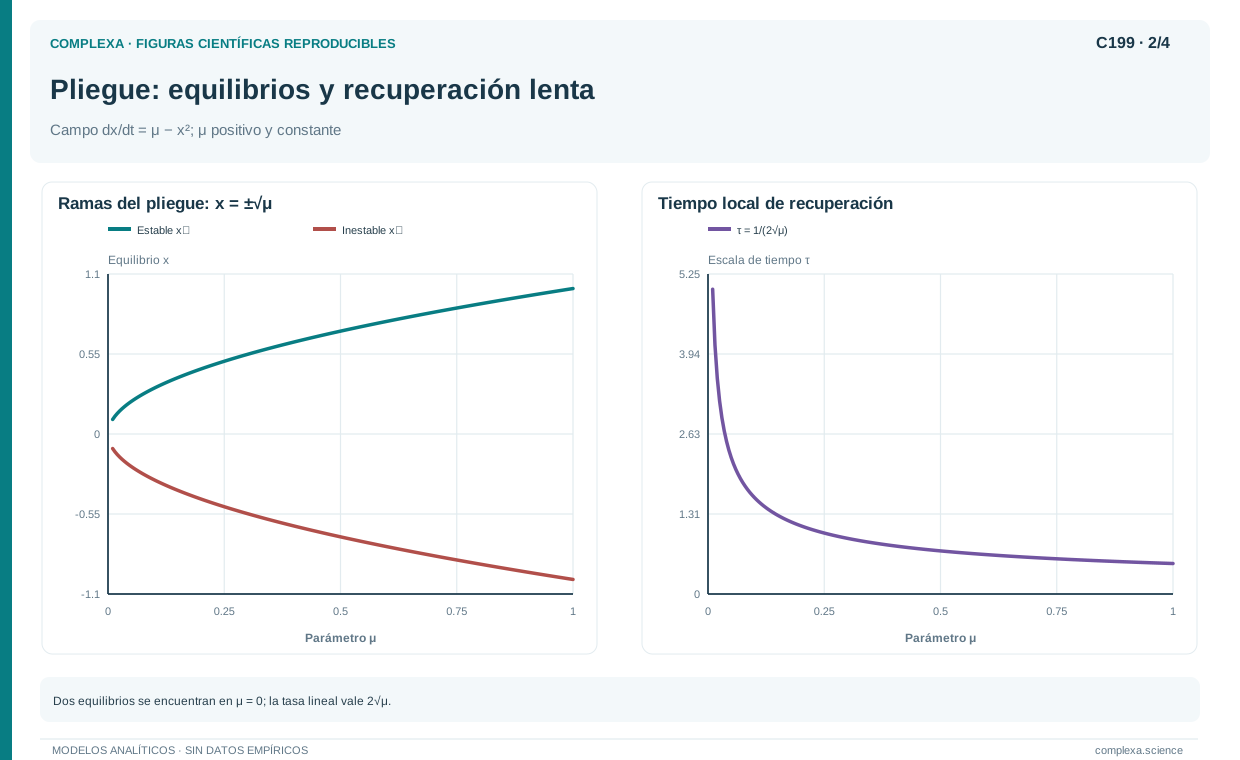
Para existen dos equilibrios, y . La derivada del campo es ; por ello, el equilibrio positivo es estable y el negativo es inestable. Ambos se aproximan al disminuir el parámetro.
Cuando se encuentran. Para un valor negativo ya no existe ningún equilibrio real. Esta es la forma local habitual de una bifurcación de pliegue, también denominada silla-nodo. La rama estable y la inestable desaparecen juntas.
Si comenzamos cerca del equilibrio positivo y cambiamos el parámetro lentamente, esperamos que la trayectoria siga aproximadamente esa rama mientras la recuperación sea suficientemente rápida. Al acercarnos al pliegue, esa capacidad de recuperación disminuye y la aproximación cuasiestática se vuelve más exigente.
Hay que distinguir el diagrama de equilibrios del movimiento real. El diagrama se obtiene fijando cada valor del parámetro y resolviendo una ecuación autónoma. Una trayectoria sometida a un parámetro variable no permanece exactamente en esos equilibrios instantáneos, salvo en circunstancias especiales.
Para visualizar la estabilidad, escribimos con el parámetro fijo. A primer orden,
La tasa de retorno es y el tiempo característico es su inverso. Con , ese tiempo vale ; con , vale cinco, de modo que una perturbación pequeña tarda diez veces más en desaparecer.
El tamaño admisible de la perturbación también cuenta. La frontera inestable está a una distancia del equilibrio estable. Al acercarse el pliegue disminuyen a la vez la tasa de retorno y la separación respecto de esa frontera, aunque se trata de dos propiedades distintas.
En otros sistemas, un atractor puede perder estabilidad de maneras distintas. Una bifurcación puede producir oscilaciones pequeñas y próximas al estado anterior, sin ninguna excursión grande. Por eso no toda bifurcación equivale a un colapso ni todo cambio brusco exige una bifurcación de pliegue.
Podemos estimar cuándo deja de ser buena la aproximación de seguimiento lento. El equilibrio instantáneo se mueve con velocidad . Si escribimos el estado como ese equilibrio más un pequeño retraso, la ecuación lineal incorpora la velocidad de la referencia, además de la fuerza restauradora.
Al equilibrar aproximadamente esos términos, el retraso vale . Para que sea pequeño frente a la escala , la velocidad del parámetro debe ser, en magnitud, mucho menor que una cantidad del orden de . Una velocidad fija que parecía lenta lejos del pliegue deja de serlo al acercarnos.
Esta estimación detecta el deterioro de una aproximación, aunque no da el momento exacto de salida durante un barrido. Muestra también que el adjetivo «lento» necesita una referencia dinámica, porque una entrada es lenta o rápida solo en comparación con las escalas del sistema que responde.
199.3. Cuencas, potenciales y límites de una aproximación
Podemos expresar el modelo anterior como descenso de un potencial,
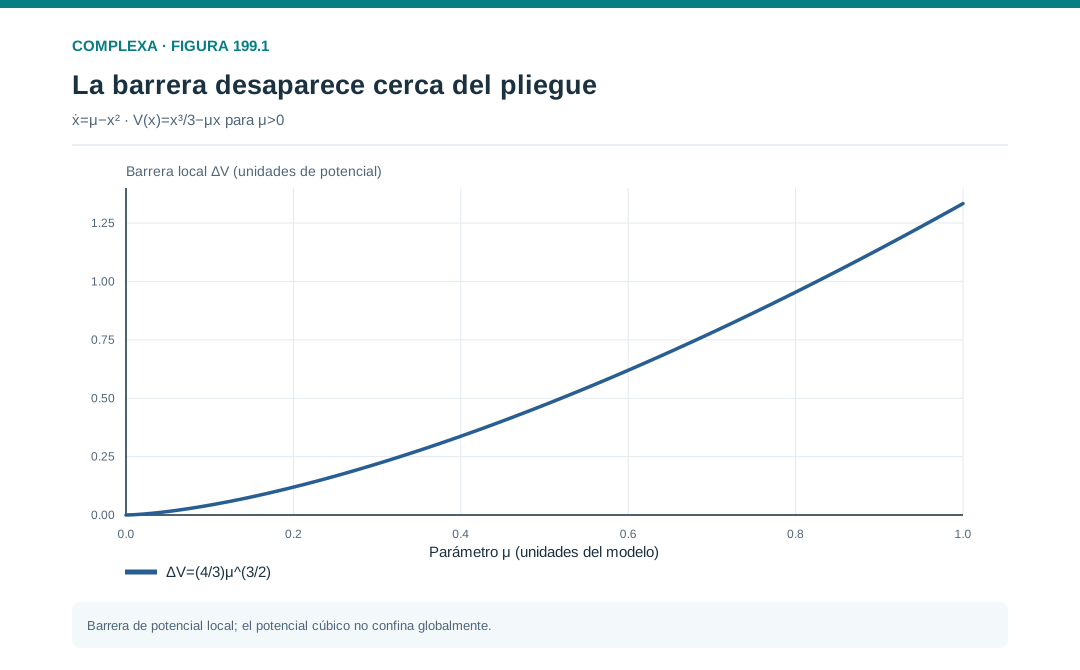
El equilibrio estable corresponde a un mínimo local y el inestable a un máximo local. La diferencia de potencial entre ambos es
Para obtenerla evaluamos el potencial en los dos puntos. En el mínimo positivo vale ; en el máximo negativo vale . Restar esos valores produce la barrera indicada.
Esta barrera disminuye más deprisa que la distancia entre equilibrios cuando el parámetro se acerca a cero. La geometría del potencial contiene información que la posición del equilibrio no resume. Dos sistemas con la misma distancia a una frontera pueden tener respuestas estocásticas distintas.
El potencial cúbico no confina la variable en ambos extremos. Por tanto, no podemos postular sin justificación una distribución estacionaria global proporcional a una exponencial negativa del potencial ni suponer que puede normalizarse. El modelo describe una región local de atracción y su escape.
Para estudiar un destino posterior concreto tendríamos que ampliar la ecuación, por ejemplo incorporando otros términos que representen estados alternativos. Esa ampliación puede modificar las rutas de retorno, las escalas temporales y la interpretación de una transición irreversible.
La cuenca del equilibrio positivo, en este modelo escalar con parámetro fijo, comprende los estados situados por encima del equilibrio negativo. Una perturbación que cruce esa frontera cambia el destino determinista aun cuando el equilibrio positivo siga existiendo. Aquí aparece la diferencia entre perder el atractor y salir de su cuenca.
En varias dimensiones, las fronteras pueden tener una geometría mucho más complicada. No siempre existe un potencial escalar y una dirección aparentemente próxima puede requerir una perturbación dinámica muy diferente de otra. La distancia euclidiana más corta no es necesariamente la ruta de escape más probable.
Un atractor también puede ser una órbita o un conjunto irregular. En esos casos, hablar de «profundidad del pozo» exige una construcción apropiada. La imagen del potencial es útil cuando corresponde a la ecuación; fuera de ella debe presentarse como analogía limitada.
199.4. Escape por ruido sin destrucción del atractor
Consideremos ahora un potencial que sí confina la variable,
Tiene dos mínimos, en y , separados por un máximo en cero. La dinámica determinista es . Ambos mínimos son estables y la frontera entre sus cuencas está en el origen.
Añadimos ruido blanco aditivo mediante
donde controla la intensidad de difusión y es un movimiento browniano. Los parámetros deterministas permanecen fijos. Aun así, una trayectoria puede cruzar de un entorno estable al otro por una fluctuación suficiente.
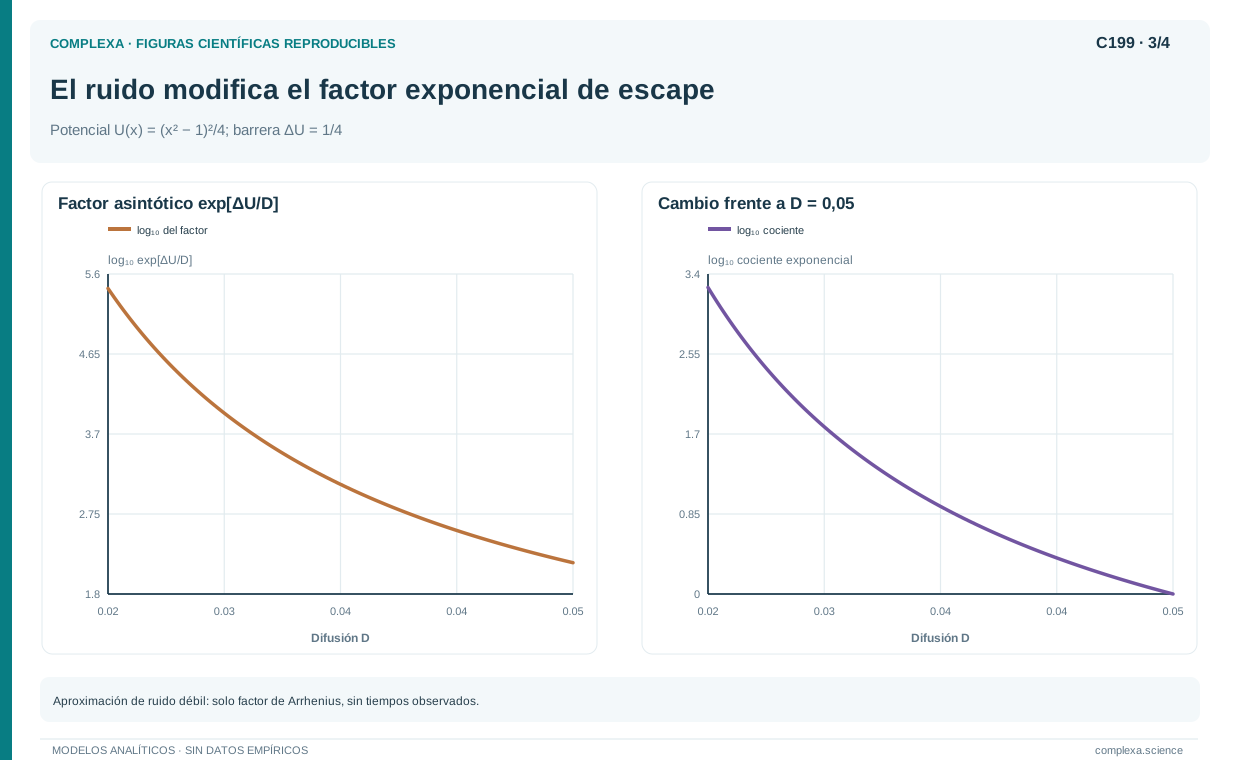
La barrera desde cualquiera de los mínimos hasta el origen es . En el régimen de ruido débil, el tiempo característico de escape contiene una dependencia exponencial del tipo , junto con un prefactor determinado por la dinámica local y la definición del escape.
Esa dependencia explica por qué cambios modestos en el ruido pueden modificar mucho los tiempos de permanencia. Reducir de a cambia el factor exponencial de a . Su cociente es , aproximadamente ciento cuarenta y ocho.
El cálculo compara factores asintóticos y no da un tiempo observado en segundos; para obtenerlo necesitamos unidades, prefactor y condiciones apropiadas. Tampoco implica que el escape ocurra exactamente al cumplirse el tiempo medio, porque los tiempos de primera salida son variables aleatorias.
En esta ecuación simétrica, la distribución estacionaria global es proporcional a y puede normalizarse. Su existencia no significa que un registro corto explore bien ambos pozos. Con ruido débil, una trayectoria puede permanecer casi todo el tiempo disponible en uno de ellos.
Si seleccionamos únicamente trayectorias que cambiaron de estado, estaremos condicionando la muestra por el resultado que intentamos explicar. Las fluctuaciones previas de esa selección pueden parecer especiales incluso cuando no cambió ningún parámetro. Una evaluación predictiva debe incluir también trayectorias que no cambiaron.
El ruido blanco es una hipótesis de modelado y no tiene por qué describir toda variabilidad. Perturbaciones correlacionadas, impulsos raros o variaciones que dependen del estado pueden producir otras rutas y probabilidades de escape. Debemos contrastar la naturaleza de la perturbación antes de trasladar una fórmula.
Cuando la relajación dentro de un pozo es mucho más rápida que el escape, una aproximación frecuente describe la salida mediante una tasa casi constante. Si el tiempo medio correspondiente es , la probabilidad acumulada de salida antes de un horizonte es aproximadamente .
Con un horizonte igual al tiempo medio, esa probabilidad es cercana a ; con un horizonte de una décima del tiempo medio, es cercana a . Un tiempo medio grande no excluye un episodio temprano.
La aproximación exige un régimen apropiado y no debe aplicarse automáticamente durante una rampa que cambia la barrera. Si la tasa depende del tiempo, el exponente usa su integral acumulada. Incluso entonces debemos justificar que la evolución pueda describirse mediante una tasa instantánea y que conserve la separación de escalas necesaria.
199.5. Velocidad de cambio y equilibrio estable en movimiento
Un sistema puede conservar un equilibrio estable para cada valor fijo de su entrada y, sin embargo, dejar de seguirlo cuando la entrada cambia rápidamente. Para construir un ejemplo, definimos
Con fija hay un equilibrio estable en y uno inestable en . Sus derivadas locales son respectivamente menos uno y más uno. Ambos se desplazan con la entrada y conservan su separación y su estabilidad.
Supongamos que la entrada aumenta a velocidad constante, , con . Introducimos el retraso relativo . Su evolución satisface
El término adicional procede de derivar la referencia móvil; omitirlo haría desaparecer precisamente el mecanismo que queremos estudiar. La trayectoria debe avanzar para seguir al equilibrio y, si no lo hace con rapidez suficiente, acumula un retraso.
La ecuación relativa tiene equilibrios cuando . Para , su equilibrio estable es
Como su valor es negativo, el sistema sigue al objetivo con retraso. Existe además una solución relativa inestable más negativa. Al alcanzar la velocidad crítica, ambas se encuentran en un retraso de media unidad.
Para , no queda un equilibrio en el marco móvil y el retraso continúa aumentando en magnitud. La trayectoria puede cruzar la frontera instantánea situada en . Ningún equilibrio del sistema con entrada congelada ha desaparecido; lo que falla es el seguimiento.
Con la velocidad crítica exacta y partiendo de retraso cero, la trayectoria se aproxima asintóticamente a menos media unidad sin cruzar la frontera de menos uno. La afirmación de escape corresponde a velocidades estrictamente superiores mantenidas el tiempo suficiente.
Al variar la velocidad, la ecuación del marco móvil tiene una bifurcación; los equilibrios originales, en cambio, no se bifurcan al variar el valor congelado de la entrada. Esta precisión evita una disputa terminológica que ocultaría la distinción física.
El valor crítico depende de las unidades y de los coeficientes elegidos y no es una velocidad universal para sistemas adaptativos. El ejemplo demuestra una posibilidad dinámica y permite verificarla exactamente; una aplicación tendría que estimar su propia capacidad de seguimiento.
Un contraejemplo ayuda a precisar el mecanismo. En la ecuación lineal , con y una rampa permanente, el retraso converge a . Puede ser grande, pero no hay una frontera finita de cuenca y cualquier estado retorna al equilibrio si congelamos la entrada.
Por tanto, observar un retraso no permite afirmar una pérdida irreversible de seguimiento. Podemos definir una tolerancia funcional y declarar que el retraso la supera, pero esa definición añade un criterio externo de fallo, distinto del cruce de una frontera dinámica que separa destinos diferentes.
La escala de velocidad del ejemplo no lineal también puede recuperarse con unidades. Si escribimos , con constantes positivas, la distancia entre equilibrios es y la tasa local de retorno es . La velocidad crítica de la rampa es . Así, el umbral queda expresado mediante una escala espacial y una temporal del propio sistema.
199.6. Amplitud, duración y retorno de una perturbación
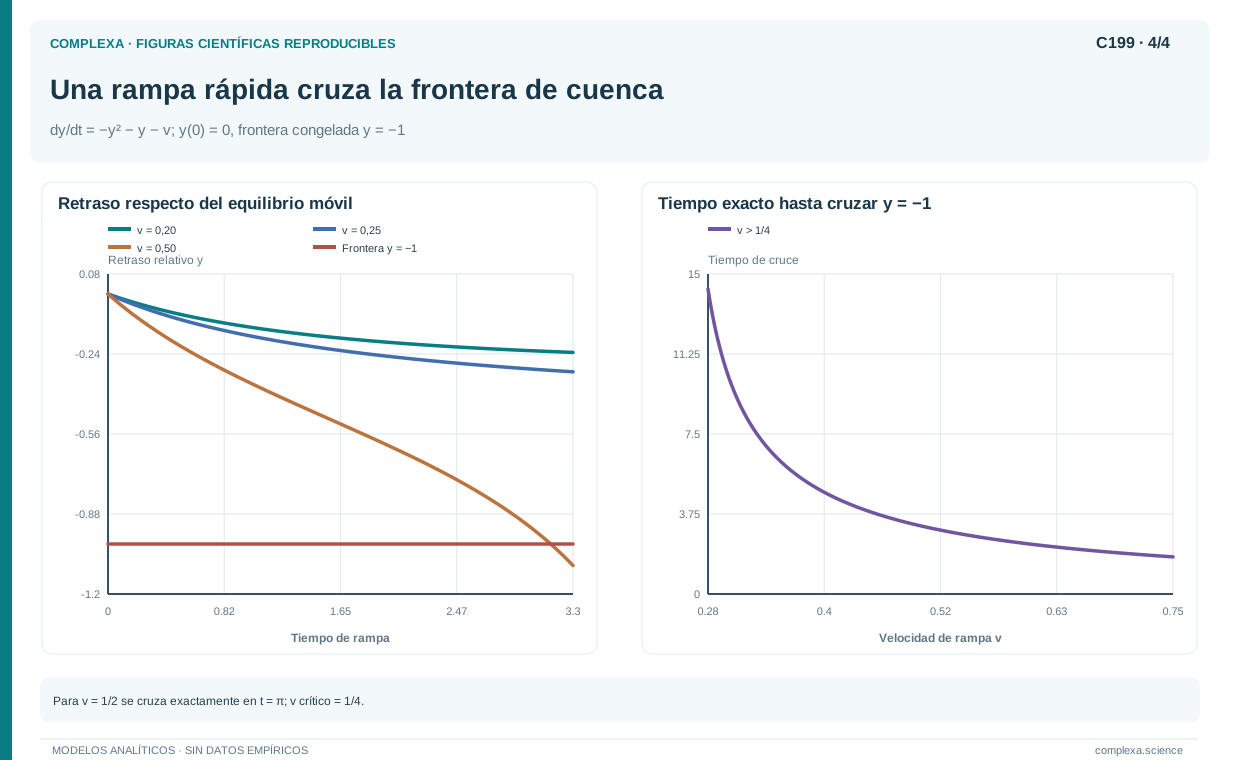
Podemos calcular cuánto tarda el modelo anterior en cruzar la frontera instantánea cuando parte de y la velocidad es superior al valor crítico. Escribimos y, al completar el cuadrado, obtenemos
Al integrar desde cero hasta menos uno resulta
Si , entonces y el tiempo de cruce vale . Durante ese intervalo la entrada ha avanzado una distancia . El resultado depende tanto de la velocidad como de cuánto tiempo se mantiene.
Una rampa breve a esa velocidad puede terminar antes del cruce. Si congelamos entonces la entrada y el estado relativo sigue por encima de menos uno, la dinámica recupera el equilibrio estable. Si el estado queda exactamente en la frontera, permanece en un equilibrio inestable del que cualquier perturbación lo aparta.
Si el estado ya ha cruzado la frontera y congelamos la entrada, este modelo local no retorna al equilibrio estable. Su evolución posterior sale de la región que pretendíamos describir. Para afirmar un destino físico específico debemos ampliar el modelo, como en el caso de la forma cúbica del pliegue.
Superar la velocidad crítica durante un instante no implica, entonces, un cambio irreversible, porque también cuentan la duración y la forma de la trayectoria de entrada. Un pulso, una rampa permanente y un desplazamiento que vuelve a su posición inicial son problemas diferentes.
También podemos comparar dos protocolos que llevan la entrada al mismo valor final. Uno lo hace lentamente y permite seguir al equilibrio; otro lo hace con rapidez y acumula un retraso considerable. La igualdad de condiciones finales no garantiza igualdad de estados finales.
Esta dependencia histórica no debe llamarse histéresis sin especificar el protocolo. La histéresis cuasiestática entre ramas coexistentes, el retraso dinámico y una salida irreversible de cuenca pueden generar diferencias entre recorridos, pero sus causas y escalas no coinciden.
Un diseño de prueba útil modifica por separado amplitud, velocidad y duración. Si las tres cambian juntas, una transición observada no permite atribuir el efecto a una de ellas. La ecuación ayuda a identificar qué comparaciones serían realmente discriminantes.
199.7. Señales de recuperación lenta y sus supuestos
Volvamos al equilibrio estable del modelo de pliegue y añadamos ruido débil. Si las fluctuaciones son pequeñas y el parámetro puede considerarse fijo durante la medición, la desviación local se aproxima por
Es un proceso de Ornstein–Uhlenbeck. Su varianza estacionaria es y su autocorrelación a un retraso temporal es . Al disminuir la tasa de retorno, aumentan tanto la varianza como la persistencia temporal, si el ruido conserva su intensidad.
Con y , la varianza local es . Con el mismo ruido y , la aproximación da . Este segundo valor no debe aceptarse mecánicamente, porque la desviación típica correspondiente es comparable a las escalas de una cuenca tan pequeña y puede invalidar la linealización.
Para mantener fluctuaciones pequeñas cerca del pliegue necesitamos reducir suficientemente el ruido o restringir el intervalo de aplicación. Precisamente cerca del cambio, donde quisiéramos una predicción más fina, las hipótesis de estacionariedad local y pequeñas desviaciones pueden deteriorarse.
Un aumento de varianza también puede deberse a mayor intensidad de ruido con una tasa de retorno constante. Una autocorrelación mayor puede deberse a perturbaciones más persistentes, un filtro de observación diferente o un cambio en la mezcla de procesos medidos.
La ausencia de esos aumentos tampoco descarta todos los cambios de régimen. Un escape inducido por ruido puede ocurrir con estabilidad local constante. En el ejemplo de seguimiento, la estabilidad del equilibrio congelado también permanece constante mientras aumenta el riesgo por velocidad.
En consecuencia, los indicadores deben interpretarse dentro de una hipótesis concreta y evaluarse frente a alternativas. Su utilidad predictiva depende de falsos positivos, cambios no anticipados y tiempo de anticipación relevante. Mostrar una tendencia antes de un episodio conocido no equivale a validar un sistema de alerta.
Cuando sea posible y adecuado para el sistema estudiado, pequeñas perturbaciones controladas permiten estimar la recuperación de forma más directa. Aun así, la respuesta a perturbaciones pequeñas caracteriza la estabilidad local; no mide automáticamente la distancia a una frontera ni la probabilidad de una perturbación extrema.
La condición de pequeñas fluctuaciones también puede expresarse mediante escalas. En la aproximación local del pliegue, la desviación típica crece como la raíz de . Para que siga siendo pequeña respecto de la escala necesitamos una intensidad de ruido mucho menor que una cantidad del orden de .
Esta comparación no reemplaza un cálculo de escape, pero detecta cuándo una aproximación gaussiana local deja de ser coherente con la geometría de la cuenca. Si predecimos fluctuaciones tan grandes que alcanzan habitualmente la frontera, ya no podemos describir todo el registro como pequeñas desviaciones alrededor del mismo equilibrio.
También importa la frecuencia de observación. Una autocorrelación calculada a un intervalo de una unidad temporal no puede compararse directamente con otra calculada a intervalos de diez unidades. En el proceso local, ambas dependen del producto entre la tasa de retorno y el retraso de medición. Declarar ese intervalo es parte del resultado científico.
El ruido de medición da un contraejemplo explícito para la autocorrelación. Supongamos que observamos la desviación local más un error independiente en cada instante, con varianza . La varianza observada es , mientras que la covarianza entre dos tiempos distintos sigue siendo .
La autocorrelación observada queda multiplicada por el factor . Si mejora el sensor y disminuye su ruido, la autocorrelación aumenta aunque la tasa de retorno física permanezca exactamente igual. La conclusión cambia si el error del sensor tiene memoria, pero entonces necesitamos incluir esa estructura en el modelo de observación.
El ejemplo separa con una cuenta concreta la variabilidad del sistema de la de medición y muestra por qué una campaña de seguimiento debe conservar información sobre instrumentos, procesamiento y cambios de resolución. Una tendencia estadística puede ser reproducible y, sin embargo, responder a una modificación del procedimiento de observación.
199.8. Cuando los mecanismos se combinan
Añadir ruido al sistema con entrada móvil transforma un límite determinista de seguimiento en una probabilidad de escape. Algunas trayectorias pueden cruzar la frontera a velocidades que permitirían seguimiento sin ruido. Otras pueden permanecer durante más tiempo cerca de la trayectoria esperada.
La pregunta incluye ahora, además de la existencia de una velocidad crítica, la probabilidad de cruzar una frontera durante un intervalo y su dependencia de la intensidad del ruido, la velocidad, la amplitud y la preparación inicial. Ritchie y Sieber analizan esta interacción mediante aproximaciones y simulaciones en modelos específicos.
No podemos obtener esa probabilidad como simple suma de una probabilidad «por ruido» y otra «por velocidad». La entrada modifica la trayectoria y las distancias relevantes; el ruido actúa sobre ese contexto cambiante. Ambos eventos pueden, además, solaparse y no son causas independientes.
La proximidad de una bifurcación añade otra interacción. La recuperación se vuelve lenta, el equilibrio se desplaza y la barrera de escape puede disminuir. Una fluctuación de la misma amplitud puede tener entonces consecuencias diferentes.
Para separar contribuciones podemos comparar modelos controlados en los que se mantiene fija la entrada, se suprime el ruido o se cambia únicamente la velocidad. Esas operaciones generan predicciones contrafácticas del modelo. Su interpretación causal en un sistema real requiere justificar que las intervenciones representadas sean posibles y que no alteren otros mecanismos relevantes.
Las probabilidades deben acompañarse de un horizonte temporal, porque una probabilidad de escape durante una hora y otra durante un año describen riesgos distintos. Incluso con parámetros constantes, ampliar el tiempo de exposición suele aumentar la posibilidad acumulada de observar una salida.
También debemos definir el evento. Cruzar una superficie, permanecer lejos durante un tiempo mínimo y alcanzar un segundo atractor son criterios diferentes. En presencia de ruido, cruces rápidos de ida y vuelta pueden inflar el número de episodios si cada fluctuación se interpreta como cambio de régimen completo.
Un modelo transparente presenta esa definición antes de estimar resultados. Así puede discutirse si el evento matemático corresponde a la pérdida de función, la reorganización o el cambio observable que motivó el estudio.
199.9. Un protocolo para distinguir explicaciones
Comenzamos registrando el estado, las entradas conocidas y las decisiones de medición. Si solo observamos una variable transformada o agregada, declaramos esa limitación. Un cambio en el sensor, el umbral de clasificación o la población muestreada puede producir una transición aparente.
Después construimos modelos que hagan predicciones diferentes. El modelo de bifurcación debe especificar qué rama cambia de estabilidad o desaparece. El modelo estocástico debe especificar una estructura determinista y una perturbación. El modelo de velocidad debe especificar una trayectoria de entrada y una capacidad de seguimiento.
La comparación requiere conservar las unidades. Una velocidad de entrada se mide por unidad de tiempo; un margen hasta una frontera se mide en el espacio de estados; una tasa de retorno tiene unidades inversas de tiempo. Comparar sus números sin una relación dimensional puede fabricar un umbral inexistente.
Para una hipótesis de pliegue, buscamos cambios compatibles en posición de equilibrio, respuesta local y estructura de ramas. Para una hipótesis de ruido, estudiamos distribución de tiempos de permanencia y relación con perturbaciones. Para una hipótesis de velocidad, comparamos protocolos con valores finales semejantes y distintas trayectorias temporales.
Ninguna de estas pruebas debe reducirse a buscar un solo patrón favorable. Un resultado puede tener varias explicaciones y el mismo mecanismo puede expresarse de forma distinta según la observación. Conviene reservar condiciones o episodios para evaluar predicciones formuladas antes de conocerlos.
La evaluación del retorno también debe ser explícita. Restaurar el parámetro original puede ser insuficiente si el estado cambió de cuenca. En otros casos, el retorno ocurre pero necesita un tiempo largo. La falta de recuperación durante un registro breve no demuestra irreversibilidad absoluta.
Finalmente, documentamos qué conclusiones sobreviven a otras ventanas temporales, definiciones del evento y modelos de ruido plausibles. La incertidumbre estructural puede ser mayor que el error de estimar un parámetro dentro de una sola ecuación. Mostrarla ayuda a decidir qué nueva observación sería más útil.
Una evaluación de alertas debe considerar la frecuencia de los episodios. Imaginemos, únicamente como ejercicio aritmético, diez mil intervalos de observación, de los cuales cien contienen una transición. Un detector con sensibilidad del ochenta por ciento identifica ochenta de esos episodios.
Si su especificidad es del noventa y cinco por ciento, genera además cuatrocientas noventa y cinco alarmas entre los nueve mil novecientos intervalos sin transición. De las quinientas setenta y cinco alarmas totales, solo ochenta corresponden a episodios, aproximadamente el catorce por ciento. Una sensibilidad aparentemente alta no garantiza que una alarma individual sea informativa.
Los intervalos reales pueden ser dependientes y su definición modifica estos cálculos. El ejemplo solo muestra por qué debemos declarar la frecuencia de base, el horizonte y la unidad de evaluación. Seleccionar una muestra con la mitad de episodios puede alterar radicalmente el valor predictivo aparente.
La simulación estocástica requiere otra precaución concreta. En un paso temporal pequeño, el incremento browniano es una variable normal multiplicada por la raíz del paso. Si se multiplica por el paso mismo, la intensidad efectiva del ruido cambia al refinar la integración.
Por ello, una comparación numérica debe comprobar la distribución de tiempos de salida. Una trayectoria ilustrativa aislada puede sugerir una historia convincente, pero la pregunta probabilística exige repetir el experimento y cuantificar su variación.
199.10. Una explicación debe conservar la historia
Los tres mecanismos muestran que, para caracterizar un sistema, hay que conocer su estabilidad, las fronteras de sus cuencas, las perturbaciones que recibe y la velocidad con que cambia su entorno, además de su estado visible y del valor actual de su entrada.
En el pliegue, desaparece una rama estable del sistema congelado. En el doble pozo con ruido, las ramas permanecen y una fluctuación puede conectar sus entornos. En el ejemplo de seguimiento, cada entrada congelada conserva un equilibrio estable, pero una rampa rápida impide que la trayectoria lo acompañe.
Los ejemplos son deliberadamente simples para que estas diferencias puedan comprobarse. Permiten ordenar las preguntas que la sola observación de una curva brusca deja abiertas, aunque no dan un diagnóstico automático de sistemas observados.
La bibliografía también debe leerse con sus correcciones. El trabajo de Ashwin y colaboradores tiene una nota posterior que corrige parte del tratamiento de tasas variables. Aquí no usamos aquella cota matricial; el ejemplo de seguimiento se deriva directamente en una dimensión, con una rampa y una frontera especificadas.
Cuando describamos una transición, la afirmación más útil será la que indique el mecanismo propuesto, las condiciones que lo sostienen y la observación que podría refutarlo. El siguiente capítulo reúne las herramientas del módulo en un caso sintético donde varias explicaciones parecen inicialmente compatibles con un mismo cambio agregado.
Referencias
- Ashwin, P., Wieczorek, S., Vitolo, R., y Cox, P. (2012). Tipping points in open systems: bifurcation, noise-induced and rate-dependent examples in the climate system. Philosophical Transactions of the Royal Society A, 370, 1166–1184. DOI.
- Hobbs, C., Ashwin, P., Wieczorek, S., Vitolo, R., y Cox, P. (2013). Correction: Tipping points in open systems: bifurcation, noise-included and rate-dependent examples in the climate system. Philosophical Transactions of the Royal Society A, 371, 20130098. DOI.
- Ritchie, P., y Sieber, J. (2017). Probability of noise- and rate-induced tipping. Physical Review E, 95, 052209. DOI.