COMPLEXA · Ciencias de la Complejidad y Teoría del Caos
Módulo 20. Procesos colectivos sobre redes y transiciones
198.1. Una población de ritmos que no son idénticos
Imaginemos muchos osciladores que repiten un ciclo, cada uno con una velocidad propia. Si permanecen aislados, sus fases se separan progresivamente. Si interactúan, pueden ajustar esas velocidades y formar una organización colectiva. La pregunta de Kuramoto es cuándo una interacción suficientemente sencilla produce ese cambio y cómo cuantificarlo.
El modelo prescinde de los detalles de una máquina, una célula o una persona; conserva una coordenada angular por oscilador y representa la interacción con una función sinusoidal de diferencias de fase. Su utilidad está en que permite relacionar heterogeneidad, intensidad de acoplamiento y coordinación mediante cálculos explícitos.
La heterogeneidad interviene porque, sin interacción, los osciladores no avanzan al mismo ritmo. El acoplamiento modifica esos ritmos en función de las posiciones relativas. La transición aparece cuando esa modificación mantiene una componente colectiva pese a la dispersión de frecuencias naturales.
Debemos separar tres resultados posibles. Una población puede mostrar un parámetro colectivo distinto de cero; una fracción puede quedar bloqueada a una frecuencia común; y todos los osciladores pueden compartir esa frecuencia. El primero no implica el tercero. Incluso el segundo requiere especificar qué significa bloqueo y durante cuánto tiempo se observa.
También debemos distinguir el límite de una población infinita de una muestra finita. Las fórmulas analíticas habituales describen distribuciones continuas de frecuencias y fases. En una población pequeña aparecen fluctuaciones, configuraciones particulares y efectos de tamaño que pueden suavizar o desplazar la transición observada.
El interés del modelo es que da una explicación calculable bajo hipótesis identificables. Una señal coordinada cualquiera no se vuelve por ello evidencia de una ley universal. La revisión de Strogatz relaciona el modelo original, su transición colectiva y varias dificultades matemáticas que persisten al pasar de intuiciones geométricas a resultados dinámicos.
198.2. La ecuación y su campo colectivo
Para una población de tamaño , escribimos
La fase del oscilador es , su frecuencia natural es y la intensidad global de interacción es . Consideraremos inicialmente . El factor mantiene una escala de interacción comparable cuando aumenta la población. El término del propio oscilador no contribuye porque el seno de cero es cero.
Definimos un número complejo que resume la distribución angular
Cada fase define un vector unitario. La longitud de su promedio es , comprendida entre cero y uno. El ángulo de ese promedio es , siempre que la longitud no sea nula. La longitud crece cuando los vectores apuntan en direcciones semejantes y disminuye cuando se compensan.
Al tomar la parte imaginaria de obtenemos
Esta identidad es exacta para el modelo finito. Cada oscilador responde al mismo campo colectivo, aunque su respuesta depende de su fase y frecuencia. A su vez, ese campo resulta del conjunto de osciladores, de modo que la reescritura conserva una interacción mutua sin añadir un director externo.
La amplitud efectiva del campo es . Un acoplamiento nominal elevado puede ejercer poca acción colectiva si las fases se compensan y permanece pequeño. De ahí que comparar con una frecuencia individual sea insuficiente; la intensidad relevante incluye una variable que el propio sistema debe generar.
Si todos los ángulos se desplazan por la misma cantidad, no cambia y se desplaza en esa cantidad. La ecuación respeta esta simetría global. Un patrón coordinado necesita mantener relaciones entre fases, sin elegir un ángulo absoluto privilegiado.
La escala temporal también debe explicitarse. Si las frecuencias se expresan en radianes por segundo, tiene unidades de inverso de tiempo. Multiplicar todas las frecuencias y el acoplamiento por el mismo factor acelera la trayectoria sin modificar sus relaciones angulares en el tiempo reescalado.
Una rotación uniforme permite restar una frecuencia de referencia; si la distribución de frecuencias es simétrica alrededor de un centro, conviene trabajar respecto de ese centro. Esta operación no exige que la distribución tenga una media estadística finita, algo que importará al usar una distribución de Cauchy.
198.3. Qué mide el parámetro de orden
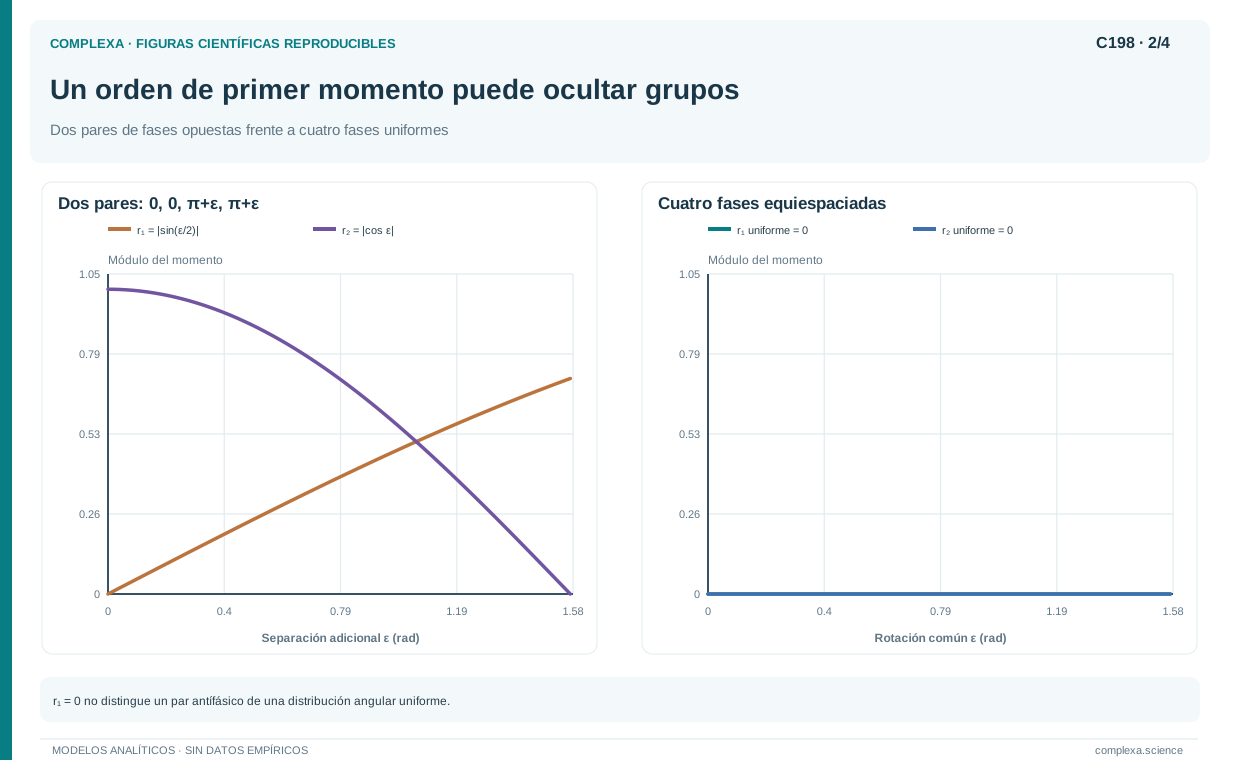
Si todos los osciladores tienen la misma fase, . Si las fases se distribuyen uniformemente en un continuo, . Entre esos extremos hay muchas distribuciones distintas con la misma longitud media. El parámetro resume una componente angular y no permite reconstruir la población completa.
Dos grupos iguales situados en fases opuestas producen , aunque dentro de cada grupo exista una coordinación perfecta. Una población desorganizada también puede producir un valor cercano a cero. Distinguir ambas situaciones exige observar la distribución de fases o usar otros momentos angulares.
Por ejemplo, podemos calcular el promedio de . Dos grupos separados por media vuelta coinciden después de duplicar el ángulo, de modo que ese segundo momento detecta su estructura. Cada momento responde a una pregunta distinta sobre la simetría del patrón, sin que ninguno sea universalmente superior.
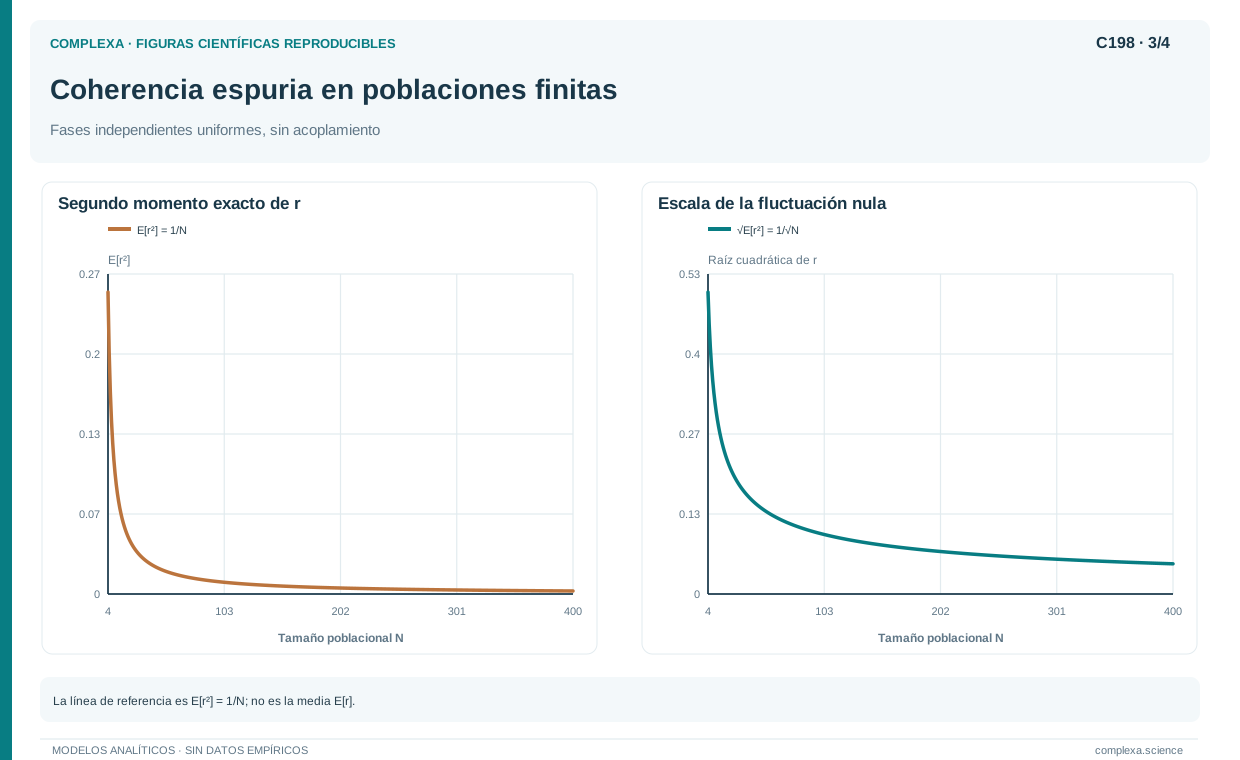
En una muestra de fases independientes y uniformes, el promedio de es
Para demostrarlo se expande el cuadrado del módulo del promedio. Los términos de un oscilador consigo mismo suman . Los términos cruzados tienen esperanza cero por independencia y uniformidad. Después de dividir por queda el resultado indicado.
Por tanto, la raíz de ese promedio cuadrático es . Una población de cien osciladores independientes tiene una escala de fluctuación de aproximadamente una décima según esta medida. Observar un valor positivo aislado no demuestra sincronización colectiva.
La expresión no afirma que la media de sea exactamente , porque la raíz del promedio cuadrático y el promedio de la raíz son operaciones distintas. Tampoco garantiza que una serie temporal densamente muestreada dé observaciones independientes, ya que las fases sucesivas pertenecen a las mismas trayectorias.
Para evaluar un experimento debemos comparar tamaños de población, duración del registro y un modelo nulo apropiado. Si aumentamos el número de osciladores y la componente colectiva persiste, tenemos una evidencia diferente de la que da una fluctuación que disminuye con el tamaño.
Un valor alto de también puede ser transitorio. Una preparación inicial con fases casi iguales empieza con mucha coherencia incluso por debajo del umbral de estabilidad de la incoherencia. Hay que distinguir la condición inicial del comportamiento sostenido y no tomar un promedio breve por un estado estacionario.
Podemos construir una comparación exacta con cuatro osciladores. Si sus fases son cero, cero, media vuelta y media vuelta, el primer momento se anula. Si ocupan sucesivamente cero, un cuarto de vuelta, media vuelta y tres cuartos, también se anula. Sin embargo, el segundo momento tiene módulo uno en la primera configuración y cero en la segunda.
Esas dos fotografías describen la geometría de una instantánea, una propiedad distinta de la estabilidad de una trayectoria. Con frecuencias idénticas y acoplamiento atractivo global, ciertos estados con compensación exacta pueden persistir matemáticamente por simetría, pero ser inestables frente a perturbaciones.
Para comprobar la estabilidad hay que perturbar las fases y seguir su evolución bajo una ecuación especificada, ya que recalcular el parámetro de orden de la misma configuración no pone a prueba la hipótesis dinámica. Esta separación entre descripción y mecanismo será útil también al estudiar datos de redes que cambian con el tiempo.
198.4. Osciladores bloqueados y osciladores que circulan
Consideremos una distribución de frecuencias simétrica alrededor de cero y una solución colectiva estacionaria en el marco adecuado. Tomando su fase como referencia escribimos
Un oscilador queda bloqueado cuando existe una fase constante que satisface . Esa condición requiere . En la rama estable el coseno es positivo, de modo que una pequeña desviación de fase genera una fuerza restauradora.
Los osciladores bloqueados no tienen necesariamente la misma fase. Una frecuencia natural positiva requiere una posición adelantada respecto del centro colectivo; una negativa, una posición retrasada. La interacción compensa su diferencia de velocidad mediante esos desfases.
Cuando no existe una fase fija. El oscilador sigue circulando respecto del campo colectivo, aunque su velocidad angular varía a lo largo del ciclo; pasa más tiempo en regiones donde el campo frena su movimiento y menos donde lo acelera.
Su densidad angular estacionaria es proporcional al inverso de la magnitud de esa velocidad. No es correcto tratar a todos los osciladores no bloqueados como si recorrieran el círculo uniformemente. La distribución de tiempos de permanencia forma parte del cálculo autoconsistente.
Para cada frecuencia que circula, la contribución media del coseno es cero en esta solución estacionaria. Las componentes imaginarias se cancelan al combinar frecuencias opuestas de una distribución simétrica. En estas condiciones, la amplitud colectiva puede calcularse a partir de la población bloqueada.
Si rompemos la simetría, introducimos otras funciones de interacción o consideramos estados que varían en el tiempo, esa simplificación necesita revisarse.
El bloqueo tampoco equivale a ausencia de variabilidad observacional. Una medida puede incorporar ruido, fluctuaciones finitas y errores de fase. Para identificarlo conviene estudiar la fase relativa sin reducirla siempre al intervalo de una vuelta, porque esa reducción angular puede ocultar los deslizamientos completos.
En una simulación, que las frecuencias medias casi coincidan durante un intervalo corto es insuficiente cerca del umbral, porque un oscilador que circula muy lentamente puede parecer bloqueado. Ampliar el tiempo de observación permite distinguir una diferencia pequeña pero persistente de una fase relativa realmente acotada.
198.5. La ecuación de autoconsistencia y el umbral
Sea la densidad de frecuencias naturales, normalizada y simétrica. Cada oscilador bloqueado contribuye con un coseno igual a . La condición de autoconsistencia es
La palabra autoconsistencia señala una circularidad controlada. Una amplitud supuesta determina qué osciladores quedan bloqueados y cuánto contribuyen; esa contribución debe reproducir la amplitud supuesta. Resolver la ecuación identifica candidatos estacionarios, cuya estabilidad debe establecerse aparte.
Al sustituir y dividir por una amplitud positiva, obtenemos
Si la densidad es continua en cero, el límite de una amplitud pequeña usa . La integral restante es el área de un semicírculo de radio uno, igual a . Así aparece
El resultado habitual corresponde a una distribución simétrica unimodal y al inicio de la coordinación en el límite continuo apropiado. Las densidades multimodales pueden generar comportamientos colectivos más complejos. En esos casos, la fórmula evaluada en la altura central no explica necesariamente la transición observada.
Como una densidad más alta alrededor del centro implica más osciladores que un campo débil captura con relativa facilidad, el umbral depende de la altura central. Esta explicación es distinta de una afirmación universal basada solo en la varianza, que incluso puede no existir.
Podemos avanzar un paso mediante una expansión suave de la densidad. Por simetría, el término lineal desaparece. La corrección cuadrática usa la integral de , igual a . Si la curvatura central es negativa y no nula, la amplitud cerca del umbral resulta proporcional a la raíz cuadrada del exceso de acoplamiento.
Esta ley local depende de la forma de la distribución y del tipo de bifurcación. Una cima plana, una singularidad o una distribución con varios picos pueden cambiar el análisis. Por su carácter local, la ley de raíz cuadrada tampoco sirve como definición de sincronización.
La derivación distingue además el umbral colectivo, en el que aparece un grupo coherente, del bloqueo completo de una población finita. El oscilador de frecuencia más extrema de una muestra puede requerir mucho más acoplamiento para bloquearse.
La expansión cerca del umbral permite una comprobación cuantitativa adicional. Con la curvatura central explícita, la autoconsistencia queda, a orden cuadrático en la amplitud,
Por tanto, para una curvatura negativa, el exceso positivo del primer término debe compensarse mediante la corrección negativa; de ahí el signo de la rama que emerge. Si ignoráramos el signo de la curvatura, podríamos anunciar una amplitud real donde la expansión no la permite.
En la distribución lorentziana, la segunda derivada central vale . Sustituirla y aproximar el acoplamiento por su valor crítico en el coeficiente cúbico produce . La expansión de la solución exacta de la sección siguiente tiene precisamente el mismo primer orden.
La coincidencia es una verificación entre dos rutas de cálculo, aunque no demuestra que una serie truncada describa valores muy alejados del umbral. Allí conviene usar la expresión completa o cuantificar cuánto cambia el resultado al incorporar términos adicionales.
198.6. La distribución lorentziana como caso calculable
Tomemos la densidad
Su parámetro fija una escala de dispersión y su centro es cero. Esta distribución, también llamada de Cauchy, no tiene media ordinaria ni varianza finita. Por tanto, describir como desviación estándar sería incorrecto.
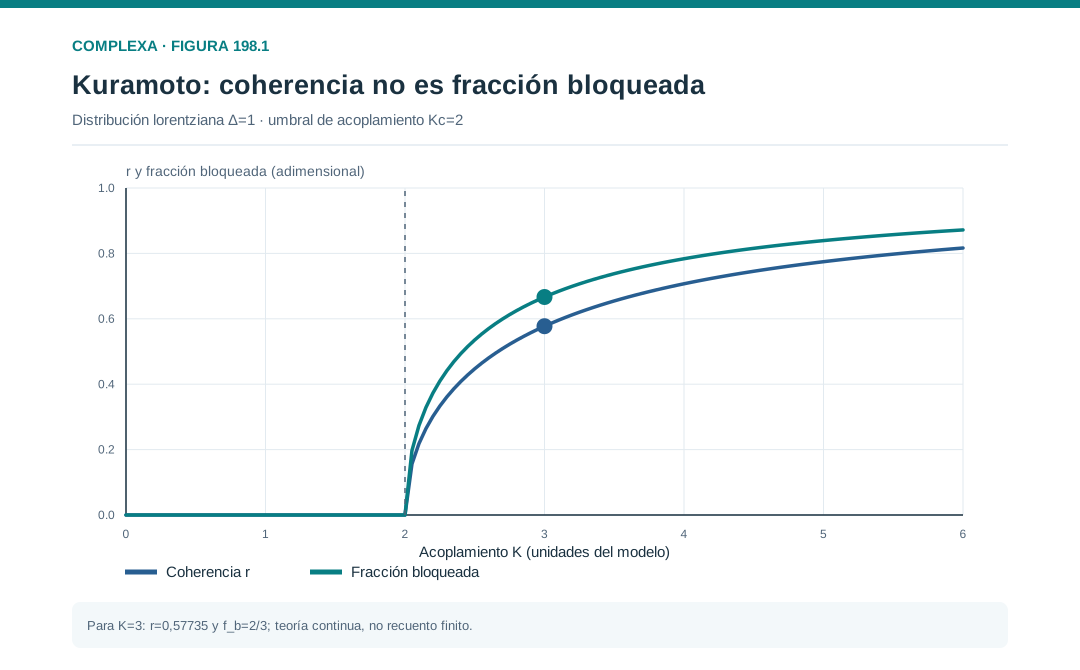
Como , el umbral es . Para la rama coherente estacionaria del modelo continuo, la amplitud satisface
Por debajo del umbral, la solución incoherente tiene amplitud nula en el límite considerado. Por encima, la expresión crece desde cero y tiende a uno al aumentar el acoplamiento. Que tienda a uno no significa que, para un acoplamiento finito, queden bloqueadas todas las frecuencias de una distribución sin límite superior.
Elegimos y . Entonces (aproximadamente ) y la amplitud del campo es . Quedan bloqueadas las frecuencias comprendidas entre y .
La fracción bloqueada se obtiene integrando la densidad en ese intervalo
En el ejemplo vale , aproximadamente , frente a una amplitud de aproximadamente . Son cantidades diferentes porque los osciladores bloqueados mantienen desfases distintos y sus vectores no se suman todos en la misma dirección.
Un oscilador con frecuencia natural cero se sitúa en el centro del grupo. Otro con frecuencia uno adopta un desfase cuyo seno es . Un tercero, con frecuencia dos, circula respecto del grupo porque su frecuencia supera la amplitud disponible del campo.
El ejemplo muestra por qué llamar a «porcentaje sincronizado» puede inducir a error. Si interesa una fracción, debemos definir un criterio de bloqueo y contar los osciladores que lo satisfacen. Si interesa la concentración de fases, el parámetro de orden responde directamente a esa pregunta.
En una muestra finita lorentziana pueden aparecer frecuencias extremas muy grandes, lo que exige cuidado al elegir el paso temporal y al resumir frecuencias mediante promedios. El centro teórico de la distribución sigue siendo una referencia útil, pero no debe justificarse mediante una ley de convergencia de la media que esta distribución no satisface.
198.7. Una dinámica macroscópica de baja dimensión
Ott y Antonsen desarrollaron una reducción que permite obtener ecuaciones macroscópicas cerradas para determinadas familias continuas de osciladores. Su construcción se apoya en una estructura especial de los coeficientes de Fourier de la densidad de fases, sin suponer que todos los osciladores son idénticos.
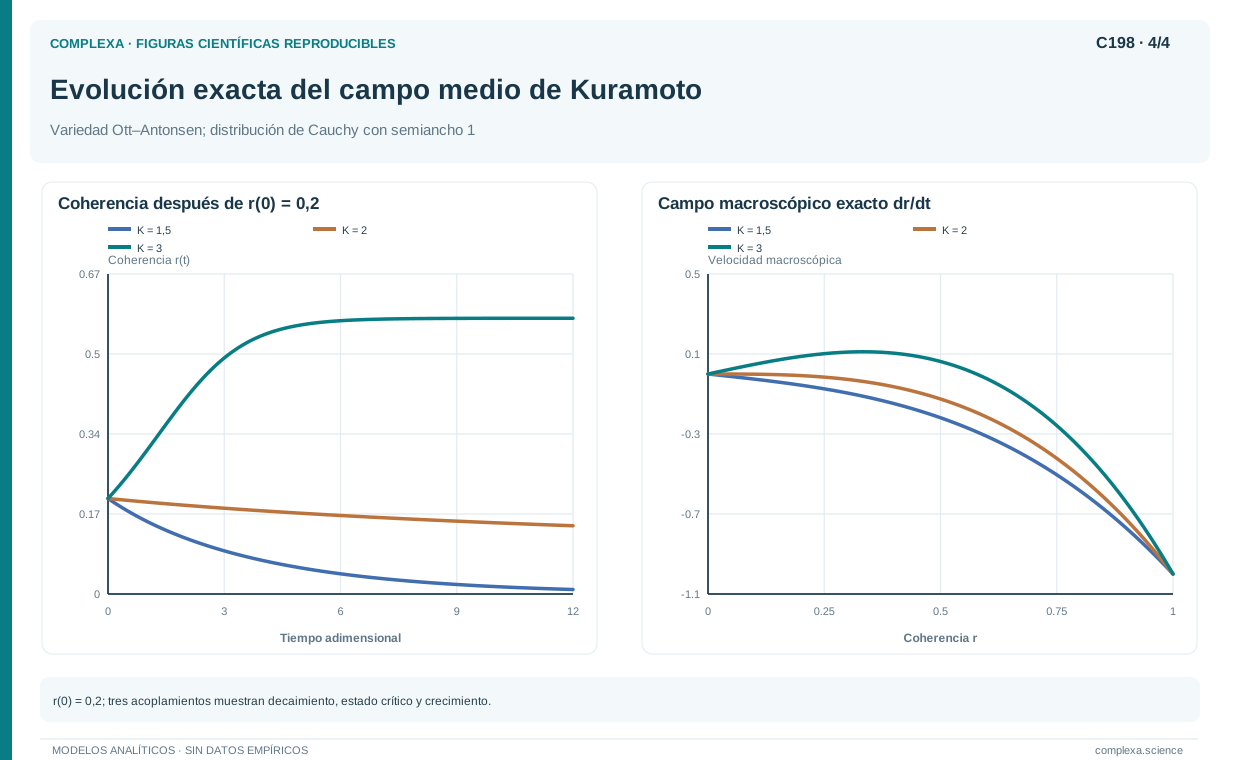
Para el modelo lorentziano considerado, dentro de la reducción correspondiente, la amplitud cumple
Esta ecuación reproduce el umbral y la rama estacionaria anteriores. Cerca de amplitud cero, el signo del coeficiente lineal determina crecimiento o decaimiento; el término cúbico limita el crecimiento cuando la amplitud se hace apreciable.
Con y , la ecuación es . La amplitud estable positiva es . Una perturbación inicialmente pequeña crece, mientras que una amplitud por encima de ese valor disminuye dentro de la dinámica reducida.
El estado exactamente nulo sigue siendo una solución aun por encima del umbral. Su inestabilidad significa que las perturbaciones pequeñas crecen, pero una trayectoria que parte exactamente de cero permanece en cero. En simulaciones finitas, las fluctuaciones y las condiciones iniciales suelen introducir esas perturbaciones.
Con obtenemos la ecuación logística
Para y una condición inicial positiva, su equilibrio es . La solución permite calcular el tiempo de aproximación sin interpretar cada oscilador por separado y muestra que el tamaño inicial de la perturbación afecta al tiempo necesario para observar una amplitud macroscópica.
En el ejemplo, comenzando con , tenemos . La solución es . Para alcanzar , equivalente a , se necesita , aproximadamente unidades temporales.
La escala de crecimiento inicial diverge al acercarnos al umbral desde arriba porque el coeficiente lineal se aproxima a cero. Sin embargo, una demora observada también depende de la amplitud inicial, del ruido, del tamaño finito y del criterio usado para declarar coordinación. Una demora larga aislada no identifica una bifurcación.
La reducción requiere sus propias hipótesis sobre la población continua, la distribución de frecuencias y las densidades admisibles. El artículo de 2008 establece una familia invariante con una estructura particular de armónicos y condiciones de regularidad, pero no demuestra la atracción global de cualquier densidad inicial hacia esa familia. Las poblaciones de frecuencias idénticas, otras distribuciones y los estados fuera de las condiciones pertinentes requieren un análisis específico.
En el umbral exacto, el término lineal desaparece y queda . Para una amplitud inicial positiva, la solución es
El decaimiento deja de ser exponencial y pasa a ser algebraico. Es un ejemplo preciso de por qué una regla fija para descartar transitorios puede fallar cerca de una transición; un intervalo suficiente lejos del umbral puede ser insuficiente cuando cambia la forma misma de la relajación.
Esta solución permite además distinguir dos escalas que suelen mezclarse. Por debajo del umbral, una amplitud muy pequeña decae con una tasa lineal determinada por la distancia al umbral. En el umbral, su evolución depende de la propia amplitud, sin una constante exponencial única que describa todo el proceso.
Estas expresiones corresponden a la ecuación reducida y a sus condiciones de validez. Una población finita puede mantener una amplitud fluctuante de fondo que impide observar el decaimiento hasta valores arbitrariamente pequeños. La comparación con simulaciones debe reconocer ese nivel de fondo y no atribuir cualquier desviación a un error de integración.
198.8. Del acoplamiento global a una red
En una red podemos escribir
Aquí multiplica cada enlace y no aparece automáticamente un factor . Comparar su valor numérico con el del modelo global sin transformar la normalización produciría una diferencia artificial.
Bajo aproximaciones para redes grandes, no dirigidas y con pesos no negativos, Restrepo, Ott y Hunt relacionan el inicio de la sincronización con el mayor autovalor de la matriz de adyacencia. Consideran frecuencias independientes de la estructura, una distribución simétrica unimodal y un cierre que requiere fluctuaciones locales suficientemente pequeñas, favorecido por grados grandes. La expresión característica es
El símbolo de aproximación es necesario porque pueden afectar la interpretación la localización de los modos, el grado finito, las fluctuaciones y las correlaciones entre estructura y frecuencias. La inestabilidad de un modo apoyado en pocos nodos tampoco equivale necesariamente a una coordinación extensa de toda la población.
Para una red completa sin autoenlaces, el mayor autovalor es . Si identificamos , la aproximación da un umbral global con un factor respecto del límite continuo. Ese factor tiende a uno cuando crece la población, aunque el resultado no debe presentarse como una solución exacta del problema finito.
Si dividimos cada suma por el grado del receptor, cambian la matriz efectiva y la manera en que los nodos con muchos vecinos reciben interacción. Normalizar por el tamaño total, por el grado o por una capacidad física son decisiones de modelado diferentes.
Una conexión adicional puede facilitar la coordinación bajo ciertos supuestos, pero no hay una conclusión universal independiente de pesos, frecuencias y presupuesto de acoplamiento. Si al añadir enlaces reducimos todos los pesos para mantener un costo total, hemos hecho una intervención distinta de agregar interacción positiva sin compensación.
La relación espectral del inicio de Kuramoto tampoco es el criterio de estabilidad maestra del capítulo anterior. Allí se estudiaba la estabilidad transversal de una trayectoria sincronizada de unidades idénticas; aquí preguntamos por la aparición de coherencia en una población heterogénea. Coinciden algunas herramientas matemáticas, pero cambian el estado de referencia y las hipótesis.
En datos, una red funcional estimada a partir de fases puede ser consecuencia de la propia coordinación. Introducirla como si fuera la red causal que produjo el fenómeno crea una circularidad empírica. Para contrastar el mecanismo conviene distinguir conexiones físicas, influencias efectivas y asociaciones medidas.
Un caso de contraste aparece cuando las frecuencias son idénticas. En una red simétrica, al pasar al marco que gira con esa frecuencia, la dinámica de fase puede escribirse como descenso de un potencial formado por cosenos de las diferencias entre vecinos. Su derivada temporal es no positiva porque el movimiento sigue el gradiente negativo.
Esa propiedad es una herramienta distinta de la autoconsistencia con frecuencias dispersas. Permite excluir ciertos comportamientos dentro de ese sistema específico, pero no afirma que cualquier red alcance el mismo mínimo. Las redes con ciclos pueden admitir otros patrones estacionarios; el que se alcance depende de las cuencas de atracción.
Introducir frecuencias distintas altera esta estructura y puede generar deslizamientos persistentes. Añadir inercias o retardos modifica todavía más el problema. Por eso una comparación entre variantes debe registrar qué términos han cambiado; atribuir todo resultado al nombre «Kuramoto» oculta diferencias dinámicas que pueden ser decisivas.
198.9. Cómo observar y simular la transición
Una simulación informativa debe declarar la distribución de frecuencias, el tamaño de población, la normalización del acoplamiento y la preparación inicial. También debe separar un período de adaptación del intervalo usado para calcular observables y justificar ambos frente a las escalas de relajación.
Conviene registrar el parámetro de orden instantáneo, su variación temporal y las frecuencias efectivas individuales, porque una amplitud promedio parecida puede ocultar un estado estacionario, oscilaciones colectivas o episodios intermitentes.
Al estudiar varios acoplamientos podemos reutilizar las mismas frecuencias para comparar una población concreta. Para estimar la variabilidad entre poblaciones necesitamos además nuevas muestras de frecuencias. Son dos fuentes de incertidumbre diferentes y ambas deben aparecer cuando afectan la pregunta.
También podemos comparar preparaciones concentradas y dispersas. Una dependencia de la condición inicial puede señalar coexistencia, transitorios largos o efectos finitos. Antes de atribuirla a histéresis hay que descartar que una preparación simplemente no haya alcanzado el régimen pertinente.
El paso temporal debe resolver tanto las frecuencias rápidas como los cambios inducidos por el acoplamiento. Reducirlo y comprobar la estabilidad de los observables principales permite detectar errores numéricos relevantes, que pueden existir aunque el programa produzca fases comprendidas en un intervalo angular.
Para contar bloqueos, estudiamos diferencias de fase desplegadas respecto de la fase colectiva cuando esta está bien definida. Cerca de amplitud cero, el ángulo colectivo puede ser muy inestable. En esa región, contar sus saltos como desincronizaciones físicas ignora la incertidumbre de la referencia.
Un diseño experimental más discriminante modifica la dispersión de frecuencias o la interacción y compara los cambios previstos. Si solo aumenta una señal externa común, la coordinación puede aparecer por arrastre. Ese resultado requiere una explicación que incluya la entrada compartida.
La relevancia funcional exige otra evaluación, porque una coordinación mayor puede favorecer una tarea y perjudicar otra. El modelo cuantifica un patrón colectivo, pero que ese patrón sea beneficioso, adaptativo o clínicamente deseable depende de criterios externos a él.
Una comparación reproducible para la densidad lorentziana puede comenzar con tres acoplamientos (uno inferior al umbral, otro ligeramente superior y un tercero claramente superior). Para cada uno se preparan varias poblaciones y se registran trayectorias suficientemente largas. Las predicciones analíticas se confrontan con las amplitudes sostenidas y con sus transitorios, sin ajustar de nuevo la dispersión después de observar cada resultado.
Si el ajuste requiere cambiar la distribución de frecuencias entre condiciones, esa modificación debe apoyarse en una medición independiente o declararse como hipótesis adicional. De otro modo, el modelo podría absorber cualquier discrepancia alterando precisamente el parámetro que debía ayudar a contrastarlo.
La presentación final debe incluir las desviaciones relevantes junto con las coincidencias. Un buen modelo de referencia puede explicar la amplitud estacionaria y fallar en las oscilaciones transitorias. Esa diferencia orienta la siguiente modificación de la teoría mejor que una afirmación general de que la simulación «se sincroniza».
La identidad del campo colectivo también reduce el costo de simular el acoplamiento global. En cada paso podemos sumar senos y cosenos una vez y después actualizar cada oscilador, sin evaluar por separado todas las parejas. Esta simplificación conserva exactamente la interacción del modelo. En una red arbitraria, en cambio, cada nodo recibe un campo local y el ahorro depende de cómo se representen sus enlaces.
198.10. Lo que explica una transición de Kuramoto
El mecanismo central combina heterogeneidad y retroalimentación colectiva. Un campo pequeño modifica las fases; algunas frecuencias pueden quedar bloqueadas; sus contribuciones refuerzan el campo; y una solución autoconsistente sostiene una amplitud macroscópica. El umbral expresa cuándo ese proceso puede mantener coherencia bajo las condiciones especificadas.
El cálculo muestra por qué conviene conservar varias distinciones. La amplitud no es la fracción bloqueada, que a su vez no equivale a bloqueo completo. Una fluctuación finita aislada no es un estado macroscópico. Una red inferida mediante correlaciones no demuestra el acoplamiento causal que sugiere la ecuación.
También conecta escalas de descripción sin borrar sus diferencias. Las ecuaciones individuales identifican condiciones de bloqueo, la densidad continua conduce a la autoconsistencia y una reducción macroscópica permite calcular transitorios dentro de una familia pertinente. Cada paso simplifica el problema y añade condiciones que debemos conservar al interpretar el resultado.
Para evaluar una aplicación concreta conviene preguntar qué variable representa la fase, qué evidencia justifica la interacción sinusoidal y qué observación distinguiría este mecanismo de una entrada común u otra dinámica colectiva. Las respuestas convierten una semejanza visual en una hipótesis contrastable.
El siguiente capítulo amplía el análisis de las transiciones. Un cambio brusco puede aparecer porque desaparece un estado estable, porque el ruido facilita una salida o porque las condiciones cambian demasiado deprisa. Identificar cuál de esas causas ha actuado exige algo más que reconocer una curva colectiva.
Referencias
- Strogatz, S. H. (2000). From Kuramoto to Crawford: Exploring the onset of synchronization in populations of coupled oscillators. Physica D, 143, 1–20. DOI.
- Ott, E., y Antonsen, T. M. (2008). Low dimensional behavior of large systems of globally coupled oscillators. Chaos, 18, 037113. DOI.
- Restrepo, J. G., Ott, E., y Hunt, B. R. (2005). Onset of synchronization in large networks of coupled oscillators. Physical Review E, 71, 036151. DOI.