El ajuste devuelve tres números y reproduce todas las observaciones sin error. Al repetirlo desde otro punto inicial aparecen otros tres números, también compatibles con el registro, sin que una búsqueda más precisa resuelva la diferencia. En el ejemplo que sigue, ambos resultados pertenecen a una familia entera de soluciones que producen exactamente la misma salida ante cualquier entrada permitida.
La situación surge en un actuador didáctico cuya velocidad se observa mediante un sensor de calibración desconocida. Si el actuador responde el doble y el sensor entrega la mitad de voltaje por unidad de velocidad, la señal registrada permanece igual, aunque las dos explicaciones difieren en una cantidad física que todavía no hemos medido directamente.
Un problema directo parte de ecuaciones, parámetros e información inicial para calcular una respuesta, mientras que el problema inverso parte de las observaciones y pregunta qué descripciones podrían haberlas producido. La identificación entrada-salida incorpora la señal aplicada al sistema, su respuesta y un modelo de observación. El resultado depende de esas elecciones, además de los valores numéricos disponibles.
La salida reúne dos ganancias
Sea la velocidad angular del actuador, medida en radianes por segundo; , la tensión aplicada, en voltios; e , la tensión que entrega el sensor, también en voltios. Construimos el modelo
El parámetro positivo mide la tasa de relajación y tiene unidades de inverso de segundo. La ganancia convierte el voltaje aplicado en aceleración angular y la ganancia convierte la velocidad angular en voltaje observado. Suponemos que se ha retirado el desplazamiento constante del sensor y que el actuador parte del reposo. Todos los valores del caso son inventados para estudiar la identificación.
Si conocemos los tres parámetros, podemos integrar la ecuación y producir la salida, pero al derivar la observación y sustituir la ecuación del estado obtenemos
La relación observable contiene el producto de las ganancias y no las separa. Si multiplicamos por una constante positiva , dividimos por esa misma constante y multiplicamos la trayectoria interna por , la ecuación se conserva y el voltaje permanece idéntico. La transformación respeta también el estado inicial cero.
Esta equivalencia vale para toda entrada admisible del modelo, más allá de la secuencia que se usó al ajustar. Por tanto, repetir el experimento con más muestras del mismo sensor o aplicar otra señal no puede distinguir esas parejas de ganancias, aunque sí puede mejorar nuestro conocimiento de y de . La separación entre y exige información adicional.
Bellman y Åström (1970) formularon la identificabilidad estructural como una pregunta sobre cuánto puede deducirse de la estructura interna a partir de observaciones entrada-salida. En nuestro caso la respuesta se obtiene directamente de las ecuaciones, porque existe una transformación continua de parámetros y estados que conserva todas las observaciones permitidas.
Conviene declarar qué se considera permitido. Hemos fijado una familia lineal de primer orden, ganancias positivas, observación proporcional a la velocidad y estado inicial nulo. Si una preparación experimental diera una velocidad inicial conocida y distinta de cero, su voltaje inicial podría revelar la calibración y ese dato cambiaría el problema. La equivalencia demostrada no se presenta como una propiedad de cualquier dispositivo o de cualquier procedimiento de observación.
Recuperar lo que sí aparece en la respuesta
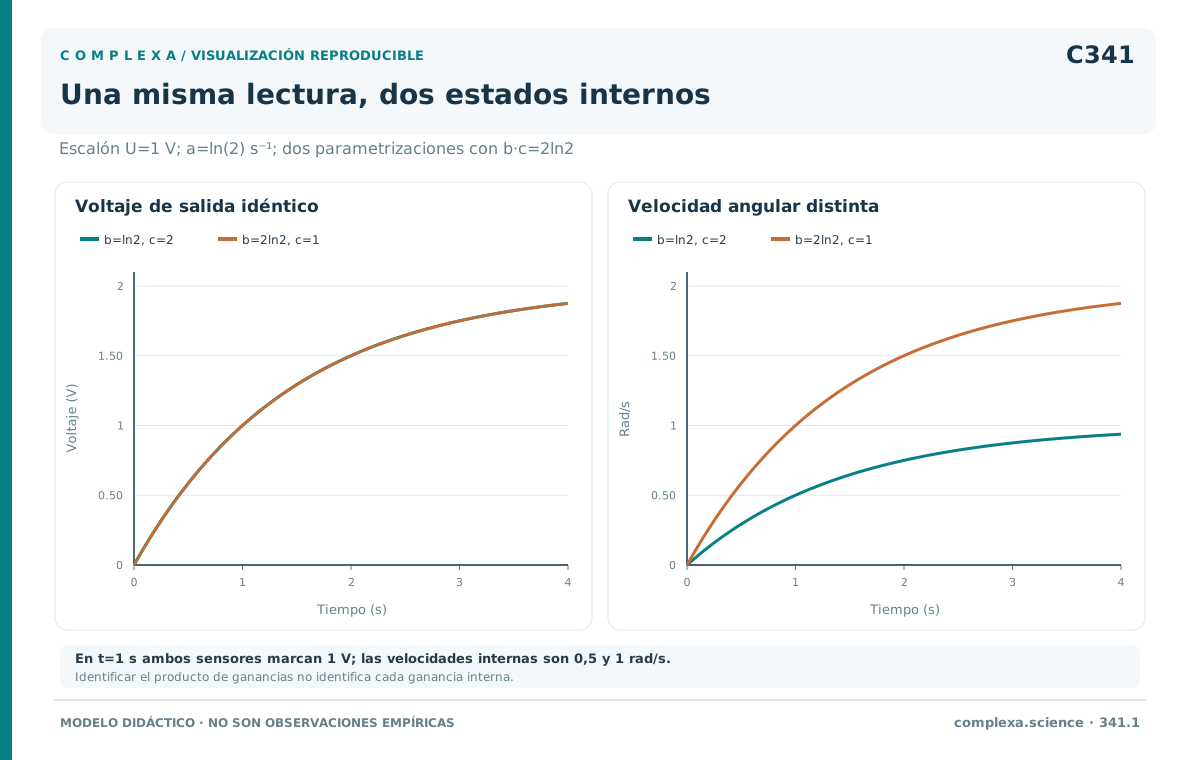
Elijamos por segundo, en las unidades de aceleración por voltio correspondientes y una calibración de dos voltios por cada radián por segundo de velocidad, de modo que por segundo. Al aplicar un escalón de un voltio desde el reposo, la salida ideal es
La relación determina la ganancia estacionaria entre los dos voltajes, que en este ejemplo vale dos. Al cabo de uno, dos y tres segundos la respuesta observada vale y voltios y se aproxima a los dos voltios.
Las diferencias entre observaciones consecutivas se reducen a la mitad y de ese cociente se obtiene la relajación sin conocer todavía la calibración interna. Si las muestras están separadas por , la razón es ; aquí vale un segundo y recuperamos por segundo.
Una vez calculada la relajación, la amplitud del escalón y los valores observados permiten recuperar . Bajo la familia y las condiciones iniciales declaradas, hemos identificado dos combinaciones a partir de la respuesta sin necesidad de buscar por separado los tres parámetros del modelo interno.
La pareja original tiene y , en sus unidades respectivas. Otra pareja, con y , entrega exactamente los mismos voltajes. Al primer segundo las velocidades internas son medio radián por segundo y un radián por segundo, pero el sensor las convierte de manera diferente y produce un voltio en ambos casos.
El modelo sigue siendo útil pese a la ambigüedad. Si el objetivo es predecir el voltaje observado ante entradas futuras dentro de las condiciones del modelo, y pueden bastar, pero si el objetivo es conocer la velocidad real o la respuesta mecánica por voltio, hace falta información adicional.
También importa la familia supuesta, porque recuperar estos valores no demuestra que un actuador físico tenga exactamente un estado ni que la ecuación lineal describa cualquier amplitud de entrada. Hemos resuelto la identificación dentro de una clase concreta, cuya adecuación necesita contrastarse con otras observaciones y condiciones de operación.
La condición inicial puede modificar considerablemente el cálculo. Si el registro comienza cuando el actuador ya se está moviendo, la salida incluye un término de relajación que procede de ese movimiento previo. El voltaje inicial, si se conoce, puede incorporarse a la ecuación observable; conocer además la velocidad inicial aporta otra clase de información, porque relaciona directamente el estado físico con el sensor. Confundir ambas situaciones puede hacer que una calibración supuesta aparezca como si se hubiera deducido del ajuste.
Cuando el primer dato también contiene error, fijarlo exactamente como condición inicial traslada ese error a todas las predicciones posteriores. Otra opción es tratar la salida inicial verdadera como una cantidad desconocida y estimarla junto con los parámetros, lo que añade una dimensión al problema estadístico. En registros muy cortos, parte del transitorio atribuido a una relajación diferente puede compensarse modificando el estado inicial. La demostración de unicidad para una condición inicial conocida no basta para evaluar esa variante.
Equivalencia global y soluciones próximas
Un parámetro es globalmente identificable, respecto de un modelo y un diseño de observación, cuando ninguna otra elección permitida produce las mismas salidas ideales. La identificabilidad local examina esa unicidad en un entorno del valor considerado. La diferencia entre ambas nociones separa el caso de una familia continua de equivalencias del caso de varias soluciones aisladas.
Un ejemplo sencillo es la relación . Cuando se permiten parámetros positivos y negativos, y producen idéntica salida para cualquier entrada. Cerca de cualquiera de esos dos valores la relación puede distinguir perturbaciones pequeñas del parámetro, pero la ambigüedad global permanece. Si se sabe de antemano que el parámetro es positivo, se elimina una solución gracias a esa información previa, sin que el registro haya cambiado.
Ljung y Glad (1994) trataron la identificabilidad global de parametrizaciones generales como una pregunta sobre equivalencias dentro de la estructura del modelo. Una búsqueda numérica que encuentra una sola solución no responde a esa pregunta, porque podría haber omitido otra región del espacio de parámetros.
En sistemas con varios estados aparece además la libertad de cambiar sus coordenadas. Para una representación lineal , , una transformación invertible conduce a las matrices , y y, con la condición inicial transformada, ambas representaciones producen la misma relación entrada-salida.
Esta libertad puede ser una simple elección de coordenadas matemáticas, pero se vuelve relevante al atribuir a cada estado un compartimento, una cantidad física o un mecanismo particular. La buena predicción de la salida no asigna automáticamente esos significados. Una interpretación física requiere que las mediciones y las restricciones del modelo vinculen sus coordenadas con magnitudes observables.
El ejemplo del actuador combina una interpretación física definida con una calibración pendiente. Para demostrar su dificultad no necesitamos recorrer todas las representaciones posibles. Basta mostrar una transformación que cambia los parámetros buscados y conserva las observaciones. Esa demostración establece la falta de unicidad aunque un optimizador devuelva siempre la misma pareja.
Qué ocurre entre dos muestras
La relación continua puede escribirse exactamente en tiempo discreto si conocemos cómo se mantiene la entrada entre muestras. Si es constante desde hasta y observamos la salida en los extremos, entonces
Con nuestro intervalo de un segundo, los parámetros son y . La primera cantidad expresa la fracción de salida que persiste durante el intervalo sin entrada y la segunda recoge la contribución de un voltio aplicado durante todo ese intervalo.
Esta fórmula usa una entrada mantenida constante. Una muestra de voltaje tomada al principio solo informa del valor inicial. Un impulso breve y una señal sostenida pueden compartirlo y producir respuestas diferentes. Para identificar la dinámica continua a partir del registro discreto hay que conservar el mecanismo de aplicación de la entrada.
También hay que alinear los tiempos. En la fórmula, la entrada contribuye a la salida del extremo siguiente, de modo que desplazarla una fila al organizar una tabla atribuiría su efecto a otro intervalo. Un ajuste flexible podría absorber parcialmente ese error en sus parámetros, pero estos describirían una relación temporal distinta.
La conversión inversa es única para el modelo escalar estable y el dominio aquí declarado. La conclusión no se extiende por ello a cualquier modelo continuo de orden mayor, porque los datos muestreados y la clase de modelos siguen delimitando qué transformación se puede invertir.
Si el sensor promediara la velocidad durante cada intervalo y no entregara su valor instantáneo al final, cambiaría también la ecuación de observación. La dinámica del dispositivo y la operación del instrumento deben figurar por separado, porque de lo contrario una constante temporal atribuida al actuador podría estar recogiendo parte de la respuesta del sensor.
Reconstruir una entrada ya es otra inversión
Hasta aquí hemos usado una entrada conocida para estimar cómo responde el dispositivo. Supongamos ahora que los coeficientes discretos ya están calibrados y que se ha perdido el registro del voltaje aplicado. Con observaciones exactas en los extremos del intervalo, la ecuación permite reconstruir la entrada constante como
Por ejemplo, la transición desde dos hasta tres voltios, con los coeficientes de nuestro actuador, exige una entrada de dos voltios y la siguiente, desde tres hasta uno y medio, exige una entrada nula. Hemos cambiado qué cantidad se considera desconocida, aunque usemos la misma ecuación. La unicidad de esta reconstrucción depende de que la ganancia sea distinta de cero y de que la entrada pertenezca a la clase declarada.
Si admitiéramos una función arbitraria de voltaje dentro de cada intervalo, los dos valores extremos solo restringirían su contribución integrada, ponderada por la relajación, con lo que habría muchas señales internas al intervalo compatibles con la misma transición. La solución constante es única dentro de la clase de entradas constantes, pero no recupera por sí misma la forma de una señal que nunca se registró.
También puede haber unicidad exacta y mala precisión, como se ve al añadir errores instrumentales independientes y de media cero, con desviación estándar de dos centésimas de voltio en cada observación. Si en la fórmula inversa introducimos las medidas, el error de la entrada reconstruida es
Su desviación estándar se obtiene multiplicando la del sensor por la raíz de y dividiendo por el valor absoluto de , lo que con muestras separadas por un segundo da aproximadamente 0,02236 voltios. Es una incertidumbre calculada bajo errores independientes y coeficientes conocidos, sin incluir la que procede de la calibración.
Reduzcamos ahora el intervalo a una décima de segundo y permitamos que la entrada cambie en cada nuevo intervalo. La discretización exacta da una persistencia de aproximadamente 0,93303 y una ganancia de 0,13393; con la misma desviación instrumental por observación, el error de reconstrucción asciende a unos 0,20423 voltios. La diferencia entre salidas cercanas contiene una contribución menor de la entrada, mientras el error de cada lectura conserva su tamaño.
Este cálculo no dice que observar más deprisa empeore cualquier procedimiento de identificación, porque hemos exigido reconstruir una entrada nueva por cada intervalo, sin imponer suavidad ni compartir su valor con intervalos vecinos. Un problema que mantuviera la entrada constante durante un segundo y combinara muchas lecturas sería diferente. Para comparar resoluciones hay que conservar la cantidad que se desea recuperar o declarar que cambia.
Los errores reconstruidos no son independientes. Dos intervalos consecutivos comparten una observación del sensor, que entra con signos opuestos en ambas diferencias y produce, con muestras de un segundo, una covarianza de menos dos diezmilésimas de voltio cuadrado. Tratar la secuencia reconstruida como si contuviera errores independientes alteraría un análisis posterior de sus variaciones.
Una restricción de suavidad podría reducir las oscilaciones de la entrada estimada, a cambio de favorecer determinadas formas temporales. Esa decisión requiere una razón vinculada al mecanismo que genera la entrada, porque si el equipo aplica realmente pulsos abruptos, suavizarlos podría borrar una característica que nos interesaba medir. La calibración del actuador permite plantear la inversión, pero el registro y las restricciones sobre la entrada determinan cuánto detalle se puede reconstruir.
Un equilibrio que no informa sobre la relajación
Preparemos otra prueba dejando que el actuador se estabilice con una entrada de un voltio. Su salida inicial es entonces de dos voltios. Si mantenemos la entrada, todas las observaciones posteriores siguen valiendo dos y cada transición da la ecuación
La pareja cumple esa igualdad, pero también , con la misma ganancia estacionaria y distintas velocidades de respuesta. Observar durante más tiempo el mismo equilibrio repite la misma restricción.
Si reunimos las transiciones en una regresión cuyas filas contienen y todas son , sus dos columnas son proporcionales, la matriz tiene rango uno y no determina dos coeficientes independientes. Repetir esa fila cien o mil veces aumenta la cantidad de observaciones sin añadir otra dirección de información.
Con ruido, las repeticiones podrían mejorar la estimación de la combinación asociada al equilibrio, aunque no resolverían, sin más datos, la separación entre relajación y ganancia dinámica. La dimensión que falta puede identificarse antes de ejecutar el ajuste, examinando qué relaciones diferentes se han observado.
Una entrada constante no es siempre insuficiente. El escalón desde el reposo produjo salidas cambiantes, con primeras filas , , y . La matriz que forman tiene rango dos. El determinante de su matriz de productos cruzados es , distinto de cero, lo que permite recuperar los dos coeficientes en el caso exacto.
La diferencia está en que el primer registro contiene un transitorio y el segundo observa únicamente el equilibrio. Describir ambos como «cuatro muestras con entrada constante» perdería la información que distingue los experimentos, dado que la preparación inicial forma parte del diseño.
Otra opción es aplicar, desde el reposo, la secuencia de voltajes uno, cero, uno y cero, que produce las salidas sucesivas y . Las dos primeras transiciones bastan para separar los efectos, porque la primera revela la contribución de la entrada desde una salida nula y la segunda muestra cuánto persiste de esa salida cuando la entrada se retira.
La persistencia de excitación formaliza condiciones de riqueza de las señales para familias de sistemas; Willems y colaboradores (2005) relacionaron esa riqueza, de orden suficiente, con el comportamiento de sistemas lineales invariantes y controlables. Las condiciones dependen del orden y del objetivo de identificación. En nuestro ejemplo finito hemos comprobado directamente el rango de la regresión, sin afirmar que una secuencia breve identifique una dinámica de complejidad arbitraria.
Una diferencia pequeña puede ser difícil de estimar
El rango completo distingue la unicidad exacta de la falta de unicidad, pero no garantiza que la respuesta al error sea moderada. Dos columnas casi proporcionales pueden determinar una solución única y, a la vez, permitir cambios grandes de parámetros ante perturbaciones pequeñas de los datos.
Volvamos al equilibrio inicial de dos voltios y apliquemos durante cuatro intervalos entradas de , , y voltios, donde indica el valor numérico de la variación en esa unidad. Con , las salidas son 2,01; 1,995; 2,0075 y 1,99375 voltios.
La variación existe y el rango es dos. Sin embargo, el registro permanece muy cerca de la relación de equilibrio y una parte del cambio en puede compensarse modificando , con efectos pequeños sobre estas salidas.
Introduzcamos un error de una centésima de voltio únicamente en la última observación, manteniendo exactas las anteriores. Así la matriz de regresores queda libre de error y se aísla una perturbación del último valor que debe predecirse. Esa perturbación lleva el ajuste por mínimos cuadrados desde los valores verdaderos hasta aproximadamente .
Repitamos el procedimiento con , es decir, con entradas que alternan entre dos voltios y cero. Desde la misma salida inicial obtenemos 3; 1,5; 2,75 y 1,375 voltios y, al añadir la misma centésima a la última observación, el ajuste produce aproximadamente .
| Variación de entrada | Coeficiente de memoria ajustado | Ganancia discreta ajustada |
|---|---|---|
| 0,01 V | 0,59312 | 0,81598 |
| 1 V | 0,50165 | 0,99856 |
La segunda secuencia separa mejor las contribuciones de los dos regresores en este modelo. Su número de condición, con ambas columnas expresadas en voltios, es aproximadamente 2,22, frente a cerca de 195 en la secuencia pequeña. Esta comparación mantiene las unidades y la forma de la matriz, ya que cambiar la escala de una columna modifica el número de condición aunque no cambie la información física del experimento.
Las dos pruebas no tienen el mismo coste de excitación, pues la segunda aplica variaciones mayores. El cálculo muestra una sensibilidad concreta al error, sin demostrar que la segunda prueba sea óptima bajo una restricción de energía o de amplitud. En un dispositivo real habría que comprobar que la amplitud elegida permanece dentro de la región donde el modelo propuesto describe su respuesta.
La perturbación de la tabla no es un intervalo de confianza. Hemos elegido un error y calculado exactamente su efecto. Para asignar probabilidades a otros errores necesitaríamos un modelo de su distribución. Si solo las respuestas estuvieran contaminadas por ruido independiente de varianza conocida, la geometría de las columnas permitiría calcular una covarianza de estimación condicional a ese diseño, pero esa fórmula no se traslada sin cambios a una tabla cuyas observaciones ruidosas reaparecen como regresores. Separar estas situaciones evita convertir una prueba de sensibilidad en una declaración de cobertura estadística. También ayuda a elegir una comprobación adecuada. Repetir el cálculo con errores plausibles puede revelar fragilidad, mientras que estimar una cobertura exige especificar cómo se producen las repeticiones y qué permanece fijo.
Observar más puntos durante un transitorio puede ayudar a distinguir las constantes, pero observar solo después de que ese transitorio se haya extinguido puede conservar muy poca información sobre su rapidez. La frecuencia de muestreo y la duración deben elegirse en relación con las escalas que se pretende estimar. El número total de filas que aceptará el programa es una consideración secundaria.
El error también entra en las variables explicativas
La perturbación anterior afectaba solo al último objetivo, pero un sensor real suele introducir error en muchas observaciones. La misma salida medida se usa entonces como respuesta en una ecuación y como regresor en la siguiente.
Si la dinámica verdadera sigue siendo y registramos , con un error de medida de media cero, las observaciones satisfacen
El error de la ecuación contiene , que también aparece dentro del regresor . Si los errores instrumentales son independientes entre tiempos e independientes de la señal, su covarianza con ese regresor es , de modo que la condición de ausencia de correlación que usa una regresión ordinaria no se cumple.
Podemos calcular el efecto en un caso poblacional. Hagamos que la entrada sea una secuencia externa independiente, de media cero y varianza uno, con y , en régimen estacionario y con errores instrumentales independientes de varianza un tercio. Las varianzas se expresan en voltios cuadrados.
La salida sin error tiene varianza y la observada, , mientras que la covarianza entre observaciones consecutivas es . La entrada actual es independiente de la salida anterior y conserva su contribución unitaria a la siguiente. La regresión poblacional de sobre y produce entonces un coeficiente de memoria igual a y no a .
El resultado no depende de que el optimizador termine pronto, porque incluso con momentos poblacionales conocidos la regresión mal especificada devuelve 0,4 y no 0,5. La entrada excita al sistema, pero el modelo estadístico del error sigue siendo necesario para recuperar la dinámica buscada.
Söderström (2007) examina estos problemas de variables medidas con error y las hipótesis adicionales que permiten tratarlos. Según qué señales estén contaminadas y qué se sepa de sus errores, pueden ser apropiados otros criterios de estimación. Un término residual genérico solo resuelve la dificultad si se especifica su relación con los regresores.
La situación cambia de nuevo cuando la entrada se decide por realimentación. Un controlador puede responder al estado medido y, por tanto, al error del sensor, con lo que la entrada registrada deja de ser una secuencia externa independiente de esas perturbaciones. Esto no impide toda identificación en lazo cerrado, pero obliga a representar cómo se generó la entrada y qué señales externas aportan información para separar sus efectos.
Los residuos ayudan a examinar estas decisiones si se interpretan respecto del modelo usado. En la ecuación con errores instrumentales independientes, el residuo verdadero comparte una perturbación con el del intervalo siguiente y por construcción puede presentar dependencia temporal. Exigir que esos residuos sean independientes, sin incorporar su estructura, llevaría a rechazar una ecuación dinámica correcta por haber escogido una condición estadística incompatible con el sensor.
Si, en cambio, se formula un predictor que usa correctamente la distribución de los errores y la información pasada, sus innovaciones tienen otro significado, porque comparan cada observación con lo que podía predecirse antes de recibirla. Examinar si quedan relaciones sistemáticas con entradas anteriores puede revelar una demora omitida o una respuesta que el modelo no representa. Esta comprobación requiere mantener la cronología, ya que un predictor que usa salidas futuras puede ocultar errores de anticipación relevantes para su uso posterior.
Ni un residuo pequeño ni la ausencia de un patrón visible demuestran que se hayan separado las ganancias internas. Todas las parejas equivalentes del actuador generan la misma salida prevista y, por tanto, los mismos residuos frente al mismo registro. Estos diagnósticos pueden informar sobre la adecuación observable del modelo, pero no distinguen mecanismos cuya diferencia ya ha desaparecido en la ecuación de observación.
Si las entradas no se registran, la ambigüedad puede ser aún mayor. Una salida igual a , con el tiempo en segundos, es compatible con sin forzamiento, pero también con si , usando unidades coherentes y la misma salida inicial. La curva sola no distingue una relajación lenta de otra más rápida compensada por una entrada desconocida.
Lo que aporta una penalización
Un criterio de ajuste compara las salidas previstas con las observadas. En el actuador, cualquier pareja de ganancias con el mismo producto da el mismo criterio basado exclusivamente en esos voltajes, de manera que la superficie conserva una dirección de equivalencia aunque el ajuste global sea excelente.
Una penalización puede seleccionar un punto de esa familia. Para no sumar parámetros de unidades diferentes, definimos ganancias adimensionales respecto de dos referencias elegidas. Si la relación observable obliga a que su producto sea uno, las parejas son equivalentes y la suma de sus cuadrados alcanza el mínimo en .
Ese mínimo es único entre parejas positivas, pero su ubicación procede del criterio adicional y de las referencias usadas al definir las ganancias adimensionales. El registro no ha adquirido ninguna medición nueva. La penalización puede dar una elección estable y útil para calcular, siempre que su función quede diferenciada de la información aportada por los datos.
La verosimilitud perfilada, que fija un parámetro y vuelve a ajustar los restantes para estudiar qué deterioro del acuerdo exige desplazarlo, examina una cuestión relacionada. Raue y colaboradores (2009) usan perfiles para detectar ambigüedades continuas y limitaciones prácticas de datos en modelos parcialmente observados. En nuestro caso, la transformación de escala mantiene idénticas todas las salidas al recorrer la pareja de ganancias.
Un perfil calculado sobre una región limitada no demuestra por sí solo identificabilidad global. Puede no alcanzar otra solución aislada o parecer acotado únicamente porque el programa impuso límites a los parámetros. Tampoco una curvatura local resume necesariamente la forma de toda la región compatible; el ejemplo de conserva dos soluciones aunque cada entorno local sea estrecho.
Para el actuador tenemos una demostración algebraica de equivalencia, independiente del comportamiento del buscador; para el experimento casi estacionario, una solución única pero sensible a un error concreto. Mantener separadas esas conclusiones ayuda a decidir si hace falta cambiar el modelo de observación, modificar la entrada o mejorar la calidad de la medición.
Una observación que rompe la ambigüedad
Podemos confrontar con una entrada nueva las dos parejas discretas que coincidían en equilibrio. Partiendo de una salida de dos voltios, aplicamos dos voltios durante un intervalo y cero durante el siguiente. El modelo predice tres voltios y después uno y medio. El modelo predice 2,4 y después 1,92.
Estas predicciones separadas hacen posible una comparación que el registro estacionario no ofrecía, porque la entrada nueva explora una diferencia entre los modelos. Si repitiéramos únicamente el equilibrio, ambos seguirían acertando, así que una partición de datos que conserve siempre la misma condición no asegura que se haya contrastado la dinámica que nos interesa.
Ljung (2010) sitúa la validación frente a otros datos de interés como una parte del problema de identificación, junto con la clase de modelos y la información disponible. En una aplicación dinámica, el conjunto de validación puede cambiar las entradas, las condiciones iniciales o el intervalo operativo que se desea predecir. Su elección define qué extensión del resultado se ha examinado.
Las parejas continuas con igual superarían conjuntamente cualquier validación basada solo en la misma salida ideal, porque sus predicciones no se separan al cambiar la entrada. El éxito en una prueba nueva puede descartar modelos que coincidían únicamente en el registro anterior, pero no deshace una equivalencia que vale para todos los experimentos de esa clase.
Para separar las ganancias incorporamos una medición independiente de velocidad. En la prueba del escalón unitario, al primer segundo el sensor entrega un voltio y un instrumento calibrado registra en ese instante medio radián por segundo, lo que fija la ganancia del sensor en dos voltios por cada radián por segundo de velocidad.
La medición debe hacerse mientras el dispositivo se mueve, puesto que observar que ambos instrumentos marcan cero en reposo no determina la pendiente de calibración. Además, la proporción usada supone que se ha retirado el desplazamiento constante del sensor, como declaramos al plantear el modelo. Si ese desplazamiento fuera desconocido, harían falta observaciones que permitieran separarlo de la pendiente. Una lectura adicional en reposo y otra a velocidad no nula darían dos restricciones distintas en el caso ideal.
El producto identificado era por segundo y, al dividirlo por la calibración obtenida, recuperamos en las unidades de aceleración por voltio. La pareja alternativa, que requería un radián por segundo para producir el mismo voltio, ya no reproduce ambas observaciones. La velocidad medida añade la restricción que faltaba en el registro entrada-salida.
Referencias
Bellman, R., & Åström, K. J. (1970). On structural identifiability. Mathematical Biosciences, 7(3–4), 329–339. https://doi.org/10.1016/0025-5564(70)90132-X
Ljung, L. (2010). Perspectives on system identification. Annual Reviews in Control, 34(1), 1–12. https://doi.org/10.1016/j.arcontrol.2009.12.001
Ljung, L., & Glad, T. (1994). On global identifiability for arbitrary model parametrizations. Automatica, 30(2), 265–276. https://doi.org/10.1016/0005-1098(94)90029-9
Raue, A., Kreutz, C., Maiwald, T., Bachmann, J., Schilling, M., Klingmüller, U., & Timmer, J. (2009). Structural and practical identifiability analysis of partially observed dynamical models by exploiting the profile likelihood. Bioinformatics, 25(15), 1923–1929. https://doi.org/10.1093/bioinformatics/btp358
Söderström, T. (2007). Errors-in-variables methods in system identification. Automatica, 43(6), 939–958. https://doi.org/10.1016/j.automatica.2006.11.025
Willems, J. C., Rapisarda, P., Markovsky, I., & De Moor, B. L. M. (2005). A note on persistency of excitation. Systems & Control Letters, 54(4), 325–329. https://doi.org/10.1016/j.sysconle.2004.09.003