Un sensor informa de que la cámara está enfriándose. El actuador podría reducir su esfuerzo, pero una masa interior todavía caliente puede devolver energía a la cámara durante el siguiente intervalo. La misma lectura actual admite estados internos distintos y, con ellos, consecuencias distintas de una orden. Para decidir conviene relacionar lo que se mide con lo que permanece oculto, especificar cómo actúa el dispositivo y calcular qué incertidumbre puede tolerar la decisión.
Construiremos un sistema térmico de dos componentes para hacer esas relaciones explícitas. Todos los parámetros, estados y lecturas numéricas son didácticos; no proceden de un equipo observado. La interpretación térmica proporciona una imagen concreta de la interacción entre componentes, mientras que las ecuaciones definen el alcance de cada cálculo. Una cámara y una masa interior bastan para encontrar problemas de medición, identificación, predicción y control que también aparecen en sistemas mucho mayores.
El mismo modelo admite diferentes situaciones de información. Con parámetros conocidos y lecturas sin error, podemos preguntar qué estado se reconstruye exactamente. Una distribución probabilística permite calcular errores esperados; unas cotas deterministas delimitan qué valores se admiten. Mantener separadas esas descripciones aclara qué conclusión depende de conocer una ecuación, cuál depende de una distribución y cuál requiere que se cumpla un límite en todos los estados considerados.
Una frontera y dos estados
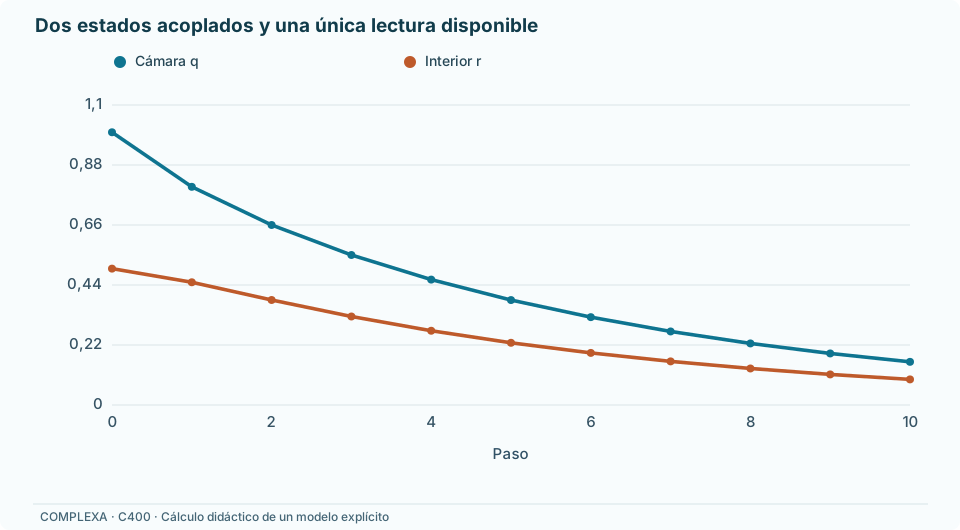
Llamemos a la desviación térmica de la cámara y a la de la masa interior, ambas respecto de una referencia fija. Son magnitudes normalizadas, no valores calibrados en grados. Un valor negativo significa estar por debajo de la referencia. La entrada representa calentamiento o enfriamiento aplicado durante el intervalo siguiente a la lectura. El modelo nominal es
El sensor entrega . El término representa error de medición y una perturbación sobre la transición de la cámara. Cada paso tiene la misma duración. Cuando hagamos un cálculo sin alguno de esos errores lo indicaremos, y cuando los incluyamos especificaremos su distribución o sus cotas. La masa interior influye sobre la cámara y recibe a su vez influencia de ella, aunque no tenga un sensor propio ni reciba directamente la entrada.
El estado completo es . Con matrices, la parte nominal se escribe , , donde
La elección del estado establece qué memoria consideramos necesaria. La lectura actual de la cámara no contiene por sí sola la energía que la masa interior puede aportar después. Incluir ese segundo componente permite representar una parte de la historia mediante una variable presente. Si un tercer componente conservara una influencia relevante, omitirlo podría hacer que las mismas variables actuales fueran seguidas por evoluciones diferentes que el modelo atribuiría erróneamente al ruido.
También hemos fijado una frontera: el entorno no tiene una ecuación propia. Parte de su influencia se representa mediante los coeficientes y parte mediante la perturbación. Si el entorno reaccionara de forma sistemática a la acción aplicada, tratarlo siempre como una perturbación externa independiente sería inadecuado. La conveniencia de la frontera depende de las intervenciones que se quieran estudiar y del horizonte durante el que se pretenda predecir.
La separación entre estado, entrada y salida organiza la descripción matemática de los sistemas dinámicos desarrollada por Kalman (1963). En nuestro caso, el hecho de medir una sola combinación del estado no equivale a perder necesariamente toda información sobre el componente restante. La evolución puede transportar información desde ese componente hacia la cámara. Cuánto transporta y con qué precisión puede aprovecharse son preguntas que las ecuaciones permiten examinar.
La matriz también define una pequeña red de interacciones, pero las conexiones adquieren significado mediante su secuencia temporal. Una entrada aplicada ahora modifica la cámara en el siguiente instante y alcanza la masa interior un paso después. El efecto de una unidad de entrada sobre ese segundo componente, tras dos pasos, es si las demás entradas se mantienen iguales. Preguntar qué componente resulta más importante requiere fijar una salida y un horizonte: medir la cámara, modificar la cámara y limitar la temperatura interior son tareas diferentes aunque utilicen la misma red. Los caminos especifican por dónde puede propagarse una acción; sus coeficientes y los tiempos determinan cuánto contribuye a la cantidad que interesa.
Lo que dos lecturas permiten reconstruir
Supongamos inicialmente que los parámetros son conocidos, que no hay errores y que la entrada vale cero. Desde , , el estado siguiente es . El sensor registra uno y luego . Podemos recuperar el componente inicial no medido mediante
La reconstrucción aprovecha la contribución de la masa interior al cambio de la cámara. No convierte al sensor en una medición directa de esa masa: el resultado depende de la ecuación, del coeficiente de acoplamiento y de conocer la entrada realmente aplicada. Una orden registrada como cero que hubiera producido un efecto distinto contaminaría la reconstrucción de la misma manera que un cambio de estado oculto.
La matriz de observabilidad de dos pasos es
Su determinante vale , de modo que tiene rango dos. Dentro del modelo conocido, dos lecturas exactas, con sus entradas conocidas, permiten distinguir los dos componentes del estado inicial. La afirmación concierne al estado, dadas las matrices. No afirma que esas matrices puedan estimarse a partir de las mismas dos lecturas ni que la inversión sea precisa con cualquier instrumento.
Introduzcamos ahora errores de sensor independientes, normales, de media cero y varianza , manteniendo nula la perturbación de proceso. Si usamos la misma fórmula, el error de reconstrucción es . Su varianza es
La desviación estándar del sensor es una décima, pero la del error reconstruido resulta mayor. Restar lecturas y dividir por el acoplamiento amplifica parte del ruido. Tener rango suficiente establece una posibilidad algebraica; no garantiza una estimación estrecha. Un acoplamiento todavía menor conservaría el rango mientras fuera distinto de cero, pero haría más sensible esta inversión a los errores.
Una perturbación de proceso plantea otra ambigüedad. Con lecturas exactas, pero permitiendo un aporte desconocido , la diferencia observada satisface . Mejorar el sensor no separa automáticamente ambas contribuciones. Si solo sabemos que ese aporte está entre menos y más dos centésimas, las lecturas uno y ocho décimas permiten estados interiores iniciales entre y . El resultado es un conjunto compatible con una cota, sin asignar probabilidades a sus puntos. Medir el aporte externo o incorporar observaciones temporales bajo supuestos adicionales puede reducirlo. Sustituirlo por el centro sin conservar su amplitud eliminaría de la presentación una incertidumbre que sigue presente en el problema.
La escala temporal modifica asimismo el cálculo. Los coeficientes describen un intervalo determinado. Si el sensor promediara durante ese intervalo, su salida no sería necesariamente el estado puntual supuesto en la última ecuación. Si se registrara cada varios intervalos, la matriz de transición pertinente sería una potencia de la matriz original, bajo las mismas condiciones de entrada y perturbación. Antes de discutir qué puede observarse hay que precisar qué operación realiza el instrumento.
Ahora dejemos de conocer el coeficiente que conecta la masa interior con la cámara y llamémoslo , conservando conocidos los otros tres coeficientes. Las dos lecturas anteriores solo fijan el producto . Tanto , como , lo satisfacen. Las dos explicaciones asignan estados distintos al interior y producen el mismo registro inicial. Haber demostrado observabilidad con una matriz fijada no resuelve esta incertidumbre conjunta.
Una tercera lectura exacta las distingue en esta familia restringida. Con entradas nulas, el primer candidato predice y el segundo . La diferencia procede de la influencia conocida de la cámara sobre la masa interior. Eliminando el estado oculto obtenemos
cuando no hay perturbaciones. El nuevo valor depende de de una forma que ya no queda absorbida únicamente por el producto inicial. Sin embargo, una diferencia de cuatro centésimas puede resultar difícil de reconocer con un sensor cuya desviación estándar sea una décima. La distinción entre identificabilidad estructural y práctica estudiada por Raue y colaboradores (2009) ayuda a formular esa diferencia entre posibilidad ideal y precisión disponible.
Una representación no determina por sí sola un mecanismo físico
La comparación anterior conservaba conocido el coeficiente . Si también permitimos cambiarlo, aparece otra ambigüedad. Definamos una nueva coordenada interior . Las mismas trayectorias observadas satisfacen
en ausencia de perturbación. Cambiaron los dos coeficientes de intercambio y el valor numérico del estado interior, pero la cámara sigue exactamente la misma trayectoria para cualquier secuencia de entradas y estados iniciales correspondientes. Se trata de un cambio de coordenadas del estado, no de un descubrimiento de otro comportamiento observable.
Los resultados de Kalman (1963) relacionan representaciones internas y relaciones entre entradas y salidas, con equivalencias entre realizaciones. En una aplicación, la etiqueta «temperatura interior» añadiría una exigencia física: habría que establecer su escala mediante una medición o una calibración. Los datos externos, por sí solos, no deciden qué coordenada representa esa magnitud. Una parametrización conveniente puede servir para predecir sin otorgar interpretación física única a todos sus componentes.
Esta distinción cambia qué significa validar. Podemos examinar si un modelo predice nuevas lecturas de la cámara bajo entradas distintas. Para validar una afirmación sobre la temperatura interior hace falta información relacionada con ella. Si la decisión dependiera de mantener esa masa por debajo de un límite, acertar solamente en la cámara sería insuficiente. El objetivo operativo determina qué aspectos de la representación necesitan respaldo independiente.
Ljung (2010) describe la identificación mediante datos de entradas y salidas y destaca la relación entre complejidad del modelo, información y validación. Aquí, añadir un segundo estado permitió describir memoria interna, pero también creó cantidades que requieren interpretación. Añadir más estados podría mejorar el ajuste y ampliar todavía más esas ambigüedades. Una comparación útil examinaría qué nueva predicción observable aporta cada ampliación y qué información permite contrastarla.
Un error sistemático de calibración plantea un problema diferente del ruido independiente. Si el sensor tiene un desplazamiento constante desconocido, repetir lecturas puede precisar una trayectoria desplazada. El filtro podría atribuir parte de esa discrepancia al estado interior o a una perturbación persistente. Una medición de referencia informa sobre el sensor; una nueva lectura bajo el mismo desplazamiento informa principalmente sobre la trayectoria condicionada a ese error. La elección entre ambas depende de cuál ambigüedad limita la decisión.
La validación temporal exige además respetar la información que habría estado disponible al predecir. Ajustar el modelo con lecturas posteriores y evaluar después su reconstrucción de un instante anterior responde a una tarea de análisis retrospectivo. Un controlador necesita una estimación calculable antes de emitir la orden. Ambas tareas pueden ser útiles, pero no tienen el mismo acceso a la historia. Para evaluar la segunda conviene reproducir esa secuencia de disponibilidad, incluyendo calibraciones, transformaciones y parámetros. Separar aleatoriamente filas cercanas de una misma trayectoria puede dejar información del futuro en el ajuste o hacer que ejecuciones muy semejantes aparezcan en ambos conjuntos. Reservar condiciones o ejecuciones posteriores permite examinar una forma de generalización más relacionada con la decisión prevista.
La procedencia de cada cantidad debe conservarse al comunicar resultados. Un valor directamente registrado, una entrada ordenada, una entrada efectivamente aplicada y un estado reconstruido tienen fuentes de error distintas. Presentarlos en una misma tabla sin distinguir su origen facilitaría interpretar como observación una consecuencia del modelo. En este sistema, la masa interior puede conocerse indirectamente, pero su estimación debe conservar la incertidumbre introducida por la inversión y por los parámetros usados.
Actualizar una distribución del estado
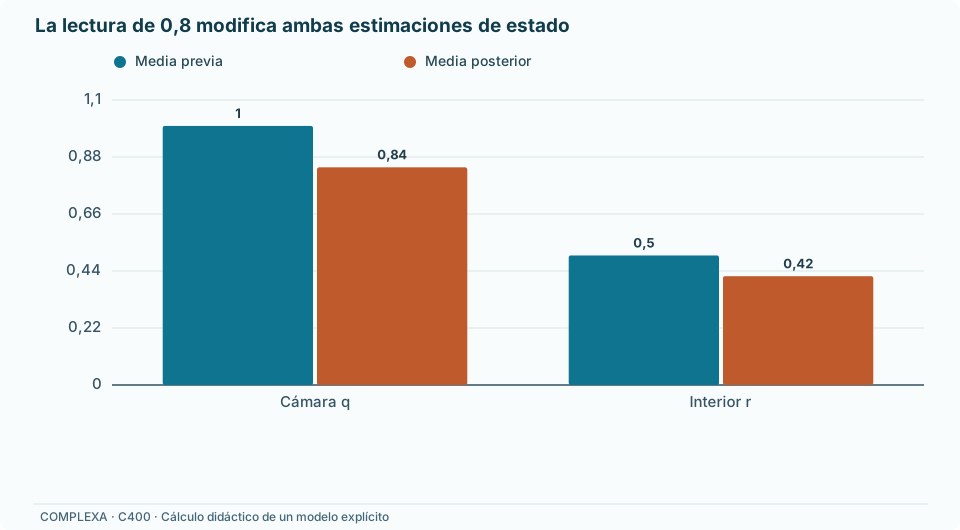
Consideremos otra situación de información sobre el modelo nominal. Antes de una lectura, el estado tiene distribución normal bivariante con media y covarianza
El error del sensor es independiente del estado, normal y de varianza . La lectura construida para este cálculo es . La media previa no se presenta como un estado verdadero que el análisis conozca secretamente. Es el centro de una distribución que representa la información disponible antes de observar. La covarianza positiva indica que, dentro de esa distribución, valores mayores de la cámara tienden a acompañarse de valores mayores del interior.
La actualización gaussiana usa la discrepancia entre lectura y predicción, llamada innovación. Aquí vale , y su varianza es . La ganancia con que cada componente incorpora esa discrepancia es
La media y la covarianza actualizadas resultan
La lectura reduce ambas medias, aunque solo mida directamente la cámara. El cambio de la media interior procede de la covarianza previa. Si esa relación estuviera mal especificada, la transferencia de información también lo estaría. El cálculo no permite describir la nueva media interior como una medición independiente que confirme el modelo utilizado para obtenerla.
La incertidumbre sobre la cámara se reduce considerablemente; la varianza interior pasa de a . La diferencia muestra que actualizar no equivale a conocer con precisión todos los componentes. La covarianza posterior tampoco desaparece. Al predecir una combinación de ambos estados tendremos que incluirla, porque sus errores no pueden tratarse como independientes después de esta actualización.
Esa covarianza describe incertidumbre de estado condicionada al modelo utilizado. No incluye automáticamente la posibilidad de que el acoplamiento tenga otro valor o de que exista un componente adicional. Si también representáramos incertidumbre paramétrica, las predicciones combinarían distribuciones correspondientes a diferentes parámetros y sus dependencias con el estado. Dos filtros muy precisos dentro de sus respectivas hipótesis podrían discrepar en la media pronosticada. Presentar únicamente la covarianza de uno ocultaría esa variación entre hipótesis. Ampliar arbitrariamente un término de ruido tampoco reproduce necesariamente sus consecuencias: un error persistente de coeficiente puede producir discrepancias que dependen del estado y de las entradas.
Kalman (1960) formuló el filtrado lineal mediante estados y la evolución de la covarianza del error. Nuestro ejemplo añade explícitamente normalidad conjunta para interpretar la actualización como la distribución condicional exacta bajo los supuestos declarados. Si solo conociéramos medias y covarianzas, la misma forma lineal podría tener una justificación de error cuadrático entre estimadores lineales, sin determinar por ello toda la distribución posterior.
Una discrepancia repetida entre innovaciones y error supuesto motivaría revisar esa descripción. Innovaciones sistemáticamente desplazadas pueden sugerir sesgo o dinámica omitida; dependencia temporal puede indicar que parte de la memoria no está representada. Esas señales no identifican por sí solas cuál causa falla. Permiten dirigir nuevas mediciones o comparar modificaciones del modelo que hagan predicciones diferentes sobre el registro futuro.
Elegir una acción y declarar su horizonte
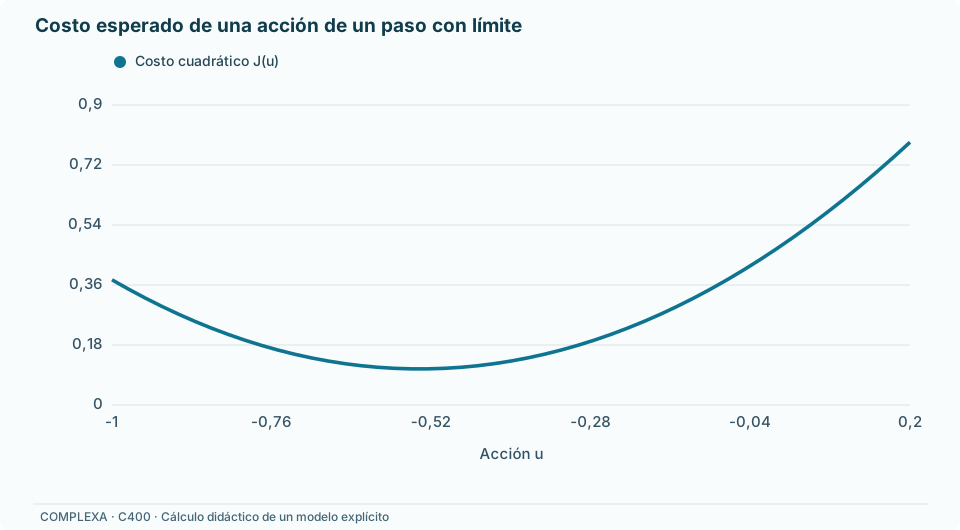
Usemos ahora la distribución actualizada para decidir una sola entrada, manteniendo el modelo nominal y sin perturbación de proceso en este cálculo. Queremos reducir la desviación cuadrática de la cámara en el siguiente instante, penalizando el esfuerzo de actuación. Fijemos el objetivo
El peso del esfuerzo es una elección del problema. No se estima a partir de la matriz dinámica ni expresa una ley térmica. Cambiarlo significa valorar de otro modo la proximidad a la referencia y el uso del actuador. Tampoco hemos incluido en este objetivo un costo directo de la temperatura interior ni de estados posteriores al siguiente instante.
Una penalización y una restricción cumplen funciones distintas. La primera permite intercambiar un resultado peor por un menor esfuerzo cuando el balance reduce el costo total. La segunda excluye acciones o consecuencias, aunque una función de costo las prefiera. Si el nivel interior representara un límite que no se admite superar, dejarlo fuera del objetivo y de las restricciones impediría que el optimizador lo protegiera. Elegir las cantidades que se penalizan o limitan forma parte de definir la decisión, antes de elegir el algoritmo que la resuelve.
La media de la cámara antes de sumar la nueva entrada es
Su varianza predictiva es . Por tanto, el objetivo equivale a . La incertidumbre eleva el costo esperado, pero en esta formulación su contribución no depende de la entrada elegida. Minimizar conduce a , con media siguiente .
La solución usa la media estimada porque la varianza es constante respecto de esta acción y el costo es cuadrático. No se desprende una regla general de sustituir toda incertidumbre por su promedio. Un objetivo basado en exceder un umbral, una varianza que dependiera de la entrada o la posibilidad de aprender mediante acciones futuras podrían cambiar el problema. Aquí hemos fijado un horizonte de un paso y un modelo conocido precisamente para poder resolverlo de manera transparente.
Si el actuador satisface , la solución libre no es admisible. La función es estrictamente convexa; restringirla al intervalo permitido sitúa el mínimo en . La media siguiente queda en . El costo esperado aumenta aproximadamente de a . La diferencia cuantifica el costo de esa restricción dentro del objetivo elegido, sin establecer que sea razonable modificar físicamente el límite del actuador.
Al aplicar la entrada, la masa interior no desaparece ni se reinicia. Su influencia continuará en el siguiente paso. Repetir una optimización con nuevas mediciones puede resultar útil, pero sus propiedades a largo plazo requieren otro análisis. Mayne y colaboradores (2000) estudian estabilidad y optimalidad del control predictivo con restricciones. Resolver cada problema finito y aplicar su primera acción plantea una dinámica de lazo cerrado cuyas garantías no quedan demostradas por el mínimo de una única función cuadrática.
La distinción también aparece en la controlabilidad. Para el modelo nominal, la matriz es
con determinante . Los dos componentes pueden modificarse mediante la entrada a lo largo del tiempo cuando no imponemos límites de amplitud. Volvamos al estado exacto , y pidamos alcanzar ambos componentes en cero tras dos pasos. Las ecuaciones exigen y . La primera entrada incumple ampliamente el límite de media unidad. El rango completo no vuelve alcanzable ese objetivo bajo cualquier horizonte y restricción.
Una garantía requiere un conjunto explícito
El criterio cuadrático evalúa un promedio. Si la exigencia es que la cámara no supere un nivel en el siguiente instante para todos los estados considerados, necesitamos otra formulación. Introduzcamos ahora un régimen de información por cotas: , , . Estos intervalos son supuestos deterministas de esta construcción, no intervalos extraídos de la distribución gaussiana anterior.
La distinción es necesaria porque una normal tiene soporte no acotado. Una media pequeña no garantiza que una variable normal permanezca siempre por debajo de un umbral. Se podría formular una restricción probabilística, especificando la probabilidad tolerada y el modelo que la calcula. Aquí preguntaremos algo diferente: si una entrada satisface la desigualdad para cada combinación dentro de una caja declarada.
Fijemos la exigencia , únicamente para la siguiente transición. El estado actual puede estar por encima de ese nivel. Con acoplamiento conocido , el máximo de la parte no controlada se obtiene en los extremos superiores, porque los coeficientes y los intervalos de estado considerados son positivos:
Hace falta . El intervalo permitido incluye esas acciones, y la entrada deja un máximo siguiente de . Ese máximo incorpora el estado interior desfavorable y la perturbación desfavorable; no se limita a propagar una estimación puntual. Dentro de las cotas declaradas, la exigencia de un paso es factible.
Consideremos ahora incertidumbre adicional sobre el acoplamiento: . La combinación desfavorable usa , y el máximo con la entrada más intensa permitida pasa a . Satisfacer el límite exigiría una entrada no mayor que , que el actuador no admite. La ampliación de la incertidumbre cambia la factibilidad del problema aunque la media del estado y el modelo nominal permanezcan iguales.
Podemos escribir un resultado preciso: con esas cotas no existe una acción permitida que garantice la exigencia de la siguiente transición. No significa que todas las realizaciones vayan a superar el límite ni que cualquier política futura sea inútil. Identifica la combinación de incertidumbre, capacidad de actuación y exigencia que hace imposible esta garantía. Ocultar la inviabilidad mediante un valor medio produciría una respuesta más cómoda, pero respondería a otra pregunta.
La caja admite todas las combinaciones de sus intervalos; no presupone una distribución uniforme ni independencia probabilística. Si mediciones anteriores establecieran una relación adicional entre acoplamiento y temperatura interior, algunos extremos conjuntos podrían ser incompatibles con ellas. Usar esa relación permitiría calcular un máximo sobre un conjunto más preciso. La justificación tendría que conservar los errores y supuestos de las mediciones que la sustentan. Reducir el conjunto solamente porque su extremo resulta inconveniente cambiaría la garantía sin aportar conocimiento sobre el sistema. La forma del conjunto de incertidumbre importa tanto como la amplitud de cada intervalo por separado.
Supongamos que una medición adicional del interior, disponible antes de actuar, reduce su cota superior a , conservando la inferior en . Mantengamos la incertidumbre del acoplamiento y todas las demás cotas. El máximo siguiente con baja a ; ahora basta con . La información adicional vuelve factible la exigencia de un paso sin aumentar la capacidad del actuador. Este es un valor operativo concreto de medir una variable interior.
El cálculo supone que las cotas corresponden al instante de decisión y que la medición no introduce un retraso relevante ni modifica el sistema. Si obtenerla tarda, habría que propagar el conjunto de estados durante esa espera. Si el sensor adicional tiene sesgo, la nueva cota debe incluirlo. Tampoco hemos demostrado que el límite pueda conservarse indefinidamente: para ello habría que considerar cómo evoluciona todo el conjunto después de actuar y si quedan acciones admisibles en los pasos posteriores.
Doyle (1978) mostró mediante contraejemplos que los reguladores lineales cuadráticos gaussianos no poseen márgenes de robustez universales independientes del sistema. Nuestro cálculo de un paso no es ese regulador. La conexión conceptual es más limitada: una propiedad de optimalidad nominal no reemplaza la evaluación de sensibilidad de un diseño concreto. Las desigualdades anteriores hacen visible cuál incertidumbre se incorporó y cuál cambio volvió insuficiente la acción disponible.
Aprender de un sistema que ya está siendo controlado
Las acciones modifican también el registro con el que intentaremos mejorar el modelo. Para verlo, consideremos unidades construidas con distintas temperaturas iniciales de cámara, temperatura interior inicialmente cero, medición exacta y ninguna perturbación de proceso. Apliquemos la política . La transición nominal produce , de manera que la relación entre acción y resultado en esos registros es
Una regresión de resultado sobre acción encontraría una pendiente negativa. Sin embargo, en la ecuación estructural, aumentar la entrada una unidad manteniendo fijos los estados incrementa la siguiente temperatura una unidad. La asociación negativa surge porque la política prescribe más enfriamiento precisamente cuando la cámara está más caliente. El registro combina la respuesta del sistema con la regla que decide cómo actuar.
El mismo registro permitiría construir un predictor reducido que usara solamente la temperatura inicial y multiplicara su valor por una décima. En estas unidades, con el interior en cero y la política fijada, acertaría exactamente. Si después suspendemos el enfriamiento, la transición de la cámara conserva seis décimas de su temperatura inicial. El predictor reducido seguiría anticipando una décima porque había incorporado implícitamente la política anterior. Su error al cambiar la acción no contradice su ajuste perfecto en el régimen que le dio origen.
Una representación destinada a orientar decisiones debe conservar los mecanismos necesarios para predecir bajo esas decisiones. Eso no obliga a incluir todos los detalles microscópicos de la cámara. Obliga a distinguir la ecuación de respuesta de la regla de actuación cuando pretendemos modificar esta última. Un modelo reducido puede ser adecuado para pronosticar mientras una política permanece fija y resultar insuficiente para elegir otra. La evaluación pertinente cambia con el uso propuesto, incluso si las variables medidas conservan sus nombres.
Acumular nuevas ejecuciones bajo la misma política ayuda a evaluar su rendimiento habitual. Comparar regímenes de actuación distintos, cuando exista una justificación válida para hacerlo, informa sobre la separación entre respuesta y política. Conviene conservar ambas clases de evidencia para no presentar una repetición precisa del régimen conocido como validación de acciones que nunca generó.
Ajustar por la temperatura inicial no proporciona automáticamente las comparaciones que faltan: la acción es una función determinista de ella. Para cada estado inicial solo observamos la entrada que ordena la política. Intentar estimar por separado los dos coeficientes usando exclusivamente esa relación introduce colinealidad exacta. Obtener más registros bajo la misma regla puede precisar la relación conjunta sin separar sus contribuciones.
La diferencia entre observación e intervención puede expresarse mediante las ecuaciones estructurales de Pearl (2009). Cambiar la entrada manteniendo el estado inicial es una operación distinta de comparar las entradas que decidió el controlador en estados distintos. La interpretación causal requiere que la manipulación actúe por los caminos declarados y que el momento de asignación respete la secuencia entre estado, acción y respuesta.
Una señal adicional independiente puede crear variación informativa. Limitemos ahora las temperaturas iniciales a y añadamos , que toma los valores y con igual probabilidad, independientemente del estado. Tiene media cero y varianza positiva de . La política será . La entrada queda entre y , de modo que no aparece saturación bajo estos supuestos. La señal afecta al siguiente estado solo mediante la entrada.
Entonces , y tanto como valen . Su cociente es uno, el coeficiente de actuación fijado en el sistema construido. La comparación recupera una respuesta local del modelo porque la señal se asigna independientemente y no tiene un camino directo adicional. Si el actuador recortara la señal o esta afectara al sensor, habría que modificar esa justificación.
La construcción no prescribe explorar cualquier sistema mediante pequeñas perturbaciones. En el régimen de cotas anterior, la exigencia podía ser inviable incluso con la máxima acción disponible. Una señal aparentemente pequeña puede consumir el margen necesario para cumplir una restricción. Aprender y regular comparten el actuador, pero sus consecuencias deben evaluarse con las mismas limitaciones físicas y con la información disponible al decidir.
Conservar el alcance de cada conclusión
La cámara permite cerrar un ciclo de investigación sin suponer que todo su interior quedó conocido. Una lectura nueva modifica una distribución o un conjunto de estados posibles. Esa actualización cambia las predicciones de una acción. El resultado posterior permite examinar la adecuación de esas predicciones y puede motivar revisar parámetros, medición o frontera del modelo. Cada movimiento utiliza información distinta y conserva condiciones que una buena predicción aislada no elimina.
Una discrepancia necesita localizarse antes de ampliar indiscriminadamente el modelo. Si la entrada aplicada difiere de la ordenada, incorporar un estado oculto adicional puede compensar el error sin explicar su origen. Si el sensor integra durante un intervalo, ajustar una ecuación puntual puede desplazar artificialmente los coeficientes. Conservar tiempos, calibraciones y acciones efectivas permite evaluar alternativas ligadas a mecanismos concretos.
Los resultados algebraicos de esta construcción son reproducibles a partir de las ecuaciones y valores expuestos. Esa reproducibilidad permite detectar un signo incorrecto, una covarianza omitida o una restricción mal aplicada. No convierte los valores elegidos en propiedades de una cámara real. Para esa transición harían falta observaciones con procedencia conocida y contrastes que pudieran poner en duda tanto las predicciones como la interpretación de las variables internas.
La siguiente decisión del ejemplo por cotas depende de un hecho específico: si la temperatura interior puede alcanzar siete décimas o está acotada por cinco. Con incertidumbre en el acoplamiento, la primera posibilidad impide garantizar el límite solicitado con el actuador disponible. La segunda permite cumplirlo durante la siguiente transición. Una medición interior válida informa exactamente sobre esa diferencia. Después de aplicar la acción, será necesario actualizar el estado y comprobar otra vez qué queda permitido; el valor obtenido antes de actuar no sustituye esa nueva evaluación.
Referencias
Doyle, J. C. (1978). Guaranteed margins for LQG regulators. IEEE Transactions on Automatic Control, 23(4), 756–757. https://doi.org/10.1109/TAC.1978.1101812
Kalman, R. E. (1960). A New Approach to Linear Filtering and Prediction Problems. Journal of Basic Engineering, 82(1), 35–45. https://doi.org/10.1115/1.3662552
Kalman, R. E. (1963). Mathematical Description of Linear Dynamical Systems. Journal of the Society for Industrial and Applied Mathematics, Series A: Control, 1(2), 152–192. https://doi.org/10.1137/0301010
Ljung, L. (2010). Perspectives on system identification. Annual Reviews in Control, 34(1), 1–12. https://doi.org/10.1016/j.arcontrol.2009.12.001
Mayne, D. Q., Rawlings, J. B., Rao, C. V., y Scokaert, P. O. M. (2000). Constrained model predictive control: Stability and optimality. Automatica, 36(6), 789–814. https://doi.org/10.1016/S0005-1098(99)00214-9
Pearl, J. (2009). Causal inference in statistics: An overview. Statistics Surveys, 3, 96–146. https://doi.org/10.1214/09-SS057
Raue, A., Kreutz, C., Maiwald, T., Bachmann, J., Schilling, M., Klingmüller, U., y Timmer, J. (2009). Structural and practical identifiability analysis of partially observed dynamical models by exploiting the profile likelihood. Bioinformatics, 25(15), 1923–1929. https://doi.org/10.1093/bioinformatics/btp358