Una organización puede mejorar sus indicadores mientras empeora el sistema del que depende. Un almacén reduce existencias porque otro conserva reservas, un equipo entrega antes sus expedientes porque desplaza la revisión a la unidad siguiente y varios compradores contratan al mismo proveedor porque cobra el precio más bajo. Cada decisión tiene una justificación local reconocible. El problema aparece al reunir todas esas decisiones, cuando la reserva que todos daban por disponible se vuelve insuficiente, la revisión acumula una cola o el proveedor común se convierte en una dependencia compartida. Para entender el resultado hace falta seguir lo que cada mejora transmite a los demás.
Por adaptación local entenderemos el ajuste de una conducta según la información y los criterios de éxito propios de una unidad, sea esta una persona, una empresa o un componente que regula su actividad. El adjetivo «local» califica el alcance de la decisión, que puede coincidir o no con una cercanía geográfica. Un programa que procesa millones de datos sigue siendo local en este sentido si optimiza el rendimiento de un cliente y trata las respuestas ajenas como parte del entorno.
La fragilidad global exige más precisión. Una red que funciona con retrasos puede ser ineficiente sin estar próxima a colapsar. Llamaremos fragilidad a la sensibilidad de una función colectiva ante perturbaciones especificadas, como una interrupción de suministro, una pérdida de capacidad o un cambio en la distribución de la demanda. Cada uso del término debe indicar qué se pierde y frente a qué perturbación. El recorrido que sigue empieza con una pérdida de eficiencia causada por decisiones individuales y examina después cómo la adaptación puede concentrar dependencias y amplificar fallos. Son mecanismos emparentados, aunque producen resultados distintos.
Una conexión que todos quieren utilizar
El primer caso es una red de transporte ficticia, construida con fines didácticos a partir del mecanismo de la paradoja de Braess, con un origen S, un destino T y dos puntos intermedios, U y V. Cada periodo realizan el viaje 4.000 usuarios. Ese volumen se trata como un flujo divisible, en el que cada usuario es una fracción tan pequeña que su cambio de ruta no altera apreciablemente los tiempos. La aproximación conduce a un equilibrio de flujos, un objeto distinto de un juego entre unos pocos vehículos grandes.
La ruta superior recorre S–U–T. Su primer tramo tarda tantos minutos como vehículos lo utilizan divididos entre cien y el segundo tarda siempre 45 minutos. En la ruta inferior, S–V–T, el orden se invierte, ya que allí los 45 minutos corresponden al primer tramo y la congestión afecta al segundo. Son funciones inventadas para hacer visible el cálculo, sin base en mediciones urbanas, con una demanda que permanece fija durante todo el ejercicio.
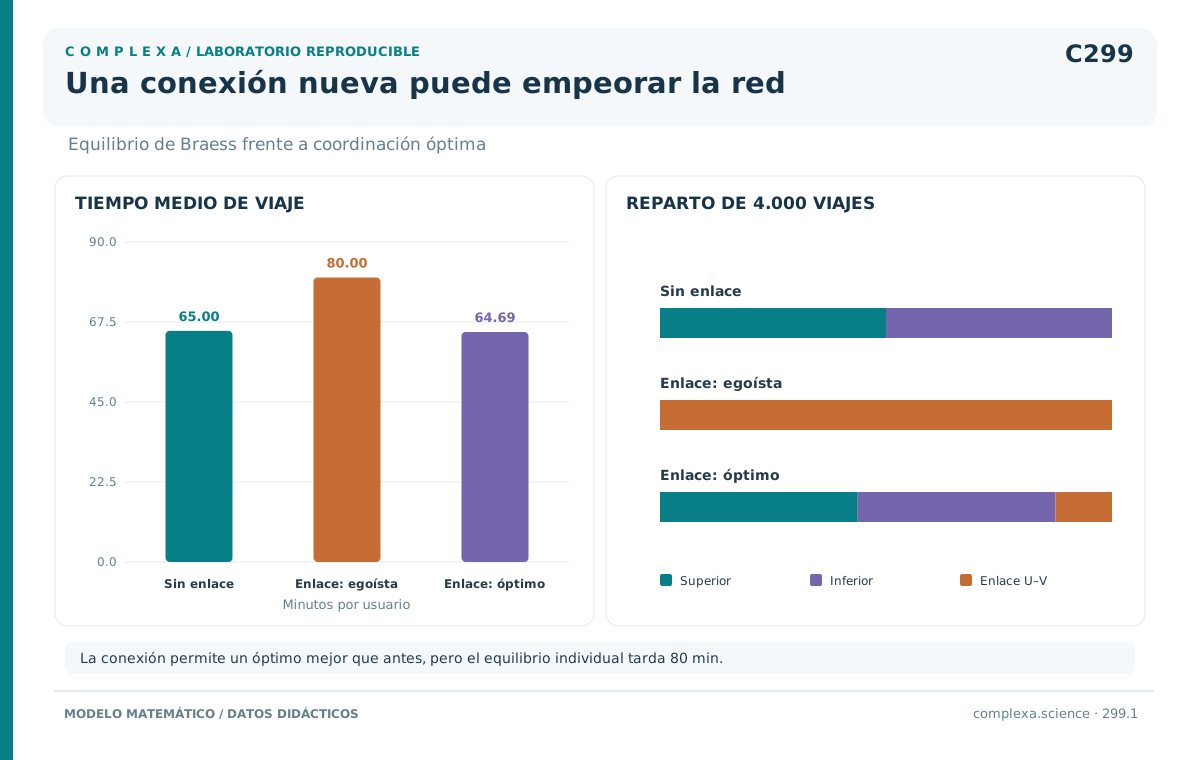
Si 2.000 usuarios eligen cada ruta, los dos tramos sensibles a la congestión tardan 20 minutos y todos completan el viaje en 65 minutos. Un reparto desigual hace más lenta la ruta más utilizada y crea un incentivo para cambiarse a la otra. El equilibrio se caracteriza por la igualdad de tiempos, situación en la que ninguna fracción pequeña del flujo puede acortar su viaje cambiando de trayecto mientras las demás mantienen su elección. El tiempo total consumido es 4.000 por 65, es decir, 260.000 minutos de viaje por periodo.
Se abre ahora una conexión de U a V cuyo tiempo de recorrido se considera cero, simplificación que describe un enlace muy rápido y de sentido único. Con ella aparece la ruta S–U–V–T, que reúne los dos tramos variables y evita ambos tramos de 45 minutos. Si todavía se conserva el reparto anterior, una fracción pequeña que tome la nueva ruta tarda aproximadamente 20 más 20 minutos, cuarenta en total. Cambiarse parece una decisión excelente.
El incentivo se extiende al resto y, a medida que más usuarios toman la conexión, aumenta el flujo en los dos tramos variables. Si los 4.000 la utilizan, cada uno de esos tramos tarda cuarenta minutos y el viaje completo dura ochenta. Quien considere volver a una ruta antigua encuentra cuarenta más 45, o sea, 85 minutos. Que todos utilicen la conexión es, por tanto, un equilibrio en el que nadie mejora con un cambio individual, aunque todos tardan quince minutos más que antes de abrirla.
El modelo supone conductores que, en el equilibrio nuevo, escogen la ruta más rápida bajo las condiciones que encuentran. La dificultad está en que su propia decisión contribuye a producir esas condiciones. Una pequeña fracción que entra en un tramo congestionable añade demora a quienes ya lo recorren, pero compara las rutas según su coste privado, que excluye esa demora ajena y, con ella, parte del coste colectivo.
El ejemplo ilustra el resultado que formuló Braess, recogido en la traducción de Braess, Nagurney y Wakolbinger (2005), según el cual ampliar una red puede modificar la distribución del tráfico de forma que aumenten los tiempos individuales. La afirmación es de posibilidad. Que se cumpla en una ampliación concreta depende de las funciones de congestión, de la demanda y de las alternativas que introduce la conexión. Con cifras inventadas se comprueba el mecanismo completo sin recurrir a una historia real, cuya causalidad sería más difícil de establecer.
El cálculo anterior establece que la configuración final es estable frente a cambios individuales pequeños y deja aparte la trayectoria que conduce hasta ella. La convergencia hacia ese equilibrio depende de la regla con que los usuarios ajustan sus rutas, pues un cambio simultáneo de todos basado en información atrasada podría producir oscilaciones. En este ejemplo, sin embargo, la nueva ruta es al menos tan atractiva como las antiguas durante buena parte del ajuste, de modo que el cálculo del equilibrio basta para mostrar que la suma de decisiones ventajosas puede sostener un resultado colectivo peor.
El óptimo conserva parte del tráfico nuevo
Cerrar la conexión devolvería los 65 minutos iniciales, una mejora respecto a los ochenta del equilibrio nuevo que deja, con todo, una posibilidad sin usar. Con un reparto adecuado de los viajes, la red ampliada puede transportar el flujo con un tiempo medio ligeramente inferior al original. Encontrar ese reparto evita extraer del ejemplo la conclusión precipitada de que la conexión carece de utilidad.
Llamemos al flujo que usa exclusivamente la ruta superior, al que usa exclusivamente la inferior y al que toma el enlace U–V, todos no negativos y sujetos a . Por el tramo S–U circulan usuarios y por V–T circulan . Como , y , el dominio permitido queda definido por y .
El tiempo total , medido en minutos de viaje, suma el tiempo consumido en cada tramo. Un tramo con flujo y duración contribuye con y los dos tramos de tiempo fijo transportan usuarios. Por tanto,
La derivada respecto a es y la correspondiente a tiene la misma forma, así que cada variable alcanza su mínimo no restringido en 2.250. El punto pertenece al dominio permitido. Como la suma de cuadrados hace estrictamente convexa la función, ese punto es el mínimo global del problema completo, obtenido sin restringir de antemano la búsqueda a repartos entre rutas simétricas.
Al recuperar los flujos de las rutas se obtienen y . Los 500 usuarios del enlace atraviesan dos tramos de 22,5 minutos y tardan 45 minutos en total, frente a los 67,5 minutos que tarda cada uno de los 3.500 restantes. La suma es 258.750 minutos y el promedio, 64,6875, mejora levemente los 65 iniciales y mucho los ochenta del equilibrio sin coordinación.
| Configuración didáctica | Ruta superior | Ruta inferior | Ruta por U–V | Tiempo medio |
|---|---|---|---|---|
| Sin conexión nueva, equilibrio | 2.000 | 2.000 | 0 | 65 min |
| Con conexión, elección individual en equilibrio | 0 | 0 | 4.000 | 80 min |
| Con conexión, mínimo del tiempo total | 1.750 | 1.750 | 500 | 64,6875 min |
La tercera fila es inestable. Con las preferencias originales, quienes tardan 67,5 minutos querrían ocupar la ruta de 45. La diferencia entre las dos últimas filas expresa así un problema de incentivos, pues un reparto conveniente solo se mantiene si cada usuario tiene motivos para conservarlo. La literatura sobre enrutamiento individual estudia precisamente la distancia entre el coste del equilibrio y el menor coste alcanzable mediante coordinación (Roughgarden y Tardos, 2002). En nuestra red el cociente es , aproximadamente 1,237, de manera que el equilibrio consume alrededor de un 23,7 % más de tiempo que el óptimo de la red ampliada.
La interpretación de esa diferencia depende de lo que se entienda por «mejor». Como el mínimo total hace que una minoría viaje mucho más rápido que el resto, un criterio de igualdad entre usuarios podría preferir otra asignación. La suma utilizada concede, además, el mismo peso a todos los minutos, tanto si corresponden a una urgencia como a un desplazamiento flexible. Estas elecciones dejan intacto el cálculo y precisan qué función colectiva se ha optimizado, es decir, a qué objetivos responde su solución.
El riesgo cambia cuando todos copian la misma solución
En la congestión, las acciones de cada usuario modifican el coste que experimentan los demás. La concentración de dependencias puede producir un efecto distinto, al conservar el riesgo marginal de cada unidad mientras transforma la probabilidad de una interrupción conjunta. Un segundo ejercicio didáctico, con diez centros de trabajo que necesitan un servicio externo, muestra ese efecto con números supuestos, elegidos para comparar estructuras de dependencia en abstracto.
Cada proveedor tiene probabilidad 0,1 de fallar durante el periodo considerado. Una primera organización contrata un proveedor independiente para cada centro y una segunda, un proveedor común para los diez. En las dos, cada centro sufre una interrupción con probabilidad de una décima parte y el número esperado de centros interrumpidos es uno, de modo que un informe que solo promedie disponibilidades locales declararía equivalentes ambas configuraciones.
Las dos distribuciones difieren. En la primera organización el número de centros interrumpidos sigue una distribución binomial de diez ensayos con probabilidad 0,1, cuya varianza es . En la segunda, vale diez con probabilidad 0,1 y cero con probabilidad 0,9, con una varianza de nueve. Con el mismo valor esperado, la varianza se multiplica por diez y la probabilidad de perder los diez centros pasa de a 0,1 bajo los respectivos supuestos.
La independencia es una propiedad fuerte. Proveedores distintos podrían depender de la misma electricidad, del mismo programa o del mismo transporte, coincidencias que una evaluación real tendría que investigar. El ejemplo recurre a la independencia perfecta y a la dependencia completa para aislar el efecto matemático. Entre ambos extremos hay muchas configuraciones posibles, cuya exposición común se lee en esas coincidencias y queda oculta tras el nombre comercial de cada proveedor.
Supongamos ahora que cada servicio independiente cuesta diez unidades monetarias y que el proveedor compartido cobra nueve por centro. Un responsable que compare precio y probabilidad individual de interrupción tiene razones para contratar la opción común, con la que el coste operativo agregado cae de cien a noventa. Si la pérdida colectiva fuera exactamente proporcional a , la concentración dejaría intacto su valor esperado y el ahorro justificaría la elección dentro del modelo.
Una organización que puede redistribuir el trabajo de un centro hacia otros sufre, sin embargo, de manera especial cuando muchos fallan a la vez. Esa dificultad se expresa con una pérdida didáctica , donde convierte interrupciones al cuadrado en unidades monetarias y la forma cuadrática es una hipótesis explícita sobre el coste de la simultaneidad. Con proveedores independientes se obtiene y con el proveedor común . El coste esperado completo pasa así de a .
La concentración deja de compensar cuando , es decir, cuando aproximadamente. El resultado es una condición sobre la compra compartida, según la cual el descuento puede dominar si las pérdidas por simultaneidad son pequeñas y los diez contratos baratos producen una factura colectiva mayor si son suficientemente grandes. Un centro aislado deja fuera de su cuenta el término cruzado que aparece cuando su interrupción coincide con la de los demás.
Entre las dos configuraciones extremas caben contratos por grupos. Con proveedores independientes que abastecen exactamente centros cada uno, donde vale uno, dos, cinco o diez, el número esperado de centros afectados sigue siendo uno, la varianza pasa a ser y la pérdida cuadrática esperada es . Dos proveedores dan una varianza de 4,5 y cinco la reducen a 1,8. Con esta descomposición se comparan ofertas concretas según su coste de simultaneidad, sin necesidad de escoger entre la concentración absoluta y diez contratos separados.
La fórmula indica también qué información falta para decidir. Si el contrato con cinco proveedores conserva casi todo el descuento, puede reducir considerablemente la exposición común por un coste pequeño, aunque una carga administrativa elevada por proveedor cambiaría la comparación. Si los grupos tuvieran tamaños distintos, la varianza dependería de la suma de los tamaños al cuadrado y, con probabilidades de fallo iguales e independencia entre proveedores, valdría , donde es el número de centros que atiende el proveedor . Concentrar ocho centros en uno y repartir los otros dos entre proveedores distintos genera una varianza de 5,94, superior a la de dos grupos de cinco a pesar de que hay más proveedores nominales.
Los fallos simultáneos alteran también el aprendizaje. En los periodos tranquilos todos los centros observan un servicio barato y disponible, cuya falta de incidentes pueden interpretar como confirmación de la estrategia. Cuando ocurre el fallo compartido reciben diez observaciones simultáneas que proceden de un solo acontecimiento. Contarlas como diez pruebas independientes inflaría la información disponible, por lo que la organización necesita registrar la causa común y la fecha además del número de unidades afectadas.
El incentivo a copiar una solución exitosa puede, por tanto, cambiar aquello que hacía tolerable su riesgo. El primer centro que contrata un proveedor conserva nueve destinos potenciales hacia los que redistribuir trabajo. El décimo firma un contrato con las mismas condiciones individuales, pero pertenece ya a una organización cuyos destinos alternativos dependen del mismo servicio, un cambio de posición sistémica que escapa a toda revisión de riesgo basada únicamente en expedientes separados.
Rendimiento ajustado a las perturbaciones habituales
La especialización introduce otra forma de dependencia al ligar el buen rendimiento a una distribución particular de perturbaciones. Carlson y Doyle (1999) estudiaron esta relación con modelos de tolerancia altamente optimizada, cuyos diseños asignan protección según dónde es probable que se origine una perturbación y cuánto rendimiento se sacrifica al contenerla. El diseño resultante puede resistir muy bien los acontecimientos previstos y responder mal a otros que apenas contemplaba.
Una de sus construcciones es una retícula con regiones ocupadas y barreras que limitan la propagación de un incendio abstracto. Se busca maximizar la ocupación que permanece sin quemarse después de una chispa, en promedio sobre una distribución espacial de ignición. Las zonas donde una chispa es probable justifican regiones protegidas más pequeñas, en tanto que donde su probabilidad es baja se aceptan regiones grandes, cuyo incendio sería más extenso. Es un modelo matemático, estudiado mediante resultados analíticos y cálculos sobre retículas, cuya relación con la gestión de bosques reales requeriría una validación experimental aparte.
Para la adaptación local, la consecuencia relevante es que la frecuencia observada influye en qué capacidades se conservan. Si casi todas las solicitudes corresponden a dos categorías, una unidad puede mejorar sus tiempos dedicando a ellas sus recursos y elevar así el rendimiento sobre la mezcla habitual. Una tercera categoría infrecuente corre el riesgo de perder al personal capaz de resolverla, un deterioro que puede quedar oculto en el promedio. Cuando cambia la composición de la demanda, las capacidades descartadas adquieren valor y no pueden reconstruirse de inmediato.
El problema puede escribirse con dos promedios. Sean una perturbación y la pérdida que ocasiona bajo una configuración . La configuración aprendida se elige reduciendo una pérdida esperada calculada con una distribución . Si después aparece una distribución , la misma configuración se evalúa mediante otro promedio y su buen resultado para deja abierta su posición bajo . La pérdida puede variar también porque la propia configuración cambia las perturbaciones que atrae, un mecanismo cuyo análisis requiere modelar la respuesta del entorno.
Un catálogo que promete resolver de inmediato ciertas solicitudes, por ejemplo, atrae más solicitudes de esas clases, de manera que la unidad ajusta su personal a la mezcla resultante y encuentra evidencia adicional a favor de su especialización. Entretanto, las demandas excluidas pueden desplazarse hacia otra parte de la organización. Quien solo observe las entradas aceptadas verá un éxito local que coincide con una modificación no registrada del problema colectivo. La medición de la demanda rechazada y de su destino indica si la especialización reduce trabajo o lo traslada.
La misma distinción guía las pruebas del diseño. Repetir muchas veces la perturbación para la cual se optimizó informa sobre su rendimiento habitual. La fragilidad, en cambio, se investiga variando alguna condición de la que ese rendimiento depende. En el proveedor compartido esa condición es la independencia supuesta de las interrupciones; en un servicio especializado, la composición de solicitudes y la disponibilidad de apoyo externo. Una prueba útil altera esas condiciones de manera explícita y observa qué función deja de sostenerse.
De una dependencia a una cascada
Un fallo común y una cascada terminan de manera parecida, con varias unidades fuera de servicio. Su secuencia causal difiere. En el fallo común una misma perturbación afecta directamente a muchas unidades. En una cascada, un primer fallo cambia las condiciones de operación de otras y provoca nuevos fallos. La intervención pertinente depende de cuál de las dos secuencias esté en juego. Separar proveedores puede reducir una causa compartida y, aun así, dejar intacto el mecanismo por el que la carga de una unidad sobrecarga a sus vecinas.
Buldyrev y colaboradores (2010) analizaron redes interdependientes con un modelo en el que la viabilidad de un nodo exige conservar la conectividad y el nodo de apoyo del que depende. La eliminación de nodos puede fragmentar una red, retirar apoyos a la otra y provocar nuevas pérdidas en la primera, una iteración que, bajo determinadas condiciones, termina en un colapso abrupto. El resultado, que descansa en los supuestos de conectividad y dependencia del modelo, muestra por qué la evaluación separada de dos redes puede omitir una vulnerabilidad creada por sus dependencias.
Cuando la función depende de transportar carga, el análisis tiene que describir qué sucede con la carga del componente que falla. Zhang, Arenas y Yağan (2018) estudiaron un modelo de redistribución en el que una fracción pasa a otra red y el resto se reparte entre los elementos supervivientes de la propia. Allí la interdependencia puede facilitar el apoyo y mejorar la tolerancia en ciertos intervalos, aunque también puede transmitir sobrecargas. La comparación entre ambos modelos exige distinguir dos tipos de enlace con consecuencias distintas, el que impone funcionamiento conjunto y el que pone en común la capacidad disponible.
Esa diferencia puede examinarse en un caso didáctico sin trasladar literalmente ninguna de las dos teorías a una organización real. Supongamos cuatro unidades, cada una con carga ocho y capacidad máxima diez, que utilizan inicialmente 32 unidades de capacidad de las cuarenta disponibles. Si una deja de funcionar y toda su carga se reparte por igual entre las otras tres, cada superviviente recibe , aproximadamente 10,67, con lo que las tres superan su capacidad. Con la regla de que todo exceso provoca un fallo inmediato, la pérdida de una sola unidad elimina el servicio entero.
Si, en cambio, pueden aplazarse dos unidades de trabajo sin incumplir la función principal, quedan treinta para tres unidades de capacidad diez, una carga que el sistema sostiene exactamente. Otra posibilidad es disponer de capacidad externa que absorba al menos dos de las ocho unidades desplazadas. Ambas intervenciones actúan sobre la redistribución efectiva, a diferencia de una reserva nominal situada dentro de la unidad que falla, cuya capacidad no utilizada se pierde junto con el componente.
El umbral exacto depende de esas reglas. Si superar diez solo generara retraso, sin destrucción inmediata, la dinámica sería otra y habría que incluir la acumulación de trabajo, la recuperación y el tiempo durante el que puede mantenerse una sobrecarga. Elegir entre un modelo de colapso y uno de cola cambia las magnitudes que deben medirse. En una aplicación organizacional suele ser necesario observar durante cuánto tiempo se tolera el exceso antes de que aparezcan errores o interrupciones, en lugar de tratar una cifra administrativa de capacidad como una frontera física.
En redes financieras, Acemoglu, Ozdaglar y Tahbaz-Salehi (2015) mostraron con un modelo que una mayor dispersión de obligaciones puede amortiguar perturbaciones pequeñas y transmitir pérdidas cuando su magnitud supera ciertos niveles. Este resultado precisa cómo el signo del efecto de conectar más unidades depende del tamaño de la perturbación y de las reglas de transmisión de pérdidas. Una misma red puede distribuir satisfactoriamente daños menores y carecer, a la vez, de compartimentos capaces de contener daños mayores.
Qué información debe salir de cada unidad
Una evaluación global necesita que las unidades comuniquen algo más que su rendimiento medio o un catálogo de incidentes, ya que lo decisivo son las relaciones que producen los fallos y esas relaciones varían con el mecanismo. Para estudiar congestión hacen falta los flujos que comparten un recurso y la relación entre flujo y demora. La exposición común exige reconstruir qué componentes dependen de una misma causa; en una cascada por carga hay que conocer la capacidad superviviente y las reglas que asignan el trabajo desplazado.
El registro debe incluir la escala temporal. Dos centros pueden depender del mismo técnico de respaldo sin competir mientras sus solicitudes estén separadas por semanas, pero esa dependencia se vuelve restrictiva si ambos lo necesitan durante la misma hora. Por eso una capacidad de reserva se expresa mediante cantidad y disponibilidad temporal. A ello se añade la ubicación de la reserva. Una alternativa que requiere tres días para activarse deja sin cubrir una función que debe restablecerse en treinta minutos.
Una prueba de perturbación puede organizarse a partir de las dependencias identificadas. En los diez centros se retira hipotéticamente el proveedor que atiende al grupo mayor y se calcula cuánta actividad podría trasladarse durante el periodo relevante. El cálculo se repite después retirando una infraestructura compartida por varios proveedores. El primer escenario evalúa concentración contractual y el segundo busca concentración técnica oculta. Las respuestas deben conservar el destino de cada tarea trasladada para impedir que dos centros contabilicen como propia la misma plaza de respaldo.
El ejercicio puede revelar una contradicción antes de que haya ocurrido incidente alguno. Si tres centros aseguran disponer cada uno de cinco plazas alternativas, pero sus contratos remiten a las mismas cinco, las quince plazas declaradas se reducen a cinco. Corregir la cuenta puede llevar a renegociar capacidad o a declarar una prioridad explícita. La prioridad protege ciertas funciones a costa de posponer otras y con ella puede calcularse el servicio que se mantendrá, siempre que las funciones aplazadas estén identificadas y su coste se incorpore a la evaluación.
La revisión posterior de un incidente necesita reconstruir esa secuencia. Un aumento de interrupciones después de una política de compras puede deberse a una mayor exposición común, a un empeoramiento general del proveedor o simplemente a una perturbación extraordinaria, explicaciones que la comparación de fechas, causas y unidades con dependencias compartidas ayuda a separar. Si además se conoce cuándo cambió cada contrato, puede estudiarse si la coincidencia de interrupciones aumentó entre los centros que pasaron a compartir proveedor. Identificar el vínculo que transmitió el fallo exige ese tipo de información, porque la mera correlación de resultados es compatible con varios vínculos distintos.
Los indicadores locales pueden ajustarse para que incluyan costes transmitidos. En un proceso de expedientes, el tiempo de entrega pierde valor si se consigue enviando documentación incompleta. Cuando se mide el tiempo hasta una resolución válida, con trazabilidad de las devoluciones, cambia la señal que recibe cada unidad. El desplazamiento puede ocurrir sin mala intención alguna, con solo premiar una salida que el sistema siguiente todavía no puede utilizar. Como una medida nueva también puede inducir adaptaciones, la mejora del indicador debe comprobarse contra el trabajo total y su distribución.
La coordinación puede dejar muchas decisiones en manos de cada unidad. El cálculo de rutas utiliza información que podría incorporarse a una regla local de elección; el problema de proveedores requiere hacer visible una exposición que cada comprador por separado desconoce. Una coordinación eficaz puede consistir en compartir ese dato y en establecer quién asume el coste adicional de preservar diversidad. Si la unidad paga por una alternativa más cara mientras el beneficio se reparte por toda la organización, su incentivo seguirá favoreciendo la concentración.
Volver a la conexión de U a V
La red de transporte admite una corrección de incentivos concreta. Si utilizar el enlace rápido tuviera un coste equivalente a 22,5 minutos, sus usuarios afrontarían en el reparto óptimo un coste generalizado de 45 más 22,5, es decir, de 67,5. Las otras dos rutas costarían también 67,5, así que, con usuarios idénticos en su valoración del tiempo, la asignación de 1.750, 1.750 y 500 sería compatible con un equilibrio de elección individual. Con valoraciones heterogéneas habría que ampliar el modelo, que aquí supone una equivalencia monetaria común a todos los usuarios.
El coste añadido podría ser un peaje, en cuyo caso los 22,5 minutos equivalentes se pagarían en dinero y el tiempo real total seguiría siendo 258.750 minutos. Contarlos como minutos físicamente pasados en la carretera borraría parte de la mejora al evaluar la intervención. El pago genera una transferencia cuyo destino y efectos distributivos requieren una cuenta separada. Una espera obligatoria, en cambio, sí consumiría tiempo y daría un balance físico distinto.
Queda la tarea de implementación, que consiste en comprobar qué flujo se obtiene y actualizar la regla si cambia la demanda. Los 500 usuarios óptimos del enlace corresponden a 4.000 viajes y a las funciones de demora declaradas, por lo que el mismo peaje puede dejar de producir ese reparto en otras condiciones. La evaluación debe registrar la duración real de los trayectos y la carga de cada tramo, datos con los que puede distinguirse si la conexión ahorra tiempo, si el incentivo mantiene el reparto calculado y quién termina pagando por sostenerlo.
Referencias
Acemoglu, D., Ozdaglar, A., y Tahbaz-Salehi, A. (2015). Systemic risk and stability in financial networks. American Economic Review, 105(2), 564–608. https://doi.org/10.1257/aer.20130456
Braess, D., Nagurney, A., y Wakolbinger, T. (2005). On a paradox of traffic planning. Transportation Science, 39(4), 446–450. https://doi.org/10.1287/trsc.1050.0127
Buldyrev, S. V., Parshani, R., Paul, G., Stanley, H. E., y Havlin, S. (2010). Catastrophic cascade of failures in interdependent networks. Nature, 464, 1025–1028. https://doi.org/10.1038/nature08932
Carlson, J. M., y Doyle, J. (1999). Highly optimized tolerance: A mechanism for power laws in designed systems. Physical Review E, 60, 1412–1427. https://doi.org/10.1103/PhysRevE.60.1412
Roughgarden, T., y Tardos, É. (2002). How bad is selfish routing? Journal of the ACM, 49(2), 236–259. https://doi.org/10.1145/506147.506153
Zhang, Y., Arenas, A., y Yağan, O. (2018). Cascading failures in interdependent systems under a flow redistribution model. Physical Review E, 97, 022307. https://doi.org/10.1103/PhysRevE.97.022307