Una misma trayectoria produce muchas series de mediciones, porque además de su posición podemos registrar el cuadrado de una coordenada, una energía o una combinación de variables. Cada medición cambia cuando el estado cambia, pero su evolución puede resultar más sencilla que la ecuación escrita en las coordenadas originales.
El operador de Koopman organiza esa posibilidad. Su objeto es una función del estado y su resultado es otra función, la que asigna a cada condición inicial el valor que tendrá la medición después de avanzar la dinámica. La operación es lineal respecto de las funciones, incluso cuando el movimiento del estado es no lineal.
La ganancia tiene un precio, porque el espacio de funciones suele tener dimensión infinita y una ecuación no lineal no se reduce automáticamente a una matriz pequeña. El trabajo práctico consiste en encontrar observables que describan lo que interesa y cuyo conjunto pueda evolucionar de manera exacta o aproximada. La diferencia entre ambas posibilidades aparece ya en ejemplos de pocas variables.
Componer una medición con la evolución
Sea la aplicación que hace avanzar el estado un paso. Un observable escalar es una función , aunque podemos restringirnos a funciones reales cuando no necesitemos describir fases mediante números complejos. El operador se define por
Primero avanzamos el estado mediante y después evaluamos la medición , de forma que el resultado completo es una función de la condición inicial . Si solo calculamos su valor en un punto obtenemos un número, pero el operador actúa sobre la función entera.
La linealidad se comprueba sin aproximaciones. Para dos observables y dos constantes , componer con da y, por tanto, , sin haber supuesto que preserve sumas de estados.
La distinción entre ambas sumas evita una confusión frecuente. Si , avanzar la suma de dos estados y sumar sus avances son operaciones distintas, mientras que sumar dos funciones de medición antes de componerlas o sumar sus composiciones produce el mismo resultado. La linealidad pertenece al segundo cálculo.
La iteración conserva una relación directa con la trayectoria. Como , el operador elevado a una potencia predice la medición después de ese número de pasos. Si elegimos como observables todas las coordenadas del estado y conocemos sus imágenes exactas, conocemos la propia evolución de esas coordenadas. La formulación por funciones no pierde información por definición, aunque puede perderla cuando restringimos qué funciones retenemos.
Koopman (1931) formuló esta perspectiva en un contexto hamiltoniano, con funciones en un espacio de Hilbert y una medida invariante. Las formulaciones actuales amplían los sistemas y los espacios considerados; Budišić, Mohr y Mezić (2012) presentan las relaciones entre la dinámica de observables, sus propiedades espectrales y las herramientas numéricas que intentan explotarlas.
El espacio de funciones forma parte del operador
Para fijar todas las propiedades matemáticas hace falta algo más que la fórmula de composición. Debemos elegir un espacio de observables que permanezca dentro de sí mismo al componer con la dinámica y, si queremos comparar aproximaciones y estudiar espectros, una noción de tamaño o de convergencia.
Una elección sencilla es el espacio de funciones continuas sobre un conjunto compacto , con norma máxima. Si es continua y lleva dentro de , entonces vuelve a ser continua y su máximo absoluto en no supera al de , así que el operador está bien definido y es acotado en ese espacio.
En otras aplicaciones interesa , donde el tamaño de una función se mide mediante la integral de su módulo al cuadrado respecto de una medida . Aquí dos funciones que solo difieren en un conjunto de medida nula corresponden al mismo elemento. La composición tiene que respetar esa identificación y conservar la integrabilidad que exige el espacio.
Un ejemplo extremo muestra por qué esa condición no puede omitirse. Tomemos en el intervalo unidad con medida de Lebesgue, donde la función idénticamente nula y otra que vale uno solo en cero son iguales casi en todas partes. Tras componer con , la primera sigue siendo cero y la segunda vale uno en todo el intervalo. La composición dependería del representante elegido y no definiría un operador sobre esas clases de .
Una medida invariante, en la que la medida de la preimagen de cada conjunto coincide con su medida, resuelve esa dificultad y permite además calcular
El operador es entonces una isometría. Para que sea unitario necesita además ser sobreyectivo. Esa propiedad se obtiene de la invertibilidad de la dinámica, entendida adecuadamente casi en todas partes. Un mapa no invertible puede preservar una medida sin que su operador sea unitario.
El espacio continuo con norma máxima y el espacio cuadrado integrable con una medida particular no son dos notaciones intercambiables, porque dan importancia a estados y diferencias distintos. Una teoría espectral formulada para un operador unitario no puede trasladarse sin comprobar condiciones a cualquier matriz construida con observaciones de un proceso disipativo.
También conviene separar la evolución de funciones de la evolución de distribuciones de estados. Si una distribución inicial asigna probabilidades a distintas condiciones, hacer avanzar cada una mediante la dinámica produce otra distribución cuya masa se mueve hacia los estados de llegada. El operador de Koopman, en cambio, transforma la pregunta que hacemos sobre el estado futuro en una función que puede evaluarse sobre las condiciones iniciales.
Ambas operaciones se relacionan por una identidad de expectativas, ya que promediar la medición sobre la distribución futura o promediar su composición con la dinámica sobre la distribución inicial da el mismo resultado. Esta relación define una dualidad entre el transporte de distribuciones y la evolución de observables, pero no significa que ambos operadores sean idénticos ni que sus representaciones matriciales deban coincidir sin especificar cómo se emparejan funciones y distribuciones.
En el ejemplo de una contracción, una distribución de estados puede concentrarse cada vez más cerca del origen mientras el observable identidad, compuesto varias veces con la dinámica, asigna valores cada vez menores a todas las condiciones iniciales. Una descripción sigue dónde está la masa; la otra conserva el dominio de condiciones iniciales y cambia la función que se evalúa sobre él. Distinguirlas ayuda a interpretar si una predicción atañe a una trayectoria, a una medición o a una población de estados posibles.
Un sistema no lineal que cierra con tres observables
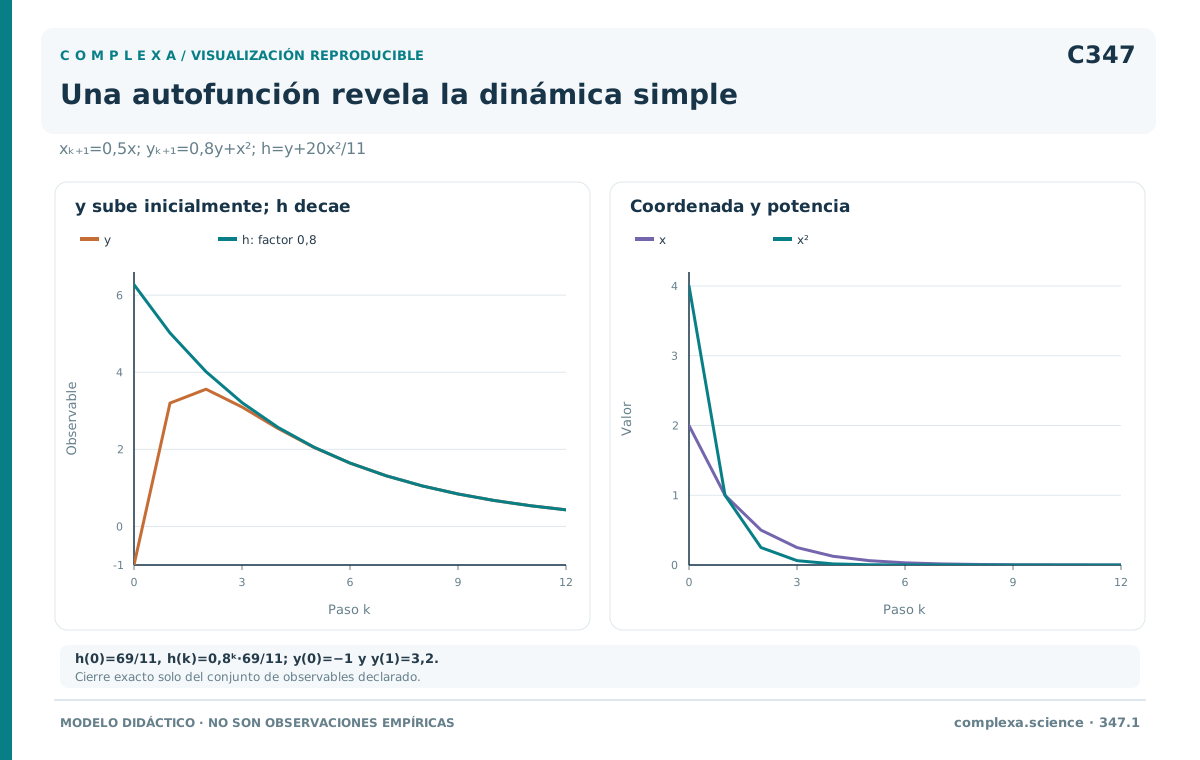
Consideremos el sistema discreto artificial
Como la segunda ecuación contiene un término cuadrático, el estado bidimensional no evoluciona mediante una matriz constante aplicada a . Sin embargo, el cuadrado de la primera coordenada evoluciona de manera sencilla según , así que basta añadir esa función para cerrar las tres ecuaciones.
Con la columna de valores observables se cumple
La igualdad se cumple como identidad entre funciones, para todos los estados del dominio. El subespacio generado por esas tres funciones es invariante, porque aplicar a cualquiera de sus combinaciones lineales produce otra combinación de las mismas funciones. La matriz es la expresión de esa restricción exacta del operador.
Como el operador es lineal, comprobar el cierre en una base es suficiente. Si conocemos la imagen de cada una de las tres funciones y todas permanecen en su espacio generado, cualquier combinación también permanece allí, de modo que esta verificación algebraica cubre infinitas funciones sin enumerarlas. El tamaño finito de la matriz cuenta funciones de la base, con independencia del número de estados sobre los que se verificó la identidad.
Una coincidencia en unos pocos estados aporta menos información. Para la dinámica escalar que eleva el estado al cuadrado, los puntos cero y uno permanecen fijos; observar solo esos puntos sería compatible con una regla que no cambia la coordenada. Desde el estado situado a mitad del intervalo, sin embargo, la dinámica cuadrática llega a un cuarto y después a un dieciseisavo, mientras la identidad lo mantiene en un medio. Ni repetir indefinidamente las dos trayectorias fijas ni medirlas con mayor precisión resolvería esa diferencia fuera de los estados observados.
Para los cálculos fijamos , y y trabajamos en el rectángulo . La primera coordenada pasa al intervalo entre menos uno y uno; la segunda queda entre menos dieciséis y veinte, por lo que el rectángulo es estable hacia adelante y las tres funciones pertenecen a . Desde el estado inicial , , la iteración directa y las potencias de la matriz producen los mismos resultados, que recoge la tabla siguiente.
| Paso | |||
|---|---|---|---|
| 0 | 2,000 | −1,0000 | 4,000000 |
| 1 | 1,000 | 3,2000 | 1,000000 |
| 2 | 0,500 | 3,5600 | 0,250000 |
| 3 | 0,250 | 3,0980 | 0,062500 |
| 4 | 0,125 | 2,5409 | 0,015625 |
La segunda coordenada aumenta primero y luego desciende. Ese comportamiento es compatible con que los tres autovalores de la matriz tengan módulo menor que uno. El término que recibe de la primera coordenada y la combinación de contribuciones iniciales determinan el transitorio.
Brunton y colaboradores (2016) estudian cierres finitos de esta clase, incluidos ejemplos triangulares con observables polinomiales. La utilidad de esos cierres depende de poder identificar funciones que cierren bajo la dinámica. La igualdad algebraica del ejemplo permite comprobarlo directamente, mientras que un ajuste pequeño sobre datos sería una evidencia diferente.
Una matriz para valores y otra para coeficientes
La orientación de la matriz merece atención. En la ecuación anterior, hace avanzar la columna de valores y, si un observable escalar se escribe como , entonces
Los coeficientes de la función evolucionan mediante la matriz transpuesta. Se trata de una transposición algebraica, sin producto interno ni conjugación compleja. Cambiar entre convenciones de filas y columnas modifica dónde aparece esa transpuesta, pero no la acción funcional que debe reproducirse.
Esta distinción explica por qué los coeficientes de una función propia aparecen como vectores propios izquierdos de la matriz que hace avanzar valores, mientras que una columna propia derecha de esa matriz cumple otra función en una descomposición modal. Antes de interpretar un resultado numérico conviene saber cuál de esas dos representaciones se ha construido.
El espacio aumentado tiene además una restricción geométrica, porque los tres valores observables procedentes de un estado real satisfacen . No podemos elegir independientemente sus tres componentes y afirmar que todas las columnas corresponden a condiciones iniciales del sistema bidimensional.
La matriz conserva esa restricción. Después de un paso, la diferencia se multiplica por y, si inicialmente era cero, permanece en cero. Si empezamos fuera de la superficie obtenemos una trayectoria lineal del sistema aumentado, pero no la elevación de una trayectoria original con esos tres valores.
El cierre permite recuperar el estado porque las dos primeras componentes son precisamente sus coordenadas. Otros conjuntos de observables pueden cerrar y, aun así, asignar la misma columna a varios estados distintos. La exactitud de la evolución observable y la posibilidad de reconstruir el estado son propiedades separadas.
Funciones que evolucionan por un único factor
Una función propia no nula satisface , de modo que a lo largo de una trayectoria su valor se multiplica por en cada paso, . La función puede ser no lineal respecto del estado y, aun así, su valor evoluciona de esta manera simple.
En el ejemplo triangular, es función propia con valor propio y lo es con valor propio . Para la segunda coordenada buscamos una combinación . Su composición con la dinámica da , por lo que obtener exige .
Cuando , resulta
En el caso numérico, el coeficiente del cuadrado es . El valor inicial de es , aproximadamente ; después de un paso pasa a , aproximadamente . Estos valores siguen una disminución geométrica pese a que la coordenada haya aumentado.
Podemos reconstruir la trayectoria completa mediante
La evolución no lineal original aparece como una combinación de factores temporales simples y de funciones no lineales de la condición inicial. El término cuadrático sigue presente en la manera de codificar el estado y de reconstruir la medición.
En este caso particular, las coordenadas forman también un cambio invertible, pues podemos recuperar . La dinámica en esas dos coordenadas es diagonal. Esa transformación específica se obtuvo conociendo las ecuaciones y verificando la inversa. La existencia general del operador de Koopman no da automáticamente un cambio semejante para cualquier sistema.
Los coeficientes de una expansión dependen además de qué observable queramos reconstruir. Para la columna del estado, el término asociado a apunta en la primera coordenada y los asociados a y a contribuyen a la segunda. Si medimos una energía o una función no lineal diferente, cambian los coeficientes y pueden aparecer otros factores temporales.
El valor de una función propia también determina si una trayectoria revela su factor temporal. Si comenzamos nuestro sistema con la primera coordenada igual a cero, tanto esa función como su cuadrado permanecen en cero y la segunda coordenada sigue una única progresión con factor de ocho décimas. Esa trayectoria no muestra el factor de un medio ni el de un cuarto, aunque ambos pertenezcan al operador del subespacio considerado.
Conocer perfectamente una sola trayectoria no equivale, por tanto, a conocer la acción del operador sobre todas las funciones y condiciones iniciales. Otros estados de partida pueden activar contribuciones ausentes en un registro particular. Esto afecta al diseño de una observación tanto como a la duración del seguimiento, ya que los datos adicionales deben contener variación relevante para la propiedad que se quiere identificar.
Cuando hay cierre sin diagonalización
La expresión de contiene un denominador que puede anularse sin que ello impida al sistema admitir un cierre finito. Supongamos y . La misma matriz de tres observables sigue siendo exacta, pero las funciones y forman una estructura que la combinación anterior no diagonaliza.
Ahora se cumple y , por lo que y la función es una función propia generalizada en este subespacio. Su evolución contiene un factor adicional que crece con el número de pasos,
Con , , y el mismo estado inicial, los primeros valores de son y , en coincidencia con la fórmula que contiene el factor . Una suma de dos contribuciones independientes con el mismo factor no reproduciría ese término.
La resonancia distingue dos preguntas, la de si un conjunto de observables cierra y la de si la acción dentro de ese conjunto admite una base de funciones propias ordinarias. La primera puede tener respuesta afirmativa cuando la segunda no la tiene. La teoría de expansiones y funciones propias generalizadas que trata Mezić (2020) da el marco para formular esa diferencia.
También hay una cuestión de condicionamiento antes de llegar a la igualdad exacta. Cuando está muy cerca de , el coeficiente de en es grande y reconstruir puede requerir restar contribuciones grandes y cercanas. La expresión diagonal sigue siendo algebraicamente válida, pero puede amplificar la sensibilidad a errores numéricos o de estimación.
Productos de observables y dimensión del cierre
Para una dinámica determinista la composición respeta los productos, , de manera que si son funciones propias su producto satisface formalmente una relación con valor propio . Para llamarlo función propia necesitamos que pertenezca al espacio de observables y que no sea la función nula.
Estas condiciones importan. Dos funciones no nulas pueden tener un producto idénticamente cero si sus soportes son disjuntos. Además, dos funciones cuadrado integrables no tienen por qué tener un producto cuadrado integrable. En , con compacto, los productos continuos sí permanecen dentro del espacio, aunque todavía debe comprobarse que el producto considerado no sea nulo.
En el ejemplo, el producto tiene valor propio , igual a para los parámetros elegidos, pero no pertenece al subespacio inicial generado por . Un subespacio invariante bajo no tiene por qué estar cerrado bajo todos los productos.
Podemos construir más funciones propias mediante potencias y productos y obtener así más valores espectrales que los tres de la matriz inicial. La función constante uno, que también pertenece a , tiene valor propio uno y tampoco estaba en aquella lista. Los autovalores de una restricción exacta describen esa restricción y no agotan necesariamente el espectro del operador completo.
El cambio de medición obliga a revisar el cierre. Si ahora interesa , su imagen contiene términos nuevos que impiden hacerla avanzar exactamente con sus propios valores y los tres observables iniciales. En este sistema triangular, añadir los términos correspondientes vuelve a dar un cierre finito, pero en otros sistemas la composición puede seguir generando funciones nuevas.
Una ecuación polinómica no garantiza por sí sola que una lista finita de todos los monomios hasta cierto grado permanezca invariante, porque componer un monomio con una aplicación no lineal puede aumentar su grado. La estructura triangular de nuestro ejemplo evita una cascada sin término para los observables considerados. Esa propiedad forma parte del modelo y debe verificarse, sin deducirla del aspecto polinómico de las ecuaciones.
La medida puede borrar una dirección transitoria
La dependencia respecto del espacio puede verse sin cálculos espectrales complicados. Consideremos la contracción en . Sobre las funciones continuas del intervalo, el observable es no nulo y satisface , lo que describe el descenso de estados distintos del origen.
La misma dinámica tiene una medida invariante concentrada en cero, . En solo importa el valor de cada función en ese punto, así que el observable , que vale cero allí, corresponde a la clase nula y no puede actuar como una función propia no nula con valor propio un medio.
Ese espacio de clases es unidimensional, pues toda función queda identificada por su valor en el origen. El operador actúa como la identidad, ya que el origen permanece fijo. No hay contradicción entre las dos descripciones, porque la primera conserva los transitorios en el intervalo y la segunda describe únicamente lo que es visible para una medida concentrada en el atractor.
En sistemas disipativos, una medida asintótica puede excluir direcciones de aproximación al atractor; Mezić (2020) desarrolla espacios que permiten distinguir el comportamiento sobre el atractor y fuera de él. La elección del espacio decide qué parte de esa dinámica puede formar parte de una expansión, además de establecer las condiciones en que existe.
Esto tiene una consecuencia para los datos. Un registro largo tomado después de desaparecer el transitorio puede dar mucha información sobre la dinámica en el atractor y ninguna variación útil sobre una dirección que ya se extinguió. Aumentar el número de observaciones en ese mismo régimen no reconstruye por sí solo la información ausente.
La medida usada para ponderar datos finitos tampoco tiene que ser invariante, porque puede reflejar un diseño experimental, distintas condiciones iniciales o una región elegida para predecir. Define una aproximación en esa región, pero no autoriza a interpretar automáticamente su matriz como una representación unitaria de la dinámica asintótica.
La regularidad exigida a las funciones también modifica las funciones propias disponibles. Para la contracción del intervalo a la mitad, cualquier potencia positiva del valor absoluto de la coordenada es continua y, al componerla con la contracción, su valor se multiplica por dos elevado al exponente negativo de esa potencia. No estamos limitados a potencias enteras si el espacio elegido contiene todas las funciones continuas.
Por ejemplo, la raíz cuadrada del valor absoluto de la coordenada es una función propia con un factor de aproximadamente siete décimas, exactamente la raíz cuadrada de un medio. Esa función es continua en el origen, pero no es analítica allí. Si el problema exige observables analíticos alrededor del equilibrio, queda excluida aunque siga siendo una función perfectamente definida del estado.
La restricción analítica puede comprobarse comparando coeficientes de una serie de potencias, dado que cada monomio de grado entero recibe un factor distinto al componer con la contracción. Para que una función analítica no nula evolucione con un único factor, sus coeficientes no nulos deben corresponder al mismo grado; en esta situación, los factores de las funciones propias analíticas son los asociados a las potencias enteras, incluida la constante.
Esta diferencia atañe a las funciones que satisfacen la ecuación propia en los espacios comparados, sin que estemos deduciendo aquí el espectro completo de cada operador. Una familia continua de valores propios, cada uno con su función propia, llena un intervalo de números; el término técnico espectro continuo designa, en cambio, otra clase de comportamiento del operador.
No todo espectro es una lista de modos
Una rotación del círculo ilustra una expansión especialmente sencilla. Si módulo , las funciones , con entero, satisfacen ; cada componente de Fourier gira con una fase determinada y conserva su módulo.
Con medida uniforme en el círculo, la rotación es invertible y preserva la medida, por lo que su operador es unitario. Una medición cuadrado integrable admite una expansión de Fourier, aunque generalmente necesita infinitos términos. Retener unos pocos supone escoger qué parte de esa medición se describe.
Otros operadores requieren una descripción espectral con una componente continua, para la que no existe una función propia ordinaria por cada frecuencia. Las expansiones en funciones propias, tan útiles en algunos ejemplos, no forman una receta universal. Mezić (2005) distingue una parte casi periódica de los procesos y otra con espectro continuo en el contexto que estudia.
Budišić y colaboradores (2012) y Brunton y colaboradores (2022) explican cómo esas diferencias aparecen en la evolución de observables. Una matriz finita siempre tiene un espectro finito de autovalores, contando multiplicidades, así que obtener muchos autovalores de una aproximación no demuestra que el operador original posea solamente espectro puntual.
Incluso una función propia existente puede no verse en una medición concreta, porque su coeficiente en la expansión del observable puede ser cero o su valor puede anularse en la condición inicial observada. En ambos casos la trayectoria registrada no contiene la contribución que se esperaba identificar, aunque la función siga siendo una propiedad del operador en el espacio elegido.
Los modos son coeficientes que reconstruyen un observable a partir de las funciones usadas en la expansión y por eso cambian cuando cambia la medición. Una figura espacial obtenida como modo de un campo de velocidades no es una función propia escalar evaluada sobre todo el espacio de estados. Distinguir ambos objetos ayuda a interpretar qué se ha estimado y qué haría falta para predecir desde otra condición inicial.
La normalización deja otra libertad. Multiplicar una función propia por una constante no nula conserva su valor propio, pero para reconstruir el mismo observable su coeficiente modal debe dividirse por esa constante. Por ello, comparar amplitudes de modos entre cálculos requiere conocer las normalizaciones y las unidades empleadas. Un modo numéricamente grande puede acompañar a una función propia que se ha escalado para ser numéricamente pequeña.
Cuando varias funciones propias comparten un mismo valor propio, pueden mezclarse mediante cambios de base dentro de su subespacio sin que cambie la contribución total al observable, aunque cambien los vectores que presenta el algoritmo. Esta libertad algebraica no es un cambio físico de patrón, por lo que la comparación necesita fijar la representación o comparar el subespacio y la reconstrucción que produce.
Tiempo continuo y dominio del generador
Para un flujo , cada duración define un operador y estos operadores satisfacen la propiedad de composición temporal. Su generador se obtiene mediante el límite
El límite debe existir en el espacio y en el sentido de convergencia elegidos. Las funciones para las que existe forman el dominio del generador. Escribir el cociente no asegura que todas las funciones del espacio pertenezcan a ese dominio, porque un observable discontinuo puede requerir un tratamiento diferente del de una función suave.
Cuando y el observable es suficientemente diferenciable, la regla de la cadena da , donde la no linealidad del campo aparece multiplicando las derivadas del observable mientras la acción respecto de sigue siendo lineal. Brunton y colaboradores (2022) presentan esta conexión entre el flujo y la evolución infinitesimal de las mediciones.
En la contracción continua , el generador lleva a y a . Los valores propios del generador se suman al multiplicar funciones propias admisibles; los del operador de avance se multiplican. Tras un tiempo , los factores correspondientes son y .
La frecuencia de observación vuelve a intervenir cuando intentamos pasar de factores discretos a tasas continuas, porque para una componente oscilatoria distintas frecuencias pueden producir la misma fase después de un intervalo fijo. La elección de una rama del logaritmo de un autovalor, sin otros datos, no aporta la información que el muestreo no distingue.
Expectativas bajo una dinámica aleatoria
Si el estado futuro incluye una perturbación nueva, podemos definir un operador que hace avanzar la esperanza de un observable condicionada al estado actual,
La esperanza conserva la linealidad respecto de , pero normalmente no conserva los productos. Esa diferencia separa una propiedad de la composición determinista de otra que depende de la distribución de la perturbación.
Por ejemplo, si , con innovación independiente de media cero y varianza , entonces y , mientras que el cuadrado de no contiene el término . Para cerrar la evolución de los dos primeros momentos se necesita también la función constante.
Una matriz que predice expectativas de observables puede ser útil sin generar trayectorias individuales exactas. En particular, la media de un observable no lineal no suele coincidir con ese observable evaluado en la media del estado, por lo que la interpretación de las columnas predichas debe conservar la diferencia entre una evaluación puntual y una esperanza condicional.
Para que las potencias de un mismo operador condicional describan horizontes sucesivos, la representación del estado debe contener la información necesaria para la transición y la ley usada debe mantenerse en el tiempo. Bajo una dinámica de Markov homogénea, la ley de la esperanza iterada da esa composición. Si una variable omitida conserva memoria del pasado, la distribución futura condicionada solo a la observación actual puede cambiar según la historia que condujo a ella. Una relación de un paso estimada al mezclar esas historias no adquiere automáticamente la propiedad de composición requerida. Ampliar el estado o incorporar su distribución condicionada permite plantear otro modelo, cuyo alcance debe comprobarse.
El ruido de medición plantea una cuestión adicional, porque la variable observada puede no contener toda la información necesaria para especificar la distribución del siguiente estado. Construir un operador lineal sobre una representación reducida no recupera la información perdida sobre estados ocultos y requiere declarar esa representación y sus supuestos.
Restricción exacta y proyección
Una restricción exacta usa un subespacio que el operador conserva. Una proyección, en cambio, aproxima con las funciones disponibles la imagen de una función que puede haber salido del subespacio. Son operaciones distintas, por más que ambas terminen expresadas en una matriz del mismo tamaño.
Si proyecta sobre un subespacio , la aproximación de un paso puede escribirse . Repetir esa matriz vuelve a proyectar después de cada avance. En general, no coincide con , porque la parte descartada puede influir en lo que vuelve a observarse más adelante.
En el sistema triangular, omitir elimina justamente la función que impulsa a . Un ajuste en las coordenadas del estado puede absorber parte de ese efecto en los coeficientes que resulten adecuados para una muestra, pero la identidad funcional ya no está garantizada. El cierre de tres funciones, verificado para todos los estados del dominio, evita esa pérdida.
La selección de observables debe comenzar por la medición que se quiere predecir. Si solo interesa , una función cierra exactamente y, si interesa , necesita acompañarse del cuadrado que la impulsa. Si además queremos recuperar el signo de la primera coordenada, el par es insuficiente, porque los estados con coordenadas y tienen los mismos valores de ese par.
Desde y , las trayectorias de y de coinciden en todos los pasos, mientras las de conservan signos opuestos. El modelo de dos observables puede predecir exactamente lo que registra sin distinguir esos estados. Añadir recupera esa distinción y lleva al cierre de tres funciones comprobado en la tabla.
Referencias
Brunton, S. L., Brunton, B. W., Proctor, J. L., & Kutz, J. N. (2016). Koopman invariant subspaces and finite linear representations of nonlinear dynamical systems for control. PLOS ONE, 11(2), e0150171. https://doi.org/10.1371/journal.pone.0150171
Brunton, S. L., Budišić, M., Kaiser, E., & Kutz, J. N. (2022). Modern Koopman theory for dynamical systems. SIAM Review, 64(2), 229–340. https://doi.org/10.1137/21M1401243
Budišić, M., Mohr, R., & Mezić, I. (2012). Applied Koopmanism. Chaos, 22(4), 047510. https://doi.org/10.1063/1.4772195
Koopman, B. O. (1931). Hamiltonian systems and transformation in Hilbert space. Proceedings of the National Academy of Sciences, 17(5), 315–318. https://doi.org/10.1073/pnas.17.5.315
Mezić, I. (2005). Spectral properties of dynamical systems, model reduction and decompositions. Nonlinear Dynamics, 41, 309–325. https://doi.org/10.1007/s11071-005-2824-x
Mezić, I. (2020). Spectrum of the Koopman operator, spectral expansions in functional spaces, and state-space geometry. Journal of Nonlinear Science, 30, 2091–2145. https://doi.org/10.1007/s00332-019-09598-5