COMPLEXA · Ciencias de la Complejidad y Teoría del Caos
Módulo 17. Renormalización, universalidad y descripción multiescala
164.1. Espacio de modelos como conjunto de acoplamientos
El grupo de renormalización relaciona representaciones estadísticas a distintas escalas mediante transformaciones entre familias de modelos. Esta perspectiva permite localizar puntos fijos, clasificar perturbaciones y estudiar propiedades críticas; para ello distingue configuraciones microscópicas, parámetros y observables calculados de la distribución.
Denotamos por una configuración y por el conjunto de acoplamientos. Una parametrización habitual usa el hamiltoniano adimensional , que incorpora la temperatura inversa cuando procede. La distribución de equilibrio y su normalización son
Para variables continuas, la suma se reemplaza por una integral con la medida apropiada. El espacio de modelos reúne las distribuciones o hamiltonianos admitidos, coordinados por ; por ejemplo, , con operadores que representan interacciones, campos externos u otros términos compatibles con las simetrías elegidas.
Aunque una familia microscópica dependa de pocos parámetros, al eliminar grados de libertad suelen aparecer interacciones adicionales permitidas por las simetrías. El espacio necesario puede ser infinito-dimensional; conservar pocos acoplamientos es una truncación cuya utilidad exige controlar los términos descartados en la región estudiada. Las coordenadas no son únicas, ya que las transformaciones regulares y las redundancias de representación describen la misma familia. Añadir una constante al hamiltoniano cambia la normalización y deja intactas las probabilidades relativas. Así se distinguen los rasgos de la parametrización de las propiedades físicas, como las correlaciones, las singularidades y la universalidad.
Usaremos un factor espacial , orientado hacia distancias mayores, y acoplamientos adimensionales tras el reescalado. Las transformaciones sucesivas trazan una trayectoria en el espacio de modelos; sus coordenadas describen el cambio de la teoría efectiva a su escala y fijan el sentido de estabilidad. Cerca de una transición continua, modelos microscópicos distintos pueden aproximarse a una misma estructura de flujo, base de la universalidad y las leyes de escala. Seguiremos el marco de Wilson y exposiciones posteriores (Wilson, 1971; Fisher, 1974).
164.2. Mapa de renormalización y funciones beta
Un paso de renormalización combina una reducción de resolución con una restauración de las unidades de referencia. Primero se integran, suman o bloquean grados de libertad de pequeña escala; después se reescalan las coordenadas espaciales y, cuando corresponde, los campos. El resultado se expresa con nuevos acoplamientos , donde es el mapa correspondiente al factor espacial .
La transformación depende del procedimiento de bloqueo y de las convenciones de normalización. Una elección adecuada conserva las predicciones de larga distancia mediante la transformación correspondiente de los observables. El hamiltoniano efectivo puede contener todos los operadores compatibles con las simetrías iniciales. En consecuencia, hay que distinguir la exactitud del mapa de la aproximación usada para representarlo con un conjunto finito de coordenadas o con una expansión perturbativa de sus componentes.
Si las transformaciones están definidas de manera compatible, dos cambios sucesivos de escala equivalen a uno solo con el factor producto. Para factores positivos admitidos por la construcción, la composición satisface
El parámetro convierte la multiplicación de escalas en una suma. Aunque se hable de grupo, la eliminación de información suele impedir que el procedimiento se invierta dentro del mismo espacio de descripciones; muchas realizaciones tienen estructura de semigrupo. En un bloqueo discreto puede que solo estén disponibles algunos factores. La formulación diferencial requiere una familia continua apropiada o una descripción efectiva que permita interpolar consistentemente esos cambios de escala.
Si existe esa estructura continua, las funciones beta son las componentes del campo vectorial que genera el flujo. Para la trayectoria , se definen mediante
Aquí es un incremento infinitesimal de escala logarítmica. Ni ni son tiempos físicos; parametrizan la resolución con que se describe el sistema. La función no debe confundirse con la temperatura inversa termodinámica, que suele escribirse también con la letra beta. Para evitar ambigüedades, esta última puede designarse como , con temperatura absoluta y constante de Boltzmann .
Los signos se interpretan según la orientación elegida. En este capítulo, aumentar significa avanzar hacia distancias mayores, de manera que una perturbación creciente se aleja del punto fijo en esa dirección. Algunas convenciones usan una escala de momento, cuyo crecimiento invierte el sentido del flujo. Comparar funciones beta entre esquemas exige revisar esta elección, las variables usadas y su normalización antes de atribuir significado físico a sus coeficientes particulares.
164.3. Puntos fijos
Un punto fijo es una descripción estadística que se reproduce bajo la transformación de renormalización y el reescalado. Si sus coordenadas son , permanecen iguales para todos los factores de escala de la familia considerada; en la formulación continua, allí se anula el campo vectorial de funciones beta. Ambas condiciones se escriben
La igualdad se cumple para la distribución renormalizada y sus reglas de escala, mientras que las configuraciones individuales siguen fluctuando. Puede haber actividad microscópica intensa y correlaciones entre muchas variables; lo estable es la forma de la descripción estadística al comparar escalas con unidades y normalizaciones adecuadas.
En un punto fijo crítico, las correlaciones obedecen leyes de escala y, en el límite ideal de volumen infinito, la longitud de correlación carece de valor finito intrínseco. El cambio de escala espacial se compensa con factores de escala de los campos. En sistemas reales subsisten una distancia de corte microscópica y, en muestras finitas, su tamaño; la invariancia crítica se observa en el intervalo de distancias donde estas limitaciones son separables.
El punto fijo gaussiano corresponde a una acción o hamiltoniano cuadrático en los campos; las correlaciones de orden superior quedan determinadas por las de dos puntos mediante identidades gaussianas. Para describir una teoría crítica deben ajustarse los términos relevantes apropiados, como el parámetro de masa. Su sencillez algebraica permite identificar dimensiones de escala y construir expansiones a su alrededor.
También hay puntos fijos con interacción, en los que los acoplamientos de interacciones genuinas conservan valores efectivos distintos de cero. El punto fijo de Wilson y Fisher en teorías escalares es un ejemplo conocido dentro de su dominio de aplicación; allí las dimensiones de escala pueden diferir de las gaussianas. Su existencia y estabilidad dependen, entre otros elementos, de la dimensión espacial, las simetrías y el contenido de campos.
El valor numérico de un acoplamiento fijo puede cambiar con las coordenadas o el esquema de renormalización. La identificación física se basa en propiedades como el espectro de perturbaciones y las predicciones para observables; coordenadas distintas pueden describir el mismo comportamiento universal. También hay puntos fijos de fases no críticas, por ejemplo límites efectivos donde las correlaciones de alcance finito se vuelven despreciables.
Tras localizar un punto fijo hay que determinar qué perturbaciones de su entorno crecen o decrecen y cuáles requieren términos de orden superior. Esto establece cuántos parámetros hay que ajustar para aproximarse al régimen crítico y qué diferencias microscópicas desaparecen a gran escala. La clasificación local conecta la invariancia estadística con la organización geométrica del espacio de modelos (Wilson, 1971; Fisher, 1974).
164.4. Linealización y autovectores
La estabilidad de un punto fijo se estudia expandiendo el mapa de renormalización en las pequeñas desviaciones . Para un factor espacial determinado, el primer término de la expansión define una transformación lineal. Su matriz jacobiana indica cómo se mezclan inicialmente las perturbaciones de los distintos acoplamientos en un paso de cambio de escala, según
Supongamos que la matriz admite una base suficiente de autovectores , con autovalores reales positivos de la forma . La expansión define amplitudes a lo largo de las direcciones propias. A primer orden, cada amplitud evoluciona independientemente como .
Estas amplitudes se denominan campos de escala. En el análisis lineal son combinaciones de las desviaciones originales; cuando existen coordenadas no lineales adecuadas, la definición puede extenderse localmente más allá de ese orden. Conviene distinguir el autovector, que señala una dirección en el espacio de acoplamientos, de su amplitud, que expresa cuánto se ha perturbado el modelo en esa dirección.
Una dirección es relevante cuando , porque su amplitud aumenta al iterar hacia distancias mayores. Es irrelevante cuando , pues la perturbación disminuye cerca del punto fijo. Si , la dirección es marginal; la aproximación lineal conserva su amplitud y hay que examinar órdenes superiores. La clasificación expresa estabilidad local y puede cambiar cuando la trayectoria abandona la vecindad donde se hizo la expansión.
En un flujo continuo, la matriz correspondiente es . Sus autovalores son los exponentes y la evolución lineal durante una escala es . Para mapas de esa misma familia continua se obtiene . Esta relación permite pasar de multiplicadores de un paso discreto a tasas de crecimiento en escala logarítmica.
El espectro lineal se conserva ante cambios regulares de coordenadas. Si tiene jacobiano invertible en el punto fijo, la nueva matriz es . La semejanza preserva los autovalores, aunque modifica las componentes de los autovectores. La regularidad es imprescindible, porque una transformación singular puede ocultar direcciones o alterar artificialmente la apariencia del flujo. Los coeficientes particulares de la matriz dependen, por tanto, de la representación elegida.
Las degeneraciones, los bloques de Jordan y las resonancias requieren mayor cuidado y pueden introducir factores adicionales en las soluciones. En el caso hiperbólico, sin direcciones marginales, las subvariedades estable e inestable organizan el entorno. Las direcciones relevantes determinan los ajustes necesarios para permanecer cerca del punto fijo, mientras que las irrelevantes describen parte de la pérdida gradual de sensibilidad a las interacciones microscópicas.
164.5. Ejemplo didáctico con
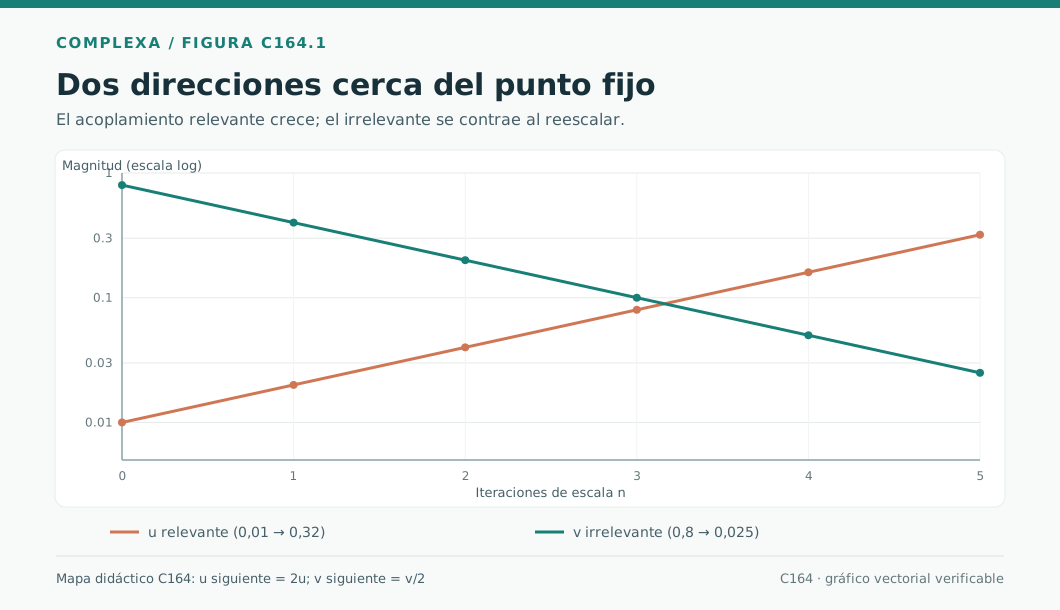
El mapa didáctico , , que duplica la coordenada relevante y reduce a la mitad la irrelevante , tiene el origen como punto fijo. Tras iteraciones, y ; al compararlo con , resultan y . Para , y a , la sucesión toma los valores 0,01; 0,02; 0,04; 0,08; 0,16 y 0,32, mientras que toma 0,8; 0,4; 0,2; 0,1; 0,05 y 0,025.
La reducción de acerca inicialmente la trayectoria a la dirección relevante, pero todo no nulo acaba creciendo. La distancia al origen puede disminuir y luego aumentar, de modo que una aproximación transitoria no prueba convergencia a escalas arbitrariamente grandes. La superficie crítica es una recta de codimensión uno en el plano bidimensional; sus puntos convergen al origen por la componente decreciente. Con más acoplamientos, puede ser una superficie de mayor dimensión, localmente tangente a direcciones irrelevantes.
«Irrelevante» describe el comportamiento asintótico, aunque hay efectos a escala finita. Un observable que dependa regularmente de puede tener una corrección proporcional a , que decrece como la inversa del factor de longitud acumulado . La amplitud depende del modelo microscópico y puede ser apreciable en las primeras iteraciones o en muestras limitadas. Se trata de un cálculo didáctico, sin datos experimentales ni simulación de materiales. El mapa es lineal en todo el plano para que cada paso pueda comprobarse; en un problema físico, la linealización suele valer solo cerca del punto fijo y el crecimiento relevante exige términos no lineales. El análisis crítico requiere ajustar la distancia transversal a la superficie crítica y esperar a que se reduzcan las correcciones irrelevantes. Una muestra bien ajustada puede conservarlas, mientras que unas correcciones pequeñas no impiden salir del régimen crítico si hay un desajuste relevante. Ambas posibilidades afectan la interpretación de trayectorias efectivas y de exponentes estimados con tamaños finitos.
Incertidumbre y elección del factor de escala
El ejemplo lineal permite propagar incertidumbres sin introducir una dinámica física adicional. Si la coordenada relevante inicial tiene un error absoluto acotado por una cantidad pequeña, después de cinco pasos con factor dos ese error se multiplica por treinta y dos. El error de la coordenada irrelevante se divide por el mismo factor. La contracción de una dirección no compensa automáticamente el crecimiento de otra, de modo que una predicción requiere controlar la proyección del error sobre cada campo de escala.
Cuando ambas coordenadas son inciertas, su matriz de covarianza se transforma por el producto de la matriz lineal, la covarianza inicial y la transpuesta de la matriz lineal. Las correlaciones entre parámetros importan porque un ajuste puede determinar con precisión una combinación y dejar otra mal resuelta. Informar solo errores separados oculta esa geometría. Cerca de una superficie crítica, la combinación que desplaza al sistema fuera de ella suele ser la que necesita mayor precisión.
También puede verificarse la coherencia entre factores de escala. En este ejemplo, dos pasos con factor dos producen el mismo resultado que un paso con factor cuatro, que cuadruplica la coordenada relevante y divide por cuatro la irrelevante. Los autovalores del mapa cambian con el factor elegido, mientras que los exponentes obtenidos al dividir sus logaritmos por el logaritmo del factor permanecen iguales. En una truncación aproximada, una dependencia residual de esos exponentes respecto del esquema indica un error sistemático que debe estudiarse.
Esta comprobación requiere identificar los campos comparables y sus normalizaciones, aunque los parámetros efectivos puedan diferir numéricamente entre métodos. Cambiar de coordenadas puede desplazar las componentes de un punto fijo sin modificar sus propiedades lineales invariantes, siempre que el cambio sea regular e invertible en su entorno.
164.6. Tiempo de salida y exponente
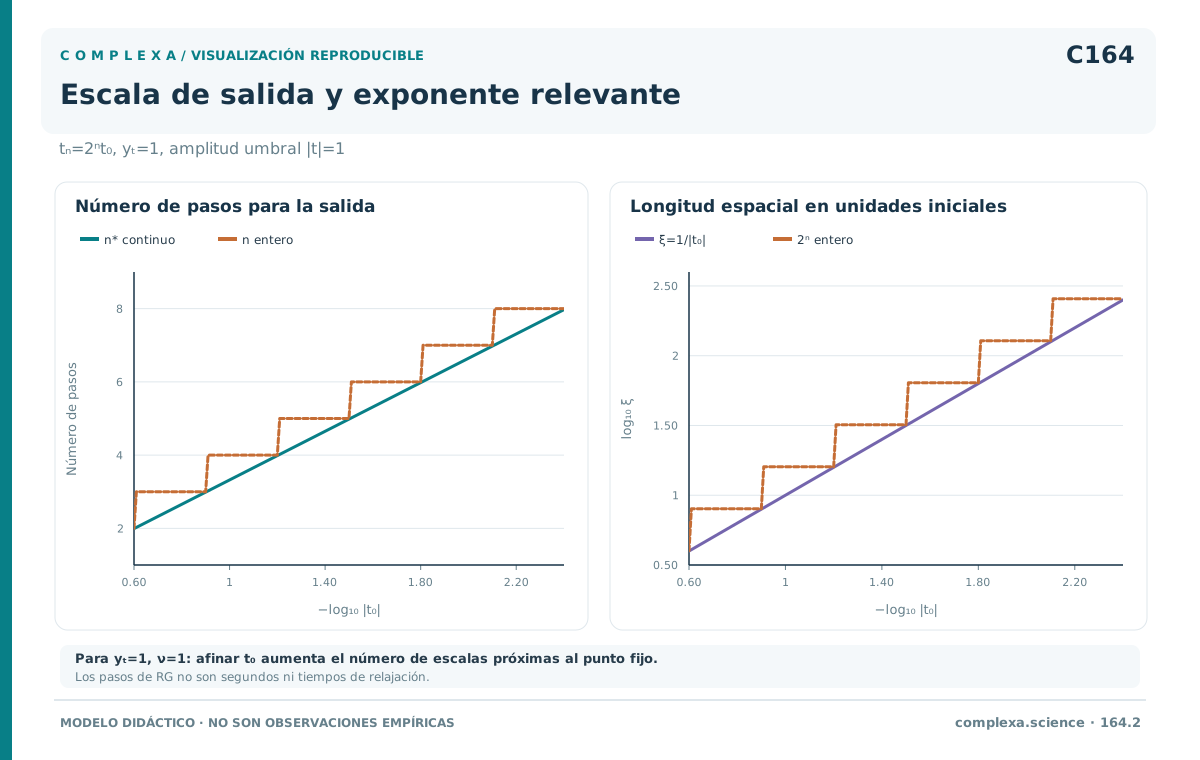
La longitud de correlación puede deducirse del número de pasos durante los cuales una trayectoria permanece cerca de un punto fijo crítico. Sea un campo térmico relevante, nulo en la superficie crítica, y sea su exponente de escala. Cerca del punto fijo, una iteración multiplica su amplitud por . Después de pasos, el valor renormalizado es aproximadamente , mientras las perturbaciones pertinentes sigan siendo pequeñas.
El tiempo de salida es el número de iteraciones necesario para que esa amplitud alcance un umbral fijo, pequeño pero independiente del valor inicial. Elegir el umbral de orden unidad en las coordenadas efectivas simplifica la notación. La condición y su solución asintótica son
Aquí es la escala logarítmica de salida. Para , como en la dirección relevante del ejemplo anterior, la primera condición se reduce a . El nombre «tiempo» sigue el uso geométrico propio de un flujo y cuantifica cambios de resolución; carece de interpretación como duración de la relajación física. Los exponentes dinámicos requieren información adicional sobre la evolución temporal del sistema.
Sea la longitud de correlación medida en unidades del corte microscópico. Cada paso divide su valor numérico por , pues aumenta la unidad espacial de referencia. En la escala de salida, la longitud de correlación del modelo efectivo es de orden finito bajo los supuestos considerados. Al recuperar las unidades originales se obtiene
El símbolo expresa aquí el comportamiento dominante, con amplitudes no universales que pueden diferir a ambos lados de la transición. Una elección distinta del umbral de salida modifica esas amplitudes y añade una constante al número de iteraciones, sin alterar el exponente. Si se usa la temperatura reducida experimental como coordenada, debe suponerse que su relación con el campo térmico es regular y tiene un término lineal no nulo cerca del punto crítico.
La deducción supone un único campo térmico dominante y que los demás campos relevantes están ajustados, por ejemplo el campo externo en una transición con simetría de inversión. También presupone que la trayectoria entra en la región de escala y que las variables irrelevantes permiten el límite regular usado. Con varios campos relevantes activos aparecen cruces de régimen y funciones de escala con argumentos adicionales; en esas circunstancias, una sola potencia de la distancia térmica puede resultar insuficiente.
En tamaño finito, el crecimiento de queda limitado por la extensión espacial disponible, de modo que el argumento de salida debe compararse con esa escala. Las direcciones marginales pueden introducir factores logarítmicos y alterar la aproximación a la ley dominante. Estos límites explican por qué una estimación efectiva de puede variar al cambiar el intervalo de ajuste, aun cuando el punto fijo que controla el régimen asintótico sea el mismo.
164.7. Flujo continuo didáctico
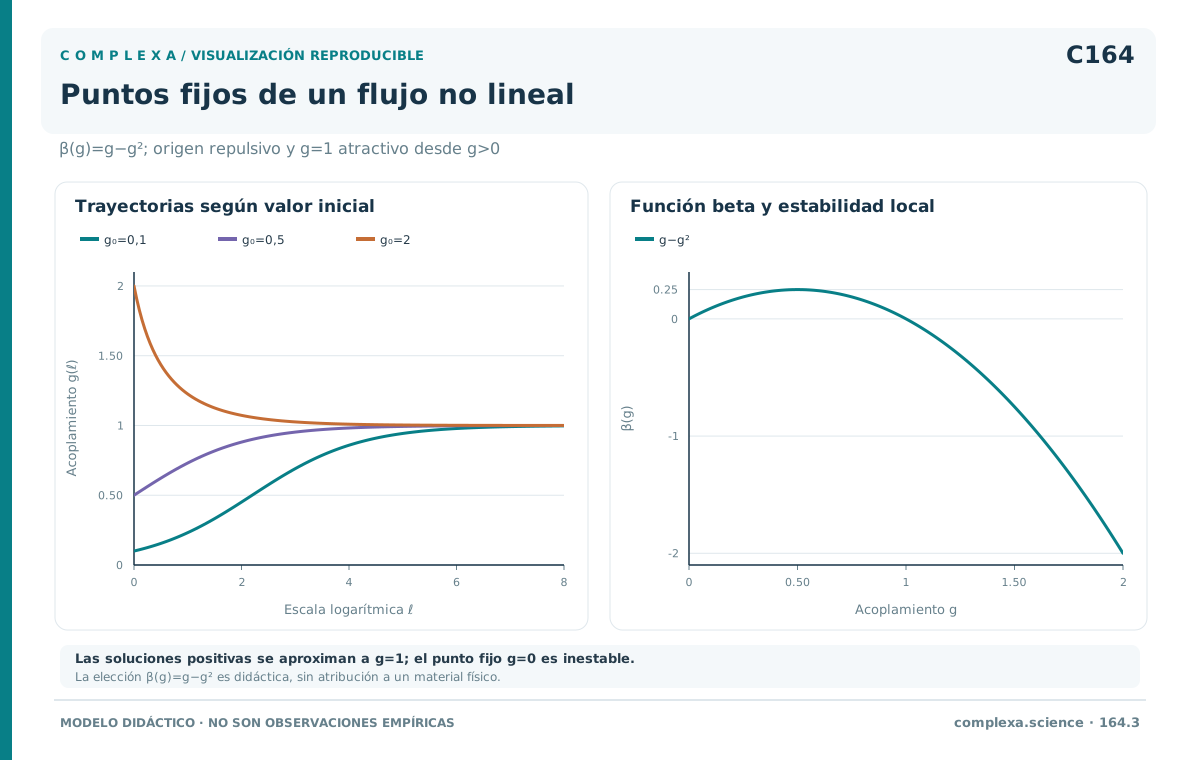
Un flujo escalar permite examinar explícitamente cómo un término no lineal modifica el crecimiento inicial de una perturbación. Consideremos el modelo didáctico , con constantes e . La variable es un acoplamiento adimensional y aumenta hacia distancias mayores. La ecuación es un ejemplo matemático autónomo, que no pretende reproducir la función beta exacta de un sistema físico real.
Los ceros del miembro derecho determinan dos puntos fijos, y . La estabilidad local se obtiene derivando la función . El resultado es
Una perturbación pequeña alrededor del origen crece como , por lo que ese punto fijo es inestable en la orientación adoptada. Cerca de , la desviación decrece como y el punto fijo es localmente atractivo. Estos signos reproducen la clasificación por exponentes de escala, en la que una tasa positiva corresponde a una dirección relevante y una negativa a una dirección irrelevante, siempre con respecto al punto fijo alrededor del cual se linealiza.
Para una condición inicial positiva , la separación de variables da la solución logística
Si , el acoplamiento aumenta monótonamente hasta el punto fijo atractivo. Si , disminuye hacia el mismo límite. Cuando el valor inicial coincide con cualquiera de los puntos fijos, la solución permanece constante. En el semieje positivo, el denominador conserva su signo para toda escala creciente, de modo que la evolución está bien definida. La aproximación al límite tiene una amplitud que depende de la condición inicial y una tasa asintótica determinada por .
Para valores iniciales positivos muy pequeños aparece un intervalo de crecimiento aproximadamente lineal, en el sentido de la ecuación diferencial linealizada, durante el cual . Cuando el acoplamiento se vuelve comparable con , el término cuadrático frena el crecimiento. La escala de cruce depende logarítmicamente de la amplitud inicial. Esta separación entre la salida de un punto fijo y el ingreso en otro ayuda a interpretar regímenes efectivos sucesivos.
En una teoría aproximada, la fiabilidad de un cero no lineal debe contrastarse con el tamaño de los términos omitidos. Si el valor cae fuera del dominio controlado por la expansión, su existencia algebraica es una evidencia débil sobre el modelo original. El flujo didáctico permite calcular exactamente la estabilidad y las trayectorias; su aplicación física exigiría justificar la elección del acoplamiento, el esquema usado, la región de validez y la persistencia del punto fijo al mejorar la aproximación.
164.8. Marginalidad y términos no lineales
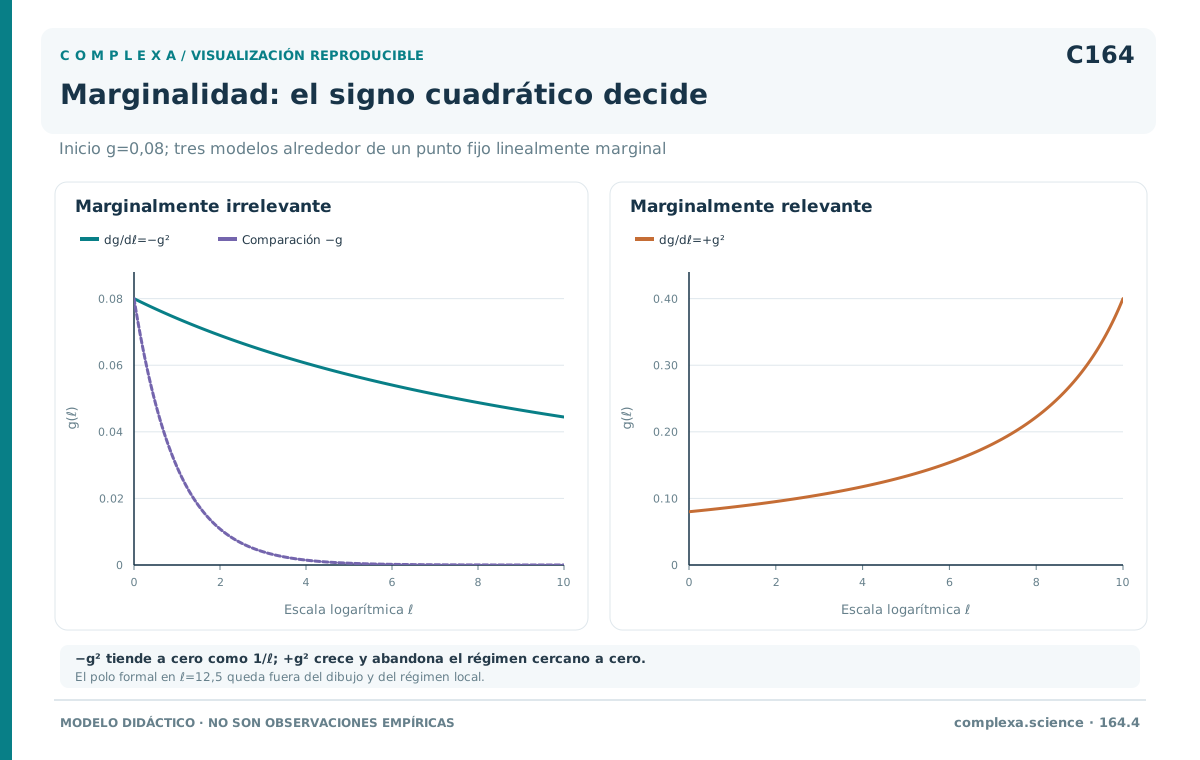
Una dirección marginal tiene exponente lineal nulo, de manera que la primera derivada de su función beta se anula en el punto fijo. La linealización deja entonces indeterminada la estabilidad. Supongamos que el primer término no nulo es cuadrático y que el acoplamiento permanece positivo. El flujo didáctico , con , ilustra una perturbación que disminuye lentamente al avanzar hacia distancias mayores. El origen es atractivo desde ese lado del eje.
Con condición inicial , integrar la ecuación equivale a integrar . La solución y su límite para escalas logarítmicas grandes son
Esta dirección se denomina marginalmente irrelevante. Su amplitud tiende a cero mucho más lentamente que la de una perturbación con exponente negativo. Con , donde es una longitud física y la de referencia, la dependencia inversa en se convierte en una dependencia inversa en el logaritmo de la longitud. En tamaños accesibles, una contribución de este tipo puede mantener correcciones apreciables durante un intervalo amplio.
Los observables pueden heredar correcciones logarítmicas de varias formas. Una dependencia regular directa respecto de genera correcciones inversas en el logaritmo. Si la dimensión de escala de un observable depende del acoplamiento, integrar esa dependencia a lo largo del flujo puede producir potencias multiplicativas del logaritmo. La forma concreta exige conocer la ecuación de escala del observable y sus coeficientes.
Por ejemplo, supongamos que un observable positivo satisface , con constante, dentro del régimen considerado. Sustituir la solución marginalmente irrelevante e integrar da
El exponente efectivo que se mediría localmente en un gráfico logarítmico es . Su deriva puede ser lenta incluso cuando la potencia dominante está bien definida. La potencia del logaritmo depende de la respuesta del observable, expresada por , además del flujo de . Ajustar una potencia pura en un intervalo reducido mezcla ambos efectos. Comparar las pendientes entre ventanas sucesivas de tamaños permite buscar esa deriva; distinguirla de una corrección algebraica requiere suficiente intervalo de escalas y precisión estadística.
Al invertir el signo del término cuadrático, la ecuación pasa a ser . Para el mismo valor inicial positivo se obtiene . El acoplamiento crece y la dirección es marginalmente relevante. La expresión tiene un polo en , pero una aproximación local deja de estar controlada antes de alcanzarlo. La interpretación justificada es la salida del entorno de acoplamiento pequeño a una escala grande.
La evolución depende también del signo inicial y del dominio del acoplamiento. Para el flujo con signo negativo, un valor inicial negativo se aleja del origen. En problemas con varios campos marginales aparecen términos cruzados y la clasificación requiere estudiar su evolución conjunta. Si todos los términos pertinentes se anulan por razones estructurales, puede existir una dirección exactamente marginal y, bajo condiciones adicionales, una familia continua de puntos fijos.
La fuga de una dirección marginalmente relevante exige información sobre el régimen posterior. Atribuirla directamente a una transición de primer orden sería una inferencia excesiva, porque podrían intervenir otro punto fijo, nuevas variables efectivas o límites de la truncación. Para establecer el orden de una transición se necesitan observables termodinámicos y control del límite de volumen. La expansión local determina cómo comienza la salida y deja abierta la descripción de las escalas que siguen.
164.9. Bifurcaciones, cuencas y separatrices
La geometría global del flujo organiza modelos con comportamientos de larga distancia distintos. Una cuenca de atracción reúne las condiciones iniciales cuyas trayectorias convergen al mismo atractor según la orientación de escala elegida. Sus fronteras suelen contener separatrices, conjuntos invariantes que distinguen destinos asintóticos. Su forma depende del campo vectorial completo y puede ser más compleja que la linealización local.
Cerca de un punto fijo hiperbólico, las direcciones irrelevantes generan el espacio tangente a la variedad estable y las relevantes, el tangente a la variedad inestable. Las variedades pueden curvarse al alejarse del punto fijo. Si hay direcciones relevantes independientes en el espacio físico de perturbaciones, la variedad estable tiene codimensión ; aproximarse asintóticamente al punto fijo exige ajustar esas condiciones. Las simetrías pueden anular algunos campos automáticamente, mientras que otros se controlan con parámetros experimentales o variables de simulación.
Cuando el punto fijo controla una transición continua, la superficie crítica puede identificarse localmente con esa variedad estable. Los campos relevantes se anulan sobre su plano tangente lineal, aunque términos no lineales suelen curvar la superficie exacta. Una trayectoria con un pequeño desajuste transversal puede permanecer cerca durante un tramo y luego dirigirse hacia una fase; en ese tramo hay un régimen crítico aproximado, cuya extensión aumenta al reducir el desajuste.
Una bifurcación cambia cualitativamente la estructura del flujo al variar un parámetro externo de la familia de ecuaciones; puede crear, hacer colisionar o eliminar puntos fijos, así como cambiar su estabilidad. En el ejemplo matemático didáctico , con variable y parámetro real , hay dos puntos fijos para , uno degenerado para y ninguno para .
Cuando existen, los puntos fijos del ejemplo son . La derivada del flujo, , hace atractivo al punto positivo y repulsivo al negativo. Al acercarse ambos, la tasa local de evolución disminuye y puede haber recorridos prolongados por el espacio de acoplamientos. Una interpretación física del ejemplo exige justificar el parámetro externo y las aproximaciones empleadas.
Un flujo de fuga abandona el dominio de descripción controlada. Puede señalar crecimiento hacia acoplamiento fuerte, necesidad de variables adicionales o límites del esquema; también es compatible con una transición de primer orden. Para distinguir entre estas posibilidades hay que recurrir a otras aproximaciones, ampliar el espacio de operadores y examinar señales termodinámicas que persistan al aumentar el tamaño del sistema.
Cuencas, separatrices y bifurcaciones se interpretan junto con las escalas recorridas, porque una trayectoria accesible numéricamente puede mostrar atracción transitoria y ocultar el destino final. Comprobar la estabilidad de las conclusiones ante cambios de condiciones iniciales, parámetros externos y truncaciones ayuda a distinguir estructuras robustas de artefactos locales. La criticidad exige ajustar los campos relevantes e identificar el régimen asintótico.
164.10. Inferir flujos desde datos y simulaciones
Inferir un flujo exige definir qué cantidades se comparan entre escalas y cómo representan los acoplamientos efectivos. En simulaciones pueden usarse distribuciones bloqueadas, correlaciones o combinaciones adimensionales de observables. El esquema debe fijar el factor espacial, la normalización y las condiciones de contorno, porque sin esas convenciones los parámetros ajustados carecen de interpretación inequívoca como trayectoria de renormalización y mezclan cambios de escala con cambios de definición.
La reconstrucción proyecta una distribución compleja sobre una familia finita de modelos. En esta truncación, los operadores omitidos pueden alterar las funciones beta estimadas y desplazar sus ceros. Ampliar progresivamente la familia y comprobar la estabilidad de los resultados ayuda a evaluar la aproximación. La dependencia de los acoplamientos respecto del esquema es esperable; las predicciones universales y los observables físicos comparables son criterios de consistencia más sólidos. La región de escala debe distinguirse del corte microscópico y de los límites de tamaño finito. El colapso visual de curvas requiere contrastes cuantitativos e incertidumbres. Variar el intervalo de ajuste, los tamaños mínimos y las correcciones permite examinar la estabilidad de los exponentes. En ajustes con observaciones de las mismas realizaciones o trayectorias, deben incorporarse sus correlaciones estadísticas.
La convergencia debe comprobarse en varios observables y bajo cambios razonables del procedimiento. Una estimación del punto fijo gana credibilidad si concuerdan el comportamiento de correlaciones transformadas y razones adimensionales; exponentes de distintas respuestas deben concordar bajo los supuestos de escala pertinentes. Una deriva persistente con el tamaño puede reflejar campos irrelevantes lentos, marginalidad, cruces entre regímenes o un ajuste incompleto de direcciones relevantes activas. Los campos irrelevantes peligrosos exigen cautela, porque, aunque su acoplamiento tienda a cero, ciertos observables dependen singularmente de ese límite. En determinadas teorías por encima de su dimensión crítica superior, un acoplamiento de interacción puede ser de este tipo. Sus consecuencias dependen del observable, los límites y las condiciones de contorno; la clasificación lineal aislada no resuelve esas dependencias singulares.
Deben distinguirse la convergencia del flujo proyectado, la de los observables y la validez del régimen asintótico supuesto. Un cero aparente de una función beta estimada puede desplazarse al mejorar la truncación, mientras que una predicción física estable puede sobrevivir a cambios importantes de coordenadas. Documentar estas comprobaciones conecta el análisis geométrico con resultados reproducibles y con el marco de las fluctuaciones críticas expuesto en las referencias.
Referencias
Wilson, K. G. (1971). Renormalization group and critical phenomena. I. Renormalization group and the Kadanoff scaling picture. Physical Review B, 4, 3174–3183. DOI.
Fisher, M. E. (1974). The renormalization group in the theory of critical behavior. Reviews of Modern Physics, 46, 597–616. DOI.