COMPLEXA · Ciencias de la Complejidad y Teoría del Caos
Módulo 17. Renormalización, universalidad y descripción multiescala
166.1. Sistema finito y suavizado de la transición
Una transición de fase se caracteriza por un comportamiento singular en el límite termodinámico. En una muestra finita, las curvas de energía, magnetización y respuesta suelen variar suavemente, aunque puedan presentar cambios muy pronunciados. El escalamiento de tamaño finito relaciona esa evolución regular con las singularidades del sistema infinito. Para ello interpreta conjuntamente una familia de tamaños y conserva las condiciones físicas y geométricas que hacen comparables sus observables (Fisher y Barber, 1972).
Para un modelo clásico con un número finito de estados, la función de partición es una suma finita de contribuciones positivas a temperatura real positiva. Por ello, la energía libre carece de las singularidades críticas propias del límite infinito. Si denota la función de partición de un sistema de grados de libertad, su energía libre por grado de libertad es
Aquí es la temperatura, la constante de Boltzmann y un campo externo conjugado al parámetro de orden, con una convención energética que debe especificarse. La regularidad anterior presupone un modelo bien definido y una región de parámetros donde existe el equilibrio. Para variables continuas, el argumento requiere además que las integrales converjan, condición que la finitud espacial no garantiza.
El límite termodinámico hace crecer y el volumen manteniendo fija la densidad. En una red de dimensión , con longitud lateral medida en separaciones de red y forma fija, habitualmente . La sucesión de funciones suaves puede converger hacia una función no analítica. Un máximo de susceptibilidad que aumenta y se estrecha es entonces una manifestación finita compatible con una divergencia, aunque ningún máximo individual pruebe su existencia.
El orden de los límites es esencial para definir la ruptura espontánea de simetría. En un sistema finito simétrico, la magnetización media a campo nulo puede anularse porque el equilibrio incluye sectores de magnetización opuesta. Para seleccionar una fase ordenada se toma primero el límite de tamaño infinito a campo positivo y después se hace tender el campo a cero. Invertir esas operaciones puede producir magnetización nula incluso por debajo de la temperatura crítica.
Las cantidades finitas deben, por tanto, distinguirse de sus límites. La posición de un pico define una temperatura seudocrítica que depende del observable; su anchura describe el redondeo y su altura mide una respuesta limitada por el tamaño disponible. Una comparación útil conserva estas distinciones y examina cómo evolucionan con . También separa el suavizado de equilibrio del que causan una resolución térmica insuficiente, un muestreo deficiente o una interpolación excesiva.
166.2. Longitud de correlación y variable de escalamiento
La longitud de correlación es la distancia sobre la que permanecen correlacionadas las fluctuaciones del parámetro de orden. Cerca de una transición continua, su crecimiento vuelve relevante la extensión espacial de la muestra. Si es pequeña frente a , el interior puede aproximar el comportamiento macroscópico; si ambas longitudes son comparables, la geometría y las fronteras afectan apreciablemente a las fluctuaciones y respuestas.
Sea la temperatura crítica del sistema infinito y defínase la temperatura reducida . En ausencia de campo y dentro de la región crítica, la hipótesis convencional supone . El exponente describe la divergencia y las amplitudes y corresponden a cada lado de la transición. Esas amplitudes dependen de la normalización microscópica y no deben confundirse con exponentes universales.
La variable mantiene constante la competencia entre la escala crítica y el tamaño. El factor métrico fija la normalización del campo térmico; con frecuencia se absorbe en la función de escalamiento y se escribe simplemente . Si es una longitud física, debe introducirse una longitud de referencia para construir una potencia adimensional. Medirla en separaciones de red es una convención especialmente sencilla.
La forma de la muestra también pertenece a la definición del problema. Un cuadrado y un rectángulo de distinta razón de aspecto no tienen necesariamente la misma función de escalamiento. Para comparar tamaños se mantienen fijas las razones entre longitudes laterales, la topología y el tipo de frontera. En un sistema anisótropo pueden requerirse factores métricos distintos en cada dirección, o incluso exponentes diferentes si las direcciones siguen leyes críticas de escalamiento realmente distintas.
Según la hipótesis convencional, una vez eliminadas las unidades microscópicas, los observables dependen principalmente de combinaciones adimensionales de los campos y del tamaño. Para una longitud de correlación finita definida de manera consistente, esto lleva a una relación del tipo , con correcciones. Su aplicación presupone cercanía al punto crítico y tamaños suficientemente grandes respecto de las escalas microscópicas (Fisher, 1974).
Los tamaños se comparan a semejante, porque a una misma distancia térmica las muestras pequeñas pueden quedar dentro de su región redondeada y las grandes fuera de ella. La ventana pertinente se contrae al aumentar ; deben registrarse las convenciones de longitud y temperatura.
166.3. Forma de la energía libre y consecuencias
La hipótesis de escalamiento organiza varias leyes observables mediante una misma descripción de la energía libre. Conviene separar una contribución regular, analítica cerca de la transición, de otra singular que contiene el comportamiento crítico. Aunque el sistema finito sea regular, esta separación permite identificar la parte que origina las singularidades al crecer el tamaño. Las amplitudes, los términos analíticos y las correcciones deben conservarse cuando afectan al intervalo estudiado.
Aquí es la densidad singular de energía libre reducida; , la dimensión espacial; , un campo magnético reducido; y , su dimensión de escalamiento. La función depende de la geometría y las fronteras; los factores métricos térmico y magnético se absorben en sus argumentos. Si la energía libre tiene dimensiones físicas, reaparecen los factores de temperatura y volumen propios de esa convención.
La derivada respecto del campo da la magnetización y la segunda derivada, la susceptibilidad conectada. En el régimen convencional, las potencias críticas cumplen y . Aquí es el exponente de magnetización; la temperatura inversa se escribe explícitamente como para evitar errores al relacionar leyes críticas y estimadores de fluctuaciones.
A campo nulo, una muestra finita con simetría de inversión tiene magnetización media nula si explora ambos sectores. Se usa entonces , donde es la magnetización por sitio. Su distribución escalada conduce a ; bajo las mismas hipótesis, . Ambas expresiones admiten amplitudes y correcciones adicionales; su validez no se extiende a cualquier temperatura.
En la temperatura crítica, el argumento térmico se anula y las funciones dan amplitudes constantes para la familia geométrica elegida. La pendiente logarítmica de la magnetización estima y la de la susceptibilidad, . Los fondos regulares pueden sesgar estas pendientes, sobre todo si la parte singular crece lentamente o los tamaños son pequeños; al ajustar una potencia pura hay que comprobar si existe esa contaminación.
Relaciones de hiperescalamiento como valen en el marco anterior sin modificaciones relevantes. Por encima de la dimensión crítica superior, o ante variables irrelevantes peligrosas, la dependencia finita puede cambiar. Una sola longitud tampoco describe automáticamente geometrías anisótropas. La coherencia entre observables pone a prueba las hipótesis, aunque no justifica imponer identidades fuera de su dominio físico.
166.4. Desplazamiento y redondeo de la transición
Una transición continua observada a tamaño finito presenta dos efectos distintos. El desplazamiento es la separación entre una temperatura seudocrítica y la temperatura crítica infinita; el redondeo, la extensión térmica de la región donde el cambio es suave. Ambos pueden estar gobernados por la longitud de correlación, pero sus amplitudes y correcciones dependen del observable. La posición del máximo de susceptibilidad y la del máximo de calor específico no tienen por qué coincidir.
En un ferromagneto finito a campo nulo, la definición de la respuesta requiere cuidado. Si se muestrean ambas ramas ordenadas, la varianza de la magnetización incluye la separación entre ellas y la susceptibilidad física puede crecer proporcionalmente al volumen por debajo de la transición. Su máximo global no tiene por qué localizar la región crítica. Para analizar un pico cercano a ella suelen usarse las fluctuaciones dentro de una fase o el estimador con definido en 166.8. La ley de desplazamiento siguiente se aplica al observable que tiene efectivamente el máximo escalado supuesto.
Supóngase que la parte dominante de la susceptibilidad tiene la forma , con . Si tiene un máximo aislado en un valor finito y no nulo , la condición de máximo fija una temperatura reducida proporcional a . La temperatura seudocrítica definida por ese pico sigue entonces la ley asintótica
La amplitud incluye la conversión de temperatura reducida a temperatura y puede cambiar con la geometría, las fronteras y la definición del máximo. El coeficiente es una corrección relativa y , un exponente de corrección irrelevante. Esta forma presupone que el término principal está presente; si su amplitud se anula por simetría o por una elección particular del observable, otro término puede controlar el desplazamiento accesible.
El redondeo sigue una lógica semejante. Si una anchura se define mediante dos valores fijos de la función escalada, la diferencia entre sus argumentos permanece constante y, dentro del régimen convencional, la anchura en temperatura reducida cumple . La anchura a media altura exige precisar qué fondo se resta y cómo se localizan sus extremos. Un cambio de convención altera la amplitud y puede aumentar las correcciones observadas.
Junto a las correcciones irrelevantes intervienen campos de escalamiento no lineales, contribuciones analíticas y efectos superficiales, de modo que una única potencia correctiva rara vez describe toda la estructura subdominante. Las fronteras libres introducen superficies y esquinas; las periódicas eliminan esas superficies, aunque conservan efectos globales de tamaño. Tratar todas las condiciones de frontera con la misma fórmula exacta puede trasladar una diferencia geométrica a un valor aparente del exponente crítico.
La extrapolación requiere varios tamaños y una ventana donde la posición del pico esté bien resuelta. Conviene comprobar si el estimado permanece estable al excluir los tamaños menores y al variar la corrección admitida. El error de interpolación térmica debe propagarse junto con el estadístico. Una deriva persistente de los parámetros indica que los términos omitidos todavía importan, que la ventana no es asintótica o que la hipótesis física necesita revisión.
166.5. Cumulante de Binder
El cumulante de Binder combina momentos de la distribución del parámetro de orden en una cantidad adimensional y elimina la potencia dominante con que escala la magnetización. Para un parámetro escalar con simetría de inversión, una convención frecuente usa el cuarto momento y el cuadrado del segundo. La normalización debe declararse, porque para parámetros de orden vectoriales hay otras definiciones apropiadas, con distintos valores límite.
Los corchetes denotan promedios de equilibrio y es la magnetización por sitio. Para una distribución gaussiana centrada, y , sea cual sea la varianza. Una gaussiana con media distinta de cero no satisface esa relación de momentos respecto del origen.
En el límite ideal de dos picos igualmente ponderados y sin anchura en , con , se tiene y ; por tanto, . En muestras reales, los picos tienen anchura y sus pesos pueden ser desiguales por dificultades de muestreo. Como el cumulante usa momentos pares, dos picos de igual magnitud conservan ese cociente aunque sus pesos difieran. Un valor próximo a dos tercios no comprueba, entonces, que se hayan explorado ambos sectores; esa comprobación requiere la serie temporal o el histograma con signo.
Cerca de una transición continua, el escalamiento convencional da , donde y el segundo término es la corrección dominante. Sin correcciones, las curvas de distintos tamaños coinciden en ; en datos finitos aparecen cruces aproximados cuya posición puede desplazarse con la pareja de tamaños (Binder, 1981).
Podemos calcular la deriva del cruce entre tamaños y , con . Si cerca de la transición , con , igualar ambas expresiones da
La temperatura de cruce puede acercarse a más deprisa que la posición de un pico ordinario. Esta forma dominante exige que la amplitud correctiva y la pendiente no se anulen; si alguna lo hace, hay que retener el término siguiente. Un cruce casi inmóvil entre dos tamaños puede deberse a una amplitud pequeña sin que hayan desaparecido todas las correcciones del sistema.
El valor crítico del cumulante puede ser característico de una clase de universalidad bajo condiciones geométricas especificadas. Deben mantenerse la razón de aspecto, las fronteras, la topología y la definición del parámetro de orden; también importa la convención del cociente de momentos. Presentar un único como universal sin esas condiciones confunde la independencia de detalles microscópicos con una independencia geométrica que el escalamiento no garantiza.
Los cruces estiman la región crítica y pueden combinarse con pendientes térmicas que crecen aproximadamente como . Como los momentos segundo y cuarto proceden de las mismas configuraciones y están correlacionados, el remuestreo debe preservar esa dependencia. La autocorrelación o la interpolación pueden sesgar cruces visualmente precisos; los cruces son más útiles cuando concuerdan con otros observables y se cuantifica la deriva entre tamaños.
166.6. Caso numérico didáctico sintético
Construcción sintética · no es una simulación real
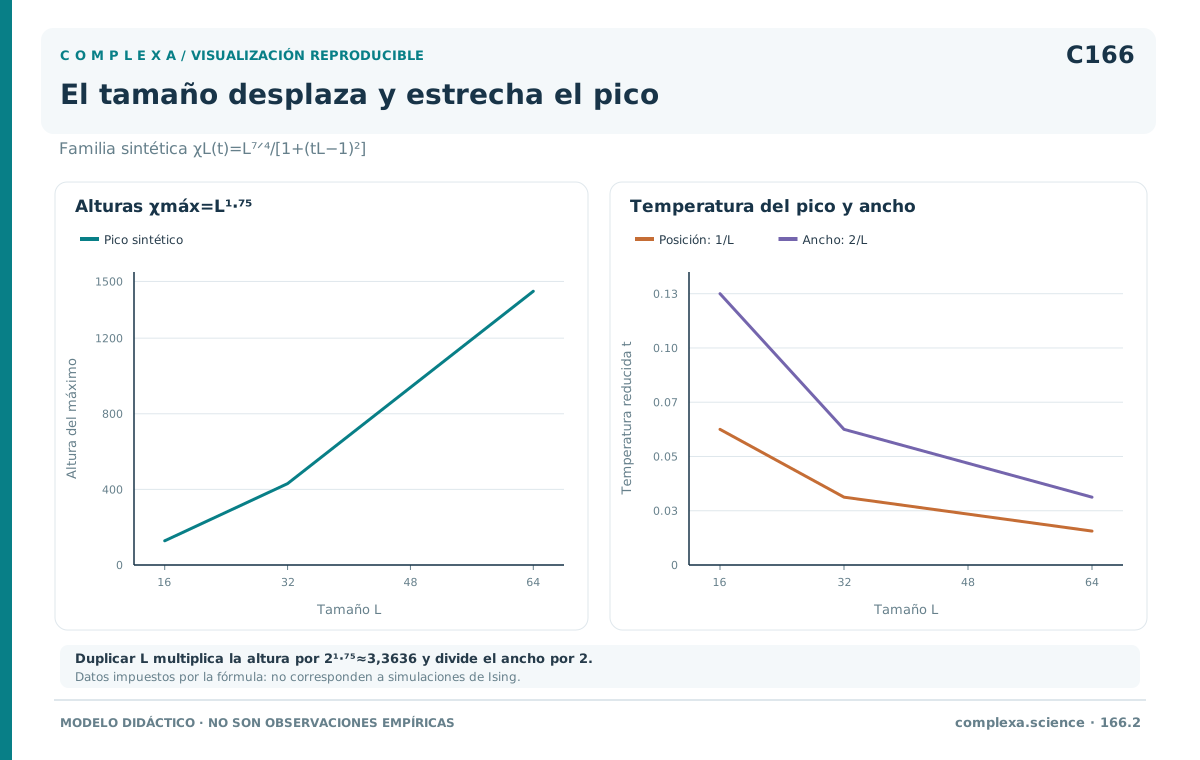
Considérese una familia didáctica con tamaños , exponente de correlación y de susceptibilidad . Se impone que el pico sea , con amplitud unitaria. Los valores proceden solo de esa regla algebraica; no incluyen ruido estadístico, termalización, autocorrelación ni información experimental.
Con esa regla, , y . El cociente , calculado con la regla exacta antes del redondeo, vale 1 en los tres tamaños. Al duplicar , la razón entre alturas es en ambas parejas consecutivas, como exige la potencia. En datos reales, la estabilidad aproximada de esa razón solo sería informativa si se tuvieran en cuenta errores, fondos regulares y correcciones de tamaño.
La pendiente logarítmica entre tamaños es el logaritmo de la razón de alturas dividido por el logaritmo de la razón de tamaños. Aquí , la potencia impuesta. Así pueden verificarse normalizaciones o implementaciones, aunque ninguna clase de universalidad queda probada de forma independiente.
La temperatura corresponde únicamente al modelo de Ising ferromagnético en red cuadrada, con interacciones entre primeros vecinos y , donde es el acoplamiento energético y esa razón fija la unidad de temperatura. Es solo una referencia de contexto y no se traslada a otra red, interacción o normalización del Hamiltoniano.
Para completar el ejercicio, definamos explícitamente la familia sintética
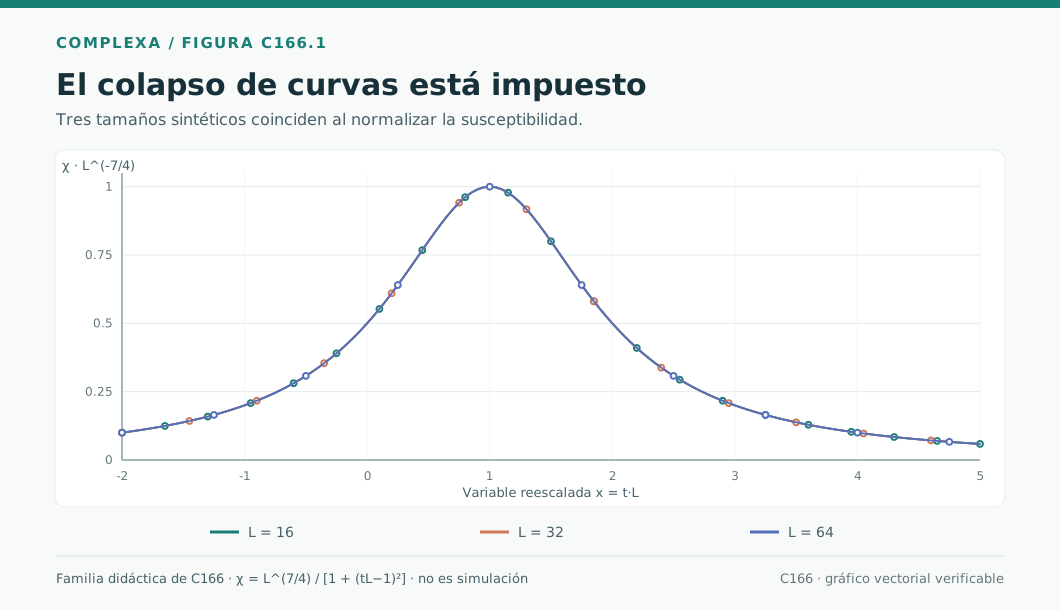
Es una forma simple para practicar el reescalado; no reproduce la función exacta del Ising. Su máximo está en , tiene las alturas anteriores y su anchura a media altura es . Con y , todas las curvas se convierten en , de modo que pueden comprobarse a la vez desplazamiento, anchura y altura. Una potencia vertical equivocada deja alturas dependientes de ; un exponente horizontal incorrecto impide alinear las anchuras.
El caso muestra cómo una ley de potencias produce razones, pendientes y amplitudes reescaladas. Los tres tamaños reproducen la hipótesis y permiten detectar errores de cálculo, pero no estiman incertidumbre empírica, no comprueban el equilibrio ni contrastan mecanismos alternativos. Omitir correcciones facilita enseñar el procedimiento; en un estudio real, su presencia exigiría una evaluación separada.
166.7. Colapso de curvas
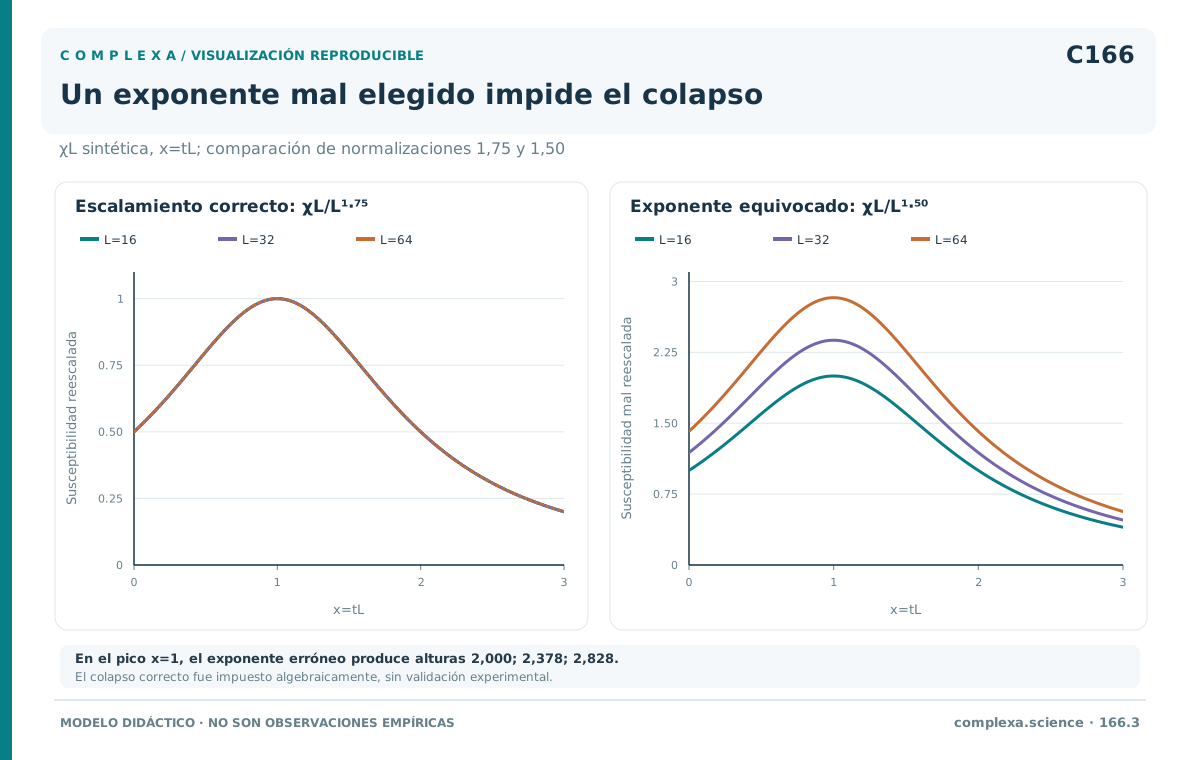
El colapso transforma observables de distintos tamaños para compararlos en coordenadas comunes. Para la susceptibilidad, la hipótesis convencional predice que una potencia conocida elimina su dependencia dominante con . La coincidencia corresponde a una región crítica y una familia geométrica determinadas; no implica que las curvas originales sean idénticas ni que toda temperatura esté en el régimen de validez.
La temperatura reducida es ; fija la escala horizontal y , la vertical, mientras que es la forma común esperada. Las coordenadas requieren convenciones homogéneas de longitud y susceptibilidad. Comparar modelos microscópicos distintos puede exigir factores métricos térmicos y magnéticos adicionales, fijados de manera consistente y con significado explícito.
Las amplitudes no universales expresan una misma estructura crítica en unidades particulares y pueden absorberse en una normalización global. Trasladar y estirar cada curva por separado, en cambio, permite fabricar coincidencias. Para tamaños del mismo modelo deben mantenerse parámetros compartidos; toda dependencia adicional con el tamaño debe justificarse mediante correcciones de escalamiento.
Si se desconocen , y , se estiman conjuntamente. Variar altera todas las coordenadas horizontales y puede compensarse parcialmente cambiando ; la escala vertical puede correlacionarse con amplitudes y fondos. Con tamaños o ventanas térmicas limitados, distintas ternas producen dibujos semejantes y la incertidumbre queda correlacionada.
Una evaluación cuantitativa ajusta una función común suficientemente flexible y pondera los residuos según las incertidumbres y covarianzas. Deben conservarse las dependencias que introduce la interpolación, sobre todo si varias temperaturas proceden de las mismas configuraciones por reponderación. El número de parámetros afecta a la calidad aparente, porque demasiada flexibilidad puede absorber las diferencias con que se quiere contrastar la hipótesis física.
Un buen dibujo no valida el colapso; la comprobación mejora si el colapso predice tamaños excluidos del ajuste, mantiene los parámetros estables al reducir la ventana crítica y deja residuos compatibles con las correcciones admitidas. En el ejemplo sintético, la función completa colapsa porque se construyó a partir de una forma común; la coincidencia verifica el procedimiento algebraico. La evidencia exige comparar también anchuras, posiciones y regiones laterales con la información térmica disponible.
166.8. Simulación en equilibrio e incertidumbre
El escalamiento describe distribuciones de equilibrio; una trayectoria numérica solo es útil si las representa adecuadamente. La termalización elimina la dependencia de las condiciones iniciales dentro de la precisión requerida; su duración debe evaluarse con series temporales y comparaciones entre preparaciones distintas. Una magnetización aparentemente estable puede ocultar que la dinámica sigue atrapada en un sector. La energía, los momentos magnéticos y los histogramas dan información complementaria sobre ese posible sesgo.
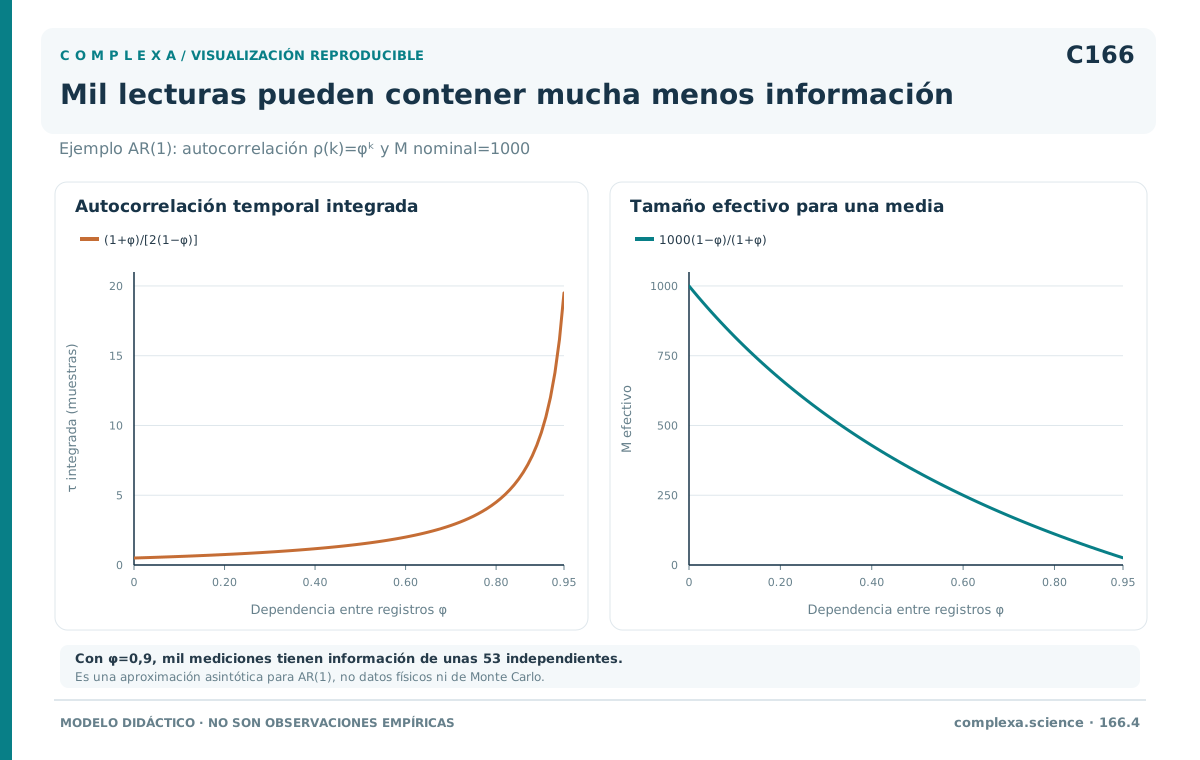
Las observaciones sucesivas de una cadena de Markov están correlacionadas. La autocorrelación integrada determina cuánto se reduce el número efectivo de muestras respecto del número almacenado. Cerca de la criticidad, el enlentecimiento de la dinámica puede aumentar fuertemente esa correlación; un tamaño mayor no garantiza suficientes muestras y puede necesitar una trayectoria mucho más larga. Registrar solo el número de barridos no permite comparar con fiabilidad la precisión entre tamaños.
Para fijar convenciones, sea la magnetización total de sitios y la magnetización por sitio. Si un campo físico entra en el Hamiltoniano como , la susceptibilidad por sitio es la derivada de respecto de . En equilibrio, la relación de fluctuación y respuesta da
La notación distingue la temperatura inversa del exponente crítico . Si se deriva respecto del campo reducido , el factor de temperatura inversa cambia de lugar; los factores de volumen cambian si se usa la magnetización total en vez de la magnetización por sitio. Estas diferencias son convencionales, pero afectan a las amplitudes numéricas y deben mantenerse al comparar archivos, tamaños o implementaciones.
En estudios a campo nulo aparece a menudo el estimador , distinto de la susceptibilidad física conectada de la muestra finita simétrica. Puede ser útil para caracterizar las fluctuaciones alrededor de los sectores ordenados, siempre que se explique su definición. Sustituir sin aviso la media por el módulo altera la cantidad estudiada y puede modificar la forma del pico, aunque ambos estimadores compartan el comportamiento crítico en ciertos regímenes.
El bootstrap por bloques conserva la dependencia temporal dentro de bloques suficientemente largos y remuestrea unidades aproximadamente independientes. Para propagar los errores, en cada réplica deben recalcularse momentos, cocientes, máximos y parámetros ajustados. La estabilidad frente a la longitud de bloque y la comparación con cadenas independientes ayudan a evaluar el procedimiento. El archivo de resultados debe guardar unidades, fronteras, termalización, definición de observables, frecuencias de medida y método de incertidumbre, junto con las series necesarias para reproducir el análisis.
Incertidumbre de cocientes y sesgo por selección del pico
El cumulante de Binder combina momentos calculados a partir de la misma trayectoria. Los errores de esos momentos están correlacionados, porque una configuración con magnetización de gran magnitud aumenta a la vez el segundo y el cuarto momento. Propagar las incertidumbres como si procedieran de experimentos independientes pierde esa información. Una solución práctica es dividir una trayectoria equilibrada en bloques suficientemente largos y, en cada remuestreo de bloques, recalcular conjuntamente los momentos y evaluar de nuevo el cociente completo.
La longitud del bloque debe elegirse según la autocorrelación del observable de interés. Con mediciones separadas por un intervalo fijo, puede definirse un tiempo integrado en unidades de muestras
Aquí la correlación está normalizada a uno en retraso cero y se presupone que la suma converge. La segunda expresión describe la varianza de una media en condiciones estacionarias y para registros largos. Cada observable tiene su propia correlación temporal; la magnetización, su cuadrado y la energía pueden dar números efectivos de muestras distintos. Un único valor escogido por comodidad no controla todos los errores derivados.
Registrar estados con mayor frecuencia no garantiza ganar la misma proporción de información independiente. Si el coste dominante es generar la dinámica, guardar más puntos puede ayudar a estimar correlaciones cortas, aunque no sustituye a una observación más larga. Cerca de una transición, un algoritmo puede explorar con lentitud los estados relevantes; la estabilidad aparente de una media dentro de una sola región del espacio de configuraciones puede ocultar esa falta de exploración.
Seleccionar el máximo de una curva ruidosa introduce otro sesgo, porque entre varias temperaturas la mayor estimación tiende a favorecer fluctuaciones positivas. Interpolar después esos valores no elimina automáticamente el efecto de selección. Conviene ajustar una ventana del pico con un procedimiento declarado y repetir toda la búsqueda dentro del remuestreo. Así se propaga también la incertidumbre de su posición, correlacionada con la de la altura.
Para comparar tamaños, puede reservarse el mayor como comprobación predictiva. Se ajustan exponentes y correcciones con los restantes, se predice su curva y se contrasta con los datos reservados. Un desacuerdo ayuda a detectar correcciones omitidas; un acuerdo es evidencia adicional porque ese tamaño no determinó los parámetros. La prueba depende, con todo, del intervalo estudiado y de la calidad del muestreo.
Los cruces de Binder requieren un cuidado semejante. Una temperatura de cruce resulta de dos curvas estimadas, de sus interpolaciones y de las correlaciones entre puntos si se usó reponderación. Una barra de error obtenida solo de la precisión del interpolador puede ser mucho menor que la incertidumbre física. Conservar las series o los bloques originales permite repetir la operación completa y separar los errores estadísticos de los cambios sistemáticos al variar los tamaños incluidos.
166.9. Primer orden, crossover, desorden y dimensión crítica superior
Las formas convencionales describen transiciones continuas bajo hipótesis específicas. Otros mecanismos también producen picos crecientes, cruces aproximados y exponentes efectivos estables. El diagnóstico debe integrar observables, distribuciones y escalas, porque una potencia aislada no identifica una categoría física. La coexistencia, las longitudes de crossover, el desorden y las restricciones dimensionales pueden dominar en los tamaños accesibles antes del régimen asintótico.
En una transición de primer orden puede haber coexistencia de fases con distinta energía o parámetro de orden. Las distribuciones muestran poblaciones separadas; los estados intermedios pueden implicar interfaces costosas. Las barreras de energía libre dificultan el paso entre fases y alargan los tiempos de túnel. Un histograma bimodal requiere explorar suficientemente ambos picos, ya que una trayectoria atrapada distorsiona sus pesos y puede ocultar la coexistencia.
Bajo condiciones apropiadas de coexistencia y equilibrio, las fluctuaciones entre fases producen máximos de respuesta proporcionales al volumen. Con forma fija, , para una definición y una normalización especificadas. El redondeo puede escalar como el inverso del volumen; las fronteras, los campos, las restricciones y los efectos interfaciales modifican los detalles finitos. Un primer orden débil puede requerir tamaños muy superiores a los disponibles para revelar ese comportamiento.
Un crossover aparece cuando compiten escalas de regímenes distintos. En un intervalo finito, los cocientes entre tamaños pueden sugerir exponentes de variación lenta que no son los finales. Una perturbación pequeña puede introducir una longitud de crossover muy grande. Hay que examinar la deriva al cambiar el tamaño mínimo incluido y la ventana térmica; la estabilidad aparente en pocos tamaños no descarta que el sistema esté lejos del punto fijo dominante.
El desorden añade fluctuaciones entre realizaciones a las térmicas de cada muestra. Deben distinguirse ambos promedios y propagarse jerárquicamente sus incertidumbres. Una dispersión amplia de las temperaturas seudocríticas puede ensanchar los máximos del promedio. La anisotropía exige razones de aspecto adecuadas a las longitudes de correlación relevantes; un único tamaño escalar puede ser insuficiente si las direcciones siguen leyes de crecimiento distintas.
En la dimensión crítica superior pueden aparecer correcciones logarítmicas; por encima, variables irrelevantes peligrosas pueden modificar el escalamiento finito y las relaciones de hiperescalamiento. Las fronteras son especialmente importantes para identificar la forma aplicable. Esa forma no se obtiene insertando exponentes de campo medio en las fórmulas convencionales; el ansatz debe apoyarse en la estructura del modelo y contrastarse con las distribuciones, la estabilidad de los parámetros y la consistencia entre varias respuestas.
166.10. Diseño de una comparación robusta
Una comparación robusta define una familia homogénea y documenta el Hamiltoniano, las unidades, la razón de aspecto y las fronteras. Mantener la misma topología evita confundir efectos de tamaño con efectos geométricos. Los observables requieren definiciones idénticas, incluidas la normalización por sitio o volumen y la diferencia entre la susceptibilidad física y los estimadores basados en el módulo del parámetro de orden.
Los tamaños mayores exploran el régimen asintótico si conservan equilibrio y precisión. Varíese el tamaño mínimo del ajuste para comprobar la deriva de los parámetros y redúzcase progresivamente la ventana térmica, con observaciones suficientes para identificar la forma. Una ventana amplia mezcla física regular y crítica; una demasiado estrecha puede volver indistinguibles combinaciones de parámetros.
Evalúese la sensibilidad a , a los exponentes y a las correcciones, porque un incorrecto induce pendientes aparentes y desplaza el colapso. Comparar modelos con y sin términos correctivos informa sobre la estabilidad; los parámetros añadidos sin información suficiente generan degeneraciones. La incertidumbre debe reflejar el muestreo y la dependencia de las decisiones de ajuste e interpolación. Como validación fuera del ajuste, los parámetros estimados con parte de los tamaños deben predecir los reservados dentro de sus errores y de las correcciones esperadas. Los residuos por temperatura y tamaño revelan estructura sistemática; la concordancia de alturas, anchuras, cruces y distribuciones supera a cualquier indicador visual aislado.
En el caso sintético, la razón 3,3636 y la pendiente 1,75 verifican la ley impuesta a las alturas; la coincidencia reescalada confirma la transformación algebraica. Las curvas completas permiten verificar anchuras y desplazamientos, pero, al carecer de muestreo físico, no evalúan el equilibrio ni distinguen mecanismos alternativos, aunque los exponentes coincidan con los de un modelo conocido. La inferencia se limita al régimen cubierto y a las hipótesis verificadas. Un informe reproducible conserva datos, convenciones, ventanas, estructura de covarianza y variantes de ajuste; distingue los resultados asumidos, las cantidades calculadas y las conclusiones contrastadas con observaciones independientes. En una familia finita, el límite termodinámico se apoya en tendencias consistentes y errores controlados; el comportamiento de los tamaños no estudiados sigue siendo una predicción por contrastar.
Referencias
Fisher, M. E. y Barber, M. N. (1972). Scaling theory for finite-size effects in the critical region. Physical Review Letters, 28, 1516–1519. DOI.
Binder, K. (1981). Finite size scaling analysis of Ising model block distribution functions. Zeitschrift für Physik B, 43, 119–140. DOI.
Fisher, M. E. (1974). The renormalization group in the theory of critical behavior. Reviews of Modern Physics, 46, 597–616. DOI.