COMPLEXA · Ciencias de la Complejidad y Teoría del Caos
Módulo 17. Renormalización, universalidad y descripción multiescala
167.1. Variables de interés y coste de la eliminación
Eliminar una variable rápida permite construir una descripción concentrada en los observables que interesa predecir. En un sistema con muchas componentes, resolver cada fluctuación puede ser innecesariamente costoso cuando la observación ocurre en una escala temporal mucho mayor. La reducción busca disminuir ese coste y hacer inteligibles los mecanismos dominantes. Su justificación depende de una comparación entre escalas, acoplamientos y objetivos de predicción. Una variable puede relajarse deprisa y, aun así, modificar de manera decisiva la evolución de las restantes.
Denotaremos por las variables conservadas y por las que se desean eliminar. Ambas pueden ser vectores, aunque usaremos un ejemplo escalar para los cálculos. La rapidez se define respecto de una unidad de tiempo y de una región del espacio de estados. Por ello, identificar una componente como rápida exige especificar qué trayectorias, parámetros y horizontes temporales sostienen esa clasificación. Una separación observada cerca de un equilibrio puede desaparecer durante una excursión alejada de él.
La aproximación más inmediata consiste en suponer que la variable rápida ya alcanzó el estado compatible con el valor actual de la lenta. Esta sustitución produce una ecuación cerrada y local en el tiempo. Su atractivo computacional es considerable, porque evita integrar el transitorio más rígido. Sin embargo, introduce la hipótesis dinámica de que la respuesta rápida sigue al movimiento lento con un retraso suficientemente pequeño. La amplitud del acoplamiento y la preparación inicial condicionan el error que deja esta operación.
La eliminación exacta tiene una estructura diferente. Al resolver formalmente la evolución de e introducirla en la ecuación de , aparecen contribuciones que dependen de la historia y del estado inicial eliminado. La dimensión explícita disminuye, mientras que la dependencia temporal puede volverse más compleja. Los formalismos de proyección de Zwanzig (1961) y Mori (1965) muestran cómo surgen memoria y fluctuaciones al describir solo una parte de un sistema dinámico.
El coste de reducir incluye, por tanto, una posible pérdida de resolución temporal, información inicial y capacidad para representar sucesos poco frecuentes. También puede requerir estimar coeficientes efectivos o incorporar ruido. Dos modelos con el mismo equilibrio pueden predecir relajaciones y respuestas muy distintas. La evaluación debe referirse al observable elegido, porque una aproximación adecuada para valores medios puede fallar al estimar variabilidad, tiempos de transición o probabilidades de escape.
En este capítulo distinguiremos la restricción algebraica, su corrección asintótica y la ecuación exacta con memoria. El ejemplo lineal permitirá comparar sus tasas de relajación sin recurrir a datos empíricos. Después consideraremos variables rápidas estocásticas y situaciones donde falta una separación suficiente. La elección final de modelo dependerá del dominio de validez y de pruebas comparativas que incluyan condiciones iniciales, transitorios y perturbaciones.
167.2. Sistema singular y variedad lenta
Consideremos un sistema determinista escrito en variables adimensionales. El tiempo se mide en la escala lenta, designa las variables de interés y las componentes rápidas. Las funciones y describen sus acoplamientos; el parámetro positivo expresa la razón entre escalas características. Su pequeñez solo tiene sentido una vez fijadas esas unidades, ya que un coeficiente pequeño en una ecuación dimensional, aislado del resto de los parámetros, no establece una separación dinámica.
Al tomar formalmente el límite de igual a cero, la ecuación diferencial rápida se convierte en la restricción . El conjunto de soluciones recibe el nombre de variedad crítica. Cuando puede escribirse localmente como una gráfica , es la primera candidata para cerrar la evolución lenta. Esta construcción es singular porque reduce el número de condiciones iniciales independientes que admite la descripción límite.
La existencia de una raíz algebraica no garantiza que las trayectorias se acerquen a ella. En el tiempo rápido , la variable permanece aproximadamente congelada durante la relajación de , de modo que la estabilidad se estudia mediante el sistema rápido con ese valor de como parámetro. Una rama repulsora de la restricción algebraica no justifica una eliminación basada en relajación rápida, aunque satisfaga exactamente la misma ecuación de equilibrio.
La hiperbolicidad normal atractora exige que los autovalores de la derivada de respecto de , evaluada sobre la rama, tengan partes reales negativas y separadas de cero de manera uniforme en una región compacta apropiada. Junto con regularidad suficiente y condiciones geométricas locales, esta condición permite la persistencia de una variedad lenta cercana para pequeño, en el marco de la perturbación singular geométrica de Fenichel (1979). La variedad persistente suele diferir de la superficie algebraica obtenida al anular el parámetro.
Una condición inicial situada fuera de esa variedad desarrolla una capa rápida, durante la cual la variable eliminada ajusta su valor y puede desplazar ligeramente la componente conservada. Después, la trayectoria sigue la dinámica lenta con un error controlable bajo las hipótesis adecuadas, siempre que permanezca dentro de la región donde valen las estimaciones. Fronteras, singularidades, pérdida de estabilidad o salida del dominio pueden invalidar una aproximación que antes funcionaba.
Conviene distinguir así entre la variedad crítica del límite y la variedad lenta del problema perturbado. La primera es una descripción de orden principal; la segunda incorpora el movimiento necesario para conservar invariancia dinámica. La precisión depende además del intervalo temporal considerado y de la cercanía inicial. Estas condiciones locales impiden tratar la sustitución algebraica como una regla válida para cualquier trayectoria o conjunto de parámetros.
167.3. Un ejemplo lineal
El mecanismo básico puede estudiarse con dos variables escalares y coeficientes constantes. Sean parámetros reales, con , y sea positivo y pequeño. La componente tiene una contribución propia de tasa , mientras que recibe la señal de y se relaja hacia un valor proporcional a ella. Las constantes y determinan el acoplamiento en ambas direcciones.
Para un valor congelado de , la ecuación rápida tiene un único equilibrio atractivo; igualar a cero su término derecho da . La sustitución en la primera ecuación incorpora la retroalimentación rápida como una modificación de la tasa lenta; llamaremos a la tasa efectiva de orden principal resultante. El signo del producto indica si el circuito de acoplamiento favorece o reduce el crecimiento de la variable conservada.
Cuando , la solución de la ecuación reducida decae exponencialmente con tasa . Para el sistema completo, la estabilidad exige además que la traza de su matriz sea negativa. Con parámetros fijos y suficientemente pequeño, el término asegura esta segunda condición. Para un valor finito del parámetro, comprobar solo la desigualdad de la ecuación reducida puede ser insuficiente.
Sean e los valores iniciales. Si difiere de , aparece una relajación rápida de esa discrepancia. Con aproximadamente constante durante la capa inicial, la componente dominante de la discrepancia decrece con el factor exponencial de argumento . El tiempo característico de ese ajuste es y depende tanto de como de la intensidad restauradora .
Aunque la capa sea breve, su influencia sobre puede dejar un deslizamiento persistente en la amplitud de la solución lenta. Para discrepancias iniciales acotadas y acoplamientos fijos, ese deslizamiento suele ser pequeño en el parámetro; si la condición inicial rápida crece al disminuir , la conclusión cambia. La preparación inicial forma parte de las hipótesis del modelo reducido y debe declararse junto con la ecuación que se conserva.
La relación algebraica también presenta un retraso cuando evoluciona. La variable rápida necesita una derivada temporal distinta de cero para acompañar esa evolución, mientras que la restricción principal anula su fuerza neta. De esta diferencia surge la primera corrección asintótica. El ejemplo permite separar tres efectos (la tasa lenta modificada por el acoplamiento, el transitorio debido a y el desfase durante el movimiento posterior).
167.4. Corrección asintótica
En el sistema lineal anterior, la variable rápida no puede permanecer exactamente sobre la relación algebraica mientras cambia , salvo en situaciones particulares. Para describir ese seguimiento, reordenamos su ecuación despejando . La aproximación se obtiene por iteración; dentro del término ya multiplicado por el parámetro pequeño, reemplazamos la variable rápida por su valor de orden principal.
El segundo término expresa el retraso de la respuesta rápida. Si la señal lenta aumenta y es positivo, el valor de queda por debajo del equilibrio instantáneo correspondiente. La interpretación requiere que las derivadas de permanezcan controladas en la escala lenta. Durante la capa inicial, esas estimaciones pueden dejar de ser uniformes, porque las derivadas contienen contribuciones rápidas que la expansión exterior no reproduce.
Al introducir la aproximación en la ecuación de , aparece una corrección multiplicativa de su derivada. Hasta primer orden se obtiene la relación siguiente. El factor de la izquierda modifica la escala efectiva de relajación; el coeficiente de la derecha conserva la contribución algebraica ya identificada. Esta forma facilita la comparación con el autovalor lento del sistema completo.
Dividir por el factor corrector produce una expresión racional para la tasa. Aunque esa expresión contiene implícitamente potencias superiores de , la derivación solo garantiza concordancia hasta el orden retenido. También puede expandirse de nuevo el cociente y truncarse de forma consistente; ambas representaciones coinciden a primer orden cuando el denominador permanece alejado de cero. Leer el cociente como fórmula exacta atribuiría al cálculo una precisión que no ha establecido.
En sistemas no lineales, una construcción geométrica busca una gráfica invariante , cuya condición de invariancia iguala la evolución inducida por el movimiento de con la ecuación rápida. Al expandir esa condición aparecen derivadas de las funciones y de la propia gráfica. Otros marcos pueden reorganizar las correcciones mediante cambios de coordenadas, promedios o ecuaciones para observables. La forma explícita depende de las variables elegidas y del criterio de aproximación.
La corrección local tampoco elimina la necesidad de tratar el estado inicial. Una expansión compuesta puede combinar el movimiento lento con términos de capa rápida para mejorar la descripción cerca del origen temporal; su validez exige controlar restos, regularidad y permanencia en el dominio considerado. Cerca de una pérdida de estabilidad o ante señales de variación rápida, el orden formal deja de garantizar precisión. La comparación con la eliminación exacta permite reconocer qué dependencia histórica se ha comprimido en cada coeficiente.
167.5. Eliminación exacta y memoria
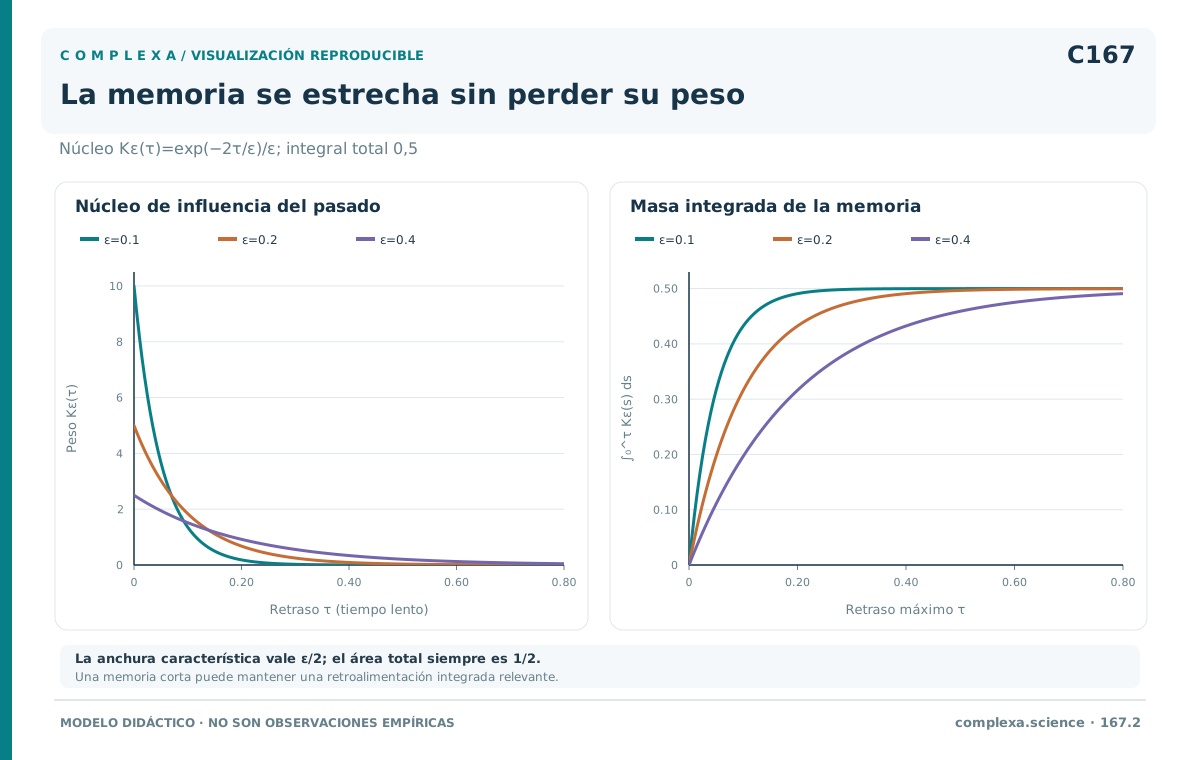
La segunda ecuación del ejemplo lineal puede resolverse exactamente mediante un factor integrante, aun cuando la trayectoria de sea desconocida. Para un tiempo inicial igual a cero y un valor rápido inicial , la solución separa una contribución homogénea y otra forzada por toda la historia de . Los parámetros conservan las definiciones anteriores. Esta identidad no usa aún hipótesis de seguimiento instantáneo ni expansiones en el parámetro pequeño.
La sustitución en la primera ecuación elimina explícitamente y produce una ecuación integro-diferencial cerrada para . Definimos el retraso y el núcleo , que cuantifica el peso de los estados pasados. La equivalencia con el sistema original conserva la información inicial mediante un término separado. Reducir el número de variables explícitas no ha hecho desaparecer el efecto dinámico de la componente eliminada.
El núcleo tiene un tiempo de decaimiento y su integral sobre retrasos positivos es , sea cual sea la anchura temporal. Por eso, acortar la memoria no obliga a anular su contribución integrada. Para una trayectoria suave y tiempos posteriores al transitorio inicial, la integral de memoria se aproxima por . El acoplamiento efectivo del modelo algebraico surge de esa concentración del núcleo alrededor del presente.
Una expansión de en potencias del retraso recupera las correcciones locales. El primer momento del núcleo genera el término proporcional a , que conduce al factor calculado antes. Los momentos superiores contienen derivadas temporales adicionales. El procedimiento necesita suavidad y control de las escalas de variación; si la historia cambia durante el mismo intervalo en que decae el núcleo, sustituirla por unos pocos términos locales puede ser inadecuado.
Cerca del tiempo inicial hace falta especial cuidado. Allí la integral todavía no recoge toda la masa del núcleo y el término homogéneo puede ser importante. Ambos contribuyen al ajuste desde hacia el comportamiento lento; su integración sobre una capa breve deja el deslizamiento inicial de . Una reducción autónoma que use directamente puede perder esa modificación de amplitud incluso cuando estime correctamente la tasa posterior.
La estructura ilustra las ecuaciones proyectadas de Zwanzig (1961) y Mori (1965), en las que las variables no resueltas reaparecen como historia y como dependencia de la preparación. En problemas generales, el núcleo puede ser matricial, depender del estado o decaer lentamente; reemplazarlo por una contribución instantánea exige justificación temporal y validación propias. La referencia histórica de Zwanzig debe leerse junto con la corrección de Zwanzig, Nordholm y Mitchell (1972), que restituyó fluctuaciones omitidas al derivar ecuaciones de transporte no lineales. Las identidades lineales obtenidas aquí por integración directa no emplean aquella aproximación.
167.6. Ejemplo numérico
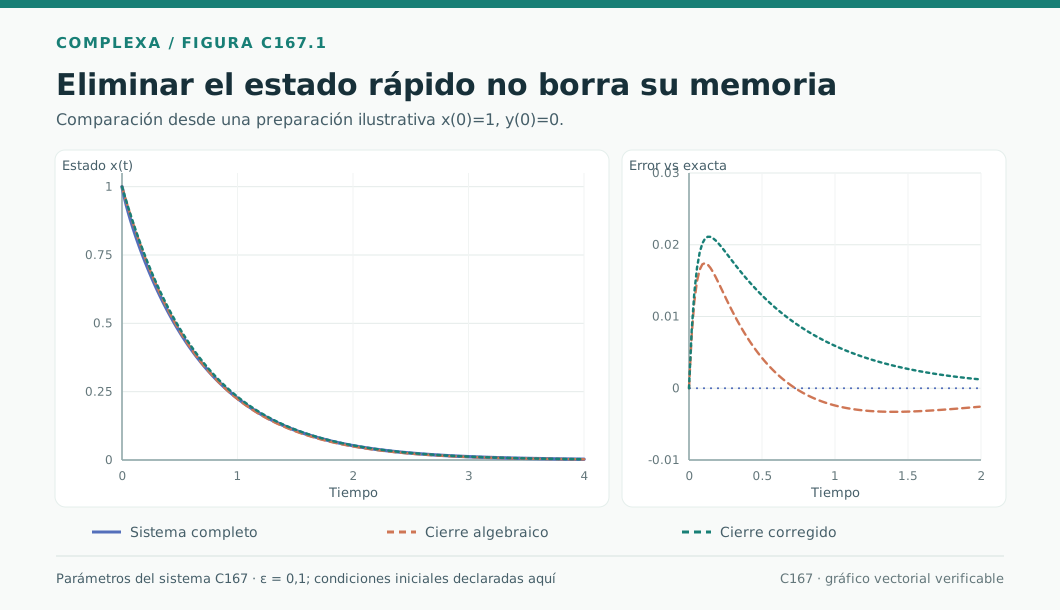
Consideremos el ejemplo didáctico con , , , y , todos en unidades adimensionales. Compararemos las tasas de relajación de la reducción algebraica, de la corrección de primer orden y del sistema completo. La linealidad permite calcular exactamente el espectro como referencia.
La relación cuasiestacionaria da una tasa lenta efectiva de y predice un decaimiento exponencial hacia el origen. La reducción conserva parte de la retroalimentación de sobre la dinámica lenta; sin el acoplamiento quedaría solo la tasa propia de .
La corrección asintótica divide la tasa principal por y predice un decaimiento algo más lento que el cierre algebraico, coherente con el retraso de la componente rápida. La expresión racional solo está justificada a primer orden, aunque se acerque al espectro exacto.
La matriz del sistema completo es , con traza y determinante . Su polinomio característico da dos autovalores reales negativos, . El de menor magnitud gobierna la relajación tardía si la condición inicial proyecta sobre el modo lento; el otro describe un transitorio mucho más breve.
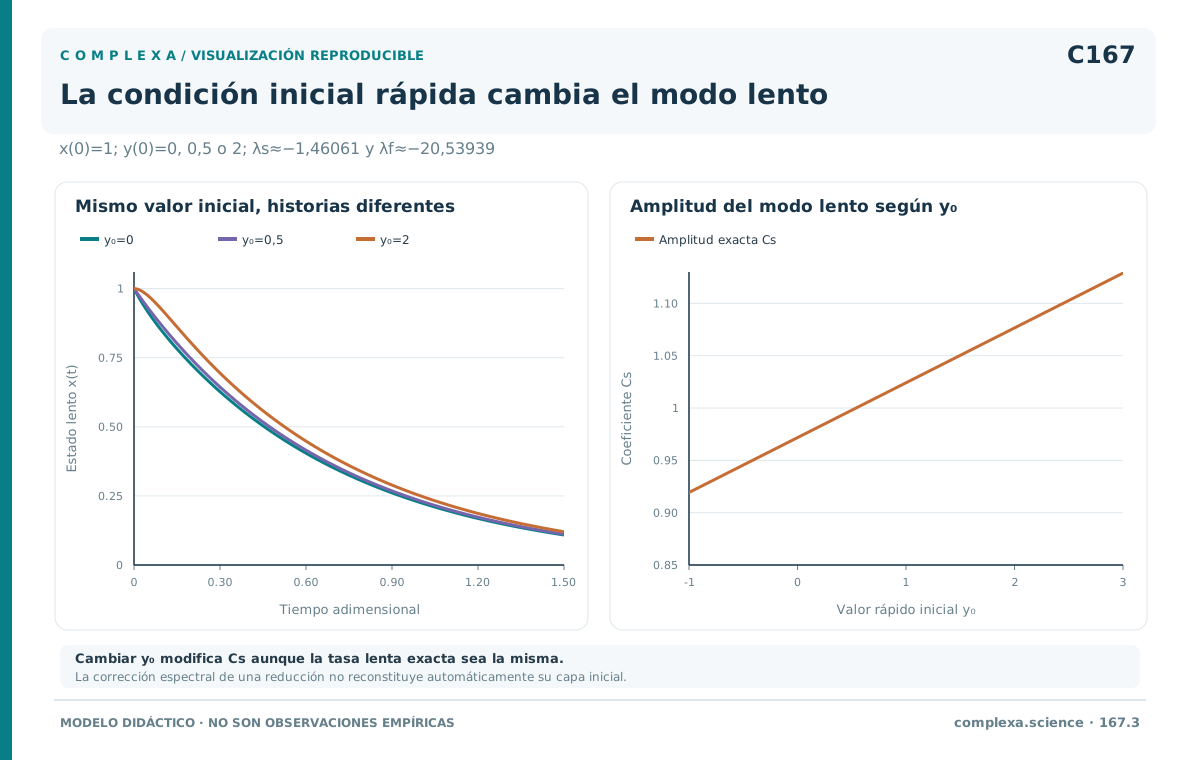
Los valores son (lento) y (rápido). La tasa corregida queda más cerca del lento que la algebraica, pero una sola ecuación escalar autónoma no reproduce ambos exponentes durante el transitorio. La solución de combina amplitudes determinadas por e ; una condición inicial especial puede suprimir el modo lento, por lo que observar su tasa depende también de la preparación del sistema.
Las amplitudes pueden calcularse sin integrar numéricamente. Si y son los autovalores lento y rápido, respectivamente, entonces
La primera igualdad inicial fija la suma de amplitudes; la ecuación de fija su combinación ponderada por los autovalores. Una predicción tardía puede usar como amplitud inicial extrapolada, aunque el valor físico en el instante cero siga siendo . Para parámetros fijos y discrepancias iniciales acotadas, la expansión da . Así se cuantifica el deslizamiento que omitiría un cierre iniciado ingenuamente en . Preparar la condición inicial sobre el autovector lento elimina exactamente ; prepararla sobre la recta algebraica solo lo elimina al orden principal.
La comparación distingue la precisión espectral de la precisión de trayectoria. Mejorar el exponente dominante ayuda en tiempos lentos, mientras que reproducir la fase inicial requiere conservar su amplitud y su contribución rápida. La ecuación exacta con memoria retiene ambas. Para evaluar la reducción, conviene comparar trayectorias con distintas condiciones iniciales y examinar por separado el ajuste temprano y el decaimiento posterior.
167.7. Variables rápidas estocásticas
Cuando las variables rápidas son estocásticas, su eliminación requiere caracterizar cómo se distribuyen mientras las lentas cambian poco. Supongamos que, para cada valor congelado de , la dinámica de admite una distribución invariante . Bajo hipótesis apropiadas de ergodicidad, mezcla y regularidad, el campo efectivo principal se obtiene promediando la fuerza lenta respecto de esa distribución. El objeto relevante es entonces una medida condicionada por el estado lento, que puede variar a lo largo de la trayectoria.
Además de una distribución invariante, justificar el promedio exige que la dinámica rápida explore sus estados con suficiente rapidez y que las correlaciones se extingan en una escala corta respecto de la evolución observada. Si hay varias distribuciones atractoras o tiempos de mezcla muy largos, el promedio puede depender de la preparación y del horizonte temporal. Que la medida dependa de impide también reemplazarla indiscriminadamente por una distribución global fija.
Las fluctuaciones alrededor del promedio pueden producir ruido efectivo, cuya supervivencia depende de la escala de amplitud, de la duración de las correlaciones y del modo en que se toma el límite. Una señal de amplitud acotada y correlación cada vez más breve puede dejar una corrección que se desvanece en la escala lenta. Si la amplitud aumenta de forma compensatoria, puede aparecer una difusión finita. Afirmar que todo ruido rápido desaparece ignora esta dependencia del escalamiento.
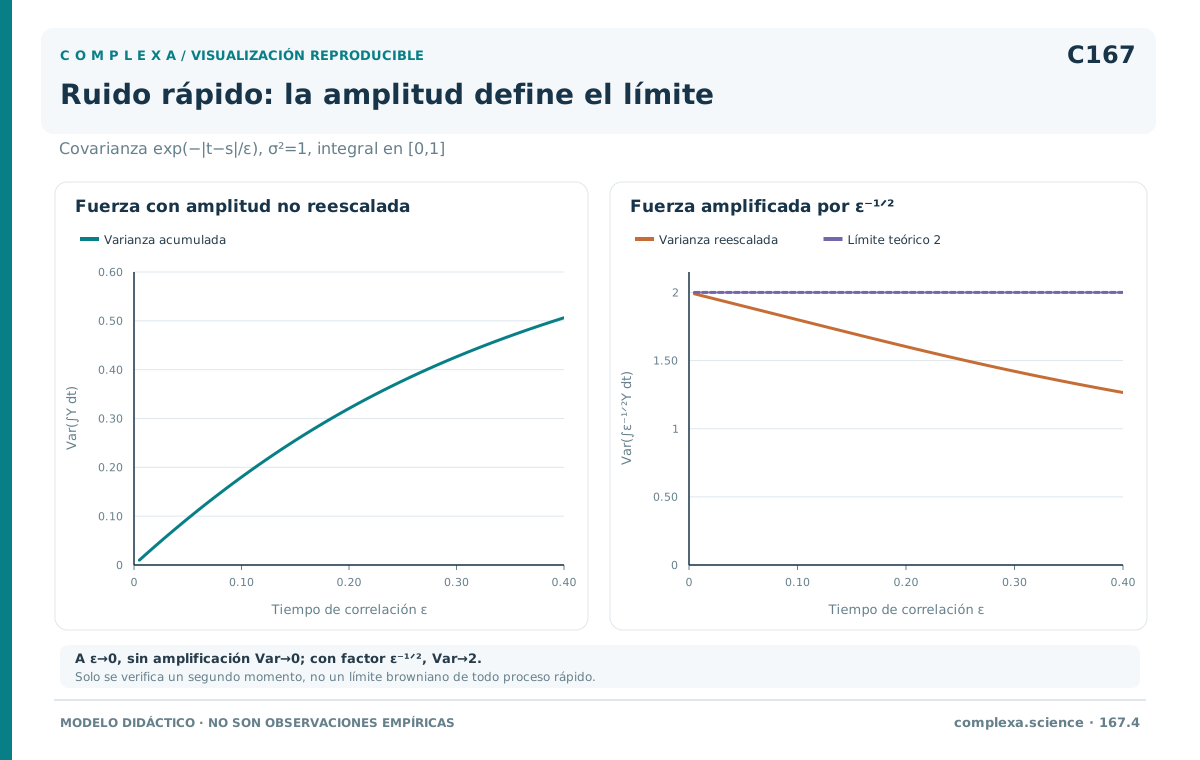
Un cálculo elemental muestra el papel de la escala de amplitud. Sea un proceso estacionario centrado con covarianza e su integral. Integrar esa covarianza sobre el cuadrado temporal da
A tiempo fijo, la varianza tiende a cero con . Si la fuerza se multiplica por , la varianza de su integral tiende en cambio a . Para una fuerza de Ornstein–Uhlenbeck estacionaria, gaussiana con esa covarianza, este escalamiento produce el límite browniano correspondiente. En un proceso cualquiera con la misma covarianza, la cuenta de la varianza no garantiza un límite funcional, que en general exige hipótesis sobre su dependencia; aun así, permite identificar qué cantidad debe permanecer finita para obtener una difusión efectiva.
En un régimen de homogeneización adecuado, la covarianza efectiva se expresa mediante integrales temporales de correlaciones de la fuerza centrada, es decir, de la fuerza menos su promedio condicionado. La difusión resultante depende de la magnitud de las fluctuaciones instantáneas y también del tiempo durante el que mantienen coherencia. Cuando el acoplamiento depende de , la eliminación puede generar además una contribución a la deriva, que debe calcularse dentro del mismo límite asintótico.
En esta escritura, es el proceso lento efectivo, su deriva, la amplitud matricial del ruido y un movimiento browniano. La convención de integración debe especificarse. Con ruido multiplicativo, las formas de Itô y de Stratonovich de una misma dinámica difieren en una corrección de deriva, de modo que elegir una convención sin transformar los coeficientes cambia el proceso descrito. La convención compatible la determinan la derivación microscópica y las hipótesis del límite usado.
La evaluación de una reducción estocástica debe incluir distribuciones, autocorrelaciones y tiempos de paso, además de medias. Los formalismos de proyección conectan fluctuaciones y memoria bajo condiciones específicas, como ocurre en las construcciones de Mori (1965). Para usar un cierre de Markov con ruido blanco hay que demostrar que la persistencia temporal descartada es suficientemente breve para los observables elegidos. Si esa persistencia sigue siendo relevante, una fuerza coloreada o una ecuación con memoria puede representar mejor la información eliminada.
167.8. Falta de separación de escalas
La reducción basada en relajación rápida pierde fundamento cuando el tiempo de ajuste eliminado se aproxima al tiempo de evolución conservado. El parámetro que multiplica una derivada debe interpretarse junto con las tasas restauradoras del subsistema rápido. En el ejemplo lineal, el ancho temporal de la memoria depende del cociente ; aunque sea pequeño, una disminución suficiente de puede alargar la memoria y hacer inadecuado el cierre instantáneo.
Aquí es el tiempo característico de memoria y una escala temporal relevante para la variación de . La desigualdad expresa el requisito dinámico del cierre local. Cerca de una bifurcación, un autovalor transversal puede acercarse a cero y producir ralentización crítica; la hiperbolicidad normal deja de ser uniforme y las estimaciones de la variedad lenta pueden deteriorarse. En ese entorno, puede ser necesario revisar la clasificación previa de variables.
Varios atractores rápidos plantean otra dificultad. Para un mismo valor de , el subsistema eliminado puede relajarse hacia estados distintos según su historia. La relación de cierre se vuelve multivaluada o depende de una etiqueta de rama que el modelo reducido debe conservar. Un promedio único puede ocultar esa estructura y predecir estados que no corresponden a ninguna de las respuestas persistentes. Histéresis y selección de cuenca son manifestaciones concretas de esta dependencia histórica.
En sistemas estocásticos, la relajación dentro de una cuenca puede ser rápida mientras las transiciones entre cuencas son muy lentas. Promediar sobre una distribución estacionaria global presupone un tiempo de exploración que quizá exceda el intervalo de observación. La variable eliminada conserva entonces información sobre la cuenca ocupada. Para describir la respuesta durante horizontes intermedios puede ser necesario un modelo ampliado con estados discretos o una representación explícita de memoria.
Las transiciones raras también pueden depender de las colas de las fluctuaciones rápidas. Dos reducciones que reproduzcan medias y varianzas similares pueden asignar probabilidades distintas a grandes excursiones. Si el objetivo es estimar escapes o cambios de régimen, validar solo momentos de bajo orden da una garantía limitada. Antes de sustituir la señal rápida por ruido gaussiano efectivo deben examinarse conjuntamente la estructura de correlación, la distribución de amplitudes y la interacción con umbrales dinámicos.
Una separación insuficiente puede detectarse mediante errores persistentes en respuestas temporales, dependencia del historial o parámetros efectivos que cambian al modificar la ventana de ajuste. Estas señales muestran que el cierre necesita revisión, aunque sin otros análisis no identifican una causa única. Retener alguna variable adicional puede acortar la memoria restante y restaurar una descripción local útil. La dimensión conveniente depende de la información necesaria para predecir el observable, especialmente cerca de bifurcaciones, cambios de cuenca y sucesos extremos.
167.9. Validación comparativa
Una reducción debe evaluarse comparando sus predicciones con las del sistema completo dentro de un dominio declarado. La coincidencia de equilibrios es una prueba débil, porque modelos con tasas, amplitudes y memorias diferentes pueden converger al mismo estado. La validación necesita definir qué observables importan, durante cuánto tiempo y con qué tolerancia de error. También debe separar la discrepancia del modelo de los errores introducidos por la integración numérica o por una estimación insuficiente de sus coeficientes.
Las condiciones iniciales deben cubrir preparaciones compatibles e incompatibles con la variedad lenta. En el ejemplo lineal, cambiar con fijo permite aislar la influencia de la información eliminada. Un cierre autónomo escalar asigna la misma evolución futura a un mismo estado reducido inicial, salvo que incorpore una regla de preparación. Si las trayectorias completas divergen apreciablemente durante el intervalo relevante, esa regla o una variable adicional son parte necesaria del modelo.
Conviene distinguir una ventana transitoria y otra lenta. En la primera se examinan la capa rápida y el deslizamiento inicial; en la segunda, la tasa dominante y el error acumulado. Esta separación evita que un promedio temporal oculte fallos breves pero importantes. Tampoco debe excluirse el transitorio de manera automática, porque su relevancia depende de cuándo comienza la observación y de si las intervenciones vuelven a excitar modos rápidos durante el uso previsto del modelo reducido.
Para un observable escalar, una medida sencilla es el error máximo de trayectoria en una ventana. Sean la componente conservada del sistema original y la predicción aproximada, ambas comparadas con una preparación explícitamente acordada. Los tiempos y delimitan el intervalo de evaluación. La métrica debe acompañarse de una escala de referencia cuando se comparan magnitudes o regiones con amplitudes muy diferentes.
Las respuestas a perturbaciones son otra prueba. Una fuerza externa puede revelar retrasos que apenas aparecen en una relajación libre. Comparar escalas de tiempo, respuesta a pulsos y dependencia de la frecuencia ayuda a establecer si la aproximación instantánea conserva la dinámica relevante. En sistemas estocásticos deben añadirse estadísticas de fluctuación, autocorrelaciones y distribuciones de tiempos de paso, ya que una buena predicción de la media puede coexistir con errores importantes en la variabilidad o en las transiciones raras.
La comparación entre cierre algebraico, corrección asintótica y memoria exacta debe mantener los mismos parámetros y criterios. Variar gradualmente la separación de escalas permite reconocer dónde aparece el deterioro, sin convertir un ajuste puntual en una garantía general. Chorin, Hald y Kupferman (2000) formulan la predicción reducida a partir de información parcialmente conocida. Desde esa perspectiva, declarar preparaciones y observables es tan importante como presentar la ecuación efectiva.
167.10. Reducción y decisión de modelo
La elección de una descripción reducida depende de la información que una predicción necesita conservar. Una ecuación autónoma para las variables lentas es adecuada cuando el efecto de las componentes eliminadas puede expresarse mediante el estado lento presente, con errores aceptables en el dominio considerado. La ecuación exacta con memoria mantiene una dependencia histórica que ese cierre comprime; su equivalencia con el sistema completo y la utilidad práctica de una aproximación local son propiedades distintas. En un régimen determinista con atracción rápida uniforme, el cierre algebraico es una primera descripción económica. Las correcciones asintóticas mejoran tasas y desfases cuando las derivadas lentas permanecen controladas, aunque exigen una derivación consistente y un tratamiento de la capa inicial. El orden elegido debe mejorar observables concretos; una expresión más elaborada puede fallar si la trayectoria sale de la región donde se justificó la expansión.
Un modelo de Markov con ruido puede representar fluctuaciones rápidas si existe un límite de promedio u homogeneización apropiado; requiere una deriva, una difusión y una convención estocástica derivadas de manera compatible. Si las correlaciones persisten durante la evolución observada, el ruido blanco puede borrar estructura relevante. Incorporar memoria, ruido coloreado o variables auxiliares permite conservarla con distintos costes; ampliar el estado puede convertir ciertas memorias en dinámica local de mayor dimensión. La memoria exacta también exige evaluar una convolución, almacenando la historia o usando una representación equivalente. En el ejemplo exponencial, una variable auxiliar reproduce exactamente la componente rápida original; en problemas más complejos pueden aproximarse los núcleos, con precisión comprobada. Eliminar variables desplaza parte del esfuerzo hacia la representación de sus efectos, de modo que el ahorro depende de la estructura del núcleo, del horizonte temporal y del número de predicciones futuras.
El dominio de validez debe especificar parámetros, condiciones iniciales, observables y ventanas temporales. Cerca de bifurcaciones o cambios de cuenca puede convenir conservar una componente antes clasificada como rápida; para sucesos raros, la evaluación debe atender a colas y tiempos de transición. Zwanzig (1961), Mori (1965) y Chorin, Hald y Kupferman (2000) dan marcos para relacionar resolución parcial, información disponible y predicción, sin convertir cada cierre práctico en identidad exacta. Una decisión defendible compara el ahorro con el error para la tarea prevista e indica la preparación inicial, la representación de los efectos descartados y las pruebas que sostienen su empleo. Si cambian el horizonte o las perturbaciones, la decisión debe revisarse, porque la validez para relajaciones suaves no garantiza fiabilidad ante respuestas rápidas, fluctuaciones extremas o transiciones entre regímenes.
Referencias
Zwanzig, R. (1961). Memory effects in irreversible thermodynamics. Physical Review, 124, 983–992. DOI.
Mori, H. (1965). Transport, collective motion, and Brownian motion. Progress of Theoretical Physics, 33(3), 423–455. DOI.
Chorin, A. J., Hald, O. H. y Kupferman, R. (2000). Optimal prediction and the Mori–Zwanzig representation of irreversible processes. Proceedings of the National Academy of Sciences, 97(7), 2968–2973. DOI.
Fenichel, N. (1979). Geometric singular perturbation theory for ordinary differential equations. Journal of Differential Equations, 31(1), 53–98. DOI.
Zwanzig, R., Nordholm, K. S. J. y Mitchell, W. C. (1972). Memory effects in irreversible thermodynamics: Corrected derivation of transport equations. Physical Review A, 5, 2680–2682. DOI.