Un sensor que registra la posición horizontal de un punto en movimiento circular entrega el mismo valor cuando el punto cruza la mitad superior y cuando cruza la inferior de la circunferencia. Con la lectura actual no hay forma de decidir en cuál de esos estados se encuentra. Una lectura anterior, en cambio, puede resolver la ambigüedad, porque en una de las ramas la señal venía creciendo y en la otra disminuyendo. La historia breve contiene información que falta en la observación aislada.
La reconstrucción por retardos parte de esa posibilidad al reunir varias observaciones de una misma variable, tomadas en instantes distintos, para usarlas como coordenadas de un estado reconstruido. La operación es sencilla, pero justificar su interpretación exige bastante más trabajo. Una colección de valores pasados puede distinguir estados físicos diferentes o conservar una ambigüedad que ningún aumento del número de coordenadas logra resolver. Puede también distinguirlos en sentido matemático con tanta sensibilidad al ruido que la distinción resulte poco útil en una medición.
El movimiento circular es un ejemplo didáctico en el que puede calcularse qué información se recupera, qué retardos fallan y cómo cambia el error de reconstrucción. Sus estados reconstruidos permiten examinar los vecinos de una trayectoria y las ocasiones en que el sistema vuelve a una región próxima a otra ya visitada. Esas proximidades dan lugar a los gráficos de recurrencia, cuya interpretación depende de las coordenadas y del significado temporal de cada comparación.
Convertir una historia en un vector
Supongamos que las observaciones escalares están separadas por un intervalo constante . Con un retardo entero positivo y una dimensión construiremos
Con la convención que seguiremos, cada vector queda asociado al instante de su observación más reciente y solo usa el presente y el pasado. En los enunciados matemáticos aparecen también retardos hacia adelante y, para una dinámica invertible, ambas formulaciones se relacionan mediante un cambio del instante de referencia. En una aplicación predictiva, mantener la convención temporal evita incorporar sin advertirlo lecturas que todavía no habrían estado disponibles.
La dimensión cuenta coordenadas y el retardo fija la separación entre ellas. Un vector abarca un intervalo de , así que dos reconstrucciones con el mismo número de coordenadas pueden cubrir historias de duración muy diferente. Si se aumenta la dimensión con el mismo retardo, se incorpora información más antigua. Si se mantiene fija la duración y se agregan coordenadas, la misma historia se observa con mayor densidad.
Como al principio del registro todavía falta parte de la historia necesaria, con observaciones consecutivas quedan vectores completos, siempre que esa cantidad sea positiva. Una ausencia intermedia puede invalidar varios vectores, ya que la observación ausente interviene en distintas posiciones de la reconstrucción. Rellenarla por interpolación produce valores calculados a partir de otros datos, que no son mediciones independientes adicionales.
La construcción no exige que el sistema sea determinista, porque los mismos vectores pueden formarse con ruido blanco, con una serie económica o con un registro de laboratorio; lo que cambia es la interpretación que el modelo autoriza. En una dinámica determinista bien observada, el vector puede servir para identificar un estado y su evolución. En un proceso estocástico puede ser una historia útil para predecir una distribución futura sin determinar un estado físico único.
Hay que distinguir además el espacio de coordenadas del conjunto que ocupan los datos. Un vector con cinco entradas pertenece a un espacio de cinco dimensiones aunque todas sus observaciones estén cerca de una curva. La dimensión de esa curva, la del estado físico y el número de coordenadas usadas son objetos diferentes, por lo que aumentar las entradas del vector no significa que el fenómeno haya ganado grados de libertad.
Alcance de los teoremas de reconstrucción
El resultado clásico de Takens (1981) considera una dinámica suave e invertible sobre una variedad compacta de dimensión , junto con una función de observación escalar suave. Para un conjunto genérico de pares formados por la dinámica y la observación, el mapa de retardos con coordenadas es una incrustación. En ese contexto, «genérico» tiene un significado matemático de estabilidad y densidad dentro del espacio de pares considerados y no quiere decir que cualquier sensor y cualquier intervalo de muestreo cumplan la conclusión.
Una incrustación distingue puntos diferentes y conserva la estructura suave local de la variedad. Con ella cada estado puede identificarse con su imagen reconstruida y la evolución puede expresarse en las nuevas coordenadas, pues bajo las condiciones del teorema la transformación inversa existe sobre la imagen. Así, una observación escalar repetida puede contener información suficiente para representar un sistema cuyo estado no es escalar.
Se trata de un resultado de existencia y suficiencia. El número de coordenadas que menciona no es una receta que dé automáticamente el mínimo necesario en cada experimento; algunas dinámicas admiten una buena reconstrucción con menos. El teorema tampoco indica cuántos datos hacen falta, qué tolerancia al ruido cabe esperar ni cómo encontrar el retardo más conveniente. Que una función sea suave no fija cuánto puede amplificar errores pequeños al invertirla.
Sauer, Yorke y Casdagli (1991) extendieron la formulación a conjuntos compactos cuya dimensión de conteo de cajas puede no ser entera. En su resultado para retardos, un número de coordenadas mayor que el doble de esa dimensión permite conclusiones de inyectividad para una clase prevalente de observaciones, con condiciones adicionales sobre los puntos periódicos y sus linealizaciones. Omitir esas condiciones convertiría un resultado condicionado en una afirmación sobre cualquier registro. La dimensión geométrica del conjunto no coincide necesariamente con el número de variables de las ecuaciones originales.
En una reconstrucción lograda, las coordenadas siguen llamándose «lectura actual» o «lectura anterior». El teorema no las convierte automáticamente en presión, concentración o velocidad, ni identifica qué interacción causal produce la trayectoria. Darles un significado físico adicional requiere conocer la medición o el modelo, como ocurre en el ejemplo circular, donde podremos escribir la transformación inversa de forma explícita.
Una fuerza externa no registrada, un parámetro que cambia durante el experimento o una perturbación aleatoria pueden alterar el marco del problema. Quizá sea posible ampliar el estado para representarlos, pero esa ampliación no se obtiene añadiendo retardos sin examinar el mecanismo. En particular, una trayectoria estocástica con innovaciones nuevas no pasa a ser una evolución determinista de dimensión finita porque su nube de puntos tenga una forma reconocible.
La historia observada sigue siendo útil en ese caso. Supongamos un estado escalar autorregresivo con perturbaciones gaussianas de varianza positiva, observado por un sensor lineal con error gaussiano independiente de varianza también positiva. Las lecturas pasadas ayudan a estimar el estado actual, aunque un número finito de ellas deja en general una varianza condicional positiva y varias trayectorias latentes siguen siendo compatibles con el registro. El objeto informativo es entonces una distribución del estado, que puede calcularse con un vector de retardos como representación aproximada de la historia.
La diferencia afecta a lo que se pide a una predicción. Una reconstrucción determinista ideal asociaría cada punto con una continuación única. Una historia estocástica puede asociarse con una media futura precisa y, a la vez, con una dispersión que no desaparece. Evaluar esa representación obliga a valorar ambas cosas. Una nube gruesa alrededor de una curva podría deberse al ruido instrumental, a perturbaciones del estado o a una proyección insuficiente; su aspecto no basta para repartir esas contribuciones.
Dos coordenadas para separar las ramas de una circunferencia
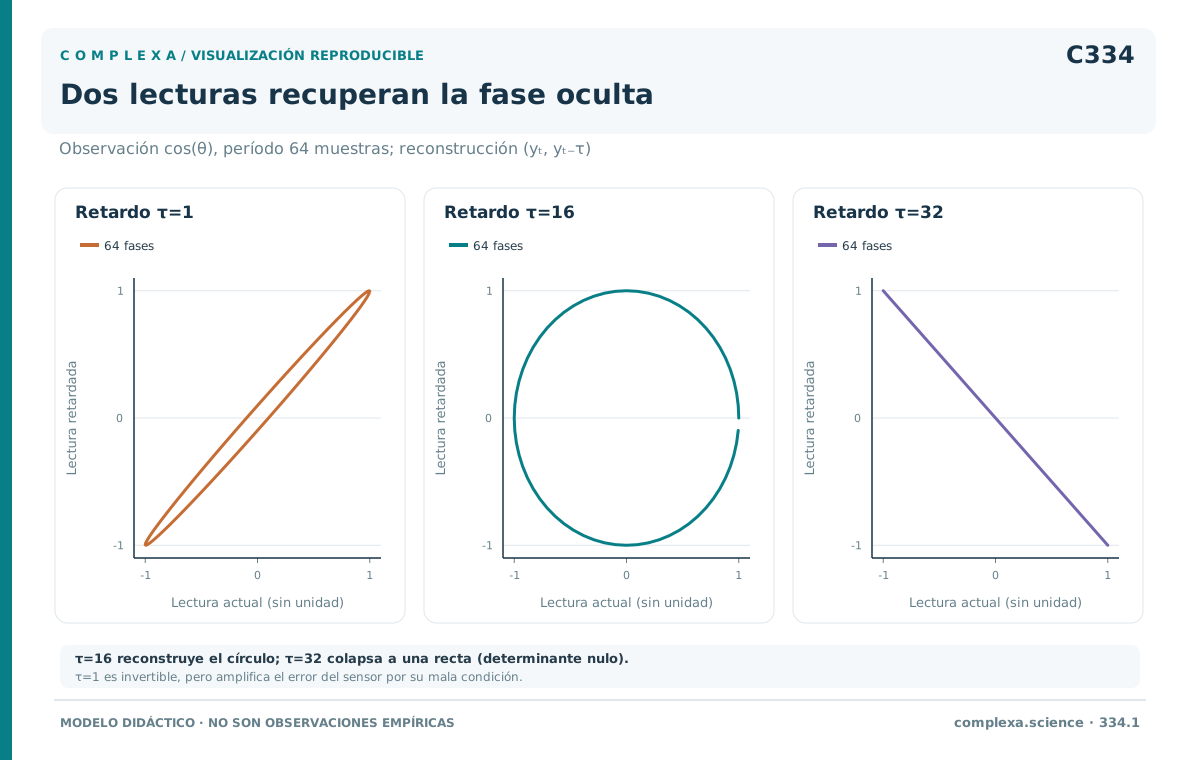
Consideremos una fase que avanza radianes por observación y completa, por tanto, una vuelta cada sesenta y cuatro observaciones. El estado físico normalizado es y el sensor entrega , por ahora sin ruido. Para un retardo , llamemos al ángulo recorrido entre las dos lecturas que entran en el vector.
La reconstrucción de dos coordenadas es
La matriz tiene determinante . Cuando no es cero, la coordenada vertical se recupera a partir de las dos lecturas como
Con un retardo de dieciséis observaciones el ángulo es un cuarto de vuelta, la lectura anterior coincide con la coordenada vertical actual y el vector reconstruido reproduce la circunferencia. Dos estados que compartían posición horizontal quedan separados por su segunda coordenada. En las fases de más y menos un cuarto de pi, por ejemplo, ambas lecturas actuales valen alrededor de mientras que las coordenadas verticales tienen signos contrarios.
Con un retardo de treinta y dos observaciones la situación cambia. La lectura anterior es exactamente la opuesta de la actual, todos los vectores caen sobre una recta y la información sobre la rama se pierde. Añadir más retardos con la misma separación produce una alternancia entre la lectura y su opuesto, de modo que pueden escribirse muchas coordenadas sin recuperar lo que falta. El caso no contradice el teorema, ya que la observación y el muestreo elegidos conservan una degeneración específica.
Un retardo de una sola observación sí permite invertir la transformación, aunque con un determinante pequeño. La curva reconstruida es una elipse estrecha cuyas dos coordenadas contienen información muy redundante; recuperar la posición vertical obliga a dividir una diferencia pequeña por el seno de un ángulo pequeño. La inversión existe, pero es sensible al error instrumental.
Para cuantificarlo, añadamos errores de medición independientes, de media cero y desviación estándar , tanto a la lectura actual como a la anterior (son errores diferentes porque corresponden a instantes distintos). Con la inversión lineal anterior, la varianza del error en la coordenada vertical es
Con el retardo de una observación, la desviación estándar resultante ronda ; con el de dieciséis se mantiene en . El ruido del sensor es el mismo, pero su propagación a la coordenada recuperada cambia mucho. Estas cifras corresponden a la inversión lineal, sin imponer después que el punto quede sobre la circunferencia ni calcular una posterior condicionada mediante un modelo adicional de ruido.
Hay ambigüedades aún más persistentes. Si el instrumento midiera , las fases separadas por media vuelta producirían exactamente la misma historia de observaciones con cualquier cantidad de retardos. El sensor identifica como equivalentes estados físicos opuestos, de manera que podríamos predecir bien sus lecturas futuras sin llegar a distinguir esos estados. Recuperar la diferencia exigiría cambiar la información observada, por ejemplo con un sensor cuya respuesta separe esas fases y una historia adecuada.
Elección del retardo
El ejemplo muestra dos motivos distintos para descartar un retardo, la pérdida exacta de información y la amplificación excesiva del error. En un sistema desconocido no suele disponerse de la matriz que permitió verlos directamente, por lo que se recurre a criterios basados en la dependencia, la geometría o la capacidad predictiva, cuyos resultados deben valorarse según la duración y la calidad del registro.
Un retardo muy corto reúne coordenadas casi iguales cuando la señal cambia despacio. Uno grande puede separar mejor sus valores a costa de producir una historia más extensa, en la que pueden intervenir cambios de régimen o perturbaciones que dificultan una representación local sencilla. El retardo que funciona para predecir una observación próxima no tiene por qué ser el más adecuado para estimar una propiedad geométrica del conjunto completo.
La autocorrelación da una primera descripción de la redundancia lineal; a veces se usa como referencia su primer cruce por cero o una caída determinada. Un cruce por cero indica ausencia de correlación lineal, que es bastante menos que independencia entre coordenadas. Si la fase de la circunferencia se distribuye uniformemente, sus coordenadas horizontal y vertical tienen covarianza cero, pero satisfacen conjuntamente la ecuación de la circunferencia, de modo que conocer una restringe mucho los valores posibles de la otra. La reconstrucción saca partido justamente de esa estructura y no necesita variables aleatorias independientes.
Fraser y Swinney (1986) estudiaron la información mutua para elegir retardos de reconstrucción. Esta cantidad puede detectar asociaciones que no aparecen en la correlación lineal; buscar un mínimo en su estimación da un criterio empírico de compromiso entre redundancia y separación. No garantiza una incrustación ni tiene por qué presentar un mínimo claro en toda serie. Su estimación requiere además decisiones sobre particiones o escalas de vecindad y depende del ruido y de la cantidad de datos.
Una comparación útil conserva de forma explícita varias opciones cercanas de retardo y examina sus consecuencias sobre el objetivo del análisis. Si una conclusión cambia por completo ante una modificación pequeña, esa sensibilidad debe quedar a la vista. En el movimiento circular, conocer el período permite anticipar los retardos degenerados. En un registro sin ese conocimiento, inspeccionar los vectores y su relación con observaciones posteriores puede indicar qué separación se está recuperando.
La resolución temporal limita estas decisiones. Muestrear una dinámica suave con mucha frecuencia produce gran cantidad de puntos contiguos muy próximos, pero reducir la frecuencia puede ocultar parte del movimiento. Interpolar una señal escasamente observada no restituye las trayectorias que ocurrieron entre lecturas. Por eso la elección del retardo tiene que referirse al intervalo físico de muestreo y a las escalas que el instrumento podía registrar.
Falsos vecinos más cercanos
Una proyección puede juntar estados alejados. En el ejemplo de la circunferencia, las fases de más y menos un cuarto de pi están a distancia cero si solo se compara la lectura horizontal, mientras que con el retardo de un cuarto de vuelta la distancia entre sus vectores de dos coordenadas es . Eran vecinos únicamente por la pérdida de una coordenada, sin representar estados próximos en el espacio físico normalizado.
Kennel, Brown y Abarbanel (1992) desarrollaron el método de los falsos vecinos más cercanos para examinar este tipo de separación. Para cada vector reconstruido en dimensión se busca un vecino cercano y se conserva su identidad al añadir una coordenada. La comparación pregunta si esa pareja, elegida en el espacio anterior, se separa de forma considerable; buscar de nuevo otro vecino tras ampliar la dimensión respondería a una pregunta diferente.
Escribamos para la distancia euclídea inicial de la pareja y para la diferencia absoluta en la coordenada añadida. La nueva distancia es . Un cociente grande entre la nueva diferencia y la distancia previa señala una proximidad que dependía mucho de la proyección. Conviene comparar también la distancia ampliada con una escala global del registro, porque en dimensiones altas un vecino puede ser el más cercano disponible y estar lejos en términos absolutos.
Para un ejercicio reproducible fijaremos una regla concreta con ambas condiciones, según la cual la pareja se marca si o si la distancia ampliada, dividida por la desviación estándar de la serie, supera dos. Los umbrales son elecciones del ejercicio y no fronteras probabilísticas universales. Una distancia inicial exactamente nula con diferencia añadida positiva se marcaría como falsa, mientras que si ambas fueran nulas el criterio no detectaría separación. Los empates entre vecinos se resuelven a favor del instante más temprano.
Usaremos ahora una señal circular cuya fase parte de y aumenta radianes por lectura durante quinientas doce observaciones, sin que una vuelta corresponda a un número entero de pasos. El retardo es de dieciséis observaciones. Para comparar los pasos de una a dos y de dos a tres coordenadas emplearemos el mismo conjunto de cuatrocientos ochenta instantes que disponen de las tres lecturas necesarias. La desviación estándar se calcula sobre las quinientas doce observaciones, dividiendo la suma de cuadrados centrados por esa cantidad.
Se excluyen como candidatos los puntos separados por treinta y dos observaciones o menos y se comparan todos los candidatos restantes de cada instante, sin submuestreo; cada punto tiene al menos cuatrocientos quince candidatos elegibles. La exclusión temporal, cuya función se examina con detalle más adelante, evita que el vecino elegido sea simplemente una observación inmediatamente anterior o posterior del mismo tramo de trayectoria.
En la señal sin ruido, doscientas ochenta y cinco de las cuatrocientas ochenta parejas cumplen la regla al pasar de una a dos coordenadas y ninguna al pasar de dos a tres. El primer resultado refleja que muchas proximidades de la proyección escalar se deshacen. El segundo es compatible con la representación bidimensional de esta señal circular, cuyo mecanismo conocemos desde el principio.
Añadamos una realización de errores gaussianos independientes con desviación estándar , fijada mediante el generador PCG64 con semilla 334. Repitamos el procedimiento completo, recalculando la desviación estándar para la serie ruidosa. Aparecen entonces trescientas noventa y cuatro parejas marcadas en el primer paso y diez en el segundo. El estado físico no ganó ninguna dimensión. El ruido cambió qué parejas resultan cercanas y cuánto difieren en la coordenada nueva.
Una fracción pequeña de falsos vecinos puede aparecer también sin determinismo. Hegger y Kantz (1999) mostraron que señales estocásticas correlacionadas pueden producir porcentajes que se desvanecen en dimensiones relativamente bajas. En muestras finitas, además, al aumentar la dimensión disminuye la densidad de puntos con que representar vecindades pequeñas. La fracción debe interpretarse junto con las distancias, el número de candidatos y el nivel de ruido, sin convertirla automáticamente en un certificado sobre la dinámica.
La escasez de vecinos puede calcularse en un ejercicio geométrico aparte. Distribuyamos quinientos candidatos independientes de manera uniforme en un cubo de lado uno y contemos los que quedan a distancia euclídea menor que una décima del centro. En dos dimensiones la vecindad es un disco contenido en el cuadrado, con área de unos y un número esperado de candidatos en su interior de unos . En seis dimensiones, el volumen de la bola correspondiente es de unos y el número esperado cae a .
El radio y el número de candidatos fueron los mismos en ambos casos; solo cambió la dimensión del conjunto que ocupaban. La curva circular no sigue una distribución uniforme en seis dimensiones, así que esas cifras no se trasladan al ejemplo anterior. Lo que muestra la comparación es qué ocurre cuando las coordenadas adicionales incorporan variación extendida en direcciones nuevas. Un algoritmo siempre puede devolver el punto más cercano de una colección no vacía, aunque ninguno esté cerca a la escala que interesa para aproximar la dinámica local.
El ruido de medición puede producir precisamente una expansión en direcciones que el estado ideal no ocupaba. Con errores gaussianos no degenerados, la distribución observada no queda confinada exactamente a una variedad de dimensión baja. A una resolución mayor que el ruido puede reconocerse la estructura del estado, pero a una resolución mucho más fina las distancias quedan dominadas por las perturbaciones. Exigir una fracción exactamente nula de falsos vecinos a cualquier escala sería incompatible con esa descripción de la medición.
El resultado del ejercicio limpio tiene, por tanto, un alcance acotado. Dos coordenadas separan las ramas de una curva cuyo movimiento conocemos y el resultado ruidoso muestra qué ocurre al aplicar la misma regla con un error declarado. Para evaluar un registro nuevo habría que examinar la estabilidad de esa regla frente a cambios defendibles de resolución y de duración, conservando las distancias por las que se aceptó o rechazó cada vecino.
Cercanía temporal y retorno
Los puntos consecutivos de una trayectoria suave suelen estar próximos porque el sistema necesita tiempo para desplazarse. Esa proximidad no indica necesariamente una vuelta a una región tras haberla abandonado. Si se quiere estudiar retornos o comparar evoluciones que comienzan en visitas distintas, elegir siempre el punto siguiente puede dar una imagen engañosa de la geometría y de la predictibilidad.
Theiler (1986) estudió problemas de estimación geométrica ligados a la dependencia temporal y a la duración limitada de los registros. Para evitar comparaciones dominadas por esa continuidad inmediata se excluyen los candidatos que caen dentro de una ventana temporal. Si su anchura es , la condición de elegibilidad suele escribirse . Esa anchura debe expresarse también en tiempo físico, porque el mismo número de muestras puede corresponder a intervalos muy distintos.
La ventana de exclusión y el retardo de reconstrucción cumplen funciones diferentes. El retardo selecciona observaciones dentro de un vector, mientras que la ventana decide qué vectores pueden compararse entre sí. Igualar ambos parámetros por defecto puede no eliminar las comparaciones problemáticas, ya que dos vectores pueden compartir alguna lectura original o estar muy relacionados sin compartir ninguna.
En el ejercicio de falsos vecinos, la exclusión cubre también la duración de los tres valores necesarios para evaluar la ampliación, con lo que se evita reutilizar literalmente una misma lectura entre los vectores comparados. Eso no convierte sus estados ni sus errores de predicción en muestras independientes, porque la relación temporal del proceso puede durar más que el intervalo que cubren las coordenadas.
Una exclusión excesiva también tiene su costo. Reduce los candidatos disponibles y puede dejar sin representar vecindades relevantes en un registro corto. Cerca de los extremos de la serie, además, el número de candidatos elegibles difiere del de los instantes interiores. Para evaluar el efecto de la exclusión conviene guardar esas cantidades y las distancias de los vecinos elegidos. Si el algoritmo se queda sin candidatos para algunos puntos, debe declararlo y no contarlos como reconstrucciones satisfactorias.
El problema se vuelve especialmente visible al evaluar predicciones. Una biblioteca de vecinos que incluye observaciones posteriores al instante pronosticado usa información que no existía cuando la predicción se habría emitido. La exclusión alrededor del punto objetivo no basta para evitar ese uso del futuro. Una evaluación prospectiva exige además restringir la biblioteca al pasado disponible y respetar el momento en que se eligieron los parámetros de reconstrucción.
Gráficos de recurrencia
Un gráfico de recurrencia dispone los instantes del registro en ambos ejes y marca las parejas cuyos estados reconstruidos están lo bastante cerca. Eckmann, Oliffson Kamphorst y Ruelle (1987) introdujeron esta representación como herramienta para examinar la estructura temporal de las trayectorias. Aquí usaremos una versión con un umbral común y distancia euclídea,
El indicador vale uno cuando se cumple la condición y cero en caso contrario. Con esta regla la matriz es simétrica y cada instante es recurrente consigo mismo, por lo que la diagonal principal no dice nada nuevo sobre el sistema. Si se aplica una exclusión temporal, las parejas que no cumplen la separación elegida salen de la comparación. Existen otras convenciones de vecindad y la que se use debe especificarse para poder interpretar las marcas.
Volvamos al movimiento de sesenta y cuatro observaciones por vuelta con el retardo de dieciséis. Sin ruido, los vectores reconstruidos son puntos de la circunferencia unitaria y dos fases separadas por un ángulo están a distancia . Con esta fórmula cada marca de recurrencia puede comprobarse sin depender de la inspección visual de un dibujo.
Con el umbral en , dos instantes consecutivos quedan dentro de la vecindad, pues su distancia es de unos . Dos instantes separados por dos pasos están ya a cerca de , por encima del umbral. Al cabo de sesenta y cuatro pasos la distancia vuelve a cero porque el estado completa una vuelta. La continuidad inmediata y el retorno periódico producen marcas, aunque correspondan a relaciones temporales diferentes.
Para ilustrar la distinción tomemos un registro de ciento veintiocho observaciones y excluyamos las separaciones de dos pasos o menos. Una vez formados los retardos quedan ciento doce vectores completos. La exclusión borra las marcas de continuidad inmediata y conserva los retornos separados por una vuelta. El ancho de dos pasos se eligió para este ejemplo conocido y no se propone como regla para otros procesos.
Las dos fases que compartían una lectura de alrededor de se marcarían como recurrentes si solo se comparara esa lectura escalar. En la reconstrucción circular están a una distancia de , muy por encima del umbral, de manera que la representación de estados cambia el significado de una coincidencia observacional.
Las secuencias de marcas admiten también una lectura geométrica directa. Una diagonal paralela a la principal indica que dos tramos se mantienen próximos mientras avanzan a la par. Una región con muchas marcas puede corresponder a visitas repetidas o a una permanencia prolongada en una zona. Esas descripciones no determinan por sí mismas la causa, porque el umbral, la resolución, el ruido y el movimiento lento contribuyen a la estructura observada. Cuantificar las líneas exige especificar además qué marcas y qué longitudes se cuentan.
Recurrencia de datos y dinámica del sistema
Un gráfico de recurrencia puede construirse para una serie estocástica y mostrar estructuras reconocibles. La correlación temporal, el suavizado y el uso de coordenadas retardadas pueden producir líneas aunque no exista una evolución determinista de baja dimensión. Marwan (2011) documentó estas dificultades e insistió en que una estructura diagonal, o una cuantificación elevada de ella, no demuestra determinismo ni, mucho menos, caos.
El ejemplo circular muestra otra razón. Tiene retornos muy regulares y tramos que permanecen próximos, aunque su evolución es una rotación de velocidad constante. La reconstrucción y la recurrencia describen esa regularidad sin convertirla en inestabilidad caótica. Sostener una afirmación sobre no linealidad o sensibilidad dinámica requiere preguntas estadísticas y controles específicos, distintos de la identificación de las parejas que caen dentro de una vecindad.
La geometría reconstruida no conserva automáticamente todas las distancias físicas. Una transformación suave puede estirar unas regiones y comprimir otras, preservando la identidad de los estados mientras cambia qué parejas quedan dentro de un radio euclídeo fijo. En nuestro círculo, el retardo de una observación produce una elipse estrecha. Aplicarle el mismo umbral numérico que al retardo de dieciséis no define la misma vecindad física. La elección de coordenadas y la regla de cercanía deben interpretarse en conjunto.
El ruido añade otra escala. Dos visitas al mismo estado pueden dar vectores distintos por el error instrumental y dos estados próximos pueden parecer coincidentes. Con radios demasiado pequeños el análisis puede describir sobre todo la resolución y el ruido de la medición; con radios grandes, reúne estados cuyos futuros difieren. La decisión depende de qué proximidad sea relevante y de qué precisión puedan respaldar los datos.
En una aplicación, el registro del análisis debe conservar la variable observada, los instantes y las transformaciones aplicadas, junto con el retardo, la dimensión y la regla de selección de vecinos. La duración de las historias y el número de vectores válidos permiten saber qué se comparó realmente. Un gráfico puede resumir muchas parejas, pero no repara información que el sensor nunca distinguió ni resuelve una mezcla de regímenes tratada como una sola dinámica.
La próxima lectura del sensor circular concreta esa diferencia. En las fases de más y menos un cuarto de pi el valor actual es el mismo. Al avanzar un paso de , los valores siguientes serán de unos y , respectivamente. Con solo la lectura actual hay que mantener ambas posibilidades. Si se conserva además la lectura de dieciséis pasos antes, queda identificado el signo de la coordenada vertical y puede elegirse la continuación correspondiente en este modelo sin ruido. El archivo que pasa al cálculo predictivo necesita ese segundo valor y el instante al que pertenece, porque la coincidencia del primero no basta.
Referencias
Eckmann, J.-P., Oliffson Kamphorst, S., & Ruelle, D. (1987). Recurrence plots of dynamical systems. Europhysics Letters, 4(9), 973–977. https://doi.org/10.1209/0295-5075/4/9/004
Fraser, A. M., & Swinney, H. L. (1986). Independent coordinates for strange attractors from mutual information. Physical Review A, 33(2), 1134–1140. https://doi.org/10.1103/PhysRevA.33.1134
Hegger, R., & Kantz, H. (1999). Improved false nearest neighbor method to detect determinism in time series data. Physical Review E, 60(4), 4970–4973. https://doi.org/10.1103/PhysRevE.60.4970
Kennel, M. B., Brown, R., & Abarbanel, H. D. I. (1992). Determining embedding dimension for phase-space reconstruction using a geometrical construction. Physical Review A, 45(6), 3403–3411. https://doi.org/10.1103/PhysRevA.45.3403
Marwan, N. (2011). How to avoid potential pitfalls in recurrence plot based data analysis. International Journal of Bifurcation and Chaos, 21(4), 1003–1017. https://doi.org/10.1142/S0218127411029008
Sauer, T., Yorke, J. A., & Casdagli, M. (1991). Embedology. Journal of Statistical Physics, 65(3–4), 579–616. https://doi.org/10.1007/BF01053745
Takens, F. (1981). Detecting strange attractors in turbulence. En D. Rand & L.-S. Young (Eds.), Dynamical systems and turbulence, Warwick 1980 (Lecture Notes in Mathematics, vol. 898, pp. 366–381). Springer. https://doi.org/10.1007/BFb0091924
Theiler, J. (1986). Spurious dimension from correlation algorithms applied to limited time-series data. Physical Review A, 34(3), 2427–2432. https://doi.org/10.1103/PhysRevA.34.2427