Un programa de formación tiene más solicitantes que cupos. La organización sortea una invitación preferente, pero permite que quienes no la reciben accedan por otras vías. Algunas personas invitadas tampoco participan. Al final se registra una puntuación de desempeño. Comparar a quienes hicieron el curso con quienes no lo hicieron mezcla su efecto con las diferencias que llevaron a participar. Comparar los grupos sorteados conserva la asignación inicial, aunque responde al efecto de ofrecer esa oportunidad. La posibilidad de recuperar un efecto de la participación depende de explicar cómo la invitación modifica lo que ocurre después.
El ejemplo será enteramente didáctico. Sus proporciones y puntuaciones se fijarán para que las diferencias entre preguntas puedan calcularse sin error de muestreo. No representan un programa observado, una escala clínica ni una recomendación. La invitación servirá como instrumento: una variable que desplaza la participación y cuya relación con el resultado se somete a restricciones explícitas. Ese desplazamiento permite estudiar a un grupo definido por su respuesta a la invitación.
Dos decisiones que suelen confundirse
Denotemos por la invitación preferente y por la participación efectiva; ambas variables toman valores cero o uno. El resultado es . Una comparación por invitación estima la diferencia entre los promedios de quienes recibieron cada valor de . Si el sorteo se ejecutó correctamente, el seguimiento es completo y las versiones de la invitación están definidas, esa comparación permite inferir un efecto de la asignación. Quien rechaza el cupo sigue perteneciendo al grupo al que fue sorteado.
La participación tiene otro proceso de selección. Puede depender de horarios, motivación, habilidades previas o expectativas de beneficio. Aunque el sorteo no dependa de esas características, la decisión posterior sí puede hacerlo. Por eso una asignación aleatoria no convierte automáticamente en aleatoria la exposición que finalmente se recibe. El análisis por tratamiento recibido necesita una justificación adicional, incluso cuando parte de un ensayo.
Una variable instrumental intenta aprovechar la parte de la variación en la participación inducida por el instrumento. Para un instrumento y un tratamiento binarios, el cociente de Wald relaciona dos contrastes:
El numerador suele llamarse forma reducida y el denominador, primera etapa. Ambos pueden estimarse a partir de datos observados. La primera etapa mide cuánto cambia la probabilidad de participar cuando cambia la invitación. Una división entre contrastes observables no establece por sí misma qué efecto causal representa el resultado. Imbens y Angrist (1994) y Angrist, Imbens y Rubin (1996) precisaron las condiciones que permiten interpretarlo como un efecto promedio local.
La palabra «local» no se refiere aquí a una ciudad, un centro ni un intervalo pequeño de la puntuación. Se refiere a las personas cuya participación cambiaría al modificar este instrumento específico. Una invitación económica y una modificación de horario pueden movilizar grupos distintos, aunque ambas incrementen la participación en el mismo curso.
Respuestas posibles a la invitación
Para cada persona definimos y : participaciones que tendría sin invitación preferente y con ella. Son respuestas potenciales, y solo una corresponde a la asignación observada. La pareja admite cuatro configuraciones. Hay personas que participarían siempre, personas que nunca participarían, personas que participarían únicamente al recibir la invitación y personas que actuarían en sentido inverso. La tercera configuración recibe el nombre de compliers. Usaremos «participantes inducidos» para recordar su definición operacional.
Estas categorías no describen virtudes personales. Tampoco equivalen a motivación alta, buena adherencia o colaboración. Alguien podría ser participante inducido por un cambio de horario y participar siempre frente a una ayuda económica. La categoría depende del instrumento, de sus dos valores y del contexto de elección. Cambiar cualquiera de ellos puede cambiar la clasificación potencial.
Para representar el resultado conviene comenzar con , el resultado que se obtendría al fijar conjuntamente invitación y participación. La restricción de exclusión establece que, manteniendo la participación, cambiar la invitación no cambia el resultado. Bajo esa restricción podemos escribir . El efecto individual de participar será entonces . La notación abreviada ya incorpora una afirmación causal sobre el diseño.
También necesitamos consistencia: la participación observada coincide con la respuesta potencial correspondiente a la invitación recibida, y el resultado observado corresponde al tratamiento efectivamente recibido. Una versión suficientemente bien definida del curso hace esta afirmación interpretable. Si «participar» reúne exposiciones radicalmente diferentes, debe precisarse qué intervención se está comparando. Además, el modelo inicial supone ausencia de interferencia: la invitación o participación de otra persona no altera el resultado propio.
El sorteo se representa mediante independencia entre y el conjunto de respuestas potenciales relevantes. Junto con probabilidades positivas de recibir cada invitación, permite comparar grupos con la misma distribución poblacional de tipos. Por último, asumiremos monotonicidad: para cada persona. La invitación puede inducir participación o dejarla igual; no puede disuadir a quien habría participado sin ella. Se requiere además una proporción positiva de participantes inducidos para que el denominador no sea cero.
Una población cuyo resultado podemos reconstruir
Fijemos la siguiente población. Dentro de cada tipo, las puntuaciones potenciales se toman constantes para facilitar las cuentas. La invitación se asigna con probabilidad de un medio, independientemente del tipo.
| Tipo de respuesta | Proporción | ||||
|---|---|---|---|---|---|
| Participa siempre | 0,20 | 1 | 1 | 70 | 74 |
| Participación inducida | 0,50 | 0 | 1 | 50 | 60 |
| No participa nunca | 0,30 | 0 | 0 | 40 | 42 |
Sin invitación participa el veinte por ciento; con invitación, el setenta por ciento. La primera etapa es, por tanto, medio punto de probabilidad. El promedio del resultado sin invitación es . Con invitación es . La forma reducida vale cinco puntos y el cociente de Wald vale diez.
Los dos grupos sorteados contienen la misma proporción de cada tipo. Entre quienes participan siempre, el resultado permanece en setenta y cuatro bajo ambas invitaciones. Entre quienes nunca participan, permanece en cuarenta. Solo los participantes inducidos cambian de exposición y pasan de cincuenta a sesenta. Como representan la mitad de la población, su mejoría de diez puntos produce una diferencia poblacional de cinco puntos entre invitaciones.
La división por la primera etapa deshace esa ponderación. Bajo las condiciones anteriores,
donde designa a los participantes inducidos y los deltas representan los contrastes por invitación. Por consiguiente, . La identificación puede entenderse como una cancelación de contribuciones: los grupos cuya exposición no cambia aportan lo mismo a ambos lados del contraste. La exclusión es lo que permite afirmar que conservar la exposición conserva también su resultado potencial ante las dos invitaciones.
Nada en esta derivación exige que todos tengan el mismo efecto del curso. En la tabla, el efecto es cuatro puntos para quienes participan siempre, diez para los inducidos y dos para quienes nunca participan. La heterogeneidad está permitida. Lo que restringimos es la relación entre invitación, participación y resultado para poder atribuir la diferencia observada al grupo que cambia de tratamiento.
Cuatro números para cuatro preguntas
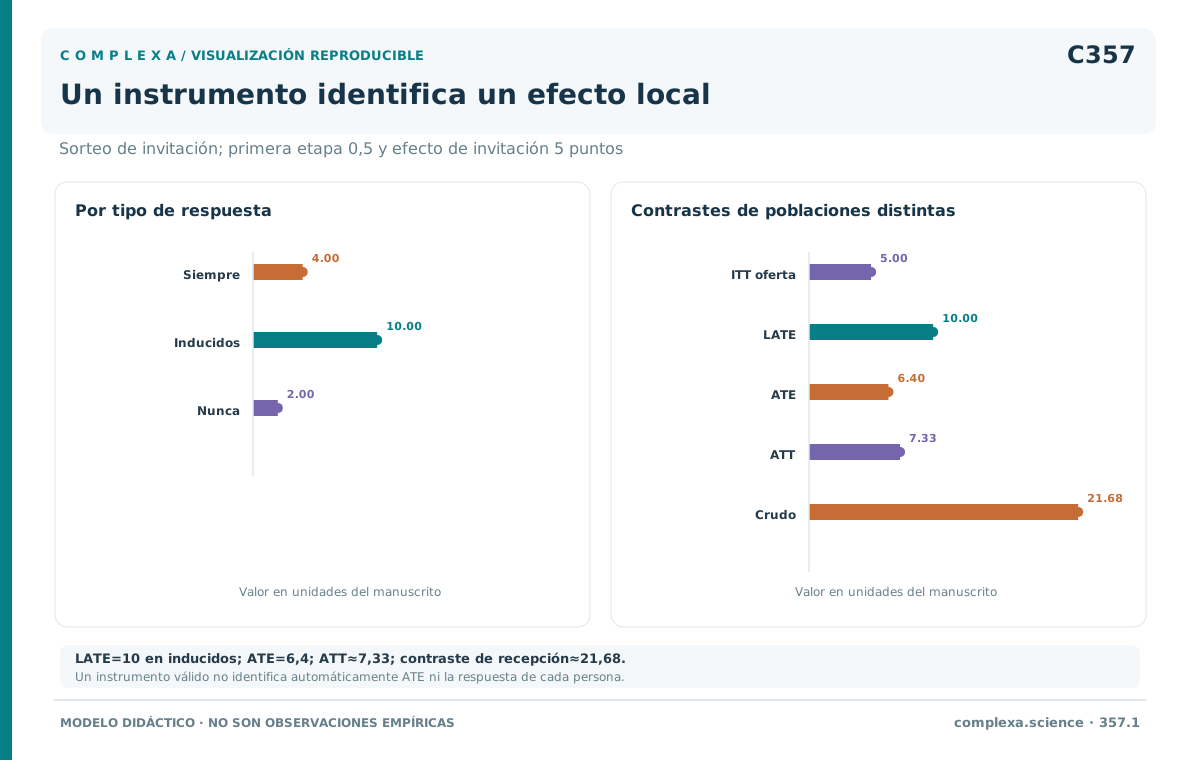
El efecto promedio de participar en toda la población, conocido como ATE, vale puntos. Es distinto del efecto local de diez. La diferencia no procede de una estimación deficiente: cada cantidad promedia efectos sobre una población diferente. Si la pregunta compara hacer que todas las personas elegibles participen con hacer que ninguna participe, el promedio local no responde por sí solo a ese contraste.
El efecto promedio entre quienes efectivamente participan, o ATT, también es distinto. Con el sorteo equilibrado, participa siempre el veinte por ciento de la población y participa la mitad del cincuenta por ciento inducible. La proporción total tratada es 0,45. Dentro de ella, los pesos de ambos tipos son 0,20 y 0,25 antes de normalizar. Su efecto promedio es puntos, aproximadamente.
La diferencia observada entre participantes y no participantes es todavía otra cantidad. El resultado medio de los primeros es . El de los segundos es . Su diferencia, aproximadamente 21,68 puntos, excede todos los efectos anteriores. El contraste incorpora que quienes participan siempre ya tendrían una puntuación alta sin el programa.
En esta población coexisten, por tanto, un efecto de la invitación de cinco puntos, un efecto local de diez, un efecto poblacional de 6,4 y un contraste observado entre tratamientos de 21,68. Una tabla que los etiquetara indistintamente como «efecto del programa» borraría el problema que el diseño permite resolver. El ATT añade otra pregunta, cuyo valor depende además de qué personas reciben efectivamente el tratamiento bajo la política de asignación considerada.
Lo que permanece oculto aunque el instrumento sea válido
Podemos demostrar la falta de identificación del ATE modificando una sola celda no observable. Cambiemos el resultado sin curso de quienes participan siempre: de setenta a noventa. Mantengamos todos los otros valores. Estas personas continúan participando bajo ambas invitaciones, por lo que su resultado observado sigue siendo setenta y cuatro. Ninguna distribución conjunta de invitación, participación y resultado cambia.
Sin embargo, su efecto individual pasa de cuatro a menos dieciséis puntos. El ATE baja de 6,4 a 2,4. El efecto local permanece en diez porque no modificamos a los participantes inducidos. Así, dos poblaciones causales satisfacen los supuestos del instrumento y generan exactamente los mismos datos observados, pero tienen efectos promedio poblacionales distintos. Aumentar indefinidamente el tamaño muestral no permite distinguirlas con esas variables.
La dificultad no desaparece etiquetando a los participantes como adherentes. Entre quienes recibieron la invitación y participaron hay una mezcla de participantes permanentes e inducidos. Entre quienes no fueron invitados y no participaron hay una mezcla de inducidos y personas que nunca participan. Bajo monotonicidad, sí se identifican algunos tipos en combinaciones concretas: una persona no invitada que participa pertenece al grupo permanente; una invitada que no participa pertenece al grupo que nunca participa. Esa clasificación parcial no revela las dos respuestas potenciales de todos.
Pueden recuperarse características promedio del grupo inducido sin identificar a cada integrante. Por ejemplo, la diferencia entre y , dividida por la primera etapa, identifica su media bajo participación. En nuestra tabla, el resultado es sesenta. La diferencia entre y , dividida por la misma primera etapa, da cincuenta. Son propiedades de una subpoblación latente, no predicciones individuales de quién responderá al curso.
Una vía directa cambia el cociente
Supongamos ahora que recibir la invitación mejora la puntuación en un punto cualquiera sea la participación. Podría hacerlo por un material adjunto o por una expectativa que modifica el desempeño. La primera etapa sigue siendo 0,50. El contraste de resultados entre invitaciones aumenta de cinco a seis y el cociente pasa de diez a doce. El efecto de participar entre los inducidos sigue siendo diez: el instrumento añade una segunda vía hacia el resultado.
Este cálculo muestra la función concreta de la exclusión. No basta con describir el instrumento como externo, administrativo o ajeno al participante. Hay que explicar por qué sus consecuencias relevantes para el resultado pasan por la exposición definida. Una preferencia profesional puede acompañarse de diferencias en seguimiento; la distancia a un servicio puede afectar el tiempo de atención; una fecha administrativa puede coincidir con otros cambios. Esas posibilidades deben examinarse en el mecanismo propuesto.
Si el efecto directo común fuese , el cociente observado sería el efecto local más . Podemos utilizar esa relación para sensibilidad, sin afirmar que conocemos el efecto directo. Con un contraste observado de cinco y una primera etapa de 0,50, permitir efectos directos entre menos uno y uno conduce a efectos locales compatibles entre ocho y doce. El intervalo procede de un rango asumido para una violación específica; no es un intervalo de confianza.
La comparación de covariables anteriores a la invitación ayuda a evaluar la plausibilidad del proceso de asignación. No prueba que todas las causas relevantes estén equilibradas. Tampoco prueba exclusión: un instrumento aleatorizado puede tener efectos directos. Las distintas condiciones realizan trabajos diferentes en la derivación, y una comprobación de la primera etapa no sustituye ninguna de ellas.
Respuestas en sentidos opuestos
La monotonicidad también tiene contenido individual. Que la participación aumente en promedio con la invitación no excluye que algunas personas respondan en sentido contrario. Para verlo, construyamos otra población: diez por ciento participa siempre, sesenta por ciento es inducido, veinte por ciento nunca participa y diez por ciento participa únicamente cuando no recibe la invitación. Conservemos los efectos de los tres primeros tipos; asignemos al último un efecto del curso de cuarenta puntos, con resultados potenciales veinte y sesenta.
La primera etapa sigue siendo 0,50, porque el aumento de 0,60 aportado por los inducidos se reduce en 0,10 debido al grupo de respuesta inversa. La diferencia de resultados es . El cociente vale cuatro. No coincide con el efecto de diez de los inducidos ni con el de cuarenta del grupo inverso. En general, se obtiene una combinación con un peso negativo:
donde identifica las respuestas inversas y cada tau es el efecto medio de su grupo. Esa combinación incluso puede quedar fuera del intervalo de efectos presentes. El ejemplo explica por qué una primera etapa positiva no demuestra monotonicidad. Para justificarla hay que considerar cómo actuaría cada persona bajo ambos valores del instrumento.
En un sorteo que abre una vía de acceso sin cerrar ninguna otra, la monotonicidad puede resultar razonable bajo una definición apropiada de participación. En una comparación entre profesionales con diferentes preferencias, resulta más difícil: uno podría favorecer un tratamiento para un perfil de pacientes y desaconsejarlo para otro. Swanson y Hernán (2014) discuten precisamente la distancia entre la interpretación local y las preguntas clínicas o poblacionales que suelen motivar estos análisis.
Una primera etapa pequeña
El instrumento define además la escala de la comparación. La invitación es binaria y la participación también; el resultado puede medirse en puntos, dinero o como presencia de un acontecimiento. Si el resultado fuese binario, el mismo cociente, bajo los mismos supuestos, identificaría una diferencia de riesgos entre los participantes inducidos. No identificaría automáticamente una razón de riesgos ni una razón de oportunidades. Cambiar el modelo del resultado a una regresión logística no conserva por sí solo el significado del cociente anterior.
La distinción puede comprobarse sin un nuevo conjunto de datos. Para resultados binarios, cada efecto individual está entre menos uno y uno; su promedio local debe respetar ese intervalo. Por tanto, en una población conocida exactamente que cumpla los supuestos, la magnitud de la forma reducida no puede exceder la primera etapa positiva. Una estimación muestral puede rebasar ese límite por variabilidad, especialmente con un denominador pequeño. El rebasamiento invita a examinar precisión y compatibilidad, pero no identifica por sí solo cuál supuesto falló.
Con un tratamiento continuo aparecen otras preguntas: cuánto aumenta la dosis, quién la modifica y en qué tramo de su respuesta. La clasificación de cuatro tipos deja de resumir todas las posibilidades. Un coeficiente instrumental puede involucrar promedios de respuestas marginales con ponderaciones específicas; no conviene llamarlo efecto de «recibir tratamiento» como si se hubiese conservado la exposición binaria. Definir las unidades de la primera etapa ayuda a detectar este cambio: una variación de probabilidad y una variación de dosis tienen denominadores distintos.
Volvamos a excluir respuestas inversas y efectos directos. Mantengamos un veinte por ciento de participantes permanentes, pero reduzcamos a cinco por ciento los inducidos; el resto nunca participa. La participación aumenta ahora de 0,20 a 0,25. La diferencia poblacional de resultados es 0,50 puntos y el cociente sigue dando diez. En una población conocida exactamente, una primera etapa pequeña pero no nula permite efectuar la misma identificación.
La estimación con una muestra introduce otro problema. Para grupos independientes de doscientas personas por invitación, el error estándar de la diferencia de proporciones, calculado con las probabilidades poblacionales, es aproximadamente 0,0417. La señal de 0,05 tiene una magnitud parecida. En el ejemplo original, el error estándar correspondiente era aproximadamente 0,0430 frente a una señal de 0,50. Los tamaños de error son semejantes, pero la información relativa sobre el denominador es muy diferente.
Al dividir por una cantidad estimada que puede acercarse a cero, la distribución del cociente puede ser muy asimétrica. Las aproximaciones normales habituales y sus intervalos pueden funcionar mal. Los trabajos de Bound, Jaeger y Baker (1995) y Staiger y Stock (1997) establecieron la importancia de este problema en la estimación instrumental. Un gran número total de registros no garantiza una primera etapa suficientemente informativa para el análisis concreto.
La sensibilidad a la exclusión también aumenta. En esta variante, un efecto directo de un punto agrega veinte al cociente y lo lleva de diez a treinta. Si observáramos una forma reducida de 0,50 y permitiéramos un efecto directo entre menos uno y uno, los efectos locales compatibles irían de menos diez a treinta. La debilidad amplifica una desviación sustantiva, además de dificultar la inferencia muestral.
Una estadística de primera etapa informa sobre fuerza bajo el modelo utilizado. La conocida regla práctica de comparar un estadístico F con diez no certifica validez causal ni ofrece una frontera universal para todos los diseños. Importan el número de instrumentos, la estructura de errores y el parámetro evaluado. Es necesario examinar el procedimiento inferencial completo, incluyendo la agrupación cuando la asignación o la variación instrumental ocurre por centro y no por persona.
Estimar e informar la incertidumbre
Con un instrumento binario, un tratamiento y una constante, los mínimos cuadrados en dos etapas reproducen el cociente de Wald. La primera regresión predice la participación mediante la invitación. La segunda relaciona el resultado con esa participación predicha. En la población didáctica equilibrada, esta construcción devuelve diez. Su interpretación causal sigue dependiendo de las condiciones ya explicadas; ejecutar dos regresiones no agrega identificación.
Los errores estándar tampoco se obtienen tratando sin más la participación predicha como una covariable observada ordinaria. La inferencia debe corresponder al estimador instrumental y al muestreo. Ante instrumentos débiles existen procedimientos que evalúan restricciones sin dividir inicialmente por una primera etapa estimada. La construcción de Anderson y Rubin (1949), desarrollada en contextos de ecuaciones estructurales, ofrece una base para inferencia robusta a esa debilidad bajo sus supuestos.
En el caso sencillo, una idea es examinar, para cada efecto candidato, si el resultado ajustado conserva una diferencia entre valores del instrumento. La inversión de una prueba apropiada produce un conjunto de valores no rechazados. Su cobertura depende del modelo de prueba y del diseño; no debe trasladarse automáticamente de una especificación lineal a cualquier efecto heterogéneo. Un conjunto muy amplio o no acotado puede reflejar que el experimento aporta escasa información sobre el cociente.
La robustez frente a debilidad tampoco repara un instrumento inválido. Si la invitación modifica directamente el resultado, una prueba puede detectar con mucha precisión una restricción incorrecta para el efecto del curso. La incertidumbre estadística y la incertidumbre sobre las condiciones causales requieren argumentos separados, aun cuando ambas aparezcan en la misma conclusión.
Cuando la asignación depende del contexto
Supongamos que la invitación se sortea dentro de dos estratos de igual tamaño, definidos por una característica basal . En el primero, la probabilidad de invitación es 0,20, la proporción inducible es 0,20, la puntuación sin curso es veinte y el efecto del curso es cuatro. En el segundo, las cantidades respectivas son 0,80, 0,80, cincuenta y diez. Solo hay participantes inducidos y personas que nunca participan. Dentro de cada estrato se cumplen las condiciones instrumentales.
Una comparación sin ajustar mezcla contextos. Entre los no invitados, el promedio del resultado es veintiséis y nadie participa. Entre los invitados, la participación media es 0,68 y el resultado medio es 50,56. El cociente bruto es aproximadamente 36,12. Ese valor surge porque el grupo invitado contiene muchas más personas del estrato con puntuaciones y efectos altos. El instrumento es aleatorio condicionalmente a la característica basal, pero no independiente de ella en la población mezclada.
Podemos estandarizar los dos contrastes a la distribución basal objetivo. La primera etapa estandarizada es . La forma reducida estandarizada es . Su cociente da 8,8. Es el promedio de los efectos entre los participantes inducidos de la población conjunta.
Promediar con pesos iguales los dos efectos de estrato daría siete. Esa operación responde a otra ponderación: iguala el peso de los contextos, aunque el segundo contiene cuatro veces más participantes inducidos. Para obtener el promedio local conjunto, cada estrato aporta según su tamaño poblacional y su proporción inducible. Abadie (2003) desarrolla la identificación instrumental con covariables y muestra por qué la incorporación de estas requiere cuidar el parámetro que realmente estima cada procedimiento.
Un ajuste lineal cualquiera no garantiza reproducir la estandarización anterior. La especificación de la primera etapa y del resultado impone restricciones adicionales. Cuando se utilizan varios instrumentos, también cambia la combinación de respuestas que entra en la estimación. Es preferible definir primero la población y el contraste de interés, y después determinar qué ponderación corresponde, en lugar de atribuir un significado universal al coeficiente que entrega el programa.
La característica usada para ajustar debe corresponder al diseño causal planteado. Estratificar por una medida basal de disponibilidad horaria puede ayudar a reconstruir el sorteo condicionado. Estratificar por asistencia acumulada después de la invitación modifica, en cambio, la selección posterior y puede bloquear parte de su efecto o abrir asociaciones nuevas. La abundancia de variables registradas no ofrece un criterio automático para incorporarlas. Cada control necesita una posición temporal y una relación explícita con el mecanismo de asignación, porque el ajuste cambia las comparaciones que alimentan tanto el numerador como el denominador.
De un sorteo a una regla observacional
En un sorteo disponemos de un mecanismo conocido de asignación. En un instrumento observacional tenemos que reconstruirlo. Consideremos la distancia al lugar del curso. Podría desplazar la participación porque aumenta el costo del traslado, pero también relacionarse con recursos del barrio, acceso a otras actividades o posibilidades laborales. Esas relaciones pueden explicar diferencias de puntuación aun sin curso. La distancia no adquiere independencia por haber sido medida antes que la participación.
Una restricción territorial podría permitir una comparación más defendible entre personas próximas a una frontera, si el proceso que determina dónde viven y los servicios disponibles es suficientemente conocido. Esa justificación pertenecería a un diseño específico. Habría que definir qué población queda representada y comprobar que no cambian simultáneamente otros recursos relevantes. Elegir una variable que predice la participación es solo el inicio de la búsqueda; su contenido institucional determina si puede separar la exposición de las causas del resultado.
La preferencia de un profesional plantea un problema adicional. El profesional que favorece una alternativa puede diferir en experiencia, tiempo disponible o intensidad de seguimiento. Puede además recibir perfiles de usuarios distintos debido a derivación o elección de pacientes. Registrar su prescripción previa como indicador de preferencia no elimina automáticamente esas diferencias. Se necesita justificar por qué el contacto con ese profesional, condicionando cuando corresponda por antecedentes basales, no abre otras vías hacia el resultado.
Algunas comprobaciones son posibles antes de estudiar el desenlace principal. Se puede examinar la relación del instrumento con características anteriores a su aplicación, documentar cómo se asignaron horarios o profesionales y comparar resultados previos que la intervención todavía no podría haber cambiado. Una asociación inesperada puede debilitar la explicación propuesta. La ausencia de asociaciones detectables tiene un alcance limitado por la calidad de las mediciones y la precisión; no convierte lo no observado en conocido.
También debe precisarse qué cambio del instrumento se imagina. «La preferencia del centro» puede reunir prácticas muy diferentes, mientras una invitación sorteada tiene dos versiones más fáciles de describir. Si se introducen varias preferencias, indicadores de distancia y fechas como instrumentos, cada uno exige su propia justificación. Una prueba de restricciones de sobreidentificación evalúa compatibilidad entre restricciones estadísticas bajo un modelo; superar esa prueba no demuestra que todos los instrumentos sean independientes de las causas del resultado.
Contrastes locales que no representan a las mismas personas
Dos estudios del mismo programa pueden obtener efectos locales diferentes aun si sus instrumentos son válidos. Una ayuda para transporte puede movilizar a personas cuya principal barrera es desplazarse. Un cupo vespertino puede movilizar a quienes trabajan durante el día. Si el beneficio del curso varía con las características relacionadas con esas barreras, los grupos inducidos tendrán efectos distintos. Comparar los coeficientes exige describir qué variación de participación generó cada diseño.
Este punto afecta también las revisiones de estudios. Agrupar estimaciones instrumentales como si todas midieran el ATE de la misma población puede mezclar preguntas. Que dos estudios tengan el mismo título de intervención y la misma escala de resultado no garantiza que compartan estimando. La descripción del instrumento y del contexto de participación permite evaluar si los contrastes pueden combinarse o si conviene presentarlos por separado. La heterogeneidad entre coeficientes no demuestra automáticamente sesgo; también puede revelar heterogeneidad de los efectos identificados.
En el ejemplo con dos estratos, el ochenta por ciento de los participantes inducidos procede del segundo estrato, aunque este represente solo la mitad de la población. Esa composición se obtiene al normalizar las masas inducibles: 0,10 y 0,40. Por eso el efecto local de 8,8 está más cerca de diez que de cuatro. Informar la composición basal estimable de este grupo ayuda a describir el alcance del resultado. No autoriza a atribuir a cada integrante un beneficio individual ni resuelve los efectos que siguen ocultos en los otros tipos de respuesta.
Elegir quién entra en la comparación
La selección de la muestra puede destruir las condiciones de un instrumento que parecían plausibles en la población inicial. Considérese una preferencia de prescripción que modifica la probabilidad de recibir un tratamiento, mientras algunos pacientes no reciben ninguno. Si se conservan solo quienes recibieron una de dos opciones activas, la inclusión puede depender tanto del instrumento como de factores pronósticos. Condicionar en esa inclusión puede asociar el instrumento con dichos factores.
Swanson y colaboradores (2015) estudian esta forma de selección mediante estructuras causales y simulaciones. Su resultado no implica que toda comparación restringida sea inválida: la aparición del sesgo depende de las vías que determinan la selección. Sí obliga a justificar la población analítica antes de interpretar el instrumento. Una primera etapa grande dentro del grupo seleccionado no descarta el problema, porque mide una relación distinta de la independencia que se necesita para identificar el efecto.
En el curso ficticio, el análisis debe conservar a todos los solicitantes incluidos antes del sorteo si esa fue la población para la cual justificamos la asignación. Excluir posteriormente a quienes no completan la formación cambia la comparación y puede introducir una selección por consecuencias de la invitación y por capacidades previas. El abandono requiere un análisis propio; no se resuelve redefiniendo retrospectivamente a los participantes hasta que el cociente resulte estable.
La lectura del resultado comienza entonces con una descripción precisa del desplazamiento: una invitación preferente eleva la participación de veinte a setenta por ciento. Bajo las condiciones declaradas, los cinco puntos de diferencia por invitación identifican diez puntos de efecto promedio entre las personas que cambian de participación por esa invitación. Si la decisión propuesta es repetir la misma política de invitaciones en la misma población, el contraste de cinco puntos conserva interés directo. Si la pregunta compara la participación de todas las personas con la de ninguna, falta información sobre quienes siempre participarían y quienes nunca lo harían. En la tabla modificada, esa información ausente basta para cambiar el ATE de 6,4 a 2,4 sin alterar una sola observación.
Referencias
Abadie, A. (2003). Semiparametric instrumental variable estimation of treatment response models. Journal of Econometrics, 113(2), 231–263. https://doi.org/10.1016/S0304-4076(02)00201-4
Anderson, T. W., y Rubin, H. (1949). Estimation of the parameters of a single equation in a complete system of stochastic equations. The Annals of Mathematical Statistics, 20(1), 46–63. https://doi.org/10.1214/aoms/1177730090
Angrist, J. D., Imbens, G. W., y Rubin, D. B. (1996). Identification of causal effects using instrumental variables. Journal of the American Statistical Association, 91(434), 444–455. https://doi.org/10.1080/01621459.1996.10476902
Bound, J., Jaeger, D. A., y Baker, R. M. (1995). Problems with instrumental variables estimation when the correlation between the instruments and the endogenous explanatory variable is weak. Journal of the American Statistical Association, 90(430), 443–450. https://doi.org/10.1080/01621459.1995.10476536
Imbens, G. W., y Angrist, J. D. (1994). Identification and estimation of local average treatment effects. Econometrica, 62(2), 467–475. https://doi.org/10.2307/2951620
Staiger, D., y Stock, J. H. (1997). Instrumental variables regression with weak instruments. Econometrica, 65(3), 557–586. https://doi.org/10.2307/2171753
Swanson, S. A., y Hernán, M. A. (2014). Think globally, act globally: An epidemiologist’s perspective on instrumental variable estimation. Statistical Science, 29(3), 371–374. https://doi.org/10.1214/14-STS491
Swanson, S. A., Robins, J. M., Miller, M., y Hernán, M. A. (2015). Selecting on treatment: A pervasive form of bias in instrumental variable analyses. American Journal of Epidemiology, 181(3), 191–197. https://doi.org/10.1093/aje/kwu284