79.1. Una afirmación empírica no puede abarcar escalas infinitas
C74 definió la dimensión por conteo de cajas como un límite cuando la resolución tiende a cero. C76 mostró que el escalamiento estadístico observado en datos solo puede sostenerse dentro de un intervalo finito. C78 añadió otra separación, entre la dimensión del soporte y las dimensiones de una medida, que responden a preguntas distintas. El problema que queda ahora es metodológico. En un objeto real, una imagen digital o una serie de observaciones, ¿qué significa afirmar que existe fractalidad?
Para un fractal matemático ideal puede tener sentido una ley asintótica
Los datos empíricos nunca permiten observar ese límite. Solo proporcionan valores entre dos escalas accesibles,
La afirmación defendible cambia entonces de estatus. Ya no dice que el objeto posee exactamente dimensión en el límite, sino algo más modesto y comprobable,
dentro de un rango especificado, bajo un procedimiento de medición especificado y frente a alternativas que no expliquen igual de bien la misma regularidad.
La expresión fractalidad empírica se utilizará aquí en ese sentido finito. No presupone autosimilitud infinita. Describe un régimen de escala que debe ser delimitado y cuya interpretación depende de por qué termina en ambos extremos.
Esta cautela no es reciente. Un estudio histórico de Malcai, Lidar, Biham y Avnir sobre artículos experimentales publicados en las revistas Physical Review durante la década de 1990 encontró que los rangos declarados de escalamiento solían abarcar aproximadamente entre 0,5 y 2 décadas. Ese resultado pertenece a una literatura y un período concretos, por lo que no debe universalizarse. Su importancia conceptual permanece, ya que la extensión del rango es parte del resultado y no un detalle gráfico.
79.2. El rango de escala es una magnitud
Si el régimen propuesto se extiende entre y , podemos expresar su amplitud en décadas,
Un rango desde mm hasta mm tiene
Agregar cien tamaños de caja intermedios no aumenta esas dos décadas. El número de puntos usados en una regresión y el rango dinámico son propiedades distintas.
Esto importa porque es posible obtener un error estándar muy pequeño con muchas escalas fuertemente correlacionadas dentro de un intervalo estrecho. La precisión formal de la pendiente no crea información sobre escalas no observadas. Una estimación basada en cincuenta valores entre y mm puede estar numéricamente muy determinada y, al mismo tiempo, decir poco sobre una supuesta ley multiescala.
Por ello, cualquier estimación debería informar al menos
además del método utilizado para producir o el estadístico equivalente.
No existe un umbral universal de décadas que convierta automáticamente un patrón en fractal. Exigir dos, tres o cuatro décadas como regla rígida sustituiría un problema científico por una convención. El rango necesario depende del ruido, de la curvatura detectable, de la separación entre modelos rivales y de la física del sistema. Lo que sí puede afirmarse sin arbitrariedad es que un rango mayor permite someter una ley de escala a una prueba más exigente.
79.3. Pendiente local y curvatura
Una única regresión resume el gráfico log-log mediante un número. Para examinar si ese número representa un régimen estable conviene estudiar la pendiente local
Si
exactamente, entonces
en todas las escalas del régimen.
Con datos discretos,
Una meseta aproximadamente horizontal de aporta información que una pendiente global puede ocultar. Si la pendiente deriva de manera sistemática, existe curvatura. Esa curvatura puede señalar un crossover, una escala característica o una distorsión del método.
También puede escribirse
Una ley de potencia ideal tiene . En datos finitos no esperamos cero exacto. La pregunta útil es si la curvatura observada es compatible con el error y si permanece pequeña en un intervalo suficientemente amplio.
La pendiente local tampoco resuelve el problema por sí sola. Derivar amplifica ruido. Su cálculo requiere suavizado o diferencias entre escalas. Esas decisiones pueden fabricar o borrar mesetas. Debe considerarse una herramienta diagnóstica y no un oráculo.
79.4. Tres tipos de corte de escala
Conviene separar las razones por las que termina un régimen.
Un corte físico pertenece al sistema. Puede ser el tamaño mínimo de los componentes, el diámetro de partículas, una longitud de correlación, el espesor de una interfaz o la extensión total del objeto. Incluso con un instrumento perfecto, la misma organización no continúa más allá de ese límite.
Un corte observacional pertenece al proceso de medición. Píxeles, resolución óptica, frecuencia de muestreo, filtrado, ruido y campo de visión restringen qué escalas son accesibles. Mejorar el instrumento puede desplazar el corte sin modificar el sistema.
Un corte inducido por el estimador aparece cuando el algoritmo pierde capacidad de discriminar estructura. En una nube con puntos, por ejemplo,
A escalas suficientemente finas, cada punto queda aislado y el conteo se satura. El objeto subyacente puede continuar teniendo estructura, mientras que la muestra ya no contiene información para verla.
Estas tres causas pueden coincidir numéricamente. Una ruptura de pendiente en no revela por sí sola cuál actúa. Para interpretar el corte se necesita información independiente sobre resolución, tamaño muestral y escalas físicas plausibles.
79.5. El corte superior
El extremo grueso suele parecer menos problemático, aunque también puede deformar la pendiente.
Si el objeto cabe dentro de una caja de tamaño , entonces para
el conteo satisface aproximadamente
Por tanto,
No hay ninguna paradoja. Las cajas son demasiado grandes para resolver la estructura interna.
El corte superior puede aparecer antes que el tamaño total. Un sistema puede contener dominios de tamaño característico . Por debajo de las partes muestran cierta organización; por encima, los dominios se combinan de otra manera. En sistemas cercanos a transiciones críticas, puede ser la longitud que limita el régimen de escalamiento. En agregados, redes físicas y superficies, otras longitudes características pueden cumplir el mismo papel.
La frontera del campo de observación produce un problema distinto. Si la ventana de medición corta el objeto, las cajas grandes están dominadas por la geometría de esa ventana. Un ajuste puede entonces atribuir al sistema una curvatura generada por el recorte.
Por eso no debería elegirse solo buscando dónde comienza a verse una recta. Debe existir una justificación de por qué las escalas mayores dejan de responder a la misma pregunta.
79.6. El Cantor truncado como prefractal exacto
Consideremos el conjunto de Cantor después de un número finito de iteraciones. No es el conjunto de Cantor ideal. Es una unión de intervalos cerrados, cada uno de longitud
Tomemos escalas triádicas
Para el conteo es
Entonces
Durante esas escalas el objeto reproduce exactamente la pendiente fractal de Cantor.
Si refinamos más allá de la última generación, con , ya no aparecen nuevos huecos. Cada uno de los intervalos se comporta como un segmento ordinario. Por tanto,
Entre dos niveles finos sucesivos,
y la pendiente local se vuelve
El conjunto truncado tiene así dimensión de cajas asintótica uno. A pesar de ello, presenta un régimen intermedio con pendiente exactamente
Para , ese régimen cubre
décadas. Una recta perfecta durante casi tres décadas no demuestra autosimilitud infinita.
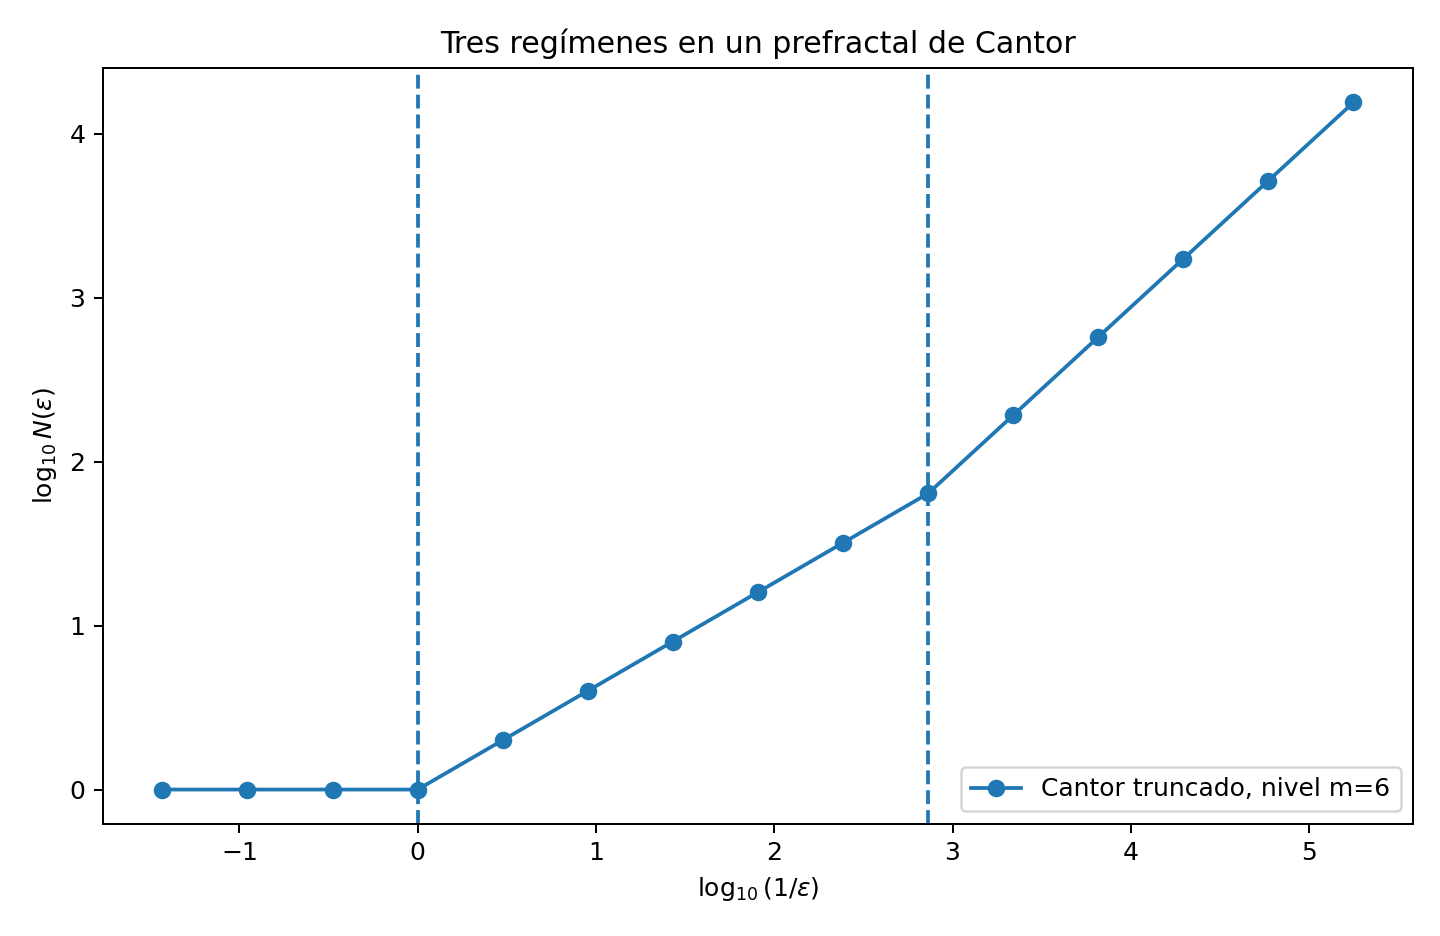
Este ejemplo formaliza la noción de prefractal, según la cual una construcción finita puede conservar durante varias escalas la firma de una regla fractal ideal y abandonar esa regla al alcanzar su nivel mínimo de jerarquía.
79.7. La saturación por muestra finita como corte inferior distinto
Ahora observemos otro objeto. Supongamos que el soporte verdadero es el Cantor ideal, aunque conservamos solo un punto representativo por cada cilindro de nivel . Tenemos puntos.
Para escalas triádicas hasta ese nivel,
La pendiente vuelve a ser
A escalas más finas, sin embargo, ningún refinamiento puede crear más de cajas ocupadas, de modo que
Entonces
El mismo descenso fino que en el ejemplo anterior iba hacia uno ahora va hacia cero. La diferencia no está en el régimen fractal intermedio, sino en qué existe por debajo.
En el Cantor truncado hay pequeños intervalos con longitud positiva y la escala fina revela dimensión uno. En la muestra finita hay puntos aislados y la escala fina revela saturación discreta. Si solo observáramos el tramo intermedio, ambos casos producirían la misma pendiente.
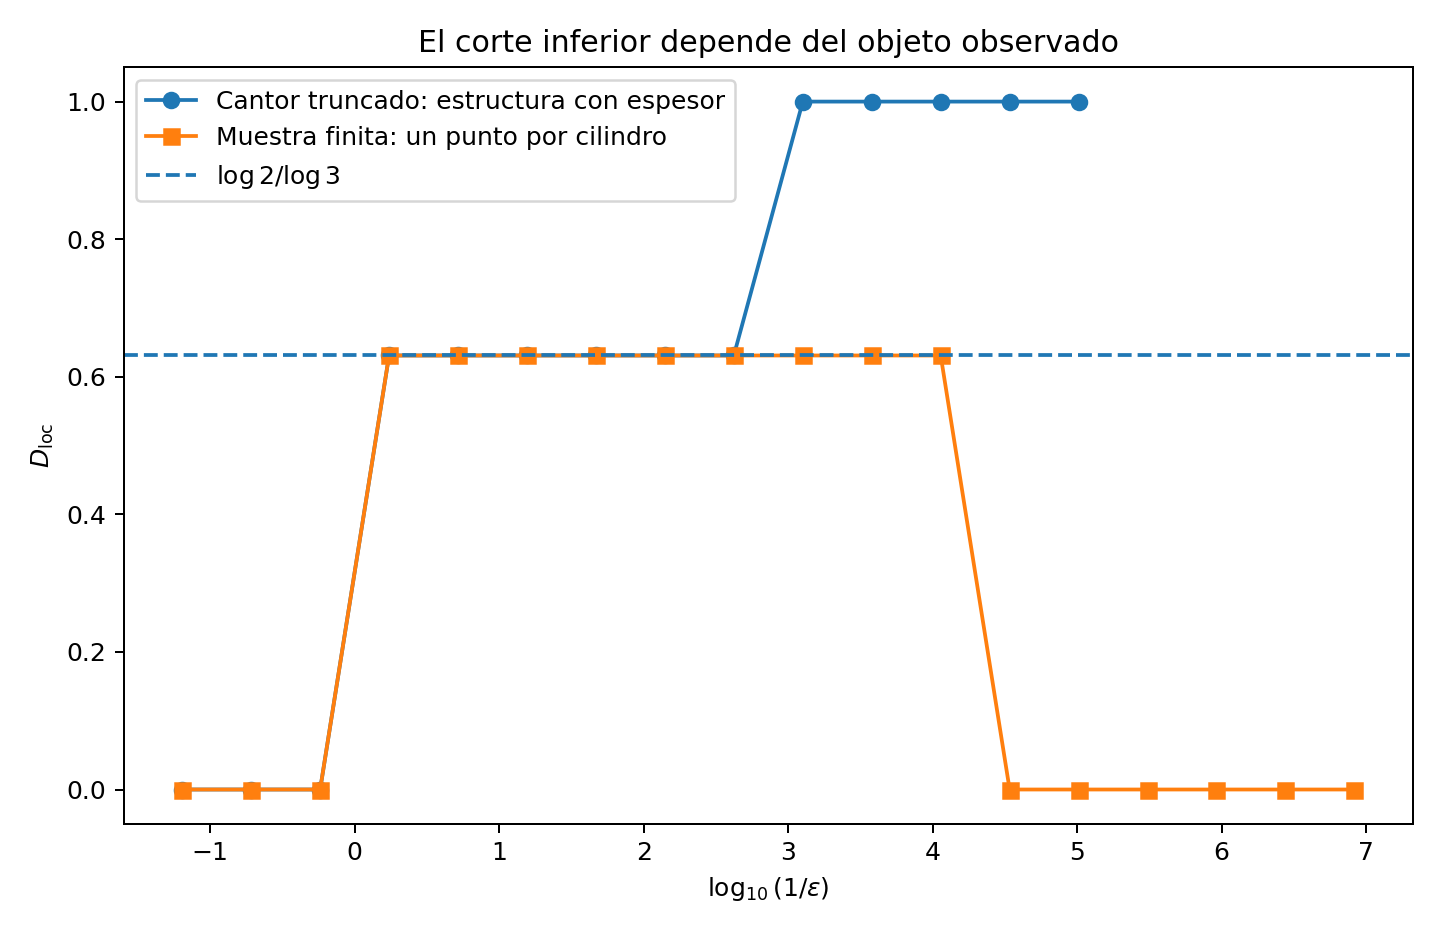
Esta comparación muestra por qué no basta detectar dónde «se rompe» la recta. Hay que explicar el sentido del corte. Un límite físico de jerarquía y un límite de tamaño muestral pueden generar gráficos parecidos antes del crossover y representar situaciones científicas distintas.
79.8. El ruido y el espesor pueden aumentar la dimensión aparente
El ruido no siempre aplana una ley de escala. También puede crear un régimen de dimensión mayor.
Considérese una banda rectangular de longitud uno y ancho
A escalas
una caja cubre transversalmente todo el espesor. El número de cajas crece aproximadamente como
de modo que
Cuando
la banda se resuelve como una región bidimensional,
y entonces
El paquete reproducible utiliza y escalas diádicas. En este caso el cambio puede calcularse sin aproximaciones, ya que la pendiente local pasa exactamente de uno a dos al cruzar el espesor.
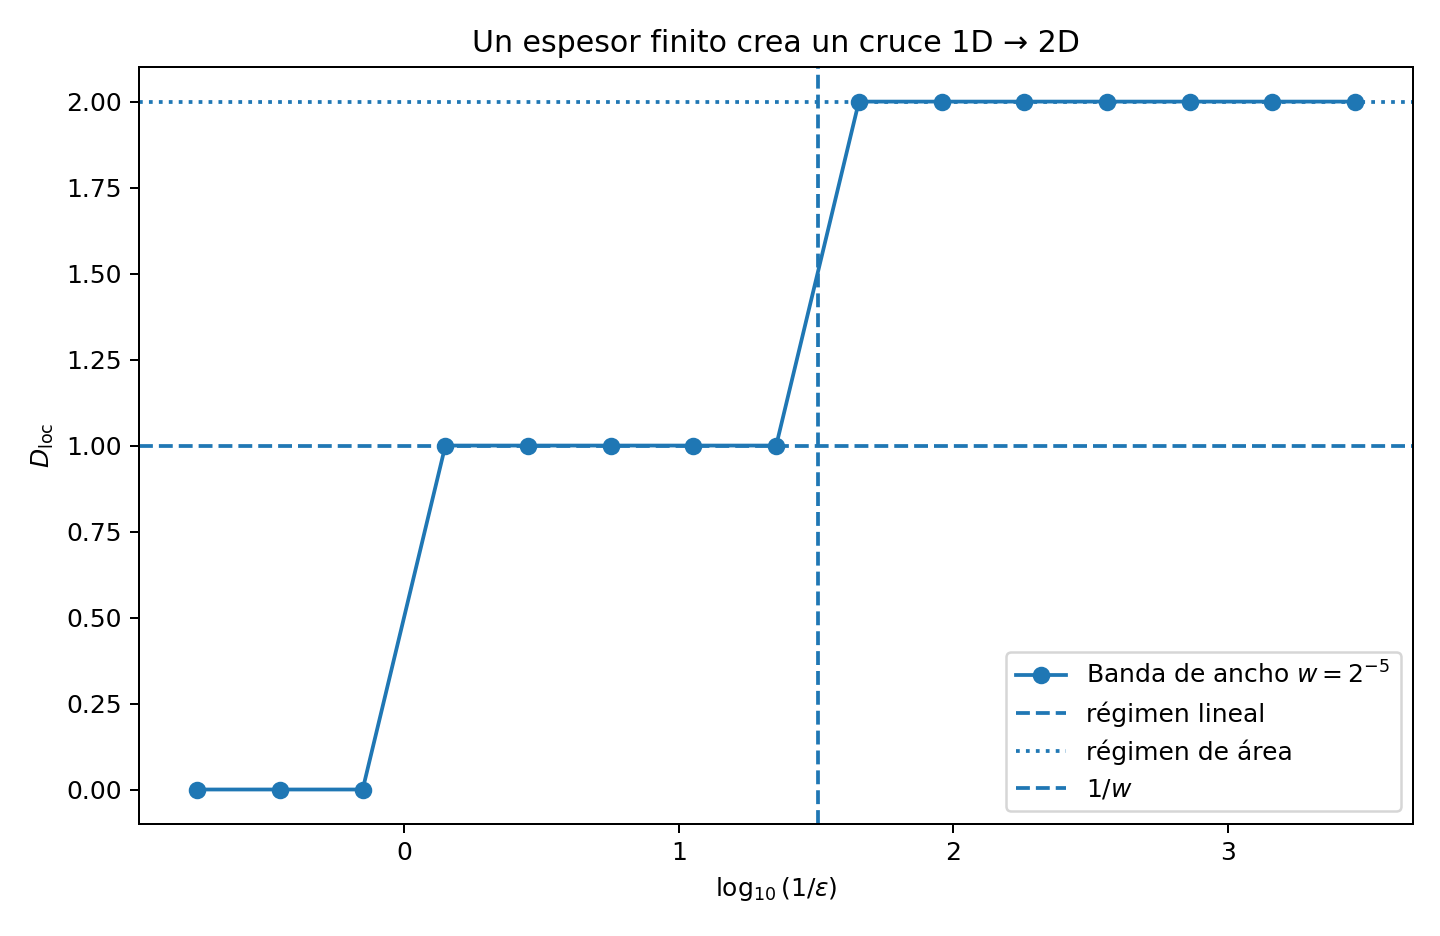
Una curva unidimensional observada con error transversal puede comportarse de manera análoga. A resoluciones mayores que la amplitud del error parece una curva; a resoluciones menores, la nube ocupa área. Si además la muestra es finita, aparecerá finalmente un tercer régimen de saturación con pendiente cercana a cero.
Por tanto, «más dimensión a menor escala» no identifica fractalidad. Puede ser la firma de grosor, ruido o difusión instrumental.
79.9. Resolución, píxeles y procesamiento
En imágenes digitales la escala mínima no es simplemente el tamaño del píxel.
Antes del archivo final pueden existir desenfoque óptico, interpolación, compresión y filtrado. Después aparecen decisiones de umbral, binarización, eliminación de objetos pequeños, esqueletización y cierre morfológico. Cada etapa puede modificar la geometría observable.
Una frontera suavizada pierde irregularidades finas. Una segmentación ruidosa puede añadirlas. La esqueletización transforma una estructura con espesor en una línea, cambiando deliberadamente el comportamiento a escalas menores que ese espesor. Berntson y Stoll mostraron en estructuras reales cómo el rango finito de autosimilitud y el procesamiento de imágenes pueden alterar la estimación de dimensión.
Esto obliga a distinguir la dimensión del objeto físico de la dimensión de su representación procesada. No existe contradicción si una misma muestra produce pendientes diferentes después de dos cadenas de procesamiento. Puede significar que los procedimientos responden a objetos geométricos diferentes.
La reproducibilidad exige conservar los datos fuente y documentar las transformaciones. Informar solo la cifra final de dimensión elimina la información necesaria para juzgar si el rango de escala es físicamente interpretable.
79.10. Un casi perfecto puede ser insuficiente
Construyamos un modelo que no posee una única pendiente,
Puede interpretarse como la suma idealizada de una contribución lineal y otra areal. Su pendiente efectiva es
Como
obtenemos
Cuando ,
Cuando ,
No hay un exponente constante entre ambos extremos.
Con , si ajustamos solo la regresión log-log del experimento reproducible entrega una pendiente cercana a con
Sin embargo, dentro de esa misma ventana la pendiente local cambia desde hasta aproximadamente
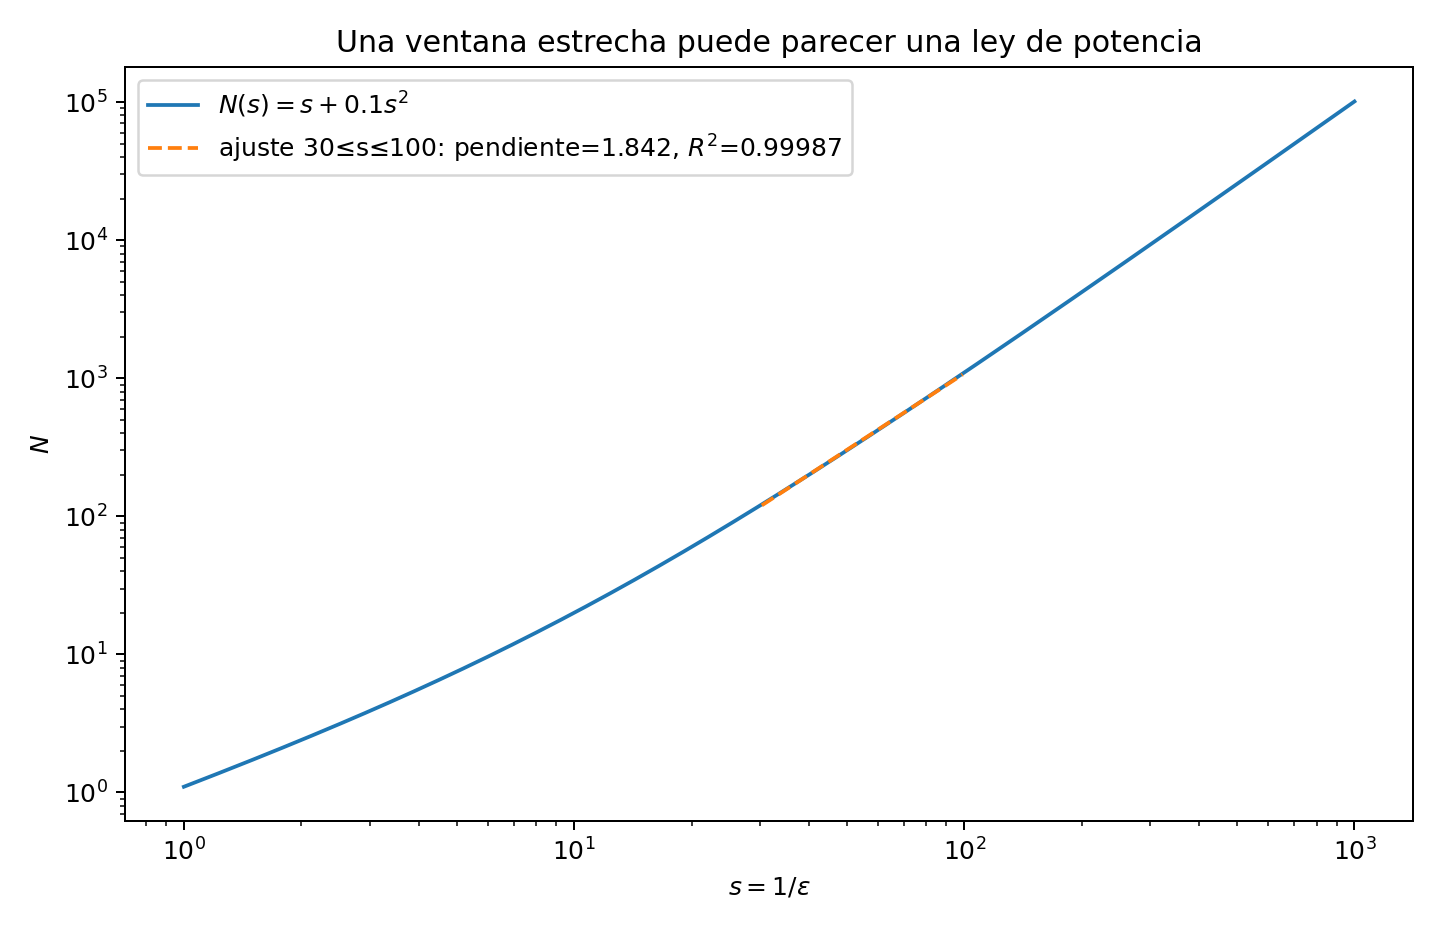
El alto solo indica que, en esa ventana, una recta resume muy bien la variación total. No demuestra que la derivada sea constante ni que la relación continúe fuera del intervalo. Cuanto más estrecha es una ventana suave, más fácil es aproximarla localmente por una recta.
79.11. Explicaciones rivales para una pendiente no entera
Una pendiente estable y no entera es evidencia relevante, aunque admite varias explicaciones.
Puede corresponder a una estructura verdaderamente autosimilar dentro del modelo matemático. Puede provenir de un prefractal con un número finito de niveles. Puede ser el resultado de una estructura ordinaria observada durante un crossover entre dos escalas características. Puede surgir de una distribución aleatoria con correlaciones multiescala. También puede depender de ruido, espesor, proyección o procesamiento.
En series temporales, el problema adopta otra forma. Theiler mostró que datos finitos y autocorrelacionados pueden producir estimaciones espurias de dimensión de correlación. Osborne y Provenzale demostraron además que ciertos procesos estocásticos con espectros de tipo ley de potencia pueden exhibir dimensión de correlación finita en análisis prácticos. Por tanto, una dimensión finita estimada desde una serie no prueba por sí sola un atractor determinista de baja dimensión.
La comparación adecuada no se agota en decidir entre fractal o nada. La pregunta es qué familias de modelos pueden producir simultáneamente la pendiente, los cortes observados, la distribución de masa y las restantes propiedades de los datos.
79.12. El exponente es un descriptor, no una etiología
Dos mecanismos pueden compartir el mismo .
Una agregación aleatoria, un proceso de crecimiento correlacionado y una construcción geométrica programada podrían producir rangos con pendientes próximas. Si el único dato utilizado es la dimensión, esos mecanismos permanecen subdeterminados.
La situación es análoga a la discutida en C78 con las dimensiones de atractores. Una medida de correlación resume un aspecto de la organización, sin contener automáticamente la ecuación generadora. Aquí ocurre lo mismo con el escalamiento espacial.
Por ello una hipótesis mecanística debería producir predicciones adicionales. Puede anticipar cómo cambian los cortes al modificar el tamaño del sistema, cómo responde la geometría a una perturbación, qué distribución de huecos aparece o cómo se relaciona la dimensión con otra variable independiente.
El exponente reduce el conjunto de modelos compatibles. No selecciona uno de forma automática.
79.13. Seleccionar el rango sin razonamiento circular
Existe un riesgo evidente, el de probar numerosos pares y conservar el tramo que produce la recta más convincente.
Ese procedimiento casi garantiza encontrar alguna ventana atractiva en datos suficientemente densos. La selección del rango pasa a formar parte del ajuste, aunque luego se presente como si hubiera sido fijada de antemano.
Una estrategia más defendible combina criterios que no dependen solo de maximizar . Los extremos deberían relacionarse con límites instrumentales, tamaño de muestra y escalas físicas conocidas. Dentro del intervalo, la pendiente local debería mostrar estabilidad razonable y los residuos no deberían conservar curvatura sistemática. Además, pequeñas modificaciones de los extremos no deberían cambiar radicalmente la estimación.
Berntson y Stoll propusieron identificar de manera explícita rangos finitos de autosimilitud mediante ajustes y pruebas de curvatura, en lugar de asumir que todas las escalas disponibles pertenecen al mismo régimen. No existe obligación de utilizar exactamente su procedimiento. La idea general es más amplia, porque el rango es un objeto que debe justificarse.
C80 convertirá este principio en un caso resuelto. Aquí basta fijar el criterio epistemológico, según el cual elegir el rango forma parte de la inferencia.
79.14. Sensibilidad y falsa precisión
Supongamos que una estimación produce
El intervalo puede describir únicamente el error de una regresión condicionada a escalas ya elegidas. Si al eliminar el punto más fino obtenemos y al mover la malla obtenemos , el error no representa la incertidumbre científica relevante.
Conviene separar al menos variabilidad por muestreo, variabilidad por escala y variabilidad por procedimiento.
La primera pregunta cuánto cambia el resultado si obtenemos otra muestra del mismo proceso. La segunda pregunta cuánto cambia al modificar razonablemente y . La tercera incluye origen de malla, orientación, segmentación, filtrado y definición del estimador.
No todas estas fuentes admiten un único error estándar. Algunas son decisiones de modelamiento. En esos casos resulta más informativo presentar un análisis de sensibilidad que comprimirlas en un intervalo artificialmente preciso.
79.15. Cambiar de estimador puede cambiar la pregunta
Conteo de cajas, dimensión de correlación, métodos de divisor para curvas, variación de perfiles y estimadores espectrales no son implementaciones intercambiables de una misma definición universal.
Klinkenberg revisó esta dificultad para rasgos lineales y mostró que diferentes métodos poseen sesgos y supuestos propios. Dubuc y colaboradores desarrollaron métodos específicos para perfiles fractales y examinaron su comportamiento numérico. C75 ya proporcionó la razón matemática de fondo, dado que distintas nociones de dimensión pueden no coincidir.
La concordancia entre estimadores es informativa solo cuando, bajo el modelo considerado, se espera que midan la misma cantidad. Si dos estimadores responden a objetos diferentes, exigir igualdad puede ser tan incorrecto como celebrar una discrepancia sin analizarla.
Un análisis empírico debe empezar por una pregunta concreta. ¿Qué definición de dimensión corresponde al objeto y a la hipótesis que quiero evaluar?
79.16. Controles sintéticos y explicaciones alternativas
Un procedimiento de estimación debería probarse contra datos cuyo origen conocemos.
Si queremos detectar una dimensión de cajas, podemos usar fractales exactos con conocido para verificar sesgo básico. Eso no basta. También necesitamos controles negativos, entre ellos curvas lisas, bandas con espesor, nubes aleatorias y estructuras con una sola escala característica.
El objetivo no es demostrar que el algoritmo «funciona» en un caso favorable. Es conocer qué resultados produce cuando la explicación fractal es falsa.
Los ejemplos de este capítulo cumplen esa función. El Cantor truncado muestra que un prefractal finito puede imitar al objeto ideal durante varias décadas. La banda muestra que un espesor crea un crossover dimensional. El modelo muestra que una relación curva puede generar un casi perfecto en una ventana estrecha.
Un buen estimador debe describir correctamente esos casos antes de utilizarse como evidencia sobre datos desconocidos.
79.17. Qué evidencia permite afirmar fractalidad empírica
No existe una prueba única, aunque una afirmación razonable debería reunir varias condiciones.
Debe especificar el observable y la definición de dimensión. Debe mostrar el rango efectivo en unidades físicas y en décadas. Debe justificar los cortes inferior y superior. Debe examinar pendientes locales o una prueba equivalente de curvatura. Debe demostrar estabilidad ante cambios razonables del rango y del procedimiento. Finalmente, debe comparar explicaciones rivales capaces de generar una recta aparente.
Incluso después de cumplir esas condiciones, la conclusión apropiada sigue siendo finita, en el sentido de que los datos resultan compatibles con un régimen de escalamiento de exponente entre las escalas declaradas. Esa formulación contiene más información que «el objeto es fractal», porque indica qué se observó y evita extrapolar hacia resoluciones inaccesibles.
Halley y colaboradores, en una revisión de aplicaciones ecológicas, enfatizaron la necesidad de tratar los fractales reales como modelos con fortalezas y límites, más que como copias infinitas de las construcciones matemáticas. La advertencia se generaliza más allá de la ecología.
79.18. Verificación computacional
El paquete reproducible ejecuta cuatro familias de controles.
Primero verifica analíticamente el Cantor truncado. Confirma el régimen grueso , el régimen intermedio
y el régimen fino . Comprueba además que incluir las escalas demasiado finas sesga al alza una regresión global, mientras incluir escalas demasiado gruesas la sesga a la baja.
Segundo construye una muestra finita del Cantor ideal con un punto por cilindro. La pendiente intermedia conserva , mientras el conteo se satura en y la pendiente fina pasa a cero.
Tercero verifica exactamente el ejemplo de la banda. Para tamaños de caja mayores que su espesor obtiene pendiente uno; por debajo del espesor obtiene pendiente dos.
Cuarto evalúa el modelo rival
Comprueba su expresión analítica para , reproduce el ajuste estrecho con y demuestra que la pendiente local cambia de manera apreciable dentro de la misma ventana. También verifica que un cambio de unidades en desplaza la ordenada sin modificar la pendiente.
Se ejecutaron 28 comprobaciones automáticas y todas resultaron satisfactorias.
79.19. Síntesis
La fractalidad empírica no es una versión imperfecta de la fractalidad matemática. Es una afirmación distinta.
El objeto matemático puede definirse mediante un límite. El objeto observado solo puede evaluarse sobre un rango. Por eso una dimensión empírica necesita dos escalas además de un exponente.
El extremo superior puede estar limitado por tamaño del sistema, fronteras o cambio de mecanismo. El inferior puede reflejar granularidad física, resolución, ruido o saturación muestral. Identificar cuál de estas causas opera forma parte de la explicación.
Los ejemplos exactos muestran además que una pendiente convincente no identifica por sí sola la estructura subyacente. Un prefractal puede producir el exponente de Cantor sin conservarlo asintóticamente. Una banda de espesor finito puede pasar de dimensión aparente uno a dos. Una suma de contribuciones con escalas distintas puede producir una regresión casi perfecta en una ventana corta.
Por eso el análisis debe cambiar de pregunta. No basta con preguntar qué pendiente produce el gráfico. Hay que preguntar durante qué escalas se sostiene, por qué termina el régimen y qué otras estructuras producirían el mismo resultado.
El capítulo siguiente aplicará estos criterios a un caso completo de estimación. El objetivo será obtener una dimensión solo si los datos justifican un régimen de escala, evitando fabricar una ley de potencia mediante la selección retrospectiva de la ventana más favorable.
Referencias
Avnir, D., Biham, O., Lidar, D., & Malcai, O. (1998). Is the geometry of nature fractal? Science, 279(5347), 39–40. https://doi.org/10.1126/science.279.5347.39
Berntson, G. M., & Stoll, P. (1997). Correcting for finite spatial scales of self-similarity when calculating fractal dimensions of real-world structures. Proceedings of the Royal Society B: Biological Sciences, 264(1387), 1531–1537. https://doi.org/10.1098/rspb.1997.0212
Dubuc, B., Quiniou, J. F., Roques-Carmes, C., Tricot, C., & Zucker, S. W. (1989). Evaluating the fractal dimension of profiles. Physical Review A, 39(3), 1500–1512. https://doi.org/10.1103/PhysRevA.39.1500
Falconer, K. (2003). Fractal Geometry: Mathematical Foundations and Applications (2nd ed.). Wiley. https://doi.org/10.1002/0470013850
Halley, J. M., Hartley, S., Kallimanis, A. S., Kunin, W. E., Lennon, J. J., & Sgardelis, S. P. (2004). Uses and abuses of fractal methodology in ecology. Ecology Letters, 7(3), 254–271. https://doi.org/10.1111/j.1461-0248.2004.00568.x
Klinkenberg, B. (1994). A review of methods used to determine the fractal dimension of linear features. Mathematical Geology, 26(1), 23–46. https://doi.org/10.1007/BF02065874
Malcai, O., Lidar, D. A., Biham, O., & Avnir, D. (1997). Scaling range and cutoffs in empirical fractals. Physical Review E, 56(3), 2817–2828. https://doi.org/10.1103/PhysRevE.56.2817
Mandelbrot, B. B. (1982). The Fractal Geometry of Nature. W. H. Freeman.
Osborne, A. R., & Provenzale, A. (1989). Finite correlation dimension for stochastic systems with power-law spectra. Physica D: Nonlinear Phenomena, 35(3), 357–381. https://doi.org/10.1016/0167-2789(89)90075-4
Theiler, J. (1986). Spurious dimension from correlation algorithms applied to limited time-series data. Physical Review A, 34(3), 2427–2432. https://doi.org/10.1103/PhysRevA.34.2427
Recursos reproducibles
Descargar recursos del capítulo (ZIP, 246 kB).
4 archivos CSV · 4 figuras · 1 programa Python.
El programa se ha ejecutado en una carpeta vacía y genera los archivos de datos y figuras incluidos en el paquete.