78.1. Del conjunto visitado a la forma de visitarlo
Los capítulos anteriores introdujeron varias maneras de hablar de dimensión. En C74, la dimensión por conteo de cajas se definió a partir del número de celdas necesarias para cubrir un conjunto, con un criterio binario en el que una caja estaba ocupada o vacía. C75 mostró que distintas nociones de dimensión no tienen por qué coincidir. C76 separó autosimilitud exacta, autoafinidad y escalamiento estadístico. C77 volvió a la dinámica iterada y recordó que una imagen numérica de un conjunto no sustituye una afirmación matemática sobre él.
Al estudiar un atractor aparece una dificultad adicional. Una trayectoria larga no solo revela qué regiones del espacio de estados son alcanzadas. También muestra que algunas regiones se visitan con mucha mayor frecuencia que otras. Dos dinámicas pueden tener el mismo soporte geométrico y, sin embargo, distribuir sus visitas de manera distinta. Incluso dentro de un mismo atractor, una órbita típica puede concentrar gran parte de su tiempo en una fracción pequeña de las cajas ocupadas a una resolución dada.
Por eso la expresión «dimensión del atractor» es incompleta mientras no se especifique qué se está midiendo. Puede referirse a la dimensión de Hausdorff del conjunto, a su dimensión de cajas, a una dimensión asociada con una medida invariante, a una dimensión de correlación estimada desde puntos de una trayectoria o a una cantidad construida a partir de exponentes de Lyapunov. Esas magnitudes están relacionadas en clases importantes de sistemas, aunque no son sinónimos por definición.
El objetivo de este capítulo es introducir la distinción fundamental entre geometría del soporte y distribución de visitas. La haremos primero en un ejemplo exactamente resoluble, una medida sesgada sobre el conjunto de Cantor. Después volveremos al mapa de Hénon, donde una trayectoria caótica produce una nube de puntos con densidad muy desigual y donde pueden compararse estimaciones de dimensión de correlación con una dimensión construida desde el espectro de Lyapunov.
78.2. Atractor, órbita y medida empírica
Sea un sistema discreto
con estados en un espacio métrico . Una trayectoria iniciada en produce
Si existe un conjunto compacto que atrae las órbitas de una región de condiciones iniciales, hablamos, bajo la definición concreta de atractor que corresponda, de un conjunto atractor. Para el propósito de C78 no necesitamos fijar una única definición universal de atractor. Sí necesitamos distinguir el conjunto de la distribución temporal generada por una órbita sobre él.
A partir de los primeros estados definimos la medida empírica
donde es una masa puntual situada en . Para una región medible ,
es simplemente la fracción de iteraciones durante las cuales la órbita estuvo en .
Esta definición convierte «frecuencia de visitas» en un objeto matemático. Si converge débilmente a una medida , entonces los promedios temporales de observables continuos y acotados satisfacen
Además, cualquier límite de este tipo es invariante bajo . La razón puede verse directamente. Para una función acotada ,
El término de la derecha tiende a cero cuando . En el límite,
que expresa invariancia de la medida.
No debe invertirse el razonamiento. La existencia de un atractor no garantiza una única distribución física de visitas. Un sistema puede admitir varias medidas invariantes, varios componentes dinámicos o promedios temporales dependientes de la condición inicial. En sistemas ergódicos respecto de una medida invariante, el teorema ergódico de Birkhoff permite relacionar promedios temporales y promedios espaciales para observables integrables y para condiciones iniciales típicas respecto de esa medida. En sistemas disipativos se usa además la noción de medida física cuando un conjunto de condiciones iniciales de volumen positivo produce los mismos promedios asintóticos. Estas hipótesis deben declararse; no se obtienen de una nube de puntos por inspección visual.
78.3. Soporte de una medida y soporte geométrico
El soporte de una medida puede definirse como
donde es una bola de radio centrada en .
El soporte responde a una pregunta cualitativa. ¿Qué puntos están rodeados, a toda escala, por regiones con masa positiva? No informa cuánto pesa cada vecindad. Dos medidas pueden tener exactamente el mismo soporte y asignar probabilidades radicalmente diferentes a sus partes.
Esta separación reproduce, ahora en lenguaje de medidas, la advertencia de C74. La dimensión de cajas de un soporte cuenta celdas ocupadas. Una dimensión dependiente de la medida utiliza además las probabilidades donde es una partición a escala .
Si todas las cajas ocupadas pesaran aproximadamente lo mismo, conocer contendría gran parte de la información. En un atractor con distribución muy heterogénea, una caja rara y una caja visitada millones de veces cuentan por igual para , aunque no para dimensiones que ponderan .
78.4. Tres dimensiones para tres preguntas
Trabajaremos con tres cantidades. Las escribiremos en una notación que hace explícito su vínculo, sin desarrollar aquí toda la teoría de dimensiones generalizadas.
Para una partición a escala , sea la masa de la caja . Si es el número de cajas con masa positiva, la dimensión de capacidad o dimensión de cajas del soporte puede escribirse formalmente como
cuando el límite existe.
La dimensión de información introduce la entropía de Shannon de la partición,
y define
La pregunta cambia. Ya no interesa solo cuántas cajas aparecen, sino cuánta información promedio se necesita para localizar una visita a resolución .
La dimensión de correlación puede formularse mediante la probabilidad de que dos puntos elegidos de acuerdo con queden a distancia menor que . Definimos
Equivalentemente,
Si
entonces
Como , tanto como son negativos y el cociente puede ser positivo.
Las tres preguntas son diferentes. pregunta por ocupación. pondera cada caja según su probabilidad. pondera aún más las regiones densamente visitadas, porque una región de masa contribuye aproximadamente como a la probabilidad de encontrar dos visitas cercanas.
En una familia amplia de medidas bien comportadas se obtiene
La desigualdad refleja la monotonía de las entropías de Rényi respecto de su orden. No debe transformarse en una regla empírica sin condiciones, porque los límites pueden no existir, diferentes particiones pueden requerir hipótesis de regularidad y un estimador finito puede violar el orden por error numérico o muestral.
Existe además una formulación de basada en particiones. Si
entonces es la probabilidad de que dos visitas independientes caigan en la misma caja. Bajo particiones geométricamente regulares y en los ejemplos autosimilares que usaremos, la escala de «misma caja» y la escala de «distancia menor que un múltiplo de » difieren solo por constantes multiplicativas. Esas constantes desaparecen al dividir logaritmos por . Por ello la dimensión de correlación puede obtenerse también de
No se trata de una identidad automática para cualquier partición patológica. La equivalencia requiere controlar la geometría de las celdas y la existencia del límite. Esta observación será útil porque en Cantor la suma puede calcularse exactamente.
78.5. Un ejemplo exacto con visitas sesgadas sobre Cantor
Volvamos al conjunto ternario de Cantor. En cada etapa una rama lleva al tercio izquierdo y otra al tercio derecho. Geométricamente, ambas ramas son contracciones de razón . El soporte es el mismo conjunto de Cantor siempre que las dos ramas tengan probabilidad positiva.
Ahora asignemos probabilidad
a la rama izquierda y
a la derecha. Para , el soporte sigue siendo todo el conjunto de Cantor. Por tanto,
independientemente de .
Sin embargo, la distribución de visitas cambia. Tras decisiones, cada intervalo cilíndrico tiene longitud
Una secuencia que eligió la rama izquierda veces y la derecha veces tiene masa
La entropía de una decisión es
Como las decisiones son independientes en este IFS probabilístico, la entropía de nivel es
Dividiendo por
obtenemos exactamente
Para , sumamos los cuadrados de las masas. En una etapa,
Después de etapas, por multiplicatividad,
Por tanto,
Si , todas las cajas de un mismo nivel tienen igual masa y las tres dimensiones coinciden,
Si , el soporte no cambia, mientras que
La diferencia no es un artefacto del estimador. Se deriva exactamente de la medida. El conjunto geométrico conserva su dimensión de cajas mientras la masa se concentra progresivamente en las ramas favorecidas.
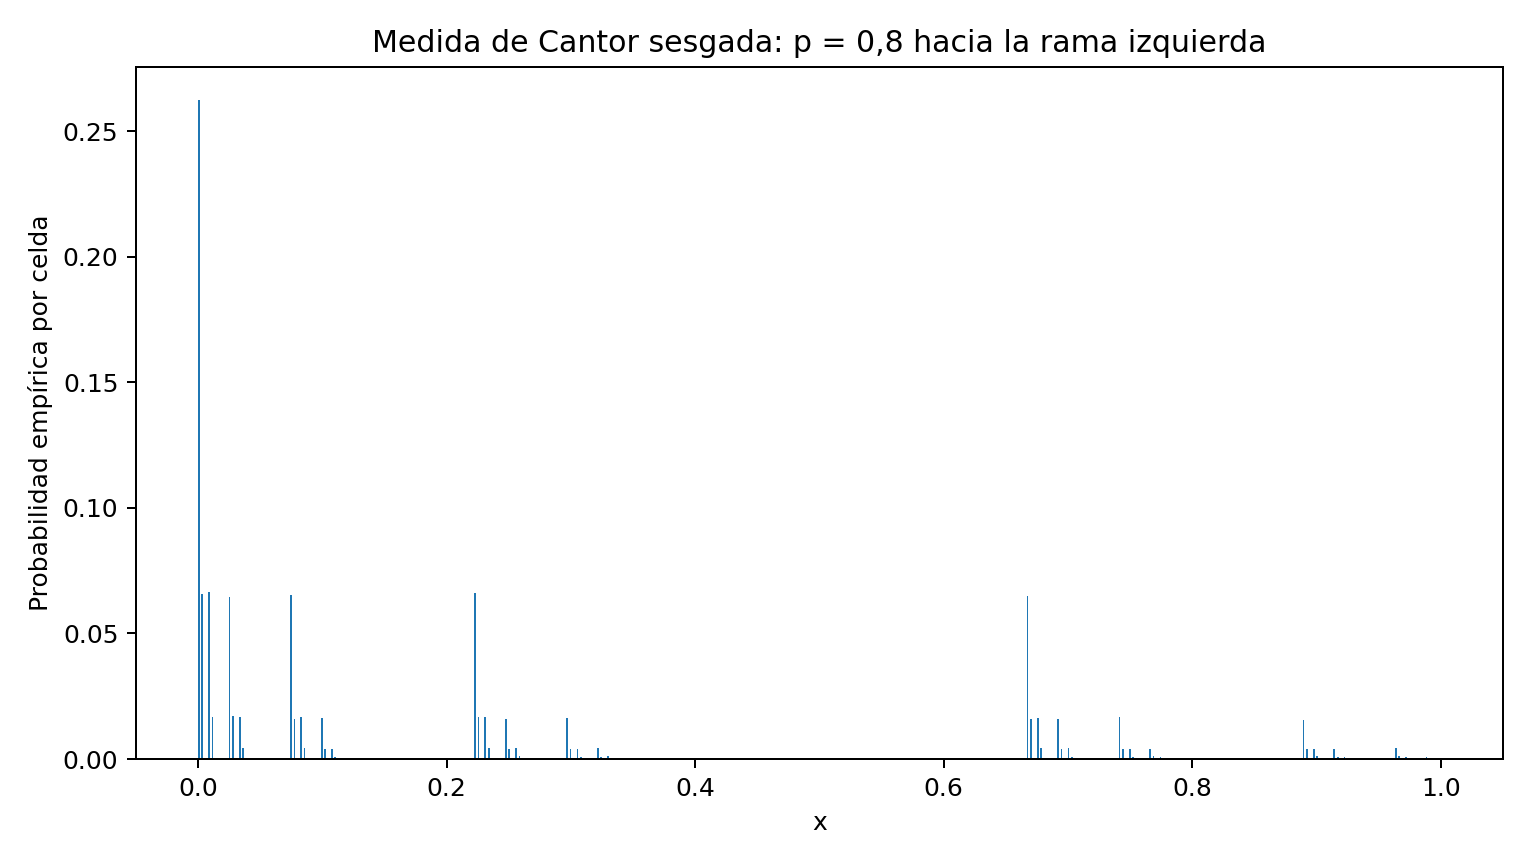
La figura 78.1 muestra una realización con . Los huecos del conjunto siguen determinados por la geometría ternaria, mientras que las regiones izquierdas reciben mucha más masa.
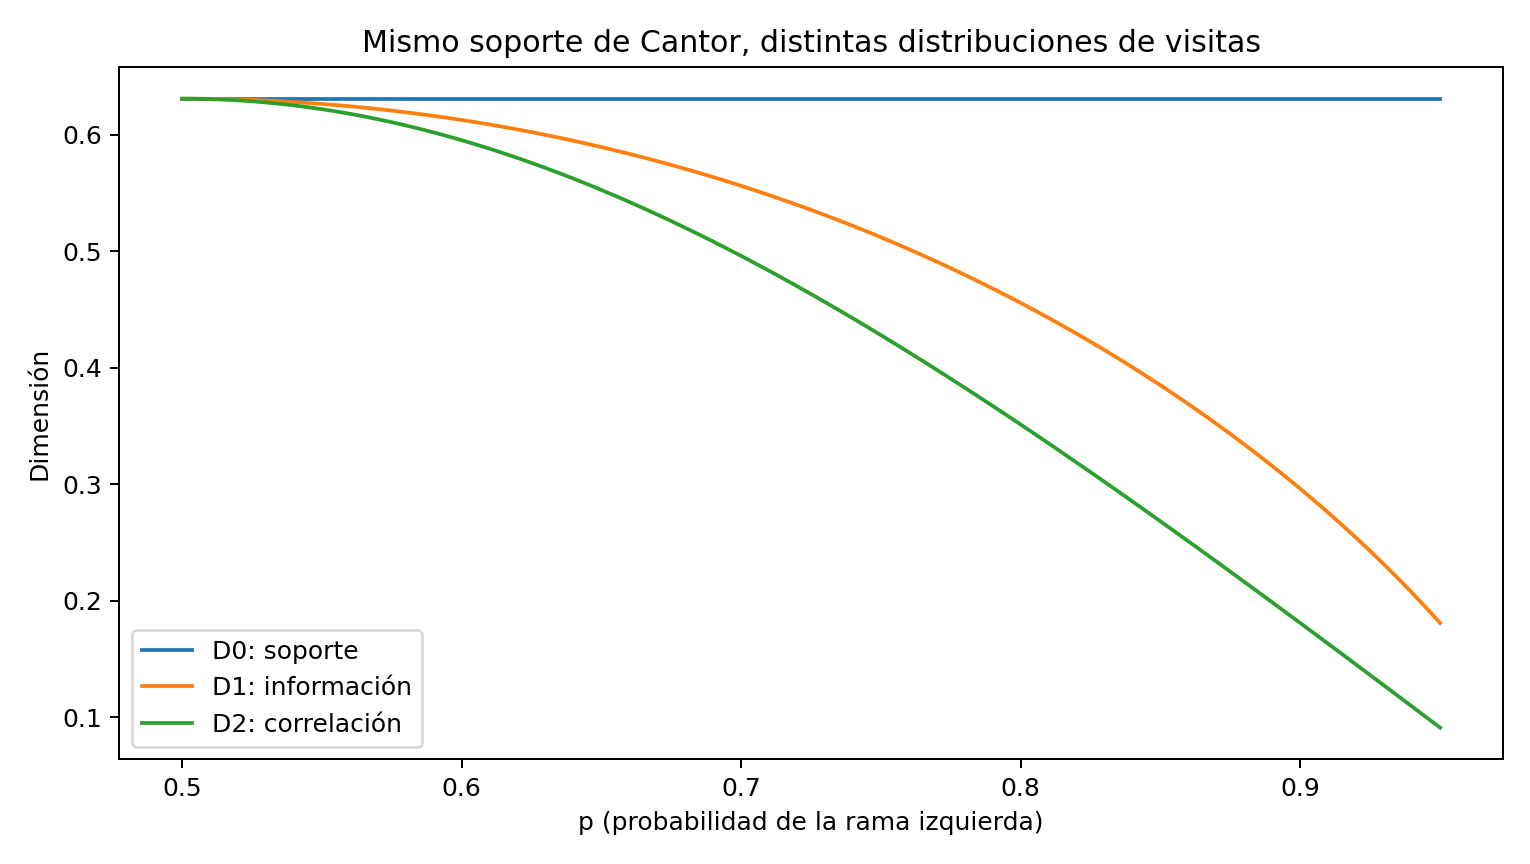
La figura 78.2 varía manteniendo fijo el soporte. La dimensión permanece constante, mientras que y disminuyen al aumentar el sesgo.
78.6. La dimensión local mide cuánto pesa una vecindad
La distribución de visitas también puede describirse localmente. Si existe el límite
lo llamamos dimensión local de la medida en .
En la medida de Cantor sesgada puede verse con claridad. Supongamos que, entre las primeras ramas que identifican un punto, una fracción corresponde a la izquierda. La masa del cilindro asociado es aproximadamente
mientras su escala lineal es . Entonces
si la frecuencia converge y si usamos la equivalencia natural entre cilindros y vecindades en este ejemplo.
Para un punto típico respecto de la propia medida, la ley de los grandes números da
Por tanto, para -casi todo punto,
El soporte contiene, además, puntos con frecuencias de ramas atípicas. Pueden tener una dimensión local diferente aunque pertenezcan al mismo conjunto de Cantor. Esta es una forma precisa de entender una distribución multifractal, donde el soporte puede ser geométricamente fijo mientras la ley de masa presenta distintos exponentes locales.
No necesitamos desarrollar aquí todo el espectro multifractal. Basta conservar una idea, según la cual una única dimensión del soporte no agota la organización de una medida.
78.7. De una medida teórica a una trayectoria finita
En una simulación no conocemos directamente . Observamos puntos
Para una partición en cajas, estimamos
donde es el número de visitas a la caja . A partir de estos valores podemos calcular una entropía empírica
El paso de a una dimensión exige, sin embargo, observar cómo cambia la entropía al refinar la escala. Una sola partición no define .
El mismo problema aparece con . Una caja que posee probabilidad positiva pero extremadamente pequeña puede no recibir ninguna visita en una muestra finita. El estimador la trata como vacía, aunque pertenezca al soporte verdadero. En la medida de Cantor con , las secuencias dominadas por ramas derechas tienen masas muy pequeñas. Con un número limitado de puntos, el soporte empírico parece más pobre que el soporte matemático.
Esta asimetría es importante. Las dimensiones que ponderan la masa pueden converger razonablemente aunque numerosas regiones raras aún no hayan sido observadas. En cambio, estimar el soporte exige detectar incluso cajas de probabilidad muy baja. Por eso una nube finita no debe identificarse con el atractor completo.
78.8. Dimensión de correlación desde pares de visitas
Para una muestra de puntos, una estimación básica de la suma de correlación es
Si existe un rango de escalas donde
entonces
La pendiente de un gráfico log-log puede estimar . La semejanza formal con el conteo de cajas no debe ocultar la diferencia, ya que aquí contamos pares cercanos y no cajas ocupadas.
En una serie temporal, los puntos consecutivos no son independientes. Si la dinámica es continua o el muestreo es muy denso, y pueden estar cerca simplemente porque pertenecen a la misma porción de trayectoria, no porque dos visitas aproximadamente independientes hayan caído en la misma región del atractor. Esto sesga la suma de correlación a escalas pequeñas.
Una corrección clásica consiste en excluir pares con separación temporal menor que una ventana , es decir, aquellos con
La elección de tampoco es automática. Debe relacionarse con la dependencia temporal y comprobarse mediante sensibilidad. Excluir demasiado poco conserva correlación serial; excluir demasiado reduce la muestra efectiva.
Además aparecen los mismos problemas que en C74, entre ellos la saturación a escalas finas, la curvatura a escalas gruesas, el rango logarítmico insuficiente y la selección oportunista del tramo «lineal». La dimensión de correlación es conceptualmente valiosa porque incorpora frecuencia de visitas, no porque una regresión la vuelva inmune a los problemas de datos finitos.
78.9. El mapa de Hénon con el mismo atractor visual y densidad desigual
Retomemos el mapa de Hénon con parámetros clásicos
con
Una trayectoria típica, después de descartar el transitorio, se distribuye sobre el conocido atractor irregular. La nube de puntos describe su geometría visible, mientras que una representación de densidad muestra algo más, puesto que algunas bandas y regiones son visitadas con mayor frecuencia que otras.
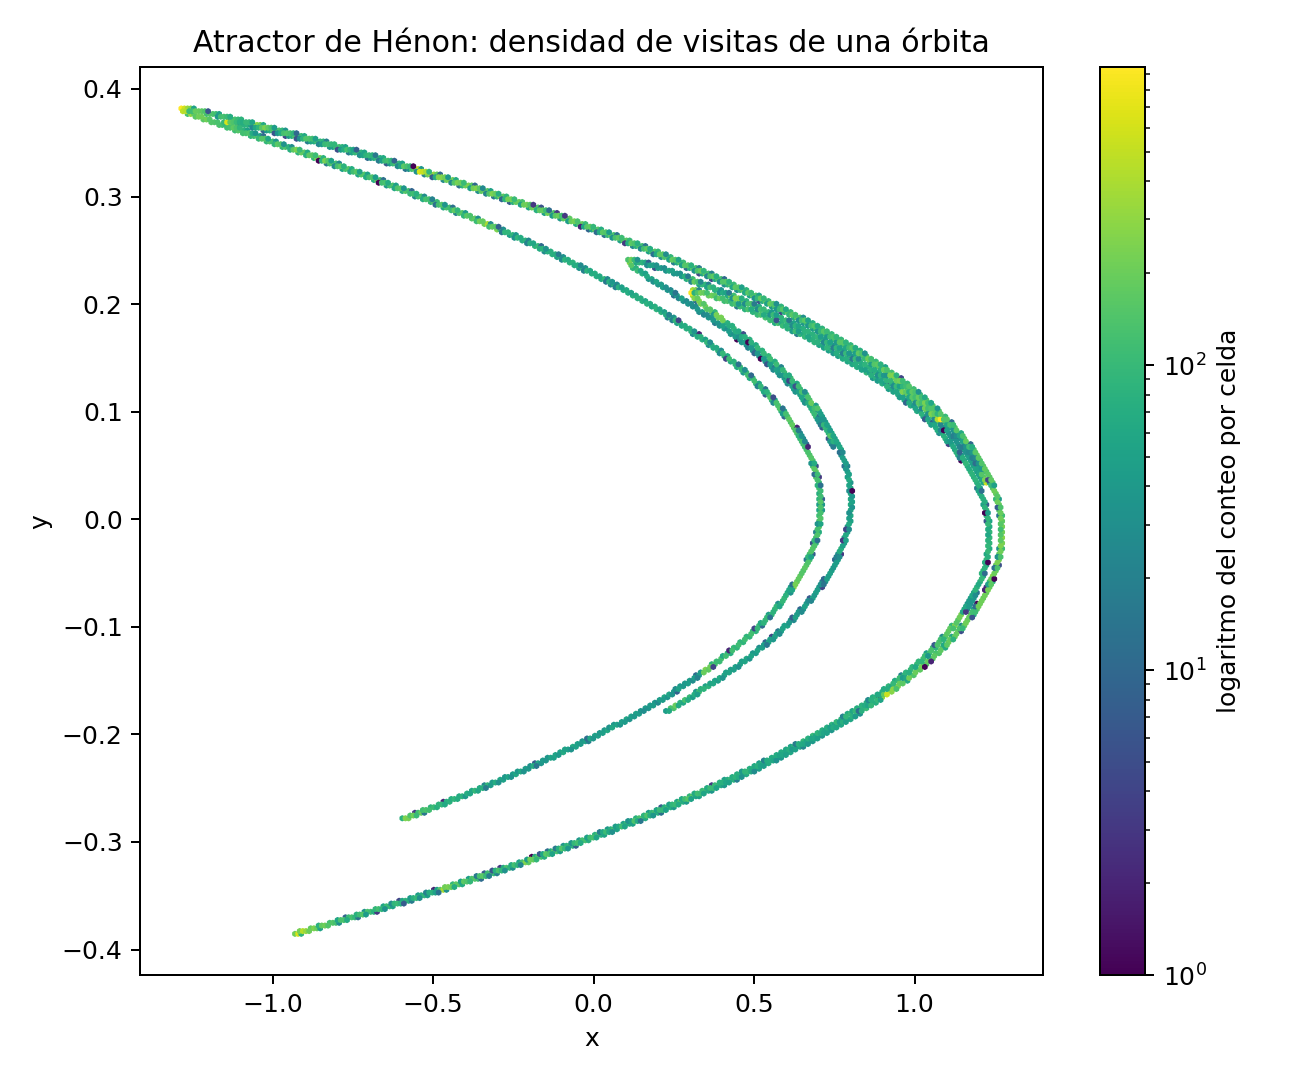
El paquete reproducible integra una órbita larga, descarta las primeras 5.000 iteraciones y conserva datos suficientes para estudiar la distribución. Para la estimación de correlación se toma una subsecuencia espaciada y se excluyen además los pares temporalmente más próximos. Esta decisión reduce un sesgo conocido, aunque no convierte el resultado en un teorema sobre la dimensión exacta del atractor.
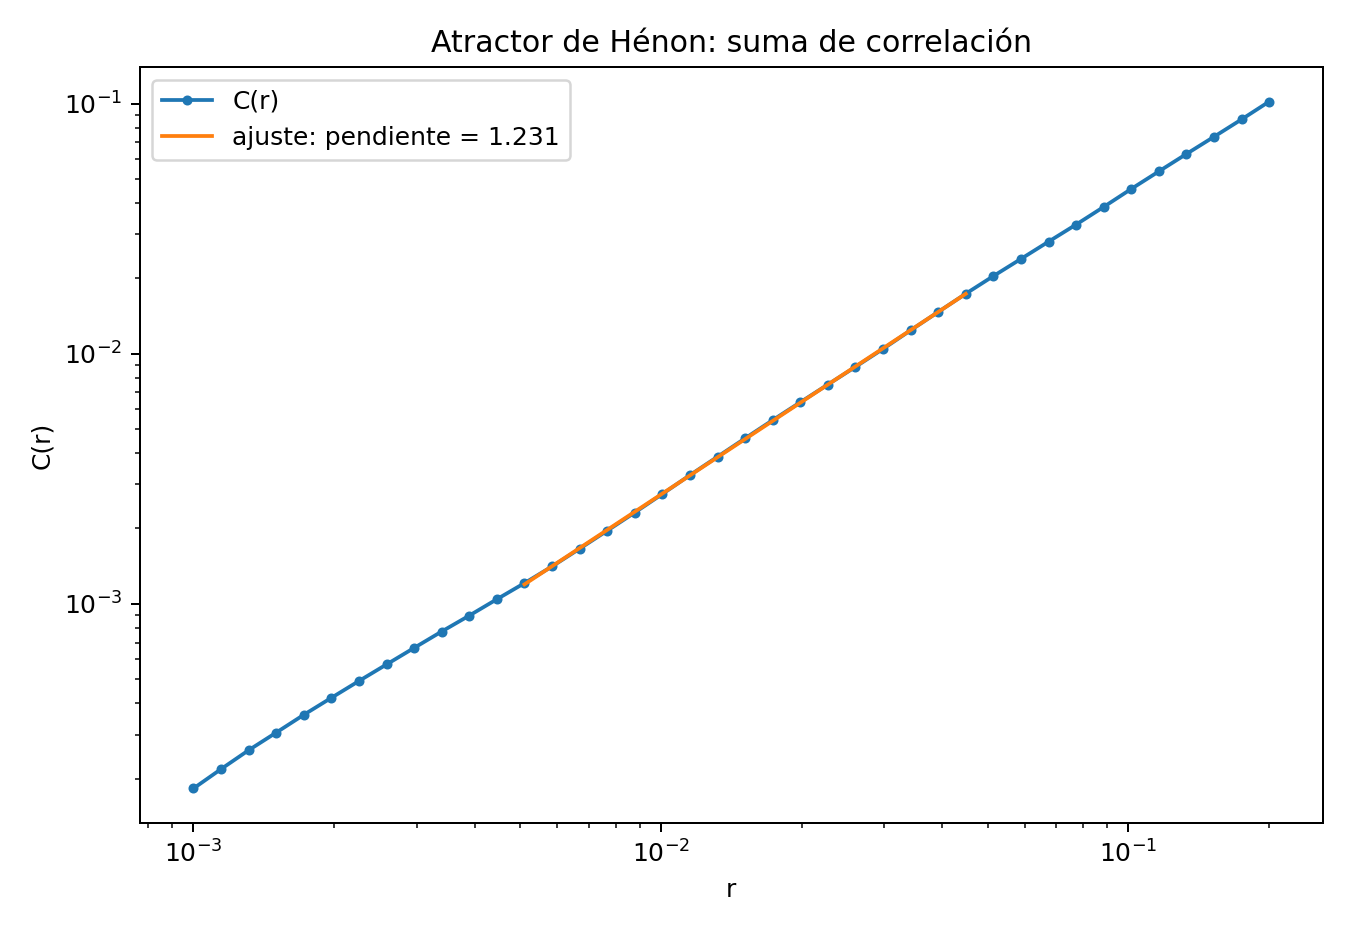
En el rango
la regresión reproducible produce
Al reducir la muestra a la mitad se obtiene aproximadamente y al desplazar el rango de ajuste a se obtiene aproximadamente
La proximidad de estas estimaciones es una comprobación de estabilidad interna del experimento y no una demostración de que el límite asintótico sea exactamente .
78.10. Exponentes de Lyapunov y dimensión de Kaplan–Yorke
C68 introdujo los exponentes de Lyapunov como tasas asintóticas de expansión y contracción tangente. Para un sistema con exponentes ordenados
definimos las sumas parciales
Sea el mayor índice tal que y, si ,
La dimensión de Kaplan–Yorke o dimensión de Lyapunov se define como
La interpretación geométrica es heurística e informativa. Las primeras direcciones acumulan suficiente expansión para sostener dimensiones efectivas. La siguiente dirección contrae y solo una fracción de ella puede compensarse con la expansión acumulada.
En el mapa de Hénon bidimensional, el jacobiano es
y su determinante es constante,
Por tanto, cuando los exponentes están definidos a lo largo de la medida considerada,
La simulación reproducible obtiene
y verifica
Como y la suma total es negativa,
y
Este número está cerca de la estimación finita de sin ser idéntico a ella. No debemos forzar la igualdad. Las relaciones entre dimensión de información, dimensión de correlación, dimensión de Hausdorff y dimensión de Lyapunov dependen de propiedades de la medida y del sistema. Existen resultados de gran alcance que conectan entropía, exponentes y dimensión bajo hipótesis específicas. Fuera de esas hipótesis, es una cantidad derivada del espectro de Lyapunov y no una medición automática de cualquier otra dimensión.
78.11. Qué mide una órbita larga
Una trayectoria suficientemente larga puede aproximar estadísticas de una medida invariante cuando se cumplen las condiciones dinámicas apropiadas. Esto no significa que una trayectoria individual «rellene» homogéneamente el atractor.
La convergencia de puede ser lenta. Regiones raras pueden requerir tiempos enormes para ser visitadas. Cerca de estructuras casi invariantes, una órbita puede permanecer durante intervalos largos antes de desplazarse a otra zona. En sistemas con coexistencia de atractores, cambiar la condición inicial puede producir otra medida completamente distinta. En una simulación con precisión finita, la propia implementación puede terminar en un ciclo periódico numérico extremadamente largo aunque el sistema matemático no lo haga de la misma manera.
Por ello conviene separar tres afirmaciones. La primera es que el conjunto geométrico posee cierta dimensión matemática. La segunda es que una medida invariante o física posee ciertas dimensiones asociadas a su distribución. La tercera es que un estimador calculado desde observaciones produce una pendiente dentro de un rango finito.
La primera es una propiedad del conjunto. La segunda es una propiedad de una medida. La tercera es una propiedad de datos y algoritmo bajo decisiones concretas. Una coincidencia numérica entre las tres puede ser significativa, aunque necesita justificación adicional.
78.12. Un contraejemplo con el mismo soporte e información distinta
Supongamos que dos observadores reciben únicamente el conjunto de puntos posibles de la medida de Cantor. Ambos reconstruyen el mismo soporte y obtienen
El primer proceso elige izquierda y derecha con probabilidades y . El segundo utiliza y . Geométricamente, ningún punto permitido ha sido añadido o eliminado.
Sin embargo, en el primer caso una descripción de nivel contiene decisiones binarias equiprobables. En el segundo, la mayoría de las visitas siguen secuencias con cerca de elecciones izquierdas. La incertidumbre media por decisión cae de
a
Por eso disminuye. La geometría de posibilidades y la estadística de realizaciones responden a preguntas distintas.
Este ejemplo también impide interpretar una dimensión menor como «menos puntos». Ambas medidas tienen soporte no numerable idéntico. Lo que cambia es la concentración de probabilidad a través de las escalas.
78.13. Errores frecuentes al hablar de dimensión de atractores
El primer error es llamar «dimensión fractal» a cualquier pendiente no entera. Antes debe especificarse la definición y el procedimiento.
El segundo es estimar desde una nube finita y suponer que todas las cajas no observadas son realmente vacías. Una probabilidad pequeña puede confundirse con ausencia.
El tercero es calcular con todos los pares de una serie temporal muy sobremuestreada. La continuidad temporal puede crear un exceso artificial de pares próximos. Una ventana temporal o una estrategia equivalente debe formar parte del método.
El cuarto es identificar con la dimensión de Hausdorff o de correlación sin declarar las hipótesis que permitirían una relación. La cercanía numérica no establece identidad matemática.
El quinto es ignorar el rango de escalas. En cualquier muestra finita, a radios muy pequeños faltan pares y aparece granularidad. A radios grandes domina la geometría global y se pierde el régimen local de escala. La pendiente relevante, si existe, debe encontrarse entre ambos extremos y mostrar estabilidad razonable frente a decisiones de análisis.
El sexto es confundir convergencia de una estadística con fidelidad de una trayectoria punto a punto. C68 y C69 ya mostraron que el caos puede destruir la predicción detallada mientras ciertas propiedades estadísticas siguen siendo reproducibles. Una medida invariante pertenece a ese nivel estadístico. Su estimación no exige que la trayectoria numérica permanezca cerca de una trayectoria exacta con la misma condición inicial durante todo el experimento, aunque sí exige que el método numérico reproduzca adecuadamente la estadística relevante.
78.14. Verificación computacional
El paquete reproducible ejecuta dos grupos de pruebas.
En la medida de Cantor se comprueban las fórmulas exactas de , y , la normalización de las masas de nivel 12, la equivalencia entre las expresiones analíticas y la enumeración explícita de 4.096 cilindros, el orden y la concordancia de frecuencias simuladas con . También se verifica la entropía empírica de una partición finita frente a su valor teórico.
En Hénon se comprueba que la órbita usada permanece acotada durante la corrida, que el determinante del jacobiano es , que la suma de exponentes calculados por QR coincide con
y que el espectro tiene un exponente positivo y otro negativo. La estimación de correlación se somete a dos controles de sensibilidad, la reducción del tamaño de muestra y el desplazamiento del rango de ajuste. Estas últimas pruebas no convierten la pendiente en una dimensión exacta; muestran que el resultado no depende de una única elección accidental dentro del experimento realizado.
Se ejecutaron 22 comprobaciones automáticas y todas resultaron satisfactorias.
78.15. Síntesis conceptual
Una dimensión puede describir el espacio que un atractor ocupa o la manera en que una dinámica distribuye su tiempo sobre ese espacio. La diferencia es estructural.
La dimensión ignora la frecuencia y pregunta cuántas regiones permanecen accesibles al refinar la escala. La dimensión introduce la distribución de probabilidades mediante la entropía. La dimensión se concentra en la probabilidad de proximidad entre dos visitas. La dimensión de Kaplan–Yorke usa tasas de expansión y contracción y pertenece a una construcción distinta, aunque en sistemas importantes puede relacionarse con dimensiones de la medida.
El ejemplo de Cantor muestra de forma exacta que un soporte puede conservarse mientras sus dimensiones dependientes de la medida cambian. Hénon muestra la versión dinámica, donde una sola órbita puede aproximar una distribución altamente no uniforme sobre un atractor geométricamente irregular.
La lección metodológica es concreta. Antes de preguntar qué dimensión tiene un atractor, hay que especificar qué objeto, qué medida, qué límite y qué estimador están involucrados. Solo después una pendiente numérica adquiere significado.
El capítulo siguiente examinará el problema empírico que queda abierto, a saber, cuándo una aparente ley de escala tiene un rango defendible y cuándo la fractalidad estimada puede ser producida por resolución, ruido, tamaño muestral o explicaciones alternativas.
Referencias
Eckmann, J.-P., & Ruelle, D. (1985). Ergodic theory of chaos and strange attractors. Reviews of Modern Physics, 57(3), 617–656. https://doi.org/10.1103/RevModPhys.57.617
Falconer, K. (2003). Fractal Geometry: Mathematical Foundations and Applications (2nd ed.). Wiley. https://doi.org/10.1002/0470013850
Farmer, J. D., Ott, E., & Yorke, J. A. (1983). The dimension of chaotic attractors. Physica D: Nonlinear Phenomena, 7(1–3), 153–180. https://doi.org/10.1016/0167-2789(83)90125-2
Grassberger, P., & Procaccia, I. (1983). Measuring the strangeness of strange attractors. Physica D: Nonlinear Phenomena, 9(1–2), 189–208. https://doi.org/10.1016/0167-2789(83)90298-1
Hénon, M. (1976). A two-dimensional mapping with a strange attractor. Communications in Mathematical Physics, 50(1), 69–77. https://doi.org/10.1007/BF01608556
Hentschel, H. G. E., & Procaccia, I. (1983). The infinite number of generalized dimensions of fractals and strange attractors. Physica D: Nonlinear Phenomena, 8(3), 435–444. https://doi.org/10.1016/0167-2789(83)90235-X
Kaplan, J. L., & Yorke, J. A. (1979). Chaotic behavior of multidimensional difference equations. En H.-O. Peitgen & H.-O. Walther (Eds.), Functional Differential Equations and Approximation of Fixed Points (Lecture Notes in Mathematics, Vol. 730, pp. 204–227). Springer. https://doi.org/10.1007/BFb0064319
Theiler, J. (1986). Spurious dimension from correlation algorithms applied to limited time-series data. Physical Review A, 34(3), 2427–2432. https://doi.org/10.1103/PhysRevA.34.2427
Young, L.-S. (2002). What are SRB measures, and which dynamical systems have them? Journal of Statistical Physics, 108(5–6), 733–754. https://doi.org/10.1023/A:1019762724717
Recursos reproducibles
Descargar recursos del capítulo (ZIP, 718 kB).
6 archivos CSV · 4 figuras · 1 programa Python.
El programa se ha ejecutado en una carpeta vacía y genera los archivos de datos y figuras incluidos en el paquete.