La escala en la descripción de un sistema
En los capítulos anteriores delimitamos sistemas, estados y propiedades colectivas. Ahora aparece una dificultad que atraviesa casi todas las ciencias de la complejidad, porque lo que observamos depende de la escala con que lo describimos. Una fotografía satelital de una costa, un mapa topográfico y una inspección de pocos metros representan el mismo territorio con distinto detalle. El problema científico consiste en establecer qué regularidades permanecen al cambiar la resolución y qué propiedades aparecen o desaparecen con ella.
La palabra escala puede referirse a una longitud espacial, a un intervalo temporal, a una resolución de medición o a un nivel de agregación. Medir la actividad cerebral cada milisegundo y resumirla por hora es una transformación temporal. Representar neuronas individuales o regiones completas es una transformación de resolución y de organización. Estos cambios son distintos, aunque a menudo se describan informalmente con la misma palabra.
Para trabajar con rigor hay que especificar la operación que modifica la escala. En un objeto geométrico puede consistir en observarlo con una regla más pequeña, en una serie temporal en cambiar la ventana de agregación y en una red en agrupar nodos. La pregunta central es entonces cuantitativa y consiste en saber cómo cambian las medidas del objeto cuando transformamos la escala.
Los fractales son una familia especialmente útil porque permiten formular esa pregunta con precisión. Su interés reside en que ciertas propiedades obedecen leyes de escalamiento, algo más preciso que parecerse a sí mismos. Algunas construcciones matemáticas presentan autosemejanza exacta en todas las escalas que permite su definición. Los objetos físicos y los datos empíricos, en cambio, solo pueden mostrar regularidades aproximadas dentro de un intervalo finito de escalas. Esta diferencia acompañará todo el capítulo.
Autosemejanza exacta
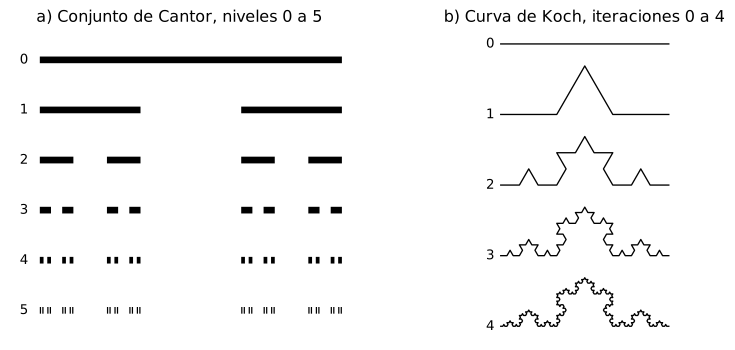
El conjunto ternario de Cantor es el ejemplo más elemental. Comenzamos con el intervalo y eliminamos su tercio central. Luego eliminamos el tercio central de cada intervalo restante y repetimos el procedimiento indefinidamente. Después de la primera iteración quedan dos copias del conjunto final, cada una reducida por un factor 1/3. La regla vuelve a aplicarse dentro de cada copia sin introducir una escala privilegiada. La figura 4.1 muestra los primeros niveles de la construcción.
La palabra «indefinidamente» importa. La autosemejanza exacta de un fractal matemático no supone haber dibujado infinitos niveles en una pantalla. Significa que la definición recursiva carece de un último nivel. Una imagen digital representa solo un número finito de iteraciones, mientras que el objeto matemático ideal es el límite de ese proceso.
La construcción admite una formulación general. Una transformación de semejanza conserva la forma y multiplica todas las distancias por un factor constante. Un conjunto autosimilar exacto es el conjunto compacto no vacío que satisface
donde las son semejanzas contractivas, que reducen las distancias por factores entre 0 y 1 y pueden además rotar o trasladar. Hutchinson (1981) mostró que un sistema finito de contracciones sobre un espacio completo tiene un único conjunto compacto de este tipo. Llamarlo autosimilar exige además que las contracciones sean semejanzas, porque una contracción general no conserva las formas mediante un único factor. En el conjunto de Cantor hay dos semejanzas, y .
Una segunda precisión concierne al uso del término. La autosemejanza exacta no basta para que todo autor llame fractal a un conjunto. Un segmento de recta puede dividirse en dos copias semejantes de sí mismo, cada una de la mitad de longitud. No suele, sin embargo, considerarse un fractal. Las definiciones de fractal no son del todo uniformes. Históricamente se ha exigido que la dimensión fractal supere a la dimensión topológica, aunque existen conjuntos irregulares que hacen inconveniente convertir esa condición en una definición universal (Falconer, 2003). Usaremos el término para estructuras cuyo comportamiento de escala requiere las herramientas de la geometría fractal, sin buscar una frontera terminológica única.
De la autosemejanza a una dimensión de semejanza
Una construcción autosimilar permite relacionar el número de copias con el factor de reducción. Supongamos que un conjunto está formado por copias no superpuestas, cada una reducida por un factor respecto del conjunto original, con . Buscamos el exponente para el cual el número de copias compensa la reducción de escala, es decir,
En el conjunto de Cantor, y , de modo que
El resultado está entre cero y uno. El conjunto contiene infinitos puntos, aunque ocupa la recta de manera mucho más dispersa que un intervalo. Su dimensión topológica es cero, mientras que su dimensión de Hausdorff y su dimensión de caja coinciden en este caso con la dimensión de semejanza.
La fórmula debe usarse con cuidado. Cuando las semejanzas tienen factores de contracción distintos, el exponente se obtiene de la ecuación . La igualdad entre esa dimensión de semejanza y la dimensión de Hausdorff requiere además condiciones que eviten solapamientos patológicos, como la condición de conjunto abierto de la teoría clásica (Hutchinson, 1981; Falconer, 2003). Contar fragmentos visualmente parecidos y aplicarles la fórmula no produce una dimensión.
Longitud y dimensión de la curva de Koch
La curva de Koch muestra por qué la dimensión fractal es algo más que otra manera de contar componentes. Partimos de un segmento, lo dividimos en tres partes iguales y sustituimos el tercio central por los dos lados de un triángulo equilátero sin base. Repetimos luego la operación en cada segmento nuevo, de modo que cada iteración reemplaza un segmento por cuatro segmentos de un tercio de su longitud. La figura 4.1 muestra las primeras iteraciones.
Después de iteraciones hay segmentos, cada uno de longitud si es la longitud inicial. La longitud total de la aproximación es, por tanto,
Como , la longitud de las aproximaciones crece sin límite, aunque la curva permanece dentro de una región acotada del plano. Longitud y extensión espacial son propiedades geométricas diferentes, de modo que ambos hechos son compatibles.
Para la autosemejanza se tiene y . La dimensión de semejanza es
La curva es más intrincada que una curva rectificable de dimensión uno, aunque no llena una región del plano como lo haría un conjunto con área positiva. El número 1,2619 tampoco significa que la curva tenga un 26 % de una dimensión adicional. Es el exponente que relaciona el número de elementos necesarios para representar la estructura con la escala a la que se observan.
La curva de Koch muestra también por qué un fractal matemático ideal no debe identificarse sin más con un objeto natural. Su regla recursiva es exacta y conocida. En una costa, una nube o una señal biológica no disponemos de esa garantía y debemos estimar si existe un comportamiento de escala y dónde deja de cumplirse.
La longitud de una costa y la resolución
Mandelbrot (1967) retomó un problema planteado por Lewis Fry Richardson, quien había observado que la longitud estimada de una costa o de una frontera aumenta cuando se mide con una unidad más pequeña. Con los datos de Richardson, Mandelbrot estimó para la costa occidental de Gran Bretaña un exponente cercano a 1,25 y relacionó el fenómeno con la autosemejanza estadística. La conclusión relevante es que la medida obtenida depende de la resolución dentro del rango en que la irregularidad sigue apareciendo, lo que no equivale a afirmar que la costa tenga una longitud literalmente infinita.
La relación puede expresarse de forma simple. Si se necesitan aproximadamente segmentos de longitud para cubrir una curva, la longitud medida con ellos es
Si , la longitud estimada crece al reducir . Con , reducir la regla a la mitad multiplica la longitud medida por .
En una curva rectificable, en cambio, la longitud aproximada converge a un valor finito. La dimensión uno no garantiza por sí sola esa convergencia, porque existen conjuntos de dimensión uno con longitud infinita. La relación anterior se deduce de la ley de escalamiento supuesta. En una costa real solo puede comprobarse dentro de un intervalo de resoluciones (Mandelbrot, 1967; Falconer, 2003).
Este ejemplo contiene una lección general. Una cantidad macroscópica puede depender del procedimiento de medición. Preguntar cuánto mide un objeto sin especificar la resolución puede ser una pregunta incompleta cuando el objeto tiene estructura en muchas escalas. Algo parecido ocurrirá con redes, series temporales y medidas de variabilidad, cuyas cifras solo tienen significado dentro de un protocolo de observación.
Varias definiciones de dimensión fractal
Hasta aquí hemos usado la dimensión de semejanza y una intuición de conteo de cajas. La geometría fractal define varias dimensiones. Dos de las más importantes son la dimensión de Hausdorff y la dimensión de caja, llamada también de conteo de cajas o capacidad, que no coinciden en todos los conjuntos.
La dimensión de caja de un conjunto acotado se define a partir del número mínimo de cajas de lado necesarias para cubrirlo,
cuando ese límite existe. La longitud de referencia vuelve adimensional el argumento del logaritmo sin cambiar el límite. En coordenadas ya adimensionales suele escribirse . Como algunos conjuntos no tienen un único límite, la definición rigurosa usa límites superior e inferior. En la práctica se estima una pendiente en un intervalo finito de valores de .
La dimensión de Hausdorff se construye de manera más fina. Para un exponente , se cubre el conjunto con subconjuntos de diámetro pequeño y se considera el ínfimo de la suma . Al reducir el diámetro máximo permitido aparece un valor crítico de . Por debajo de él, la medida de Hausdorff de dimensión es infinita. Por encima, se anula. Ese valor crítico es la dimensión de Hausdorff. En el propio valor crítico, la medida puede ser nula, finita y positiva o infinita.
Las dos dimensiones pueden diferir. El conjunto formado por el 0 y los números es numerable y tiene dimensión de Hausdorff 0, mientras que su dimensión de caja es 1/2 (Falconer, 2003). De aquí se siguen dos consecuencias. La expresión «dimensión fractal» no designa una única operación matemática. Un número obtenido por conteo de cajas en una imagen tampoco debe presentarse como la dimensión de Hausdorff del objeto físico, porque la equivalencia solo está garantizada en conjuntos autosimilares con buen comportamiento.
Tampoco hay que exigir que toda dimensión fractal sea fraccionaria. La trayectoria de un movimiento browniano en el plano tiene dimensión de Hausdorff 2, un número entero, pese a su irregularidad. La idea de dimensión fraccionaria fue históricamente central y sigue siendo útil, aunque la irregularidad geométrica y la relación entre distintas dimensiones suelen informar más que el hecho aislado de obtener un decimal.
Autosemejanza estadística y autoafinidad
Los objetos naturales rara vez reproducen una copia geométrica exacta de sí mismos en cada escala. Mandelbrot (1967) usó la idea de autosemejanza estadística para describir situaciones en que las propiedades probabilísticas se conservan después de un cambio de escala, aunque los detalles no coincidan punto por punto. La regularidad reside entonces en distribuciones o estadísticos.
En series temporales y superficies aparece con frecuencia una noción relacionada, la autoafinidad, en la que las distintas direcciones se reescalan de manera diferente. Para un proceso temporal , una relación idealizada es
donde la igualdad en distribución vale para el proceso completo. Para cualquier conjunto finito de instantes , los vectores y deben tener la misma distribución conjunta, porque igualar distribuciones en un solo instante es insuficiente. En el movimiento browniano fraccionario de Mandelbrot y Van Ness (1968), el exponente caracteriza el escalamiento y la dependencia de los incrementos. El proceso no es estacionario, aunque sus incrementos sí lo son. Con se recupera el movimiento browniano ordinario. En el gráfico de una trayectoria, tiempo y amplitud se reescalan con factores distintos, lo que geométricamente corresponde a la autoafinidad.
La distinción importa porque muchos fenómenos empíricos se describen mejor mediante relaciones autoafines. Una cordillera puede requerir factores distintos para las escalas horizontal y vertical. Una serie temporal puede tener leyes de escala en sus incrementos sin que un fragmento de su gráfico sea una copia reducida y rotada del gráfico completo.
Por eso la frase «se ve igual al hacer zoom» es demasiado imprecisa. Hay que preguntar qué transformación se aplica y qué propiedad permanece invariante, ya sea una figura, una distribución, una función de correlación o una varianza de incrementos. Solo entonces puede hablarse de una forma específica de invariancia de escala.
Qué cuenta como evidencia empírica de fractalidad
Una construcción como la de Cantor puede analizarse de manera exacta porque conocemos su regla generadora. En los datos reales ocurre lo contrario, porque observamos una muestra finita y tratamos de inferir si existe una ley de escalamiento. Esa inferencia es considerablemente más difícil.
Un registro con un número finito de puntos muestra el problema. Como conjunto matemático, su dimensión de Hausdorff y su dimensión de caja asintótica son cero, porque por debajo de la separación entre puntos el número de cajas deja de crecer. Una imagen tratada como unión de píxeles rellenos, en cambio, tiene área y dimensión dos a escalas menores que el píxel. Una pendiente estimada entre resoluciones intermedias caracteriza una representación y un intervalo de escalas, sin establecer la dimensión ideal del fenómeno que produjo el registro.
La primera condición de una evidencia razonable es un rango de escalas suficiente. Dos o tres niveles parecidos pueden sugerir una hipótesis jerárquica sin establecer fractalidad. Todo sistema físico tiene además límites inferiores y superiores, porque la estructura molecular, el tamaño del organismo, la duración del registro o la resolución del instrumento introducen cortes. Una afirmación empírica debe especificar el intervalo dentro del cual se observa el escalamiento.
La segunda condición es comparar modelos. Una relación aproximadamente lineal en ejes logarítmicos puede aparecer por razones ajenas a una ley de potencia. En el análisis de distribuciones, Clauset, Shalizi y Newman (2009) mostraron que los ajustes visuales o las regresiones sobre gráficos logarítmicos pueden engañar. Propusieron usar estimación por máxima verosimilitud, pruebas de bondad de ajuste y comparación con distribuciones alternativas. Una distribución de tamaños y una dimensión fractal son problemas distintos, aunque la lección metodológica es la misma. Una apariencia lineal en escala logarítmica no demuestra por sí sola un escalamiento.
La tercera condición es examinar el procedimiento de medición. Umbralizar una imagen, suavizar una señal, eliminar tendencias o cambiar la frecuencia de muestreo puede alterar la estimación del exponente. Toda dimensión atribuida a un objeto empírico es una estimación obtenida con un método, sobre ciertos datos y dentro de un intervalo de resoluciones.
Un ejemplo numérico muestra la dificultad. Una curva de Koch dibujada con cuatro iteraciones está formada por 256 segmentos rectos de longitud 1/81. El conteo de cajas da 4, 16, 68, 252, 890, 2790 y 8232 cajas para igual a 1/3, 1/9, 1/27, 1/81, 1/243, 1/729 y 1/2187. Entre 1/3 y 1/81, la pendiente en escala logarítmica es cercana a 1,26, el valor de la curva ideal. Por debajo de 1/81 cae a cerca de 1, porque a esa resolución las cajas ven segmentos rectos. Una recta ajustada a los siete puntos da una pendiente de 1,16, que no corresponde a ninguno de los dos regímenes. La figura 4.2 muestra este cruce de escalas. Con datos reales habría que comprobar además la sensibilidad a la umbralización, a la orientación de la malla y al intervalo elegido. También habría que considerar otros mecanismos capaces de producir el mismo patrón.
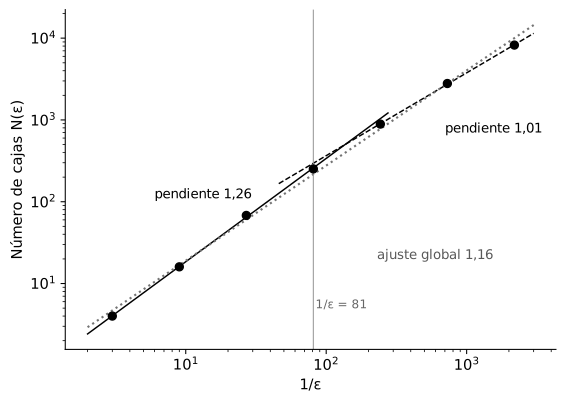
Una estructura puede mostrar un régimen de escalamiento en un intervalo y otro distinto fuera de él, como en el ejemplo, por un cruce de escalas o por efectos de tamaño finito. Eso no basta para llamarla multifractal. La multifractalidad designa, según el formalismo, una heterogeneidad de exponentes locales de regularidad o un espectro no trivial asociado a distintos órdenes de una medida. Ajustar rectas diferentes en dos intervalos de resolución es otra cosa. En datos finitos hay que contrastar también cambios de régimen, tendencias y artefactos de muestreo.
La elección de la métrica también importa. La dimensión de Hausdorff se define en un espacio métrico, de modo que para hablar de diámetros hay que haber especificado cómo se miden las distancias. En la geometría euclidiana esa decisión pasa inadvertida porque está estandarizada. En espacios de estados, redes o datos transformados, en cambio, la métrica puede formar parte sustantiva del modelo. Una dimensión fractal es, por tanto, una propiedad matemática de un conjunto dentro de una estructura geométrica especificada. Atribuirla al fenómeno exige declarar cómo se lo representó.
Repetición entre niveles y traslado de mecanismos
De lo anterior se sigue una consecuencia importante para este libro. Observar estructuras parecidas en escalas diferentes no permite concluir que funcionan mediante el mismo mecanismo, ni trasladar automáticamente a otra escala una intervención eficaz en una de ellas.
Una red vascular y una organización humana pueden compartir una apariencia ramificada sin compartir mecanismos de formación ni respuestas a intervenciones. Incluso la pertenencia a una misma clase de universalidad solo respaldaría ciertas regularidades macroscópicas bajo sus condiciones, sin implicar identidad de mecanismos ni traslado automático de tratamientos. Transferir una explicación exige especificar qué variables y relaciones se corresponden entre sistemas. Transferir una intervención exige además evidencia sobre las relaciones que permanecerán invariantes al actuar.
A veces una ley de escala sí permite relacionar niveles con rigor. La tasa metabólica de los organismos crece aproximadamente con la masa corporal elevada a 3/4, una regularidad que abarca muchos órdenes de magnitud. West, Brown y Enquist (1997) la derivaron de un modelo de redes de distribución ramificadas que ocupan el espacio y minimizan la disipación de energía. El ejemplo ilustra a la vez la fuerza y los límites de este razonamiento. La regularidad empírica es sólida en términos generales, aunque tanto su exponente exacto como el mecanismo propuesto siguen en discusión (Dodds, Rothman y Weitz, 2001). La teoría de la renormalización, que estudiaremos mucho más adelante, muestra otros casos en que descripciones diferentes convergen hacia comportamientos comunes. En todos ellos la conclusión descansa en una estructura matemática y en condiciones específicas, algo que la semejanza visual no asegura.
La diferencia también es filosófica. Una analogía puede ser heurísticamente útil porque sugiere preguntas. Una explicación científica exige, en cambio, variables comparables y relaciones definidas cuyas consecuencias puedan contrastarse. Mantendremos esa separación al aplicar conceptos de fractalidad a fenómenos biológicos, psicológicos o sociales.
Escalamiento en señales biológicas y clínicas
En fisiología y neurociencia se han estudiado señales cuyas fluctuaciones muestran relaciones de escala. El movimiento browniano fraccionario es el modelo matemático clásico de un proceso autosimilar en distribución, con dependencias temporales controladas por un exponente (Mandelbrot y Van Ness, 1968). No describe todas las señales biológicas, aunque es un buen punto de partida para precisar qué significa una hipótesis de escalamiento temporal.
El método más usado para estimar ese escalamiento en datos fisiológicos es el análisis de fluctuaciones sin tendencia, conocido por su sigla en inglés DFA, que Peng y colaboradores (1994) introdujeron. El procedimiento acumula la serie centrada, la divide en ventanas de puntos, ajusta y resta una recta en cada ventana y calcula la fluctuación residual media . Si en un intervalo de escalas, el exponente resume la correlación de largo alcance. Vale 0,5 para un ruido sin correlación, 1 para un ruido de tipo y 1,5 para un movimiento browniano. La figura 4.3 muestra el método aplicado a tres señales simuladas. Peng y colaboradores (1995) lo usaron para describir correlaciones de largo alcance en los intervalos entre latidos de personas sanas, con un cruce entre escalas cortas y largas que se modifica en la insuficiencia cardíaca. Goldberger y colaboradores (2002) revisaron alteraciones de este tipo de dinámica con la enfermedad y el envejecimiento.
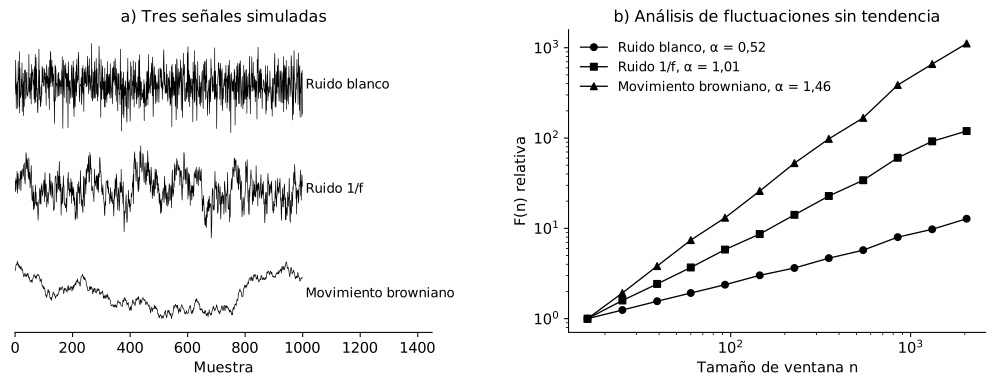
El método tiene limitaciones. Hu y colaboradores (2001) mostraron que las tendencias y las no estacionariedades pueden producir cruces de escala espurios o sesgar el exponente. Un valor de solo es interpretable junto con el intervalo de escalas y el tratamiento previo de la señal.
Supongamos que registramos la actividad motora de una persona durante varias semanas. Una afirmación técnicamente relevante sería que las fluctuaciones de una variable específica presentan un exponente aproximadamente estable entre ciertas escalas temporales, bajo un método de estimación definido y frente a modelos alternativos. Esa formulación convierte la metáfora de una «conducta fractal» en una hipótesis medible.
En psiquiatría esta cautela es especialmente importante. Que una pauta de evitación aparezca en decisiones de minutos, rutinas diarias y relaciones de meses puede ser clínicamente interesante. Esa repetición conceptual, sin embargo, no demuestra autosemejanza matemática, porque las variables, las unidades y los mecanismos pueden cambiar entre escalas. La observación puede motivar una teoría multiescala, aunque llamarla fractal exige antes establecer una ley de escalamiento apropiada.
También hay que separar escala y nivel explicativo. Una medición neuronal de milisegundos y una evaluación clínica mensual difieren en resolución temporal y describen, además, entidades y constructos distintos. Ninguna transformación automática convierte una escala en la otra. Esta distinción será central al estudiar el paso a descripciones más gruesas, la renormalización y los modelos multiescala.
Consolidación
Cambiar de escala es una operación sobre la representación que puede modificar las propiedades observadas. Para afirmar que existe una regularidad entre escalas hay que especificar qué se transforma y qué permanece aproximadamente invariante.
La autosemejanza exacta pertenece a modelos matemáticos en que partes reducidas reproducen el conjunto según una regla definida y la recursión puede extenderse indefinidamente. Los objetos físicos y los datos digitales tienen límites de resolución, de modo que cualquier fractalidad empírica solo puede sostenerse dentro de un intervalo finito.
La dimensión de semejanza resume cómo cambia el número de partes con la escala y en construcciones simples como las de Cantor o Koch se calcula con . La dimensión de Hausdorff y la dimensión de caja generalizan el problema, aunque no siempre coinciden entre sí ni con una pendiente estimada sobre datos finitos. La autosemejanza estadística describe invariancias de distribución y la autoafinidad permite que los ejes se reescalen con exponentes distintos. Ambas nociones son centrales en series temporales y superficies, siempre que se especifiquen la transformación y el intervalo de escalas.
La curva de Koch dibujada con cuatro iteraciones mostró que un mismo objeto puede tener dos regímenes de escala y que una recta única puede producir un exponente que no describe ninguno. El análisis de fluctuaciones sin tendencia aplica la misma lógica a señales temporales y hereda sus cautelas. El cuadro 4.1 reúne las nociones del capítulo.
Cuadro 4.1. Nociones de escala, lo que significan y lo que exige su uso.
| Concepto | Qué significa | Qué debe demostrarse | Error frecuente |
|---|---|---|---|
| Autosemejanza exacta | El conjunto se reconstruye mediante copias semejantes definidas por una regla recursiva | Transformaciones de semejanza y relación invariante en todas las escalas del modelo | Llamar fractal a cualquier patrón repetido |
| Dimensión de semejanza | Exponente que relaciona el número de copias con el factor de escala | Regla generadora y, para identificarla con la de Hausdorff, condiciones adicionales | Aplicar D = log N/log(1/r) a copias solapadas o solo aproximadas |
| Dimensión de caja | Escalamiento del número de cajas necesarias para cubrir el conjunto | Comportamiento estable de N(ε) en el límite o en un intervalo empírico justificado | Confundir una pendiente estimada con una dimensión exacta |
| Autosemejanza estadística | Las distribuciones conservan su forma tras un reescalamiento | Transformación probabilística explícita e intervalo de escalas | Inferirla por parecido visual |
| Autoafinidad | Los ejes se reescalan con exponentes diferentes | Relación entre transformaciones y estadísticos del proceso | Tratarla como una semejanza isótropa |
| Escalamiento empírico | Una ley aproximada describe datos dentro de escalas finitas | Intervalo suficiente, método de estimación y comparación con alternativas | Convertir dos o tres niveles o una recta en escala logarítmica en prueba de fractalidad |
El capítulo 5 pasa de las regularidades de escala a otra forma de organización, las redes. Allí la pregunta será cómo representar explícitamente quién está conectado con quién y qué información aporta esa estructura.
Ejercicios
Ejercicio 4.1. Calcule la dimensión de semejanza de los siguientes conjuntos autosimilares. (a) El triángulo de Sierpinski, formado por tres copias de sí mismo reducidas a la mitad. (b) El conjunto que resulta de eliminar el quinto central de un intervalo y repetir la operación en cada parte restante. (c) Un conjunto formado por dos copias de sí mismo sin solapamiento, una reducida por el factor 1/2 y otra por el factor 1/4. (d) Explique por qué un segmento dividido en dos mitades tiene dimensión de semejanza 1 y no suele considerarse un fractal.
Ejercicio 4.2. (a) Con , ¿después de cuántas iteraciones supera la longitud de la curva de Koch el valor 10? (b) El copo de nieve de Koch se construye aplicando la regla a los tres lados de un triángulo equilátero de área . En la iteración se añaden triángulos, cada uno de área . Calcule el área límite del copo. (c) ¿Qué muestra la comparación entre el perímetro y el área?
Ejercicio 4.3. Mandelbrot estimó un exponente para la costa occidental de Gran Bretaña. (a) ¿Por qué factor se multiplica la longitud medida al reducir la regla a la mitad? (b) ¿Por qué factor se multiplica al reducirla diez veces? (c) ¿Qué ocurriría con una costa idealmente lisa, con ? (d) ¿Qué información adicional haría falta para afirmar que la costa es fractal?
Ejercicio 4.4. Un conteo de cajas sobre una imagen binaria da igual a 1, 3, 9, 20 y 41 para igual a 1, 1/2, 1/4, 1/8 y 1/16. (a) Calcule las pendientes locales entre escalas consecutivas. (b) ¿Describe los datos un único exponente? (c) Proponga dos explicaciones para el patrón y un procedimiento para distinguirlas.
Ejercicio 4.5. Opcional. Considere el conjunto . (a) Explique por qué su dimensión de Hausdorff es 0. (b) Muestre que, para pequeño, los puntos con menor que aproximadamente están separados por más de , mientras que los restantes caben en un intervalo de longitud cercana a . (c) Deduzca que crece como y que la dimensión de caja es 1/2.
Ejercicio 4.6. (a) Un estudio aplica el análisis de fluctuaciones sin tendencia a tres registros y obtiene igual a 0,5; 1 y 1,5. Interprete cada valor. (b) Otro estudio de actigrafía informa entre 1 y 8 horas y entre 8 y 72 horas. ¿Es correcto describir como fractal la actividad de esa persona? ¿Qué debería informar el estudio? (c) Un clínico observa la misma pauta de evitación en decisiones de minutos, rutinas diarias y relaciones de meses. ¿Qué haría falta para convertir esa observación en una hipótesis de escalamiento?
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 4.1. (a) Con y , . (b) Quedan dos copias de longitud 2/5, de modo que . (c) El exponente satisface . Con , la ecuación queda , cuya raíz positiva es . Se obtiene . (d) Con y , la dimensión de semejanza es , igual a la dimensión topológica del segmento. El segmento no presenta irregularidad en ninguna escala y su longitud es finita, de modo que las herramientas de la geometría fractal no añaden nada a su descripción.
Solución 4.2. (a) Como y , la longitud supera 10 después de 9 iteraciones. (b) El área límite es . La serie geométrica suma , de modo que . (c) El perímetro crece sin límite mientras el área converge a un valor finito. El borde del copo es una curva acotada de longitud infinita. Su tamaño se describe mejor con la dimensión 1,26 que con la longitud.
Solución 4.3. (a) La longitud se multiplica por , es decir, aumenta cerca de un 19 %. (b) Se multiplica por . (c) Con el factor es 1 y la longitud medida deja de depender de la regla una vez que esta es suficientemente pequeña. (d) Haría falta conocer el intervalo de resoluciones en que se cumple la relación, el método de medición y los límites que imponen el tamaño de los granos y la resolución del mapa. También haría falta comparar la ley de potencia con modelos alternativos.
Solución 4.4. (a) Las pendientes locales son entre 1 y 1/2, de nuevo 1,585 entre 1/2 y 1/4, entre 1/4 y 1/8 y entre 1/8 y 1/16. (b) No. Hay dos regímenes, con pendiente cercana a 1,58 en las escalas gruesas y cercana a 1 en las finas. (c) La imagen podría representar una estructura de tipo Sierpinski, cuya dimensión es 1,585, dibujada con pocas iteraciones, de modo que en las escalas finas solo se ven trazos rectos. También podría tratarse de un efecto de la resolución o de la umbralización, si las cajas pequeñas se acercan al ancho de las líneas o al tamaño del píxel. Para distinguirlas conviene obtener la imagen con mayor resolución, variar el umbral y la posición de la malla y comprobar si la escala del cruce coincide con el ancho de las líneas o con el tamaño del píxel.
Solución 4.5. (a) Un conjunto numerable puede cubrirse con conjuntos arbitrariamente pequeños, uno por punto, elegidos de modo que la suma de sus diámetros elevados a cualquier sea tan pequeña como se quiera. Su medida de Hausdorff es entonces nula para todo y su dimensión es 0. (b) La separación entre y es , cercana a , que supera a cuando es menor que aproximadamente . Los puntos con mayor están en el intervalo . (c) Cada uno de los aproximadamente puntos separados necesita su propia caja. El intervalo necesita unas cajas. En total y el cociente tiende a 1/2.
Solución 4.6. (a) Un exponente de 0,5 indica fluctuaciones sin correlación, como las de un ruido blanco. Un exponente de 1 indica correlaciones de largo alcance de tipo . Un exponente de 1,5 indica un comportamiento semejante al de un movimiento browniano, con incrementos acumulados y una serie no estacionaria. (b) Describir la actividad como fractal sin más calificación es inexacto, porque hay dos regímenes separados por un cruce cercano a las 8 horas. El estudio debería informar los intervalos de escala, el orden del polinomio usado para eliminar tendencias, el preprocesamiento de la señal, los intervalos de confianza de cada exponente y la comparación con modelos alternativos. Uno de esos modelos combinaría el ritmo circadiano con un ruido de memoria corta. Hu y colaboradores (2001) mostraron que las tendencias bastan para producir cruces espurios. (c) Habría que definir en cada escala una variable medible en unidades comparables y una transformación explícita entre escalas, como una agregación temporal. Luego habría que mostrar que algún estadístico, por ejemplo la distribución de la duración de los episodios, sigue una ley de potencia en un intervalo suficiente. Ese ajuste debería compararse con alternativas. La repetición clínica motiva una teoría multiescala, aunque todavía no es evidencia de autosemejanza.
Referencias
Clauset, A., Shalizi, C. R. y Newman, M. E. J. (2009). Power-law distributions in empirical data. SIAM Review, 51(4), 661–703. https://doi.org/10.1137/070710111
Dodds, P. S., Rothman, D. H. y Weitz, J. S. (2001). Re-examination of the "3/4-law" of metabolism. Journal of Theoretical Biology, 209(1), 9–27. https://doi.org/10.1006/jtbi.2000.2238
Falconer, K. (2003). Fractal geometry: Mathematical foundations and applications (2.ª ed.). Wiley.
Goldberger, A. L., Amaral, L. A. N., Hausdorff, J. M., Ivanov, P. C., Peng, C.-K. y Stanley, H. E. (2002). Fractal dynamics in physiology: Alterations with disease and aging. Proceedings of the National Academy of Sciences, 99(Supl. 1), 2466–2472. https://doi.org/10.1073/pnas.012579499
Hu, K., Ivanov, P. C., Chen, Z., Carpena, P. y Stanley, H. E. (2001). Effect of trends on detrended fluctuation analysis. Physical Review E, 64(1), 011114. https://doi.org/10.1103/PhysRevE.64.011114
Hutchinson, J. E. (1981). Fractals and self similarity. Indiana University Mathematics Journal, 30(5), 713–747. https://doi.org/10.1512/iumj.1981.30.30055
Mandelbrot, B. B. (1967). How long is the coast of Britain? Statistical self-similarity and fractional dimension. Science, 156(3775), 636–638. https://doi.org/10.1126/science.156.3775.636
Mandelbrot, B. B. y Van Ness, J. W. (1968). Fractional Brownian motions, fractional noises and applications. SIAM Review, 10(4), 422–437. https://doi.org/10.1137/1010093
Peng, C.-K., Buldyrev, S. V., Havlin, S., Simons, M., Stanley, H. E. y Goldberger, A. L. (1994). Mosaic organization of DNA nucleotides. Physical Review E, 49(2), 1685–1689. https://doi.org/10.1103/PhysRevE.49.1685
Peng, C.-K., Havlin, S., Stanley, H. E. y Goldberger, A. L. (1995). Quantification of scaling exponents and crossover phenomena in nonstationary heartbeat time series. Chaos, 5(1), 82–87. https://doi.org/10.1063/1.166141
West, G. B., Brown, J. H. y Enquist, B. J. (1997). A general model for the origin of allometric scaling laws in biology. Science, 276(5309), 122–126. https://doi.org/10.1126/science.276.5309.122