Un generador produce una oscilación de dos voltios de amplitud. Dos análisis del mismo registro recuperan esa amplitud, aunque sus picos de densidad espectral tienen alturas distintas, cuatro voltios cuadrados por hercio en uno y alrededor de 2,67 en el otro. Ninguno está necesariamente mal. Si se suma correctamente la contribución de las frecuencias, ambos conservan dos voltios cuadrados de potencia media; la diferencia procede de cómo se ponderó el registro antes de transformarlo.
El ejemplo es enteramente didáctico. Usaremos señales definidas por fórmulas para conocer su contenido y separarlo de las modificaciones que introduce el análisis. Esa posibilidad desaparece ante una observación real, donde el espectro calculado forma parte de la evidencia con la que intentamos averiguar qué ocurrió. Conviene saber primero qué aspectos del resultado dependen del instrumento, del tiempo disponible y de las operaciones del programa.
Una transformada de Fourier organiza un registro según su relación con oscilaciones de distintas frecuencias. Para cada una entrega una contribución compleja con información de magnitud y de fase, parte de la cual se pierde en un gráfico de potencias. Ese gráfico puede revelar que la variación se concentra en ciertas bandas sin reconstruir cuándo ocurrió cada variación ni identificar, sin más información, el mecanismo que la produjo.
En ese recorrido intervienen tres decisiones que a menudo se agrupan bajo el nombre de resolución. La frecuencia de muestreo fija las separaciones temporales entre observaciones; la duración, cuánto tiempo se observó el proceso; la ventana, la manera de comparar ese registro finito con las oscilaciones de referencia. A ellas se suma la distancia entre los puntos dibujados en el eje de frecuencias, modificable mediante un cálculo que no añade ninguna observación.
Un registro y una convención de transformada
Sea una secuencia real de muestras tomadas a intervalos regulares , donde la frecuencia de muestreo se expresa en muestras por segundo. Para la transformada discreta, o DFT, adoptaremos la convención
La unidad imaginaria permite escribir juntas las comparaciones con cosenos y con senos. La parte real y la imaginaria registran dos proyecciones de la señal sobre una misma frecuencia. El signo del exponente y la posición del factor de normalización son convenciones que deben mantenerse coherentes al interpretar amplitudes y al reconstruir la secuencia. Con la elegida aquí, el inverso del número de muestras aparece en la transformación de vuelta.
La DFT transforma exactamente esos valores finitos y su cálculo no exige suponer que la señal observada sea estacionaria. Ese supuesto entra cuando el resultado se interpreta como estimación de propiedades estables de un proceso aleatorio. Puede transformarse igualmente un pulso aislado, una tendencia o un registro que cambia de régimen; el significado de la representación dependerá entonces de esa estructura temporal.
La FFT es una familia de algoritmos eficientes para calcular la DFT. Cooley y Tukey (1965) mostraron cómo explotar factorizaciones del tamaño del problema para reducir el número de operaciones. Calcular más deprisa la misma transformada no cambia la información del registro ni convierte el número de muestras que el programa encuentra conveniente en una condición física de la señal.
En nuestro caso el muestreo será de 128 muestras por segundo, con 256 valores que cubren el intervalo de adquisición desde cero hasta dos segundos, excluido el extremo derecho. La última muestra cae en segundos. La cantidad , igual a dos segundos, es la duración asociada a la rejilla de la DFT y al bloque de adquisición, mientras que la separación entre la primera y la última marca temporal es un intervalo de muestreo menor.
Las frecuencias de la rejilla son , separadas por medio hercio. En una señal real, las contribuciones de frecuencias positivas y negativas se relacionan por conjugación compleja y los índices de la segunda mitad corresponden a las frecuencias negativas. Por eso suele mostrarse solo la mitad no negativa, ajustando la normalización de la potencia para conservar lo que queda fuera del gráfico.
Muestrear más rápido y observar durante más tiempo
La frecuencia de Nyquist de este registro es de 64 hercios. Ese valor limita la banda que puede representarse sin ambigüedad en el muestreo habitual de señales de banda base, pero no indica cuánto tiempo hay que observar para distinguir frecuencias cercanas dentro de esa banda. Muestrear más rápido durante los mismos dos segundos aumenta el número de muestras y amplía la banda representable. La separación natural de frecuencias sigue siendo de medio hercio.
Si se mantiene la frecuencia de muestreo y se observa durante ocho segundos, se obtienen 1.024 muestras y la separación natural baja a 0,125 hercios. Se ha acumulado más evolución temporal de cada oscilación y dos componentes próximas disponen ahora de más tiempo para desarrollar diferencias de fase, aunque la frecuencia máxima representable siga siendo la misma.
El teorema de muestreo que trató Shannon (1949) exige delimitar la clase de señales. En su formulación ideal de banda limitada, una secuencia uniforme suficientemente rápida permite reconstruir la señal a partir de sus muestras. Para evitar problemas en el borde de la banda puede imponerse que todo el contenido espectral quede estrictamente por debajo de la mitad de la frecuencia de muestreo. La reconstrucción ideal usa una secuencia de muestras extendida. Disponer solo de un fragmento corto añade otro problema en sus extremos.
Sin la restricción de banda existen señales continuas diferentes con las mismas muestras. Con nuestro muestreo, por ejemplo, un coseno de 90 hercios da los mismos valores que uno de 38 hercios,
La identidad se debe a que noventa es ciento veintiocho menos treinta y ocho y a que el coseno es periódico y par. Ninguna elección posterior de ventana distinguirá esas dos señales a partir de esa secuencia. Saber que el instrumento eliminó las frecuencias altas antes de muestrear es información externa que cambia cuál de las dos explicaciones es admisible.
La igualdad exacta con el límite de Nyquist merece también atención. Un seno de 64 hercios muestreado desde fase cero da en todas las muestras; un coseno de la misma frecuencia, en cambio, alterna de signo. Dos muestras por ciclo no bastan como regla universal para recuperar la amplitud y la fase de cualquier componente situada justo en el borde. El margen de banda y la respuesta real del instrumento importan.
Un filtro antialiasing actúa antes de que frecuencias distintas se vuelvan indistinguibles, aunque en la práctica tiene una región de transición y una atenuación finita y no es un corte matemático perfecto. Si más tarde se reduce la frecuencia de muestreo, también hay que limitar la banda antes de descartar muestras. Eliminar componentes altas de un espectro ya plegado no recupera la información perdida en la adquisición.
La calibración del reloj afecta incluso a componentes muy por debajo de Nyquist. Supongamos que las muestras se adquirieron realmente a ciento veintiocho por segundo, pero que el archivo declara ciento treinta. La componente de diez hercios sigue en el índice veinte, porque ni los valores ni su DFT han cambiado. El eje calculado con la frecuencia declarada, en cambio, la sitúa en hercios. Un cambio aparente de frecuencia puede deberse a una escala temporal equivocada.
La amplitud coherente es la misma, ya que su cálculo depende de los valores y los pesos, pero la densidad expresada por hercio cambia con la escala. Con la ventana rectangular del ejemplo, la altura del pico pasaría de cuatro a cerca de voltios cuadrados por hercio. El intervalo de integración también cambiaría y la potencia integrada seguiría siendo de dos voltios cuadrados. Conservar la potencia no certifica que el eje de frecuencias esté calibrado. El número de muestras se comprueba leyendo el archivo; la exactitud del tiempo exige conocer el reloj y cómo se generaron sus marcas.
Duración finita y fuga espectral
Empecemos con la señal , en voltios, que completa veinte ciclos en dos segundos. Su frecuencia coincide con el índice veinte de la DFT y, con nuestra convención, el módulo de ese coeficiente es 256. Multiplicándolo por dos y dividiéndolo por el número de muestras se obtienen los dos voltios de amplitud, ya que el factor dos reúne las contribuciones conjugadas de la oscilación real.
Cambiemos solo la frecuencia, a 10,25 hercios. El registro contiene veinte ciclos y medio, sin que ninguna frecuencia de la rejilla original coincida con ella, de modo que la contribución deja de concentrarse en un único índice positivo. Con la misma regla, la amplitud calculada en 10 hercios es de unos 1,25892 voltios y en 10,5 hercios de 1,28731. Quedarse con el punto más alto del gráfico subestimaría la amplitud verdadera.
Esa dispersión se conoce como fuga espectral. Para analizarla puede imaginarse la señal extendida multiplicada por una ventana rectangular que conserva el intervalo observado. La multiplicación en el tiempo corresponde a una convolución en frecuencia. La forma espectral de la ventana reparte la contribución de una componente ideal entre las frecuencias en que se evalúa la transformada.
Otra descripción equivalente parte de que la DFT representa la repetición periódica del bloque finito. Si la oscilación no encaja en esa repetición, la unión entre bloques introduce una discontinuidad que pertenece a la extensión usada para representar el fragmento y no demuestra que el generador haya producido un salto. La explicación mediante la ventana permite calcular el efecto sin atribuir a la señal continua una discontinuidad desconocida.
Para una exponencial compleja de amplitud unidad y frecuencia , la suma rectangular admite una expresión exacta. Si , su módulo es
tomando el límite correspondiente donde numerador y denominador se anulan. La expresión permite localizar los ceros y los lóbulos de la respuesta. Para una frecuencia a medio camino entre dos índices, el módulo en cualquiera de ellos, dividido por el número de muestras, es aproximadamente 0,63662 en nuestro ejemplo. El coseno real contiene dos exponenciales conjugadas cuyas contribuciones explican que las dos amplitudes anteriores no coincidan exactamente.
La fuga no añade energía a la señal, pero cambia la manera en que el análisis de un fragmento finito reparte su representación. También puede ocultar una componente débil próxima a otra intensa o producir una sucesión de máximos secundarios que se confundan con componentes adicionales. El ancho y los lóbulos de la respuesta de la ventana ayudan a interpretar esos máximos antes de darles significado físico.
Ventanas y ponderación de los extremos
Una ventana general asigna un peso a cada muestra antes de transformarla. La rectangular usa pesos iguales y la de Hann reduce progresivamente la contribución de los extremos. Usaremos su versión periódica, definida para los índices del bloque por
La definición importa porque una versión simétrica con denominador tiene propiedades numéricas algo distintas en un registro finito. Nombrar una ventana sin precisar la convención puede dejar sin explicar diferencias entre programas. Para los 256 pesos anteriores, la suma vale 128 y la suma de sus cuadrados, 96.
La ventana rectangular tiene su primer cero a medio hercio a cada lado del centro de una componente. En esta Hann aparece a un hercio. La segunda ensancha el lóbulo principal y reduce los laterales. Una respuesta más ancha puede dificultar la separación de componentes muy cercanas, mientras que unos lóbulos laterales menores pueden facilitar la detección de una componente débil fuera de la región principal de otra intensa.
Harris (1978) sistematizó estas comparaciones entre ventanas y sus parámetros de desempeño; Nuttall (1981) corrigió algunas características publicadas de otras ventanas y propuso diseños nuevos. Su discusión ayuda a separar el nivel de los lóbulos laterales del ancho principal, porque mejorar uno de esos aspectos no equivale automáticamente a mejorar el otro. Los valores de Hann y de la rectangular que usamos aquí se calculan directamente de las definiciones, sin trasladar tablas hechas con otra convención.
En el coseno de diez hercios y amplitud dos, la ventana de Hann reduce el módulo del coeficiente central a 128. Dividir por el número de muestras sin compensar la ventana daría una amplitud errónea de un voltio. La ganancia coherente de esta ventana es la media de sus pesos, un medio. Al incorporar esa corrección, la amplitud se recupera como , donde es la transformada del registro ponderado.
La recuperación es exacta en el ejemplo, con una componente alineada y alejada de los extremos de banda. En general habría que considerar también las contribuciones de otras componentes y la imagen de frecuencia negativa. La corrección de ganancia no elimina por sí sola la fuga de una frecuencia que cae entre índices. De hecho, para el coseno de 10,25 hercios, los puntos cercanos con Hann dan unos 1,69766 voltios, que se acercan más a la amplitud pero no la alcanzan.
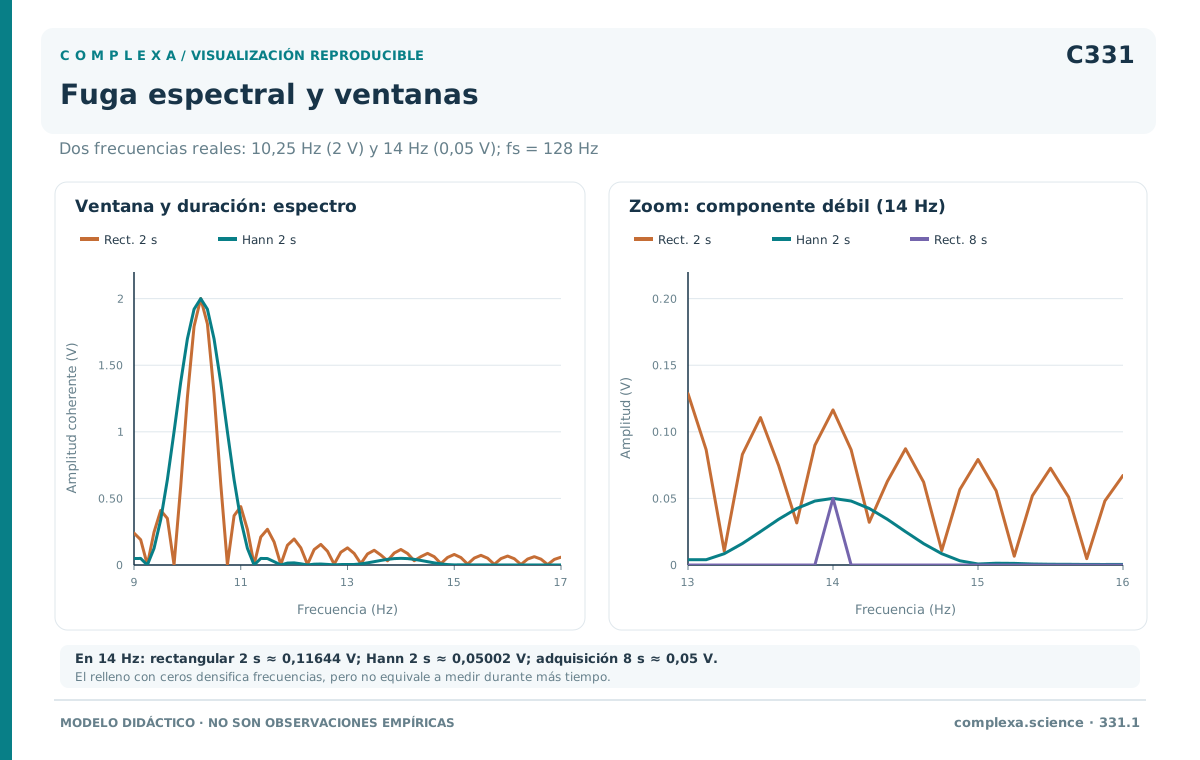
La utilidad de reducir los lóbulos se aprecia con otra señal completamente especificada. Sumemos al coseno de 10,25 hercios y amplitud dos un coseno de catorce hercios y amplitud 0,05 voltios, ambos con fase inicial cero. En catorce hercios, la componente intensa sola deja una amplitud aparente de 0,09744 voltios con la ventana rectangular. Esa fuga supera la amplitud de la componente débil que queremos detectar.
Con las dos componentes presentes, la amplitud aparente rectangular en catorce hercios es 0,11644 voltios. Las contribuciones son complejas y se suman con sus fases, por lo que sumar solo sus módulos sería un error. Con Hann, la fuga de la componente intensa en esa frecuencia cae a 0,00154 voltios y la amplitud combinada queda en 0,05002. La mejora depende de la separación y del contraste entre estas componentes; si ambas estuvieran dentro del mismo lóbulo principal, la comparación entre ventanas plantearía otro problema.
La fase elegida para la componente débil forma parte de la comparación. Con otra fase, su contribución en catorce hercios podría reforzar o contrarrestar la fuga de la intensa, porque en cada frecuencia el cuadrado del módulo de la suma contiene un término cruzado entre ambas contribuciones. Un promedio sobre fases aleatorias independientes puede anular ese término en esperanza, pero un registro particular no realiza necesariamente ese promedio. Por eso el valor aparente de una componente pequeña no se obtiene restando, sin más, dos alturas de potencia.
La elección de una ventana cambia la sensibilidad de la estimación a componentes situadas en otras frecuencias y no decide cuál de las señales posibles generó las muestras. Comparar resultados con varias ventanas puede ayudar a reconocer esa sensibilidad, siempre que la normalización quede clara. Elegir después la ventana que produce el máximo más conveniente convertiría esa comparación en parte de un procedimiento de búsqueda, que habría que tener en cuenta al evaluar la evidencia del máximo encontrado.
Relleno con ceros
Las mismas 256 muestras pueden completarse con ceros hasta calcular una transformada de 2.048 puntos, con lo que la distancia entre frecuencias evaluadas baja a 0,0625 hercios. Aparece así un punto exactamente en 10,25 hercios, donde el coseno de esa frecuencia recupera una amplitud de dos voltios tanto con la ventana rectangular como con la de Hann. La operación se llama relleno con ceros, o zero-padding.
El nuevo resultado evalúa con más densidad la transformada de la misma secuencia finita, pero no es lo mismo que observar el generador durante dieciséis segundos. Los ceros añadidos son una elección de cálculo y no deben leerse como mediciones de una señal que se hubiera apagado tras el segundo dos. En las frecuencias antiguas se obtienen los mismos valores de antes; entre ellas aparecen nuevas evaluaciones de una función que los datos disponibles ya determinaban.
Por eso conviene separar la distancia entre los puntos del gráfico del ancho de respuesta de la ventana. El relleno no estrecha ese ancho. Puede facilitar la localización de un máximo, el dibujo de su forma y la estimación de una frecuencia por interpolación, sobre todo en una componente aislada, pero no crea las diferencias de fase adicionales que habríamos observado si la adquisición hubiese continuado.
La regla de normalización tampoco debe cambiar por usar una transformada más larga, ya que la suma de pesos sigue refiriéndose a las muestras originales. En el ejemplo rectangular, dividir la amplitud por 2.048 y no por 256 devolvería 0,25 voltios. El programa introduciría así un error de escala de factor ocho, aunque el pico apareciera en la frecuencia correcta.
Observar durante cuatro segundos sí modifica el experimento. La componente de 10,25 hercios completa entonces cuarenta y un ciclos y coincide con la nueva rejilla natural, separada por un cuarto de hercio, mientras que con ocho segundos se gana todavía más evolución temporal. Con el relleno se explora mejor una representación existente, pero prolongar la adquisición cambia las observaciones que esa representación resume.
La separación natural de frecuencias no es un límite universal para cualquier estimador. Si se postula una única sinusoide con un modelo de ruido adecuado, su frecuencia puede estimarse con una precisión mucho más fina que un intervalo de la rejilla, gracias a una estructura paramétrica adicional. Distinguir dos componentes desconocidas, de amplitudes distintas y en medio de ruido, es otra tarea. Una cifra única de resolución oculta la diferencia entre localizar un parámetro y separar componentes.
Amplitud, potencia y densidad
En una señal medida en voltios, la amplitud se expresa en voltios y el promedio de cuadrados en voltios cuadrados. A este último lo llamaremos potencia, en el sentido del análisis de señales. Convertirlo en potencia eléctrica disipada exigiría especificar también el circuito y su impedancia. Una densidad espectral de potencia se mide en voltios cuadrados por hercio y debe integrarse en frecuencia para recuperar una cantidad cuadrática.
Con la convención de DFT anterior, la identidad de Parseval para una ventana rectangular es
La igualdad es una comprobación directa de la normalización e incluye también la contribución cuadrática de la media si esta no se retiró. En el coseno de diez hercios la media es cero y el promedio de cuadrados vale dos. En una señal con un desplazamiento constante, ese desplazamiento añade una contribución en frecuencia cero y no debe atribuirse automáticamente toda la potencia total a variación alrededor de la media.
Para una ventana cualquiera, definiremos el periodograma bilateral como
En una presentación unilateral de datos reales se duplican las contribuciones de las frecuencias interiores positivas. La frecuencia cero no se duplica, como tampoco la de Nyquist cuando el tamaño de la transformada es par, porque esos puntos no tienen una pareja distinta dentro de la representación discreta. Aplicar el factor dos a todos los puntos rompe la conservación de la potencia.
Ambos extremos pueden comprobarse con otra secuencia didáctica, formada por un nivel constante de tres voltios, el coseno de diez hercios con amplitud dos y un coseno de sesenta y cuatro hercios con amplitud uno. Con ventana rectangular, sus contribuciones al promedio de cuadrados son nueve, dos y uno. La última se debe a que ese coseno alterna entre más uno y menos uno en las muestras. El total es doce voltios cuadrados. Duplicar también los puntos de frecuencia cero y de Nyquist daría veintidós, porque contaría dos veces las contribuciones de ambos extremos. Sería una diferencia grande y sistemática, debida a una normalización que representa incorrectamente las parejas de frecuencias.
La suma de la densidad bilateral multiplicada por la separación entre frecuencias recupera . Con la ventana rectangular coincide con el promedio ordinario de cuadrados; con otros pesos es un promedio ponderado que puede diferir del promedio sin ponderar de un registro concreto. Para un proceso de media cero y varianza constante, la normalización preserva la interpretación esperada de esa cantidad.
En el coseno alineado de diez hercios, ambas ventanas dan exactamente dos voltios cuadrados al integrar el periodograma. La rectangular concentra la contribución positiva en un punto de altura cuatro voltios cuadrados por hercio. Con Hann aparecen tres contribuciones en la rejilla, de unos 0,66667 en 9,5 hercios, 2,66667 en 10 y 0,66667 en 10,5, que sumadas y multiplicadas por medio hercio devuelven el mismo total.
La altura de un pico de densidad no es, por tanto, una amplitud de oscilación. Cambia con la ventana y también con la duración, porque una línea más estrecha puede ser más alta y conservar su área. Comparar solo alturas entre registros de distinta duración o con ventanas diferentes puede hacer pasar una concentración espectral por un cambio de potencia. La amplitud coherente y la densidad de un proceso repartido en frecuencia responden a normalizaciones emparentadas, aunque distintas.
Una manera de expresar esa relación es el ancho de banda equivalente de ruido,
Para nuestro bloque vale medio hercio con la rectangular y tres cuartos de hercio con Hann. Describe el ancho de un filtro rectangular equivalente en cuanto a su respuesta al ruido blanco y su ganancia central, pero no es la distancia entre ceros del lóbulo principal ni una frontera garantizada para separar dos sinusoides. Si esas tres medidas se confunden, la palabra «ancho» se vuelve ambigua.
La normalización de densidad conserva estas relaciones después del relleno con ceros. El denominador mantiene la suma de cuadrados de los pesos originales y el paso de integración pasa a ser la frecuencia de muestreo dividida por el tamaño ampliado. La curva tiene más puntos, pero su integral discreta sigue dando la misma cantidad ponderada. Esa propiedad da una prueba concreta para detectar un cambio de potencia causado solo por una opción de visualización.
Variabilidad del periodograma
Hasta aquí conocíamos las componentes porque las habíamos construido. En un proceso aleatorio, el periodograma de un registro contiene además variabilidad de estimación, por lo que una línea irregular no demuestra que la densidad del proceso tenga todos esos accidentes. La duración influye en la forma de la ventana espectral, pero aumentar el número de muestras no hace desaparecer automáticamente la variación relativa del periodograma sin promediar en cada frecuencia.
Un caso preciso separa ambas cuestiones. Supongamos ruido blanco gaussiano de media cero y varianza uno, muestreado como antes. En un índice interior de Fourier, alejado de cero y de Nyquist, las partes real e imaginaria de la transformada rectangular son normales independientes con igual varianza. El periodograma bilateral tiene entonces media y desviación estándar también , con un coeficiente de variación de uno por largo que sea el registro.
La razón es que cada valor de potencia se construye con los cuadrados de dos coordenadas gaussianas. Observar más tiempo estrecha la región de frecuencias que contribuye a ese valor, pero no transforma automáticamente esos dos cuadrados en un promedio de muchas estimaciones independientes. Para reducir la variación hay que combinar información adicional bajo supuestos compatibles con el proceso.
Welch (1967) propuso dividir el registro en segmentos, calcular periodogramas modificados y promediarlos. Con cuatro segmentos independientes de ruido blanco, promediar sus potencias en una misma frecuencia reduciría el coeficiente de variación a un medio. No se promedian amplitudes complejas, porque una fase distinta podría producir cancelación entre ellas aunque la potencia permaneciera estable.
El procedimiento cambia también la duración que usa cada estimación. En un registro de ocho segundos, los segmentos de dos segundos conservan una separación natural de medio hercio, cuando el registro completo admitiría una rejilla de un octavo. Con un solapamiento del cincuenta por ciento se obtienen siete segmentos que comparten observaciones, por lo que no deben contarse como siete realizaciones independientes al evaluar la incertidumbre. El solapamiento puede extraer más información de los datos ponderados sin borrar esa dependencia.
Thomson (1982) desarrolló otra estrategia, que combina estimaciones obtenidas sobre el mismo intervalo con distintas ventanas, elegidas por sus propiedades de concentración y ortogonalidad. El método multitaper organiza la reducción de la variabilidad y el control de la fuga sin limitarse a la elección de una única ventana. El ancho de banda y el número de componentes utilizadas siguen siendo decisiones de estimación y no convierten una muestra finita en una representación exacta del espectro desconocido.
Un promedio también puede ocultar cambios temporales. Si durante la primera mitad del registro domina una oscilación y en la segunda otra, el promedio espectral puede mostrar ambas, aunque ese resultado no indica que coexistieran en cada instante. Para estudiar su localización temporal hay que conservar la relación entre cada segmento y su tiempo, con la correspondiente elección de duración y resolución.
Operaciones previas y preguntas posteriores
Retirar la media es una decisión sobre la cantidad que se quiere describir. Con ventana rectangular y en la rejilla original, restar una constante afecta al coeficiente de frecuencia cero. Si después se aplica otra ventana, la contribución de esa constante queda ponderada por ella y puede repartirse alrededor de cero. Restar una tendencia lineal modifica una región más amplia y puede reducir variación lenta que formaba parte de la pregunta científica.
Cuando la media se estima con el mismo registro, retirarla consume información de esas observaciones. Para ruido blanco de varianza uno, el promedio de cuadrados después de restar la media muestral tiene esperanza en nuestro bloque. El denominador con que ese promedio se convierte en una estimación insesgada de la varianza es una decisión estadística adicional. La identidad de Parseval seguirá reproduciendo exactamente el promedio de cuadrados que se haya definido, pero no corrige por sí sola su sesgo como estimador.
Tampoco es aconsejable rellenar con ceros las observaciones ausentes y tratarlas como si se hubieran medido. Equivale a multiplicar el registro por un patrón de disponibilidad que tiene su propio espectro y puede introducir bandas o redistribuir energía. Interpolar los huecos recurre a otras hipótesis sobre lo ocurrido entre observaciones. En un análisis reproducible, los pasos de adquisición y de preparación deben quedar diferenciados para poder rastrear el origen de cualquier pico.
La fase plantea otro límite de interpretación. Un desplazamiento circular de la secuencia cambia las fases de su DFT, pero conserva sus módulos, por lo que dos registros pueden compartir periodograma y situar sus estructuras en momentos distintos. Si solo se guardó la potencia, esa información temporal ya no está disponible para reconstruir el registro original. Identificar un mecanismo exigirá también una relación entre ese mecanismo y las características observables que se hayan conservado.
Un máximo espectral puede deberse a una oscilación, a un transitorio o a la respuesta de un filtro. Del mismo modo, la continuidad de un fondo espectral y su pendiente, consideradas aisladamente, son compatibles con más de una memoria o causa. Es posible usar modelos para contrastar esas interpretaciones, pero entonces deben declararse sus supuestos y confrontarse con más propiedades de la señal. El gráfico aporta una descripción cuantitativa cuyo alcance depende de la transformación realizada.
Volvamos a las dos componentes del generador. Si la adquisición se prolonga realmente hasta ocho segundos, con las frecuencias y las fases definidas, ambas coinciden con la nueva rejilla rectangular. La amplitud recuperada es de 2 voltios en 10,25 hercios y de 0,05 voltios en 14 hercios. La segunda deja de confundirse, en esos puntos, con la fuga que se observaba en el registro de dos segundos.
Si solo se conservaban las 256 muestras iniciales, Hann permitía estimar unos 0,05002 voltios en 14 hercios y el relleno con ceros, evaluar el pico intenso en 10,25. Cada operación resolvía un aspecto diferente de aquel registro. El resultado que las acompañe debe consignar la frecuencia de muestreo, las muestras efectivamente adquiridas, la fórmula de la ventana y la normalización aplicada. Los ceros añadidos figuran como parte del cálculo; los seis segundos adicionales, cuando existen, figuran como nuevas observaciones.
Referencias
Cooley, J. W., & Tukey, J. W. (1965). An algorithm for the machine calculation of complex Fourier series. Mathematics of Computation, 19(90), 297–301. https://doi.org/10.1090/S0025-5718-1965-0178586-1
Harris, F. J. (1978). On the use of windows for harmonic analysis with the discrete Fourier transform. Proceedings of the IEEE, 66(1), 51–83. https://doi.org/10.1109/PROC.1978.10837
Nuttall, A. H. (1981). Some windows with very good sidelobe behavior. IEEE Transactions on Acoustics, Speech, and Signal Processing, 29(1), 84–91. https://doi.org/10.1109/TASSP.1981.1163506
Shannon, C. E. (1949). Communication in the presence of noise. Proceedings of the IRE, 37(1), 10–21. https://doi.org/10.1109/JRPROC.1949.232969
Thomson, D. J. (1982). Spectrum estimation and harmonic analysis. Proceedings of the IEEE, 70(9), 1055–1096. https://doi.org/10.1109/PROC.1982.12433
Welch, P. D. (1967). The use of fast Fourier transform for the estimation of power spectra: A method based on time averaging over short, modified periodograms. IEEE Transactions on Audio and Electroacoustics, 15(2), 70–73. https://doi.org/10.1109/TAU.1967.1161901