Qué significa optimizar
En los capítulos anteriores estudiamos estados, cambios locales, balances y aproximaciones. La optimización pregunta qué configuraciones minimizan o maximizan una función dentro de un conjunto permitido. En una decisión práctica, elegir esa función exige precisar qué resultado se quiere favorecer y por qué. En un problema de ajuste, la función puede medir la discrepancia con los datos. En ciertas teorías físicas, un principio variacional caracteriza las soluciones sin atribuir preferencias al sistema. En todos los casos hay que identificar la función del criterio y las restricciones, porque no toda optimización es una recomendación normativa.
Un problema de optimización tiene al menos tres elementos. Las variables de decisión se reúnen habitualmente en un vector . La función objetivo cuantifica lo que se pretende minimizar o maximizar dentro del modelo. El conjunto factible reúne los valores de que satisfacen las restricciones. Un problema de minimización se escribe de forma compacta como
donde las funciones representan restricciones de desigualdad y las , restricciones de igualdad (Boyd y Vandenberghe, 2004). Un punto puede tener un valor excelente de y ser irrelevante si viola una restricción física, presupuestaria, clínica o lógica.
La estructura separa tres preguntas, que son qué alternativas admite la representación, con qué criterio se evalúan y qué puntos lo optimizan bajo las restricciones. En una decisión práctica, justificar el criterio incorpora valoraciones sobre objetivos y consecuencias. En un ajuste de datos, el criterio cumple una función epistémica y, en un principio variacional, caracteriza las soluciones de una teoría. Resolver el problema matemático no establece que la representación o el uso elegido sean adecuados.
La optimización será útil más adelante en el control, la asignación de recursos, el ajuste de modelos y el aprendizaje automático. Este capítulo se concentra en el problema elemental de reconocer óptimos interiores y de frontera, usar gradientes y multiplicadores de Lagrange y distinguir un óptimo matemático de una recomendación general.
Variables de decisión, función objetivo y conjunto factible
Consideremos dos variables e , que podrían representar cantidades de recursos, parámetros de diseño o decisiones abstractas. Una función asigna un número a cada combinación. Si es suave, su gráfica es una superficie sobre el plano. Sus curvas de nivel reúnen los puntos con el mismo valor y permiten estudiar la geometría del problema sin dibujar la superficie completa.
La función mide el cuadrado de la distancia euclídea desde hasta . Su mínimo global sin restricciones está en , donde . Si se imponen , e , el punto deja de ser factible porque . El problema consiste entonces en encontrar el punto más bajo accesible dentro de un triángulo. La frontera se vuelve relevante porque el óptimo no restringido está fuera del conjunto permitido.
Las restricciones pueden responder a principios muy distintos. Algunas son físicas, como una cantidad que no puede ser negativa. Otras son tecnológicas, como una potencia máxima. Otras derivan de decisiones institucionales, presupuestos o normas. Matemáticamente pueden adoptar formas semejantes, aunque su justificación no es equivalente.
También importa distinguir una variable de decisión de un parámetro. Si un presupuesto está fijado por el contexto, entra como parámetro en una restricción . Si el propio presupuesto es negociable, puede pasar a formar parte de un problema de decisión más amplio. La frontera entre ambos papeles depende del alcance del modelo.
Óptimos locales, globales y puntos estacionarios
Un mínimo global cumple para todo factible. Un mínimo local exige la desigualdad solo en un entorno de . La diferencia es decisiva en los problemas no convexos, donde pueden coexistir varios valles separados por regiones de valores mayores.
Si es diferenciable y un óptimo local está en el interior de una región sin restricciones activas, una condición necesaria es que el gradiente se anule, . La condición identifica puntos estacionarios sin garantizar que sean mínimos. Como vimos en el capítulo 17, la matriz hessiana ayuda a distinguir mínimos, máximos y sillas. Una matriz hessiana definida positiva en un punto estacionario indica un mínimo local estricto y una indefinida, una silla. Para la función del ejemplo, se anula solo en . La matriz hessiana es , definida positiva en todo el plano. La función es, por tanto, convexa y el punto estacionario es su mínimo global único.
La convexidad tiene una ventaja estructural. Si la función objetivo y el conjunto factible son convexos, todo mínimo local es global. En los problemas no convexos esa garantía desaparece. Un algoritmo puede converger a soluciones distintas según el punto inicial, la parametrización o el método (Nocedal y Wright, 2006). La existencia de un óptimo tampoco es automática. Una función puede acercarse indefinidamente a un ínfimo sin alcanzarlo o disminuir sin cota. Antes de discutir algoritmos conviene saber si el problema está bien planteado y si el conjunto factible tiene las propiedades necesarias para que la solución exista.
Cuando el óptimo está en la frontera
Retomemos el problema de minimizar con , e . Geométricamente se busca el punto del triángulo factible más cercano a . Como ese punto está por encima de la recta , cabe esperar que la restricción esté activa en la solución. Sobre la frontera, con y , la función se reduce a
cuya derivada, , se anula en . Entonces y . Los extremos de la arista dan y , valores mayores.
Para demostrar la optimalidad sobre todo el triángulo se usa la convexidad. En , y, para cualquier factible,
Como es convexa, , de modo que es el mínimo global restringido. La convexidad estricta de garantiza además su unicidad. La figura 19.1 muestra la situación.
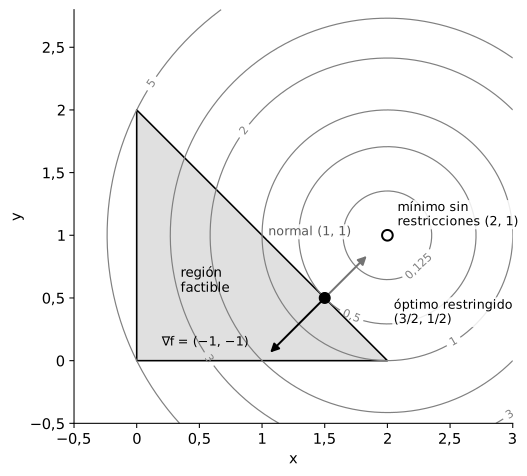
El cálculo muestra por qué la condición no puede aplicarse mecánicamente cuando el óptimo está en una frontera. En el punto restringido el gradiente de no es nulo, aunque no existe una dirección factible de primer orden que disminuya sin violar la restricción activa. Una restricción puede, además, formar parte del modelo sin limitar la solución. Con la cota , el punto volvería a ser factible y la desigualdad dejaría de estar activa en el óptimo.
Multiplicadores de Lagrange
Para una restricción de igualdad , el método de Lagrange expresa una condición geométrica (Luenberger y Ye, 2016). En un óptimo regular sobre la curva restringida, el gradiente del objetivo es paralelo al de la restricción,
El gradiente es normal a la curva . Si tuviera una componente tangencial no nula, podría uno desplazarse sobre la restricción en una dirección que cambiara en primer orden. En un extremo restringido regular esa componente debe desaparecer.
Sobre la recta se define
Las condiciones de estacionariedad son , y . Al restar las dos primeras se obtiene , que junto con da e , con multiplicador .
Con convenciones adecuadas, el multiplicador mide la sensibilidad del valor óptimo frente a una relajación marginal de la restricción. Si la restricción pasa a ser , el óptimo es e y el valor mínimo es . Su derivada en vale −1, igual a con la convención del lagrangiano usado. Esta lectura, conocida como valor sombra en ciertos contextos, exige verificar la regularidad y la convención de signos. Las ecuaciones de Lagrange producen candidatos sin eliminar la necesidad de comprobar si son máximos, mínimos o factibles. En problemas no convexos puede haber varios candidatos. Las condiciones regulares pueden fallar, además, cuando el gradiente de la restricción se anula o las restricciones son redundantes.
Desigualdades y condiciones de Karush, Kuhn y Tucker
Las restricciones de desigualdad obligan a distinguir cuáles están activas. Para minimizar con restricciones , las condiciones de Karush, Kuhn y Tucker, abreviadas KKT, generalizan el razonamiento de Lagrange (Karush, 1939; Kuhn y Tucker, 1951). Incluyen la factibilidad primal, multiplicadores no negativos, la estacionariedad y la complementariedad. Con el lagrangiano
la complementariedad exige . Una restricción estrictamente inactiva, con , tiene multiplicador nulo. Una restricción activa, con , puede tener un multiplicador positivo o nulo, de modo que la actividad no implica un valor sombra distinto de cero. La condición identifica qué límites participan en el equilibrio de gradientes del óptimo.
En un problema diferenciable, KKT es una condición necesaria en un óptimo local cuando se cumple una cualificación de restricciones adecuada, como la independencia lineal de los gradientes activos. La diferenciabilidad de las funciones no basta. En un problema convexo con igualdades afines, cualquier punto factible con multiplicadores que satisfagan KKT certifica la optimalidad global. Condiciones como la de Slater garantizan, con las hipótesis usuales y la existencia de solución, que esos multiplicadores existan. Conviene distinguir la necesidad de KKT, la existencia de multiplicadores y la suficiencia del certificado (Boyd y Vandenberghe, 2004).
Un ejemplo muestra por qué importa la cualificación. Al minimizar con , el único punto factible es , que es entonces óptimo. La estacionariedad exigiría , imposible en para cualquier . El problema es convexo, aunque falla la factibilidad estricta y el gradiente de la restricción se anula, de modo que la existencia del óptimo no garantiza un certificado KKT.
El ejemplo unidimensional más simple con una restricción activa consiste en minimizar con . El mínimo sin restricciones, , no es factible. Con y , las condiciones son , , y . Si la restricción fuera inactiva, y la estacionariedad exigiría , que no es factible. La solución está, por tanto, en , con . El gradiente del objetivo no se anula en ese punto y queda compensado por la normal de la frontera factible.
El ejemplo permite interpretar la sensibilidad. Con la cota y , el óptimo es y el valor óptimo es , cuya derivada en vale −2. Relajar ligeramente la cota reduce el valor mínimo a razón de unas dos unidades de objetivo por unidad de relajación. Se cumple localmente , relación que no debe extrapolarse cuando cambian las restricciones activas o fallan las condiciones de regularidad.
El alcance conceptual supera a la notación. Un óptimo restringido no significa que el sistema haya elegido libremente su configuración preferida, porque puede ser solo el mejor punto accesible dentro de límites impuestos. Modificar una restricción puede cambiar la solución de manera abrupta aunque la función objetivo no cambie.
Superficies de respuesta y dependencia del punto de operación
En muchas aplicaciones se dispone solo de una superficie de respuesta estimada que relaciona decisiones con resultados, construida mediante teoría, simulación o datos. Una aproximación cuadrática local tiene la forma
que reúne las herramientas de los capítulos 16 y 17. El gradiente determina la pendiente local y la matriz hessiana describe la curvatura. Cerca del punto, la aproximación puede orientar una búsqueda. Lejos de él puede fallar si aparecen saturaciones, umbrales o regiones con otra curvatura.
Una superficie de respuesta tampoco es necesariamente causal. Si se estimó con datos observacionales, puede describir cómo cambia un resultado con ciertas variables sin describir lo que ocurriría bajo una intervención. Optimizar una superficie predictiva como si fuera causal puede recomendar acciones que no producen el efecto esperado.
Optimizar el modelo y optimizar el sistema real son, además, tareas distintas. Un algoritmo puede encontrar con precisión el máximo de una función estimada. Si la función está mal especificada fuera de la región donde se obtuvieron los datos, la solución matemática puede caer justo donde el modelo extrapola peor, algo frecuente cuando se permite que un optimizador explore combinaciones extremas. La región factible puede incluir, por eso, restricciones epistémicas además de físicas. Limitar la búsqueda a los dominios en que el modelo fue validado puede ser más razonable que aceptar un valor extremo cuya ventaja depende de extrapolaciones frágiles.
Varios objetivos y frontera de Pareto
Muchos problemas tienen más de un objetivo. Puede quererse minimizar el costo y el tiempo, maximizar el rendimiento y la seguridad o mejorar un resultado clínico sin aumentar demasiado la carga del tratamiento. Si los objetivos entran en conflicto, puede no existir una solución que sea mejor en todos a la vez.
Una forma simple de combinar dos objetivos y es la suma ponderada , con . El algoritmo no descubre los pesos. Estos expresan una elección sobre la importancia relativa y dependen de las escalas y las unidades. Otra estrategia consiste en estudiar las soluciones de Pareto (Miettinen, 1999). Una solución es óptima en el sentido de Pareto si ningún objetivo puede mejorarse sin empeorar al menos otro. El conjunto de esas soluciones forma una frontera de compromisos. La matemática muestra qué intercambios están disponibles, sin determinar qué punto de la frontera debe elegirse.
Supongamos una decisión escalar en el intervalo y dos objetivos que se quieren minimizar, y . El primero favorece y el segundo, . Ningún punto del intervalo domina a los demás en ambos criterios, porque acercarse a un extremo mejora un objetivo y empeora el otro. Con la suma ponderada
la derivada se anula en . Con se selecciona , con se selecciona y los valores intermedios recorren los compromisos entre ambos extremos. Cambiar cambia la solución óptima porque cambia la pregunta normativa codificada en . La escala también interviene. Si se multiplica por 100 al expresarlo en otras unidades mientras los pesos siguen iguales a 0,5, la solución pasa de a . La figura 19.2 muestra la frontera en el espacio de los objetivos.
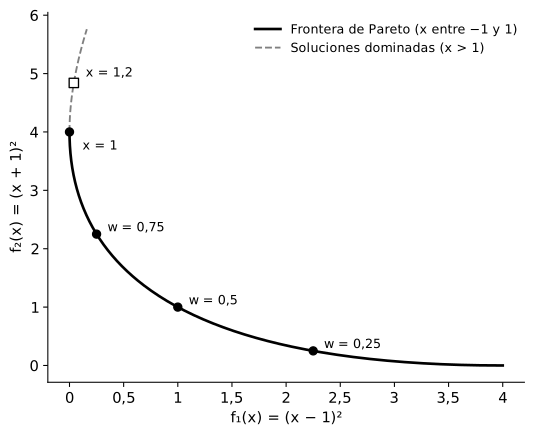
Con pesos estrictamente positivos, todo mínimo global de la suma ponderada es no dominado, porque una alternativa que mejorara algún objetivo sin empeorar otro reduciría la suma. Con pesos nulos esa garantía puede perderse para los objetivos ignorados. En los conjuntos no convexos hay, además, soluciones no dominadas que ninguna suma con pesos positivos recupera. Estos resultados no determinan qué pesos son apropiados para una decisión concreta. En medicina y en políticas públicas, una decisión puede involucrar eficacia, efectos adversos, carga, equidad y recursos. Reducir todo a una única función objetivo es útil si los pesos están justificados de manera explícita, mientras que ocultarlos dentro del algoritmo vuelve menos visible el juicio normativo sin eliminarlo.
Asignación con rendimientos decrecientes
Consideremos un ejemplo abstracto de asignación de un recurso total de 10 unidades entre dos programas, con unidades para el programa A e para el B, de modo que , e . El beneficio modelado tiene rendimientos decrecientes,
Al sustituir y simplificar se obtiene , cuya derivada, , se anula en . El óptimo es e , con un beneficio modelado de 38.
El multiplicador de Lagrange tiene aquí una lectura directa. En el óptimo, los beneficios marginales de ambos programas se igualan, porque y . Si fueran distintos, trasladar una unidad del programa con menor beneficio marginal al de mayor beneficio aumentaría el total. El valor común, 2,4, es el multiplicador y aproxima lo que aportaría una unidad adicional de recurso. Con 11 unidades, el óptimo pasa a e y el beneficio a 40,28, un aumento de 2,28.
El resultado no significa que una institución real deba repartir sus recursos en proporción de 6 a 4. Depende de coeficientes elegidos, de una función que resume un concepto de beneficio y de la ausencia de otros objetivos. Una restricción de cobertura mínima de 5 unidades para el programa B, por ejemplo, lleva el óptimo a , con un beneficio de 37,5. La optimización responde de manera condicional a un modelo. La solución es exacta respecto de las ecuaciones usadas y su pertinencia práctica depende de que las variables, la función objetivo y las restricciones representen adecuadamente el problema real.
Optimización y decisión
No toda función objetivo expresa una recomendación ética o clínica. En un ajuste mide la discrepancia con los datos y en un principio variacional físico caracteriza las soluciones de una teoría. En esos casos se juzga por su función epistémica y por sus supuestos, sin atribuir intenciones al sistema. El componente normativo aparece de manera explícita cuando una solución se usa para recomendar una acción. Hay que justificar entonces por qué los objetivos, las restricciones y los efectos considerados son pertinentes para esa decisión.
Un resultado matemático puede formar parte de una decisión sin agotarla. La función objetivo selecciona qué cuenta como mejora, las restricciones determinan qué alternativas se admiten y la información disponible limita la confianza en el resultado. Ninguno de estos elementos es neutral por aparecer en una ecuación. Del enunciado descriptivo según el cual maximiza bajo las restricciones no se sigue el enunciado normativo de que debe elegirse , salvo que se acepte además que representa el objetivo relevante, que recoge las restricciones pertinentes y que ninguna consideración omitida cambia la decisión.
Conviene distinguir también la optimización de la explicación. El valor de un parámetro que minimiza una función de pérdida puede dar un ajuste excelente sin revelar el mecanismo que generó los datos. A la inversa, un modelo mecanicista científicamente útil puede no estar diseñado para optimizar una decisión práctica.
Los sistemas adaptativos añaden una dificultad, porque la intervención puede cambiar la función que se intenta optimizar. Si las personas modifican su conducta cuando cambia un incentivo, una superficie de respuesta estimada antes de la intervención puede dejar de ser válida después de implementarla. Un tomo posterior tratará esta posibilidad con más formalidad al estudiar la predicción performativa y los sistemas formados por personas e IA.
Errores frecuentes y límites
Buscar un punto con gradiente nulo sin revisar las fronteras es un error frecuente, porque un óptimo restringido puede tener un gradiente distinto de cero. También lo es suponer que todo punto estacionario es un mínimo, olvidando que la matriz hessiana y la geometría global siguen siendo necesarias, o confundir óptimos locales y globales en problemas no convexos. Los multiplicadores no siempre tienen una interpretación económica o causal directa, porque su lectura como valores sombra requiere una formulación y una regularidad específicas. Una desigualdad matemática puede, además, expresar una convención normativa en lugar de una ley natural.
En los problemas empíricos hay, además, incertidumbre. Los parámetros de la función objetivo o de las restricciones se estiman con error y el óptimo de la estimación puntual puede ser muy sensible a pequeñas modificaciones. Un tomo posterior tratará la sensibilidad, la robustez y la optimización bajo incertidumbre, que evitan decisiones demasiado dependientes de números poco precisos. Una función objetivo compacta puede, por último, ocultar heterogeneidad. Maximizar un promedio puede empeorar los resultados de algunos subgrupos y minimizar un costo total puede concentrar las cargas. Estas consecuencias corresponden a dimensiones que el modelo no incorporó o que ponderó de cierta manera, más que a defectos del cálculo.
Consolidación
Un problema de optimización especifica variables de decisión, una función objetivo y un conjunto factible. Su solución depende de los tres. Un candidato interior y diferenciable suele cumplir , aunque las restricciones pueden desplazar el óptimo a una frontera donde esa condición deja de aplicarse en su forma simple.
Los multiplicadores de Lagrange formalizan la tangencia entre las curvas de nivel del objetivo y una restricción de igualdad. Las condiciones KKT extienden esa lógica a las desigualdades y permiten identificar las restricciones activas bajo hipótesis apropiadas. La convexidad define una clase de problemas particularmente manejable, porque relaciona los óptimos locales con los globales.
Las superficies de respuesta deben interpretarse según cómo se construyeron. Una superficie predictiva no es necesariamente causal y optimizar un modelo no garantiza optimizar el sistema real. En los problemas con varios objetivos, la frontera de Pareto describe los compromisos posibles, mientras que elegir entre ellos exige criterios que no provienen solo del cálculo. El cuadro 19.1 reúne las distinciones del capítulo.
Cuadro 19.1. Distinciones principales de la optimización con restricciones.
| Concepto | Significado | No debe confundirse con |
|---|---|---|
| Variable de decisión | Cantidad que el problema permite elegir | Parámetro fijado por el contexto |
| Función objetivo | Criterio matemático que se minimiza o maximiza | Valor normativo universal |
| Conjunto factible | Configuraciones que satisfacen las restricciones | Estados físicamente posibles en cualquier contexto |
| Óptimo local | Mejor solución en un entorno | Óptimo global |
| Restricción activa | Límite que la solución alcanza | Cualquier restricción presente en el modelo |
| Multiplicador de Lagrange | Coeficiente de una restricción en las condiciones de estacionariedad | Causa física directa |
| Óptimo de Pareto | Solución no dominada en un problema con varios objetivos | Solución única o moralmente preferible |
| Optimización | Resolución condicional a un objetivo y a unas restricciones | Decisión completa o explicación causal |
El capítulo 20 integrará las herramientas de esta parte en un modelo resuelto y comparará dos representaciones equivalentes con una tercera que elimina información relevante. Un tomo posterior pasará de representar modelos a implementarlos numéricamente.
Ejercicios
Ejercicio 19.1. Encuentre el mínimo de sin restricciones. (a) Calcule el punto estacionario. (b) Clasifíquelo con la matriz hessiana. (c) ¿Es un mínimo global?
Ejercicio 19.2. Minimice con , e . (a) Encuentre el óptimo. (b) Identifique las restricciones activas. (c) Calcule los multiplicadores KKT y comente el valor del multiplicador de .
Ejercicio 19.3. Para el mismo objetivo con la restricción de igualdad , (a) encuentre el óptimo en función de . (b) Calcule el valor mínimo y su derivada. (c) Compare en con el multiplicador de Lagrange.
Ejercicio 19.4. Minimice con . (a) Resuelva el caso con las condiciones KKT. (b) Resuelva el caso . (c) Describa para todo y el comportamiento de su derivada.
Ejercicio 19.5. Con y , (a) calcule la solución de la suma ponderada para , 0,5 y 0,75. (b) Calcule la solución con si se multiplica por 100. (c) Muestre que está dominado.
Ejercicio 19.6. En el problema de asignación del texto, (a) verifique el óptimo. (b) Calcule los beneficios marginales en el óptimo e interprete el multiplicador. (c) Calcule el nuevo óptimo con 11 unidades de recurso y compare el aumento de beneficio con el multiplicador. (d) Resuelva el problema con la restricción adicional .
Ejercicio 19.7. Minimice con la restricción . (a) Encuentre el óptimo. (b) Muestre que no existe multiplicador KKT. (c) ¿Qué hipótesis falla?
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 19.1. (a) El gradiente es . Se anula con y , es decir, en . (b) La matriz hessiana tiene filas y , con valores propios 3 y 1, de modo que es definida positiva y el punto es un mínimo local estricto. (c) La matriz hessiana es constante y definida positiva, de modo que la función es convexa y el mínimo es global, con .
Solución 19.2. (a) La proyección de sobre la recta es , que es factible y es el óptimo, con . (b) Están activas y . La restricción está inactiva. (c) Con y , la estacionariedad en exige , de modo que y . La restricción está activa y su multiplicador es nulo. Relajarla marginalmente no mejoraría el valor óptimo.
Solución 19.3. (a) De y se obtiene e . (b) y . (c) En , , con .
Solución 19.4. (a) Con la restricción está activa, y . (b) Con , el mínimo sin restricciones, , es factible, de modo que la restricción está inactiva y . (c) si y si . Su derivada vale mientras la restricción está activa y cero después. El multiplicador cae a cero cuando la restricción deja de limitar la solución.
Solución 19.5. (a) da −0,5; 0 y 0,5. (b) La condición da , es decir, . (c) En , y . En , y , mejores en ambos objetivos.
Solución 19.6. (a) se maximiza en , con y . (b) Ambos beneficios marginales valen 2,4. Ese valor es el multiplicador y aproxima el beneficio de una unidad adicional de recurso. (c) Con un recurso , la igualdad de beneficios marginales da . Con , , y , un aumento de 2,28, cercano a 2,4 porque el multiplicador es una aproximación de primer orden. (d) La restricción queda activa, de modo que y .
Solución 19.7. (a) El único punto factible es , que es el óptimo. (b) La estacionariedad exigiría en , lo que es imposible. (c) Falla la cualificación de restricciones. No existe un punto estrictamente factible, de modo que la condición de Slater no se cumple. El gradiente de la restricción activa, , se anula además en el óptimo.
Referencias
Boyd, S. y Vandenberghe, L. (2004). Convex optimization. Cambridge University Press.
Karush, W. (1939). Minima of functions of several variables with inequalities as side constraints [Tesis de maestría, University of Chicago].
Kuhn, H. W. y Tucker, A. W. (1951). Nonlinear programming. En J. Neyman (Ed.), Proceedings of the Second Berkeley Symposium on Mathematical Statistics and Probability (pp. 481–492). University of California Press.
Luenberger, D. G. y Ye, Y. (2016). Linear and nonlinear programming (4.ª ed.). Springer.
Miettinen, K. (1999). Nonlinear multiobjective optimization. Kluwer Academic Publishers.
Nocedal, J. y Wright, S. J. (2006). Numerical optimization (2.ª ed.). Springer.