De una perturbación pequeña a una ecuación tangente
La sensibilidad, tal como la formuló el capítulo 56, es una propiedad cualitativa. Por cerca que se elijan ciertas condiciones iniciales, sus trayectorias pueden terminar separándose una distancia macroscópica. Esa afirmación no dice cuánto tarda la separación ni con qué rapidez se produce. El exponente de Lyapunov responde una pregunta más cuantitativa, la de a qué tasa media crece o decrece una perturbación infinitesimal mientras la dinámica la transporta.
Consideremos un mapa con diferenciable en los puntos de la órbita y una condición inicial próxima, . Mientras la diferencia sea lo bastante pequeña para que valga la aproximación lineal,
La ecuación describe la evolución de una perturbación infinitesimal en el espacio tangente y no la distancia entre dos trayectorias finitamente separadas. Al iterarla y usar la regla de la cadena se obtiene
El producto puede crecer o decrecer exponencialmente y desbordar la aritmética de punto flotante. Por eso conviene tomar logaritmos. Dividiendo por aparece el exponente de Lyapunov de tiempo finito,
y, cuando el límite existe, el exponente de Lyapunov de la órbita, . Usaremos logaritmos naturales, de modo que se expresa en nats por iteración. Con logaritmo en base dos, la misma expansión se expresa en bits por iteración y el signo no cambia.
El signo del exponente
De se sigue la interpretación inmediata. Si , una perturbación infinitesimal se contrae exponencialmente en promedio a lo largo de esa órbita. Si , crece mientras permanezca en el régimen lineal. Si , el promedio exponencial no decide, porque puede haber crecimiento algebraico, contracción muy lenta o neutralidad exacta.
La palabra promedio es esencial. No hace falta que en cada iteración para obtener un exponente positivo, porque el balance se hace sobre los logaritmos y no sobre los módulos. Dos pasos con factores 4 y 1/8 dan un factor total de 1/2, aunque el promedio aritmético de los módulos sea mayor que uno.
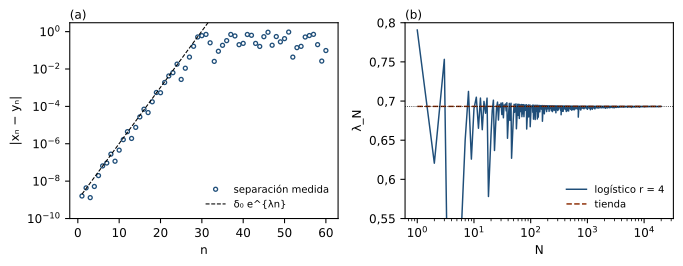
Tampoco debe leerse como una divergencia ilimitada de la distancia entre dos órbitas. En un espacio acotado, una separación real no puede crecer indefinidamente como . La ley exponencial describe el transporte de una perturbación infinitesimal o el régimen inicial en que dos trayectorias siguen próximas. Cuando la separación alcanza la escala del atractor, la aproximación lineal deja de representarla (figura 57.3a). Por eso medir la pendiente de durante muchas iteraciones suele ser un procedimiento deficiente. Al principio aparece un tramo aproximadamente lineal. Más tarde la separación satura, se pliega y vuelve a acercarse.
Puntos fijos y ciclos
El exponente generaliza los multiplicadores del capítulo 52. En un punto fijo la órbita permanece en , por lo que . La condición equivale entonces a un exponente negativo y el caso no hiperbólico corresponde a .
Para un ciclo de período mínimo con multiplicador , el mismo bloque de factores se repite indefinidamente, así que
para cualquiera de sus puntos. El signo codifica la estabilidad orbital. Esta identidad permite releer la duplicación de período del capítulo 54. Cuando un ciclo estable pierde la estabilidad porque su multiplicador cruza , se cumple y el exponente de esa órbita pasa por cero. Un exponente nulo señala la pérdida de hiperbolicidad sin identificar qué bifurcación ocurre, algo que deciden la forma normal y la estructura no lineal.
Mapas con expansión constante
En el mapa duplicador del círculo, , la derivada tangente tiene módulo constante, , de modo que toda órbita cumple
nats por iteración. Una incertidumbre inicial se transforma aproximadamente en , lo que coincide con la codificación binaria del capítulo 55. Cada iteración desplaza un bit y expone una nueva cifra de la condición inicial, por lo que la expansión métrica y la pérdida de precisión predictiva describen el mismo mecanismo. El mapa tienda tiene igualmente salvo en el vértice, donde la derivada no existe. Para las órbitas que no caen en ese punto ni en sus preimágenes, el exponente vuelve a ser . El plegamiento cambia la geometría global sin modificar la tasa de expansión tangente.
El mapa logístico
Para , la derivada depende del estado. Su módulo es pequeño cerca de y grande cerca de los extremos, por lo que el exponente promedia factores muy distintos a lo largo de la órbita. El bloque siguiente lo calcula para cinco valores del parámetro, acumulando logaritmos después de descartar un transitorio.
import numpy as np

def exponente(r, x0, N, transitorio=2000):
    x = x0
    for _ in range(transitorio):
        x = r * x * (1 - x)
    s = 0.0
    for _ in range(N):
        s += np.log(abs(r * (1 - 2 * x)))
        x = r * x * (1 - x)
    return s / N

print("   r     lambda estimado")
for r in (2.5, 3.2, 3.5, 3.83, 4.0):
    print(f"{r:6.2f}   {exponente(r, 0.3, 200000):+.6f}")
print(f"valores exactos   ln 0,5 = {np.log(0.5):+.6f}"
      f"   ln 0,4 = {np.log(0.4):+.6f}   ln 2 = {np.log(2):+.6f}")
La salida del programa es la siguiente.
   r     lambda estimado
  2.50   -0.693147
  3.20   -0.916291
  3.50   -0.872507
  3.83   -0.369659
  4.00   +0.693148
valores exactos   ln 0,5 = -0.693147   ln 0,4 = -0.916291   ln 2 = +0.693147
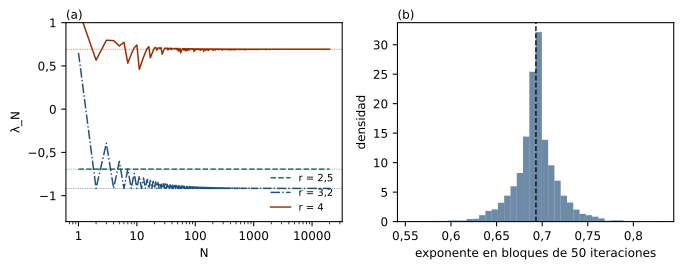
Cada cifra tiene una lectura exacta. Con , la órbita converge al punto fijo , cuyo multiplicador vale , luego el exponente es . Con , el atractor es el ciclo de período 2 con multiplicador y el exponente vale . Con , el ciclo de período 4 tiene multiplicador y su exponente es . Con , dentro de la ventana de período 3, el multiplicador del ciclo vale y el exponente es . Con el promedio converge a (figura 57.1a). En los tres primeros casos, el exponente reorganiza como tasa por iteración la información que ya contenía el multiplicador.
El valor exacto con r = 4
El caso admite un resultado analítico. Como vimos en el capítulo 55, el mapa tiene la densidad invariante
y para órbitas típicas respecto de esa medida el promedio temporal coincide con el espacial. Aplicando esa igualdad a ,
Con el cambio se tiene y , de modo que
Con , la integral restante vale , así que
El valor coincide con el del mapa tienda y el del duplicador. La coincidencia no es accidental, porque la conjugación del capítulo 55 relaciona ambos mapas. El resultado tampoco vale para toda condición inicial. El punto crítico cumple y su órbita, , contiene un factor tangente nulo. La afirmación correcta especifica respecto de qué órbitas o de qué medida se habla.
Promedio temporal, medida invariante y existencia del límite
La definición por límite plantea una pregunta que no conviene ocultar, porque el límite no tiene por qué existir para toda condición inicial. El exponente puede depender de la órbita y pueden existir puntos excepcionales. Si el sistema posee una medida invariante ergódica y es integrable respecto de ella, el teorema ergódico de Birkhoff garantiza que, para -casi todo punto,
El exponente deja entonces de depender de la condición inicial salvo en un conjunto de medida nula. En dimensiones superiores aparece un espectro de exponentes asociados a direcciones tangentes distintas. La teoría general se apoya en el teorema ergódico multiplicativo de Oseledets (1968). La fórmula unidimensional es el caso más sencillo de esa estructura, cuyo tratamiento para sistemas suaves generales desarrollan Benettin y colaboradores (1980a).
El exponente a lo largo de la familia
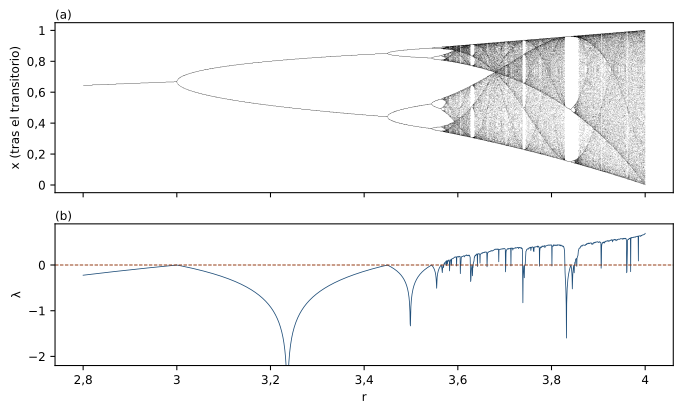
Calcular para muchos valores del parámetro resume la organización de la familia (figura 57.2). El exponente es negativo mientras el atractor es un punto fijo o un ciclo, se anula exactamente en cada umbral de duplicación y desciende hasta menos infinito en los parámetros superestables, donde la órbita pasa por el punto crítico y un factor tangente se anula. Después del punto de acumulación de la cascada aparecen bandas con exponente positivo, interrumpidas por ventanas en que vuelve a hacerse negativo. La ventana de período 3 que empieza cerca de se reconoce como una caída pronunciada.
La curva muestra también por qué un valor aislado del exponente dice poco sobre la familia. Dos parámetros separados por menos de una milésima pueden tener exponentes de signos opuestos si uno cae dentro de una ventana periódica. La resolución del barrido y la longitud del transitorio determinan qué ventanas aparecen en la figura.
Invariancia bajo cambios de coordenadas
Sea un cambio suave y monótono con acotada y separada de cero en la región visitada. Definamos . La regla de la cadena da
de modo que al sumar logaritmos a lo largo de pasos la suma telescópica deja solo los términos de borde,
Al dividir por , el término de borde tiende a cero si permanece acotada y lejos de cero, con lo que el exponente asintótico es el mismo en ambas coordenadas. La hipótesis importa. Si el cambio tiene derivada nula, infinita o singular en regiones relevantes, el argumento puede fallar, como ocurre en los extremos con la conjugación entre el mapa tienda y el logístico. Para órbitas típicas, sin embargo, ambos dan , lo que confirma el cálculo numérico (figura 57.3b).
El cálculo numérico
El procedimiento natural consiste en elegir una condición inicial, descartar un transitorio si la pregunta es asintótica, acumular paso a paso y estudiar la convergencia del promedio al aumentar (Benettin et al., 1980b). No conviene calcular primero el producto de los módulos y tomar después el logaritmo, porque ese producto puede desbordar a infinito o colapsar a cero aunque la media logarítmica sea perfectamente representable.
También hay que fijar la política frente a una derivada nula. Matemáticamente, un factor cero anula la derivada de la iterada y produce un logaritmo infinito negativo. Sustituirlo en silencio por un número pequeño para evitar un error de ejecución cambia el problema. Por eso cualquier regularización debe declararse. La longitud del transitorio tampoco es universal. Cerca de una bifurcación la convergencia al atractor es lenta. Un promedio calculado antes de eliminar el transitorio mezcla el recorrido inicial con el régimen asintótico, el mismo problema que apareció en los diagramas del capítulo 54.
Aunque exista un exponente asintótico bien definido, los promedios sobre ventanas finitas varían bastante. En el mapa logístico con , bloques de 50 iteraciones dan valores repartidos alrededor de , con episodios más expansivos y más contractivos según las regiones que atraviesa la órbita (figura 57.1b). Esas fluctuaciones son deterministas y no ruido añadido, aunque su gráfica tampoco demuestra por sí sola que exista el límite.
De la tasa de expansión a un horizonte idealizado
Si y la aproximación exponencial vale durante un intervalo inicial, . Si se considera que una predicción pierde utilidad cuando la incertidumbre alcanza una escala , el número de pasos disponible es
Para el duplicador, con , una incertidumbre inicial de que se considera macroscópica al llegar a da unas 26,6 iteraciones. La fórmula supone que la perturbación inicial es la fuente dominante de incertidumbre, que el modelo es correcto y que la tasa asintótica es pertinente en ese intervalo. No incorpora el error de los parámetros, el ruido de observación ni la saturación no lineal. El capítulo 60 retomará el problema del horizonte de predicción.
Modelo, método y datos
En este capítulo conocemos y podemos evaluar su derivada. Estimar un exponente a partir de una serie temporal observada es un problema distinto, porque no se conoce el estado completo ni la derivada. Hace falta reconstruir estados, elegir vecinos, fijar escalas y tratar el ruido (Wolf et al., 1985). Eckmann y Ruelle (1985) y Sprott (2003) revisan esos procedimientos. La fórmula con es un método para un modelo conocido.
También conviene distinguir la precisión matemática de la numérica. Una órbita caótica calculada en punto flotante deja de seguir a la órbita exacta que pretendía representar. En sistemas uniformemente hiperbólicos, el lema de sombreado garantiza que una órbita calculada con error pequeño permanece cerca de alguna órbita exacta del sistema, aunque no de la que se quería seguir (Katok y Hasselblatt, 1995). Ese resultado explica por qué ciertos promedios pueden estimarse con fiabilidad mientras la trayectoria puntual pierde sentido. No exime, con todo, de verificar la estabilidad del método para la cantidad concreta que se calcula.
El cuadro 57.1 reúne las cuatro situaciones del capítulo y evita una lectura binaria del exponente. No existe una regla universal según la cual un exponente positivo implique caos de cualquier tipo ni un exponente no positivo implique dinámica trivial. El mapa logístico con tiene una órbita con exponente positivo, la del punto fijo repulsor , mientras que las condiciones iniciales genéricas convergen al atractor con exponente negativo. El sistema de dos componentes disjuntas del capítulo 56 tiene exponentes positivos dentro de cada componente sin ser transitivo. Una rotación irracional tiene exponente cero con órbitas densas.
Cuadro 57.1. Exponentes de cuatro órbitas del mapa logístico.
| Parámetro y órbita | Atractor | Lectura | |
|---|---|---|---|
| , órbita genérica | punto fijo | contracción hacia el atractor | |
| , punto fijo | ninguno, es repulsor | órbita inestable aislada | |
| , órbita genérica | ciclo de período 2 | periodicidad con contracción | |
| , órbita típica | intervalo completo | expansión tangente persistente |
Ejercicios
Ejercicio 57.1. (a) Calcule el exponente del punto fijo positivo del mapa logístico con . (b) Calcule el del punto fijo con el mismo parámetro. (c) Explique por qué ambos valores pertenecen al mismo mapa sin contradicción.
Ejercicio 57.2. Con , el ciclo de período 4 tiene multiplicador . (a) Calcule su exponente. (b) Compárelo con el del ciclo de período 2 en . (c) ¿Qué ciclo atrae más rápido por iteración?
Ejercicio 57.3. (a) Demuestre que una órbita que alterna factores de módulo 4 y 1/8 tiene exponente negativo. (b) Calcule su valor. (c) ¿Qué ocurriría si se promediaran los módulos y no sus logaritmos?
Ejercicio 57.4. (a) Calcule el horizonte idealizado del mapa logístico con para una incertidumbre inicial de y una escala macroscópica de . (b) Repita el cálculo con . (c) ¿Por qué el resultado depende tan poco de la escala macroscópica elegida?
Ejercicio 57.5. Un barrido numérico da un exponente positivo en y negativo en . (a) ¿Es un error del cálculo? (b) ¿Qué estructura explica la diferencia? (c) ¿Qué comprobaciones convendría hacer antes de informar el resultado?
Ejercicio 57.6. (a) Explique por qué el exponente no cambia bajo un cambio de coordenadas suave con derivada acotada y separada de cero. (b) Dé un ejemplo de cambio de coordenadas que no cumpla esa condición. (c) ¿Qué precaución exige la conjugación entre el mapa tienda y el logístico con ?
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 57.1. (a) El punto fijo positivo es y su multiplicador vale , por lo que . (b) En el multiplicador es y . (c) El exponente pertenece a una órbita y no al mapa completo. La órbita fija en cero es repulsora y las órbitas genéricas del intervalo convergen al punto fijo positivo.
Solución 57.2. (a) . (b) El ciclo de período 2 en tiene . (c) El de , porque su exponente es más negativo y la contracción por iteración es mayor.
Solución 57.3. (a) El promedio de los logaritmos es , que es negativo. (b) Vale . (c) El promedio aritmético de los módulos, , sugeriría expansión, cuando el producto de dos pasos es y la perturbación se contrae.
Solución 57.4. (a) Con , iteraciones. (b) Con resulta . (c) Porque la escala entra a través de un logaritmo. Multiplicar por diez solo añade pasos, unas 3,3 iteraciones en el primer caso.
Solución 57.5. (a) No necesariamente. (b) El valor cae dentro de la ventana de período 3, donde el atractor es un ciclo estable y el exponente es negativo. (c) Convendría repetir el cálculo con un transitorio más largo, con varias condiciones iniciales y con un barrido más fino alrededor de esos parámetros, para distinguir una ventana genuina de un transitorio mal descartado.
Solución 57.6. (a) Porque la suma de logaritmos de la derivada transformada es telescópica y solo deja términos de borde, que al dividirse por tienden a cero. (b) El cambio cerca del origen, cuya derivada se anula allí. (c) La conjugación tiene derivada nula en los extremos del intervalo, así que la invariancia vale para órbitas típicas y no para las que se acercan a esos puntos.
Referencias
Benettin, G., Galgani, L., Giorgilli, A. y Strelcyn, J.-M. (1980a). Lyapunov characteristic exponents for smooth dynamical systems and for Hamiltonian systems: A method for computing all of them. Part 1: Theory. Meccanica, 15(1), 9–20. https://doi.org/10.1007/BF02128236
Benettin, G., Galgani, L., Giorgilli, A. y Strelcyn, J.-M. (1980b). Lyapunov characteristic exponents for smooth dynamical systems and for Hamiltonian systems: A method for computing all of them. Part 2: Numerical application. Meccanica, 15(1), 21–30. https://doi.org/10.1007/BF02128237
Eckmann, J.-P. y Ruelle, D. (1985). Ergodic theory of chaos and strange attractors. Reviews of Modern Physics, 57(3), 617–656. https://doi.org/10.1103/RevModPhys.57.617
Katok, A. y Hasselblatt, B. (1995). Introduction to the modern theory of dynamical systems. Cambridge University Press. https://doi.org/10.1017/CBO9780511809187
Oseledets, V. I. (1968). A multiplicative ergodic theorem. Characteristic Lyapunov exponents of dynamical systems. Transactions of the Moscow Mathematical Society, 19, 197–231.
Sprott, J. C. (2003). Chaos and time-series analysis. Oxford University Press.
Wolf, A., Swift, J. B., Swinney, H. L. y Vastano, J. A. (1985). Determining Lyapunov exponents from a time series. Physica D, 16(3), 285–317. https://doi.org/10.1016/0167-2789(85)90011-9