Planteamiento del problema
Si dos estados iniciales son casi iguales y obedecen exactamente la misma regla, ¿durante cuánto tiempo puede considerarse útil una predicción punto a punto? La pregunta motivó históricamente buena parte del interés por el caos determinista. Responderla obliga a integrar el vocabulario que construyeron los capítulos 51 a 59, desde las órbitas y los multiplicadores hasta las definiciones de caos, el exponente de Lyapunov y las cautelas numéricas de los diagramas de bifurcación.
La formulación correcta exige más que observar que dos curvas se separan. Hay que especificar la distancia inicial, el criterio que define cuándo una diferencia deja de ser tolerable y la tasa de expansión. Sean dos órbitas e con separación inicial y separación en la iteración . Fijada una tolerancia , el horizonte de predicción es
La definición no afirma que el sistema deje de obedecer sus ecuaciones después de ni que todo observable se vuelva inestimable. Declara que, con la métrica escogida, dos estados inicialmente compatibles con nuestra incertidumbre ya difieren más de lo aceptable para una predicción puntual. La tolerancia forma parte del problema. Predecir con precisión de da un horizonte más corto que aceptar un error de . Reducir la incertidumbre inicial, en cambio, lo prolonga. La dinámica determina cómo se amplifican las perturbaciones y la pregunta aplicada determina qué amplitud de error sigue siendo informativa.
Resolveremos el caso con el mapa logístico en su régimen plenamente caótico, , tomando
El valor de no tiene significado especial. Se escoge como una condición inicial genérica, alejada de órbitas periódicas evidentes y de los puntos donde la derivada se anula.
Lo que predice el exponente de Lyapunov
El capítulo 57 definió el exponente de Lyapunov como el promedio logarítmico de los factores de expansión a lo largo de la órbita. Cuando ese límite existe y es positivo, una perturbación suficientemente pequeña crece durante un intervalo inicial como . La expresión no dice que crezca en cada paso, porque cada iteración multiplica la perturbación por , que puede ser mayor o menor que uno.
Para el mapa logístico con , la transformación da , de modo que la dinámica corresponde al mapa duplicador , cuya expansión es exactamente un factor dos por iteración. Como mostró el capítulo 57, el exponente vale para casi toda condición inicial respecto de la medida invariante natural. Sustituyendo en ,
Antes de calcular las órbitas disponemos, por tanto, de una predicción. El error debería alcanzar la escala alrededor de la iteración 37, sin que quepa esperar coincidencia exacta, porque es una tasa asintótica y la órbita concreta atraviesa expansiones y contracciones locales.
Las dos trayectorias
Iteramos ambas condiciones iniciales con cien dígitos decimales de precisión, para que el redondeo no domine la comparación. El cuadro 60.1 recoge algunos valores.
Cuadro 60.1. Separación entre dos órbitas del mapa logístico con r = 4 que difieren inicialmente en 10⁻¹².
| 5 | 0,775751955657 | 0,775751955617 | |
| 10 | 0,006090525234 | 0,006090525476 | |
| 20 | 0,986958708918 | 0,986959070547 | |
| 30 | 0,667295634227 | 0,665756789081 | |
| 35 | 0,539004014767 | 0,590762356500 | |
| 36 | 0,993914747328 | 0,967048778570 | |
| 37 | 0,024192889487 | 0,127461753744 | |
| 38 | 0,094430374341 | 0,444861020306 |
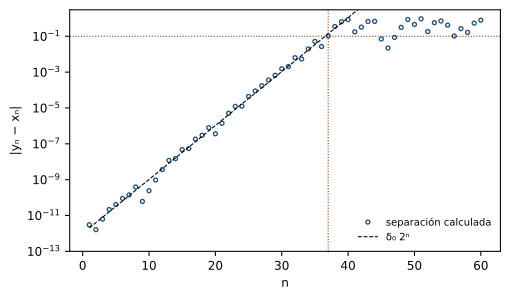
El primer cruce de la tolerancia ocurre en , frente a la estimación asintótica de . La diferencia es menor que una iteración, por lo que la aproximación con captura la escala temporal de la pérdida de precisión puntual.
El cuadro muestra también que la separación no crece de manera lisa. Entre las iteraciones 35 y 36 la distancia baja de a , porque el factor local es pequeño cerca de y la perturbación se contrae. Después la órbita entra en regiones de derivada grande y la separación vuelve a amplificarse. La figura 60.1 compara la separación calculada con la guía , que coinciden en orden de magnitud sin reproducir cada fluctuación. Esa es la función del exponente, estimar la tasa promedio en el régimen lineal.
La regla de la cadena y la tasa local
Mientras sea pequeña puede linealizarse la diferencia, , de modo que
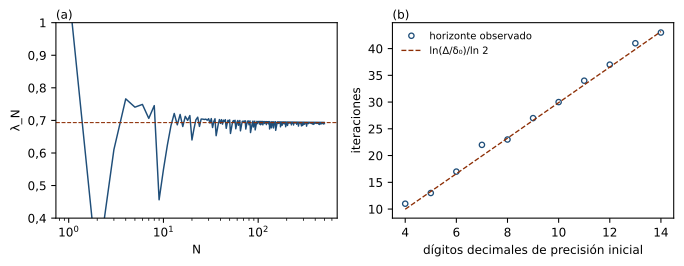
La identidad enlaza tres capítulos. El multiplicador del capítulo 52 era el producto de derivadas a lo largo de un ciclo, el capítulo 57 generalizó esa estructura a una órbita no periódica mediante el promedio logarítmico y este caso usa esa tasa para traducir la expansión en una escala temporal. Para la condición inicial elegida, el exponente de tiempo finito vale con , con , con y con . Los valores fluctúan y se acercan a (figura 60.2a), lo que explica por qué la fórmula del horizonte funciona a escala global aunque la separación se contraiga durante algunas iteraciones.
La aproximación lineal tiene un límite natural. Como el estado permanece en , se cumple y el crecimiento exponencial debe saturarse. El exponente describe la pérdida de información local y no implica una distancia que diverja.
Ganar precisión compra tiempo de manera logarítmica
La fórmula del horizonte responde una pregunta práctica. Si la incertidumbre inicial se reduce por un factor diez, el horizonte aumenta en
iteraciones. Cada dígito decimal adicional compra unas 3,32 iteraciones, cien veces más precisión añade unas 6,64 y un millón de veces más precisión añade unas 19,93. La relación no es proporcional porque el error crece exponencialmente. El bloque siguiente lo comprueba repitiendo el cálculo con incertidumbres iniciales entre y , siempre con la misma condición inicial y la misma tolerancia.
from decimal import Decimal, getcontext
import numpy as np

getcontext().prec = 100                        # aritmética decimal de 100 dígitos
x0 = Decimal("0.123456789123456789")
tolerancia = Decimal("0.1")

def horizonte(delta0, maximo=100):
    """Primera iteración en que dos órbitas separadas por delta0 difieren más que la tolerancia."""
    x, y = x0, x0 + Decimal(delta0)
    for n in range(1, maximo + 1):
        x, y = 4 * x * (1 - x), 4 * y * (1 - y)
        if abs(y - x) >= tolerancia:
            return n
    return 0

digitos = np.arange(4, 15)
observado = np.array([horizonte(f"1e-{d}") for d in digitos])
estimado = (np.log(float(tolerancia)) + digitos * np.log(10)) / np.log(2)
print(" dígitos   horizonte   estimación")
for d, h, e in zip(digitos, observado, estimado):
    print(f"{d:8d}   {h:9d}   {e:10.2f}")
pendiente = np.polyfit(digitos, observado, 1)[0]
print(f"pendiente medida {pendiente:.2f} iteraciones por dígito decimal")
print(f"valor teórico log2(10) = {np.log2(10):.4f}")
La ejecución produce la salida siguiente.
 dígitos   horizonte   estimación
       4          11         9.97
       5          13        13.29
       6          17        16.61
       7          22        19.93
       8          23        23.25
       9          27        26.58
      10          30        29.90
      11          34        33.22
      12          37        36.54
      13          41        39.86
      14          43        43.19
pendiente medida 3.30 iteraciones por dígito decimal
valor teórico log2(10) = 3.3219
La pendiente medida, 3,30 iteraciones por dígito, coincide con el valor teórico dentro de la dispersión que producen las expansiones locales de cada segmento de órbita (figura 60.2b). Mejorar las observaciones iniciales sí mejora la predicción. Por eso el caos determinista no vuelve inútil la medición. Lo que cambia es el rendimiento marginal, porque cada aumento multiplicativo de precisión produce solo un aumento aditivo del horizonte.
Una cota de continuidad frente a una tasa de expansión
El capítulo 32 anticipó este problema con la desigualdad de Grönwall. Si una dinámica continua es de Lipschitz con constante , la distancia entre dos soluciones queda acotada por . La expresión se parece a la usada aquí, aunque los objetos no son equivalentes. Una constante de Lipschitz da una cota superior válida bajo ciertas hipótesis, que puede ser muy conservadora, mientras que el exponente de Lyapunov se construye con la expansión acumulada a lo largo de la órbita y busca una tasa efectiva.
En un mapa diferenciable, si en una región invariante, el teorema del valor medio da mientras ambas órbitas permanezcan en ella. Para el mapa logístico con se cumple , por lo que la separación no puede superar la tolerancia mientras . La cota garantiza, por tanto, un horizonte mínimo,
y no un máximo. El horizonte observado, 37 iteraciones, es el doble, porque la cota supone que la expansión máxima actúa de forma sostenida, mientras que la órbita real atraviesa regiones de expansión menor y también regiones contractivas. La comparación aclara por qué no conviene intercambiar la constante de Lipschitz con el exponente de Lyapunov. La cota uniforme da una garantía poco ajustada, mientras que el exponente describe mejor la escala típica de pérdida de precisión, aunque requiere hipótesis adicionales y un análisis dinámico específico.
El horizonte depende de la tolerancia
Con fijo, la estimación cambia según el error aceptable. Una tolerancia de da unas 29,90 iteraciones, una de da unas 33,22 y una de da unas 36,54. Una predicción no tiene, por tanto, un único tiempo de validez independiente de la pregunta. La elección de la métrica importa igualmente en sistemas de más dimensiones, donde puede medirse la distancia euclidiana, el error relativo, el error en una variable concreta o la desviación de un observable agregado. Dos trayectorias pueden separarse rápidamente en el espacio de estados y seguir produciendo valores parecidos de una cantidad macroscópica. Hablar de predictibilidad sin especificar qué se predice elimina una parte esencial del problema, como mostró Lorenz (1969) al estudiar la predictibilidad atmosférica mediante análogos.
Predictibilidad de trayectoria y regularidad estadística
Cuando ya no puede usarse la segunda órbita como aproximación punto a punto de la primera con la tolerancia elegida. De ahí no se sigue que toda afirmación futura sea imposible. El mapa logístico con tiene la densidad invariante del capítulo 55,
de modo que las frecuencias de visita, los promedios temporales y el propio exponente de Lyapunov siguen estando bien definidos aunque no sepamos dónde estará una órbita concreta después de cientos de iteraciones (Alligood et al., 1996). La conclusión válida es limitada. Se pierde el pronóstico de la trayectoria a una resolución dada, mientras otros objetos pueden seguir siendo predecibles y, en algunos casos, son los más estables frente a perturbaciones iniciales. Tampoco puede trasladarse automáticamente una distribución del modelo a un sistema empírico, porque eso exigiría demostrar que el modelo describe el mecanismo y que las observaciones corresponden a sus variables.
Incertidumbre inicial y error numérico
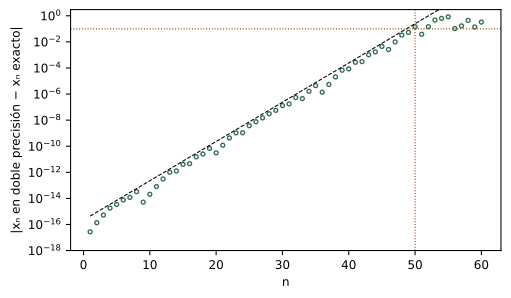
Hasta aquí las dos trayectorias eran dos estados posibles del sistema. Hay otra fuente de separación, porque el computador no realiza aritmética exacta. Podemos aislarla partiendo del mismo número representable en doble precisión. Una copia se itera en doble precisión y la otra se convierte exactamente a cien dígitos decimales, de modo que en las dos condiciones iniciales son idénticas y la diferencia posterior procede solo de los redondeos.
El error es de en la iteración 20, alcanza en la 40 y supera en la 50 (figura 60.3). A partir de ahí, la trayectoria en doble precisión ya no puede interpretarse como aproximación punto a punto de esa trayectoria exacta. Eso no vuelve inútil la simulación después de 50 iteraciones. Significa que la identidad de la trayectoria deja de estar sustentada por esa comparación, mientras que estimar propiedades invariantes, distribuciones o exponentes puede seguir siendo válido si se demuestra que esos observables son robustos al procedimiento. Hammel y colaboradores (1987) formularon el problema en términos de pseudoórbitas y sombreado, mostrando que una órbita numérica puede dejar de seguir la trayectoria exacta iniciada en el mismo punto y permanecer, aun así, próxima durante mucho tiempo a alguna trayectoria verdadera.
Aquí se separan dos horizontes. Uno proviene de la incertidumbre sobre el estado inicial del sistema modelado y el otro, de la representación numérica usada para calcularlo. Si la pregunta exige seguimiento punto a punto, el horizonte efectivo de una predicción computacional no puede superar al más restrictivo de ambos (Higham, 2002).
De una cifra a un intervalo de horizontes
La fórmula basada en es una aproximación media. Por eso conviene evitar presentar como una constante exacta cuando el exponente de tiempo finito varía mucho entre estados. Dos estados con la misma pueden alcanzar la tolerancia en iteraciones distintas porque atraviesan secuencias diferentes de expansión y contracción, como muestra la dispersión del cuadro de horizontes. En sistemas empíricos o de mayor dimensión puede ser más informativo estimar una distribución de horizontes sobre un conjunto de estados iniciales representativos, o calcular un horizonte conservador con percentiles de los exponentes finitos en vez de sustituir toda la variabilidad por un único valor asintótico. El matiz importa especialmente cerca de las regiones no uniformemente hiperbólicas y de las ventanas periódicas del capítulo 58, porque no hay motivo para extrapolar a otro régimen una tasa obtenida en uno.
Qué muestra este caso
Dentro del mapa logístico con , el caso deja varias conclusiones. En el plano cuantitativo, dos estados separados inicialmente por superan la distancia en 37 iteraciones para la condición inicial escogida, frente a las 36,54 que predice la fórmula. En el plano estructural, el crecimiento no es monótono y depende del producto de derivadas locales, cuya tasa logarítmica media resume el exponente. Respecto de la información inicial, cada dígito decimal adicional extiende el horizonte unas 3,32 iteraciones sin eliminarlo mientras el exponente sea positivo. Respecto del método numérico, incluso partiendo del mismo número binario la doble precisión y una referencia de cien dígitos dejan de seguir la misma trayectoria.
Nada de eso demuestra que un sistema real tenga un horizonte de 37 pasos, porque el valor depende del mapa, del parámetro, de la condición inicial, de y de la tolerancia. Tampoco demuestra que una serie irregular observada proceda de caos determinista, una inferencia que requiere estimación, comparación de modelos y análisis de datos. El procedimiento sí se generaliza. Hay que definir el estado y la métrica, cuantificar la incertidumbre inicial con un criterio externo, fijar una tolerancia que corresponda a la pregunta, estimar la tasa de crecimiento con el mayor exponente cuando el sistema tenga varias direcciones, contrastar la predicción asintótica con perturbaciones finitas, auditar la precisión numérica y, pasado el horizonte de trayectoria, cambiar de objeto para predecir distribuciones o regiones del espacio de estados.
Cierre
Los mapas discretos muestran con especial nitidez cómo una regla determinista genera regímenes dinámicos distintos. La iteración organiza puntos fijos y ciclos, sus multiplicadores deciden la estabilidad local, la variación paramétrica produce bifurcaciones y cascadas, la expansión puede codificarse simbólicamente y el exponente de Lyapunov convierte la sensibilidad en una tasa. Las ventanas periódicas y la multiestabilidad obligan a mirar con cuidado el espacio de parámetros, mientras la aritmética finita obliga a separar la órbita matemática de la calculada.
El caso final agrega la consecuencia operacional. Cuando una perturbación crece en promedio como , el horizonte de una predicción puntual depende logarítmicamente de la precisión inicial. El determinismo de la regla no garantiza predictibilidad indefinida, porque conocer una condición inicial con precisión infinita no es una operación disponible y tampoco lo es calcular con precisión infinita. Lorenz (1963) formuló esa conclusión para un sistema continuo de tres variables y la convirtió en el punto de partida de buena parte de la teoría posterior. La conclusión debe mantenerse acotada, ya que un horizonte de trayectoria no es un horizonte universal de conocimiento y, después de perder la posición puntual, pueden persistir propiedades estadísticas o geométricas reproducibles. Los capítulos siguientes abandonarán los mapas unidimensionales como escenario principal y estudiarán el caos disipativo en espacios de más dimensiones, donde las secciones de Poincaré y los mapas de retorno conectarán las dinámicas continuas con las herramientas discretas que acabamos de construir.
Ejercicios
Ejercicio 60.1. Con y , (a) calcule el horizonte estimado para . (b) Repita con . (c) ¿Cuántas iteraciones añade pasar de seis a dieciséis dígitos?
Ejercicio 60.2. (a) Calcule el factor local del mapa logístico con en , y . (b) Explique la contracción observada entre las iteraciones 35 y 36 del cuadro 60.1. (c) ¿Contradice esto que el exponente sea positivo?
Ejercicio 60.3. (a) Calcule el horizonte garantizado por la cota de Lipschitz con , y . (b) Compárelo con la estimación basada en . (c) ¿Cuál de los dos valores puede afirmarse con certeza?
Ejercicio 60.4. (a) Estime el horizonte de un sistema con por unidad de tiempo, incertidumbre inicial y tolerancia . (b) Repita con . (c) ¿Qué ocurre con el horizonte cuando y qué precaución sugiere ese límite?
Ejercicio 60.5. (a) ¿Por qué el error de redondeo alcanza la tolerancia más tarde que la incertidumbre inicial de del caso resuelto? (b) Estime la iteración en que lo haría si el error de representación es de . (c) Compárelo con el valor observado, 50.
Ejercicio 60.6. Un colega afirma que, como el sistema es caótico, no tiene sentido simularlo más allá del horizonte de predicción. (a) ¿En qué sentido tiene razón? (b) ¿Qué cantidades podrían seguir estimándose? (c) ¿Qué habría que comprobar antes de informarlas?
Consultar las soluciones de los ejercicios
Soluciones de los ejercicios
Solución 60.1. (a) iteraciones. (b) . (c) Unas 33,2 iteraciones, es decir, diez veces el valor de .
Solución 60.2. (a) Los factores valen , y . (b) En la iteración 35 el estado está cerca de , donde la derivada tiene módulo pequeño, por lo que la perturbación se contrae en ese paso. (c) No. El exponente promedia los logaritmos de los factores a lo largo de la órbita y admite pasos contractivos mientras el balance sea expansivo.
Solución 60.3. (a) , así que la separación no puede superar la tolerancia antes de la iteración 12. (b) Con la estimación es . (c) Solo el valor de la cota, que está garantizado. La estimación con el exponente es típica y puede fallar para órbitas particulares.
Solución 60.4. (a) unidades de tiempo. (b) Con resulta . (c) El horizonte crece sin límite cuando el exponente tiende a cero, por lo que la fórmula deja de ser informativa. En ese régimen la separación puede crecer de manera algebraica y hay que analizarla directamente.
Solución 60.5. (a) Porque el error de redondeo parte de una escala mucho menor, del orden de , mientras que la incertidumbre inicial del caso era . (b) Con harían falta unas iteraciones. (c) Coincide con el valor observado, 50, lo que indica que el redondeo se comporta como una perturbación inicial del tamaño de la resolución de la doble precisión.
Solución 60.6. (a) Tiene razón si la pregunta exige seguir el estado punto a punto, porque después del horizonte la trayectoria calculada ya no corresponde a la del estado inicial pretendido. (b) Podrían estimarse la densidad invariante, los promedios temporales, el exponente de Lyapunov o las frecuencias de visita a distintas regiones. (c) Habría que comprobar que esas estimaciones son estables al cambiar la precisión, la longitud de la simulación y la condición inicial, como pedía la auditoría del capítulo 59.
Referencias
Alligood, K. T., Sauer, T. D. y Yorke, J. A. (1996). Chaos: An introduction to dynamical systems. Springer. https://doi.org/10.1007/b97589
Hammel, S. M., Yorke, J. A. y Grebogi, C. (1987). Do numerical orbits of chaotic dynamical processes represent true orbits? Journal of Complexity, 3(2), 136–145. https://doi.org/10.1016/0885-064X(87)90024-0
Higham, N. J. (2002). Accuracy and stability of numerical algorithms (2.ª ed.). SIAM. https://doi.org/10.1137/1.9780898718027
Lorenz, E. N. (1963). Deterministic nonperiodic flow. Journal of the Atmospheric Sciences, 20(2), 130–141. https://doi.org/10.1175/1520-0469(1963)020\<0130:DNF>2.0.CO;2
Lorenz, E. N. (1969). Atmospheric predictability as revealed by naturally occurring analogues. Journal of the Atmospheric Sciences, 26(4), 636–646. https://doi.org/10.1175/1520-0469(1969)26\<636:APARBN>2.0.CO;2