El módulo anterior estudió los sistemas dinámicos discretos de manera directa. Allí la regla fundamental tenía la forma y la dinámica surgía de iterar el mismo mapa. El cierre de C60 mostró que una tasa positiva de separación puede imponer un horizonte finito a la predicción de trayectorias incluso cuando la regla es determinista. Ahora volvemos a los sistemas continuos, descritos por ecuaciones diferenciales, aunque conservamos parte de la maquinaria construida para mapas. La herramienta que permite ese paso es la sección de Poincaré.
La idea consiste en reducir una trayectoria continua a una sucesión de intersecciones con una superficie escogida en el espacio de estados. El procedimiento registra solo los cruces de la órbita por una sección transversal y descarta el resto del flujo. La evolución entre un cruce y el siguiente define un mapa de retorno. Una órbita periódica del flujo puede convertirse así en un punto fijo del mapa; una estructura recurrente más compleja produce una colección de puntos, curvas o conjuntos más intrincados sobre la sección.
La reducción tiene consecuencias teóricas. El mapa de Poincaré elimina una dimensión asociada al avance continuo del tiempo y conserva la información sobre la estabilidad transversal de las órbitas. También introduce decisiones nuevas. Hay que elegir la sección, fijar la dirección de cruce aceptada, detectar numéricamente cada retorno y resolver qué hacer con las trayectorias que nunca regresan. Una mala sección puede ocultar estructura o producir un registro ambiguo.
En este capítulo construiremos formalmente el mapa de primer retorno, resolveremos un ejemplo en que puede obtenerse de forma exacta y lo compararemos con una integración numérica. Después distinguiremos las secciones geométricas de los mapas estroboscópicos usados en sistemas forzados periódicamente. El objetivo es preparar el lenguaje geométrico con el que estudiaremos Lorenz, Rössler y Hénon en los capítulos siguientes.
61.1. Del flujo continuo a una sucesión de cruces
Consideremos un sistema autónomo
Bajo las hipótesis habituales de existencia y unicidad revisadas en C32, cada condición inicial genera una trayectoria. Denotaremos por
al estado alcanzado después de un tiempo . La familia es el flujo del sistema mientras la solución exista.
Supongamos ahora que elegimos una superficie de dimensión . Localmente puede escribirse como el conjunto de nivel
donde es una función diferenciable cuyo gradiente no se anula en la región considerada. La órbita cruza transversalmente la sección si
La condición tiene una interpretación inmediata. A lo largo de una solución,
Si esta derivada es distinta de cero en el cruce, la trayectoria atraviesa la superficie en lugar de tocarla tangencialmente. Para evitar contar dos orientaciones como si fueran equivalentes, suele añadirse un criterio de signo, por ejemplo
La transversalidad al flujo en la región donde se construye el retorno es, por tanto, un requisito de la sección.
En un sistema tridimensional, una sección típica es bidimensional. En un sistema planar, es localmente una curva unidimensional. La pérdida de una dimensión explica buena parte de la utilidad del procedimiento, que convierte un problema continuo en un problema discreto de menor dimensión.
61.2. Tiempo de primer retorno y mapa de Poincaré
Sea . Si la trayectoria que parte desde vuelve a intersectar la misma sección, definimos el tiempo de primer retorno como
siempre que ese conjunto no sea vacío y que el retorno relevante esté bien definido. El mapa de primer retorno es entonces
La dinámica continua produce ahora una sucesión discreta
Este objeto se parece formalmente a los mapas estudiados entre C51 y C60, aunque su origen es distinto. El mapa se derivó de un flujo y no se postuló como regla primaria. Su dominio tampoco tiene por qué ser toda la sección. Algunas condiciones iniciales pueden escapar, acercarse a un equilibrio sin volver a cruzar o dirigirse a una región donde la sección ya no es alcanzada.
Además, suele depender del punto. El mapa registra dónde ocurre el siguiente cruce; el tiempo de retorno registra cuánto tardó en ocurrir. Ambos contienen información diferente. Dos órbitas pueden visitar zonas semejantes de la sección y hacerlo con tiempos de retorno muy distintos.
La regularidad de exige más que la regularidad de . Cerca de una intersección transversal ordinaria, el teorema de la función implícita permite obtener un tiempo de retorno que varía suavemente con el estado. Cerca de un roce tangencial, una separatriz o una órbita que tarda arbitrariamente en regresar, esa regularidad puede perderse. Un mapa de retorno debe entenderse como un objeto definido sobre una región concreta y no como una función global garantizada por el mero hecho de tener una ecuación diferencial.
61.3. Una órbita periódica se vuelve un punto fijo
Supongamos que el flujo posee una órbita periódica de período . Elegimos una sección local que corte a transversalmente en un punto . Si ese es el único cruce relevante antes de completar un período, entonces
y, por definición,
La órbita periódica del flujo aparece como un punto fijo del mapa de Poincaré. Esto traduce un problema continuo de periodicidad en el problema discreto de estabilidad de un punto fijo.
Conviene distinguir aquí una afirmación local de una global. La existencia de una sección transversal pequeña alrededor de un punto de una órbita periódica es un resultado local, pues basta trabajar en un vecindario donde las trayectorias próximas regresen de manera regular. De ello no se sigue que exista una única sección global que intercepte todas las órbitas relevantes del sistema. En atractores complicados puede ser necesario utilizar varias regiones de retorno, excluir subconjuntos o aceptar que el mapa tenga fronteras donde el tiempo de retorno deja de ser suave. El lenguaje de «el mapa de Poincaré del sistema» suele abreviar esta construcción, pero matemáticamente siempre debemos preguntar qué sección, qué dominio y qué retorno se están usando.
Si la sección elegida corta la misma órbita en varios puntos antes de volver al primero, el mapa de primer retorno puede producir un ciclo de varios puntos. Esa multiplicidad no significa que el flujo haya adquirido una periodicidad nueva. Puede ser consecuencia de la geometría de la sección. Para estudiar localmente la estabilidad de una órbita periódica suele elegirse una sección pequeña alrededor de un único cruce.
La estabilidad transversal queda codificada en la derivada del mapa. En una sección unidimensional, si los cruces cercanos convergen hacia ; si se alejan. En dimensiones mayores se estudian los valores propios de la matriz .
La reducción elimina una dirección especial del flujo, la tangente a la propia órbita. Un desplazamiento pequeño a lo largo de una órbita periódica equivale sobre todo a un cambio de fase. El mapa de Poincaré elimina esa redundancia al observar el sistema solo cuando atraviesa la sección. La teoría de Floquet, que aparecerá formalmente en C104, expresa esta relación de manera general, ya que los valores propios de corresponden a los multiplicadores no triviales de la órbita periódica.
61.4. Un ciclo límite resuelto de forma exacta
Para ver la construcción sin depender todavía de una simulación compleja, consideremos
con
En coordenadas polares el sistema se simplifica a
La ecuación angular describe una rotación uniforme. La ecuación radial muestra que es atractor, porque para y para . El círculo es un ciclo límite estable.
Escogemos como sección
Aquí . Sobre la sección,
por lo que los cruces son transversales y tienen una orientación definida. Como , todas las trayectorias que regresan lo hacen después de
En este ejemplo el tiempo de retorno es constante, situación poco habitual.
Para obtener el mapa exacto, definimos
Entonces
Esta ecuación logística continua tiene solución
para . Evaluando en el tiempo de retorno ,
Volviendo a , obtenemos
La expresión es el mapa de Poincaré exacto de la sección elegida, obtenido sin aproximar el flujo ni ajustar una curva a datos numéricos.
El punto fijo correspondiente al ciclo límite satisface
Derivando,
Como y , así que el punto fijo es atractor. La estabilidad del ciclo límite se ha convertido en la estabilidad de un punto fijo unidimensional.
61.5. Resolver numéricamente el mismo retorno
Fijemos
Entonces
y
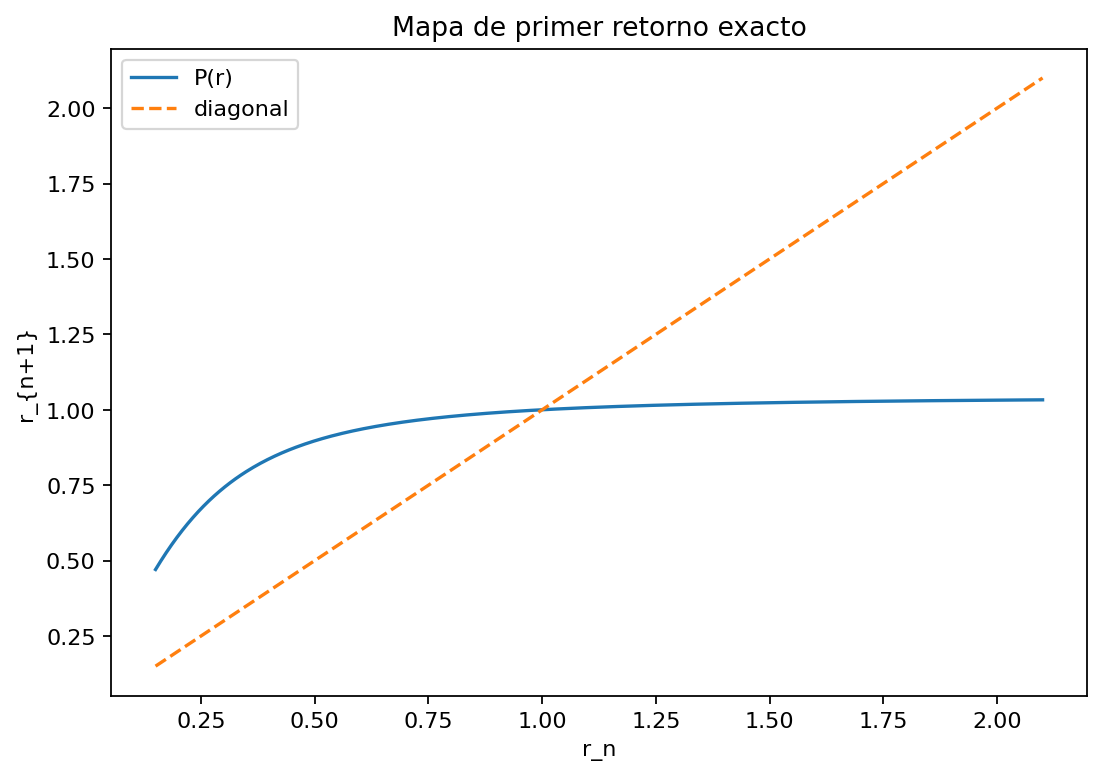
El mapa contrae con fuerza las perturbaciones radiales cerca del ciclo. Por ejemplo, la expresión exacta da
| 0.2 | 0.5828093473 |
| 0.5 | 0.8969393492 |
| 0.8 | 0.9779681203 |
| 1.0 | 1.0000000000 |
| 1.2 | 1.0126099649 |
| 1.5 | 1.0232897917 |
| 2.0 | 1.0318340318 |
Los estados interiores avanzan hacia ; los exteriores retroceden hacia el mismo valor. La figura 61.1 muestra esa geometría en el plano y la sección sobre el semieje positivo. La figura 61.2 compara el mapa con la diagonal .
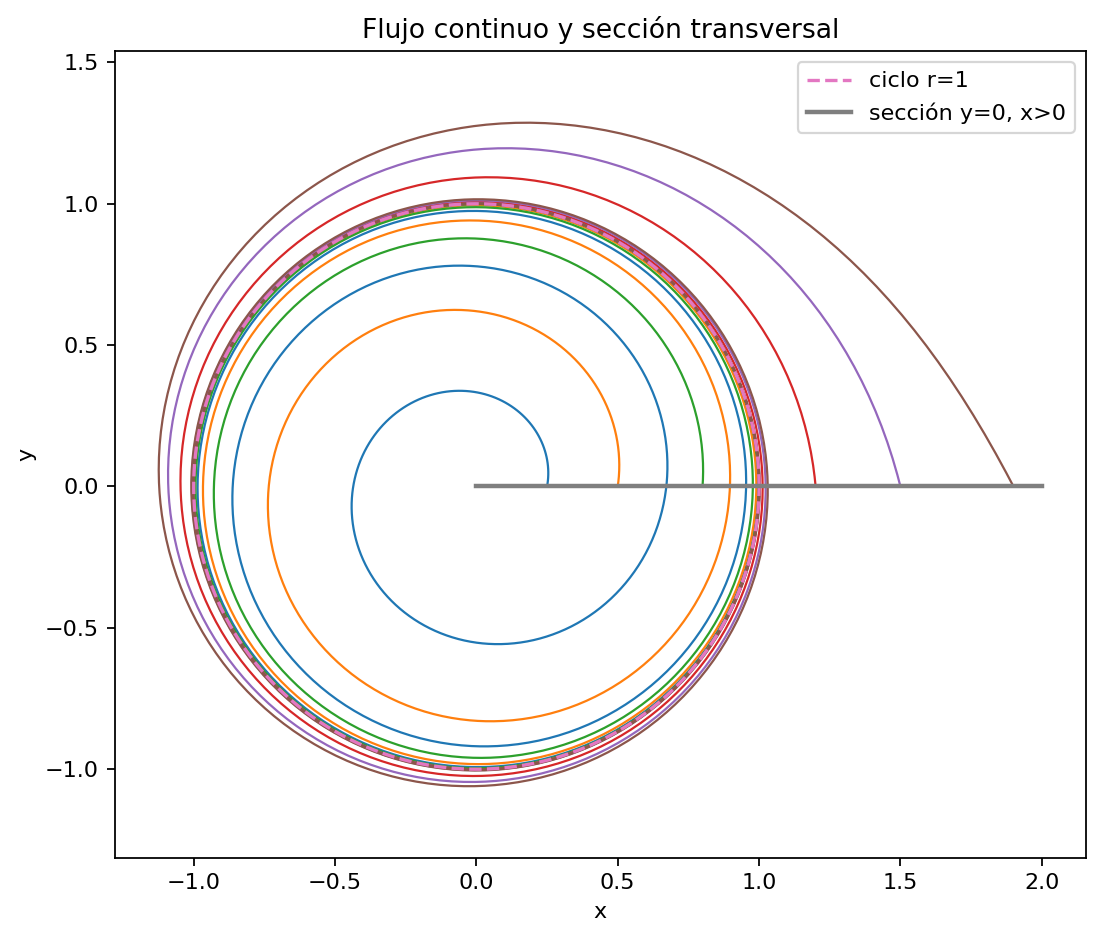
Para verificar que la implementación numérica reproduce la derivación, integramos las ecuaciones cartesianas con solve_ivp y DOP853. El evento se define mediante con dirección positiva. El integrador detecta el instante en que la función de evento cambia de signo y localiza el cruce dentro del paso. El primer evento ocurre en , porque la condición inicial se coloca sobre la sección; el segundo corresponde al primer retorno físico.
Para las siete condiciones iniciales de la tabla, el tiempo numérico de retorno coincide con dentro de aproximadamente a en los cálculos realizados. El radio retornado coincide con la fórmula analítica hasta el nivel de redondeo de doble precisión. La coincidencia no convierte el método numérico en una demostración, puesto que la demostración es la derivación anterior; el cálculo solo comprueba la coherencia entre código, ecuaciones y figura.
Existe además una comprobación conceptual útil. Si fijamos , desaparece la contracción radial:
Cada círculo es una órbita periódica y el mapa de retorno se vuelve
Tenemos entonces una familia continua de puntos fijos neutrales, de modo que la presencia de una órbita periódica no implica atracción. El mapa de retorno distingue de inmediato un ciclo límite atractor de un centro conservativo.
61.6. Divergencia, contracción y multiplicador transversal
El ejemplo permite conectar el mapa con una propiedad del flujo sin desarrollar todavía toda la teoría de Floquet. Para el sistema cartesiano, la divergencia del campo es
Sobre el ciclo ,
La fórmula de Liouville para la matriz variacional implica que el producto de los multiplicadores del flujo después de un período es
Una dirección corresponde al desplazamiento tangencial a la órbita y tiene multiplicador . El otro multiplicador es, por tanto,
Esa es exactamente la derivada que acabamos de obtener para el mapa,
El mapa de retorno recoge así la misma contracción transversal que describe la fórmula de Liouville, una vez descartada la dirección temporal neutra.
En un flujo planar autónomo esta expresión tiene otra consecuencia. El multiplicador transversal de una órbita periódica aislada es exponencial de un número real y, por ello, es positivo. Un ciclo límite planar no puede perder estabilidad haciendo que ese multiplicador atraviese , mecanismo que en mapas produce una duplicación de período. Esta restricción desaparece en sistemas autónomos de mayor dimensión y en sistemas forzados periódicamente, cuyo espacio de estados ampliado tiene una dimensión adicional. El resultado ayuda a entender por qué algunas bifurcaciones naturales en mapas no aparecen de la misma forma en flujos planares.
61.7. Sección geométrica y mapa estroboscópico
Hasta ahora la sección estaba definida por una condición geométrica del estado, . Existe otra construcción muy utilizada cuando el sistema recibe una fuerza periódica. Consideremos
Este es un oscilador de Duffing forzado. Como la ecuación depende explícitamente del tiempo, el sistema en no es autónomo. Podemos introducir una fase
y escribir
Ahora tenemos un sistema autónomo tridimensional. La sección
produce un cruce exactamente una vez por período de la fuerza,
El mapa resultante puede escribirse simplemente como
donde siempre observamos el sistema con la misma fase externa. Este es un mapa estroboscópico.
Los dos procedimientos difieren en el criterio de muestreo. En una sección ordinaria el intervalo entre cruces depende, en general, de la trayectoria, mientras que en el mapa estroboscópico el tiempo entre observaciones queda fijo por construcción. Una sección geométrica registra el momento en que la órbita vuelve a una superficie del espacio de estados; el muestreo estroboscópico registra dónde está el sistema cada vez que la fuerza completa un período. Ambos producen mapas discretos y responden a preguntas distintas.
61.8. El muestreo estroboscópico en el oscilador de Duffing
Para el Duffing con
un forzamiento conduce, con la condición inicial utilizada en el cálculo reproducible, a una respuesta asintótica sincronizada con el período externo. Después del transitorio, los puntos estroboscópicos convergen numéricamente a un único punto de la sección. En lenguaje del mapa, la respuesta periódica es un punto fijo.
Al cambiar a el mismo procedimiento produce un conjunto estroboscópico mucho más extendido. La figura 61.3 muestra 451 muestras después de descartar 450 períodos iniciales.
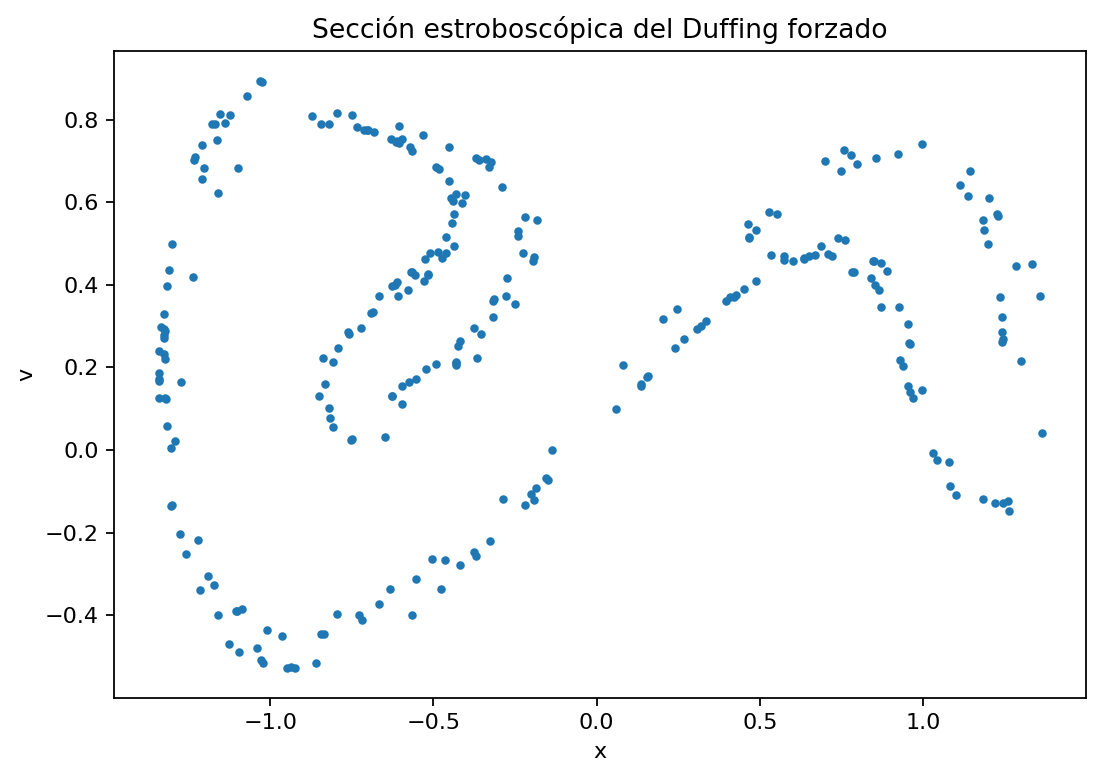
La figura contiene información geométrica que queda oculta en una serie temporal larga, ya que los estados se organizan en una estructura restringida del plano .
Sería incorrecto concluir solo a partir de esa imagen que el sistema es caótico. Una nube complicada puede surgir de un transitorio prolongado, un régimen cuasiperiódico, un muestreo insuficiente o una combinación de errores numéricos. C56 ya mostró que la «apariencia irregular» no define el caos y C59 mostró que una figura numérica necesita auditoría. Aquí la sección reduce el conjunto de estados y permite visualizarlo. La clasificación dinámica exige pruebas adicionales.
El script asociado comprueba además que el mapa estroboscópico de converge a un punto dentro de la tolerancia elegida y que, para , las muestras tienen dispersión sustancial en ambas coordenadas. También compara el resultado de un paso del mapa calculado con dos tolerancias numéricas distintas. Estas pruebas sostienen la construcción computacional y no una afirmación independiente de caos.
61.9. Qué puede salir mal al construir una sección
Una sección de Poincaré útil debe resolver un problema geométrico antes que producir una figura compacta. Varias fuentes de error conceptual aparecen con frecuencia.
La tangencia es la primera. Si
la órbita puede rozar la sección. Pequeños cambios en la condición inicial alteran entonces de forma abrupta el tiempo de retorno o eliminan el cruce. La localización numérica del evento también se vuelve más delicada.
Otra fuente de error es la ausencia de retorno. El mapa puede estar definido solo sobre una parte de , porque una condición inicial podría atravesar la sección una vez y después converger a otro atractor, escapar o entrar en una región que no vuelve a cortarla. Asumir que todo punto tiene imagen transforma una construcción local en una afirmación global injustificada.
Aceptar ambas direcciones de cruce produce un tercer problema. En un oscilador que atraviesa repetidamente un plano, registrar entradas y salidas duplica artificialmente la secuencia. Imponer un signo a evita mezclar las dos orientaciones.
Conviene además no confundir el mapa de primer retorno con un muestreo temporal fijo. Una sección geométrica registra eventos; un mapa estroboscópico registra fases temporales. Ambos coinciden solo en situaciones especiales.
Una sección diferente puede producir, por su parte, un mapa con coordenadas distintas. Dos buenas secciones locales de la misma órbita periódica no tienen por qué dar la misma fórmula, aunque describan dinámicas localmente conjugadas. La representación cambia; la estructura dinámica relevante no debería depender de una elección arbitraria de coordenadas bien comportadas.
Por último, los cruces numéricos no son puntos exactos. Un integrador adaptativo aproxima la trayectoria entre pasos y localiza la raíz de la función de evento mediante interpolación, de modo que la tolerancia del integrador, la escala del evento y la precisión de la localización deben ser suficientes para la pregunta planteada. En un régimen sensible, pequeños errores de cruce pueden amplificarse en retornos posteriores.
61.10. Dimensión, información y reducción
La reducción de dimensión merece una interpretación precisa. Un sistema autónomo en produce, bajo condiciones apropiadas, un mapa sobre una sección de dimensión . Esto no significa que hayamos demostrado que el sistema «tiene una dimensión menos». Hemos condicionado la observación a un evento que fija una fase del movimiento.
En una órbita periódica, esa operación elimina el avance continuo a lo largo de la órbita. En una dinámica más compleja, la sección puede revelar estiramiento, plegamiento y retorno que resultan difíciles de distinguir en el flujo completo. Por eso las secciones resultan centrales en el estudio de atractores tridimensionales, ya que permiten observar en dos dimensiones cómo regiones cercanas vuelven, se contraen en unas direcciones y se expanden en otras.
El mapa de retorno tampoco conserva toda la información del flujo. Si retenemos solo y descartamos , perdemos los tiempos transcurridos entre cruces. Para algunas preguntas topológicas eso puede ser irrelevante; para preguntas temporales no lo es. Reconstruir el flujo a partir del mapa requiere añadir una función de tiempo de retorno, construcción que en teoría de sistemas dinámicos se relaciona con flujos suspendidos.
La elección del objeto depende, por tanto, de la pregunta. Si interesa la organización recurrente de estados, el mapa puede simplificar radicalmente el análisis. Si interesa la duración de las excursiones, la frecuencia física de un proceso o los retardos entre eventos, el tiempo de retorno debe conservarse como variable adicional.
61.11. Protocolo reproducible para construir un mapa de retorno
En una aplicación computacional conviene separar decisiones geométricas de decisiones numéricas. Primero se define la sección mediante una función y se comprueba transversalidad en la región de interés. Después se especifica la orientación del cruce. Solo entonces tiene sentido configurar la detección de eventos del integrador.
El flujo debe integrarse con tolerancias explícitas y, cuando sea pertinente, repetirse con parámetros numéricos más estrictos. Cada cruce debería guardar al menos el estado sobre la sección, el tiempo de retorno y el sentido de la intersección. Si el sistema tiene transitorios largos, no basta con descartar un número arbitrario de cruces; también debe comprobarse que los observables del mapa han dejado de cambiar de forma relevante al aumentar el descarte.
Cuando el mapa se utiliza para estimar estabilidad, la derivada o el jacobiano del retorno deben calcularse de manera consistente. En modelos simples puede derivarse analíticamente. En sistemas generales puede integrarse la ecuación variacional o emplearse diferenciación numérica cuidadosamente controlada. Comparar dos puntos próximos sin controlar el error de integración puede confundir sensibilidad dinámica con error numérico.
Por último, una sección debe probarse contra alternativas razonables. Si una estructura desaparece por completo al desplazar ligeramente una sección transversal bien definida, debemos revisar si observábamos una propiedad dinámica o un artefacto de muestreo. La robustez respecto de elecciones equivalentes no demuestra por sí sola una teoría, aunque es una comprobación útil de coherencia geométrica.
61.12. Verificación computacional
El paquete reproducible de este capítulo genera tres figuras, dos archivos CSV y un registro de pruebas. El ejemplo exacto se integra tanto analítica como numéricamente. Para siete radios iniciales entre y , el retorno detectado ocurre en y el radio numérico coincide con
dentro de la precisión esperada. También se verifican dos iteraciones consecutivas del mapa, el caso conservativo , la transversalidad de la sección y la igualdad entre y el multiplicador obtenido mediante la integral de la divergencia.
Para el Duffing se comprueba que los tiempos estroboscópicos corresponden a una fase externa , que el régimen converge a un punto estroboscópico y que el régimen genera un conjunto no reducido a un único punto. Ocho estados del conjunto estroboscópico se propagan durante un período con dos pares de tolerancias distintas para verificar convergencia de un paso del mapa.
En total se ejecutaron 53 comprobaciones automáticas y todas resultaron satisfactorias. El cálculo numérico de la derivada dio
frente al valor exacto
La concordancia apoya la implementación del caso resuelto. No sustituye la derivación matemática ni autoriza a clasificar como caótico el conjunto estroboscópico del Duffing únicamente por su apariencia.
61.13. De las secciones de Poincaré al flujo de Lorenz
Las secciones de Poincaré establecen el puente formal entre los dos lenguajes trabajados hasta ahora. Un flujo continuo puede observarse mediante retornos discretos, de modo que una órbita periódica se transforma en un punto fijo cuya estabilidad transversal queda recogida en la derivada o el jacobiano del mapa. La reducción elimina la fase temporal trivial, aunque no conserva automáticamente los tiempos de retorno ni garantiza que todos los puntos vuelvan a la sección.
El ejemplo exacto mostró que esta construcción puede resolverse sin simulación, ya que el ciclo límite produce un punto fijo con multiplicador . El ejemplo forzado mostró una segunda construcción, el mapa estroboscópico, donde el muestreo se fija por la fase de una entrada periódica y no por una superficie geométrica arbitraria.
A partir de C62 utilizaremos esta herramienta sobre flujos tridimensionales donde la geometría del retorno deja de ser elemental. El sistema de Lorenz permitirá ver cómo una dinámica definida por tres ecuaciones diferenciales produce retornos irregulares sobre una sección bidimensional. La tarea incluirá entonces interpretar qué estructura del flujo queda codificada en los cruces.
Referencias
Alligood, K. T., Sauer, T. D., & Yorke, J. A. (1996). Chaos: An Introduction to Dynamical Systems. Springer. https://doi.org/10.1007/b97589
Guckenheimer, J., & Holmes, P. (1983). Nonlinear Oscillations, Dynamical Systems, and Bifurcations of Vector Fields. Springer. https://doi.org/10.1007/978-1-4612-1140-2
Strogatz, S. H. (2018). Nonlinear Dynamics and Chaos: With Applications to Physics, Biology, Chemistry, and Engineering (2nd ed.). CRC Press. ISBN 978-0-429-96111-3.
Wiggins, S. (2003). Introduction to Applied Nonlinear Dynamical Systems and Chaos (2nd ed.). Springer. https://doi.org/10.1007/b97481